

Kurumlar, temel hisseleri artık Ethereum ve BNB Zinciri üzerinde Ondo tokenize hisselere dönüştürebiliyor
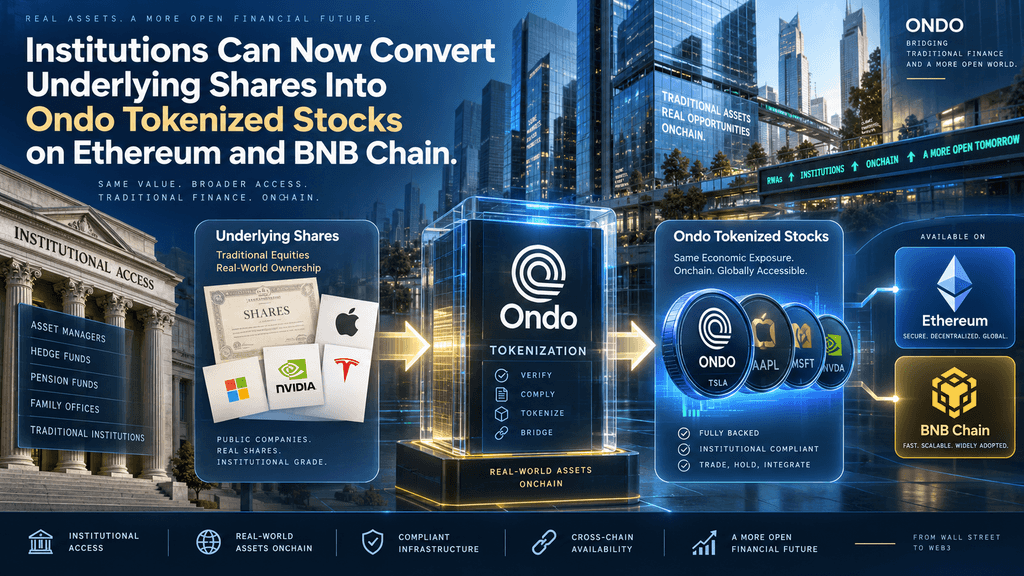
Ondo Finance, 21 Eylül 2026 tarihinde, onaylı kurumların altta yatan hisseleri ve ETF'leri doğrudan ilgili Ondo Stocks tokenlarına dönüştürebileceğini veya tokenları fiziksel hisselere geri çekebileceğini duyurdu; bu işlem, Alpaca'nın Hızlı Tokenleştirme Ağı ile entegrasyon aracılığıyla gerçekleşir. Bu özellik, ethereum ve BNB Chain üzerinde çalışır ve platformun mevcut nakit destekli bastırma süreciyle birlikte yer alır. Kurumlar, Alpaca hesaplarından hisseleri içsel defter kaydı yoluyla Ondo'nun hesabına transfer eder; ardından eşleşen tokenlar zincir üzerinde çıkarılır. Geri çekme işlemi bu akışı tersine çevirir. Erişim, her iki firmada da aktif hesaplara sahip olan ve durum bazlı onay alan kurumlar için sınırlıdır.
Değişim, kurumların zaten temel envanteri tutuyorsa ayrı nakit ödemelere olan ihtiyacı azaltır ve finansman maliyetlerini ve zamanlama uyumsuzluklarını potansiyel olarak düşürür. 22 Eylül 2026 itibarıyla RWA.xyz'den elde edilen verilere göre, Ondo, 440'tan fazla ürün boyunca yaklaşık 3,66 milyar dolarlık dağıtılmış varlık değeri sunmuş ve bu ölçüte göre en büyük tokenizasyon platformları arasında yer almıştır. Bu gelişme, geleneksel hisse senedi muhafazası ile zincir üstü piyasalar arasındaki bağlantıyı güçlendirir ve Ondo Hisse Senetleri'nin düzenlenmiş broker'lar tarafından tutulan temel menkul kıymetlerle bir-e-bir desteklenmesini korurken, kurumların tokenize edilmiş hisse senetleri için likidite sağlama konusunda daha sermaye verimli bir yol sunar.
Onaylı kurumlar, temel hisseleri kendi Alpaca aracılık hesabı üzerinden Ondo'nun Alpaca hesabı içine dahili bir defter transferiyle taşımak için bir baskın talebinde bulunur. Herhangi bir kamu piyasa işlemi gerçekleşmez; transfer, aynı muhafazakar altyapı içinde defter girişi olarak işlenir. Hisseler Ondo'nun hesabına yerleştiğinde, platform, seçilen ağda—Ethereum veya BNB Chain—eşdeğer sayıda Ondo Stocks token'ı çıkarır. Süreç, kurumun ilk kayıt sürecini tamamladıktan ve uygunluk kazandıktan sonra her işlem için ayrı ayrı el ile onay gerektirmeden çalışacak şekilde tasarlanmıştır. İade işlemi tersine gerçekleşir: kurum, Ondo Stocks token'larını geri gönderir ve karşılık gelen hisseler, Alpaca hesabına döner.
Resmi belgeler, Ondo'nun şu anda bu ITN madeni para bastırma veya geri çekme işlemlerinde hiçbir ücret almadığını doğrulamaktadır. Desteklenen varlıklar, AAPL, MSFT, NVDA, SPY ve QQQ gibi ABD hisse senetlerini ve ETF'leri içermektedir ve entegrasyon kılavuzlarında listelenen diğerleri de dahildir. Bu mekanizma, geleneksel teminat gecikmeleri olmadan broker tarafından tutulan hisselerle türünde üretim ve geri çekmeyi desteklemek amacıyla tanıtılan Alpaca'nın Hızlı Tokenizasyon Ağı üzerine kurulmuştur. Nakit aracılık adımını kaldırarak kurumlar, mevcut envanterlerini daha hızlı blokzincir üzerindeki pozisyonlara dönüştürebilir ve geleneksel ve dijital platformlar arasında sürekli envanter yönetimi sağlar. Otomasyon, fiziksel hisseler zaten kollarda olmasına rağmen yeni sermaye temin etme gerekliliğini ortadan kaldırır.
Tasarım, çevrimdışı hisseler ile zincir üzerindeki tokenlar arasındaki parite hızını ve kesinliğini öncelikli hale getirir. Transfer, Alpaca sistemleri içinde kalıcı olduğu için, farklı muhafazakarlar arasında varlıkların taşınmasıyla ilişkili teminat riski minimize edilir. Kurumlar, elde etme işlemini başarıyla tamamlamak için Ondo ve Alpaca hesapları için eşleşen e-posta adreslerini kullanmak zorundadır. Üretim faaliyetleri için canlı hesaplar gerekirken, kum havuzları ortamları testleri destekler. Yüksek talep dönemlerinde kapasite sınırları uygulanabilir ve bu da bir token üretme isteğinin kabulünü veya geri ödeme sırasında hisselerin nihai dönüşünü geciktirebilir. Bu operasyonel parametreler, sistemin temel aracılık altyapısının sınırları içinde ölçeklenebilmesini ve zincir üzerindeki pazarların beklediği 24/7 erişilebilirliği sağlamayı garanti eder. Sonuç olarak, mevcut hisse envanteri, ayrı bir şekilde likidasyon veya finanse edilmesi gereken pasif bir tutulum olarak değil, token çıkarma için kullanılabilir teminat olarak ele alınan bir birinci pazar kanalı ortaya çıkar.
Pazar yapıcılar ve diğer likidite sağlayıcılar, çeşitli platformlarda talebi karşılamak için hem geleneksel hisse senetlerini hem de tokenleştirilmiş eşdeğerlerini envanterlerinde tutarlar. Önceki nakit finanse edilen model altında, fiziksel hisseleri tutan bir kurum, eşleşen tokenleri mint etmek için ek nakit harcamak zorundaydı. Bu gereklilik, geleneksel pozisyon ile blockchain üzerindeki envanter arasında finansman maliyetleri ve potansiyel zamanlama boşlukları yaratıyordu. Doğrudan türdeş yolu, bu nakit aşamasını ortadan kaldırır. Kurumlar artık hisseleri doğrudan token formatına dönüştürebilir, ardından merkezi platformlarda, merkeziyetsiz borsalarda veya Ondo Stocks'u destekleyen cüzdanlarda bu tokenleri ikincil piyasalara yönlendirebilir. Talep değiştiğinde, tokenleri geri çekebilir ve ara satışlar yapmadan hisseleri geri alabilir.
Ondo, bu yapının kurumsal sermayeyi ikincil piyasalar için daha kolay erişilebilir bir likidite kaynağı hale getirdiğini, daha dar spread'ler ve daha büyük derinlik sağlamayı belirtti. Tokenize edilmiş hisse senetlerinde işlem hacmi arttıkça, yeni sermaye toplamadan envanteri yenileme yeteneği, sürekli iki taraflı piyasaları yöneten firmalar için pratik bir avantaj haline gelmektedir. Verimlilik kazancı, işlem maliyetleri ve onay süreleri farklı olan Ethereum ve BNB Chain gibi ağlarda özellikle önemlidir; bu da piyasa yapıcıların gecikme ve ücret tercihlerine en uygun platformu seçmelerini sağlar. Daha derin ikincil likidite, son kullanıcılar için de faydalıdır. Daha dar spread'ler, tokenize edilmiş hisse senedi ve ETF'lerde pozisyon almak ve çıkarmak için maliyeti azaltır. Daha büyük derinlik, daha büyük siparişleri daha az fiyat etkisiyle absorbe eder.
Ondo Stocks, zamanında üretme ve iade yoluyla zaten Nasdaq ve NYSE gibi geleneksel borsaların likiditesine bağlanmaktadır; bu nedenle türünde karşılık verme kanalı bu bağlantıyı güçlendirir. Kurumsal kurumlar, fiziksel envanteri zincir üzerindeki arza dönüştürerek veya tam tersini yaparak sipariş akışı dengesizliklerine daha hızlı tepki verebilir. Zamanla, bu tür tutarlı envanter yönetimi, aynı temel hisse senedi için zincir üzerindeki ve zincir dışındaki fiyatlar arasındaki farkı daraltabilir. Bu model, piyasa riskini veya dikkatli risk kontrolleri ihtiyacını kaldırmaz, ancak önceki dönemde iki alan arasında sermayenin ne kadar verimli hareket edebileceğini kısıtlayan yapısal bir engeli azaltır.
Erişim, Alpaca tarafından duruma göre onaylanan kurumlara sınırlıdır. ITN, Ondo Stocks'un genel olarak sunulan bir özelliği değildir. Potansiyel kullanıcılar, Ondo Finance ve Alpaca ile aktif hesaplara sahip olmalı, her bir kurum için geçerli olan onboardlama ve uyumluluk adımlarını tamamlamalı ve her iki taraftan da etkinleştirme talebinde bulunmalıdır. Teknik bağlantıyı etkinleştirmek için iki platformda aynı e-posta adresi kullanılmalıdır. Alpaca'daki BrokerAPI hesapları gereksinimleri karşılar; mevcut yönergeler kapsamında yalnızca TradingAPI hesabı yeterli değildir. Zaten Alpaca ile ilişki içinde olan kurumlar doğrudan koordinasyon sağlayabilir, diğerleri Ondo aracılığıyla tanıtım talebinde bulunabilir.
Onaylandıktan sonra, dönüştürme işlevi, desteklenen temel semboller listesi için Ethereum ve BNB Chain üzerinde kullanılabilir hale gelir. Bu kısıtlamalar, temel menkul kıymetlerin düzenlenmiş doğası ve net varlık saklama zincirleri ile yatırımcı korumalarının sürdürülmesi gerekliliğini yansıtmaktadır. Sadece her iki şirketin standartlarını karşılayan kurumlar katılabilecektir, bu da birinci el pazar yolunun kurumsal sınırlar içinde kalmasını sağlar. Vaka bazlı onay süreci, Alpaca ve Ondo'nun erişim vermeden önce operasyonel hazırlığı, risk kontrollerini ve uyumluluk durumunu değerlendirmesine olanak tanır. Bu özelliği isteyen kurumlar, etkinleştirme sürecini başlatmak için her iki organizasyona da başvurmalıdır.
Dokümantasyon, özelliğin geniş kitleli perakende veya açık erişim için değil, yetkili katılımcılar için tasarlandığını vurgulamaktadır. Bu kontrollü yayılma, her Ondo Stocks tokeninin ABD’de kayıtlı broker-dealer’lerde tutulan hisseler veya nakit karşılığına sahip olduğu bir-tek-bağlantı modelinin bütünlüğünü korumaya yardımcı olur. Katılımın, denetlenmiş kurumlara sınırlanması, platformun operasyonel ve uyumluluk alanını azaltırken, ikincil piyasa likiditesini destekleyebilecek sermaye havuzunu genişletmeye devam eder. Gereklilikler, tokenize edilmiş menkul kıymetlerin teklif ve satışıyla ilgili daha geniş düzenleyici ortamla da uyumludur; bu ortam hâlâ yargısal olarak özgün olup sürekli gelişmektedir.
Anında Tokenizasyon Ağı üzerinden dönüşümler, ethereum ve BNB Chain üzerinde aktif hale getirildi. Bu iki ağ, türünde dönüşüm süreci için token emisyonu ve iade uç noktalarını barındırıyor. ethereum, kurumsal ve DeFi altyapısını sağlarken, BNB Chain daha düşük işlem ücretleri ve büyük bir aktif kullanıcı kitlesine sahip. Daha önceki altyapı, LayerZero ile geliştirilen Ondo Köprüsü aracılığıyla, iki zincir arasında birbirine eşit oranlarda 100'den fazla Ondo tokenize hisse senedi ve ETF'nin sorunsuz bir şekilde transferini mümkün kıldı. Bu nedenle, her iki ağda da türünde dönüşümün eklenmesi, ikincil piyasa alım satımı ve köprüleme zaten gerçekleşen aynı platformlara birincil piyasa erişimini genişletiyor.
Kurumlar bir blok zincirinde varlık çıkarabilir ve istedikleri takdirde bu varlıkları temel hisselerle ekonomik bağlantısını bozmadan diğerine köprüleyebilir. Bu çok ağ desteği, erişilebilir likidite havuzunu genişletir ve katılımcıların stratejilerine göre maliyet, hız veya bileşilebilirlik açısından optimize etmelerini sağlar. Çift ağ yaklaşımı, farklı blok zincirlerinin farklı kullanıcı ve sermaye profillerini çektiği daha geniş piyasa dinamiklerini yansıtır. Ethereum, tokenleştirilmiş hazine bonoları ve fonlarda hala önemli kurumsal aktiviteye ev sahipliği yaparken, BNB Chain belirli dönemlerde tokenleştirilmiş hisse senedi hacminin artan bir payını elde etmiştir.
Her iki platformda doğal olarak dönüşüm destekleyerek, Ondo, hisse senedi ürünlerini, belirli bir katılımcının ihtiyaçlarına en iyi şekilde hizmet eden ağa çekmek için konumlandırıyor. Teknik uygulama, hedef zincir ne olursa olsun, aynı Alpaca kitap-transfer altyapısını kullanır; yalnızca son token emisyon adresi değişir. Kapasite ve oran sınırları hâlâ geçerli olabilir, ancak iki büyük ağın mevcudiyeti, büyük envanterleri yöneten kurumlar için tek zincir odaklılık riskini azaltır. Genişletilmiş Ondo Stocks yol haritası ilerledikçe, ek zincirlere genişletme mümkün olmaya devam edecektir, ancak Eylül 2026 sürümü, zaten anlamlı ikincil aktiviteye sahip olan iki ağa odaklanmaktadır.
Ondo, mevcut hisse envanterini zincir üstü likiditeye dönüştürmenin, Ondo Stocks'un ikincil platformlarda daha dar spreadler ve daha derin piyasalar sağlamasını desteklediğini belirtti. Pazar yapıcıları, token envanterini daha verimli bir şekilde yenileyebildiğinde, sürekli iki taraflı piyasa teklifleri vermekte daha iyi yetenek gösterebilir. Azalmış finansman sürtünmesi, envanter tutma maliyetini düşürür ve bu da daha dar alım-satım spreadlerine yansır. Daha büyük derinlik, daha az slipajla daha büyük emirleri emer. Bu iyileştirmeler, Ondo Stocks'un zaten zamanında model aracılığıyla geleneksel borsa likiditesine bağlandığı için birikecektir: mevcut zincir üstü envanterden karşılanamayan talep, temel hisselere karşı yeni token üretimi tetikleyebilir ve fazla arz iade edilebilir.
Doğrudan türdeki kanal, akışı araştıran kurumlar için bu bağlantıyı daha sermaye verimli hale getirir. Daha fazla onaylanmış katılımcı bu yolu benimseyerek, orantılı yeni sermaye artırımları olmadan ikincil alım satım için mevcut toplam envanter artabilir. Gözlemlenebilir etkiler, katılmayı tamamlayan kurumların hacmi ve seçtikleri envanter ölçeğine bağlı olacaktır. Aktif makerların erken benimsemesi, en likit varlıklarda en belirgin spread daralmalarını üretmeyi beklenmektedir. Daha az likit tokenize edilmiş hisseler ise envanter derinliği arttıkça daha yavaş iyileşmeler gösterebilir.
Tokenlar hem merkezi platformlarda hem de dezentralize protokollerde işlem gördüğü için likidite avantajları aynı anda birden fazla pazarda ortaya çıkabilir. RWA.xyz tarafından sağlanan izleme araçları zaten dağıtılmış varlık değerini ve sahip sayısını takip ediyor; yeni bir birincil pazar yoluyla birlikte ikincil piyasa hacmindeki sürdürülebilir büyüme, sermaye verimliliği kazanımlarının daha geniş piyasa iyileştirmelerine dönüştüğünü gösterir. Yapı, her koşulda daha sıkı piyasalar garantilemez, ancak kurumsal sermayenin talebe ne kadar hızlı yanıt verebileceğini sınırlayan önceki tanımlanabilir bir sürtünmeyi ortadan kaldırır.
Nakit finanse edilen süreç, kurumun temel hisseleri zaten tutuyorsa bile, Ondo Hisse senetlerini çıkarmak için nakit veya stablecoin teslim etmesini gerektirir. Bu nakit, ilgili menkul kıymetleri edinmek veya temin etmek için kullanılır ve ardından tokenlar çıkarılır. Doğal süreç, nakit kısmını mevcut hisselerle değiştirir. Hisseler dahili transfer yoluyla taşınır ve bunlara karşı tokenlar çıkarılır. Her iki yol da nihayetinde, düzenlenmiş brokerlerde tutulan temel menkul kıymetler veya nakit transferi ile tamamen desteklenen tokenlara yol açar. Pratik fark, sermaye kullanımında ve zamanda yatmaktadır.
Nakit finanse edilen üretme, geçici bir çift maruziyet veya finansman ihtiyacı yaratabilir; türünde dönüşüm, bilançoda zaten mevcut olan envanteri kullanarak bunu önler. Her iki modelde de iade, ekonomik maruziyeti geri verir, ancak yalnızca türünde yol, ara piyasa işlemi olmadan kurumun Alpaca hesabına aynı hisseleri geri verir. Kurumlar, altta yatan hisseleri tutmadıkları zaman veya tercih ettikleri zaman nakit yolunu kullanmaya devam edebilir. Bu nedenle, iki kanal birbirini tamamlar, birbirini yerine geçirmez.
Hem nakit hem de hisse envanterlerini tutan piyasa yapıcıları, her bir basım veya geri çekme işlemi için daha düşük sürtünme yolunu seçme esnekliğine sahiptir. Zamanla, her iki seçeneğin de mevcudiyeti, kurumların göreli finansman maliyetleri, beklenen talep ve ağ koşullarına göre fiziksel ve tokenleştirilmiş formlar arasında dinamik olarak tahsis yapmasını teşvik edebilir. İki ana piyasa yolu arasındaki varlık, yatırımcıların tokenlara olan güvenini temel alan temel bir-e-bir destek ilkesini değiştirmeden, profesyonel katılımcılara sunulan araçlar setini genişletir.
22 Eylül 2026 itibarıyla, RWA.xyz, Ondo için yaklaşık 460 ürün ve 480.000'den fazla sahip adresi boyunca 3,66 milyar dolarlık dağıtılmış varlık değeri kaydetti. Bu ölçüte göre platform, Securitize'nin ardından tokenizasyon platformları arasında ikinci sırada yer alıyor. Ürün portföyü, tokenize edilmiş ABD hazine bonolarını, hisse senetlerini, ETF'leri ve ek sabit getiri ile hisse senedi stratejilerini kapsıyor. Ondo Stocks, hisse senedi ve ETF dikeyi, Ethereum'da ilk başlatılmasından bu yana önemli ölçüde büyüdü ve ardından BNB Chain'e ve köprü altyapısına genişletildi.
Tokenize edilmiş hisse senedi segmentindeki birikimli işlem hacmi, daha önceki platform güncellemelerine göre milyar dolar seviyelerine ulaşmıştır. Gerçek türde dönüşüm kanalının eklenmesi, bu yerleşik ölçek arka planında gerçekleşmektedir; bu da yeni yolun, sıfırdan başlamak yerine zaten var olan büyük bir ikincil piyasadan yararlanmasını sağlar. Platformun çok zincirli varlığı, dönüşüm özelliğinin potansiyel erişimini daha da artırır. Ethereum veya BNB Zinciri üzerinde çıkarılan tokenlar, mevcut köprü aracılığıyla hareket edebilir ve birçokları zaten cüzdanlara, muhafazakarlara ve DeFi uygulamalarına entegre edilmiştir.
Tüketim yoluyla katılan kurumsal katılımcılar, birincil basım mekanizmalarının ötesine uzanan bir dağıtım ağına erişim kazanır. Yüz binlerce tutarında sahip sayısı, talebin sadece küçük bir profesyonel masa grubuna sınırlı olmadığını göstermektedir. Geniş ürün kapsamı, çok ağ desteği ve şimdi daha sermaye verimli bir birincil pazar kanalı kombinasyonu, platformun ek kurumsal envanteri alabilmek için oransal altyapı yatırımı yapmadan pozisyonlandırır. Dağıtılan değer ve ikincil hacimdeki sürekli büyüme, verimlilik kazanımlarının ölçeklenebilir olup olmadığını pratik olarak test edecektir.
Alpaca'nın Hızlı Tokenizasyon Ağı, türünde dönüşümü mümkün kılan aracılık altyapısını sağlar. Ağ, yetkili katılımcılara, geleneksel settlement döngülerini beklemeksizin, aracılık hesaplarında tutulan menkul kıymetlere karşılık tokenleştirilmiş hisseler mint etmesini ve geri çekmesini sağlar. Hisseler, dahili defter transferi sırasında Alpaca'nın koruma sistemlerinde kalır ve mülkiyet zinciri ile düzenleyici kontroller korunur. Ondo, hisseler hesabıına ulaştığında ilgili tokenların çıkarıcısı olur. Bu ortaklık, dolayısıyla koruma ve aracılık fonksiyonlarını, tokenizasyon ve zincir üzerindeki dağıtım fonksiyonlarından ayırır ancak otomatik iş akışları aracılığıyla bunları sıkı bir şekilde birbirine bağlar.
Alpaca, ağı, tokenizasyonu gerçekleştiren üçüncü taraf ortakları desteklemek için tasarlanmış altyapı olarak tanımladı; Alpaca kendi kendine çıkarıcı olarak hareket etmiyor. Bu rol ayrımı, menkul kıymet muhafazası ve çıkarımına ilişkin düzenleyici beklentilerle uyumludur. Teknik uygulama, temel sembolü, miktarı, çıkarıcıyı, ağı ve hedef cüzdanı belirten mint ve geri çekme istekleri için API uç noktalarını içerir.
Oran sınırları ve kapasite kontrolleri, yüksek hacimli dönemlerde sistemi korur. Aynı Alpaca hesabı altyapısı, geleneksel alım satım ve tokenizasyon ağı için destek sağladığından, zaten Alpaca'da hisse senetlerini koruyan kurumlar, onaylar verildikten sonra etkinleştirmeye kıyasla nispeten kısa bir yola sahiptir. Ondo entegrasyonunda somutlaşan, satış ve yeniden satın alma döngülerine göre maliyetleri azaltma ve hızı artırma hedefi, kurumların sadece token üretimi için nakit serbest bırakmak amacıyla hisse senetlerini açık piyasada likidasyona zorlamalarına gerek kalmamasını sağlar. Sonuç olarak, geleneksel koruma ve zincir içi piyasalar arasında daha sıkı bir operasyon döngüsü ortaya çıkar.
Tokenize edilmiş hisse senedi piyasalarını araçı olan profesyonel ticaret masaları, envanterlerini çok boyutlu olarak yönetmek zorundadır: fiziksel hisseler, nakit, farklı zincirlerdeki tokenize edilmiş pozisyonlar ve fonlama oranlarına veya fırsat maliyetlerine maruziyet. Doğrudan dönüşüm kanalı, bu boyutlardan birini kısaltır. Belirli bir hisse senedinde büyük bir pozisyona sahip bir masa, zincir üzerindeki talep yükseldiğinde bir kısmını tokenlara dönüştürebilir ve talep düştüğünde geri çekebilir; bu süreçte temel varlık üzerinde açık piyasa işlemleri yapmadan.
Bu, envanter oluşturmak veya azaltmakla ilişkili işlem maliyetlerini ve piyasa etkisi riskini azaltır. Aynı zamanda geleneksel ve zincir içi platformları kapsayan delta nötr veya piyasa yapıcı defterlerini koruma yeteneğini artırır. Dönüşüm, ilk onaydan sonra otomatiklendiğinden, masalar, el ile nakit finansmanı veya sıralı satış ve satın almaları gerektiren süreçlere kıyasla daha düşük gecikme ile sipariş akışına yanıt verebilir. Masaların hem Ethereum hem de BNB Zinciri üzerinde işlem yapması durumunda avantajlar birikecektir. Envanter, daha düşük ücretli ağda üretilebilir ve gerekirse köprülenerek ya da ikincil talebin yoğun olduğu zincirde doğrudan üretilebilir.
Kapasite sınırları hâlâ pratik bir kısıt olarak kalır, bu nedenle masalar hâlâ yoğun dönemler etrafında planlama yapmak zorundadır. Bununla birlikte, güvenilir bir türdeş yolun varlığı, nakit tutulması gereken sermaye miktarı ile hisse senedi tutulması gereken miktar arasındaki dengeyi değiştirir. Sürekli basım ve iade döngüleri boyunca, finansman gecikmesindeki birikimli azalma, yüksek hacimli katılımcılar için önemli hale gelebilir. Bu yapı dolayısıyla daha sürekli ve sermaye verimli piyasa yapıcılık destekler, bu da tokenize edilmiş hisse senedi kullanıcılarının geniş ekosistemine daha dar yayılımlar ve daha derin kitaplar sağlar.
Tokenize edilmiş hisse senetleri, daha geniş gerçek dünya varlık pazarının bir parçasını temsil eder. Hisselerin tokenizasyonunun sermaye verimliliğindeki iyileştirmeler, Tahviller, kredi veya fonlar gibi diğer varlık sınıflarında benimsenebilecek yaklaşımları şekillendirebilir. Kurumlar, mevcut varlıklarını doğrudan zincir üstü forma dönüştürebildiğinde, geleneksel bilançolar ile dijital piyasaları birbirinden ayıran sürtünmeler azalır. Bu azalma, sermayenin alanlar arasında daha sorunsuz bir şekilde tahsisi teşvik eder ve tokenize edilmiş ürünlerde ikincil likiditenin büyümesini hızlandırabilir.
Ondo, dağıtılmış varlık değeri açısından büyük bir platform olarak pozisyonu nedeniyle, hisse senedi dikeyindeki operasyonel iyileştirmeler, daha geniş RWA ekosisteminde görünür olmaktadır. Diğer çıkarıcılar ve altyapı sağlayıcılar, türünde ödeme modelinin benimsenmesini gözlemleyebilir ve broker ağlarıyla benzer entegrasyonları değerlendirebilir. Bu gelişme, tokenizasyon yığını içindeki rollerin sürekli özelleştiğini de göstermektedir. Broker firmaları, koruma ve settlement altyapısını sağlar, özel çıkarıcılar token oluşturma ve blockchain üzerinde dağıtımını yürütür, ikincil pazarlar ise alım satımı sağlar.
Bu katmanlar arasında, ITN API ve dahili kitap-transfer mekanizması gibi net arayüzler, her katılımcının karşılaştırmalı gücünü odaklanarak aynı zamanda uçtan uca bir deneyim sunmasını sağlar. Daha fazla kurum katılmayı tamamladıkça, talep üzerine dönüştürülebilecek hisse envanteri hacmi artma eğilimindedir. Bu büyüme, sürdürüldüğü takdirde, ikincil alım satım için kullanılabilir tokenize edilmiş hisselerin etkin serbest dolaşımını genişletecek ve geleneksel ile zincir içi fiyat belirleme arasındaki bağlantıyı daha da sıkılaştıracaktır.
Türüne göre ödeme yolu, bazı finansal ve zamanlama engellerini azaltsa da, piyasa, operasyonel veya karşı taraf risklerini ortadan kaldırmaz. Kurumlar, dönüştürme kararından ikincil işlemlerin tamamlanmasına kadar temel hisse senetlerindeki fiyat hareketlerine maruz kalır. ITN üzerindeki kapasite sınırları, yoğun dönemlerde yeni token basımını veya iade işlemlerini geciktirebilir. Ondo veya Alpaca'da ortaya çıkabilecek teknik veya operasyonel sorunlar, dönüştürme iş akışını kesintiye uğratabilir. Düzenleyici gereklilikler, tokenları kimlerin tutabileceğini ve transfer edebileceğini hâlâ düzenlemektedir ve yargısal kısıtlamalar geçerlidir.
Müdürlüklü broker-dealer kullanımıyla hafifletilen koruma riski asla sıfır değildir. Kurumlar, pozisyonlarının geleneksel ve zincir içi bölümlerini dikkate alan güçlü risk yönetimi çerçevelerini sürdürmelidir. ITN kanalında bastırma veya geri çekme ücretlerinin olmaması yardımcı olsa da, ağ gazı, köprüleme ücretleri veya ikincil piyasa komisyonları gibi diğer maliyetler hâlâ geçerlidir. Uygunluk kısıtlamaları, yalnızca pazar katılımcılarının bir alt kümesinin kanala erişmesine izin verir. Onay kriterlerini karşılamayan firmalar, nakit finanse edilen yola veya ikincil piyasa satın alımlarına devam etmek zorundadır.
Onayların duruma göre verilmesi, katılımcı tabanının genişletilmesinin zaman alacağını da ima eder. Bu sınırlamalar, düzenleyici uyumluluğu ve operasyonel bütünlüğü koruma gerekliliğini yansıtmak amacıyla kasıtlıdır. Özellikleri değerlendiren kurumlar, sermaye verimliliği avantajlarını, operasyonel gereksinimlerle ve dönüşüm sonrası kalan artan risklerle karşılaştırmalıdır. Önemli bir envanteri işleme dahil etmeden önce hem teknolojiye hem de karşı taraflara ilişkin bağımsız incelemeler yapmak hâlâ esastır.
Eylül 2026'da doğrudan dönüştürme başlatılması, kurumsal araç setine tokenize edilmiş hisse senedi maruziyetini yönetmek için pratik bir araç ekliyor. Daha fazla onaylı firma bu özelliği etkinleştirdikçe ve anlamlı hisse stoklarını dönüştürdükçe, Ethereum ve BNB Chain üzerindeki ikincil piyasalar daha derin ve daha hızlı likiditeye sahip olacak. Bu model, kurumların varlıklarını satma veya yeniden finanse etme gerekliliği olmadan mevcut koruma ilişkilerinin blockchain üzerindeki piyasaları desteklemek için kullanılabileceğini gösteriyor. Desteklenen varlıkların sürekli genişlemesi, ekstra ağların potansiyel eklenmesi ve kapasite yönetiminin iyileştirilmesi, verimlilik kazançlarının ne kadar uzun süreceğini belirleyecektir.
RWA.xyz ve ikincil ticaret platformlarından gelen veriler, dağıtılan varlık değerlerinin ve işlem hacimlerinin birincil pazar erişimindeki iyileştirmelere nasıl tepki verdiğini sürekli olarak gözlemlemeyi sağlayacaktır. Gerçek dünya varlıklarının tokenleştirilmesinin genel yönü, tam olarak bu tür altyapı iyileştirmelerine bağlıdır: sermaye sürtünmesindeki azalmalar, geleneksel ve dijital sistemler arasındaki daha net operasyonel arayüzler ve kurumsal katılımın kontrollü genişlemesi. Ondo'nun Alpaca ile uygulaması, bu unsurların nasıl bir araya getirilebileceğine dair somut bir örnek sunar. Pazar katılımcıları, altyapı sağlayıcıları ve gözlemciler, başarı göstergesi olarak benimsenme oranlarını, spread davranışlarını ve envanter dönüşüm oranlarını izleyecektir.
Piyasa haberleri hızlı ilerliyor — ancak bunu nerede uyguladığınız da aynı derecede önemli. Bu Ekim'de KuCoin, KuCoin 5.0'ı hayata geçirerek KuCoin'i yeniden inşa edilmiş bir platforma dönüştürüyor. Sizin için gerçekten ne değişiyor:
-
Her şey için bir hesap. Eski platformlar paranızı ayrı "spot", "marjin" ve "vadeli" hesaplar arasında böler ve nedenini anlamak sizi beklerdi. KuCoin 5.0'ın birleşik hesabı bunu tamamen ortadan kaldırıyor — bir kez yatırma yapın, her şey hemen orada (şu anda yalnızca VIP'lere açık).
-
Hisse senetleri, endeksler ve mallar. KuCoin 5.0, kripto dışına küresel piyasalara genişliyor. Kripto yatayda hareket ederken hisse senedi piyasaları yükseliyorsa (veya tam tersi), fiat sistemleri için broker hesabı açıp günlerce beklemek yerine dakikalar içinde geçiş yapın.
-
Gerçek dünya varlıkları (RWA). Komoditiler gibi geleneksel varlıklara yönelik tokenleştirilmiş maruziyet, tamamen kripto hesabınızda. Küresel finanstan en hızlı büyüyen segmentlerden biri artık kurumlar için ayrılmış değil — bunlara işlem yaptığınız aynı bakiyeden erişebilirsiniz.
-
Öğrenirken kazanın. Hâlâ işlem yapmaya hazır değil misiniz? KCUSD, stablecoin'lerinizin günlük, otomatik bileşik faiz kazanmasını sağlar. Durgun yatırmanızı %4 getiriyle çalıştırmanın en hafif stresli yolu.
-
Dil bilgisi gerektirmeyen, platforma entegre edilmiş bir yapay zeka asistanı. Sorular sorun, piyasa bağlamını öğrenin, ne görüyorsanız anlayın.
-
Sizi yoran bir uygulama değil. Daha hızlı, daha temiz ve tutarlı — ilk dokunmada intuitive.
-
Güvenliği kontrol edebilirsiniz, sadece güvenmekle kalmayın. MiCAR lisanslı bir AB kurumu, Varlık Kanıtı kendiniz doğrulayabilir ve uluslararası olarak sertifikalı güvenlik (SOC 2 Type II, ISO 27001:2022).
Hesabınızı dakikalar içinde oluşturun — kripto nun nereye gittiği değil, nereye gideceği için inşa edilmiş platformda başlayın.
Paylarını tokenleştirmek isteyen kurumlar için tam olarak ne değişir?
Zaten bir Alpaca hesabında yeterli hisseleri koruyan kurumlar, bu hisseleri Ondo'nun Alpaca hesabına dahili defter transferi talep edebilir. Transfer tamamlandığında, Ondo, Ethereum veya BNB Zinciri üzerinde eşleşen Ondo Stocks token'larını çıkarır.
Şu anda türünde dönüşüm sürecini destekleyen ağlar hangileridir?
Dönüşüm işlevi Ethereum ve BNB Zinciri üzerinde canlıdır. Kurumlar, Alpaca arayüzü üzerinden bastırma isteği gönderirken hedef ağı seçer. Her iki ağda da çıkarılan tokenlar, kurumun temel hisselerle ekonomik bağlantıyı korurken bunları iki zincir arasında taşımak istemesi durumunda mevcut altyapı kullanılarak daha sonra köprülenebilir.
Hızlı Tokenizasyon Ağı dönüştürme özelliğini kim kullanabilir?
Yeterlilik, hem Ondo Finance hem de Alpaca ile aktif hesaplara sahip olan kurumları, gerekli kayıt ve uyumluluk süreçlerini tamamlayan ve Alpaca tarafından durum bazlı onay alanları sınırlar. Bu özellik, genel halka veya çift platform onay sürecini tamamlamamış varlıklara açıkmamaktadır. İlgi gösteren kurumlar, etkinleştirme talebinde bulunmak için her iki kuruluşla da iletişime geçmelidir.
Doğrudan tür dönüşümü, mevcut nakit finanse edilen basım seçeneğini yerini alıyor mu?
Hayır. Nakit finansmanlı yol hala mevcuttur. Nakit kullanmayı tercih eden veya temel hisseleri tutmayan kurumlar, bu kanal aracılığıyla mint işlemine devam edebilir. Mal karşılığı seçeneği, ilgili envanteri zaten tutanlar için daha sermaye verimli olan ikinci bir birinci pazar yolu eklemektedir.
ITN kanalı aracılığıyla mintleme veya redemption işlemiyle ilgili ücretler var mı?
Mevcut Ondo belgelerine göre, platform, Hızlı Tokenizasyon Ağı aracılığıyla Ondo hisselerini çıkarma veya iade etmek için hiçbir ücret almamaktadır. Diğer maliyetler, örneğin ağ işlem ücretleri veya geçerli ikincil pazar komisyonları, sonraki faaliyetlere bağlı olarak uygulanabilir.
Dönüşüm, Ondo Stocks tokenlarının birbirine eşit desteklenmesini nasıl etkiler?
Destek modeli değişmeden kalıyor. Doğrudan yolla çıkarılan tokenler, ABD’de kayıtlı broker-dealer’lerde tutulan ilgili temel hisselerle (veya nakit transferi) tamamen desteklenmeye devam ediyor. Dahili defter transferi, hisseleri kurumun Alpaca hesabı üzerinden Ondo’nun hesabına taşıyarak, kuyruk kaydının yeni çıkarılan tokenlere uyumlu olmasını sağlıyor.
Sorumluluk Reddi: Bu içerik yalnızca bilgilendirme amaçlıdır ve yatırım tavsiyesi oluşturmaz. Hisse senedi yatırımları risk taşır. Lütfen kendi araştırmanızı yapın (DYOR).
Sorumluluk Reddi: Bu sayfa, kolaylığınız için AI teknolojisi kullanılarak çevrilmiştir. En doğru bilgi için orijinal İngilizce versiyona bakınız.