Avusturya'da Giderilmesi Gereken Vergi
Yalnızca genel bilgi amaçlıdır — vergi, yasal veya yatırım tavsiyesi değildir. Kripto para vergilendirmesi kişisel olup değişebilir. Herhangi bir vergiyle ilgili karar vermeden önce bağımsız bir profesyonel vergi danışmanına danışmalısınız. KuCoin EU, bu makaleyi dikkatli bir şekilde hazırlamıştır, ancak bilgilerin doğru, tam veya güncel olduğunu garanti etmez ve bu bilgilere dayanarak alınan herhangi bir eylem için sorumluluk kabul etmez.
Kripto paralar üzerindeki tutulma vergisi nedir?
Avusturya'da kripto paraların vergilendirilmesini düzenleyen yeni kurallar 1 Mart 2022 tarihinden itibaren yürürlüğe girdi. Bu nedenle, yeni Avusturya vergi düzenlemelerine tam uyum sağlamak amacıyla, sizin adınıza gelir vergisini tutup Avusturya vergi makamlarına ödemekle yasal olarak yükümlüyüz.
Yeni Avusturya vergi düzenlemelerine göre, kripto para tutarları "sermaye yatırımlarından elde edilen gelir" olarak kabul edilir ve %27,5 oranında özel tutma vergisine tabidir. Bu düzenlemeler, milliyetinize bakılmaksızın Avusturya vergi rezidensisinizse uygulanır.
Avusturya'da hangi bireyler gelir vergisi kesintisine tabidir?
Avusturya'nın yeni vergi düzenlemelerine göre, KuCoin EU, Avusturya'nın vergi ikametgâhına sahip kullanıcıların kripto para gelirleri üzerinde %27,5 vergiyi hesaplamak ve tahsil etmek zorundadır.
Genellikle aşağıdaki durumlarda Avusturyalı vergi ikametgâhı olarak kabul edilirsiniz:
- Avusturya'da kalıcı bir ikametgahınız ("Wohnsitz") var veya
- Avusturya'da kalıcı bir ikametgâhınız ("gewöhnlicher Aufenthalt") vardır. Kalıcı ikametgâh, bir yerde sadece geçici olarak bulunmadığınızı gösteren koşullar altında kalındığı yerdir. Her durumda, bir takvim yılında Avusturya'da 183 günden fazla kalırsanız, Avusturya'da kalıcı bir ikametgâhınız vardır.
Genellikle aşağıdaki durumlarda Avusturyalı vergi ikametgâhı olarak kabul edilmezsiniz:
- Avusturya'da kalıcı bir evinize ("Wohnsitz") ya da alışkın olduğunuz bir ikametgâhınıza ("gewöhnlicher Aufenthalt") sahip değilsiniz ya da
- Avusturya'da İkinci Konut Yönetmeliği'ne ("Zweitwohnsitzverordnung") göre yalnızca bir ikinci konutunuza ("Zweitwohnsitz") sahipsiniz, yani yaşam ilgi merkeziniz beş yıldan uzun süre yurt dışındadır ve bu
Daire, tek başına veya diğer evsel konutlarla birlikte, bir takvim yılında en fazla 70 gün kullanılır. Evsel konut kullanım günlerinin kaydı tutulur. Ayrıca, kalıcı olarak ayrılmadığınız, tam olarak vergilendirilebilecek eş/ortakınızın evsel ikametgahı bulunmamaktadır.
Not:
Avusturya'nın kayıttan kaldırma vergisi kapsamında sayılıp sayılmadığınız nasıl belirlenir?
Kendi Sertifikasyonunuzda şunu soracaklar: Vergi İkametgahı bölümü:
Avusturyalı bir vergi ikametgâhına sahip misiniz?
-
Evet diye cevap verirseniz:
- Avusturya'nın kayıttan düşürme vergisi altına gireceksiniz.
- Vergi ikametgahınızdan biri olarak Avusturya'yı dahil etmelisiniz.
- Austrian Vergi Kimlik Numarasını (TIN) de sağlamanız gerekir.
-
Eğer "Hayır" diye cevap verirseniz:
- Avusturya'nın tutulma vergisi kapsamında olmayacaksınız.
- Vergi ikametgahınızda Avusturya yer almamalıdır, çünkü bu, cevabınızla tutarsızlık oluşturur.
Önemli: Vergi kendini tanımlama formunda sağladığınız tüm bilgilerin tam, doğru ve tutarlı olduğundan emin olun. Kendi kendinizi tanımladığınız yanıtları, doğru vergi muamelesini uygulamak için kullanıyoruz. Vergi ikamet durumunuzla ilgili herhangi bir şüpheniz varsa, vergi danışmanınıza danışmanızı öneririz. Ek bilgiler aksi yönde göstermediği sürece, genellikle kendinizi tanımlama formunuza göre size muamelede bulunacağız.
Neden Ana İkametgah Ülkesini Vergi İkametgah Yurdu olarak belirtmem isteniyor?
Kurulum sırasında önce ana ikametgah ülkenizi sağlayacaksınız, daha sonra vergi ikametgahınızın yasal yetki(ler)ini beyan edeceksiniz.
Çoğu durumda, bir kişinin ana ikametgâh ülkesi aynı zamanda vergi ikametgâhı yargı bölgelerinden biridir. Vergi kendini beyanınızın tam ve dahili olarak tutarlı olduğundan emin olmak amacıyla, belirttiğiniz ana ikametgâh ülkesinin vergi ikametgâhı yargı bölgeleriniz arasında yer alıp almadığını kontrol ediyoruz. Eğer yer almıyorsa, makul bir açıklama sunmanız ve destekleyici belgeler yüklemeniz gerekmektedir. Devam etmeden önce tüm beyanlarınızın doğru ve tutarlı olduğundan emin olmak için bilgilerinizi dikkatlice gözden geçirin.
Avusturya'nın tutulma vergisi ne zaman uygulanır?
1 Mart 2021 tarihinden itibaren edinilen kripto varlıklardan elde edilen gelirler, Avusturya'da %27,5 oranında tutulma vergisine tabidir. Vergilendirilebilir gelir, mevcut gelirleri (örneğin kredi vermeden elde edilen faiz) ve kripto alım satımdan elde edilen gerçekleşmiş karları içerir. Bu karlar, kripto varlıkların fiat para birimiyle (örneğin EUR veya USD) takas edilmesi veya bir ürün veya hizmet satın almak için (örneğin bir otel odası rezervasyonu yapılıp fatura kripto varlıklarla ödenmesi) kullanılması durumunda da ortaya çıkar.
Tüm işlemler Avusturya'nın tutma vergisine tabi midir?
Aşağıdaki işlemler vergiden muaftır:
- 1 Mart 2021 öncesi edinilen kripto paraların satışları
- Bir kripto paranın başka bir kripto para ile değiştirilmesi
- Staking, airdrop, ödüller ve hardfork
Staking sürecinde veya airdrop ve bounty olarak kazanılan kripto paraların edinim maliyeti sıfır olarak değerlendirilecektir. Bu nedenle, bu birimlerin satışı durumunda, elde edilen tüm tutar vergilendirilecektir.
1 Mart 2021 öncesi kripto para satın aldım ancak bunu 1 Mart 2021 sonrası KuCoin EU'ye yatırdım, ne olur?
Kripto varlıklarınız "Eski Stok" olarak sınıflandırılmıştır. Bu, bu varlıklardan elde edilen sermaye kazançlarının genellikle Avusturya tutulma vergisine tabi olmadığı anlamına gelir. Ancak bu varlıklardan elde edilen herhangi bir mevcut gelir (örneğin, kira faizi veya benzeri ödüller) Avusturya tutulma vergisine tabi kalır.
1 Mart 2021 tarihinde veya sonrasında kripto paralar satın aldım ve bunları KuCoin EU'ye yatırdım, ne olur?
Kripto varlıklarınız "Yeni Hisse" olarak sınıflandırılmıştır. Avusturya'nın tutulma vergisi rejimi kapsamında vergilendirilirler.
Biliniyorsa, lütfen şunları sağlayın:
- Kripto paralar ardışık olarak edinildiyse, edinim tarihi veya edinim dönemi
- Alım Maliyeti (Ödendiği tutar, EUR cinsinden dönüştürülmüş)
Önemli: Çoklu parti olarak satın alınan kripto paralar için, satın alma tarih aralığını ve harcanan toplam miktarı sağlayabilirsiniz.
1 Mart 2021 öncesi ve 1 Mart 2021 tarihinde ya da sonrasında edinilen kripto paraları içeren bir yatırma nasıl beyan edilir?
Yatırdığınız kripto paraların bir kısmını 1 Mart 2021 öncesi, bir kısmını ise 1 Mart 2021 tarihinde veya sonrasında edindiyseniz, toplam miktarı ilgili edinim dönemlerine göre ayrı ayrı girişlere bölün. 1 Mart 2021 öncesi edinilen kısm için "Mart 2021 öncesi satın alındı" seçeneğini seçin. 1 Mart 2021 tarihinde veya sonrasında edinilen kalan kısmı için ilgili edinim bilgilerini ayrı ayrı sağlayın.
Tutar ne şekilde hesaplanır?
Sermaye kazancınız, kripto para birimini elden çıkardığınızda elde ettiğiniz satış fiyatı ile o kripto para birimini elde etmek için orijinal olarak ödediğiniz maliyet (herhangi bir işlem ücretini de içerecek şekilde) arasındaki farktır. Her işlemdeki sermaye kazancının %27,5'i tutarında gelir vergisi kesintisi yapılır.
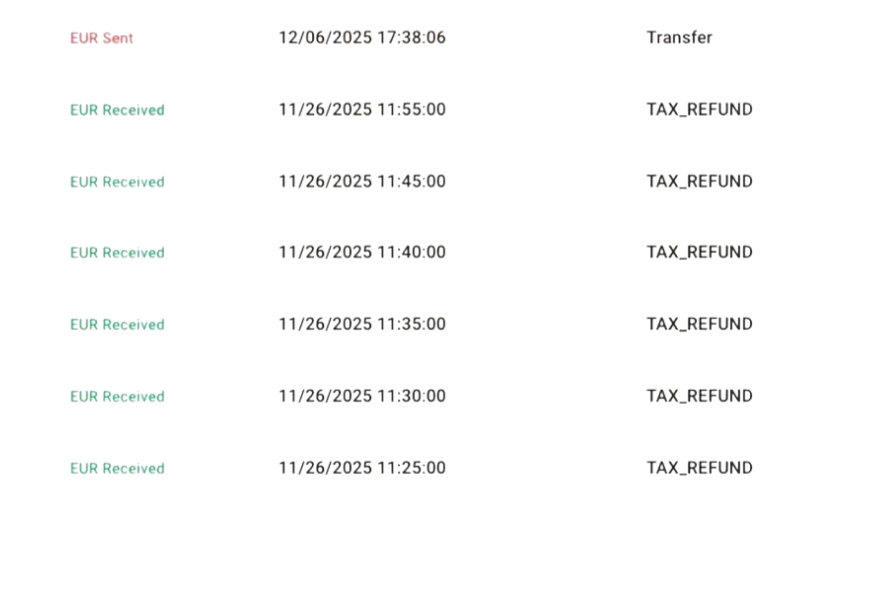
"Veri İadesi" nasıl çalışır?
Avusturya'da, kripto para birimlerinden elde edilen vergilendirilebilir gelirler genellikle %27,5'lik özel bir vergi oranına tabidir. KuCoin EU, sermaye kazancı vergisini (KESt) kesme yükümlülüğüne tabi olduğunda, vergilendirilebilir gelire ilişkin vergi, geçerli Avusturya vergi düzenlemelerine göre hesaplanacak ve kesilecektir.
Aslında ödenmesi gereken vergi, vergiyle önceden tutulandan, özellikle vergiyle ilgili edinme maliyetleri, gerçekte gerçekleşen sermaye kazançları, kayıplar ve geçerli kayıp karşılaştırma kuralları nedeniyle farklı olabilir.
Son vergi hesaplaması, gerçek sermaye kazancı vergisinden daha fazla bir miktarın tutulduğunu ortaya koyarsa, ilgili fark, uygun yasal ve vergi gereklilikleri altında müşteriye yatırılacaktır.