






Pasar kripto telah pulih dengan ketara dalam beberapa minggu terakhir. Namun, dari segi tahun ini, gambaran masih lebih terpilih. Bitcoin masih diperdagangkan sekitar 9% lebih rendah, sementara Ethereum masih mengalami tekanan yang lebih besar dengan kerugian kira-kira 24%. Pemulihan menunjukkan penstabilan dalam selera risiko, tetapi belum kepada pasaran bull baru yang meluas.
Ini menandakan perbezaan utama daripada fasa pasaran sebelumnya. Modal tidak lagi mengalir secara seimbang kembali ke sektor kripto yang lebih luas. Sebaliknya, ia berpusat di segmen-segmen yang paling cair, paling boleh diakses oleh institusi, dan paling mapan dari segi regulasi. Bitcoin memenuhi kriteria ini dengan lebih jelas berbanding mana-mana aset lain. Pasaran yang lebih luas, sebaliknya, masih terpecah-pecah dan perlu serentak menyerap permintaan risiko yang lebih lemah, bilangan token yang boleh diperdagangkan yang semakin meningkat, dan likuiditi yang tersebar secara tidak seimbang.
Akibatnya, struktur pasaran dua tingkat sedang muncul: bitcoin semakin dikumpulkan melalui ETF dan perbendaharaan korporat, manakala altcoin belum mengalami kitaran putaran klasik. Pemulihan terkini oleh itu menyembunyikan perbezaan struktur antara bitcoin sebagai aset inti institusi dan pasaran altcoin yang semakin didorong oleh pemilihan token individu.
Bitcoin: Akumulasi Bertemu Bekalan Baru yang Terhad
Dinamik ini menjadi terutama jelas apabila melihat penawaran dan permintaan. Sejak persetujuan ETF spot AS, Bitcoin telah memperoleh sumber permintaan struktural baru. Selain arus masuk ETF, syarikat-syarikat yang disenaraikan awam telah muncul sebagai pembeli tambahan, terutamanya Strategy/MicroStrategy. Permintaan ini bertemu dengan pangkalan penawaran yang terus bertumbuh hanya pada kadar yang terhad.
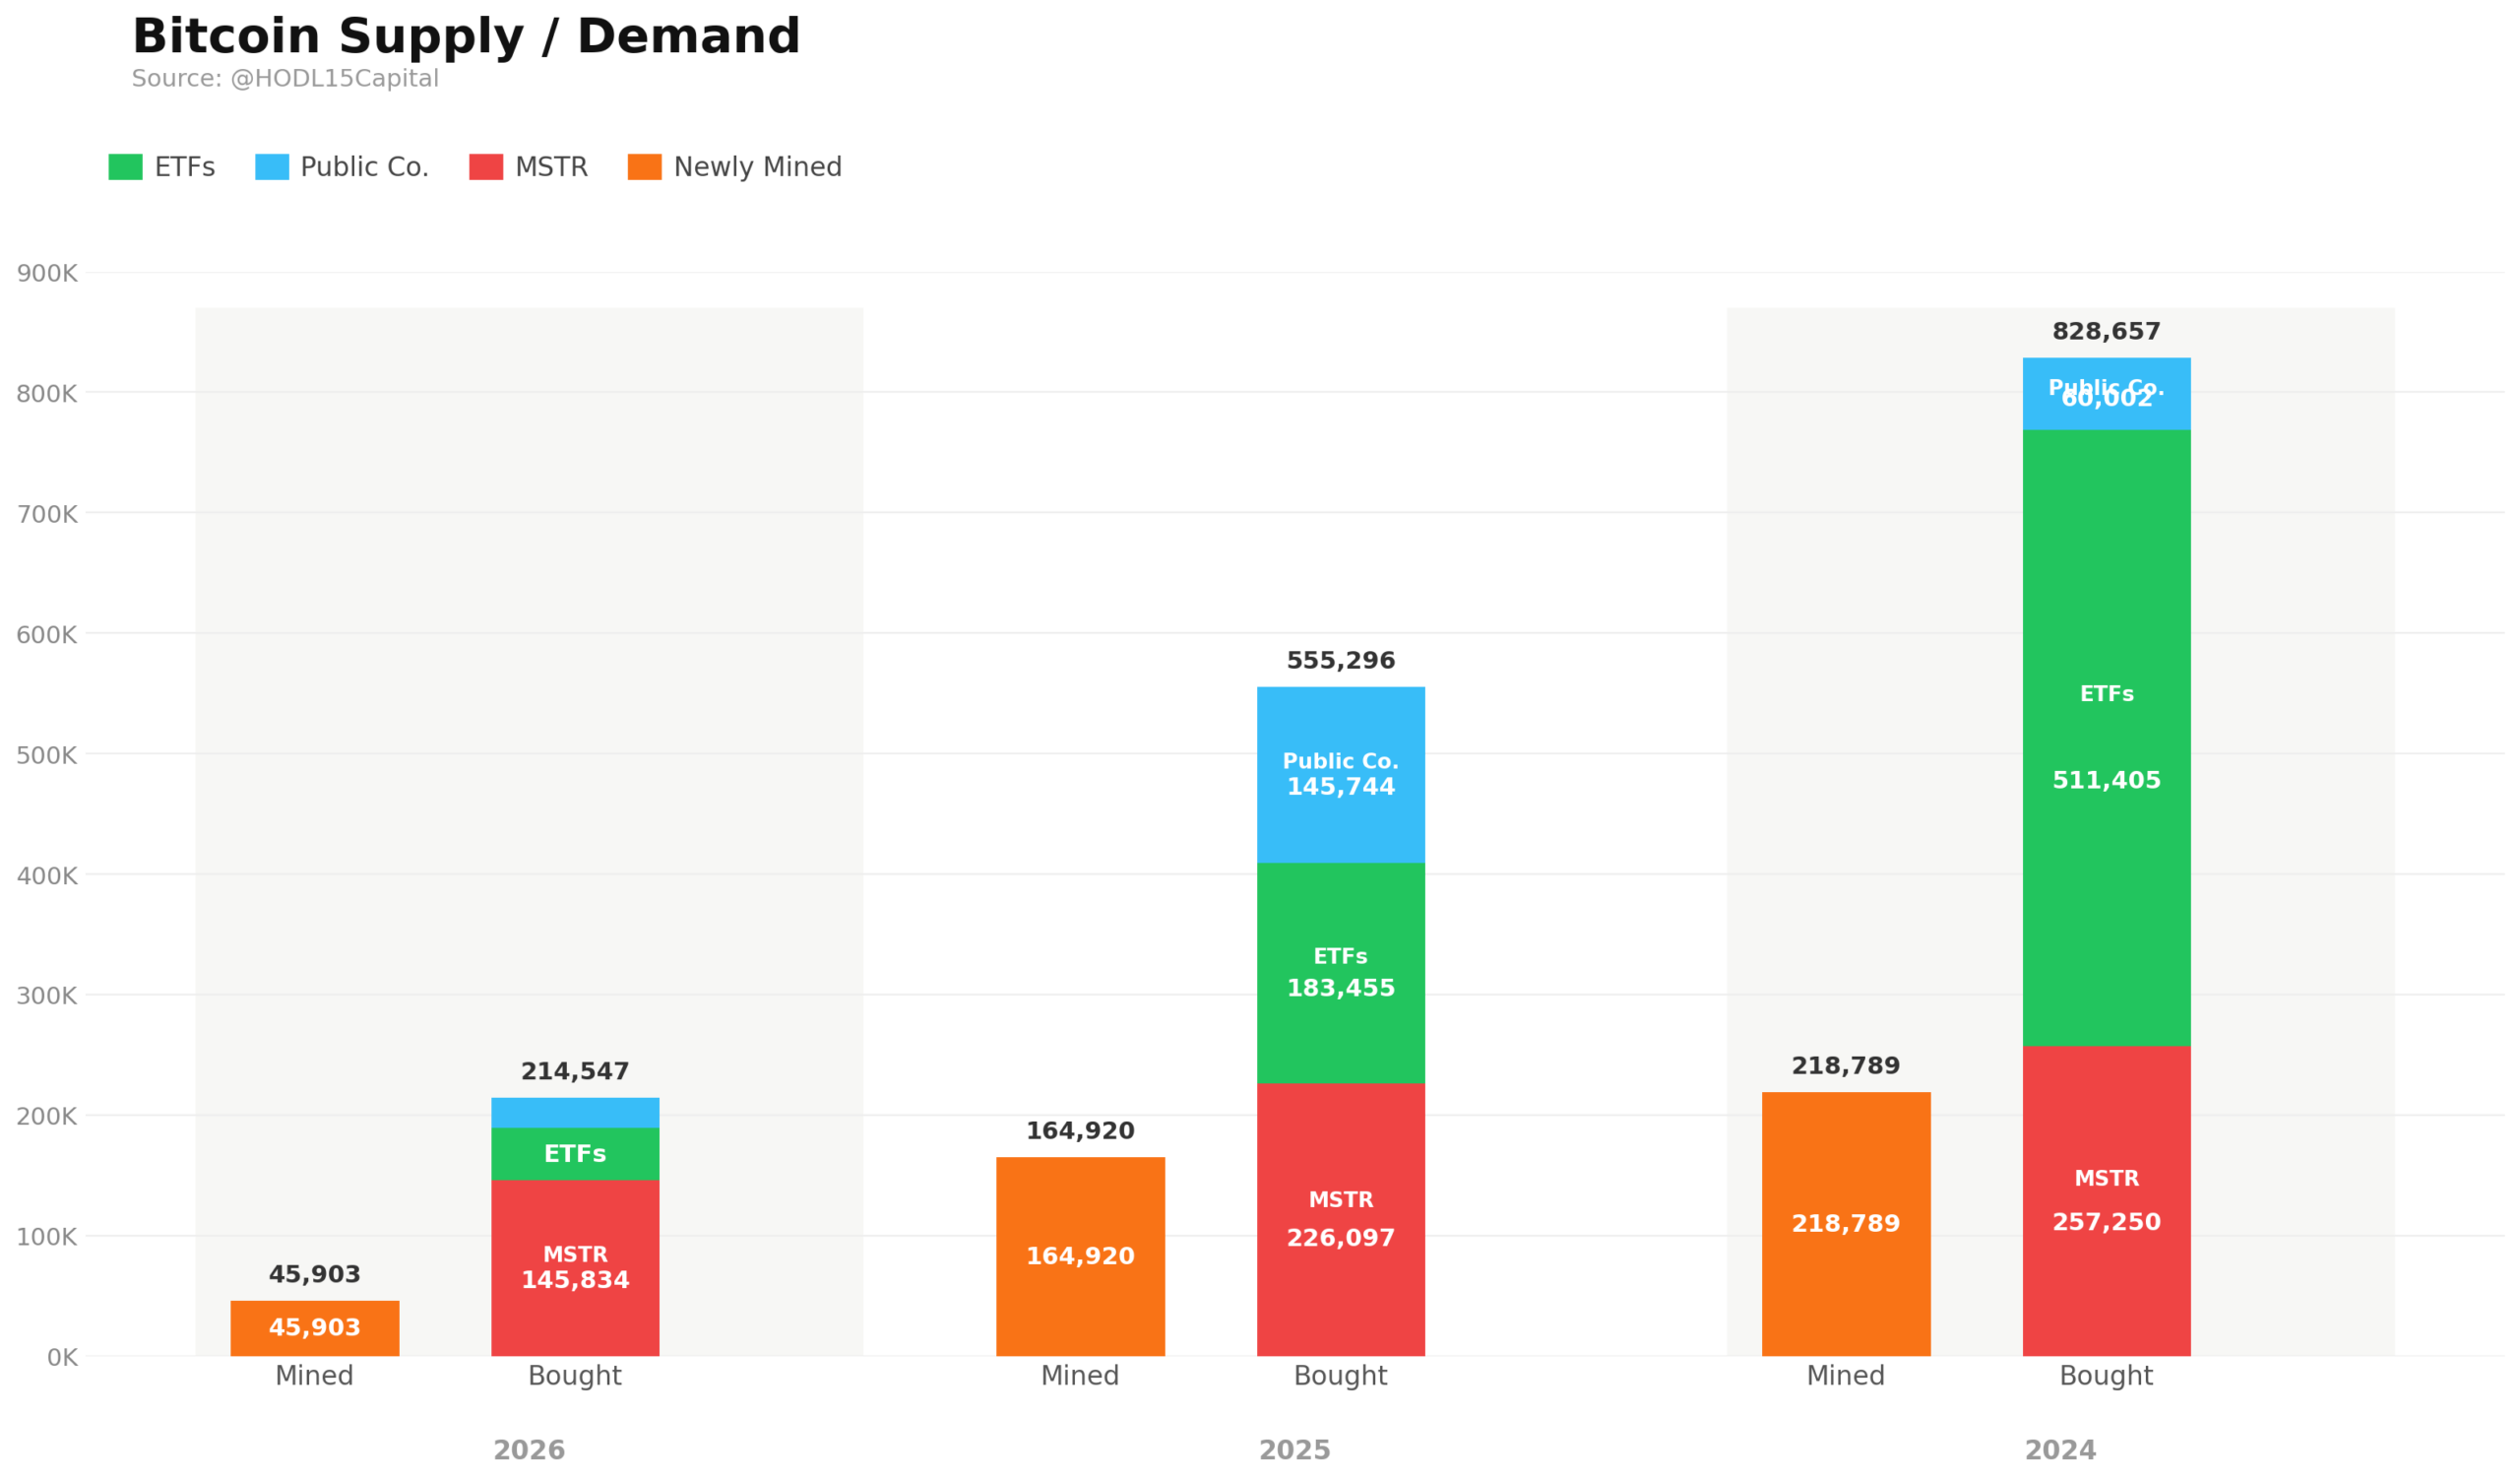
Grafik ini menggambarkan dinamika ini dengan jelas: dalam tiga tahun terakhir, permintaan daripada ETF, Strategy/MicroStrategy, dan syarikat-syarikat lain yang disenaraikan secara awam telah melebihi bekalan Bitcoin yang ditambang baharu dengan jarak yang luas. Khususnya sejak 2024, semakin jelas bahawa Bitcoin tidak hanya diperdagangkan secara spekulatif, tetapi juga diserap secara struktural. Penerbitan penambangan yang berterusan tidak lagi mencukupi untuk memenuhi permintaan ini sepenuhnya.
Angka-angka ini tidak seharusnya ditafsirkan sebagai isyarat harga jangka pendek. Namun, ia membantu menjelaskan mengapa bitcoin berkelakuan berbeza daripada sektor lain dalam persekitaran pasaran semasa. Yang penting bukan sahaja jumlah pasaran yang beredar, tetapi jumlah bitcoin cair yang benar-benar tersedia di pasaran. Seiring ETF dan perbendaharaan korporat terus mengumpulkan bitcoin, permintaan tambahan semakin perlu dipenuhi oleh pemegang sedia ada. Jika kesediaan untuk menjual tetap terhad, likuiditi pasaran boleh mengecut dengan cepat.
Akibatnya, permintaan ETF Bitcoin menjadi pendorong yang semakin penting dalam pembentukan harga. Analisis teknikal tradisional masih relevan untuk pergerakan jangka pendek, tetapi dinamik jangka menengah semakin dibentuk oleh arus modal. Bitcoin tidak hanya diperdagangkan, tetapi juga dikumpulkan secara struktural. Inilah yang membezakan fasa semasa daripada impuls pasaran yang semata-mata spekulatif.
Altcoin: Tiada Putaran Klasik, tetapi Pemecahan yang Meningkat
Perbezaan dengan pasaran altcoin masih jelas. Dalam kitaran sebelumnya, pergerakan bitcoin yang lebih kuat sering diikuti oleh peralihan ke ethereum, altcoin besar, dan akhirnya token kecil yang lebih jauh di sepanjang lengkung kapitalisasi pasaran. Sejauh ini, dinamik ini hanya kelihatan dalam skala terhad. Bitcoin masih menjadi pendorong utama pasaran, namun kekuatan relatifnya tidak lagi secara automatik menterjemahkan keuntungan meluas di seluruh sektor.
Pencapaian sepanjang tahun ini menunjukkan kepecahan ini dengan jelas. Ethereum (-24%) terus tertinggal jauh daripada Bitcoin, manakala Solana (-27%), XRP (-22%), dan Cardano (-20%) juga gagal mencapai prestasi yang diharapkan. Pada masa yang sama, beberapa penyimpang berjaya mencatat pulangan positif: TRON (+25%) dan Hyperliquid (+54%) kedua-duanya melampaui, manakala Canton Network (+7%) hanya memberikan keuntungan sederhana sepanjang tahun ini, walaupun mengalami momentum yang lebih kuat pada masa-masa tertentu sepanjang tahun. Perbezaan-perbezaan ini menunjukkan bahawa modal masih mencari peluang dalam segmen altcoin, tetapi dengan cara yang jauh lebih terpilih berbanding fasa pasaran sebelumnya.

Penyimpangan-penyimpangan ini sangat penting untuk memahami struktur pasaran semasa. Ia tidak menunjukkan musim altcoin klasik, tetapi sebaliknya menunjukkan pasaran di mana token-token individu menonjol disebabkan naratif tertentu, tren penggunaan, atau keadaan likuiditi. Hyperliquid, sebagai contoh, terus mendapat manfaat daripada kedudukannya yang kuat dalam perniagaan derivatif atas rantai, manakala TRON disokong oleh aktiviti koin stabil yang stabil. Sementara itu, Canton Network lebih berkait rapat dengan infrastruktur institusi dan naratif tokenisasi. Walaupun terdapat pemenang-pemenang terasing ini, kepelbagaian pasaran keseluruhan masih lemah.
Ethereum khususnya menonjolkan betapa mencabar persekitaran telah menjadi bagi pasaran altcoin secara keseluruhan. Walaupun berperan sebagai platform kontrak pintar terkemuka, ETH terus tertinggal jauh daripada Bitcoin sepanjang tahun ini. Ini bukan semata-mata hasil daripada satu faktor negatif, tetapi lebih merupakan refleksi kepada perubahan peruntukan modal dalam sektor ini: likuiditi tidak lagi bergerak secara automatik sepanjang lengkung kapitalisasi pasaran, tetapi sebaliknya kekal tertumpu pada aset-aset terbesar dan paling boleh diakses untuk tempoh yang lebih panjang.
Bagi altcoin, ini menciptakan ambang pilihan yang jauh lebih tinggi. Token individu masih boleh melakukan prestasi yang jauh lebih baik, tetapi mereka semakin memerlukan katalis tersendiri, sama ada melalui pertumbuhan penggunaan, penghasilan caj, likuiditi stabil, atau naratif yang menarik. Pada masa yang sama, bilangan token yang boleh diperdagangkan yang semakin meningkat memperketat persaingan untuk modal. Akibatnya, pasaran masih boleh dijadikan pelaburan, tetapi sokongannya jauh lebih kurang berbanding kitaran sebelumnya.
Permintaan BTC Institusi Berbanding Banjir Token
Fasa pasaran semasa oleh itu tidak boleh dijelaskan hanya oleh pulihan terkini. Yang penting ialah struktur di bawahnya. Bitcoin terus mendapat manfaat daripada aliran masuk ETF, pembelian perbendaharaan korporat, dan kadar pengeluaran bekalan baharu yang terhad. Sebaliknya, pasaran kripto yang lebih luas masih sangat bergantung kepada nafsu risiko, pengeluaran token yang berterusan, dan pencetus khas projek.
Permintaan ETF bitcoin oleh itu telah menjadi kekuatan penstabil yang penting dalam pasaran. Ia mencipta aliran modal berulang ke aset dengan profil jumlah bekalan yang terhad dan telus. Pada masa yang sama, pasaran altcoin harus menyerap alam semesta token yang boleh diperdagangkan yang terus membesar. Kombinasi ini membantu menjelaskan mengapa bitcoin tetap disokong secara struktur, sementara banyak altcoin terus tertinggal walaupun pemulihan pasaran yang lebih luas.
Akibatnya, pasaran kripto pada 2026 kekal semakin terpecah. Bitcoin mendapat manfaat daripada permintaan struktur dan penawaran yang terhad, sementara altcoin kekal terpecah walaupun terdapat beberapa pelaku utama yang berprestasi lebih baik. Kecuali modal bermula berpindah secara lebih lestari dari Bitcoin ke pasaran yang lebih luas, perbezaan antara prestasi Bitcoin yang terkumpul dan altcoin yang terpecah kemungkinan akan berterusan.
Pemulihan terkini oleh itu bersifat membangunkan, tetapi belum menjadi bukti pasaran bull yang luas dan baharu. Soalan utama bukan lagi sekadar sama ada pasaran bergerak naik, tetapi ke mana modal mengalir. Buat masa ini, jawapannya terus menunjukkan arah yang jelas ke arah bitcoin.