

Pons, Long, dan Hookr: Tiga Perdagangan Onchain Dengan Pekerjaan Berbeza
Pengenalan
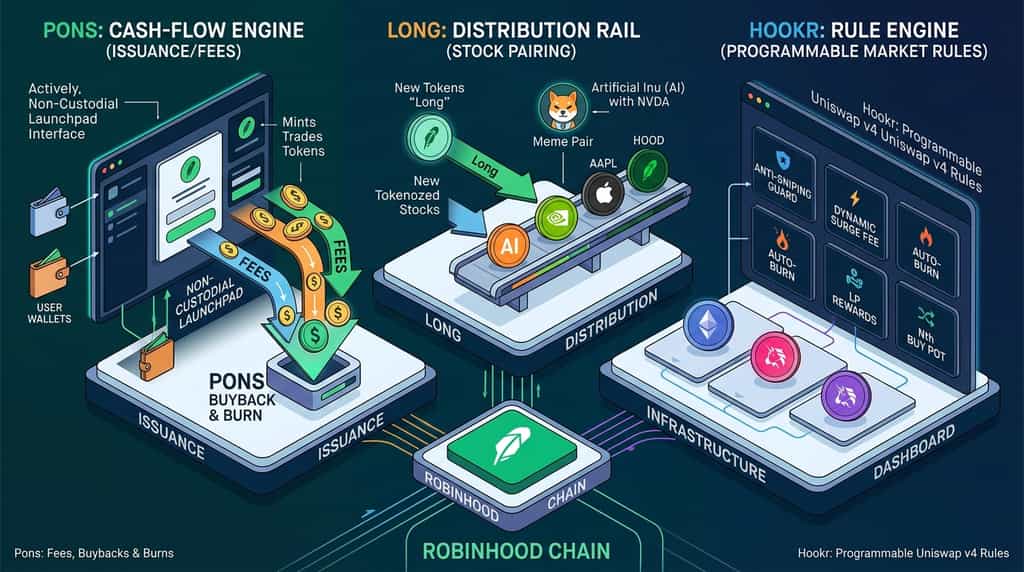
Pons, Long, dan Hookr adalah tiga perdagangan onchain yang berbeza di Robinhood Chain, bukan satu naratif dengan tiga ticker. Menurut DefiLlama, launchpad Pons merekodkan kira-kira $123,97 juta dalam yuran selama 30 hari dan kira-kira $188,25 juta dalam yuran kumulatif, manakala CoinMarketCap menunjukkan PONS hampir pada kapitalisasi pasaran $268,92 juta selepas tertinggi sepanjang masa $0,9683 pada 5 September 2026. Pons mengubah penerbitan token tanpa kebenaran menjadi arus tunai protokol dan menghantar sebahagian daripada aktiviti itu ke arah pembelian semula dan pembakaran PONS. Long menggabungkan token baru dengan saham yang ditokenisasi supaya aliran meme boleh menyebarkan likuiditi saham. Hookr menjual peraturan pasaran Uniswap v4 yang disesuaikan — anti-sniping, yuran dinamik, pembakaran automatik, dan ganjaran LP — yang tidak ditetapkan pada tahap kolam oleh lengkung pelancaran standard.
Pembeli yang membeli ketiga-tiga sebagai pertaruhan Robinhood Chain yang sama sedang mencampurkan token arus tunai, token pengagihan, dan token infrastruktur. Tugas-tugas ini berbeza paling jelas apabila isipadu menurun.
Apakah Tugas Sebenarnya Pons, Long, dan Hookr?
Pons, Long, dan Hookr membahagikan perdagangan Robinhood Chain kepada penerbitan, agihan saham, dan peraturan pasaran yang boleh diprogramkan. Mereka berkongsi satu rantai. Mereka tidak berkongsi model perniagaan.
Robinhood Chain ialah layer-2 Ethereum dalam keluarga Arbitrum Orbit. Aktiviti awam berskala melalui musim panas 2026, dan aplikasi tanpa kebenaran boleh dilancarkan tanpa komiti senarai Robinhood Markets. Reka bentuk itu menghasilkan perlumbaan launchpad, bukan token rasmi tunggal. Pons ialah launchpad tanpa kuasa pengurusan. Pengumuman senarai KuCoin pada 27 Ogos 2026 menggambarkannya sebagai platform yang membenarkan pengguna melancarkan dan membuat perdagangan daripada dompet mereka sendiri, tanpa kuasa pengurusan aset pengguna oleh platform. Long, di long.xyz, melancarkan token berdasarkan token saham Robinhood, bukan hanya berdasarkan ETH. Hookr, di hookr.fun, ialah infrastruktur modular untuk menyusun hook Uniswap v4, termasuk pada token yang sudah diperdagangkan.
Analis Haotian membentuk pembahagian pada 4 Oktober 2026 sebagai divergensi fasa. Pons menang dan kalah berdasarkan data aktiviti. Panjang adalah rel distribusi yang aset sebut harganya adalah saham yang ditokenkan, manakala permintaan masih sebahagian besar permintaan meme. Hookr ialah lapisan peraturan yang tidak disediakan oleh lengkung yang lebih ringkas. Framing itu adalah pendapat, bukan ramalan harga. Ia berguna kerana ia memaksa definisi tugas sebelum perbandingan ticker.
Ujian praktikal ialah apa yang berlaku jika penerbitan spekulatif turun. Token beli semula memerlukan yuran. Launchpad pasangan saham memerlukan orang yang masih ingin memiliki saham sebagai sisi lain kolam. Pasar hook memerlukan pembina yang akan membayar untuk peraturan selepas lilin pertama. Itu adalah mod kegagalan yang berbeza.
|
Dagang
|
Pekerjaan utama
|
Apa yang ditautkan kepada token tersebut
|
Kelemahan utama
|
|
Pons (PONS)
|
Penerbitan token berkos rendah dan penangkapan yuran
|
Yuran protokol digunakan untuk pembelian semula dan pembakaran
|
Data aktiviti boleh berbalik dan memberi tekanan kepada gelung pembelian semula yang sama
|
|
Panjang (AI dan alur platform)
|
Agihkan saham tertokenisasi melalui pasangan meme
|
Cairan token saham dan token komuniti seperti Artificial Inu
|
Sokongan saham-sebagai-LP lebih nipis berbanding naratif taburan
|
|
Hookr (HOOKR)
|
Peraturan pasaran Uniswap v4 yang boleh diprogramkan
|
Perkongsian caj hook digunakan untuk membeli balik dan membakar HOOKR
|
Pengambilan dan masa, bukan isipadu hari pertama
|
Bagaimana Pons Menukar Isi Volume Pelancaran Menjadi Token?
Pons menukar aktiviti pelancaran dan pertukaran menjadi permintaan PONS sahaja, sementara yuran kekal cukup besar untuk membiayai pembelian semula. Mekanisme ini ringkas. Ketergantungannya tidak.
Pons membenarkan pengguna mencipta token dan membuka kolam tanpa komiti senarai atau penyedia likuiditi profesional. Pengguna menandatangani pelancaran dan perdagangan daripada dompet mereka sendiri. Pasar awal V1 menggunakan yuran dagangan 1 peratus, dengan dokumen projek menggambarkan bahagian pencipta 70 peratus dan bahagian protokol 30 peratus, dengan 80 peratus daripada bahagian protokol diarahkan ke pembelian PONS di pasaran terbuka yang dihantar ke alamat pembakaran. V2 kemudian membenarkan token bergraduasi dipasangkan dengan token saham seperti Nvidia, Apple, dan Robinhood, yang membawa Pons lebih dekat kepada perdagangan pengagihan saham tanpa mengubah rekabentuk arus tunai asalnya.
Menurut CoinMarketCap, PONS baru-baru ini diperdagangkan dekat $0.395, dengan kapitalisasi pasaran sekitar $268.92 juta, volume 24 jam sekitar $46.13 juta, dan jumlah beredar sekitar 680.17 juta. Halaman yang sama mencatat tertinggi sepanjang masa sebanyak $0.9683 pada 5 September 2026, sekitar 59 peratus di atas sebut harga kemudian, dan terendah sepanjang masa sebanyak $0.003783 pada 17 Julai 2026. Kapitalisasi pasaran dan nilai sepenuhnya terdilusi berada di atas satu sama lain dalam gambaran itu, jadi jumlah yang kelihatan sudah merupakan jumlah yang boleh diperdagangkan. Ini menghilangkan beban pembukaan. Ia tidak menghilangkan risiko aliran.
Menurut DefiLlama, Pons menunjukkan kira-kira $123,97 juta dalam yuran 30 hari, kira-kira $9,92 juta dalam yuran 7 hari, kira-kira $1,07 juta dalam yuran 24 jam, kira-kira $20,7 juta dalam pendapatan 30 hari, dan kira-kira $188,25 juta dalam yuran kumulatif. Pada awal September, yuran harian yang dilacak oleh DefiLlama dilaporkan mendekati $5,95 juta pada hari puncak, sebentar mengungguli Pump.fun. Kesenjangan antara hari puncak itu dan hari kemudian sebanyak $1,07 juta adalah seluruh hujah Pons dalam satu perbandingan. Penerbitan boleh murah. Mengekalkan lingkaran pembelian semula tidaklah murah.
Apa Itu Long yang Cuba Mendistribusikan Lebih Daripada Sebuah Meme?
Long adalah pelancar pengagihan saham yang permintaan utamanya masih datang daripada perdagangan meme. Token saham adalah aset sebut harga. Ia belum membuktikan bahawa pembeli menginginkan saham tersebut.
long.xyz melancarkan token baru berdasarkan token saham Robinhood. Framing sendiri oleh pasukan adalah penggabungan aset dunia nyata dengan meme dan koin komuniti. Artificial Inu, ticker AI, adalah pasaran rujukan: ERC-20 yang dilancarkan melalui Long pada 14 Julai 2026, dipasangkan dengan token saham Nvidia bukan hanya dengan ETH. Kontraknya di Robinhood Chain ialah 0x2e8c31162b855a2ffa90f6f8634643ad6f111e18. Perihalan projek jelas bahawa AI tidak mewakili ekuiti Nvidia, tidak memberikan hak pemegang saham, dan tidak memberikan hak penukaran automatik kepada pemegang.
Menurut sebut harga yang disusun oleh CryptoSlate berdasarkan sumber CoinMarketCap pada 3 Oktober 2026, AI diperdagangkan dekat $0.14, dengan kapitalisasi pasaran sekitar $136.04 juta dan volume 24 jam sekitar $14.76 juta, pada jumlah edaran dekat 1 bilion. Halaman kolam GeckoTerminal pada tempoh yang sama menunjukkan kapitalisasi pasaran dekat $125.85 juta. Perbezaan ini adalah normal untuk token yang likuiditi terdalamnya berada di atas rantai. Kedua-dua pembacaan ini menempatkan AI jauh di bawah kawasan kira-kira $200 juta yang dilaporkan pada puncak September, dan jauh di bawah PONS.
Kemas kini syarikat Long adalah sumber yang tepat untuk aliran platform, dan ia besar. Pada 2 September 2026, projek itu melaporkan lebih daripada $425 juta dalam volum saham tertokenisasi dalam 24 jam dan sekitar $12 juta dalam jumlah nilai terkunci saham, digambarkan sebagai kira-kira 20 peratus likuiditi saham onchain pada masa itu. Pada 7 September, volum kumulatif dilaporkan melebihi $1 bilion, dengan pasukan menganggarkan sekitar 15 peratus volum saham tertokenisasi di bursa terdesentralisasi sejak pelancaran Robinhood Chain dan sekitar 10 peratus likuiditi saham. Pada 25 September, Long meluaskan model melalui LONG 500, menghubungkan kolam meme-dan-saham di seluruh set yang dinyatakan lebih daripada 70 saham tertokenisasi, dengan aliran yuran yang bertujuan kepada cadangan yang lebih luas berbanding pasangan Nvidia tunggal.
Mengapakah Hookr naik ketika launchpad yang lebih ringkas menjadi sejuk?
Tugas Hookr ialah set peraturan pada kolam, bukan kelajuan pelancaran. Itulah sebabnya ia boleh menjadi penting selepas Pons dan Long telah mengeluarkan token.
Menurut kemas kini produk Hookr sendiri, sistem semasa membenarkan pasukan menetapkan peraturan tersuai untuk mana-mana pasaran di Robinhood Chain, termasuk aset dunia nyata, dan bukan hanya untuk pelancaran baharu. Token yang sudah diperdagangkan, termasuk token dari Pons atau pools.trade, boleh membuka kolam Hookr dan mengurus likuiditi di bawah peraturan yang dipilih komuniti. Sebuah kolam membentuk blok hook semasa penciptaan. Lima blok yang aktif ialah caj surge, pengawal pelancaran, pembakaran automatik, ganjaran LP, dan bekas pembelian ke-N. Sebuah kolam boleh membentuk sehingga lapan blok, dan peraturan adalah tetap sepanjang hayat kolam tersebut.
Reka bentuk yuran adalah kontras paling bersih dengan lengkung launchpad rata. Yuran LP Uniswap v4 asas keseluruhannya diberikan kepada penyedia likuiditi dalam julat. Yuran cangkuk pilihan secara lalai ditujukan kepada 80 peratus — LP, pencipta, bekas, atau pembakaran, bergantung pada blok — dan 20 peratus bahagian protokol, dengan had 50 peratus. Hookr menyatakan bahawa tiada yuran protokol rata, dan bahagian protokol digunakan untuk membeli semula dan membakar HOOKR. Pelancaran token baharu dibuka pada penilaian tetap 2.5 ETH, atau setara dalam sebut harga yang dipilih. Tetingkap pengawal boleh membatasi likuiditi kepada kedudukan pendiri, cukai snipe boleh dikenakan semasa tetingkap itu, dan pembelian pertama dibataskan kepada 5 peratus jumlah pasokan. Batasan-batasan ini kelihatan sebelum menandatangani. Ia bukan jaminan keuntungan.
HOOKR itu sendiri lebih kecil berbanding dua perdagangan lain. Bacaan Blockscout untuk kontrak 0x18E674231A58c239Dc7DaeDcffE15Ec3A24cff5c menunjukkan harga hampir $0.0122, kapitalisasi pasaran beredar hampir $12.2 juta, jumlah total 1 bilion, dan kira-kira 7,700 pemegang. Pemantau lain mencatat pembacaan kapitalisasi pasaran yang lebih tinggi dalam tempoh yang sama. Dalam mana-mana kes, HOOKR adalah token infrastruktur yang dihargakan berdasarkan pengambilan, bukan berdasarkan asas yuran sembilan angka. Hookr juga menyatakan bahawa kontrak profil piawai telah disahkan, dan tiada audit pihak ketiga. Itu adalah pengungkapan penting, bukan catatan kaki.
Bagaimana Pedagang Harus Membandingkan Tiga Perdagangan Onchain Ini?
Perbandingan yang betul ialah pekerjaan, bukti arus tunai, dan mod kegagalan — bukan tiker mana yang bergerak lebih banyak minggu lepas. Dalam ujian-ujian itu, Pons mempunyai yuran, Long mempunyai cerita pengagihan, dan Hookr mempunyai enjin peraturan.
Pons adalah satu-satunya di antara ketiganya yang mempunyai siri yuran DefiLlama dalam julat 30 hari berangka sembilan digit. Itu menjadikan PONS sebagai pelaburan aktiviti yang paling bersih, dan paling terdedah kepada perlambatan yuran. Long telah melaporkan jumlah volume saham kumulatif melebihi $1 bilion dan ekspansi LONG 500 meliputi lebih daripada 70 token saham, tetapi kapitalisasi pasaran AI yang hampir $136 juta pada bacaan CoinMarketCap 3 Oktober adalah penilaian meme yang berdiri di atas sebut harga saham. Hookr mempunyai peraturan pertukaran yang paling eksplisit dan asas yuran yang paling kurang terbukti, dengan kapitalisasi pasaran Blockscout hampir $12 juta.
Kedudukan tindih mudah dilebih-lebihkan. Seorang pedagang boleh panjang PONS kerana yuran DefiLlama kekal tinggi, tidak peduli AI kerana sebut harga saham bukan ekuiti, dan awal pada HOOKR kerana hook pasca-lancar baru sahaja bermula melekat pada token yang sedia ada. Itu adalah tiga teksi. Satu keranjang “ekosistem Robinhood Chain” menyembunyikan konflik: jika penerbitan melambat, Pons dan Long boleh melemah bersama, sementara kes relatif Hookr bergantung pada pembina yang kekal walaupun isipadu meme tidak.
Tiga salah faham patut dihapuskan sebelum menentukan saiz perdagangan.
Pertama, tiada token ini dikeluarkan oleh Robinhood Markets. Pons, Long, dan Hookr adalah aplikasi pihak ketiga di rantai tanpa kebenaran. Rangkaian deposit Robinhood Chain bukan akaun perantara Robinhood.
Kedua, pasangan token saham bukanlah saham. AI yang dipasangkan dengan Nvidia tidak memberikan hak pemegang saham Nvidia. Kemampuan Hookr untuk menggunakan saham yang ditokenkan sebagai aset sebut harga tidak mengubah fakta itu.
Ketiga, pembelian semula bukanlah peg. Pons menghala yuran protokol ke arah pembakaran. Hookr menghala bahagian yuran hook ke arah pembakaran HOOKR. Kedua-duanya menjadi tidak relevan jika aliran asas berhenti. Tiada mekanisme yang mengharuskan pembuat pasaran untuk menawar token pada harga terakhir.
|
Semak
|
Pons
|
Panjang
|
Hookr
|
|
Bukti untuk menanggung
|
Yuran DefiLlama dan float CoinMarketCap
|
Isi saham yang dilaporkan oleh projek dan likuiditi AI
|
Peraturan onchain, kontrak yang disahkan, bahagian pembakaran HOOKR
|
|
Skala terkini
|
Kapitalisasi pasaran sekitar $268,92 juta; sekitar $123,97 juta dalam yuran 30 hari
|
AI mendekati $136 juta; jumlah stok kumulatif platform dilaporkan melebihi $1 bilion
|
Pasaran Blockscout hampir $12.2 juta
|
|
Apa yang memecahkan tesis
|
Penurunan caj dan kekecewaan pembelian semula
|
Perhatian meme meninggalkan sebut harga saham
|
Hook tidak diambil selepas pelancaran
|
Melampaui Headline: Apa yang Dimaksud KuCoin 5.0 Bagi Anda
Berita pasaran bergerak pantas — tetapi tempat anda bertindak atasnya sama pentingnya. Pada Oktober ini, KuCoin melancarkan KuCoin 5.0, mengubah KuCoin menjadi platform yang dibina semula. Berikut adalah perubahan yang sebenarnya berlaku untuk anda:
-
Satu akaun untuk segalanya. Platform lama memisahkan dana anda ke dalam akaun "spot", "margin", dan "niaga hadapan" yang berasingan dan mengharapkan anda memahami mengapa. Akaun Bersepadu KuCoin 5.0 menghilangkan semua itu — deposit sekali sahaja, dan semuanya akan tersedia secara langsung (hanya tersedia untuk VIP pada masa ini).
-
Saham, indeks, dan komoditi. KuCoin 5.0 mengembangkan diri melampaui kripto ke pasaran global. Apabila kripto bergerak mendatar dan ekuitas meningkat (atau sebaliknya), anda boleh berpindah dalam minit sahaja, bukannya membuka akaun broker dan menunggu berhari-hari untuk saluran fiat.
-
Aset dunia nyata (RWA). Paparan yang ditokenkan terhadap aset tradisional seperti komoditi, secara langsung di akaun kripto anda. Salah satu segmen yang tumbuh paling pantas dalam kewangan global kini tidak lagi dicadangkan untuk institusi — anda boleh mengaksesnya daripada baki yang sama yang anda gunakan untuk perdagangan.
-
Hasilkan sambil belajar. Belum bersedia untuk berdagang? KCUSD membolehkan koin stabil anda menghasilkan faedah harian yang auto-kompaun. Cara paling tenang untuk menjadikan deposit anda yang menganggur bekerja untuk mendapatkan pulangan 4%.
-
Pembantu AI dalam bahasa yang mudah. Tanya soalan, dapatkan konteks pasaran, fahami apa yang anda lihat — terbina dalam platform, tiada jargon diperlukan.
-
Sebuah aplikasi yang tidak membanjiri. Lebih pantas, lebih bersih, dan konsisten — intuitif sejak sentuhan pertama, bukan selepas tutorial.
-
Keselamatan yang boleh anda semak, bukan sekadar percaya. Entiti EU berlesen MiCAR, Proof of Reserves yang boleh anda semak sendiri, dan keselamatan bersijil antarabangsa (SOC 2 Type II, ISO 27001:2022).
Cipta akaun anda dalam beberapa minit — dan mula di platform yang dibina untuk masa depan kripto, bukan tempat ia bermula.
Kesimpulan
Pons, Long, dan Hookr menjawab tiga soalan berbeza dalam rantai yang sama. Pons bertanya berapa banyak volume caj yang boleh ditangkap oleh launchpad tanpa kebenaran, dan sama ada volume itu terus membiayai pembelian semula PONS. Volume caj DefiLlama sebanyak kira-kira $123,97 juta dalam 30 hari dan $188,25 juta dalam jumlah kumulatif menjadikan soalan ini boleh diukur, manakala penurunan CoinMarketCap dari tertinggi 5 September sebanyak $0,9683 kepada kira-kira $0,395 menunjukkan data yang sama boleh menetapkan semula harga token dengan cepat. Long bertanya sama ada aliran meme boleh mendistribusikan saham yang ditokenisasi. Kemas kini projek dengan jumlah volume saham kumulatif melebihi $1 bilion, dan kapitalisasi pasaran AI yang hampir $136 juta, menggambarkan satu eksperimen distribusi sebenar yang masih bergantung pada perhatian. Hookr bertanya sama ada peraturan kolam — jendela pengawal, caj lonjakan, pembakaran automatik, ganjaran LP — boleh diproduksikan selepas pelancaran. Dokumentasinya sendiri menyatakan ya. Kapitalisasi pasaran Blockscout kira-kira $12 juta menunjukkan pasaran belum membayar untuk jawapan itu.
Pengambilan berguna ialah pemisahan. Perlambatan caj memberi kesan terlebih dahulu kepada Pons. Perlambatan meme memberi kesan kepada token yang disenaraikan saham Long, walaupun naratif saham kekal utuh. Perlambatan hook memberi kesan kepada Hookr walaupun isipadu Pons kembali. Pedagang yang ingin eksposur satu Robinhood Chain seharusnya memilih kerja yang boleh mereka jamin, bukan ticker yang berkongsi headline.
Soalan Lazim
Adakah PONS token rasmi Robinhood?
No. PONS ialah token bagi Pons, sebuah launchpad bukan milik pihak ketiga yang dilancarkan di Robinhood Chain. Robinhood Markets tidak mengeluarkannya. Senarai KuCoin menggambarkan Pons sebagai platform untuk pelancaran dan perdagangan berdasarkan dompet, bukan sebagai produk Robinhood.
Adakah pembelian Artificial Inu memberikan eksposur terhadap saham Nvidia?
Bukan. AI adalah token komuniti yang dilancarkan melalui Long dan dipasangkan dengan token saham Nvidia. Perihalan projek menyatakan bahawa ia tidak mewakili ekuiti Nvidia, tidak memberikan hak pemegang saham, dan tidak mencipta hak penukaran automatik.
Bolehkah kolam Hookr mengubah peraturan yuran selepas pelancaran?
Tidak. Hookr menyatakan bahawa peraturan ditetapkan semasa penciptaan kolam, di-hash ke dalam registri, dan ditegakkan pada pertukaran dan penambahan likuiditi. Profil adalah tidak boleh diubah. Mekanik baharu memerlukan profil baharu dan kolam baharu, bukan suntingan pentadbir terhadap pasaran terbuka.
Adakah pembelian semula Pons atau Hookr menjamin dasar harga?
Pons mengarahkan sebahagian yuran protokol kepada pembelian dan pembakaran PONS. Hookr mengarahkan 20 peratus secara lalai daripada yuran pancing pilihan kepada pembelian dan pembakaran HOOKR. Kedua-dua aliran ini meningkat mengikut aktiviti. Tiada satupun merupakan simpanan penebusan atau tawaran kontrak.
Penafian: Artikel ini hanya untuk tujuan maklumat dan tidak merupakan nasihat kewangan, undang-undang, atau pelaburan. Sentiasa lakukan penyelidikan anda sendiri sebelum berinteraksi dengan aset digital.
Penafian: Halaman ini telah diterjemahkan dengan menggunakan teknologi AI untuk keselesaan anda. Untuk mendapatkan maklumat yang paling tepat, rujuk kepada versi bahasa Inggeris asal.