

Kepulangan Treasuri 30 Tahun Mencapai 5.33%, Tertinggi Sejak 2007: Apa Maknanya Terhadap Saham, Bitcoin, dan Emas
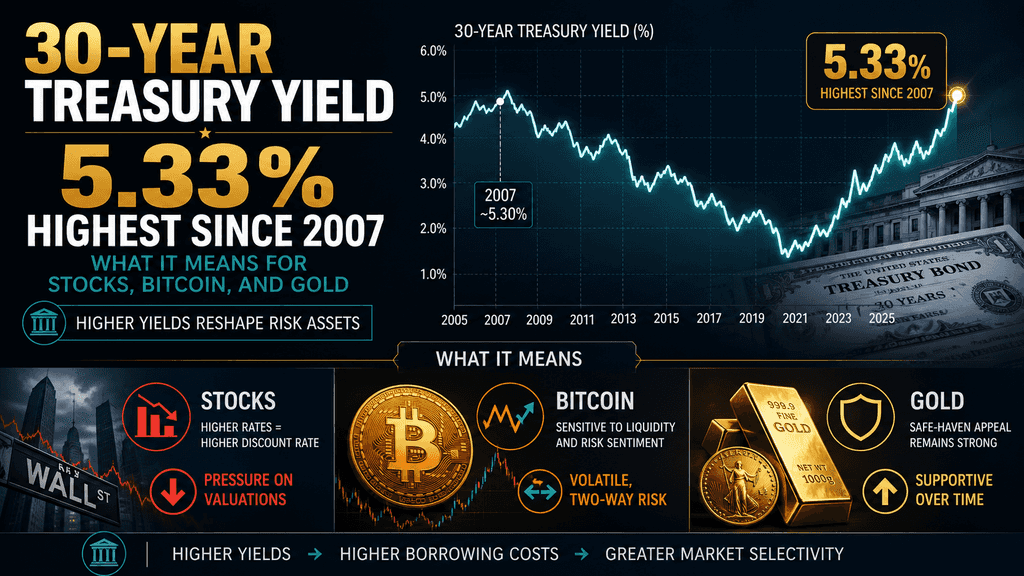
Pendapatan Perbendaharaan Mencapai Tertinggi 19 Tahun Sebagai Kos Hutang yang Meningkat Memberi Tekanan Terhadap Saham dan Bitcoin
Yield obligasi 30 tahun AS mengalami peningkatan signifikan, naik ke level mengesankan 5.33% pada 18 Ogos 2026. Kenaikan ketara ini menandakan tahap tertinggi sejak Jun 2007, menurut data terkini. Lonjakan yield ini menunjukkan permintaan yang semakin meningkat daripada pelabur untuk kompensasi yang lebih tinggi, didorong oleh inflasi yang berterusan tinggi, penerbitan hutang kerajaan yang besar, dan persaingan yang meningkat daripada pinjaman korporat, terutamanya yang berkaitan dengan keperluan infrastruktur yang sedang berkembang pesat dalam bidang kecerdasan buatan. Risiko geopolitik yang timbul daripada konflik berterusan antara AS dan Iran turut menyumbang kepada situasi ini, kerana ketegangan ini terus mengekalkan harga minyak pada tahap tinggi, secara konsisten di atas $90 sebatang. Pergerakan yield ini memperluaskan jualan obligasi global yang lebih luas, dengan yield di ekonomi utama lain, termasuk Jepun, Jerman, dan Perancis, juga mencapai tahap tertinggi dalam beberapa tahun, menunjukkan trend yang meluas di pasaran obligasi.
Data ekonomi terkini dari AS telah lebih lemah daripada dijangka, yang telah melemahkan harapan jangka pendek mengenai kemungkinan kenaikan kadar oleh Federal Reserve. Namun, walaupun data yang lebih lemah ini, hasil jangka panjang terus meningkat. Trend ini menunjukkan bahawa peserta pasaran semakin memfokuskan perhatian pada isu fiskal struktural dan premium tempoh, yang mempengaruhi harapan mereka terhadap kadar faedah masa depan. Hasil jangka panjang yang tinggi mempunyai implikasi besar terhadap ekonomi. Ia meningkatkan kos peluang yang berkaitan dengan memegang aset tanpa hasil, seperti tunai atau beberapa komoditi, sambil secara serentak meningkatkan kos pinjaman di pelbagai sektor ekonomi. Dinamik ini mencipta tekanan jangka pendek terhadap penilaian ekuiti dan bitcoin, kerana pelabur menilai semula kesediaan mereka terhadap risiko berdasarkan kenaikan hasil. Pada masa yang sama, kesan terhadap emas adalah campur aduk, kerana pelabur menimbang manfaat pelindung inflasi berbanding latar belakang kadar faedah sebenar yang lebih tinggi, yang boleh mengurangkan daya tarikan emas sebagai aset pelindung yang selamat.
Ketegangan geopolitik dan harga minyak mendorong lonjakan imbal hasil terkini
Perbincangan yang terhenti untuk mengakhiri konflik AS-Iran dan tamatnya perjanjian gencatan senjata sementara menyebabkan harga minyak naik, dengan minyak Brent diperdagangkan di atas $91 sebatang. Pasaran menafsirkan kekurangan kemajuan dan pernyataan daripada pejabat Iran mengenai peralihan ke postur yang lebih ofensif sebagai meningkatkan risiko gangguan bekalan lanjut melalui Selat Hormuz. Kos tenaga yang lebih tinggi secara langsung mempengaruhi inflasi keseluruhan dan meningkatkan kemungkinan tekanan harga sekunder yang lebih luas jika syarikat meneruskan kos input yang lebih tinggi. Pelabur bon menanggapi dengan meminta imbalan yang lebih tinggi pada Treasuries jangka panjang untuk melindungi pulangan sebenar dalam jangka masa berdekad-dekad. Reuters melaporkan bahawa imbalan 30-tahun menyentuh 5.327% dan kemudian mencapai paras hampir 5.33%, manakala imbalan 10-tahun bergerak di atas 4.73%. Dinamik ini berlaku walaupun pedagang mengurangkan kemungkinan kenaikan kadar oleh Federal Reserve segera selepas angka pekerjaan, inflasi, dan jualan eceran yang lebih lemah.
Kombinasi risiko geopolitik dan jangkaan inflasi yang didorong oleh tenaga oleh itu telah menjadi pendorong utama dalam jangka dekat untuk hujung panjang lengkung. Dinamik fiskal memperkuat pergerakan ini. Kelebihan peringkat federal yang berterusan mendekati $2 trilion setiap tahun dan keperluan untuk membiayai perbelanjaan berkaitan tentera yang berterusan telah meningkatkan jumlah hutang jangka panjang pada masa yang sama apabila pembeli asing tradisional telah mengurangkan pegangan mereka. Data menunjukkan pemegang utama, termasuk United Kingdom, China, dan Jepun, mengurangkan kedudukan Treasury dalam beberapa bulan terakhir. Hasilnya ialah premium tempoh yang lebih tinggi kerana pelabur memerlukan kompensasi tambahan terhadap risiko tempoh, ketidakpastian inflasi, dan faktor politik. Data ekonomi lembut yang biasanya akan menurunkan hasil telah diredupkan oleh tekanan struktur ini, menghasilkan pemadatan lengkung hasil di mana jatuh tempo lebih panjang telah meningkat lebih banyak daripada jatuh tempo lebih pendek.
Penerbitan Hutang Kerajaan yang Berat dan Premium Tempoh yang Meningkat
Hutang negara AS yang mendekati $40 trilion dan kos faedah yang melebihi $1 trilion setahun telah memaksa Jabatan Kewangan untuk mengeluarkan jumlah besar bon jangka panjang. Pelelongan 30 tahun baru-baru ini berjaya pada imbalan di atas 5.2%, tertinggi dalam banyak tahun, menurut laporan pasaran. Pelabur telah menyerap tawaran tetapi hanya pada imbalan yang lebih tinggi, mencerminkan permintaan yang berkurang berbanding jumlah surat berharga yang ditawarkan. Para strategis Barclays telah menunjukkan prospek defisit belanjawan sebagai salah satu daripada tiga faktor utama yang menyokong imbalan jangka panjang yang lebih tinggi, bersama dengan penerbitan korporat dan perubahan dalam pangkalan pembeli. Federal Reserve tidak lagi menjadi pembeli bersih besar di bawah pemangkasan kuantitatif, yang semakin meningkatkan beban ke atas pelabur swasta. Akibatnya, premium tempoh, imbalan tambahan yang diminta untuk memegang bon jangka panjang berbanding menggulung bon jangka pendek, telah meningkat.
Lingkungan ini berbeza daripada tempoh sebelumnya di mana kadar jangka pendek meningkat semata-mata akibat dasar Federal Reserve. Data aktiviti yang lembut telah membendung tekanan ke atas bahagian hadapan lengkung, sementara bahagian panjang terus mengalami semula penilaian yang lebih tinggi. Perbezaan ini menghasilkan lengkung yang lebih curam, yang menandakan kebimbangan pasaran terhadap kesinambungan trajektori fiskal, bukan kekuatan pertumbuhan segera. Analis mencatat bahawa tanpa pengurangan bermakna dalam defisit, pengeluaran korporat yang lebih perlahan, atau perubahan strategi pengeluaran Treasury ke arah jangka masa yang lebih pendek, tekanan terhadap yield panjang kemungkinan akan berterusan. Kos pinjaman kerajaan yang lebih tinggi juga meningkatkan beban perbelanjaan faedah jangka panjang, mencipta gelung umpan balik yang boleh menaikkan lagi premium tempoh yang diperlukan.
Penerbitan Ikatan Korporat Berdasarkan AI Bersaing untuk Modal
Syarikat teknologi yang membina infrastruktur kecerdasan buatan telah mengeluarkan jumlah besar hutang korporat jangka panjang, bersaing secara langsung dengan surat berharga kerajaan untuk modal pelabur. Goldman Sachs meramalkan penerbitan hyperscaler akan mencapai ratusan bilion dolar dalam beberapa tahun akan datang untuk membiayai pusat data dan perbelanjaan modal berkaitan. Obligasi ini sering menawarkan imbalan di atas surat berharga kerajaan, menarik dana yang mungkin sebelumnya menyokong surat berharga kerajaan. Kenaikan serentak dalam pasaran surat berharga kerajaan dan korporat berkualiti tinggi telah memaksa imbalan meningkat di sepanjang hujung jangka panjang lengkung. Laporan menunjukkan bahawa penerbitan kelas pelabur keseluruhan berada di landasan untuk tahap rekod, memperketat persaingan.
Kesan ini terutamanya kelihatan dalam sektor 20 dan 30 tahun, di mana kerajaan dan korporat lebih suka mengunci pendanaan jangka panjang. Pelabur kini boleh mendapat hasil tunai yang menarik daripada penerbit teknologi berperingkat tinggi, mengurangkan daya tarikan relatif obligasi kerajaan dengan hasil lebih rendah. Dinamik ini telah menyumbang kepada pergerakan berterusan dalam hasil 30 tahun di atas 5% untuk tempoh yang lebih panjang daripada yang dilihat sebelum krisis kewangan global. Peserta pasaran menggambarkan gabungan bekalan fiskal dan bekalan korporat berkaitan AI sebagai ciri struktur, bukan sementara, yang menunjukkan bahawa kadar jangka panjang yang tinggi mungkin kekal sebagai ciri landskap pelaburan, walaupun pertumbuhan jangka pendek melemah.
Saham Menghadapi Tekanan Penilaian Daripada Kadar Diskaun yang Lebih Tinggi
Peningkatan hasil jangka panjang meningkatkan kadar diskaun yang dikenakan terhadap arus tunai korporat masa depan, memberi tekanan ke bawah terhadap penilaian ekuiti, terutamanya saham pertumbuhan dan teknologi dengan keuntungan jauh. Pada hari-hari sekitar puncak 5.33%, indeks utama AS merosot, dengan S&P 500 turun sekitar 0.5% dalam satu sesi dan saham teknologi menunjukkan kepekaan yang lebih tinggi. Kadar bebas risiko yang lebih tinggi menjadikan pulangan dijamin pada Treasury lebih kompetitif berbanding premium risiko ekuiti, mendorong beberapa penyesuaian portofolio. Para analis mencatat bahawa walaupun saham sebelum ini mampu menoleransi kadar 5% apabila pertumbuhan keuntungan kuat, pergerakan lebih lanjut yang pantas boleh menguji penilaian dengan lebih teruk.
Kesan tersebut tidak seragam di seluruh sektor. Syarikat dengan tahap hutang tinggi menghadapi peningkatan kos pembiayaan semula, manakala syarikat dengan laporan kewangan yang kuat dan kuasa penetapan harga mungkin dapat bertahan lebih baik dalam persekitaran ini. Data ekonomi yang lemah sehingga kini telah membataskan kebimbangan resesi, membolehkan ekuiti mengelakkan penurunan yang lebih mendalam. Namun, ahli strategi memperingatkan bahawa pasaran ekuiti mungkin tidak sepenuhnya bersedia untuk kenaikan pantas lanjut dalam hasil 30-tahun ke arah 6%. Sesi-sesi terkini telah melihat indeks niaga hadapan dan tunai mengalami tekanan kerana hasil bon tetap tinggi dan harga minyak menambah kebimbangan inflasi. Lebar pasaran keseluruhan dan ukuran kemeruapan telah mencerminkan ketidakpastian yang meningkat mengenai kos modal.
Saham Teknologi dan Pertumbuhan Menunjukkan Kepekaan yang Lebih Tinggi
Saham teknologi, yang sering diperdagangkan berdasarkan jangkaan arus kas jangka panjang, telah menunjukkan kepekaan khas terhadap kenaikan hasil jangka panjang. Nasdaq Composite mengalami penurunan peratusan yang lebih tajam berbanding indeks yang lebih luas dalam sesi-sesi yang sejajar dengan lonjakan hasil. Kadar diskonto yang lebih tinggi mengurangkan nilai semasa keuntungan masa depan yang dijangkakan, yang terkonsentrasi lebih jauh di masa depan, ciri khas banyak syarikat berkaitan AI dan perisian. Pada masa yang sama, syarikat-syarikat yang sama ini mengeluarkan hutang untuk membiayai ekspansi, mencipta kesan gandaan berupa kos pendanaan yang lebih tinggi dan bekalan yang bersaing di pasaran bon.
Walaupun tekanan berlaku, momentum keuntungan di bahagian-bahagian sektor teknologi telah memberikan pengimbang sebahagian. Sesetengah strategis berhujah bahawa pertumbuhan keuntungan yang kuat boleh menyokong penilaian walaupun hasil tinggi, selagi kadar pertumbuhan melebihi peningkatan kadar diskaun. Pengurus portfolio telah menunjuk kepada simpanan tunai besar dalam dana pasaran wang sebagai sumber potensi penyokong jika minat terhadap risiko kembali. Namun demikian, tindak balas pasaran segera ialah berhati-hati, dengan saham teknologi memimpin penurunan apabila hasil jangka panjang naik. Interaksi antara permintaan pelaburan AI, penerbitan hutang korporat, dan penilaian ekuiti tetap menjadi tema utama bagi pelabur yang menilai prospek sektor ini di bawah regime hasil baru.
Bitcoin Menghadapi Kos Peluang yang Jarang Dihadapinya
Bitcoin, yang tidak menghasilkan hasil, menghadapi kos peluang yang lebih tinggi apabila hasil jangka panjang Treasury melebihi 5%. Sepanjang dua belas bulan terakhir, Bitcoin telah menurun secara ketara sementara emas meningkat, menonjolkan perbezaan prestasi antara dua aset tanpa hasil ini. Dengan hasil 30 tahun pada paras tertinggi berpuluh-puluh tahun, pelabur boleh memperoleh pulangan sebenar daripada bon kerajaan selepas mengira inflasi, mengurangkan daya tarikan relatif aset-aset yang hanya bergantung pada apresiasi harga. CoinDesk dan laporan pasaran lain telah mencatat bahawa hasil kedaulatan yang lebih tinggi mengancam untuk menarik modal keluar daripada aset berisiko, termasuk kripto.
Pergerakan harga bitcoin telah menunjukkan tempoh ketahanan, bertahan hampir pada aras $64,000 walaupun saham menurun dan hasil mencapai puncak. Arus ETF spot telah memberi sokongan sela. Namun, latar belakang yang lebih luas dengan kadar bebas risiko yang tinggi dan peluang pendapatan tetap yang bersaing terus memberi tekanan terhadap sentimen. Para analis memperhatikan bahawa sejarah bitcoin sebahagian besarnya sejajar dengan persekitaran hasil yang lebih rendah; kadar jangka panjang semasa berada di luar julat yang dialami sepanjang sebahagian besar kehidupannya. Perubahan struktur ini menguji keupayaan aset ini untuk menarik modal apabila alternatif yang lebih selamat menawarkan hasil nyata positif yang bermakna. Hasilnya ialah prestasi yang kurang baik berbanding emas dan penyertaan ke atas yang lebih redup semasa episod risiko-positif.
Emas Menunjukkan Perilaku Bercampur Tetapi Masih Konstruktif
Emas menghadapi hambatan klasik berupa kos peluang yang lebih tinggi akibat peningkatan hasil nyata, namun masih mengekalkan kekuatan relatif dalam jangka masa yang lebih panjang. Harga spot menarik diri pada hari peningkatan hasil terkini, berdagang di sekitar $4,390–$4,400 kerana kadar yang lebih tinggi dan dolar yang lebih kukuh memberi tekanan kepada emas tanpa faedah. Pada masa yang sama, emas mencatatkan keuntungan bulanan yang kukuh dan tetap berada jauh di atas aras setahun yang lalu. Peserta pasaran mentafsirkan ketahanan ini sebagai bukti bahawa pelabur juga sedang melindungi diri daripada kebimbangan terhadap kredibiliti fiskal kedaulatan dan risiko inflasi yang berterusan.
Perbezaan antara prestasi jangka panjang emas dan kelemahan yang lebih ketara pada bitcoin menegaskan persepsi pelabur yang berbeza. Emas terus mendapat manfaat daripada pembelian oleh bank pusat dan peran tradisionalnya sebagai penyimpan nilai semasa tempoh ketidakpastian yang meningkat. Harga minyak yang lebih tinggi dan ketegangan geopolitik memberikan sokongan tambahan walaupun hasil meningkat. Ahli analisis mencatat bahawa hubungan ini bukan satu arah; tempoh lonjakan hasil boleh menghasilkan penarikan semula jangka pendek, namun permintaan struktur dan perlindungan terhadap kehilangan keyakinan membatasi risiko turun. Lingkungan semasa oleh itu membawa emas dengan kekuatan yang bertentangan, kos peluang berbanding permintaan sebagai aset selamat dan perlindungan terhadap inflasi, yang mengakibatkan tindakan harga yang lebih terkawal berbanding aset risiko tulen.
Pasar Ikatan Global Memperkuat Gerakan AS
Kenaikan hasil jangka panjang AS berlaku bersamaan dengan pergerakan serupa di pasaran utama lain. Hasil 10-tahun Jepun mencapai paras tertinggi 30 tahun, hasil bund Jerman mendekati aras terakhir yang dilihat pada 2011, dan hasil Perancis mencapai puncak bertahun-tahun. Penjualan serentak ini menunjukkan bahawa kebimbangan mengenai trajektori fiskal, inflasi, dan bekalan hutang tidak terhad kepada Amerika Syarikat. Apabila hasil naik secara global, daya tarikan relatif bon pasaran tunggal boleh berkurang, menyumbang kepada pulangan yang diperlukan lebih tinggi secara keseluruhan. Laporan daripada Bloomberg dan Financial Times menggambarkan kejadian ini sebagai kemerosotan besar-besaran dalam pendapatan tetap.
Dimensi global menambahkan kompleksiti kepada pembinaan portofolio. Pelabur yang mencari eksposur tempoh kini perlu menghadapi imbalan yang lebih tinggi dalam pelbagai mata wang dan yurisdiksi. Kesan mata wang dan pertimbangan nilai relatif menjadi lebih penting. Pada masa yang sama, sifat serentak pergerakan ini mengurangkan faedah diversifikasi yang sebelumnya disediakan oleh ikatan asing semasa kejutan kadar AS semata-mata. Hasilnya ialah persekitaran yang lebih mencabar untuk alokasi pendapatan tetap yang bergantung kepada eksposur tempoh panjang untuk tujuan pendapatan atau perlindungan.
Kadar hipotek dan kos pinjaman pengguna meningkat secara serentak
Pulangan jangka panjang Treasury berfungsi sebagai tolok ukur utama bagi kadar hipotek dan kos pinjaman pengguna serta korporat lain. Kenaikan pulangan 30-tahun oleh itu telah beralih kepada kadar pinjaman rumah yang lebih tinggi, meningkatkan bayaran bulanan bagi peminjam baru dan peminjam semula. Pinjaman kereta, kadar kad kredit, dan pinjaman perniagaan juga cenderung meningkat apabila pulangan jangka panjang naik, walaupun transmisi tidak selalu satu-ke-satu. Kos pembiayaan yang lebih tinggi boleh meredakan aktiviti perumahan, perbelanjaan pengguna barangan bernilai tinggi, dan pelaburan modal, mencipta pengetatan perlahan-lahan keadaan kewangan walaupun tanpa kenaikan kadar oleh Federal Reserve.
Kesan ini sangat relevan mengingat jumlah hutang yang perlu ditukar semula dalam tahun-tahun mendatang. Syarikat dan rumah tangga yang mengunci kadar yang lebih rendah pada awalnya menghadapi kos modal yang lebih tinggi apabila mengganti kewajiban. Dinamik ini boleh memperlahankan aktiviti ekonomi pada margin dan menyumbang kepada data lembut yang sudah kelihatan dalam beberapa indikator. Pembuat dasar dan peserta pasaran memantau gelung umpan balik dengan teliti: hasil yang lebih tinggi meningkatkan kos pinjaman, yang boleh memperlahankan pertumbuhan, yang pada gilirannya mungkin akhirnya melegakan inflasi dan menyokong hasil yang lebih rendah, namun masa dan magnitud penyesuaian itu masih tidak pasti.
Konteks Menunjukkan Bahawa Keuntungan Tinggi Saja Jarang Memicu Kegagalan Ekuiti
Secara sejarah, tempoh apabila hasil bon 30 tahun melebihi 5% tidak secara automatik menghasilkan penurunan pasaran ekuiti dalam skala krisis. Dalam beberapa kitaran sebelum ini, saham memberikan pulangan positif ke hadapan walaupun dengan kadar jangka panjang yang tinggi, selagi ekonomi yang lebih luas mengelakkan resesi atau tekanan kredit yang teruk. Peristiwa semasa ini mempunyai beberapa persamaan dengan tempoh-tempoh tersebut kerana data lembut sehingga kini telah menghadkan kebarangkalian resesi. Namun, kombinasi defisit fiskal yang tinggi, penerbitan korporat berkaitan AI, dan kejutan tenaga geopolitik adalah berbeza daripada peningkatan kadar siklikal semata-mata pada masa lalu.
Pengasas pasaran menekankan bahawa pemampatan penilaian akibat kadar diskaun yang lebih tinggi adalah nyata dan dapat diperhatikan dalam sesi-sesi terkini. Namun, pertumbuhan keuntungan, tahap tunai dalam sistem, dan ketiadaan kerosakan kredit yang meluas telah mencegah penurunan ekuiti yang lebih mendalam sehingga kini. Oleh itu, rekod sejarah menunjukkan bahawa tahap hasil kurang penting berbanding keadaan makroekonomi dan kredit yang menyertainya. Pelabur terus memantau sama ada kenaikan hasil semasa berterusan secara teratur atau mempercepat menjadi jualan yang lebih tidak terkawal yang boleh mencabar pola sejarah tersebut.
Implikasi Portofolio terhadap Alokasi Pelbagai Aset
Pendapatan jangka panjang yang meningkat mengubah daya tarik relatif kepada kelas aset utama. Pelabur pendapatan tetap boleh mengunci pendapatan yang lebih tinggi tetapi menghadapi risiko harga jika faedah terus meningkat. Pelabur ekuiti menghadapi kadar diskaun yang lebih tinggi yang boleh menekan gandaan. Aset tanpa pendapatan seperti bitcoin dan, dalam tahap yang lebih rendah, emas, perlu membuktikan tempat mereka melalui apresiasi harga atau ciri perlindungan yang melebihi kos peluang. Tunai dan instrumen jangka pendek semasa ini menawarkan pendapatan yang kompetitif dengan kemeruapan yang lebih rendah, menjelaskan keseimbangan besar yang dipegang dalam dana pasaran wang.
Respons portofolio praktikal termasuk memendekkan tempoh dalam pendapatan tetap, menekankan kualiti dan penghasilan arus tunai dalam ekuiti, serta menentukan saiz paparan secara berhati-hati terhadap aset risiko tulen. Diversifikasi di antara aset-aset yang memberi respons berbeza terhadap syok fiskal dan inflasi masih relevan. Ketahanan relatif emas berbanding bitcoin menunjukkan bahawa tidak semua aset tanpa hasil berkelakuan sama di bawah regime faedah yang sama. Oleh itu, pelabur sedang menyesuaikan alokasi untuk mencerminkan kos modal struktur yang lebih tinggi, bukan mengandaikan pulangan pantas kepada persekitaran faedah rendah dekad sebelumnya.
Apa yang Boleh Membalikkan atau Mengembangkan Pergerakan Yield
Beberapa faktor boleh mempengaruhi lintasan hasil 30 tahun dari aras semasa. Penurunan berterusan dalam harga minyak selepas kemajuan diplomatik, bukti yang lebih jelas mengenai penyejukan inflasi, atau perubahan bermakna ke arah konsolidasi fiskal akan menyokong hasil yang lebih rendah. Sebaliknya, peningkatan lanjut dalam ketegangan geopolitik, defisit besar yang berterusan, atau gelombang penerbitan korporat tambahan boleh mendorong bahagian jangka panjang lebih tinggi lagi. Data ekonomi lembut yang mendorong harapan pemudahan lebih agresif oleh Federal Reserve mungkin menurunkan bahagian hadapan sambil meninggalkan bahagian jangka panjang tetap tinggi jika kebimbangan premium tempoh berterusan.
Pemain pasaran juga memantau hasil lelongan dan pembelian rasmi asing dengan teliti. Permintaan lemah pada lelongan Treasury atau pengurangan lanjut dalam pemilikan asing akan memperkuat tekanan ke atas. Sebaliknya, permintaan yang lebih kuat daripada yang dijangka atau pengurangan dalam volum penerbitan boleh menstabilkan hasil. Interaksi kekuatan-kekuatan ini akan menentukan sama ada 5.33% menandakan puncak sementara atau permulaan tempoh yang lebih panjang bagi kadar jangka panjang yang lebih tinggi.
Soalan Lazim
Bagaimana perbandingan hasil 5.33% untuk surat utang 30 tahun dengan purata sejarah?
Tahap semasa berada jauh di atas purata jangka panjang berhampiran 3.4% dan mewakili bacaan tertinggi sejak 2007. Ia masih jauh di bawah puncak awal 1980-an apabila hasil melebihi 15%, namun ia menandakan perpecahan jelas daripada regime kadar rendah pasca-2008 yang berlangsung lebih daripada satu dekad. Pelabur kini menghadapi kos modal jangka panjang yang tidak pernah dialami sebahagian besar kitaran ekonomi semasa.
Mengapakah hasil jangka panjang meningkat walaupun harapan kenaikan kadar jangka pendek mereda?
Data ekonomi yang lembut telah mengurangkan kebarangkalian pengetatan segera oleh Federal Reserve, membolehkan hasil jangka pendek menjadi stabil atau menurun sedikit. Walau bagaimanapun, hasil jangka panjang lebih peka terhadap jangkaan inflasi, tawaran fiskal, premium tempoh, dan faktor struktural seperti penerbitan korporat. Hasilnya ialah lengkung yang menjadi lebih curam, terutamanya disebabkan bahagian jangka panjang, bukan peralihan selari seragam ke arah yang lebih tinggi.
Apakah saluran utama transmisi daripada hasil perbendaharaan yang lebih tinggi kepada harga saham?
Pulangan jangka panjang yang lebih tinggi meningkatkan kadar diskaun yang dikenakan terhadap pendapatan korporat masa depan, menurunkan nilai semasa arus tunai tersebut. Saham pertumbuhan yang dijangka akan menghasilkan pendapatan lebih jauh di masa depan biasanya mengalami kepekaan yang lebih besar. Selain itu, kadar bebas risiko yang lebih tinggi meningkatkan kos peluang memegang ekuiti berbanding bon, mendorong beberapa pengalihan modal.
Mengapa bitcoin gagal mencapai prestasi emas semasa kenaikan hasil terkini?
Kedua-dua aset tidak menghasilkan pulangan dan oleh itu menghadapi tekanan kos peluang apabila kadar sebenar naik. Emas telah mendapat manfaat daripada permintaan bank pusat, peranannya yang telah ditetapkan sebagai alat perlindungan moneter, dan persepsi risiko fiskal. Sifat yang lebih spekulatif dan rekod sejarah yang lebih pendek bitcoin telah membuatnya lebih rentan terhadap perpindahan modal ke aset-aset yang menghasilkan pulangan atau aset selamat tradisional lain.
Bisakah hasil yang lebih tinggi menyokong emas melalui saluran kehilangan keyakinan?
Ya. Apabila keuntungan yang meningkat mencerminkan kebimbangan mengenai kesinambungan fiskal atau inflasi berterusan berbanding kekuatan pertumbuhan semata-mata, pelabur mungkin meningkatkan alokasi kepada emas sebagai perlindungan terhadap risiko berdaulat. Keuntungan bulanan terkini dalam emas walaupun terdapat lonjakan keuntungan menggambarkan pengaruh ganda antara kos peluang terhadap permintaan sebagai tempat perlindungan.
Bagaimana imbal hasil 30 tahun yang lebih tinggi mempengaruhi kadar hipotek?
Kadar hipotek berkait rapat dengan hasil jangka panjang Treasury. Kenaikan berterusan dalam hasil 30-tahun biasanya bermaksud kadar pinjaman rumah yang lebih tinggi, meningkatkan bayaran bulanan bagi peminjam baharu dan mengurangkan keterjangkauan.kesan ini boleh memperlambat aktiviti perumahan dan perbelanjaan pengguna yang berkaitan seiring masa.
🔥 KuCoin Menawarkan Pilihan Yang Lebih Stabil Di Pasar Yang Berubah-ubah
Jika anda bimbang tentang naik turun yang kerap berlaku di pasaran, dan mencari pilihan yang lebih stabil untuk menghasilkan wang secara pasif, KuCoin adalah tempat yang tepat untuk datang:

Simple Earn: Deposit dan keluar token kapan saja, dapatkan pulangan stabil.
KuCoin Untung: Hasilkan keuntungan stabil dengan pengurusan aset profesional.
Pegang untuk Untung: Dapatkan ganjaran dengan memegang aset dalam Akaun Pembiayaan, Dagangan, Margin, Niaga Hadapan, Penambangan, dan Akaun Bersepadu.
Staking: Buka potensi pendapatan daripada aset atas rantai.
Pelaburan Lanjutan: Pelaburan Lanjutan menawarkan pelbagai produk berstruktur untuk membantu wang anda tumbuh dalam mana-mana pasaran.
Shark Fin: Perlindungan Prinsipal dan Keuntungan Terjamin
Pelaburan Dwi: Beli rendah dan jual tinggi dengan pengiraan pulangan yang telus.
Bola Salji: Imbalan tinggi, dengan perlindungan harga.
Belanja Diskaun: Beli kripto dengan harga diskaun.
KCS Loyalty: Naikkan peringkat untuk menikmati keistimewaan eksklusif dengan staking ≥ 1 KCS.
KuCoin Wealth: Temui nilai masa depan dan mulakan perjalanan pelabaran pintar anda.
Manfaat KCS: Simpan dan bertaruh KCS untuk mengakses manfaat di seluruh platform.
KCS Staking 2.0: Sertai tata kelola on-chain KCS untuk mendapatkan hasil.
Penafian: Kandungan ini hanya untuk tujuan maklumat dan tidak merupakan nasihat pelaburan. Pelaburan mata wang kripto membawa risiko. Sila lakukan penyelidikan anda sendiri (DYOR).
Penafian: Halaman ini telah diterjemahkan dengan menggunakan teknologi AI untuk keselesaan anda. Untuk mendapatkan maklumat yang paling tepat, rujuk kepada versi bahasa Inggeris asal.