

अगर ब्याज दरें संकुचित बनी रहती हैं, तो कौन से यूएस बैंक स्टॉक लाभान्वित होते हैं?
परिचय
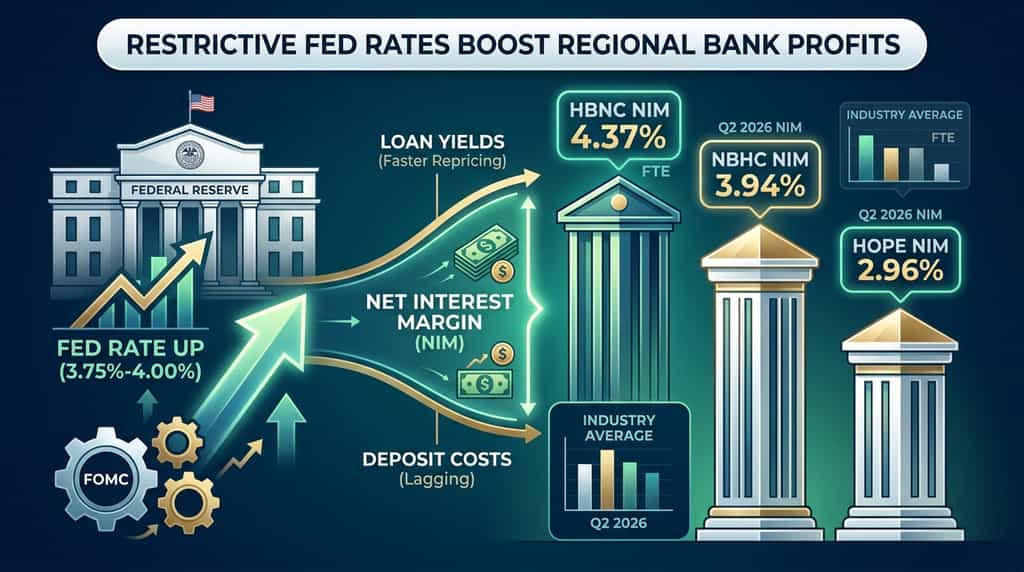
क्या बैंक अभी भी कमाई करेंगे अगर फेडरल रिजर्व नीति को कठोर बनाए रखता है? हाँ — मजबूत डिपॉज़िट फ्रैंचाइज़ी और तेज़ ऋण पुनर्मूल्यांकन वाले ऋणदाता नीति दरों के सीमित रहने पर शुद्ध ब्याज आय बढ़ा सकते हैं। फेडरल रिजर्व के अनुसार, FOMC ने 16 सितंबर, 2026 को फेडरल फंड्स लक्ष्य सीमा को 25 बेसिस पॉइंट बढ़ाकर 3.75% से 4.00% कर दिया।
उस सेटअप पर तीन सूचीबद्ध समुदाय और क्षेत्रीय बैंक ध्यान आकर्षित करते हैं: हॉरिजन बैंककॉर्प (HBNC), नेशनल बैंक होल्डिंग्स (NBHC), और होप बैंककॉर्प (HOPE)। प्रत्येक ने 2026 की दूसरी तिमाही का मार्जिन पहले ही FDIC द्वारा रिपोर्ट किए गए उद्योग औसत के बराबर या उससे अधिक प्रकट किया है।
यह लेख यह समझाता है कि प्रतिबंधित दरें बैंक के लाभों में कैसे प्रवाहित होती हैं, इन तीन नामों को उद्योग के औसत से अलग क्यों स्थित किया गया है, और लंबे समय तक उच्च दरों की नीति के दूसरी ओर कौन से जोखिम अभी भी मौजूद हैं।
संकुचित ब्याज दरें अमेरिकी बैंकों की कैसे मदद करती हैं?
प्रतिबंधात्मक नीति उन समयों में बैंकों की मदद करती है जब संपत्ति के आय दरों का पुनः मूल्यांकन डिपॉज़िट लागत से तेज़ी से होता है, जिससे शुद्ध ब्याज मार्जिन (NIM) बढ़ता है। NIM, शुद्ध ब्याज आय को औसत कमाई वाली संपत्तियों से विभाजित किया जाता है। यह अधिकांश अमेरिकी वाणिज्यिक बैंकों के लिए मुख्य लाभ इंजन है।
2026 के दूसरे तिमाही के लिए FDIC क्वार्टरली बैंकिंग प्रोफाइल के अनुसार, उद्योग का NIM पिछली तिमाही की तुलना में 1 बेसिस पॉइंट बढ़कर 3.32% हो गया, और समुदाय-बैंक का NIM 10 बेसिस पॉइंट बढ़कर 3.81% हो गया। इसी रिपोर्ट में दिखाया गया है कि सभी FDIC बीमाकृत संस्थानों की शुद्ध ब्याज आय पहली तिमाही की तुलना में $5.3 अरब, यानी 2.8% बढ़ी।
16 सितंबर, 2026 के FOMC बयान में कहा गया कि मुद्रास्फीति अभी भी उच्च स्तर पर है और दर में वृद्धि “समिति के 2 प्रतिशत लक्ष्य तक एक त्वरित लौटाव को समर्थन देगी।” माध्य SEP अनुमानों में 2026 के अंत तक फेडरल फंड्स दर 4.1% रखी गई। यह मार्ग नीति को दीर्घकालिक दर से ऊपर रखता है और अल्पकालिक थोक और ऋण ब्याज दरों को उच्च स्तर पर रखता है।
बैंकों को अधिकतम लाभ तब मिलता है जब तीन शर्तें एक साथ पूरी होती हैं:
-
ऋणों का एक बड़ा हिस्सा वर्तमान बाजार दरों पर रीसेट या उत्पन्न होता है।
-
डिपॉज़िट की लागत संबंध जांच, ब्याजरहित शेष राशि या नियंत्रित मूल्य निर्धारण के कारण लगती है।
-
क्रेडिट हानियाँ सीमित रहती हैं, इसलिए अधिक NII को प्रावधानों द्वारा नहीं घटाया जाता।
समुदाय बैंक पहले से ही इस पैटर्न को दर्शाते हैं। एफडीआईसी ने नोट किया कि दूसरे तिमाही में समुदाय-बैंक संपत्ति आय बढ़ी, जबकि फंडिंग लागतें कम हो गईं, जिससे 10-बेसिस पॉइंट NIM लाभ हुआ। यही क्रियाविधि तब भी बनी रह सकती है अगर दरें संकुचित रहें।
क्यों कुछ यूएस बैंक अधिक लाभ कमाते हैं यदि दरें उच्च बनी रहती हैं?
संपत्ति-संवेदनशील बैलेंस शीट वाले बैंक और चिपकने वाली, कम लागत वाले डिपॉज़िट वाले बैंक, व्होलसेल फंडिंग वाले साथियों की तुलना में अधिक लाभ प्राप्त करते हैं। संपत्ति संवेदनशीलता का अर्थ है कि जब नीति दर उच्च बनी रहती है या फिर से बढ़ती है, तो ऋण और प्रतिभूतियाँ दायित्वों की तुलना में जल्दी पुनः मूल्यांकन होती हैं।
उद्योग के औसत इस विभाजन को छिपाते हैं। FDIC डेटा के अनुसार, दूसरे तिमाही 2026 में सभी बैंकों का NIM 3.32% था, जबकि समुदाय बैंकों ने 3.81% प्राप्त किया। यह अंतर दर्शाता है कि छोटे, संबंध-आधारित संस्थान एक ही दर परिदृश्य से अधिक कमा सकते हैं।
फंडिंग मिक्स, ऋण मिक्स के जितना महत्वपूर्ण है। ब्याजरहित डिपॉज़िट्स की कीमत तब तक नहीं बदलती जब तक फेड धारण करता है या बढ़ाता है। ब्याजयुक्त डिपॉज़िट्स की कीमत बदलती है, लेकिन गति प्रतिस्पर्धा और ग्राहक लालच पर निर्भर करती है। वे बैंक जो वाणिज्यिक और औद्योगिक (C&I) ऋण बढ़ाते हुए डिपॉज़िट लागत को कम रखते हैं, वे संकुचनकारी नीति मार्ग को उच्च NII में रूपांतरित कर सकते हैं, भले ही कुल ऋण वृद्धि केवल मध्य-सिंगल डिजिट्स हो।
क्रेडिट गुणवत्ता अभी भी विपरीत प्रभाव बनी हुई है। एफडीआईसी के अनुसार, 2026 के पहले छमाही में ऋणों पर उद्योग के शुद्ध चार्ज-ऑफ 0.58% थे, और 2026 के दूसरे तिमाही के लिए संपत्ति पर लाभ 1.37% था। ये आंकड़े अर्जन क्षमता दर्शाते हैं, न कि गारंटी। वाणिज्यिक रियल एस्टेट या सी&आई में तीव्र मंदी से प्रावधान बढ़ेंगे और उच्च दरों का लाभ कम होगा।
अगर ब्याज दरें संकुचित रहती हैं, तो कौन से 3 यूएस बैंक स्टॉक लाभान्वित हो सकते हैं?
हॉरिजन बैंककॉर्प, नेशनल बैंक होल्डिंग्स और होप बैंककॉर्प तीन सूचीबद्ध बैंक हैं जिनके 2026 के दूसरे तिमाही परिणाम पहले से ही उद्योग औसत के मुकाबले मार्जिन विस्तार या अभी भी उच्च NIM दर्शाते हैं।
वे एकमात्र नाम नहीं हैं जो हाइफर-फॉर-लॉन्गर स्क्रीन के लिए उपयुक्त हैं। वे उपयोगी मामले अध्ययन हैं क्योंकि प्रत्येक ने हाल के SEC आय पदार्थों को प्रकाशित किया है जिसमें स्पष्ट NIM, डिपॉज़िट-लागत, और ऋण-आय विवरण शामिल है।
|
बैंक
|
टिकर
|
Q2 2026 NIM
|
उद्योग NIM (FDIC Q2 2026)
|
मुख्य Q2 2026 ड्राइवर
|
|
हॉरिजन बैंककॉर्प
|
HBNC
|
4.37% FTE
|
3.32%
|
ऋण लाभ में 9 बीपीसी की वृद्धि, जबकि दायित्व लागत में 4 बीपीसी की वृद्धि
|
|
नेशनल बैंक होल्डिंग्स
|
NBHC
|
3.94% FTE
|
3.32%
|
डिपॉज़िट की लागत 1.93%; अभी भी उद्योग के NIM से ऊपर
|
|
होप बैंककॉर्प
|
HOPE
|
2.96%
|
3.32%
|
NIM क्वार्टरली 6 बीपी और वार्षिक 27 बीपी बढ़ा, क्योंकि फंडिंग लागतें कम हुईं
|
स्रोत: कंपनी के Q2 2026 के अर्निंग्स रिलीज, जो SEC के साथ दायर किए गए; FDIC क्वार्टरली बैंकिंग प्रोफाइल, दूसरा तिमाही 2026।
होराइजन बैंककॉर्प (HBNC) को क्यों लाभ हो सकता है?
हॉरिजन बैंककॉर्प पहले से ही उद्योग के औसत से काफी अधिक NIM कमा रहा है, और 2026 के दूसरे तिमाही में यह मार्जिन फिर से बढ़ा। कंपनी के 22 जुलाई, 2026 को SEC के साथ दायर किए गए आय विज्ञप्ति के अनुसार, पूर्ण रूप से करयोग्य-समकक्ष NIM 4.29% से बढ़कर 4.37% हो गया और पिछले वर्ष की इसी अवधि की तुलना में 3.23% से बढ़कर। शुद्ध ब्याज आय $63.5 मिलियन थी, जो पिछले वर्ष की इसी तिमाही की तुलना में 14.7% अधिक है।
प्रबंधन ने 8-बेसिस पॉइंट के क्रमिक NIM लाभ को ऋण और डिपॉज़िट मूल्य निर्धारण और कम औसत नकद शेष के कारण ठहराया। ऋणों पर औसत दर 9 बेसिस पॉइंट बढ़ी, जबकि ब्याजयुक्त दायित्व लागत में 4 बेसिस पॉइंट की वृद्धि हुई। यह स्प्रेड अभी भी संकुचित दर परिस्थिति के प्रति पाठ्यपुस्तक के अनुसार संपत्ति-संवेदनशील प्रतिक्रिया है।
हॉराइजन एक मिडवेस्ट का व्यावसायिक और खुदरा बैंक है जो इंडियाना और मिशिगन पर केंद्रित है। इसका द्वितीय तिमाही 2026 का औसत स्थायी सामान्य इक्विटी पर वार्षिक रिटर्न 18.05% था, और स्थायी सामान्य इक्विटी का स्थायी संपत्ति के प्रति अनुपात 8.81% था। 30 जून, 2026 तक निवेश के लिए रखे गए ऋणों का ऋण हानि के लिए आरक्षित 1.05% था। ये पूंजी और आरक्षित अनुपात महत्वपूर्ण हैं यदि प्रतिबंधात्मक दरें बाद में उधारकर्ताओं को प्रभावित करती हैं।
जोखिम फंडिंग लागत का पीछा करना है। यदि एक और फेड बढ़ोतरी के बाद डिपॉज़िट प्रतिस्पर्धा तीव्र हो जाती है, तो Q2 में देखा गया 4-बेसिस पॉइंट दायित्व लागत वृद्धि तेज हो सकती है। हॉरिजन के मार्गदर्शन ने 2026 में मध्य-सिंगल-डिजिट ऋण और डिपॉज़िट वृद्धि का आह्वान किया, इसलिए मात्रा फंडिंग लागत में तीव्र वृद्धि को पूरी तरह से नहीं ढक पाएगी।
नेशनल बैंक होल्डिंग्स (NBHC) को क्यों लाभ हो सकता है?
नेशनल बैंक होल्डिंग्स अभी भी एफडीआईसी उद्योग औसत से काफी ऊपर NIM चला रहा है, भले ही इसमें 12-बेसिस पॉइंट की क्रमिक कमी आई हो। कंपनी के 2026 के दूसरे तिमाही परिणामों के अनुसार, FTE NIM 3.94% था, जबकि पहली तिमाही में 4.06% और पिछले वर्ष की इसी तिमाही में 3.95% था। FTE नेट ब्याज आय बढ़कर $111.5 मिलियन हो गई। डिपॉज़िट की लागत में 1 बेसिस पॉइंट की सुधार हुआ और यह 1.93% हो गई।
अनुक्रमिक NIM डिप, पहले तिमाही में असामान्य रूप से उच्च ऋण शुल्क आय के बाद निम्न अर्जन-संपत्ति आय से आया — दर अंतर में पतन से नहीं। 2026 की पहली छमाही के लिए, FTE NIM 4.00% रहा, जो 2025 की पहली छमाही की तुलना में 6 बेसिस पॉइंट अधिक है। यदि नीति वर्ष के अंत तक संकुचित रहती है, तो यह पहली छमाही की तुलना अधिक प्रासंगिक संकेत है।
NBHC ने $926.9 मिलियन की रिकॉर्ड तिमाही ऋण फंडिंग और 10% वार्षिकीकृत ऋण वृद्धि की घोषणा की। समायोजित शुद्ध आय $35.3 मिलियन, या प्रति विस्तारित शेयर $0.78 थी। समायोजित औसत स्पष्ट सामान्य सम्पत्ति पर लाभ 12.71% था। ये आंकड़े दर्शाते हैं कि बैंक आय संपत्तियों को बढ़ा सकता है जबकि डिपॉज़िट लागत को लगभग 1.9% के पास रख सकता है।
जोखिम नए ऋणों पर आय संकुचन का है यदि ऋण मांग कमजोर हो जाए। Q2 के संपत्ति आय घटी, और कम आय वाली संपत्तियों की ओर कोई अतिरिक्त मिश्रण विस्थापन 3.94% FTE NIM को कम कर देगा, भले ही फेड 3.75%–4.00% की सीमा में फंड दर को बनाए रखे।
HOPE (Hope Bancorp) को क्यों लाभ हो सकता है?
होप बैंककॉर्प रिवर्सल केस है: NIM अभी भी उद्योग के औसत से कम है, लेकिन यह फंडिंग लागत कम होने के साथ बढ़ रहा है। कंपनी के 27 जुलाई, 2026 के आय प्रकाशन के अनुसार, NIM पहले तिमाही में 2.90% से बढ़कर 2.96% हो गया और पिछले साल इसी समय की तुलना में 2.69% से बढ़कर 2.96% हो गया। शुद्ध ब्याज आय $129.0 मिलियन थी, जो पिछली तिमाही की तुलना में 4% और पिछले साल की तुलना में 10% अधिक थी। शुद्ध आय $33.0 मिलियन थी, जो पिछली तिमाही की तुलना में 12% अधिक थी।
ऋण आय 5.73% रही, जो क्रमिक रूप से 4 बेसिस पॉइंट बढ़ी। ब्याजयुक्त डिपॉज़िट की लागत 3.31% रही, जो क्रमिक रूप से 6 बेसिस पॉइंट और पिछले वर्ष की तुलना में 46 बेसिस पॉइंट कम हुई। प्रबंधन ने कहा कि पिछले वर्ष की तुलना में डिपॉज़िट लागत में कमी 2 अप्रैल, 2025 को समाप्त हुए Territorial Bancorp के अधिग्रहण से आई कम लागत वाले डिपॉज़िट और पहले की फंड दर कटौती के परिणामस्वरूप हुई।
यदि नीति संकुचित बनी रहती है या फिर से बढ़ जाती है, तो होप के शेष CD और ऋण पुनर्मूल्यांकन से निम्न आधार से NIM बढ़ सकता है। जून 2026 का NIM 2.98% और जून के अंत तक डिपॉज़िट स्पॉट दर 2.58% तिमाही के भीतर गति को दर्शाते हैं। 30 जून, 2026 को कुल संपत्ति लगभग $19.0 बिलियन थी, जिसमें ऋण $14.9 बिलियन और डिपॉज़िट $15.9 बिलियन थे।
जोखिम व्यावसायिक भूमि सांकेतिकता और अभी भी सब-उद्योग NIM है। यदि क्रेडिट लागत बढ़ती हैं, तो 2.96% मार्जिन Horizon के 4.37% की तुलना में कम कश्मकश छोड़ता है। विलय से संबंधित खर्च और लंबित व्यावसायिक बैंकिंग इकाई के SMBC MANUBANK के अधिग्रहण में कोई भी देरी निष्पादन जोखिम भी जोड़ती है।
अगर संकुचित दरें लंबे समय तक बनी रहती हैं, तो कौन से जोखिम बने रहते हैं?
क्रेडिट हानियाँ, डिपॉज़िट प्रतिस्पर्धा और प्रतिभूति-पोर्टफोलियो के मूल्यांकन से एनआईएम के लाभ मिट सकते हैं। संकुचित नीति उधारकर्ता के ऋण सेवा लागत बढ़ाती है। यह दबाव पहले वाणिज्यिक रियल एस्टेट और लीवरेज्ड सीएंडआई क्रेडिट्स में दिखाई देता है।
FDIC के डेटा अभी भी व्यवस्थित दिख रहे हैं। 2026 के पहले छमाही के लिए उद्योग के ऋणों पर शुद्ध चार्ज-ऑफ 0.58% था, और गैर-वर्तमान संपत्तियाँ और अन्य वास्तविक संपत्ति जिसका स्वामित्व है, संपत्ति का 0.52% था। यदि बेरोजगारी दर सितंबर 2026 के SEP में 4.1% के स्तर से बढ़ती है, तो ये अनुपात तेजी से बदल सकते हैं।
डिपॉज़िट बीटा दूसरा जोखिम है। Q2 में समुदाय-बैंक NIM बढ़ा क्योंकि फंडिंग लागत कम हो गई। एक और 25-बेसिस पॉइंट की बढ़ोतरी, जिसका सितंबर SEP मीडियन संकेत देता है कि 2026 के अंत से पहले अभी भी हो सकती है, इसे उलट सकती है। जो बैंक समय-जमा पर निर्भर हैं, उन्हें पहले महसूस होगा।
तीसरा जोखिम अवधि है। जो बैंक बड़ी उपलब्ध-बेचने के लिए प्रतिभूतियों की पुस्तक रखते हैं, वे अगर 10-वर्षीय ब्याज दर हाल के स्तरों के आसपास बनी रहे, तो AOCI दबाव का सामना कर सकते हैं। यह तुरंत NIM को प्रभावित नहीं करता, लेकिन यह पूंजी और खरीददारी को सीमित कर सकता है।
तीनों स्टॉक्स में से कोई भी सुरक्षित नहीं है। हॉरिजन का दूसरे तिमाही में कानूनी चार्ज, NBHC की फी-आय अस्थिरता और होप का CRE मिश्रण यह याद दिलाते हैं कि दरों के अनुकूल प्रभाव पूरी कहानी नहीं हैं।
शीर्षकों के पार: KuCoin 5.0 आपके लिए क्या लाता है
बाजार की खबरें तेजी से बदलती हैं — लेकिन आप इस पर कहाँ कार्रवाई करते हैं, वह भी उतना ही महत्वपूर्ण है। इस अक्टूबर, KuCoin KuCoin 5.0 लॉन्च कर रहा है, जिससे KuCoin एक पुनर्निर्मित प्लेटफॉर्म में बदल जाएगा। यहाँ आपके लिए वास्तव में क्या बदलाव होगा:
-
सबकुछ के लिए एक ही खाता। पुराने प्लेटफॉर्म आपके पैसे को अलग-अलग "स्पॉट," "मार्जिन," और "फ़्यूचर्स" खातों में बांटते थे और आपसे यह समझने की उम्मीद करते थे कि क्यों। KuCoin 5.0 का यूनिफाइड खाता इसे पूरी तरह से हटा देता है — एक बार डिपॉज़िट करें, और सब कुछ सीधे वहीं मौजूद होगा (अभी केवल VIPs के लिए उपलब्ध)।
-
स्टॉक्स, सूचकांक और कमोडिटीज। KuCoin 5.0 क्रिप्टो के बाहर वैश्विक बाजारों में विस्तार करता है। जब क्रिप्टो पार्श्वचलन करे और इक्विटीज बढ़ें (या इसके विपरीत), तो आप एक ब्रोकरेज खाता खोलने और फ़िएट रेल्स के लिए दिनों का इंतजार करने के बजाय मिनटों में स्थानांतरित हो सकते हैं।
-
वास्तविक दुनिया के संपत्तियाँ (RWA)। पारंपरिक संपत्तियों जैसे कच्चे माल के प्रति टोकनीकृत एक्सपोजर, सीधे आपके क्रिप्टो खाते में। वैश्विक वित्त के सबसे तेजी से बढ़ रहे क्षेत्रों में से एक अब केवल संस्थाओं के लिए सीमित नहीं है — आप इसका उपयोग उसी बैलेंस से कर सकते हैं जिससे आप ट्रेडिंग करते हैं।
-
सीखते समय कमाएं। ट्रेड करने के लिए तैयार नहीं? KCUSD आपके स्टेबलकॉइन को दैनिक, ऑटो-कंपाउंड ब्याज कमाने की अनुमति देता है। 4% लाभ के लिए अपने निष्क्रिय डिपॉज़िट को काम पर लगाने का सबसे कम स्ट्रेस वाला तरीका।
-
एक साधारण भाषा में एक एआई सहायक। प्रश्न पूछें, बाजार का संदर्भ प्राप्त करें, इसे समझें — प्लेटफॉर्म में एकीकृत, कोई तकनीकी शब्दावली की आवश्यकता नहीं।
-
एक ऐप जो भारी न हो। तेज़, साफ़ और सुसंगठित — पहले टैप से ही आसान, ट्यूटोरियल के बाद नहीं।
-
सुरक्षा जिसे आप जांच सकते हैं, केवल विश्वास नहीं कर सकते। एक MiCAR-लाइसेंस प्राप्त यूई संस्था, Proof of Reserves जिसे आप स्वयं सत्यापित कर सकते हैं, और अंतरराष्ट्रीय रूप से प्रमाणित सुरक्षा (SOC 2 Type II, ISO 27001:2022)।
कुछ ही मिनटों में अपना खाता बनाएं — और उस प्लेटफॉर्म पर शुरुआत करें जो क्रिप्टो के भविष्य के लिए बनाया गया है, न कि जहां यह पहले था।
निष्कर्ष
संकुचनात्मक अमेरिकी मौद्रिक नीति अभी भी उन बैंकों का समर्थन कर रही है जो जमा की तुलना में ऋणों को तेजी से मूल्यांकित करते हैं। सेप्टेम्बर 16, 2026 को फेड की 3.75%–4.00% फंड्स-रेट रेंज में वृद्धि और माध्यमिक 4.1% वार्षिक अंतिम अनुमान इस पृष्ठभूमि को बनाए रखते हैं। FDIC के डेटा के अनुसार, द्वितीय तिमाही 2026 में उद्योग का NIM 3.32% और समुदाय बैंक का NIM 3.81% था।
हॉरिजन बैंककॉर्प पहले से ही 4.37% FTE NIM के साथ उस व्यवस्था को मुनाफा कमा रहा है। नेशनल बैंक होल्डिंग्स के पास 3.94% FTE NIM और 1.93% डिपॉज़िट लागत है। होप बैंककॉर्प फंडिंग लागत कम होने के साथ पिछले साल 2.69% से बढ़ाकर 2.96% तक NIM विस्तारित कर रहा है।
वही नीति जो NII को बढ़ाती है, वह क्रेडिट लागत को बढ़ा सकती है। डिपॉज़िट बेटास, CRE सांद्रता और SEP अपडेट्स का ध्यान रखें। तीनों स्टॉक्स एक उच्चतर-लंबे समय तक के टेप के लिए वॉचलिस्ट नाम हैं — यदि विकास रुक जाए, तो ये स्वचालित विजेता नहीं होंगे।
अक्सर पूछे जाने वाले प्रश्न
बैंकों के लिए “प्रतिबंधात्मक ब्याज दरें” का क्या अर्थ है?
इसका अर्थ है कि नीति दर पर्याप्त रूप से उच्च रखी जाती है ताकि मुद्रास्फीति पर नियंत्रण रखा जा सके, जिससे ऋण लाभांश उच्च बने रहते हैं और यदि डिपॉज़िट लागत पिछड़ जाए तो NIM विस्तारित हो सकता है।
क्या सभी अमेरिकी बैंक लाभान्वित होते हैं जब फेड ब्याज दरें उच्च रखता है?
नहीं। व्होलसेल फंडिंग वाले बैंक और धीमे समायोजित संपत्ति वाले बैंक देख सकते हैं कि NIM संकुचित हो रहा है, भले ही फंड दर उच्च हो।
क्या अधिक NIM का अर्थ अधिक अर्जन है?
नहीं। व्यय, ब्याज रहित व्यय और प्रतिभूति हानियाँ NIM लाभ को असंतुलित कर सकती हैं।
HBNC, NBHC और HOPE NIM की रिपोर्ट कितनी बार करते हैं?
वे एसईसी आय प्रकाशनों और 10-Q फाइलिंग्स में प्रति तिमाही NIM की रिपोर्ट करते हैं।
इस विषय के लिए निवेशकों को किन औपचारिक स्रोतों का उपयोग करना चाहिए?
फेडरल रिजर्व FOMC बयानों और SEP तालिकाओं, एफडीआईसी त्रैमासिक बैंकिंग प्रोफाइल्स और कंपनी 8-K/10-Q फाइलिंग्स का उपयोग करें।
उपयोग के लिए छूट: यह लेख केवल सूचनात्मक उद्देश्यों के लिए है और वित्तीय, कानूनी या निवेश सलाह का प्रतिनिधित्व नहीं करता है। डिजिटल संपत्तियों के साथ बातचीत करने से पहले हमेशा अपनी खुद की शोध करें।
डिस्क्लेमर: इस पेज का भाषांतर आपकी सुविधा के लिए AI तकनीक का इस्तेमाल करके किया गया है। सबसे सटीक जानकारी के लिए, मूल अंग्रेजी वर्जन देखें।