

KuCoin Ventures साप्ताहिक रिपोर्ट: बढ़ते मुद्रास्फीति और तेल की कीमतों से ब्याज दर बढ़ाने की उम्मीदें बढ़ गईं, जबकि क्रिप्टो ETF प्रवाह अलग-अलग हो गए और ट्रेडिशनल फाइनेंस-क्रिप्टो बुनियादी ढांचे का एकीकरण तेज हो गया
1. साप्ताहिक बाजार के मुख्य बिंदु
ट्रेडफाई और क्रिप्टो अभी भी एकत्रित हो रहे हैं: नियम, संपत्तियाँ और क्रेडिट बुनियादी ढांचा समानांतर रूप से आगे बढ़ रहे हैं
इस सप्ताह, पारंपरिक वित्त और क्रिप्टो के बीच संगठन उत्पाद स्तर से बड़े वित्तीय अवसंरचना तक विस्तारित हुआ। अमेरिकी क्रिप्टो बाजार संरचना बिल, CLARITY Act, एक नए कार्यवाही चरण में प्रवेश किया; Nasdaq ने Kraken की मातृ कंपनी, Payward में $100 मिलियन के प्रस्तावित निवेश की घोषणा की, जबकि टोकनाइज्ड इक्विटी अवसंरचना को आगे बढ़ाते रहा; और Tether ने UK-आधारित संपत्ति प्रबंधक Fasanara Capital के साथ साझेदारी करके प्राइवेट क्रेडिट फंड StableFund लॉन्च किया। हालाँकि ये विकास अलग-अलग प्रतीत होते हैं, लेकिन वे ऑन-चेन फाइनेंस के तीन मुख्य स्तरों — नियम, संपत्ति और क्रेडिट — से संबंधित हैं, और यह सुझाव देते हैं कि उद्योग का ध्यान धीरे-धीरे “संपत्तियों को कैसे जारी और व्यापार किया जाए” से “एक पूर्ण वित्तीय बाजार अवसंरचना” की ओर बदल रहा है।
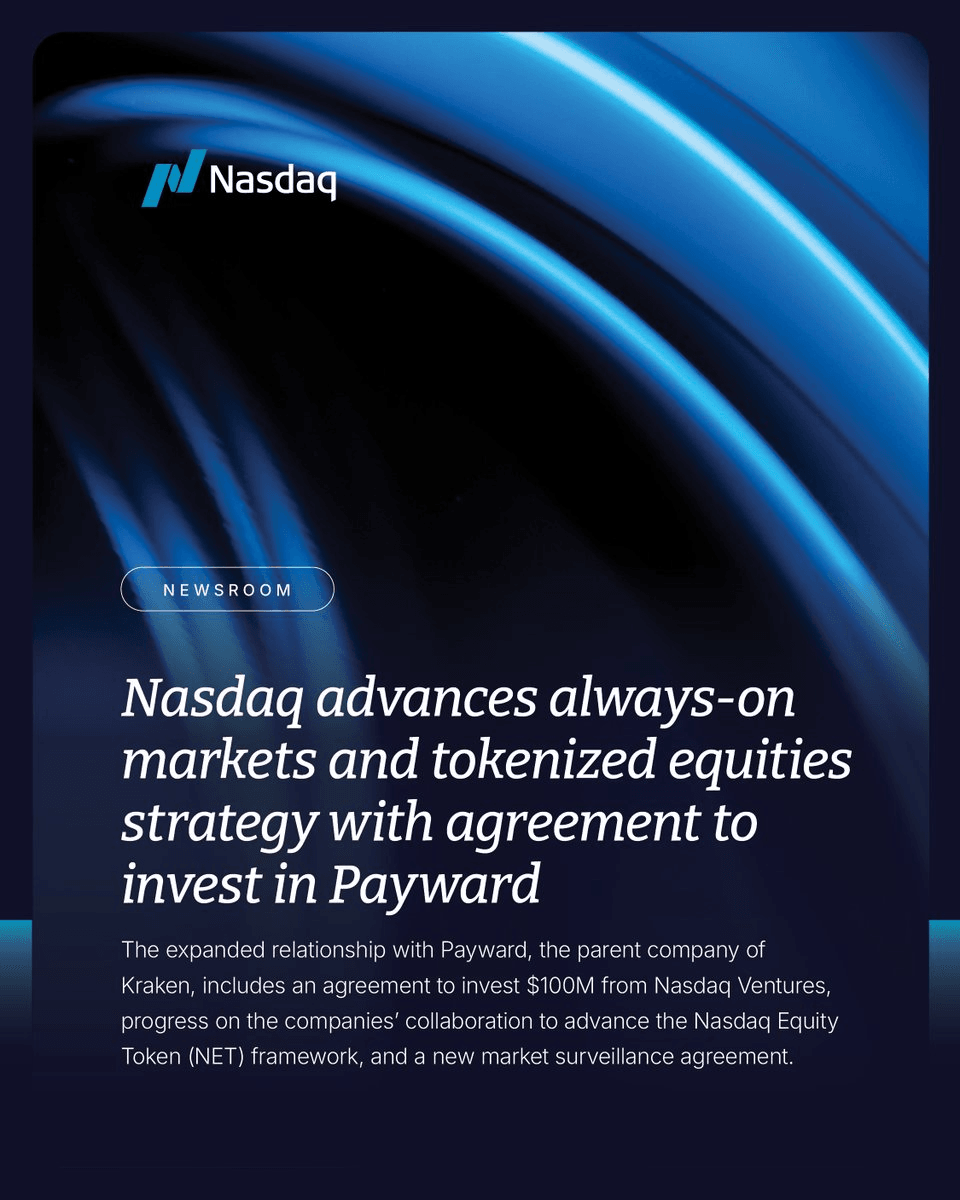
10 सितंबर को, नास्डैक वेंचर्स ने क्रेकेन की मातृ कंपनी, पेवर्ड को $100 मिलियन के निवेश का प्रस्ताव घोषित किया, जिससे इस साल मार्च में शुरू हुए दोनों पक्षों के बीच टोकनाइज़ड इक्विटी साझेदारी को और गहरा किया गया। यह साझेदारी नास्डैक इक्विटी टोकन, या NETs, को पेवर्ड के xStocks परितंत्र के साथ एकीकृत करने में आगे बढ़ेगी, जबकि पेवर्ड नास्डैक की मार्केट सर्विलेंस तकनीक को भी अपनाएगा। नास्डैक की उम्मीद है कि NETs 2027 के दूसरे तिमाही में लॉन्च होंगे, और सहयोग का अगला चरण टोकनाइज़ड इक्विटीज़ के वैश्विक वितरण, ट्रेडिंग, और पोस्ट-ट्रेड प्रोसेसिंग और सेटलमेंट को भी कवर करेगा।
अधिकांश मौजूदा टोकनाइज़्ड इक्विटी उत्पादों ने मुख्य रूप से अंतर्निहित संपत्ति की कीमत का ऑन-चेन प्रतिनिधित्व बनाने पर ध्यान केंद्रित किया है। इसके विपरीत, नास्डैक के NETs जारीकर्ताओं और निवेशकों के मौजूदा अधिकारों और सुरक्षाओं को बनाए रखने पर अधिक बल देते हैं, जबकि नियमित पारंपरिक बाजारों को ऑन-चेन ट्रेडिंग वातावरणों से जोड़ते हैं। नास्डैक बाजार समीक्षा, शासन, और ट्रेड के बाद की प्रक्रिया और सेटलमेंट जैसे क्षेत्रों में पारंपरिक पूंजी बाजारों से क्षमताएँ भी लाता है।
इसी बीच, स्टेबलकॉइन भी पारंपरिक क्रेडिट बाजारों में आगे बढ़ रहे हैं। 9 सितंबर को, टेथर और फासानारा कैपिटल ने स्टेबलफंड की शुरुआत की घोषणा की, जो दोनों पक्षों के द्वारा संयुक्त रूप से $400 मिलियन की मूल रूप से पूंजी से समर्थित है, और इसके लक्ष्य $3 बिलियन तक की अतिरिक्त तीसरे पक्ष की संस्थागत पूंजी को आकर्षित करना है। फासानारा निवेश प्रबंधन के लिए जिम्मेदार होगा, जहां यह 60 से अधिक देशों में फिनटेक ऋण नेटवर्क के माध्यम से छोटी अवधि और संपत्ति-समर्थित क्रेडिट में पूंजी आवंटित करेगा। इसी बीच, टेथर सह-प्रायोजक, वित्तीय अवसर मूल स्रोत और सलाहकार के रूप में कार्य करेगा, USDT-संबंधित वित्तीय अवसरों की पहचान करते हुए, पूंजी प्रवाह और प्रवाह, खजाना प्रबंधन और समायोजन के लिए स्टेबलकॉइन बुनियादी ढांचा प्रदान करेगा।
इससे यह सुझाव मिलता है कि स्टेबलकॉइन के उपयोग के मामले भुगतान और व्यापार के बाहर रूपांतरण और व्यापक क्रेडिट मूल्य श्रृंखला में विस्तारित हो रहे हैं। पारंपरिक रूप से, स्टेबलकॉइन मुख्य रूप से मुद्रा को प्लेटफ़ॉर्म और सीमाओं के बीच अधिक तेज़ी से और कम घर्षण के साथ स्थानांतरित करने की समस्या को हल करने के लिए उपयोग किए जाते रहे हैं। स्टेबलफंड इन सेटलमेंट क्षमताओं को निजी क्रेडिट फंडिंग, ऋण और खजाना प्रबंधन प्रक्रियाओं में अधिक गहराई से एकीकृत करने का प्रयास है। यह टेटर के अपने स्टेबलकॉइन नेटवर्क, फंडिंग चैनल और क्रॉस-बॉर्डर सेटलमेंट क्षमताओं को वास्तविक दुनिया के क्रेडिट संपत्तियों से जोड़ने के निरंतर प्रयासों को भी दर्शाता है।
इन सभी विकासों को मिलाकर देखा जाए तो, RWA और ऑन-चेन फाइनेंस के भीतर ध्यान केवल टोकनीकरण परियोजनाओं तक सीमित नहीं है, बल्कि जारीकरण और पंजीकरण, व्यापार और तरलता, निपटान, क्रेडिट, और पारंपरिक वित्त को ऑन-चेन बाजारों से जोड़ने वाली मध्यस्थ बुनियादी ढांचे की ओर बढ़ रहा है। ऐसी परियोजनाएं जो मौजूदा वित्तीय संस्थानों के संचालन के कार्यप्रवाह में वास्तविक रूप से एकीकृत हो सकें और पूंजी की दक्षता, वितरण की दक्षता या निपटान की दक्षता में मापने योग्य सुधार को साबित कर सकें, अंततः “संपत्ति टोकनीकरण” के कथन से अधिक महत्वपूर्ण हो सकती हैं।
2. साप्ताहिक चयनित बाजार संकेत
मुद्रास्फीति और तेल की कीमतें सितंबर में ब्याज दर बढ़ाने की उम्मीदों को जीवित करती हैं, 10-वर्षीय ट्रेजरी ब्याज दर 5% के करीब पहुंच गई, अमेरिकी समतुल्यताएं उच्च स्तरों से पीछे हट गईं, और क्रिप्टो ईटीएफ प्रवाह संरचनात्मक रूप से अलग रहे
अगस्त के लिए संयुक्त राज्य अमेरिका का मुद्रास्फीति डेटा सितंबर में दर में वृद्धि की बाजार की अपेक्षाओं को नवीनीकृत कर दिया। PPI में मासिक आधार पर 0.4% और वार्षिक आधार पर 5.4% की वृद्धि हुई, जिसमें ऊर्जा लागत मुख्य कारक रही। इसके बाद CPI में मासिक आधार पर 0.4% और वार्षिक आधार पर 3.4% की वृद्धि हुई, जबकि मूल CPI में मासिक आधार पर 0.3% और वार्षिक आधार पर 2.4% की वृद्धि हुई। मध्य पूर्व में नवीनीकृत तनाव के साथ-साथ कच्चे तेल की कीमतें $100 प्रति बैरल से ऊपर वापस चली गईं, बाजारों में यह चिंता बढ़ती जा रही है कि ऊर्जा लागत में वृद्धि अभी भी सामान, परिवहन और सेवा मूल्यों में प्रभाव डालती रह सकती है।
सप्ताह के अंत तक, CME FedWatch टूल ने दर्शाया कि बाजार 25-बेसिस पॉइंट की Fed दर में वृद्धि की संभावना लगभग 86.5% पर की जा रही है, जो सप्ताह पहले के लगभग 30% से तेजी से बढ़ गई है। इसी समय, अमेरिकी 10-वर्षीय ट्रेजरी ब्याज दर अस्थायी रूप से 5% के करीब पहुंच गई, जो 2023 के बाद का सर्वोच्च स्तर था। Fed कि क्या सितंबर में दर में वृद्धि करेगी, इस पर बाजार के बीच असहमति काफी संकुचित हो गई है, और अब ध्यान प्रारंभिक दर वृद्धि के बाद आगे की सख्ती की संभावना पर केंद्रित है।
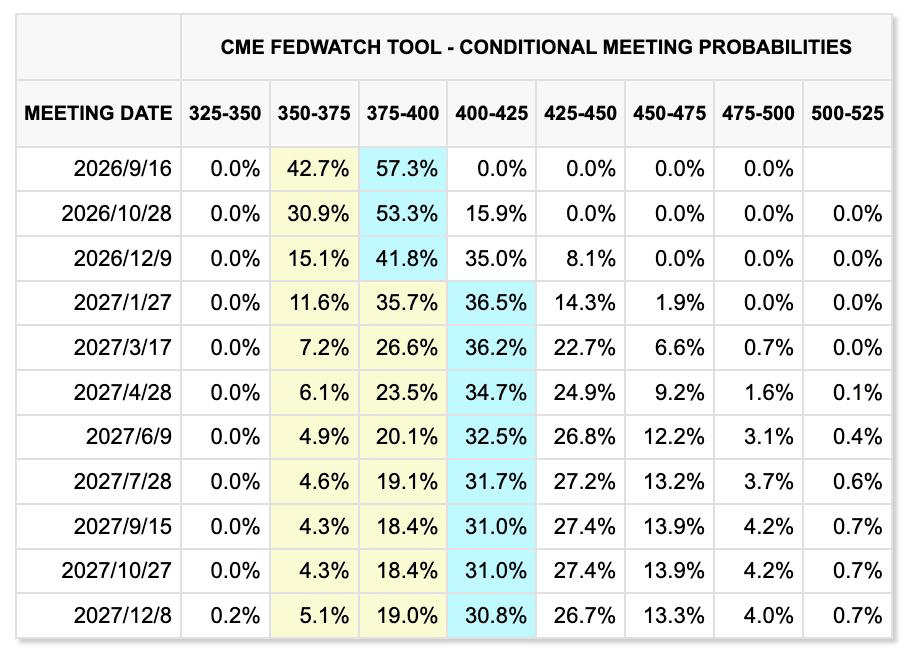
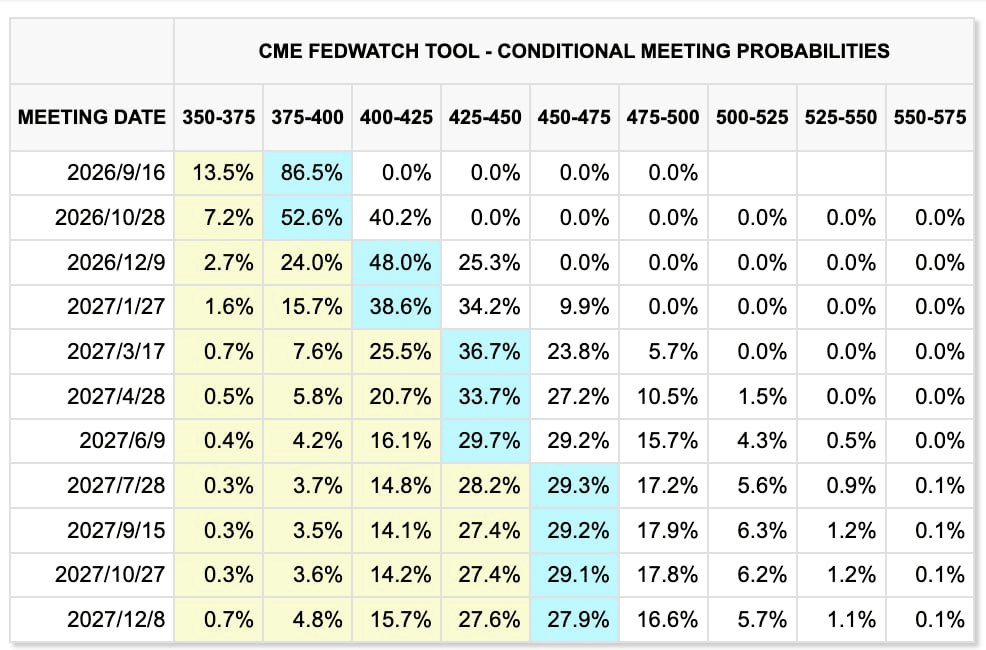
पिछले दो सप्ताहों में बाजार की कीमत में बदलाव (बाएं: पिछला सप्ताह; दाएं: वर्तमान सप्ताह)
CME फेडवॉच टूल
हालांकि, लगातार दरों में वृद्धि का मामला, सिर्फ सितंबर में एकल चलन के मामले की तुलना में कम स्पष्ट है। एक ओर, अगस्त में संयुक्त राज्य अमेरिका के गैर-कृषि वेतन लगभग 162,000 बढ़े, जिससे लगता है कि श्रम बाजार में काफी कमजोरी नहीं आई है। दूसरी ओर, मजदूरी की वृद्धि में अतिसंक्रमण के सामान्य संकेत नहीं दिख रहे हैं, जबकि संयुक्त राज्य अमेरिका का संघीय ऋण पहले ही $40 ट्रिलियन से अधिक हो चुका है और उच्च दीर्घकालिक ब्याज दरें स्वयं व्यवसायों और परिवारों के लिए वित्तपोषण की स्थितियों को संकुचित कर रही हैं।
एआई डेटा-सेंटर विस्तार के लिए आवश्यक विशाल ऋण वित्तपोषण उच्च ब्याज दरों द्वारा प्रौद्योगिकी कंपनियों के नकदी प्रवाह और पूंजी व्यय पर लाभ पर अतिरिक्त दबाव बढ़ाता है। इसलिए सितंबर में ब्याज दर में वृद्धि एक उच्च संभावना वाली परिस्थिति बन गई है, लेकिन क्या फेड एक स्थायी कठोरता चक्र में प्रवेश करेगा, यह अभी भी इस बात पर निर्भर करेगा कि क्या तेल की कीमतें, रोजगार और मूल मुद्रास्फीति लगातार मजबूत बनी रहती हैं।
मध्य पूर्व के तनाव अतिरिक्त मुद्रास्फीति दबाव डाल रहे हैं। हूथी बलों ने सऊदी ऊर्जा सुविधाओं पर हमला किया, हॉर्मुज के जलडमरूमध्य से होने वाली जहाजी आवाजाही सीमित बनी रही, और सऊदी अरब का पूर्व-पश्चिम पाइपलाइन—जिसका उपयोग हॉर्मुज को बायपास करने के लिए किया जाता है—भी ड्रोन हमले के बाद बंद हो गया, जिससे आपूर्ति में अतिरिक्त विघटन के बारे में चिंताएं बढ़ गईं।
ब्रेंट क्रूड ने पिछले हफ्ते लगभग 8%–9% की वृद्धि की और अस्थायी रूप से $110 प्रति बैरल के करीब पहुँच गया, जबकि WTI भी $100 से ऊपर वापस आ गया। हॉर्मुज जलडमरूमध्य पर ईरान और खाड़ी राज्यों के बीच बातचीत, जिसकी मूल रूप से 14 सितंबर को योजना बनाई गई थी, बाद में स्थगित कर दी गई, जिससे संकेत मिलता है कि भू-राजनीतिक जोखिम प्रीमियम निकट भविष्य में जल्दी समाप्त नहीं होगा।
इसी बीच, सोना बढ़ी हुई मुद्रास्फीति के जोखिमों और उच्च वास्तविक ब्याज दरों के बीच व्यापार करता रहा। शुक्रवार को स्पॉट सोना लगभग $4,363 प्रति औंस तक वापस बढ़ा, लेकिन सप्ताह भर में अभी भी लगभग 1.5% की कमी दर्ज की। वित्तीय, भू-राजनीतिक और मुद्रास्फीति के जोखिम अभी भी मध्यम- से-लंबी अवधि के समर्थन को बनाए रखते हैं। हालाँकि, 10-वर्षीय ट्रेजरी ब्याज दर 5% के करीब पहुँचने के साथ, एक ब्याज-रहित संपत्ति को रखने की संधि लागत में महत्वपूर्ण वृद्धि हुई है, जिससे अल्पकालिक दरों के दबाव को पुनः प्राधान्यता प्राप्त हुई है।
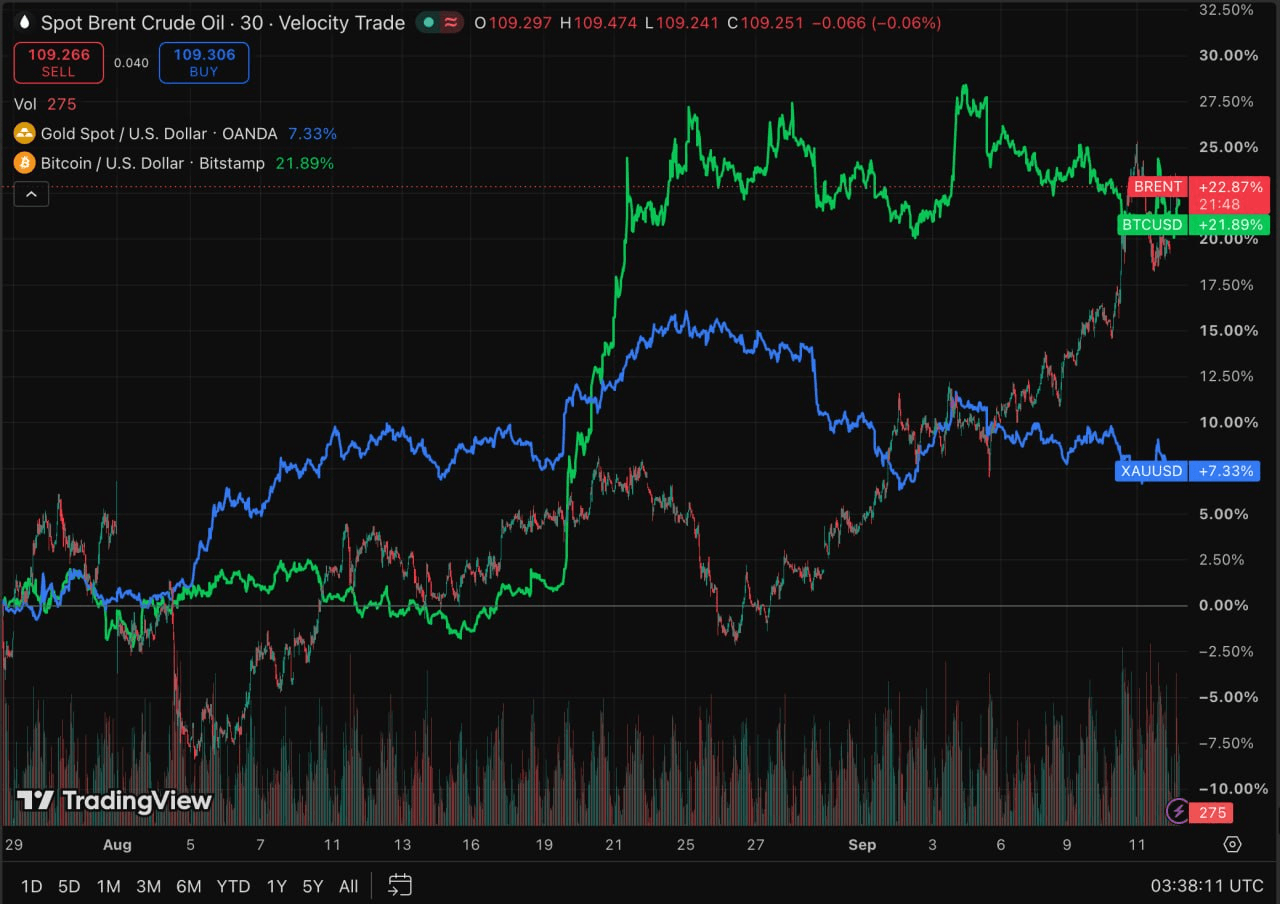
TradingView
पिछले हफ्ते अमेरिकी इक्विटीज ने सामान्य रूप से गिरावट दर्ज की, जिसमें S&P 500, Nasdaq और Dow क्रमशः लगभग 0.8%, 0.7% और 1.6% गिरे। बढ़ती तेल की कीमतें और दीर्घकालिक ब्याज दरों ने मूल्यांकन पर दबाव डाला, लेकिन कॉर्पोरेट कमाई ने समर्थन जारी रखा, जिससे जोखिम संपत्तियों के व्यापक बिक्री को रोका गया।
AI क्षेत्र को एक नया भावना-आधारित जोखिम भी मिला। अंतिम सप्ताहांत में, Anthropic, OpenAI और xAI के नेता असामान्य रूप से सीमांत मॉडल विकास की गति को धीमा करने के समर्थन में बोले, जिससे AI कंप्यूट के निवेश की भविष्य की वृद्धि दर के बारे में चिंताएँ उठीं। इस चरण में, प्रभाव मुख्य रूप से अपेक्षाओं पर आधारित है। केवल तभी ये संकेत GPU, HBM, सर्वर और संबंधित बुनियादी ढांचे की मांग को प्रभावित करेंगे, जब ये संकेत मॉडल लॉन्च में देरी या कम पूंजी खर्च मार्गदर्शन में परिवर्तित हों। हालाँकि, क्योंकि जापानी और दक्षिण कोरियाई बाजार AI हार्डवेयर सप्लाई चेन के प्रति अपेक्षाकृत अधिक संवेदनशील हैं, नीति और उद्योग की अपेक्षाओं में बदलाव सैमसंग इलेक्ट्रॉनिक्स, SK हाइनिक्स और सॉफ्टबैंक जैसी कंपनियों में अल्पकालिक अस्थिरता को बढ़ा सकते हैं।
क्रिप्टो संपत्ति और ईटीएफ: बीटीसी ईटीएफ लगातार बाहरी निकासी पर लौट आए, जबकि ईथर एक सापेक्ष फंडिंग लाभ बनाए रखता है
पिछले सप्ताह क्रिप्टो बाजार दबाव का सामना कर रहा था। BTC सप्ताह की शुरुआत में लगभग $80,000 से घटकर लगभग $77,000 हो गया, जिससे सप्ताह भर में लगभग 3%–4% की गिरावट आई। ETH मुख्यतः $2,450–$2,550 की सीमा में रहा और सापेक्षिक रूप से BTC की तुलना में अभी भी बेहतर प्रदर्शन किया।
तेल की कीमतों, मुद्रास्फीति और अमेरिकी ट्रेजरी ब्याज दरों में एक साथ वृद्धि ने क्रिप्टो संपत्तियों के लिए प्रभावी डॉलर फंडिंग लागत को फिर से बढ़ा दिया, हालांकि ETH की सापेक्षिक लचीलापन ईटीएफ प्रवाहों द्वारा समर्थित रहा।
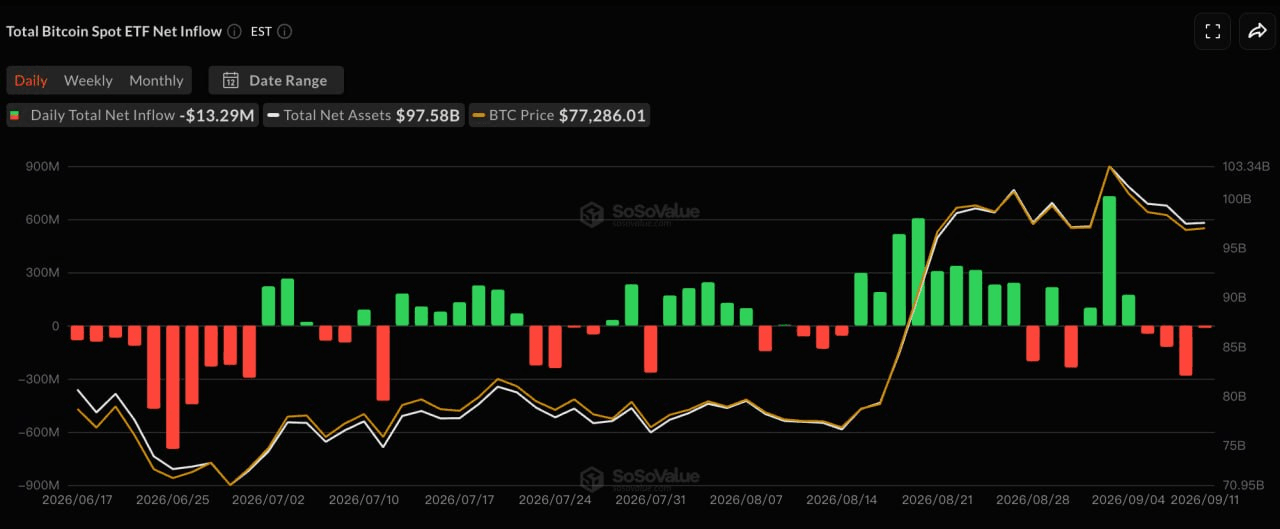
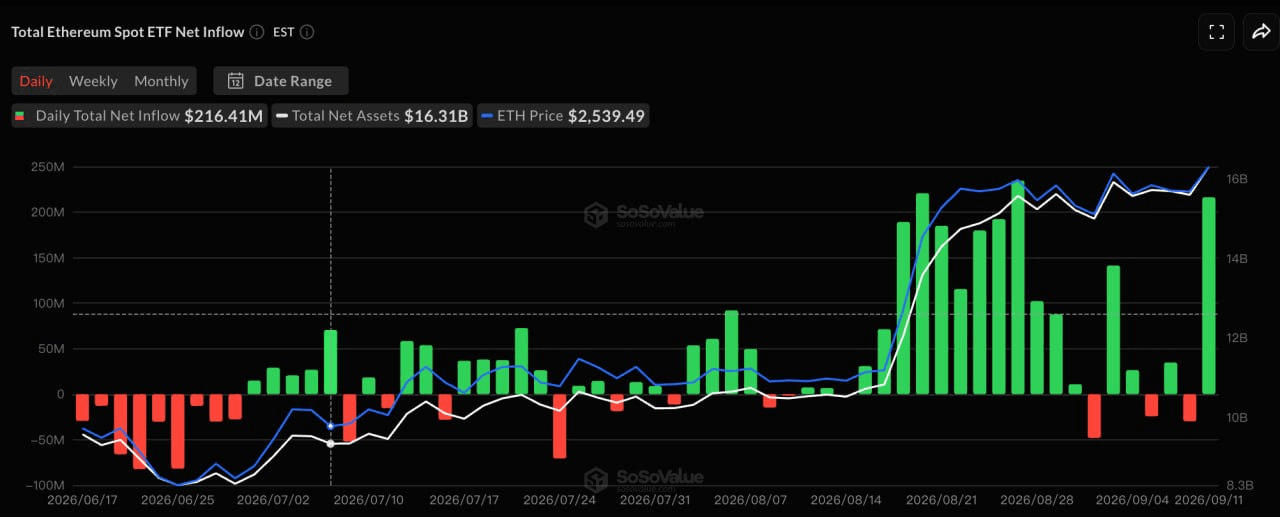
SoSoValue
SoSoValue के अनुसार, 7 सितंबर को मेमोरियल डे के लिए अमेरिकी बाजार बंद रहने के बाद, 8 सितंबर से 11 सितंबर तक के चार ट्रेडिंग सत्रों में अमेरिकी स्पॉट BTC ETFs ने लगभग $463 मिलियन का शुद्ध बाहरी प्रवाह दर्ज किया, जिससे तीन सप्ताह का शुद्ध प्रवाह का सीरीज़ समाप्त हो गया। ARKB और GBTC ने क्रमशः लगभग $234 मिलियन और $129 मिलियन का शुद्ध बाहरी प्रवाह दर्ज किया, जबकि IBIT और FBTC भी नकारात्मक हो गए।
इसके विपरीत, उसी अवधि के दौरान ETH ETFs ने लगभग $197 मिलियन की शुद्ध प्रवाह दर्ज की, जिससे चौथा क्रमागत सकारात्मक सप्ताह बना। सितंबर 11 को अकेले, ETH ETFs में लगभग $216 मिलियन की शुद्ध प्रवाह दर्ज की गई, जिसमें मुख्य रूप से ब्लैकरॉक का ETHA शामिल था, जिसने पिछले सेशन से हुए रिडेमप्शन को अधिकतर कवर कर दिया।
BTC और ETH ETF प्रवाहों के बीच का अंतर फिर से यह सुझाता है कि संस्थागत पूंजी सामान्य रूप से क्रिप्टो बाजार से बाहर नहीं निकल रही है, बल्कि प्रमुख संपत्तियों के बीच फिर से आवंटित हो रही है। ETH के लिए सापेक्ष मांग लगातार सुधर रही है, लेकिन कुल स्टेबलकॉइन आपूर्ति समानांतर रूप से महत्वपूर्ण रूप से विस्तारित नहीं हुई है। इसलिए वर्तमान परिदृश्य क्रिप्टो बाजार में एक सामान्य नए तरलता चक्र की शुरुआत की बजाय संरचनात्मक संस्थागत घूर्णन की तरह दिखता है।
स्टेबलकॉइन: सीमित नई तरलता के संदर्भ में USDe के विस्तार के साथ कुल बाजार पूंजीकरण स्थिर रहा
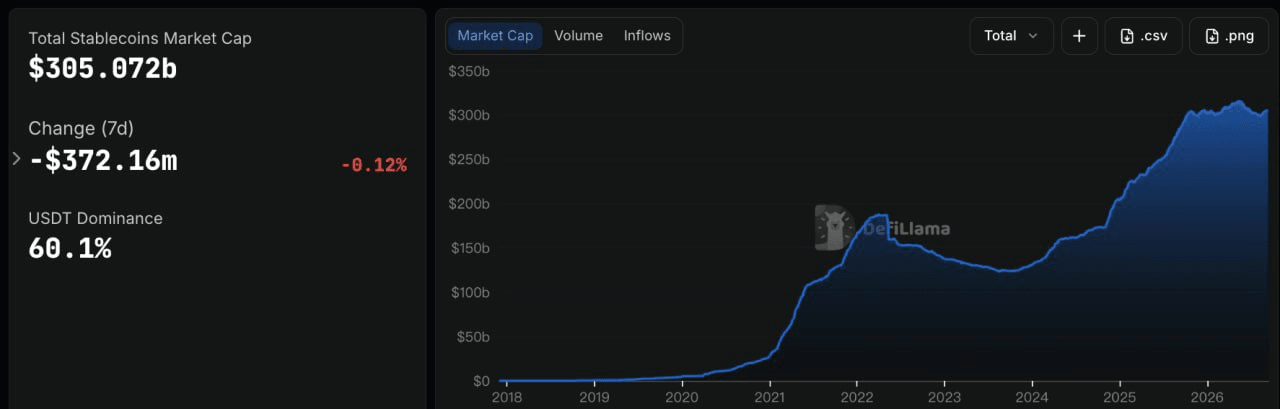
DeFiLlama
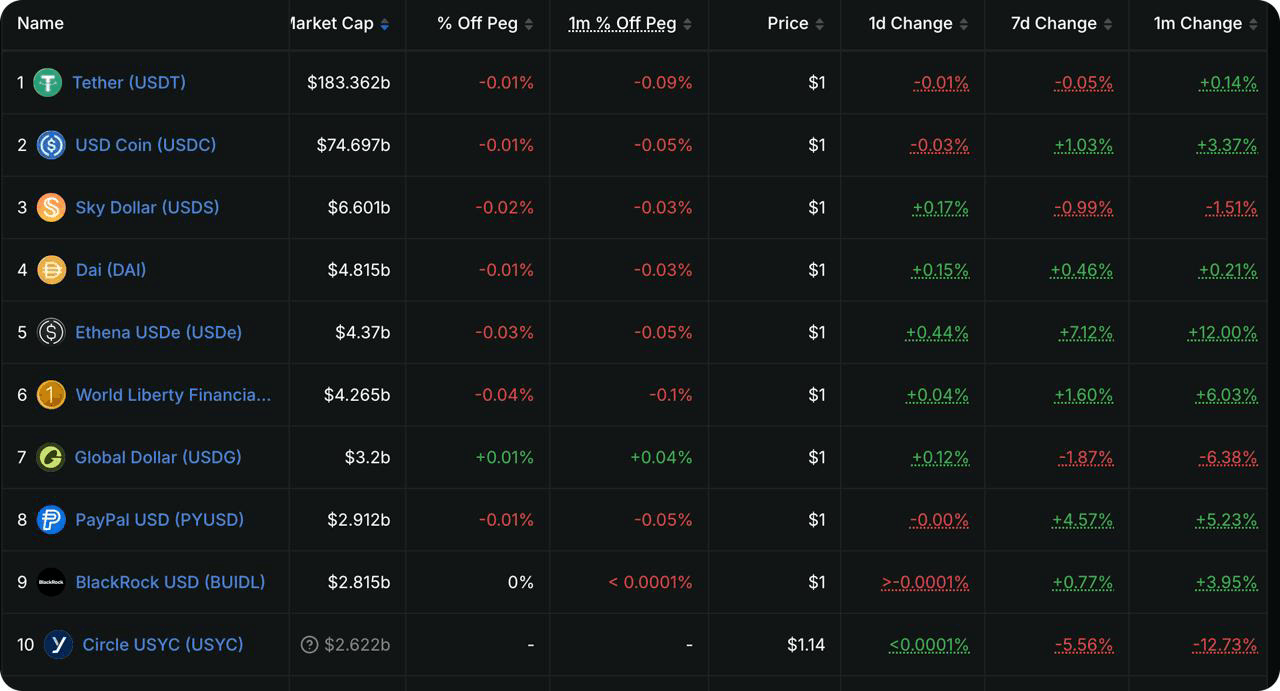
DeFiLlama के डेटा के अनुसार, कुल स्टेबलकॉइन बाजार पूंजीकरण लगभग $305.1 अरब रहा, पिछले सात दिनों में लगभग अपरिवर्तित रहा, जिसमें लगभग 0.12% की हल्की कमी आई। USDT का बाजार हिस्सा लगभग 60.1% रहा। इससे यह सुझाव मिलता है कि स्टेबलकॉइन आपूर्ति में हालिया रिकवरी अस्थायी रूप से रुक गई है, जबकि ETF प्रवाह में हुए बदलाव अभी तक ऑन-चेन डॉलर तरलता में व्यापक विस्तार में परिवर्तित नहीं हुए हैं।
शीर्ष 10 स्टेबलकॉइन्स में, USDT ने व्यापक रूप से अपरिवर्तित रहा, जबकि USDC ने सप्ताह भर में लगभग 0.39% की कमी दर्ज की। USDS और PYUSD क्रमशः लगभग 2.8% और 2.7% गिरे। सबसे ध्यान आकर्षित करने वाला बदलाव USDe का था, जो सप्ताह भर में लगभग 6.5% बढ़कर लगभग $4.6 अरब हो गया। USD1 और USDG ने भी सामान्य वृद्धि दर्ज की। USDe का विस्तार आय उत्पन्न करने वाले उत्पादों की मांग में उबार के साथ संगत है, जहां sUSDe-संबंधित आय अभी भी लगभग 4.5% है, जिससे कुछ पूंजी को आय-उत्पन्न करने वाले सिंथेटिक डॉलर में अधिक निवेश करने के लिए प्रोत्साहित किया गया है।
समग्र रूप से, स्टेबलकॉइन बाजार अभी भी व्यक्तिगत उत्पादों के बीच घूमावदार गतिविधि से शासित है, न कि सार्थक समग्र विस्तार से। USDe जैसे आय उत्पन्न करने वाले उत्पाद अतिरिक्त पूंजी को आकर्षित कर रहे हैं, जबकि USDC जैसे प्रमुख स्टेबलकॉइन्स थोड़े संकुचित हो गए हैं, जिससे यह संकेत मिलता है कि ऑन-चेन डॉलर तरलता आधार अभी तक एक नए सामान्य विस्तार चरण में प्रवेश नहीं किया है।
इस सप्ताह देखने के लिए महत्वपूर्ण घटनाएँ
बाजार फेडरल रिजर्व की सितंबर नीति बैठक, जापान बैंक के नीति निर्णय और हॉर्मुज जलडमरूमध्य के विकास पर ध्यान केंद्रित करेंगे। सितंबर में ब्याज दर में वृद्धि की संभावना पहले ही 80% से अधिक मूल्यांकित हो चुकी है, इसलिए वर्ष के शेष हिस्से के लिए नीति पथ पर FOMC का मार्गदर्शन, ब्याज दर में वृद्धि से अधिक प्रभावित कर सकता है।
-
16 सितंबर: अमेरिका अगस्त की खुदरा बिक्री जारी करता है। ब्याज दरों में वृद्धि की उम्मीदों में तेजी के साथ, डेटा यह आकलन करने में मदद करेगा कि ऊंची तेल की कीमतें और ब्याज दरें क्या उपभोक्ता मांग पर भार डालना शुरू कर रही हैं।
-
17 सितंबर: फेडरल रिजर्व अपना FOMC दर निर्णय घोषित करता है, जिसके बाद वॉर्श द्वारा एक प्रेस कॉन्फ्रेंस होती है। बाजार वर्तमान में 25-बेसिस पॉइंट की दर में वृद्धि की लगभग 86% संभावना दे रहे हैं। ध्यान अब इस बात से बदल जाएगा कि क्या फेड दर में वृद्धि करता है, और डॉट प्लॉट, वर्ष के बाद के हिस्से में अतिरिक्त कठोरता की संभावना, और वॉर्श का तेल की कीमतों और दीर्घकालिक ट्रेजरी ब्याज दरों का मूल्यांकन होगा।
-
18 सितंबर: जापान बैंक अपना नीति निर्णय घोषित करता है। बाजार सामान्य रूप से 1.25% तक 25-बेसिस पॉइंट की वृद्धि की उम्मीद करते हैं। यदि जापान बैंक तेजी से नीति सामान्यीकरण का संकेत देता है, तो येन की मजबूती और जापान में पूंजी प्रवाह वैश्विक कैरी ट्रेड्स को और अधिक अस्थिर कर सकती है और प्रौद्योगिकी स्टॉक्स और क्रिप्टो संपत्ति के लिए तरलता दबाव पैदा कर सकती है।
-
भूराजनीति: हॉर्मुज जलडमरूमध्य पर ईरान और खाड़ी राज्यों के बीच वार्ताएँ, जो मूल रूप से 14 सितंबर के लिए निर्धारित थीं, स्थगित कर दी गई हैं और कोई नया तारीख घोषित नहीं किया गया है। कच्चे तेल की कीमत फिर से प्रति बैरल 100 डॉलर से ऊपर व्यापार कर रही है, इसलिए वार्ता पर प्रगति सीधे वैश्विक मुद्रास्फीति की अपेक्षाओं और बाद के फेड नीति मूल्यांकन को प्रभावित कर सकती है।
प्राथमिक बाजार फंडराइजिंगदेखें: पारंपरिक एक्सचेंज स्टेबलकॉइन भुगतान अवसंरचना को धन आकर्षित करते रहने के साथ-साथ टोकनाइजेशन की निकटता बढ़ा रहे हैं
स्रोत: CryptoRank
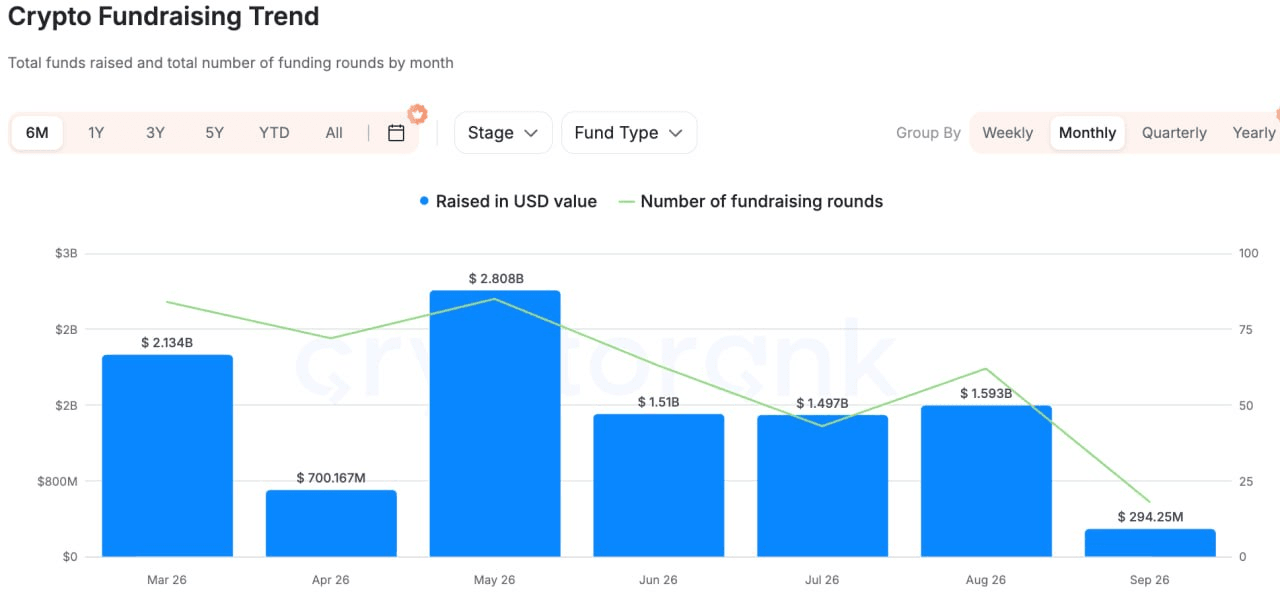
क्रिप्टोरैंक, डीफीलामा और अन्य स्रोतों से प्राप्त व्यापक फंडिंग डेटा के आधार पर, निजी बाजार फंडिंग गतिविधि पिछले सप्ताह की तुलना में सुधरी, लेकिन पूंजी अभी भी सामान्य ऑन-चेन एप्लिकेशन के बजाय टोकनीकरण, स्टेबलकॉइन भुगतान और संस्थागत बुनियादी ढांचे में केंद्रित रही।
एक अधिक प्रतिनिधित्वपूर्ण लेनदेन के रूप में, नास्डैक वेंचर्स ने क्रेकेन की मातृ कंपनी पेरवर्ड में $100 मिलियन का रणनीतिक निवेश किया। दोनों पक्ष टोकनाइज्ड इक्विटीज के लिए ट्रेडिंग, वितरण और पोस्ट-ट्रेड बुनियादी ढांचे के चारों ओर सहयोग का विस्तार करने की योजना बना रहे हैं, जबकि क्रेकेन नास्डैक की मार्केट-सर्विलेंस तकनीक को भी अपनाएगा। इस समझौते का महत्व केवल एक क्रिप्टो एक्सचेंज में इक्विटी निवेश से परे है। यह एक पारंपरिक सिक्योरिटीज एक्सचेंज के टोकनाइजेशन बुनियादी ढांचे में सीधे प्रवेश को दर्शाता है, जो सुझाव देता है कि ट्रैडफाई और क्रिप्टो के बीच प्रतिस्पर्धा अब संपत्ति के ऑन-चेन पर स्थानांतरित होने के प्रश्न से ट्रेडिंग, तरलता, सर्विलेंस और सेटलमेंट प्रणालियों के एकीकरण की ओर बदल रही है।
स्टेबलकॉइन भुगतानों में, लैटिट्यूड ने ओक HC/FT के नेतृत्व में $35 मिलियन की सीरीज़ A राउंड जुटाई, जिसमें NEA, Coinbase Ventures और अन्य ने हिस्सा लिया। यह प्लेटफॉर्म स्टेबलकॉइन को बैंक खातों, मोबाइल वॉलेट और कई न्यायपालिकाओं में स्थानीय भुगतान नेटवर्क्स से जोड़ता है। इसका मुख्य मूल्य प्रस्ताव ऑन-चेन डॉलर, वास्तविक दुनिया के भुगतानों और स्थानीय मुद्रा निपटान के बीच "अंतिम मील" को हल करने में स्थित है।
AI+Crypto में, एजेंटम ने AI एजेंट्स द्वारा किए जाने वाले व्यावसायिक गतिविधियों के लिए पहचान, कस्टडी, प्रतिष्ठा और ऑन-चेन सेटलमेंट बुनियादी ढांचा बनाने के लिए 7 मिलियन डॉलर जुटाए। पहले के, अधिक सामान्य AI एजेंट विषयों की तुलना में, पूंजी अब भुगतान, विश्वसनीय निष्पादन और सेटलमेंट को संबोधित करने वाले बुनियादी ढांचे को अधिक प्राथमिकता दे रही है।
सामान्य रूप से, निजी बाजार अभी भी एक ही व्यापक प्रवृत्ति को दर्शा रहा है: पारंपरिक वित्तीय संस्थान सीधे टोकनाइजेशन ट्रेडिंग बुनियादी ढांचे में प्रवेश कर रहे हैं; स्टेबलकॉइन निवेश जारीकरण से पार-सीमा भुगतान और स्थानीय रेल्स की ओर बदल रहा है; और AI+क्रिप्टो पूंजी अब अधिकतर ऐसे बुनियादी उपकरणों में केंद्रित हो रही है जो वास्तविक लेन-देन और सेटलमेंट का समर्थन करते हैं। ऐसे सामान्य-उद्देश्य प्रोटोकॉल जिनमें महत्वपूर्ण उपयोगकर्ता, आय या वितरण चैनल नहीं हैं, उनके लिए वित्तपोषण का परिदृश्य अभी भी सावधानीपूर्वक है।
उपयोग की शर्तें यह सामान्य बाजार सूचना, जो संभवतः तीसरे पक्ष, वाणिज्यिक या प्रायोजित स्रोतों से आई है, कानूनी, अनुपालन, वित्तीय या निवेश सलाह, एक ऑफर, आमंत्रण या गारंटी नहीं है। हम इसकी सटीकता, पूर्णता या विश्वसनीयता के संबंध में कोई स्पष्ट या अनुमानित प्रतिनिधित्व या गारंटी नहीं करते हैं, और किसी भी परिणामस्वरूप हुए नुकसान के लिए जिम्मेदारी को अस्वीकार करते हैं। निवेश/ट्रेडिंग जोखिम भरा है; अतीत का प्रदर्शन भविष्य के परिणामों की गारंटी नहीं है। उपयोगकर्ताओं को शोध करना चाहिए, सावधानी से मूल्यांकन करना चाहिए और पूरी जिम्मेदारी लेनी चाहिए। यदि आवश्यक हो, तो कृपया पेशेवर कानूनी, कर या वित्तीय सलाहकारों से परामर्श करें।
डिस्क्लेमर: इस पेज का भाषांतर आपकी सुविधा के लिए AI तकनीक का इस्तेमाल करके किया गया है। सबसे सटीक जानकारी के लिए, मूल अंग्रेजी वर्जन देखें।