

सिट्रिन रिसर्च का दीवार तोड़ना: क्या UNI, AAVE और HYPE ऑनचेन फाइनेंस के उत्थान से लाभान्वित हो सकते हैं?
परिचय
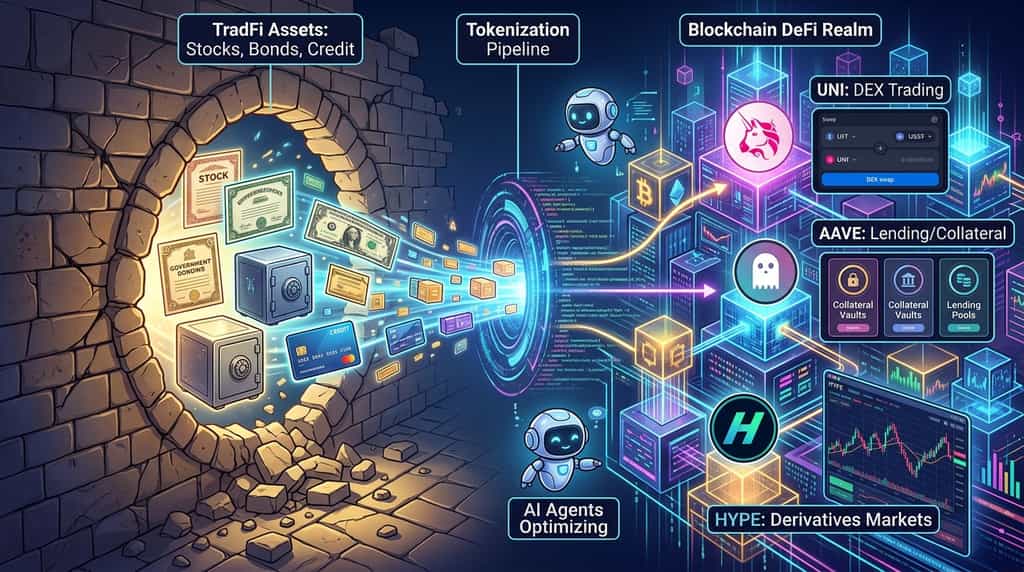
अगर अगला प्रमुख क्रिप्टो निवेश अवसर किसी अन्य डिजिटल मुद्रा से नहीं, बल्कि स्टॉक, बॉन्ड, क्रेडिट और अन्य पारंपरिक वित्तीय संपत्तियों को ब्लॉकचेन पर लाने से आता है, तो क्या होगा? 8 अक्टूबर, 2026 की अपनी रिपोर्ट Breaking the Wall में, सिट्रिनी रिसर्च का तर्क है कि पारंपरिक वित्त (TradFi), डिसेंट्रलाइज्ड फाइनेंस (DeFi) और AI एजेंट्स का संगम अंततः ब्लॉकचेन इंफ्रास्ट्रक्चर को एक मजबूत वास्तविक-दुनिया का उद्देश्य दे सकता है। निवेश का प्रश्न अब केवल यह नहीं है कि संपत्ति टोकनीकरण बढ़ेगा या नहीं, बल्कि कौन से प्रोटोकॉल परिणामी आर्थिक मूल्य को प्राप्त कर सकते हैं।
इस थीसिस के तहत तीन क्रिप्टो टोकन को विशेष ध्यान देने की आवश्यकता है: यूनिस्वैप का UNI, एव का AAVE और हाइपरलिक्विड का HYPE। UNI को ऑनचेन ट्रेडिंग गतिविधि और प्रोटोकॉल-शुल्क तंत्र से लाभ हो सकता है; AAVE को ऋण और सुरक्षित बुनियादी ढांचे की मांग से लाभ हो सकता है; और HYPE को लाभ हो सकता है अगर टोकनीकृत संपत्तियाँ हाइपरलिक्विड के बाजारों के माध्यम से अधिक ट्रेडिंग गतिविधि को प्रेरित करती हैं। ये संभावित लाभार्थी हैं, गारंटीकृत विजेता नहीं। टोकनीकरण का अपनाया जाना स्वयं ही टोकन के मूल्यवृद्धि में परिवर्तित नहीं होता, और प्रत्येक निवेश मामले की मजबूती इस बात पर निर्भर करती है कि इसका प्रोटोकॉल शुल्क, उपयोगकर्ताओं और स्थायी मांग को कितनी प्रभावी ढंग से पकड़ता है।
सिट्रिनी रिसर्च की "वॉल तोड़ना" रिपोर्ट का क्रिप्टो के लिए क्या मतलब है?
सिट्रिन रिसर्च की केंद्रीय तर्क यह है कि टोकनीकरण ब्लॉकचेन को एक अपेक्षाकृत अलग क्रिप्टो ट्रेडिंग बुनियादी ढांचे से व्यापक वित्तीय गतिविधि के लिए एक आधार में बदल सकता है। इसकी 8 अक्टूबर की रिपोर्ट, "ब्रेकिंग द वॉल", तीन विकासों को जोड़ती है: पारंपरिक वित्तीय संपत्तियों का ऑनचेन पर स्थानांतरण, डिसेंट्रलाइज्ड एप्लिकेशन्स का अधिक क्षम होना, और AI एजेंट्स का प्रोग्रामेबल वित्तीय प्रणालियों के साथ बढ़ते हुए इंटरैक्ट करने में सक्षम होना।
एसेट टोकनीकरण ब्लॉकचेन की भूमिका को क्यों बदल सकता है?
एसेट टोकनीकरण ब्लॉकचेन-आधारित टोकन के माध्यम से संपत्ति के मालिकाना अधिकारों या आर्थिक प्रभाव को दर्शाता है। कानूनी संरचना के आधार पर, अंतर्निहित संपत्ति एक शेयर, सरकारी बॉन्ड, मनी-मार्केट फंड, रियल एस्टेट या क्रेडिट उपकरण हो सकती है।
लाभ की संभावना केवल एक मौजूदा संपत्ति का डिजिटल प्रतिनिधित्व बनाने तक सीमित नहीं है। टोकनीकृत संपत्तियाँ प्रोग्रामयोग्य, संगत अनुप्रयोगों के बीच स्थानांतरणीय, और संभवतः ऑनचेन वित्तीय बाजारों में जमानत के रूप में उपयोग की जा सकती हैं। इससे एक साझा बुनियादी ढांचे के भीतर ट्रेडिंग, उधार, भुगतान और संपत्ति प्रबंधन को जोड़ने के अवसर पैदा होते हैं।
उदाहरण के लिए, एक टोकनाइज़ड स्टॉक को एक योग्य ऑनचेन स्थान के माध्यम से ट्रेड किया जा सकता है और यदि उत्पाद और प्रोटोकॉल इसे अनुमति देते हैं, तो इसे स्टेबलकॉइन उधार लेने के लिए प्रतिभूति के रूप में जमा किया जा सकता है। फिर इस स्टेबलकॉइन का उपयोग मूल पोज़ीशन को तरलीकृत किए बिना दूसरे लेनदेन के लिए किया जा सकता है। वास्तविक कार्यक्षमता टोकन के कानूनी अधिकारों, स्थानांतरण प्रतिबंधों, प्रोटोकॉल समर्थन और लागू नियमों पर निर्भर करती है।
संस्थागत दिशा अधिक स्पष्ट होती जा रही है। 17 सितंबर, 2026 को, अमेरिकी सिक्योरिटीज एक्सचेंज कमीशन ने योग्य मंचों के माध्यम से कुछ टोकनाइज़ड नेशनल मार्केट सिस्टम स्टॉक्स के व्यापार को सुगम बनाने के लिए अस्थायी, शर्तों के साथ नवाचार छूट की घोषणा की। यह छूट सीमित है और शर्तों के अधीन है; इसका अर्थ हर टोकनाइज़ड सिक्योरिटी या डिसेंट्रलाइज़्ड ट्रेडिंग प्लेटफॉर्म की सामान्य स्वीकृति नहीं है।
यह विकास ब्लॉकचेन इंफ्रास्ट्रक्चर को न केवल मूल क्रिप्टोकरेंसी ट्रांसफ़र, बल्कि नियमित वित्तीय बाजार कार्यों के लिए भी ध्यान में रखे जाने के समर्थन में है।
AI एजेंट्स के बढ़ने का क्यों महत्व है?
AI एजेंट ऑनचेन वित्तीय बुनियादी ढांचे के लिए संभावित उपयोगकर्ता आधार को विस्तारित कर सकते हैं क्योंकि वे अनुमतियों, उपलब्ध एकीकरणों और सुरक्षा नियंत्रणों के अधीन निरंतर सॉफ्टवेयर-संचालित कार्यों को निष्पादित कर सकते हैं।
एक मानव निवेशक ब्याज दरों की तुलना कर सकता है, स्टेबलकॉइन स्थानांतरित कर सकता है, संपत्तियों का एक्सचेंज कर सकता है या पोर्टफोलियो को मैन्युअल रूप से रीबैलेंस कर सकता है। एक अधिकृत वित्तीय एजेंट इन समान कार्यों को प्रोग्रामेटिक रूप से कर सकता है, संभवतः उपयोगकर्ता को प्रत्येक इंटरफ़ेस को अलग-अलग संचालित करने की आवश्यकता के बिना कई प्रोटोकॉल के साथ बातचीत करते हुए।
इससे एक संभावित प्रतिक्रिया लूप बनता है। अधिक टोकनाइज़्ड संपत्तियाँ स्वचालित ट्रेडिंग और पोर्टफोलियो प्रबंधन के लिए अधिक अवसर पैदा करती हैं। अधिक स्वचालित गतिविधि लिक्विडिटी, बाजार डेटा, ऋण और सेटलमेंट के लिए मांग बढ़ा सकती है। ये आवश्यकताएँ, वापस, ब्लॉकचेन-आधारित वित्तीय अनुप्रयोगों के लिए अतिरिक्त मांग पैदा कर सकती हैं।
हालाँकि, AI के अपनाने से यह गारंटी नहीं मिलती कि सार्वजनिक ब्लॉकचेन या क्रिप्टो टोकन परिणामी मूल्य को प्राप्त करेंगे। पारंपरिक वित्तीय संस्थान अपनी स्वयं की प्रोग्राम करने योग्य बुनियादी ढांचा बना सकते हैं, और नियमित मध्यस्थ भंडारण, पहचान वेरिफ़िकेशन, संपत्ति जारी करने और अनुपालन के लिए आवश्यक बने रह सकते हैं।
इसलिए निवेश का प्रश्न यह है कि कौन से क्रिप्टो प्रोटोकॉल प्रतिस्पर्धी बुनियादी ढांचा प्रदान कर सकते हैं और अतिरिक्त गतिविधि से मापने योग्य आर्थिक मूल्य प्राप्त कर सकते हैं।
कौन से क्रिप्टो टोकन एसेट टोकनीकरण से सबसे अधिक लाभान्वित हो सकते हैं?
UNI, AAVE, और HYPE शीर्ष तीन उम्मीदवार हैं जिन्हें जांचने के लिए महत्वपूर्ण माना जाता है क्योंकि वे ऑनचेन फाइनेंस के विभिन्न स्तरों के प्रति एक्सपोजर प्रदान करते हैं: डिसेंट्रलाइज्ड एक्सचेंज लिक्विडिटी, लेंडिंग और सुरक्षा बुनियादी ढांचा, और ट्रेडिंग बाजार। उनकी संभावित ऊपरी सीमा इस बात पर निर्भर करती है कि टोकनीकरण से क्या अतिरिक्त गतिविधि उत्पन्न होती है जो प्रोटोकॉल इकोनॉमिक्स या टोकन मांग में मजबूती के रूप में परिणत होती है।
| टोकन | प्रोटोकॉल एक्सपोजर | संभावित टोकनीकरण प्रेरक | मुख्य मूल्य-अपहरण प्रश्न |
| UNI | यूनिस्वैप डिसेंट्रलाइज्ड ट्रेडिंग | अधिक टोकनाइज़्ड संपत्तियाँ और ऑनचेन स्वैप्स | क्या अतिरिक्त ट्रेडिंग से अर्थपूर्ण UNI बर्न या अन्य टोकन मांग उत्पन्न होती है? |
| AAVE | ऋण और जमानत बाजार | पात्र ऋण बाजारों में उपयोग किए जाने वाले टोकनाइज़्ड सिक्योरिटीज | क्या अतिरिक्त ऋण गतिविधि AAVE के आर्थिक मूल्य अधिग्रहण को मजबूत करती है? |
| HYPE | Hyperliquid ट्रेडिंग इंफ्रास्ट्रक्चर | अधिक टोकनाइज्ड संपत्ति बाजार और डेरिवेटिव गतिविधि | क्या बढ़ी हुई गतिविधि शुल्क-आधारित HYPE मांग और आपूर्ति में कमी का समर्थन करती है? |
ये टोकन अंतरविनिमय बेट्स नहीं हैं। UNI डिसेंट्रलाइज्ड एक्सचेंज गतिविधि और गवर्नेंस से जुड़ा है, AAVE कर्ज बुनियादी ढांचे से और HYPE एक ट्रेडिंग-केंद्रित परितंत्र से। प्रत्येक के पास एक अलग तंत्र है जिसके माध्यम से टोकनीकरण इसकी अर्थव्यवस्था को प्रभावित कर सकता है।
क्या UNI को टोकनाइज्ड एसेट ट्रेडिंग के विकास से लाभ हो सकता है?
UNI को लाभ हो सकता है अगर टोकनाइज्ड संपत्तियों के कारण Uniswap पर ट्रेडिंग गतिविधि बढ़े और प्रोटोकॉल के शुल्क तंत्र उस वृद्धि का एक हिस्सा पकड़ पाए। एक डिसेंट्रलाइज्ड एक्सचेंज प्रोटोकॉल के रूप में, Uniswap ऑनचेन संपत्तियों के स्वैप के लिए लिक्विडिटी बुनियादी ढांचा प्रदान करता है। टोकनाइज्ड संपत्तियों की विस्तृत श्रेणी ट्रेडिंग जोड़ियों, लिक्विडिटी प्रदान, और टोकनाइज्ड सिक्योरिटीज और स्टेबलकॉइन के बीच लेनदेन के लिए अधिक अवसर पैदा कर सकती है।
महत्वपूर्ण अंतर ऑनचेन ट्रेडिंग में वृद्धि और यूनिस्वैप की अपनी गतिविधि में वृद्धि के बीच है। टोकनाइज़्ड स्टॉक्स विशेष वेन्यू, अनुमति-आधारित प्रणालियों या प्रतिस्पर्धी डिसेंट्रलाइज्ड एक्सचेंज पर ट्रेड हो सकते हैं बिना यूनिस्वैप के लिए महत्वपूर्ण मात्रा में वृद्धि के। संपत्ति जारीकर्ता ट्रांसफ़र या ट्रेडिंग को अनुमोदित प्रतिभागियों तक सीमित भी कर सकते हैं, जिससे एक टोकन का उपयोग अनुमति-रहित लिक्विडिटी पूल में सीमित हो जाता है।
UNI का मूल्य-अधिग्रहण तंत्र भी प्रासंगिक है। आधिकारिक Uniswap डेवलपर दस्तावेज़ीकरण के अनुसार, UNI प्रोटोकॉल का गवर्नेंस टोकन है, और सक्रिय शुल्क तंत्र के तहत एकत्रित प्रोटोकॉल शुल्क का उपयोग UNI को जलाने की प्रक्रिया में किया जाता है। दस्तावेज़ीकरण में स्पष्ट किया गया है कि प्रोटोकॉल शुल्क Uniswap v2 पूल और चयनित v3 पूल पर सक्रिय हैं, जबकि व्यापक शुल्क ढांचे को गवर्नेंस के माध्यम से विस्तारित किया जा सकता है।
यह प्रोटोकॉल गतिविधि में वृद्धि और UNI आपूर्ति में कमी के बीच एक संभावित संबंध प्रदान करता है। यदि टोकनीकृत संपत्तियाँ फी-सक्षम पूल पर मात्रात्मक रूप से आयोजन बढ़ाती हैं, तो परिणामी प्रोटोकॉल शुल्क UNI की जलाई गई रकम बढ़ा सकते हैं, अन्य सभी बातें समान रहने पर।
हालाँकि, अधिक ट्रेडिंग मात्रा स्वतः समानुपातिक रूप से अधिक बर्न का अनुवाद नहीं करती। फी-सक्षम पूल कवरेज, फी पैरामीटर, ट्रेडिंग-पेयर संरचना, तरलता प्रोत्साहन और शासन निर्णय सभी परिणाम को प्रभावित करते हैं। UNI होल्डर्स को भी स्वतः प्रोटोकॉल आय का अनुपातिक हिस्सा प्राप्त नहीं होता।
निवेश का प्रभाव: UNI, डिसेंट्रलाइज्ड स्पॉट ट्रेडिंग के माध्यम से टोकनीकरण में निवेश का संभावित तरीका प्रदान करता है। इसके थीसिस के लिए सबसे मजबूत सबूत अनिस्वैप पर टोकनीकृत-संपत्ति ट्रेडिंग में स्थायी वृद्धि, योग्य पूल पर शुल्क उत्पादन में वृद्धि, और आपूर्ति के संबंध में UNI बर्न में मापने योग्य वृद्धि होगी।
क्या AAVE को टोकनाइज्ड सिक्योरिटीज को जामान के रूप में उपयोग करने से लाभ हो सकता है?
AAVE को लाभ हो सकता है अगर टोकनाइज़्ड सिक्योरिटीज़ और अन्य वास्तविक दुनिया के संपत्ति नियमित या अनुमति-आधारित ऋण बाजारों में उपयोग के लिए सुलभ हो जाएँ। टोकनीकरण वित्तीय संपत्तियों को ऑनचेन पर प्रस्तुत करने की अनुमति देता है, लेकिन ऋण प्रोटोकॉल योग्य संपत्तियों को उधार की क्षमता में बदलने के लिए आवश्यक अतिरिक्त बुनियादी ढांचा प्रदान करते हैं।
Aave का संस्थागत उन्मुख हॉराइजन मार्केट विशेष रूप से प्रासंगिक है क्योंकि इसे योग्य प्रतिभागियों को अनुमति-आधारित टोकनाइज्ड रियल-वर्ल्ड एसेट्स को सुरक्षा के रूप में प्रदान करने और एक अलग लिक्विडिटी लेयर के माध्यम से स्टेबलकॉइन उधार लेने के लिए डिज़ाइन किया गया है। इस मार्केट की आर्किटेक्चर नियमित एसेट एक्सेस को डिसेंट्रलाइज्ड लिक्विडिटी से जोड़ने का लक्ष्य रखती है, जबकि एसेट-लेवल की प्रतिबंधों को बनाए रखती है।
25 सितंबर, 2026 को एक स्पष्ट उदाहरण सामने आया। Aave की आधिकारिक घोषणा के अनुसार, अमेरिकी प्रौद्योगिकी कंपनियों के प्रतिनिधित्व करने वाले सात Coinbase टोकनाइज्ड स्टॉक्स Aave v4 पर USDC उधार लेने के लिए प्रतिभूति के रूप में उपलब्ध हो गए। घोषणा में Chainlink को इन टोकनाइज्ड संपत्तियों के लिए आधिकारिक ऑरेकल प्रदाता के रूप में चिह्नित किया गया और बताया गया कि ये उत्पाद संयुक्त राज्य अमेरिका के बाहर योग्य न्यायालयों में उपलब्ध हैं।
यह एकीकरण टोकनीकृत इक्विटी और डीफाई ऋण के बीच एक वास्तविक कनेक्शन को दर्शाता है। केवल एक ऐसे टोकन का व्यापार करने के बजाय जो स्टॉक को ट्रैक करता है या उसका प्रतिनिधित्व करता है, पात्र उपयोगकर्ता संभवतः अपनी एक्सपोजर को बेचे बिना टोकन का उपयोग करके तरलता प्राप्त कर सकते हैं।
Aave के लिए संभावित लाभ ऋण बाजार, सुरक्षा प्रबंधन, तरलता और जोखिम बुनियादी ढांचे की बढ़ी हुई मांग है। यदि टोकनीकृत संपत्तियों को सुरक्षा के रूप में अधिक व्यापक रूप से स्वीकार किया जाता है, तो संपत्ति-विशिष्ट प्रतिबंधों और जोखिम पैरामीटर्स को संभालने में सक्षम प्रोटोकॉल महत्वपूर्ण हो सकते हैं।
लेकिन Aave के ऋण व्यवसाय की वृद्धि AAVE टोकन की कीमत की वृद्धि के समान नहीं है। टोकन का मूल्य अधिग्रहण प्रशासनिक निर्णयों, प्रोटोकॉल अर्थव्यवस्था, बाजार की मांग, और आय तथा टोकन-धारक लाभों के बीच संबंध पर निर्भर करता है। संपत्ति की पात्रता अभी भी न्यायपालिका, प्रकाशक की आवश्यकताओं, प्रतिभूति पैरामीटर, तरलता, और ऑरेकल की विश्वसनीयता द्वारा सीमित है।
निवेश का प्रभाव: AAVE, टोकनीकरण की वित्तीय बुनियादी ढांचे की ओर अभिगम प्रदान करता है। संबंधित सूचकांकों में Aave को प्रदान किए गए टोकनीकृत सुरक्षा में वृद्धि, उस सुरक्षा के खिलाफ उधार गतिविधि, जोखिम-समायोजित प्रोटोकॉल आय, और ऐसे शासन निर्णय शामिल हैं जो AAVE के आर्थिक मूल्य अधिग्रहण को प्रभावित करते हैं।
क्या HYPE को टोकनाइज्ड एसेट मार्केट के विस्तार से लाभ हो सकता है?
HYPE को लाभ हो सकता है अगर टोकनीकरण से हाइपरलिक्विड पर अधिक ट्रेडिंग गतिविधि आए, खासकर जब प्लेटफॉर्म पारंपरिक क्रिप्टोकरेंसी बाजारों के बाहर विस्तार करे। मूल थीसिस यह है कि टोकनीकृत वित्तीय संपत्तियाँ और ऑनचेन डेरिवेटिव उन ट्रेडर्स को आकर्षित कर सकते हैं जो क्रिप्टो-नेटिव ट्रेडिंग इंफ्रास्ट्रक्चर के माध्यम से अधिक विस्तृत बाजारों तक पहुँच चाहते हैं।
सिट्रिन रिसर्च ने हाइपरलिक्विड की भूमिका को उजागर किया है कि क्रिप्टो मंच कैसे स्वदेशी क्रिप्टोकरेंसी के बाहर संपत्तियों के लिए कीमत खोज प्रदान कर सकते हैं। इसकी रिपोर्ट में वर्णन किया गया है कि मार्च 2026 के एक अंतर्वार्षिक के दौरान जब कई पारंपरिक बाजार बंद थे, हाइपरलिक्विड खच्चर तेल की कीमत खोज के लिए एक महत्वपूर्ण मंच कैसे बन गया। सामान्य बिंदु यह है कि जब बाजार प्रतिभागी पारंपरिक एक्सचेंज के समय के बाहर घटनाओं का प्रतिक्रिया देने की आवश्यकता महसूस करते हैं, तो 24x7 ट्रेडिंग मूल्यवान हो सकती है।
हाइपरलिक्विड की बुनियादी ढांचा नए बाजारों के उदय के लिए एक संभावित मार्ग प्रदान करता है। HIP-3, इसका बिल्डर-डिप्लॉय किया गया परपेचुअल्स फ्रेमवर्क के तहत, पात्र बिल्डर अपनी खुद की मार्केट परिभाषाओं, ऑरेकल कॉन्फ़िगरेशन, और संचालन पैरामीटर्स के साथ परपेचुअल्स फ़्यूचर्स बाजार डिप्लॉय कर सकते हैं। यह एक विस्तृत श्रेणी के डेरिवेटिव्स बाजारों का समर्थन कर सकता है, जब तक कि आधारभूत संपत्ति का एक विश्वसनीय संदर्भ मूल्य हो और बाजार संबंधित आवश्यकताओं को पूरा करे।
टोकनीकरण ऑनचेन मंचों के माध्यम से व्यापारियों के लिए उपलब्ध संपत्तियों को बढ़ाकर इस अवसर को मजबूत कर सकता है। हालाँकि, टोकनीकृत स्पॉट संपत्तियाँ और परपेचुअल फ़्यूचर्स अलग-अलग उत्पाद हैं। एक परपेचुअल कॉंट्रैक्ट स्टॉक या अन्य संपत्ति की मालिकाना हकदारी के बिना कीमती प्रभाव प्रदान कर सकता है। बाजार में उपलब्धता यह भी स्थापित नहीं करती कि उत्पाद हर उपयोगकर्ता या अधिकार क्षेत्र के लिए कानूनी रूप से उपलब्ध है।
HYPE का आर्थिक संबंध एक अन्य महत्वपूर्ण विचार है। Hyperliquid की आधिकारिक शुल्क दस्तावेज़ के अनुसार, ट्रेडिंग शुल्क निर्दिष्ट परितंत्र गंतव्यों को निर्देशित किए जाते हैं, जिसमें सहायता कोष शामिल है, जो शुल्क को HYPE में रूपांतरित करता है और प्राप्त टोकन को जला देता है। सटीक वितरण उत्पाद और शुल्क तंत्र पर निर्भर करता है।
यदि टोकनीकृत संपत्ति बाजार अतिरिक्त ट्रेडिंग गतिविधि उत्पन्न करते हैं, और यह गतिविधि ऐसी शुद्ध अतिरिक्त शुल्क उत्पन्न करती है जो HYPE खरीद और बर्न को समर्थन करती है, तो टोकन को दृढ़ परितंत्र मांग और कम आपूर्ति दोनों से लाभ हो सकता है। हालाँकि, प्रतिस्पर्धा, शुल्क छूट, बाजार की गुणवत्ता, बिल्डर अर्थशास्त्र, और उस आयतन का अनुपात जो प्रोटोकॉल-स्तरीय मूल्य उत्पन्न करता है, सभी महत्वपूर्ण हैं।
निवेश का प्रभाव: HYPE, टोकनीकरण के विचार के ट्रेडिंग और डेरिवेटिव स्तर की ओर अभिगम प्रदान करता है। निगरानी के लिए साक्ष्य में गैर-क्रिप्टो बाजारों में स्थिर मात्रा, स्थापित बाजारों में वृद्धि, शुल्क उत्पादन और प्रोटोकॉल के माध्यम से खरीदी गई और जलाई गई HYPE की रकम शामिल हैं।
शीर्षकों के पार: KuCoin 5.0 आपके लिए क्या लाता है
बाजार की खबरें तेजी से बदलती हैं — लेकिन आप इस पर कहाँ कार्रवाई करते हैं, वह भी उतना ही महत्वपूर्ण है। इस अक्टूबर में, KuCoin KuCoin 5.0 लॉन्च कर रहा है, जिससे KuCoin एक पुनर्निर्मित प्लेटफॉर्म में बदल जाएगा। यहाँ आपके लिए वास्तव में क्या बदलाव होगा:
-
सब कुछ के लिए एक खाता। पुराने प्लेटफॉर्म आपके पैसे को अलग-अलग "स्पॉट," "मार्जिन," और "फ़्यूचर्स" खातों में बांट देते थे और आपसे यह समझने की उम्मीद करते थे। KuCoin 5.0 का यूनिफाइड खाता इसे पूरी तरह से हटा देता है — एक बार डिपॉज़िट करें, और सब कुछ सीधे वहीं मौजूद होगा (अभी केवल VIPs के लिए उपलब्ध)।
-
स्टॉक्स, सूचकांक और कच्चे माल। KuCoin 5.0 क्रिप्टो के बाहर वैश्विक बाजारों में विस्तार करता है। जब क्रिप्टो पार्श्व चलन करे और इक्विटीज बढ़ें (या इसके विपरीत), तो आप एक ब्रोकरेज खाता खोलने और फ़िएट रेल्स के लिए दिनों का इंतजार करने के बजाय कुछ मिनटों में स्थानांतरित हो सकते हैं।
-
वास्तविक दुनिया के संपत्तियाँ (RWA)। पारंपरिक संपत्तियों जैसे कच्चे माल के प्रति टोकनीकृत एक्सपोजर, सीधे आपके क्रिप्टो खाते में। वैश्विक वित्त के सबसे तेजी से बढ़ रहे क्षेत्रों में से एक अब केवल संस्थाओं के लिए सीमित नहीं है — आप इसका उपयोग उसी बैलेंस से कर सकते हैं जिसका आप ट्रेडिंग के लिए उपयोग करते हैं।
-
सीखते समय कमाएं। ट्रेड करने के लिए तैयार नहीं? KCUSD आपके स्टेबलकॉइन को दैनिक, ऑटो-कंपाउंड ब्याज कमाने की अनुमति देता है। 4% आय के लिए अपने निष्क्रिय डिपॉज़िट को काम पर लगाने का सबसे कम स्ट्रेस वाला तरीका।
-
एक साधारण भाषा में एक एआई सहायक। प्रश्न पूछें, बाजार का संदर्भ प्राप्त करें, इसे समझें कि आप क्या देख रहे हैं — प्लेटफॉर्म में एकीकृत, कोई तकनीकी शब्दावली की आवश्यकता नहीं।
-
एक ऐप जो अतिरिक्त न हो। तेज़, साफ़ और सुसंगठित — पहले टैप से ही अनुकूल, ट्यूटोरियल के बाद नहीं।
-
सुरक्षा जिसे आप जांच सकते हैं, केवल विश्वास नहीं कर सकते। एक MiCAR-लाइसेंस प्राप्त यूई संस्था, Proof of Reserves जिसे आप स्वयं सत्यापित कर सकते हैं, और अंतर्राष्ट्रीय रूप से प्रमाणित सुरक्षा (SOC 2 Type II, ISO 27001:2022)।
कुछ ही मिनटों में अपना खाता बनाएं — और उस प्लेटफॉर्म पर शुरुआत करें जो क्रिप्टो के भविष्य के लिए बनाया गया है, न कि जहां यह पहले था।
निष्कर्ष
सिट्रिन रिसर्च की "ब्रेकिंग द वॉल" रिपोर्ट एक मजबूत थीसिस प्रस्तुत करती है: पारंपरिक वित्त, ब्लॉकचेन बुनियादी ढांचा और एआई एजेंट्स का संगम क्रिप्टो की भूमिका को मूल डिजिटल संपत्तियों के बाहर विस्तारित कर सकता है। जैसे-जैसे स्टॉक, बॉन्ड और अन्य वित्तीय उत्पाद ऑनचेन पर स्थानांतरित होते हैं, ट्रेडिंग, ऋण, सुरक्षा प्रबंधन और सेटलमेंट के लिए उत्पन्न मांग प्रतिष्ठित DeFi प्रोटोकॉल के लिए अवसर पैदा कर सकती है।
UNI, AAVE और HYPE ध्यान आकर्षित करते हैं क्योंकि वे इस उभरते हुए वित्तीय बुनियादी ढांचे के विभिन्न स्तरों की ओर ले जाते हैं। UNI को वृद्धि पाने वाले डिसेंट्रलाइज्ड ट्रेडिंग और शुल्क-आधारित टोकन बर्न से लाभ हो सकता है। AAVE को योग्य ऋण बाजारों में टोकनाइज़्ड संपत्तियों को सुरक्षा के रूप में उपयोग करने से लाभ हो सकता है। HYPE को लाभ हो सकता है अगर टोकनाइज़्ड वित्तीय बाजार अतिरिक्त ट्रेडिंग गतिविधि को प्रेरित करें और इसकी शुल्क-आधारित टोकन अर्थव्यवस्था का समर्थन करें।
हालांकि, इनमें से कोई भी परिणाम गारंटीकृत नहीं है। टोकनीकरण बिना किसी विशिष्ट टोकन के लिए अर्थपूर्ण मूल्य उत्पन्न किए बिना बढ़ सकता है, और नियामक प्रतिबंध, प्रतिस्पर्धा, तरलता और मूल्यांकन सभी निवेश प्रदर्शन को प्रभावित कर सकते हैं।
इस अवसर का मूल्यांकन करने का सबसे उपयोगी तरीका आर्थिक साक्ष्य का पालन करना है। केवल एक सामान्य उद्योग कहानी पर निर्भर नहीं रहें, बल्कि प्रोटोकॉल के उपयोग, शुल्क उत्पादन, टोकन-विशिष्ट मूल्य अधिग्रहण और अपनाये जाने की स्थायित्व का निरीक्षण करें। टोकनीकरण वित्तीय बुनियादी ढांचे को पुनर्गठित कर सकता है, लेकिन यह पहचानना कि कौन सी क्रिप्टो संपत्ति इसका मूल्य अधिग्रहित करती है, प्रोटोकॉल-स्तरीय विश्लेषण और नियमित जोखिम प्रबंधन की आवश्यकता होती है।
अक्सर पूछे जाने वाले प्रश्न
1. टोकनाइज्ड स्टॉक्स और स्टॉक परपेचुअल फ़्यूचर्स में क्या अंतर है?
टोकनीकृत स्टॉक्स अपनी कानूनी संरचना के आधार पर अंतर्निहित शेयरों के मालिकाना अधिकारों या आर्थिक प्रभाव को दर्शा सकते हैं। स्टॉक परपेचुअल फ़्यूचर्स डेरिवेटिव हैं जो अंतर्निहित स्टॉक के मालिकाना अधिकार प्रदान किए बिना कीमत के प्रभाव को प्रदान करते हैं। निवेशकों को विशिष्ट उत्पाद के कानूनी अधिकारों, समायोजन विधि और सुरक्षा आवश्यकताओं की जांच करनी चाहिए।
2. क्या टोकनीकृत संपत्तियों का व्यापार 24/7 किया जा सकता है?
कुछ टोकनीकृत संपत्तियाँ और डेरिवेटिव योग्य प्लेटफॉर्म पर 24 घंटे व्यापार कर सकते हैं, लेकिन उपलब्धता उत्पाद, स्थान, तरलता और लागू प्रतिबंधों पर निर्भर करती है। निरंतर ब्लॉकचेन संचालन अविरत व्यापार या प्रत्येक अंतर्निहित वित्तीय बाजार तक निरंतर पहुँच की गारंटी नहीं देता है।
3. क्या टोकनाइज्ड स्टॉक्स को DeFi में जामान के रूप में उपयोग किया जा सकता है?
हाँ, कुछ टोकनीकृत स्टॉक्स को समर्थित उधार बाजारों में जमानत के रूप में उपयोग किया जा सकता है। उदाहरण के लिए, अगस्त 2026 में Aave ने घोषणा की कि Base पर Aave v4 पर USDC उधार लेने के लिए सात Coinbase टोकनीकृत स्टॉक्स जमानत के रूप में उपलब्ध हैं। पात्रता संपत्ति, प्रोटोकॉल, न्यायपालिका और उपयोगकर्ता की आवश्यकताओं पर निर्भर करती है।
4. क्या UNI, AAVE या HYPE खरीदने से निवेशकों को अंतर्निहित प्रोटोकॉल के संपत्तियों का मालिकाना हक मिलता है?
नहीं। इन टोकन को रखने से स्वचालित रूप से टोकनाइज्ड स्टॉक, प्रोटोकॉल संपत्ति या सभी प्रोटोकॉल आय पर अनुपातिक दावा प्राप्त नहीं होता। टोकन के अधिकार और आर्थिक लाभ प्रोजेक्ट के आधार पर भिन्न होते हैं और इन्हें आधिकारिक दस्तावेज़ और गवर्नेंस निर्णयों के माध्यम से सत्यापित किया जाना चाहिए।
5. निवेशक टोकनीकरण के अपनाए जाने को स्थायी कैसे पहचान सकते हैं?
निवेशक नियमित ऑनचेन गतिविधि, वित्तीय अनुप्रयोगों द्वारा वास्तव में उपयोग किए जा रहे संपत्ति की वृद्धि, प्रोटोकॉल आय, तरलता, और प्रोत्साहन कम होने के बाद भी जारी रहने वाली भागीदारी के सबूतों को ट्रैक कर सकते हैं। स्थायी अपनाया जाना अधिक विश्वसनीय होता है जब वास्तविक उपयोग और आर्थिक मांग एक साथ सुधरते हैं, बजाय इसके कि केवल अस्थायी रूप से अनुमान के कारण गतिविधि बढ़े।
उपयोग के लिए छूट: यह लेख केवल सूचनात्मक उद्देश्यों के लिए है और वित्तीय, कानूनी या निवेश सलाह का प्रतिनिधित्व नहीं करता है। क्रिप्टोकरेंसी बाजार अस्थिर होते हैं, और टोकनीकरण किसी भी डिजिटल संपत्ति के लिए मूल्य वृद्धि की गारंटी नहीं देता है। डिजिटल संपत्तियों के साथ बातचीत करने से पहले हमेशा अपनी खुद की शोध करें।
डिस्क्लेमर: इस पेज का भाषांतर आपकी सुविधा के लिए AI तकनीक का इस्तेमाल करके किया गया है। सबसे सटीक जानकारी के लिए, मूल अंग्रेजी वर्जन देखें।