

KuCoin Ventures साप्ताहिक रिपोर्ट: उच्च ब्याज दरों के तहत क्रिप्टो के बहाल होने के साथ अमेरिकी नियमन ऑन-चेन फाइनेंस को आगे बढ़ा रहा है
1. साप्ताहिक बाजार के मुख्य बिंदु
अमेरिका के क्रिप्टो नियामक मार्ग अभी भी विकसित हो रहे हैं: CLARITY ठहर गया है, जबकि SEC एक इनोवेशन छूट के माध्यम से टोकनाइज्ड सिक्योरिटीज पायलट को आगे बढ़ा रहा है
पिछले हफ्ते, अमेरिकी क्रिप्टो नियमन में दो महत्वपूर्ण विकास हुए। 15 सितंबर को, सीनेट में CLARITY Act को आगे बढ़ाने के लिए एक प्रक्रियात्मक मतदान 49–50 के अंतर से असफल रहा, जो आवश्यक 60 मतों से कम था। दो दिन बाद, SEC ने एक नवाचार छूट जारी की, जिसके तहत योग्य ट्रेडिंग स्थलों को परिभाषित क्षेत्र के भीतर, कुछ टोकनाइज़ड अमेरिकी सूचीबद्ध शेयरों के ऑन-चेन ट्रेडिंग को सुविधा प्रदान करने की अनुमति दी गई। एक साथ लेने पर, इन दोनों घटनाओं ने बाजार का ध्यान एकल विधायी प्रक्रिया से हटाकर इस बात पर लगाया कि संसदीय कानून और मौजूदा कानूनी अधिकार के तहत नियामक कार्रवाई कैसे समानांतर रूप से आगे बढ़ सकती हैं।
CLARITY अधिनियम मुख्य रूप से डिजिटल संपत्ति वर्गीकरण, बाजार संरचना और SEC और CFTC जैसी एजेंसियों के बीच नियामक जिम्मेदारियों के विभाजन को संबोधित करता है। असफल प्रक्रियात्मक मतदान विधेयक के चारों ओर पर्याप्त संसदीय सहमति बनाने की लगातार कठिनाइयों को दर्शाता है। हालांकि, इस विधेयक को समाप्त नहीं किया गया है। सेनेटर थॉम टिलिस ने बाद में पुनर्विचार के लिए एक गतिविधि दायर की, जिससे संशोधित पाठ या अतिरिक्त प्रक्रियात्मक कदमों के माध्यम से आगे बढ़ने की संभावना खुली रहती है।
जबकि कांग्रेस की प्रगति धीमी हो गई, उसी समय SEC ने अपने प्रतिभूति कानून के अधीन अपनी मौजूदा अधिकारिता के भीतर एक अधिक लक्षित ऑन-चेन सेक्युरिटीज पायलट को आगे बढ़ाया। 17 सितंबर को, SEC ने पात्र टोकनाइज्ड सेक्युरिटीज वेन्यूज को पांच साल की, शर्तों के साथ अस्थायी छूट प्रदान की, जिससे वे अनुमति प्राप्त स्वचालित बाजार निर्माताओं और तरलता पूल के माध्यम से कुछ टोकनाइज्ड NMS स्टॉक्स — संयुक्त राज्य अमेरिका के राष्ट्रीय बाजार प्रणाली में सूचीबद्ध इक्विटीज के टोकनाइज्ड प्रतिनिधित्व — का व्यापार सुविधाजनक बना सकें। SEC इन टोकनाइज्ड शेयर्स को आवश्यक करती है कि वे होल्डर्स को संबंधित परंपरागत शेयर्स के समान अधिकार और सुविधाएं प्रदान करें, जिसमें लाभांश और मतदान अधिकार शामिल हैं। केवल मूल सुरक्षा में वास्तविक स्वामित्व हित का प्रतिनिधित्व किए बिना केवल मूल्य प्रभाव प्रदान करने वाले सिंथेटिक उत्पादों को इस छूट के अंतर्गत शामिल नहीं किया गया है।
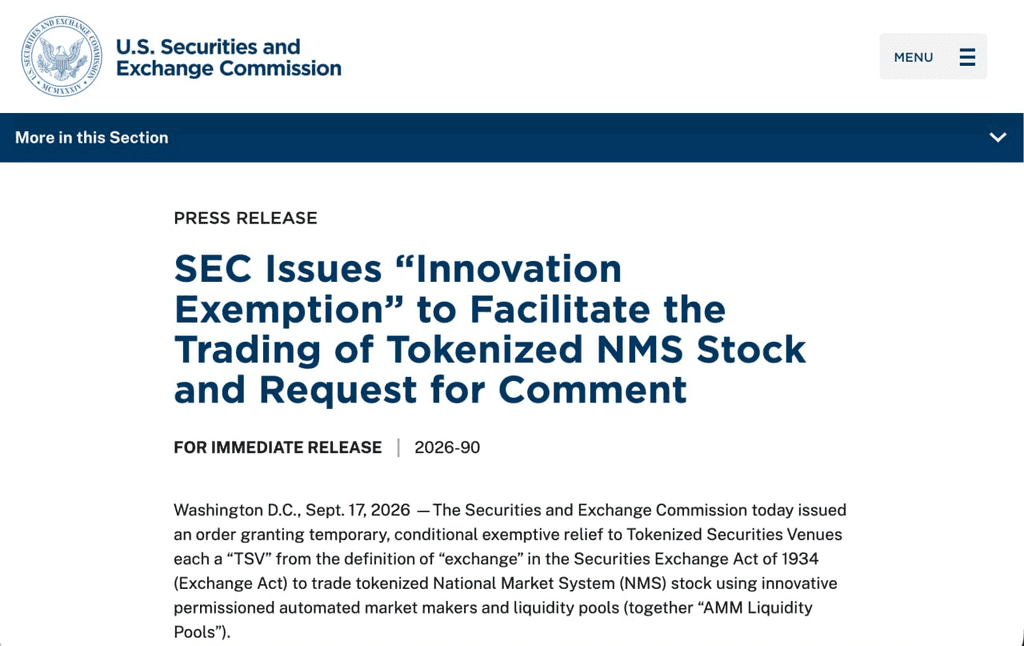
SEC ऑफिशियल वेबसाइट
छूट का दायरा अपेक्षाकृत सीमित रहता है। पात्र स्थानों को पहुंच, ट्रेडिंग सीमाओं, अपवाद और सार्वजनिक रूप से उपलब्ध, ऑडिट के योग्य स्मार्ट कॉन्ट्रैक्ट्स से संबंधित आवश्यकताओं का पालन करना होगा। यदि आधारभूत स्टॉक रोक दिया जाता है, तो इसका टोकनाइज़्ड प्रतिनिधित्व भी ट्रेडिंग बंद कर देना चाहिए। तीसरे पक्ष द्वारा जारी किए गए टोकनाइज़्ड शेयर्स के लिए, आधारभूत स्टॉक के मूल जारीकर्ता को पहले सूचना दी जाती है और आपत्ति करने का अधिकार होता है। इसलिए, इनोवेशन एक्सेम्पशन एक समेकित नियामक ढांचे के बजाय, विशिष्ट मॉडलों के लिए एक सीमित पायलट है, जो सच्चे सिक्योरिटीज़ मालिकाना हक को ऑन-चेन पर लाते हैं।
ध्यान देने योग्य बात यह है कि इनोवेशन एक्सेम्पशन की घोषणा के बाद, HYPE और ऑन-चेन ट्रेडिंग इंफ्रास्ट्रक्चर से जुड़े अन्य संपत्तियों में महत्वपूर्ण कीमत अस्थिरता देखी गई, जिसमें HYPE कभी-कभी लगभग 10% बढ़कर एक नया उच्च स्तर पहुँच गया। हाइपरलिक्विड जैसे प्लेटफॉर्म पर सामान्यतः प्रस्तावित इक्विटी परपेचुअल कॉंट्रैक्ट मुख्य रूप से अंतर्निहित स्टॉक के प्रति कीमत प्रभाव प्रदान करते हैं और इस छूट के दायरे में आने वाले टोकनाइज़्ड NMS स्टॉक्स के अंतर्गत नहीं आते। इसलिए, उनकी कीमत प्रतिक्रिया हाइपरलिक्विड के सीधे नियामक राहत प्राप्त करने के बजाय, 24/7 ऑन-चेन ट्रेडिंग, पारंपरिक संपत्तियों का ऑन-चेन स्थानांतरण, और संबंधित ट्रेडिंग इंफ्रास्ट्रक्चर के बारे में समग्र बाजार की अपेक्षाओं को प्रतिबिंबित कर सकती है। HYPE को उसी समय लेंडिंग उत्पादों और अन्य व्यावसायिक पहलों में प्रगति सहित प्लेटफॉर्म-विशिष्ट विकासों से भी प्रभावित किया गया।
संस्थागत दृष्टिकोण से, ये दो विकास यह और अधिक स्पष्ट करते हैं कि अमेरिकी डिजिटल संपत्ति नियमन न केवल कांग्रेस के कानूनों द्वारा बल्कि नियामक नियमन के माध्यम से भी आगे बढ़ रहा है। CLARITY Act संपत्ति वर्गीकरण, नियामक अधिकार क्षेत्र और बाजार संरचना के व्यापक प्रश्नों को सुलझाने का प्रयास करता है, जबकि SEC इनोवेशन एक्सेम्पशन संस्थान के सुरक्षा अधिकार के भीतर एक विशिष्ट ऑन-चेन ट्रेडिंग उपयोग मामले पर केंद्रित है। SEC अध्यक्ष पॉल एटकिंस ने इस छूट को "स्थायी नियमन" की ओर एक "पुल" के रूप में वर्णित किया, जबकि उन्होंने यह भी जोर दिया कि यह SEC की मौजूदा कानूनी अधिकारिता के तहत लागू की गई एक अस्थायी उपाय है।
यह भिन्नता अमेरिकी क्रिप्टो नियमन के विकास का मूल्यांकन करते समय महत्वपूर्ण बनी रहती है। कांग्रेस के विधेयक विभिन्न संपत्ति श्रेणियों और नियामक एजेंसियों के बीच व्यापक संस्थागत व्यवस्थाओं को संबोधित कर सकते हैं, जबकि नियामक मौजूदा अधिकार का उपयोग करके नियमों में समायोजन कर सकते हैं या विशिष्ट उत्पादों, ट्रेडिंग तंत्रों और बाजार अवसंरचना के लिए सीमित पायलट परीक्षण कर सकते हैं। कानूनी पक्ष पर धीमी प्रगति आवश्यक रूप से इस बात का संकेत नहीं है कि अन्य नियामक कार्य बंद हो जाएंगे, लेकिन एजेंसी-नेतृत्व वाले उपाय भी अपने परिधि, अवधि और कानूनी आधार द्वारा सीमित रहते हैं। इसलिए, संयुक्त राज्य अमेरिका के डिजिटल संपत्ति नियमन ढांचे का भविष्य का विकास कानूनी प्रक्रिया और नियामक नियमन के बीच परस्पर क्रिया पर ही निर्भर करता रहेगा।
2. साप्ताहिक चयनित बाजार संकेत
मुद्रास्फीति और तेल की कीमतें सितंबर में ब्याज दर बढ़ाने की उम्मीदों को जीवित कर देती हैं, 10-वर्षीय ट्रेजरी ब्याज दर 5% के करीब पहुंच गई, अमेरिकी समतुल्यताएं उच्च स्तर से पीछे हट गईं, और क्रिप्टो ईटीएफ प्रवाह अभी भी संरचनात्मक रूप से अलग हैं
अगस्त के लिए संयुक्त राज्य अमेरिका का मुद्रास्फीति डेटा सितंबर में ब्याज दर में वृद्धि की बाजार की अपेक्षाओं को फिर से जगाया। PPI में मासिक आधार पर 0.4% और वार्षिक आधार पर 5.4% की वृद्धि हुई, जिसमें ऊर्जा लागत मुख्य कारक रही। इसके बाद CPI में मासिक आधार पर 0.4% और वार्षिक आधार पर 3.4% की वृद्धि हुई, जबकि कोर CPI में मासिक आधार पर 0.3% और वार्षिक आधार पर 2.4% की वृद्धि हुई। मध्य पूर्व में नए तनावों के साथ-साथ कच्चे तेल की कीमतें $100 प्रति बैरल से ऊपर वापस चली गईं, जिससे बाजार इस बात की चिंता में बढ़ते हैं कि ऊर्जा लागत में वृद्धि अब भी माल, परिवहन और सेवा मूल्यों में प्रभाव डालती रह सकती है।
सप्ताह के अंत तक, CME FedWatch टूल ने दर्शाया कि बाजार 25-बेसिस पॉइंट की फेड दर में वृद्धि की संभावना को सितंबर में लगभग 86.5% प्रकट कर रहे थे, जो एक सप्ताह पहले के लगभग 30% से तेजी से बढ़ गई। इसी समय, अमेरिकी 10-वर्षीय ट्रेजरी ब्याज दर अस्थायी रूप से 5% के करीब पहुंच गई, जो 2023 के बाद का सर्वोच्च स्तर था। क्या फेड सितंबर में दरें बढ़ाएगी, इस पर बाजार के बीच असहमति काफी कम हो गई है, और अब ध्यान प्रारंभिक दर वृद्धि के बाद क्या अतिरिक्त कठोरता हो सकती है, इस ओर शिफ्ट हो रहा है।
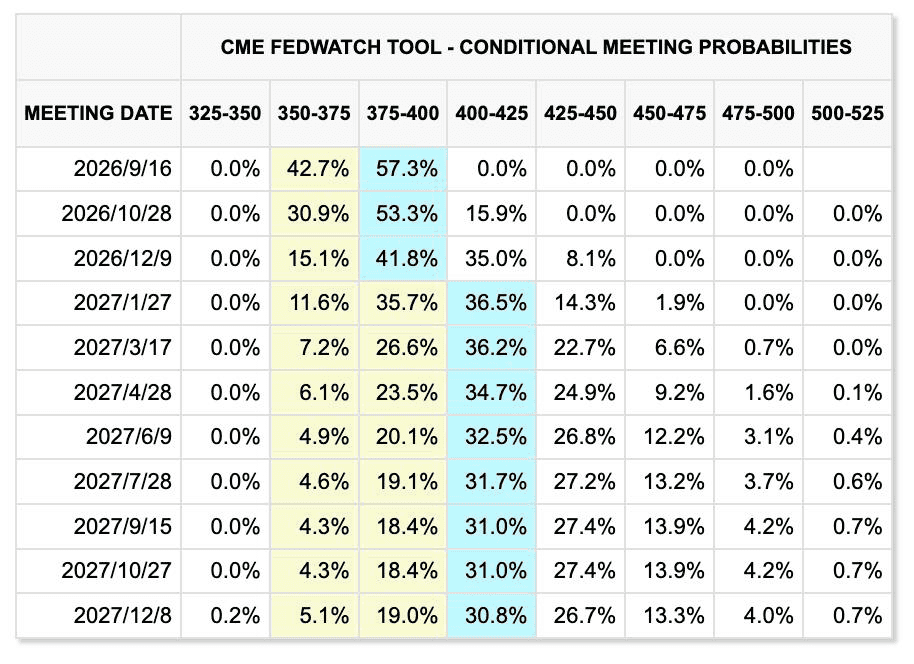
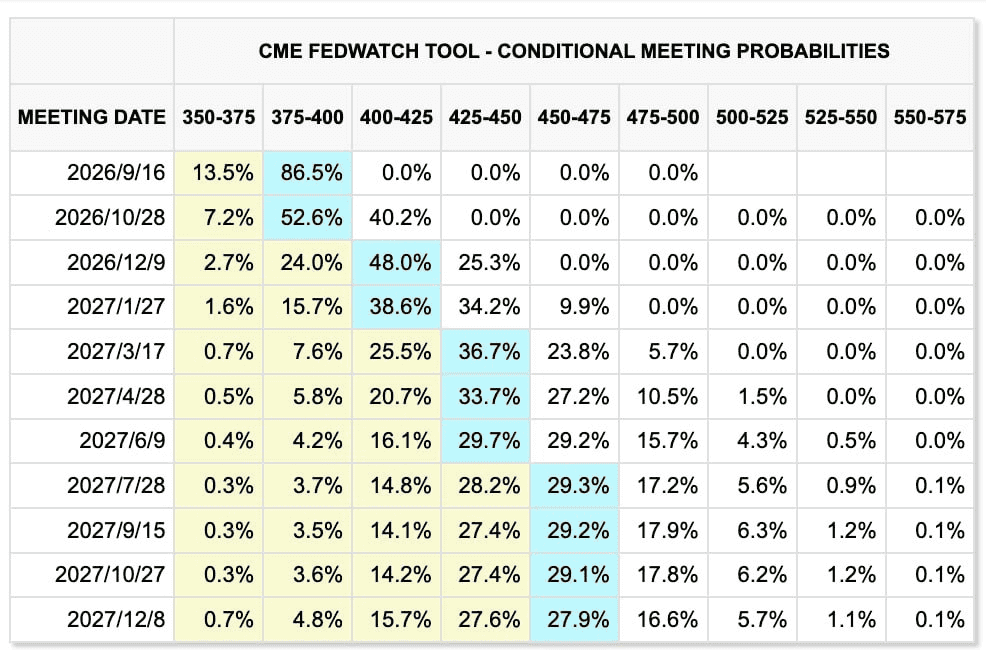
पिछले दो सप्ताहों में बाजार की कीमत में बदलाव (बाएं: पिछला सप्ताह; दाएं: वर्तमान सप्ताह)
CME फेडवॉच टूल
हालांकि, लगातार दरों में वृद्धि का मामला, सिर्फ सितंबर में एकल चलन के मामले की तुलना में कम स्पष्ट है। एक ओर, अगस्त में संयुक्त राज्य अमेरिका के गैर-कृषि वेतन लगभग 162,000 बढ़े, जिससे लगता है कि श्रम बाजार में काफी कमजोरी नहीं आई है। दूसरी ओर, मजदूरी की वृद्धि में अतिसंक्रमण के सामान्य संकेत नहीं दिख रहे हैं, जबकि संयुक्त राज्य अमेरिका का संघीय ऋण पहले ही $40 ट्रिलियन से अधिक हो चुका है और उच्च दीर्घकालिक ब्याज दरें स्वयं व्यवसायों और परिवारों के लिए वित्तपोषण की स्थितियों को संकुचित कर रही हैं।
AI डेटा-सेंटर विस्तार के लिए आवश्यक विशाल ऋण वित्तपोषण उच्च ब्याज दरों द्वारा प्रौद्योगिकी कंपनियों के नकदी प्रवाह और पूंजी व्यय पर लाभ पर अतिरिक्त दबाव बढ़ाता है। इसलिए सितंबर में ब्याज दर में वृद्धि एक उच्च संभावना वाली परिस्थिति बन गई है, लेकिन क्या फेड एक स्थायी कठोरता चक्र में प्रवेश करेगा, यह अभी भी इस बात पर निर्भर करेगा कि क्या तेल की कीमतें, रोजगार और मूल मुद्रास्फीति लगातार मजबूत बनी रहती हैं।
मध्य पूर्व के तनाव अतिरिक्त मुद्रास्फीति दबाव डाल रहे हैं। हूथी बलों ने सऊदी ऊर्जा सुविधाओं पर हमला किया, हॉर्मुज के जलडमरूमध्य से होने वाली जहाजी आवाजाही सीमित बनी रही, और सऊदी अरब का पूर्व-पश्चिम पाइपलाइन—जो हॉर्मुज को बायपास करने के लिए उपयोग किया जाता है—भी ड्रोन हमले के बाद बंद हो गया, जिससे आपूर्ति में अतिरिक्त विघटन के बारे में चिंताएँ बढ़ गईं।
ब्रेंट क्रूड ने पिछले सप्ताह लगभग 8%–9% की वृद्धि की और अस्थायी रूप से $110 प्रति बैरल के निकट पहुँच गया, जबकि WTI भी $100 के ऊपर वापस आ गया। स्ट्रेट ऑफ हॉर्मुज पर ईरान और खाड़ी राज्यों के बीच बातचीत, जो मूल रूप से 14 सितंबर के लिए निर्धारित थी, बाद में स्थगित कर दी गई, जिससे संकेत मिलता है कि भूराजनीतिक जोखिम प्रीमियम निकट भविष्य में शीघ्र ही कम नहीं होगा।
इसी बीच, सोना बढ़ी हुई मुद्रास्फीति के जोखिमों और उच्च वास्तविक ब्याज दरों के बीच व्यापार करता रहा। शुक्रवार को स्पॉट सोना लगभग $4,363 प्रति औंस तक वापस बढ़ा, लेकिन सप्ताह भर में अभी भी लगभग 1.5% की कमी के साथ समाप्त हुआ। वित्तीय, भू-राजनीतिक और मुद्रास्फीति के जोखिम अभी भी मध्यम-लंबी अवधि के समर्थन को बनाए रखते हैं। हालांकि, 10-वर्षीय ट्रेजरी ब्याज दर 5% के करीब पहुंचने के साथ, एक अनुपजने वाले संपत्ति को रखने की संधि लागत में महत्वपूर्ण वृद्धि हुई है, जिससे अल्पकालिक दरों का दबाव पुनः प्रभुत्व प्राप्त कर पाया है।
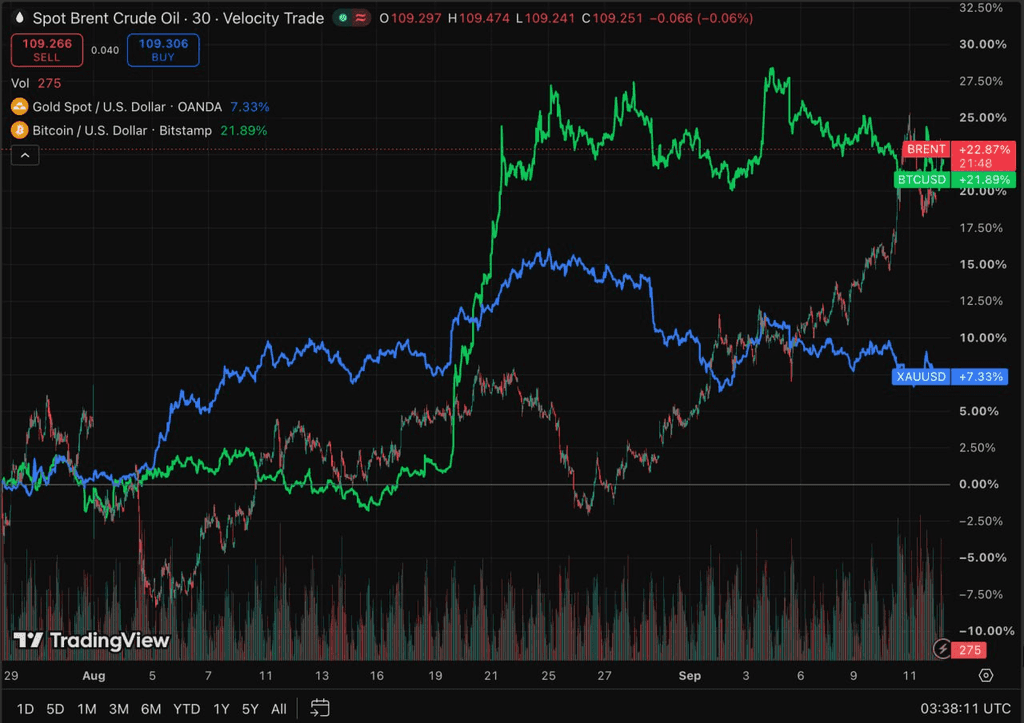
TradingView
पिछले हफ्ते अमेरिकी समतुल्यताएँ कुल मिलाकर गिरीं, जिसमें S&P 500, Nasdaq और Dow क्रमशः लगभग 0.8%, 0.7% और 1.6% गिरे। बढ़ती तेल की कीमतें और दीर्घकालिक ब्याज दरों ने मूल्यांकन पर दबाव डाला, लेकिन कॉर्पोरेट कमाई ने समर्थन जारी रखा, जिससे जोखिम संपत्तियों के व्यापक बिकवाल में रोक लगी।
AI क्षेत्र का सामना एक नए भावनात्मक जोखिम से भी हुआ। अंतिम सप्ताहांत में, Anthropic, OpenAI और xAI के नेता असामान्य रूप से सीमांत मॉडल विकास की गति को धीमा करने का समर्थन व्यक्त करने लगे, जिससे AI कंप्यूट निवेश की भविष्य की वृद्धि दर के बारे में चिंताएँ उठीं। इस चरण में, प्रभाव मुख्य रूप से अपेक्षाओं पर आधारित है। केवल तभी ये संकेत GPU, HBM, सर्वर और संबंधित बुनियादी ढांचे की मांग को प्रभावित करेंगे, जब ये संकेत मॉडल लॉन्च में देरी या कम पूंजी व्यय मार्गदर्शन में परिणत हों। हालाँकि, क्योंकि जापान और दक्षिण कोरिया के बाजारों में AI हार्डवेयर सप्लाई चेन के प्रति अपेक्षाकृत अधिक एक्सपोज़र है, नीति और उद्योग की अपेक्षाओं में बदलाव से Samsung Electronics, SK Hynix और SoftBank जैसी कंपनियों में अल्पकालिक अस्थिरता बढ़ सकती है।
क्रिप्टो संपत्ति और ईटीएफ: बीटीसी ईटीएफ लगातार बाहरी निकासी पर लौट आए, जबकि ईथर एक सापेक्ष फंडिंग लाभ बनाए रखता है
पिछले सप्ताह क्रिप्टो बाजार दबाव का सामना कर रहा था। BTC सप्ताह की शुरुआत में लगभग $80,000 से घटकर लगभग $77,000 हो गया, जिससे सप्ताह भर में लगभग 3%–4% की कमी आई। ETH मुख्यतः $2,450–$2,550 की सीमा में रहा और सापेक्षिक आधार पर BTC की तुलना में अभी भी बेहतर प्रदर्शन किया।
तेल की कीमतों, मुद्रास्फीति और यू.एस. ट्रेजरी ब्याज दरों में एक साथ वृद्धि ने क्रिप्टो संपत्तियों के लिए प्रभावी डॉलर फंडिंग लागत को फिर से बढ़ा दिया, हालांकि ETH की सापेक्षिक लचीलापन ETF प्रवाहों द्वारा समर्थित रहा।
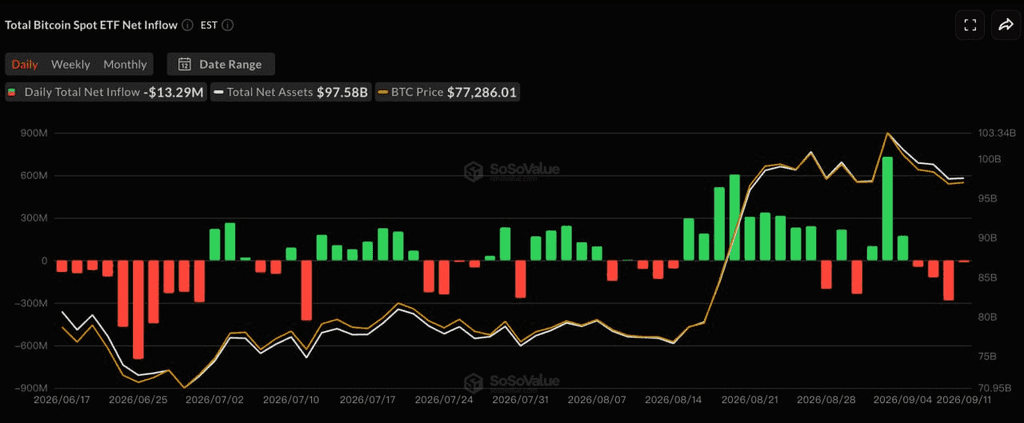
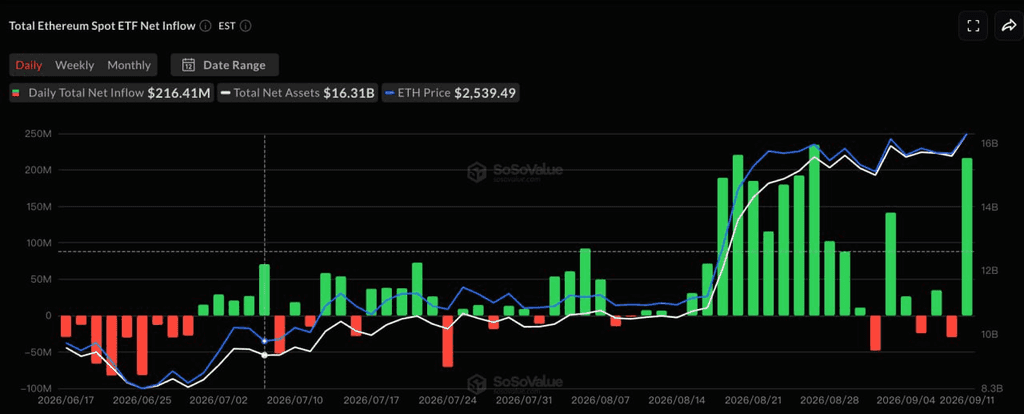
SoSoValue
SoSoValue के अनुसार, 7 सितंबर को मेमोरियल डे के लिए अमेरिकी बाजार बंद रहने के बाद, 8 सितंबर से 11 सितंबर तक के चार ट्रेडिंग सत्रों में अमेरिकी स्पॉट BTC ETFs ने लगभग $463 मिलियन का शुद्ध बाहरी प्रवाह दर्ज किया, जिससे तीन सप्ताह का शुद्ध प्रवाह का स्ट्रीक खत्म हो गया। ARKB और GBTC ने क्रमशः लगभग $234 मिलियन और $129 मिलियन का शुद्ध बाहरी प्रवाह दर्ज किया, जबकि IBIT और FBTC भी नकारात्मक हो गए।
इसके विपरीत, उसी अवधि के दौरान ETH ETFs ने लगभग $197 मिलियन की शुद्ध प्रवाह दर्ज की, जिससे चौथा लगातार सकारात्मक सप्ताह बना। सितंबर 11 को अकेले, ETH ETFs में लगभग $216 मिलियन की शुद्ध प्रवाह दर्ज की गई, जिसमें मुख्य रूप से ब्लैकरॉक का ETHA शामिल था, जिसने पिछले सेशन से हुए रिडेमप्शन को अधिकतर कवर कर दिया।
BTC और ETH ETF फ्लोज़ के बीच अंतर फिर से यह सुझाता है कि संस्थागत पूंजी सामान्य रूप से क्रिप्टो बाजार से बाहर नहीं निकल रही है, बल्कि प्रमुख संपत्तियों के बीच फिर से आवंटित हो रही है। ETH के लिए सापेक्ष मांग लगातार सुधर रही है, लेकिन कुल स्टेबलकॉइन आपूर्ति समानांतर रूप से महत्वपूर्ण रूप से विस्तारित नहीं हुई है। इसलिए, वर्तमान परिदृश्य क्रिप्टो बाजार में एक सामान्य नई तरलता चक्र की शुरुआत की बजाय संरचनात्मक संस्थागत घूर्णन के जैसा दिखता है।
स्टेबलकॉइन: USDe द्वारा सीमित नए लिक्विडिटी के पृष्ठभूमि में विस्तार के साथ कुल बाजार पूंजीकरण स्थिर रहा
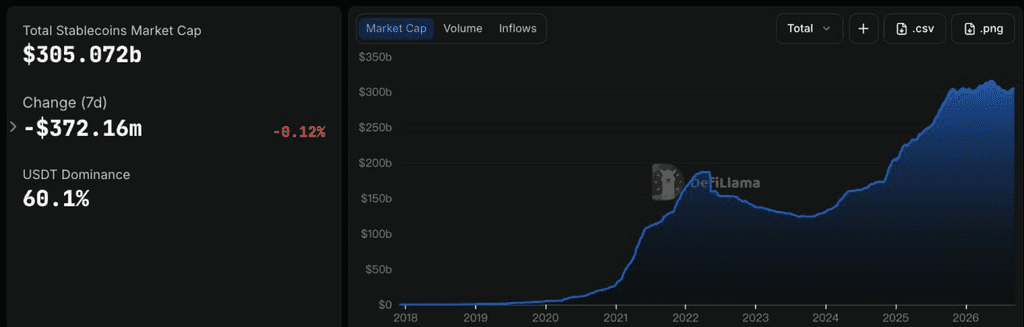
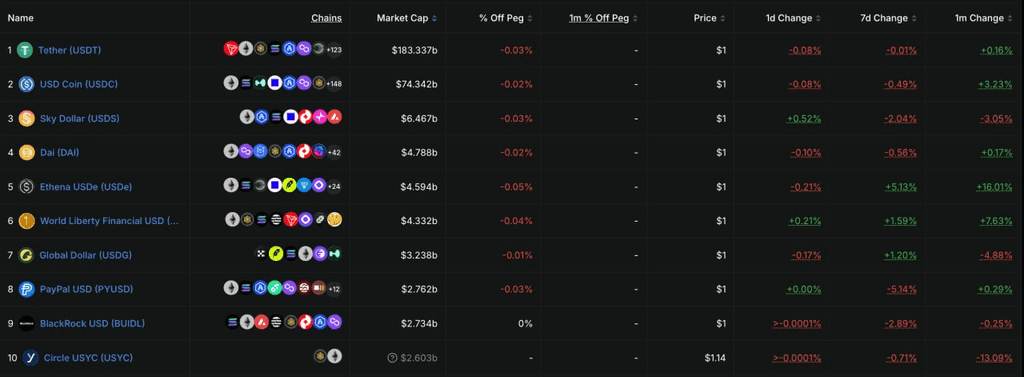
DeFiLlama
DeFiLlama के डेटा के अनुसार, कुल स्टेबलकॉइन बाजार पूंजीकरण लगभग $305.1 अरब रहा, पिछले सात दिनों में लगभग अपरिवर्तित रहा, जिसमें लगभग 0.12% की हल्की कमी आई। USDT का बाजार हिस्सा लगभग 60.1% रहा। इससे यह सुझाव मिलता है कि स्टेबलकॉइन आपूर्ति में हालिया रिकवरी अस्थायी रूप से रुक गई है, जबकि ETF प्रवाह में परिवर्तन अभी तक ऑन-चेन डॉलर तरलता में व्यापक विस्तार में नहीं बदले हैं।
शीर्ष 10 स्टेबलकॉइन्स में, USDT ने व्यापक रूप से अपरिवर्तित रहा, जबकि USDC ने सप्ताह भर में लगभग 0.39% की कमी दर्ज की। USDS और PYUSD में क्रमशः लगभग 2.8% और 2.7% की कमी आई। सबसे ध्यान आकर्षित करने वाला बदलाव USDe का था, जो सप्ताह भर में लगभग 6.5% बढ़कर लगभग $4.6 अरब हो गया। USD1 और USDG ने भी सामान्य वृद्धि दर्ज की। USDe का विस्तार आयुक्त उत्पादों की मांग में उबार के साथ संगत रहा है, जहां sUSDe से संबंधित आय अभी भी लगभग 4.5% है, जिससे कुछ पूंजी को आय-उत्पन्न करने वाले सिंथेटिक डॉलर में अधिक निवेश करने के लिए प्रोत्साहित किया गया है।
समग्र रूप से, स्टेबलकॉइन बाजार अभी भी व्यक्तिगत उत्पादों के बीच घूर्णन से शासित है, न कि सार्थक समग्र विस्तार से। यील्ड-उत्पादन वाले उत्पाद जैसे USDe अतिरिक्त पूंजी को आकर्षित कर रहे हैं, जबकि USDC जैसे प्रमुख स्टेबलकॉइन थोड़े संकुचित हो गए हैं, जिससे यह संकेत मिलता है कि ऑन-चेन डॉलर तरलता आधार अभी तक एक नए व्यापक विस्तार चरण में प्रवेश नहीं किया है।
इस सप्ताह देखने के लिए महत्वपूर्ण घटनाएँ
बाजार फेडरल रिजर्व की सितंबर की नीति बैठक, जापान बैंक के नीति निर्णय और हॉर्मुज जलडमरूमध्य के विकास पर ध्यान केंद्रित करेंगे। सितंबर में ब्याज दर में वृद्धि की संभावना पहले ही 80% से अधिक मूल्यांकित हो चुकी है, इसलिए FOMC का वर्ष के शेष समय के लिए नीति मार्ग पर मार्गदर्शन, ब्याज दर में वृद्धि से अधिक प्रभावित कर सकता है।
-
16 सितंबर: अमेरिका अगस्त की खुदरा बिक्री जारी करता है। ब्याज दरों में वृद्धि की उम्मीदों में तेजी के साथ, डेटा यह आकलन करने में मदद करेगा कि क्या ऊंची तेल की कीमतें और ब्याज दरें उपभोक्ता मांग पर दबाव डालना शुरू कर रही हैं।
-
17 सितंबर: फेडरल रिजर्व अपना FOMC दर निर्णय घोषित करता है, जिसके बाद वॉर्श द्वारा एक प्रेस कॉन्फ्रेंस होती है। बाजार वर्तमान में 25-बेसिस पॉइंट की दर में वृद्धि की लगभग 86% संभावना दे रहे हैं। ध्यान अब इस बात से बदल जाएगा कि क्या फेड दर में वृद्धि करेगा, और डॉट प्लॉट, वर्ष के बाद के हिस्से में अतिरिक्त कठोरता की संभावना, और वॉर्श का तेल की कीमतों और दीर्घकालिक ट्रेजरी ब्याज दरों का मूल्यांकन होगा।
-
18 सितंबर: जापान बैंक अपना नीति निर्णय घोषित करता है। बाजार सामान्य रूप से 1.25% तक 25-बेसिस पॉइंट की वृद्धि की उम्मीद करते हैं। यदि जापान बैंक त्वरित नीति सामान्यीकरण का संकेत देता है, तो येन की मजबूती और जापान में पूंजी प्रवाह वैश्विक कैरी ट्रेड्स को और अधिक विघ्नित कर सकती है और प्रौद्योगिकी स्टॉक्स और क्रिप्टो संपत्ति के लिए तरलता दबाव पैदा कर सकती है।
-
भूराजनीति: हॉर्मुज के जलडमरूमध्य पर ईरान और खाड़ी राज्यों के बीच वार्ता, जो मूल रूप से 14 सितंबर के लिए निर्धारित थी, स्थगित कर दी गई है और कोई नया तारीख घोषित नहीं किया गया है। कच्चे तेल की कीमत फिर से प्रति बैरल 100 डॉलर से ऊपर व्यापार कर रही है, इसलिए वार्ता पर प्रगति सीधे वैश्विक मुद्रास्फीति की अपेक्षाओं और बाद की फेड नीति मूल्यनिर्धारण को प्रभावित कर सकती है।
प्राथमिक बाजार फंडरेजिंग निगरानी: पारंपरिक एक्सचेंज स्टेबलकॉइन भुगतान बुनियादी ढांचे को धन आकर्षित करने के साथ-साथ टोकनीकरण की निहितार्थ को गहरा कर रहे हैं
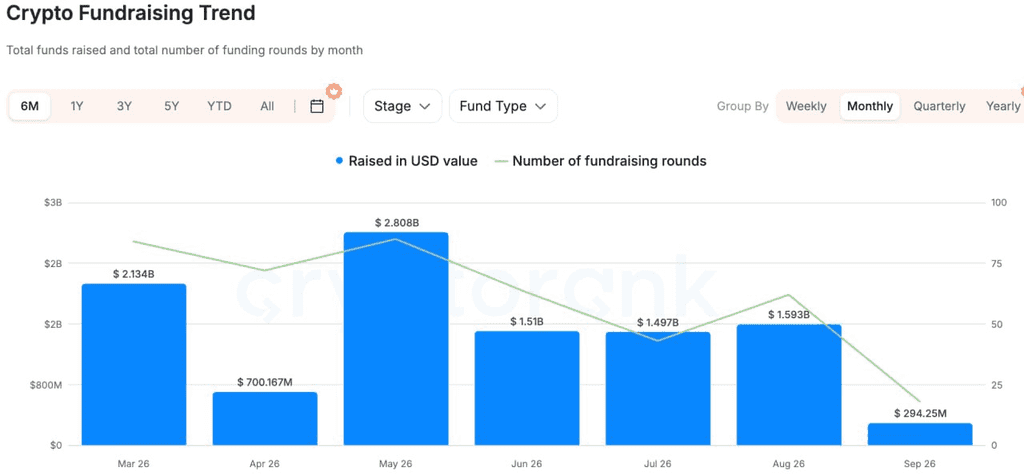
CryptoRank
क्रिप्टोरैंक, डीफीलामा और अन्य स्रोतों से प्राप्त व्यापक फंडिंग डेटा के आधार पर, प्राइवेट-मार्केट फंडिंग गतिविधि पिछले सप्ताह की तुलना में सुधरी, लेकिन पूंजी अभी भी सामान्य ऑन-चेन एप्लिकेशन्स के बजाय टोकनाइजेशन, स्टेबलकॉइन भुगतान और संस्थागत बुनियादी ढांचे में केंद्रित रही।
एक अधिक प्रतिनिधित्वात्मक लेन-देन नास्डैक वेंचर्स द्वारा क्रेकेन की मातृ कंपनी पेरवर्ड में $100 मिलियन का रणनीतिक निवेश था। दोनों पक्ष टोकनाइज्ड इक्विटीज के लिए ट्रेडिंग, वितरण और पोस्ट-ट्रेड इंफ्रास्ट्रक्चर के चारों ओर सहयोग का विस्तार करने की योजना बना रहे हैं, जबकि क्रेकेन नास्डैक की मार्केट-सर्विलेंस तकनीक भी अपनाएगा। इस समझौते का महत्व केवल एक क्रिप्टो एक्सचेंज में इक्विटी निवेश से परे है। यह एक पारंपरिक सिक्योरिटीज एक्सचेंज के टोकनाइजेशन इंफ्रास्ट्रक्चर में सीधे प्रवेश को दर्शाता है, जिससे यह सुझाव मिलता है कि TradFi और Crypto के बीच प्रतिस्पर्धा अब सिर्फ यह नहीं है कि संपत्तियाँ ऑन-चेन पर स्थानांतरित होती हैं या नहीं, बल्कि ट्रेडिंग, तरलता, सर्विलेंस और सेटलमेंट प्रणालियों के एकीकरण की ओर है।
स्टेबलकॉइन भुगतानों में, लैटिट्यूड ने ओक HC/FT के नेतृत्व में $35 मिलियन की सीरीज़ A राउंड जुटाई, जिसमें NEA, Coinbase Ventures और अन्य ने हिस्सा लिया। यह प्लेटफॉर्म स्टेबलकॉइन को बैंक खातों, मोबाइल वॉलेट और कई जurisdiction के स्थानीय भुगतान नेटवर्क्स से जोड़ता है। इसका मुख्य मूल्य प्रस्ताव, ऑन-चेन डॉलर, वास्तविक दुनिया के भुगतान और स्थानीय मुद्रा निपटान के बीच "अंतिम मील" को हल करने में स्थित है।
AI+Crypto में, एजेंटम ने AI एजेंट्स द्वारा किए जाने वाले वाणिज्यिक गतिविधियों के लिए पहचान, कस्टडी, प्रतिष्ठा और ऑन-चेन सेटलमेंट बुनियादी ढांचा बनाने के लिए 7 मिलियन डॉलर जुटाए। पहले के, अधिक सामान्य AI एजेंट विचारों की तुलना में, पूंजी अब भुगतान, विश्वसनीय निष्पादन और सेटलमेंट को संबोधित करने वाले बुनियादी ढांचे को अधिक प्राथमिकता दे रही है।
सामान्य रूप से, निजी बाजार अभी भी एक ही व्यापक प्रवृत्ति को दर्शा रहा है: पारंपरिक वित्तीय संस्थान सीधे टोकनाइजेशन ट्रेडिंग बुनियादी ढांचे में प्रवेश कर रहे हैं; स्टेबलकॉइन निवेश जारी करने से पार-सीमा भुगतान और स्थानीय रेल्स की ओर बदल रहा है; और AI+क्रिप्टो पूंजी अब अधिकतर ऐसे आधारभूत उपकरणों में केंद्रित हो रही है जो वास्तविक लेन-देन और सेटलमेंट का समर्थन करते हैं। ऐसे सामान्य-उद्देश्य प्रोटोकॉल जिनमें महत्वपूर्ण उपयोगकर्ता, आय या वितरण चैनल नहीं हैं, उनके लिए वित्तपोषण का परिदृश्य अभी भी सावधानीपूर्ण है।
सावधानी: यह सामान्य बाजार सूचना, जो संभवतः तीसरे पक्ष, वाणिज्यिक या प्रायोजित स्रोतों से आई है, कानूनी, अनुपालन, वित्तीय या निवेश सलाह, एक ऑफर, आमंत्रण या गारंटी नहीं है। हम इसकी सटीकता, पूर्णता या विश्वसनीयता के संबंध में कोई स्पष्ट या अनुमानित प्रतिनिधित्व या गारंटी नहीं करते हैं, और किसी भी परिणामस्वरूप हुए नुकसान के लिए जिम्मेदारी को अस्वीकार करते हैं। निवेश/ट्रेडिंग जोखिम भरा है; अतीत का प्रदर्शन भविष्य के परिणामों की गारंटी नहीं देता है। उपयोगकर्ताओं को अनुसंधान करना चाहिए, सावधानी से मूल्यांकन करना चाहिए और पूरी जिम्मेदारी लेनी चाहिए। यदि आवश्यक हो, तो कृपया पेशेवर कानूनी, कर या वित्तीय सलाहकारों से परामर्श करें।
डिस्क्लेमर: इस पेज का भाषांतर आपकी सुविधा के लिए AI तकनीक का इस्तेमाल करके किया गया है। सबसे सटीक जानकारी के लिए, मूल अंग्रेजी वर्जन देखें।