

बिटकॉइन बेचे बिना स्ट्रैटेजी कैसे पैसा कमाती है: ट्रेजरी मॉडल समझें
परिचय
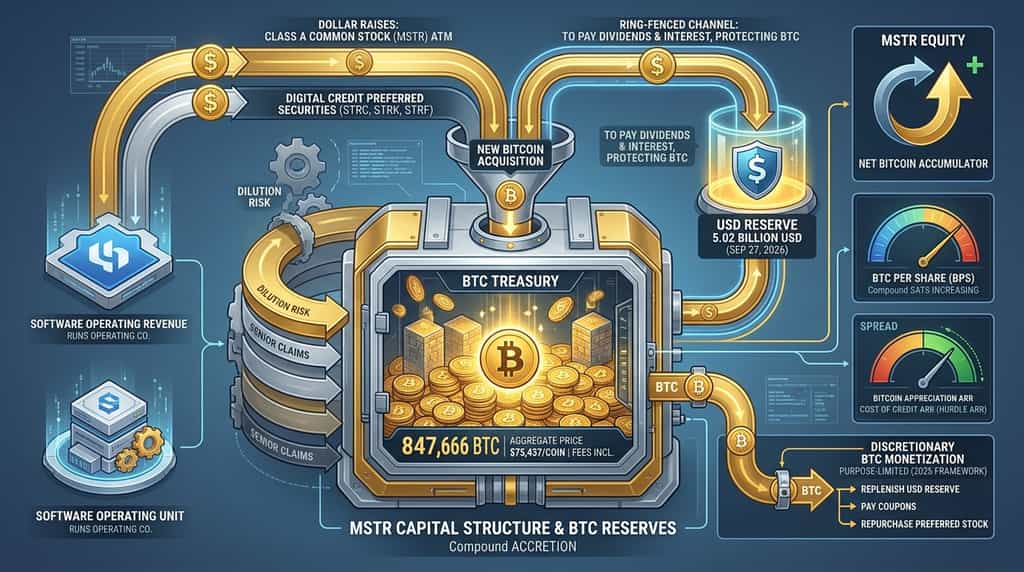
रणनीति (MSTR) को अपने अधिकांश खजाना संचालनों के लिए बिटकॉइन बेचने की आवश्यकता नहीं है। यह सार्वजनिक बाजारों में डॉलर जुटाती है, लाभांश और ब्याज के लिए नकद आरक्षित राशि रखती है, और बिटकॉइन को बेचने के लिए स्टॉक के रूप में नहीं, बल्कि दीर्घकालिक पूंजी के रूप में मानती है। 28 सितंबर, 2026 की फॉर्म 8-K और बिटकॉइन लेजर के अनुसार, कंपनी के पास $63.95 अरब की कुल क्रय कीमत पर 847,666 बिटकॉइन थे, जिसमें शुल्क सहित प्रति सिक्का $75,437 का मूल्य है।
वह स्टैक मॉडल का केंद्र है। सॉफ्टवेयर अभी भी संचालन आय उत्पन्न करता है, लेकिन यह बिटकॉइन रिजर्व की तुलना में काफी छोटा है। आर्थिक इंजन पूंजी बाजार जारीकरण — सामान्य स्टॉक और अनंत प्राथमिकता सुरक्षाएँ — और एक रिंग-फेंस्ड USD रिजर्व है, जो प्राथमिकता लाभांश और ऋण ब्याज का भुगतान करता है, ताकि कंपनी एक शुद्ध बिटकॉइन संचयक बनी रह सके।
यह लेख बताता है कि यह फ्लाईव्हील कैसे काम करता है, “BTC Yield” वास्तव में क्या मापता है, बिटकॉइन बिक्री अब कब अनुमत है, और जोखिम कहाँ स्थित हैं।
स्ट्रेटेजी का बिटकॉइन खजाना मॉडल क्या है?
रणनीति का मॉडल बिटकॉइन को प्राथमिक खजाना आरक्षित संपत्ति के रूप में आधारित एक सार्वजनिक रूप से सूचीबद्ध पूंजी संरचना है। कंपनी, जो पहले माइक्रोस्ट्रेटेजी थी, अभी भी उद्यम विश्लेषणात्मक सॉफ्टवेयर बेचती है, लेकिन 30 जून, 2026 को समाप्त तिमाही के लिए संयुक्त राज्य अमेरिका के प्रतिभूति और विनिमय आयोग के साथ दायर किए गए फॉर्म 10-Q के अनुसार, अब इसकी दो संचालन खंडों की रिपोर्ट की जाती है: सॉफ्टवेयर और बिटकॉइन।
बिटकॉइन खंड उत्पाद आय नहीं उत्पन्न करता है। मूल्य तब बनता है जब रणनीति द्वारा प्रति मान्यता प्राप्त अल्पसंख्यक शेयर पर रखे गए बिटकॉइन की मात्रा बढ़ती है और जब बिटकॉइन की दीर्घकालिक आय इसे खरीदने के लिए उपयोग किए गए पूंजी की लागत से अधिक होती है।
सॉफ्टवेयर खंड अभी भी एक वास्तविक व्यवसाय है। उसी 10-Q के अनुसार, द्वितीय तिमाही 2026 में कुल आय $122.4 मिलियन थी और 2026 की पहली छमाही में $246.7 मिलियन थी। यह नकद प्रवाह संचालन कंपनी को संचालित करने में मदद करता है। यह डिजिटल क्रेडिट द्वारा उत्पन्न बहुत बड़े प्राथमिक लाभांश और ब्याज भार को कवर नहीं करता है।
रणनीति का स्वयं का विवरण हाल के दाखिलों और strategy.com नोट्स में समान है: बिटकॉइन को ऐसे तरीके से प्राप्त करें जिससे प्रबंधन का मानना है कि यह सामान्य स्टॉकहोल्डर्स के लिए लाभदायक होगा, फिर सुरक्षाएं प्रस्तुत करें जो विभिन्न निवेशकों को उस बिटकॉइन एक्सपोज़र के अलग-अलग हिस्से दें — सामान्य समता के लिए बढ़ी हुई ऊपरी संभावना, आय के लिए प्राथमिक स्टॉक।
रणनीति मौजूदा होल्डिंग्स को बेचे बिना बिटकॉइन कैसे खरीदती है?
रणनीति निवेशकों से उठाए गए डॉलर के साथ नए बिटकॉइन खरीदती है, जिन्हें वह पहले से अपने पास रखे गए कॉइन्स को तरलीकृत करके नहीं खरीदती। मुख्य चैनल वर्ग A सामान्य स्टॉक (MSTR) की एट-द-मार्केट (ATM) बिक्री और डिजिटल क्रेडिट के नाम से ब्रांड किए गए परपेचुअल प्राथमिक स्टॉक की ATM या अंडरराइटेड बिक्री हैं।
स्ट्रैटेजी के 28 सितंबर, 2026 के फॉर्म 8-K के अनुसार, 21 सितंबर से 27 सितंबर, 2026 तक कंपनी ने $246.2 मिलियन के शुद्ध लाभ के लिए 1,469,165 MSTR शेयर जारी किए। इन लाभों में से $142.7 मिलियन का उपयोग शुल्क सहित $85,681 की औसत कीमत पर 1,665 बिटकॉइन खरीदने के लिए किया गया, और $103.5 मिलियन का उपयोग STRC प्राथमिकता शेयरों को पुनः खरीदने के लिए किया गया।
वह सप्ताह वर्तमान योजना का एक स्पष्ट चित्र है। प्रबंधन जब तनाव स्वीकार कर ले, तो सामान्य समता जारी करें। नकदी का कुछ हिस्सा बिटकॉइन में निवेश करें। अन्य हिस्से का उपयोग महंगे प्राथमिकता स्टॉक को चुकाने के लिए करें। कूपन के लिए अलग USD निकाय रखें।
प्राथमिक जारीकरण बड़े पैमाने पर उसी तरह काम करता है। STRC (Stretch) एक चर दर का परफेक्ट प्राथमिक है। STRK (Strike) एक 8% रूपांतरणीय प्राथमिक है। STRF (Strife) एक 10% प्राथमिक है। STRD और यूरो-संबद्ध STRE, strategy.com पर Strategy की उत्पाद पेज के अनुसार, इस सूट को पूरा करते हैं।
पारंपरिक रूप से, रूपांतरणीय नोट्स ने खरीददारी का भी वित्तपोषण किया। वे नोट्स अभी भी बैलेंस शीट पर मौजूद हैं, लेकिन हाल की गतिविधियों ने सामान्य ATM जारीकरण, प्राथमिक जारीकरण, प्राथमिक खरीद, और पहले से मौजूद नकदी पर जोर दिया है।
USD कैश लचीला बकेट है। USD रिजर्व प्रतिबंधित बकेट है। 28 सितंबर, 2026 के स्ट्रैटेजी अपडेट के अनुसार, 27 सितंबर, 2026 तक USD रिजर्व $5.02 बिलियन और USD कैश $1.00 बिलियन था, जिससे USD संपत्ति का कुल योग लगभग $6.02 बिलियन था। कैश बिटकॉइन खरीद सकता है। रिजर्व को प्राथमिकता लाभांश और ब्याज भुगतान के लिए डिज़ाइन किया गया है, ताकि इन दायित्वों के कारण बिटकॉइन बेचना स्वतः आवश्यक न हो।
अगर यह रणनीति बिटकॉइन नहीं बेचती है, तो यह मूल्य कैसे उत्पन्न करती है?
रणनीति शेयर के प्रति बिटकॉइन को बढ़ाकर और बिटकॉइन की दीर्घकालिक अप्रिशिएशन और डिजिटल क्रेडिट की लागत के बीच स्प्रेड कमाकर शेयरधारक मूल्य उत्पन्न करती है। यह अपने डिफ़ॉल्ट लाभ इंजन के रूप में ख казन स्टैक से लाभ को प्राप्त करने पर निर्भर नहीं करती है।
तीन स्तरों के बारे में सोचें।
सबसे पहले, सॉफ्टवेयर का कुल लाभ। 30 जून, 2026 की फॉर्म 10-Q के अनुसार, $122.4 मिलियन की दूसरे तिमाही सॉफ्टवेयर आय ने $81.6 मिलियन का कुल लाभ उत्पन्न किया। इससे संचालन कंपनी का समर्थन होता है। यह ख казनीय थीसिस नहीं है।
दूसरा, बैलेंस शीट में वृद्धि। यदि स्ट्रैटेजी $100 पूंजी जारी करती है और बिटकॉइन खरीदती है बिना अनुमानित विस्तारित शेयर्स को होल्डिंग्स के बराबर तेजी से बढ़ाए, तो प्रति शेयर बिटकॉइन बढ़ जाता है। स्ट्रैटेजी इस अनुपात को बिटकॉइन प्रति शेयर, या BPS, सैट में रिपोर्ट करती है। एक सैट एक बिटकॉइन का एक करोड़वाँ हिस्सा है।
तीसरा, क्रेडिट स्प्रेड। प्राथमिकता धारकों को एक अनुबंधित लाभांश प्राप्त होता है। सामान्य स्वामित्व उन उच्चतर दावों के बाद बिटकॉइन पर शेष दावा रखता है। यदि बिटकॉइन की वार्षिक आय उस क्रेडिट की प्रभावी लागत से ऊपर बनी रहती है, तो शेष दावा बिटकॉइन स्वयं से तेज़ी से संयोजित हो सकता है। स्ट्रैटेजी अपने मध्य-2026 मीट्रिक्स फ्रेमवर्क में क्रेडिट की प्रभावी लागत को BTC Hurdle ARR के रूप में नामित करती है।
इसलिए कंपनी बिना कॉइन बेचे आर्थिक अर्थ में “पैसा कमा सकती है”। रिजर्व पर कागजी लाभ शेष मालिक को प्राप्त होते हैं। नई जारी, अगर अच्छी कीमत पर हो, तो प्रति शेयर अधिक कॉइन जोड़ती है। प्राथमिक पूंजी लंबी अवधि की होती है। कोई निर्धारित परिपक्वता नहीं है जो एक अल्पकालिक ऋण की तरह बिक्री को बाध्य करे।
मॉडल मुफ्त नहीं है। लाभांश डॉलर में भुगतान किए जाने चाहिए। यदि स्टॉक शुद्ध बिटकॉइन मूल्य की तुलना में सस्ता है, तो नए शेयर BPS को कम कर देते हैं। बहुत महंगा क्रेडिट हर्डल रेट को बढ़ा देता है। ये व्यापारिक समझौते हैं, छिपे हुए बाद के विचार नहीं।
BTC यील्ड क्या है और यह क्यों महत्वपूर्ण है?
BTC यील, एक अवधि के दौरान प्रति आरोपित घटाए गए शेयर के अनुसार बिटकॉइन में प्रतिशत बदलाव है। यह MSTR धारकों को दिया जाने वाला ब्याज दर नहीं है और न ही बिटकॉइन के उधार देने से उत्पन्न आय है।
strategy.com पर Strategy के KPI नोट्स के अनुसार, BPS बिटकॉइन होल्डिंग्स को अनुमानित डायल्यूटेड शेयर्स आउटस्टैंडिंग से विभाजित किया जाता है। अनुमानित डायल्यूटेड शेयर्स आउटस्टैंडिंग में बेसिक कॉमन शेयर्स के साथ-साथ उन शेयर्स को शामिल किया जाता है जो रूपांतरणीय नोट्स और रूपांतरणीय प्राथमिक स्टॉक के रूपांतरण और विकल्पों और RSUs के सेटलमेंट की स्थिति में जारी किए जाएंगे। BTC Yield उस अनुपात में अवधि का बदलाव है। BTC Gain प्रारंभिक होल्डिंग्स को उस आय से गुणा करता है। BTC $ Gain, BTC Gain को बिटकॉइन की मार्केट कीमत पर डॉलर में रूपांतरित करता है।
यह मापदंड एक प्रश्न का उत्तर देता है: क्या पूंजी बाजार की गतिविधि ने पूर्णतः वितरित शेयर्स की तुलना में बिटकॉइन तेजी से जोड़ा?
उत्सर्जन के साथ उत्तर बदल जाता है। 28 सितंबर, 2026 तक, रणनीति के बिटकॉइन लेजर के अनुसार, वर्ष तक का BTC लाभ -3.7% था और वर्ष तक का BTC लाभ -25,085 बिटकॉइन था। यह नकारात्मक आंकड़ा इस बात का मतलब नहीं है कि कंपनी ने खरीदना बंद कर दिया। इसका मतलब है कि उस समयावधि के दौरान माना गया घटा हुआ शेयर, होल्डिंग्स की तुलना में तेजी से बढ़ा, इसलिए प्रत्येक घटा हुआ शेयर पिछले साल की शुरुआत की तुलना में कम बिटकॉइन का प्रतिनिधित्व करता था।
वह KPI का सच्चा उपयोग है। जब ATM जारीकरण भारी होता है और स्टॉक बिटकॉइन के सापेक्ष महंगा नहीं होता है, तो BTC Yield तब भी संकुचित हो सकता है जबकि कच्ची कॉइन संख्या बढ़ती है। जब प्राथमिक पूंजी या छूट वाले ऋण शमन के कारण कॉइन जोड़े जाते हैं बिना सामान्य शेयर में समान वृद्धि के, BTC Yield विस्तारित हो सकता है।
जो निवेशक BTC Yield को एक बचत खाता दर की तरह समझते हैं, वे उत्पाद को गलत समझते हैं। रणनीति अपने स्वयं के नोट्स में बताती है कि BTC Yield एक संचालन प्रदर्शन माप नहीं है, न ही यह एक तरलता माप है, और न ही यह पारंपरिक वित्तीय अर्थों में आय के समान है।
डिजिटल क्रेडिट मॉडल का वित्तपोषण कैसे करता है?
डिजिटल क्रेडिट, स्ट्रेटेजी का नाम है जो बिटकॉइन की अस्थिरता को एक उच्च आय दावे में रूपांतरित करता है। प्रमुख STRC है।
सितंबर 2026 में अपडेट किए गए स्ट्रैटेजी के उत्पाद और मीडिया सामग्री के अनुसार, STRC चर दर, संचयी और अनंत है, और हाल के महीनों में इसकी लाभांश दर 12.00% है। STRK एक निश्चित 8% का भुगतान करता है और MSTR में परिवर्तनीय है। STRF 10% का भुगतान करता है। इनमें से कोई भी उपकरण अलग किए गए बिटकॉइन वॉल्ट द्वारा प्रतिभूति के रूप में नहीं है। स्ट्रैटेजी अपनी STRK जानकारी पृष्ठ पर बताती है कि प्राथमिकता सुरक्षाएँ शेष संपत्तियों पर प्राथमिकता दावा रखती हैं, न कि सिक्कों पर सीधा लियन।
फंडिंग लूप में तीन चरण हैं, जिन्हें रणनीति ने 30 अगस्त, 2026 को अपने निवेशक ब्रीफिंग में वर्णित किया।
जब मांग और मूल्य आकर्षक हों, तो डिजिटल क्रेडिट जारी करें। इससे तुरंत सामान्य शेयर विलय के बिना लंबी अवधि की पूंजी बढ़ती है, लेकिन इससे प्राथमिक दावे और निरंतर लाभांश उत्पन्न होते हैं।
आय का उपयोग करें। उपयोगों में बिटकॉइन खरीदना, USD रिजर्व को भरना, पुनर्वित्तपूर्ति, या अधिक महंगे दावों को लपेटना शामिल हैं।
स्प्रेड कमाएं। यदि बिटकॉइन की दीर्घकालिक रिटर्न उस क्रेडिट की प्रभावी लागत से अधिक है, तो शेष सामान्य सम्पत्ति अंतर को पकड़ लेती है।
एक ही ब्रीफिंग ने बाजार के सहयोग की स्थिति में बिटकॉइन रिजर्व के 10% से 20% के बराबर वार्षिक डिजिटल क्रेडिट बिक्री का विवेकाधिकार आधारित लक्ष्य निर्धारित किया। यह एक क्षमता लक्ष्य है, गारंटीकृत जारी करने की कैलेंडर नहीं।
प्राथमिक शेयर ने दायित्व भी उत्पन्न किया जिसने बाद में अधिक लचीली बिटकॉइन नीति को अनिवार्य बना दिया। सॉफ्टवेयर आय अरबों डॉलर के नाममात्र प्राथमिक शेयर की सेवा नहीं कर सकती। डॉलर को समतुल्य शेयर जारी करने, मौजूदा नकदी से, या — 2026 के संदर्भ के अंतर्गत — अल्पकालिक बिटकॉइन मुद्रीकरण से प्राप्त करना होगा।
पुनः खरीद ऋण प्रबंधन का दूसरा हिस्सा है। 27 सितंबर, 2026 को समाप्त हुरे सप्ताह में, रणनीति ने ATM से प्राप्त राशि और नकद का उपयोग करके STRC की खरीद की। छूट पर प्राथमिकता स्टॉक को रद्द करने से भविष्य के लाभांश डॉलर कम हो जाते हैं। कम भविष्य के डॉलर देय होने का अर्थ है USD रिज़र्व पर कम दबाव और बाद में बिटकॉइन बेचने की कम आवश्यकता।
अमेरिकी डॉलर रिजर्व कैसे बिटकॉइन बेचने के दबाव को कम करता है?
USD रिजर्व एक कैश पूल है जिसे प्राथमिक लाभांश और ऋण ब्याज के भुगतान के लिए अलग किया गया है। यही कारण है कि स्ट्रैटेजी को नियमित बिटकॉइन बिक्री से बचने की सुविधा मिलती है।
स्ट्रैटेजी की 28 सितंबर, 2026 की फॉर्म 8-K के अनुसार, 27 सितंबर, 2026 तक रिजर्व $5.02 बिलियन था, और अतिरिक्त $1.00 बिलियन अप्रतिबंधित USD नकदी थी। सितंबर 2026 के अंत में कंपनी के संचार में USD ड्यूरेशन को लगभग 3.8 वर्ष बताया गया — यह एक कवरेज माप है जो बताता है कि वर्तमान डॉलर संपत्तियाँ वर्तमान प्राथमिक लाभ और ब्याज के दायित्वों को कितने समय तक पूरा कर सकती हैं।
रिजर्व की धनराशि सामान्य एटीएम आय, प्राथमिक जारीकरण और, जब प्रबंधन चुनता है, तो कूपन भुगतान के बाद नकदी को भरने के लिए बिटकॉइन बिक्री से फंड की जाती है। डिज़ाइन का लक्ष्य सरल है। कूपन को डॉलर में भुगतान करें। बिटकॉइन स्टैक को अखंड रखें।
वह डिज़ाइन ही कारण है कि सॉफ्टवेयर व्यवसाय अभी भी महत्वपूर्ण है, भले ही यह रिज़र्व के सामने छोटा है। रिज़र्व पर कमाए गए ऑपरेटिंग कैश और ब्याज डॉलर प्रवाह हैं। वे पूरे क्रेडिट संरचना को संचालित करने के लिए पर्याप्त नहीं हैं, जिसकी वजह से स्ट्रैटेजी की 30 जून, 2026 की फॉर्म 10-Q में कहा गया है कि सॉफ्टवेयर कैश फ्लो अकेले लघु-अवधि या दीर्घ-अवधि तरलता की आवश्यकताओं को पूरा करने की उम्मीद नहीं की जाती है।
इस मॉडल में, तरलता एक मेनू है: USD रिजर्व, USD नकद, नए MSTR शेयर, नए प्राथमिक शेयर और अधिकृत बिटकॉइन बिक्री। रिजर्व पहली पंक्ति है ताकि “ख казन को नहीं बेचें” डिफ़ॉल्ट रह सके और कोई दुर्घटना न हो।
वर्तमान ढांचे के तहत रणनीति बिटकॉइन कब बेच सकती है?
रणनीति उस समय बिटकॉइन बेच सकती है जब प्रबंधन यह निर्णय लेता है कि सामान्य स्टॉक जारी करने या अन्य पूंजी बाजार लेनदेन चलाने की तुलना में मुद्रीकरण अधिक लाभदायक है। बोर्ड ने डिजिटल क्रेडिट कैपिटल फ्रेमवर्क के भीतर BTC मुद्रीकरण कार्यक्रम के तहत इस विकल्प को मंजूरी दी है।
इस कार्यक्रम का उद्देश्य रिजर्व को बेचना नहीं है। कंपनी के खुलासों में तीन प्राथमिक उपयोग बताए गए हैं: USD रिजर्व का निर्माण या पुनः भरण, प्राथमिक लाभांश और ब्याज का वित्तपोषण, और प्राथमिक या सामान्य स्टॉक के वृद्धिकारी पुनः क्रय का वित्तपोषण। कोई भी बिटकॉइन बेचने का कोई दायित्व नहीं है।
strategy.com पर Strategy का बिटकॉइन लेजर दर्शाता है कि 2026 वह वर्ष था जब विकल्प का उपयोग किया गया। कंपनी ने जून के शुरुआती, जून के अंतिम, जुलाई के शुरुआती, अगस्त के शुरुआती और अगस्त के मध्य में बिक्री दर्ज की, फिर शुद्ध खरीद पर वापस आ गई। 27 सितंबर, 2026 तक होल्डिंग्स 847,666 बिटकॉइन पर स्थिर थीं — यह उन बिक्रियों के बाद ग्रीष्मकालीन निम्न स्तर से अधिक थी।
आज का व्यावहारिक नियम “नेट विक्रेता न बनें” है, “कभी लेनदेन न करें” नहीं। छोटी बिक्रियाँ कूपनों को फंड कर सकती हैं या पैर के नीचे व्यापार किए जा रहे प्राथमिक स्टॉक को वापस खरीद सकती हैं। जब ATM या नकद क्षमता उपलब्ध हो, तो बड़ी खरीदारियाँ आगे बढ़ सकती हैं। खाते का सप्ताह-दर-सप्ताह खरीद और बिक्री का मिश्रण दोनों दिशाओं में कार्यरत मॉडल है।
यह विकास उन सभी के लिए महत्वपूर्ण है जो अभी भी पुराने नारे को नीति के रूप में संदर्भित कर रहे हैं। "अपना बिटकॉइन कभी न बेचें" एक्कुमुलेशन-अवधि का संदेश था। 2026 की फाइलिंग्स बिटकॉइन को पूंजी के रूप में संबोधित करती हैं, जिसे सीमित आकार और सीमित उद्देश्य के साथ धनीकृत किया जा सकता है, बिना ख казना सिद्धांत को छोड़े।
स्ट्रैटेजी के मॉडल के मुख्य जोखिम क्या हैं?
मॉडल असफल हो जाता है यदि बिटकॉइन की दीर्घकालिक रिटर्न क्रेडिट की लागत से नीचे रहती है और इक्विटी बाजार ATM को स्वीकार्य विलयन पर फंडिंग बंद कर देते हैं।
दुर्लभता पहला जोखिम है। ATM सामान्य जारीकरण आज कॉइन खरीदता है और अनुमानित अपवादित शेयर्स आउटस्टैंडिंग बढ़ाता है। यदि MSTR शुद्ध बिटकॉइन मूल्य के निकट या उससे कम ट्रेड करता है, तो नए शेयर BPS को कम कर सकते हैं। 28 सितंबर, 2026 के लेजर का नकारात्मक वर्ष तक का BTC यील्ड जीवित उदाहरण है।
सीनियर दावे दूसरा जोखिम हैं। प्राथमिकता स्टॉक और आउट-ऑफ-द-मनी कन्वर्टिबल्स सामान्य इक्विटी के ऊपर स्थित होते हैं। इस कारण से रणनीति ने मध्य-2026 के मापदंडों में नेट बिटकॉइन प्रति शेयर पेश किया। ग्रॉस होल्डिंग्स बड़ी दिख सकती हैं, जबकि प्राथमिकता नोमिनल और ऋण को घटाकर, फिर USD संपत्तियों को जोड़ने के बाद शेष दावा छोटा होता है।
कूपन जोखिम तीसरा है। STRC की हालिया 12% दर एक नकद दायित्व है। यदि USD रिजर्व कम हो जाए और इक्विटी जारी करना आकर्षक न हो, तो बिटकॉइन बिक्री शेष वित्तपोषण स्रोत बन जाती है। मुद्रीकरण कार्यक्रम इसलिए मौजूद है क्योंकि यह परिदृश्य अब सैद्धांतिक नहीं रहा है।
संपत्ति-मूल्य जोखिम चौथा है। रिजर्व लगभग पूरी तरह बिटकॉइन है। स्ट्रैटेजी की पुस्तक के अनुसार, 28 सितंबर, 2026 तक, $63.95 बिलियन की लागत आधार, $71.21 बिलियन के BTC रिजर्व मूल्य के विरुद्ध था। यह अंतर उलट सकता है। समान मूल्य लेखांकन आय में प्रवाहित होता है, जिसके कारण सॉफ्टवेयर खंड थोड़ा लाभदायक हो सकता है, जबकि संघीय शुद्ध आय अरबों में उतार-चढ़ाव करती है।
संग्रहण और कुंजी प्रबंधन का जोखिम वास्तविक है लेकिन संचालनात्मक है। 30 जून, 2026 की फॉर्म 10-Q में जुलाई 2026 के होल्डिंग्स अपडेट के संदर्भ में बिटकॉइन के संग्रहकर्ता के रूप में Coinbase Custody, Anchorage Digital Bank और Fidelity Digital Assets को सूचीबद्ध किया गया है। नियमित संग्रहकर्ताओं पर केंद्रीकरण कुछ संचालनात्मक जोखिम को कम करता है और प्रतिपक्ष और स्थान जोखिम को पेश करता है।
सॉफ्टवेयर संक्रमण का जोखिम छोटा है लेकिन शून्य नहीं है। एक ही 10-Q में स्थायी लाइसेंस से बादल सदस्यता में स्थानांतरण का वर्णन किया गया है, जिसमें लाइसेंस और समर्थन आय घटती है जबकि सदस्यता सेवाएं बढ़ती हैं। यह मिश्रण बताई गई आय के समय को प्रभावित करता है। यह निधि के लिए पूंजी बाजारों की आवश्यकता को प्रतिस्थापित नहीं करता है।
इनमें से कोई भी जोखिम मॉडल को खराब नहीं बताता। इसका मतलब है कि मॉडल एक लीवरेज्ड बिटकॉइन बैलेंस शीट है जिसमें क्रेडिट व्रैपर है, न कि एक सॉफ्टवेयर कंपाउंडर जो यादृच्छिक रूप से कॉइन्स रखता है।
शीर्षकों के पार: KuCoin 5.0 आपके लिए क्या लाता है
बाजार की खबरें तेजी से बदलती हैं — लेकिन आप इस पर कहाँ कार्रवाई करते हैं, वह भी उतना ही महत्वपूर्ण है। इस अक्टूबर, KuCoin KuCoin 5.0 लॉन्च कर रहा है, जिससे KuCoin एक पुनर्निर्मित प्लेटफॉर्म में बदल जाएगा। यहाँ आपके लिए वास्तव में क्या बदलाव होगा:
-
सब कुछ के लिए एक ही खाता। पुराने प्लेटफॉर्म आपके पैसे को अलग-अलग "स्पॉट," "मार्जिन," और "फ़्यूचर्स" खातों में बांट देते थे और आपसे यह समझने की उम्मीद करते थे कि क्यों। KuCoin 5.0 का यूनिफाइड खाता इसे पूरी तरह से हटा देता है — एक बार डिपॉज़िट करें, और सब कुछ सीधे वहीं मौजूद होगा (अभी केवल VIPs के लिए उपलब्ध)।
-
स्टॉक, सूचकांक और कच्चे माल। KuCoin 5.0 क्रिप्टो के बाहर वैश्विक बाजारों में विस्तार करता है। जब क्रिप्टो पार्श्व चलता है और इक्विटीज बढ़ती हैं (या इसके विपरीत), तो आप एक ब्रोकरेज खाता खोलने और फ़िएट रेल्स के लिए दिनों का इंतजार करने के बजाय कुछ ही मिनटों में स्थानांतरित हो सकते हैं।
-
वास्तविक दुनिया के संपत्तियाँ (RWA)। पारंपरिक संपत्तियों जैसे कच्चे मालों के प्रति टोकनीकृत एक्सपोजर, सीधे आपके क्रिप्टो खाते में। वैश्विक वित्त के सबसे तेजी से बढ़ रहे क्षेत्रों में से एक अब केवल संस्थाओं के लिए सीमित नहीं है — आप इसका उपयोग उसी बैलेंस से कर सकते हैं जिसका आप ट्रेडिंग के लिए उपयोग करते हैं।
-
सीखते समय कमाएं। ट्रेड करने के लिए तैयार नहीं? KCUSD आपके स्टेबलकॉइन को दैनिक, ऑटो-कंपाउंड ब्याज कमाने की अनुमति देता है। 4% आय के लिए अपने निष्क्रिय डिपॉज़िट को काम पर लगाने का सबसे कम स्ट्रेस वाला तरीका।
-
एक साधारण भाषा में एक एआई सहायक। प्रश्न पूछें, बाजार का संदर्भ प्राप्त करें, इसे समझें — प्लेटफॉर्म में एकीकृत, कोई तकनीकी शब्दावली की आवश्यकता नहीं।
-
एक ऐप जो भारी न हो। तेज़, साफ़ और सुसंगठित — पहले टैप से ही अनुभवी, ट्यूटोरियल के बाद नहीं।
-
सुरक्षा जिसे आप जाँच सकते हैं, केवल विश्वास नहीं कर सकते। एक MiCAR-लाइसेंस प्राप्त यूई संस्था, Proof of Reserves जिसे आप स्वयं सत्यापित कर सकते हैं, और अंतरराष्ट्रीय रूप से प्रमाणित सुरक्षा (SOC 2 Type II, ISO 27001:2022)।
कुछ ही मिनटों में अपना खाता बनाएं — और उस प्लेटफॉर्म पर शुरुआत करें जो क्रिप्टो के भविष्य के लिए बनाया गया है, न कि जहां यह पहले था।
निष्कर्ष
रणनीति का निधि मॉडल बिटकॉइन को पूंजी के रूप में संभालकर और सार्वजनिक बाजारों को उस पूंजी को और अधिक फंड करने वाला डॉलर प्रिंटर मानकर धन कमाता है। सामान्य ATM जारीकरण और डिजिटल क्रेडिट प्राथमिकता नकदी लाते हैं। USD रिजर्व कूपन भुगतान करता है। बिटकॉइन बैलेंस शीट पर रहता है ताकि शेष मालिक उस पूंजी की लागत से अधिक के मूल्यवृद्धि को प्राप्त कर सकें।
ऑपरेटिंग सॉफ्टवेयर बिजनेस अभी भी मौजूद है और 30 जून, 2026 की फॉर्म 10-Q के अनुसार, इसने दूसरे तिमाही की $122.4 मिलियन की आय प्राप्त की। यह प्राथमिक स्टैक के लिए भुगतान नहीं करता। BTC Yield यह ट्रैक करता है कि जारीकरण ने शेयर्स के विकेंद्रीकरण से तेजी से कॉइन्स जोड़े हैं या नहीं। यह एक कूपन नहीं, बल्कि प्रति शेयर अतिरिक्त लाभ का मापदंड है।
2026 डिजिटल क्रेडिट कैपिटल फ्रेमवर्क ने रिजर्व बनाने, लाभांश और खरीददारी के लिए एक स्पष्ट बिटकॉइन बिक्री विकल्प जोड़ा। रणनीति ने इस विकल्प का सीमित मात्रा में उपयोग किया है और खरीदारी जारी रखी है। 27 सितंबर, 2026 तक, कंपनी के Form 8-K के अनुसार, होल्डिंग्स 847,666 बिटकॉइन और लगभग $6.02 बिलियन के USD संपत्ति थीं।
यह मॉडल काम करता है जब बिटकॉइन का संयोजन क्रेडिट लागत से तेज़ होता है और इक्विटी को बिटकॉइन प्रति शेयर को नुकसान पहुँचाए बिना जारी किया जा सके। जब mNAV संकुचित हो, प्राथमिक लाभ उच्च हो और रिजर्व एकमात्र बफर हो, तो यह तनावग्रस्त हो जाता है। यह पूरा कार्यविधि है — पहले संचय, मुद्रीकरण को एक उपकरण के रूप में, शुद्ध मालिकाना हक को लक्ष्य के रूप में।
अक्सर पूछे जाने वाले प्रश्न
क्या स्ट्रैटेजी अभी भी एक सॉफ्टवेयर कंपनी संचालित करता है?
हाँ। 30 जून, 2026 को समाप्त तिमाही के लिए Strategy के फॉर्म 10-Q के अनुसार, सॉफ्टवेयर एक अलग रिपोर्टेबल सेगमेंट है और उस तिमाही में $122.4 मिलियन की आय अर्जित की।
क्या BTC यील्ड MSTR शेयरधारकों को भुगतान किया जाने वाला लाभांश है?
नहीं। रणनीति के KPI नोट्स के अनुसार, BTC यील्ड अनुमानित घटाए गए शेयर के प्रति बिटकॉइन में प्रतिशत बदलाव है और यह पारंपरिक यील्ड, संचालन आय या नकद वितरण नहीं है।
क्या STRC धारकों के पास Strategy के बिटकॉइन पर सीधा दावा है?
नहीं। रणनीति बताती है कि इसके पसंदीदा प्रतिभूतियाँ बिटकॉइन होल्डिंग्स द्वारा प्रतिभूति के रूप में नहीं हैं और शेष कंपनी के संपत्ति पर प्राथमिकता दावा रखती हैं।
अभी रणनीति के पास कितना बिटकॉइन है?
स्ट्रैटेजी की 28 सितंबर, 2026 की फॉर्म 8-K के अनुसार, 27 सितंबर, 2026 तक कंपनी के पास 847,666 बिटकॉइन थे, जो लगभग $63.95 अरब के लिए, शुल्क सहित $75,437 की औसत कीमत पर खरीदे गए थे।
क्यों रणनीति ने बिटकॉइन बिक्री को अनुमति दी, अगर मॉडल “बेचें नहीं” है?
BTC मनीटाइजेशन प्रोग्राम प्रबंधन को बिटकॉइन बेचने की अनुमति देता है ताकि यूएसडी रिजर्व, प्राथमिक लाभांश और ब्याज, या लाभदायक खरीददारी के लिए धन जुटाया जा सके, जब यह मार्ग सामान्य स्टॉक जारी करने की तुलना में बेहतर हो। इसमें कोई बिक्री की आवश्यकता नहीं है।
उपयोग की सीमाएँ: यह लेख केवल सूचनात्मक उद्देश्यों के लिए है और वित्तीय, कानूनी या निवेश सलाह का प्रतिनिधित्व नहीं करता है। डिजिटल संपत्तियों के साथ बातचीत करने से पहले हमेशा अपनी खुद की शोध करें।
डिस्क्लेमर: इस पेज का भाषांतर आपकी सुविधा के लिए AI तकनीक का इस्तेमाल करके किया गया है। सबसे सटीक जानकारी के लिए, मूल अंग्रेजी वर्जन देखें।