

KuCoin Ventures साप्ताहिक रिपोर्ट: क्रिप्टो सुरक्षा के सामने नए परीक्षण, उच्च दरें और पूंजी बहिर्निकास बाजारों पर भारी पड़ रहे हैं
1. साप्ताहिक बाजार के मुख्य बिंदु
लेजर सप्लाई चेन घटना और बढ़ती AI और क्वांटम चिंताएं क्रिप्टो सुरक्षा बुनियादी ढांचे के लिए मानक बढ़ा रही हैं
पिछले हफ्ते, लेजर उपयोगकर्ताओं द्वारा सहन किए गए नुकसान, एक लंबे समय से चल रहे XRP लेजर वल्नरेबिलिटी की एआई-सहायता वाली खोज, और स्टार्कनेट के क्वांटम प्रतिरोध की ओर अपनी दिशा बदलने के चर्चा ने क्रिप्टो सुरक्षा को फिर से स्पॉटलाइट में ला दिया। ये विकास हार्डवेयर, कोड और क्रिप्टोग्राफी को शामिल करते हैं, लेकिन एक सामान्य चुनौती की ओर इशारा करते हैं: सुरक्षा को विकसित होते हुए हमलों के उपकरणों के साथ-साथ चलना होगा, और भले ही पिछले समय में काम करने वाली सुरक्षा व्यवस्थाएँ हों, उन्हें लगातार परीक्षण किया जाना चाहिए।
लेडजर की घटना ने हार्डवेयर वॉलेट सप्लाई चेन में जोखिमों को उजागर किया। 9 अक्टूबर को, कई लेडजर उपयोगकर्ताओं ने रिपोर्ट की कि उनके वॉलेट से अनधिकृत रूप से संपत्ति स्थानांतरित कर दी गई है, जिसमें नुकसान लगभग $93.2 मिलियन था। रिपोर्ट्स मुख्य रूप से दक्षिण पूर्वी एशियाई रिसेलर CryptoBilis के माध्यम से डिवाइस खरीदने वाले उपयोगकर्ताओं के बीच केंद्रित थीं, जिससे वितरण के दौरान हस्तक्षेप के बारे में चिंताएं उठीं। लेडजर ने बाद में जांच शुरू की और एक प्रभावित डिवाइस में अनधिकृत हार्डवेयर इम्प्लांट की पुष्टि की। CryptoBilis ने सभी हार्डवेयर वॉलेट बिक्री स्थगित कर दी है, जबकि घटना का पूरा पैमाना अभी भी जांच के अधीन है। यह आविष्कार सप्लाई चेन पर ध्यान केंद्रित करने लगा: क्या डिवाइसों को उनके उपयोगकर्ताओं तक पहुंचने से पहले हस्तक्षेप किया गया था?
इस घटना से उपकरण की विश्वसनीयता पर अधिक प्रकाश डाला जाता है। हार्डवेयर वॉलेट निजी कुंजियों को दैनिक इंटरनेट-जुड़े वातावरण से अलग कर सकते हैं, लेकिन उपयोगकर्ता अभी भी पूरी श्रृंखला—निर्माण और शिपिंग से लेकर वितरण और प्रारंभीकरण तक—की अखंडता पर निर्भर हैं। यदि एक उपकरण वितरण से पहले संक्रमित हो जाता है, तो बाद में इसे ऑफलाइन उपयोग करने से उस संक्रमण को वापस नहीं किया जा सकता। वॉलेट निर्माताओं और संस्थागत क्रेताओं के लिए, अखंडता प्रतिरोध, वितरण नियंत्रण और वितरण की ट्रेसेबिलिटी सभी संपत्ति सुरक्षा का हिस्सा हैं।
इसी बीच, AI दुर्बलताओं को खोजने के तरीके को अधिक कुशल बना रहा है। 9 अक्टूबर को, रिपल के साथ जुड़ा ब्लॉकचेन, XRP Ledger ने एक भुगतान-इंजन दुर्बलता का खुलासा किया, जो लगभग दशकों तक अनदेखी रही थी, जिसे Veria Labs के AI टूल्स की सहायता से पहचाना गया। एक विशेष रूप से बनाई गई लेन-देन एक पूर्णांक अधिभार को ट्रिगर कर सकती थी, जिससे सिद्धांत रूप से एक ही बार में लगभग 18.45 ट्रिलियन खर्च करने योग्य XRP बन सकते थे। 25 सितंबर को एक आपातकालीन सुधार लागू किया गया, और टीम ने सार्वजनिक नेटवर्क पर किसी भी दुरुपयोग के सबूत की पुष्टि नहीं की।
क्वांटम कंप्यूटिंग सुरक्षा बहस को नींव की क्रिप्टोग्राफी तक विस्तारित कर रही है। 7 अक्टूबर को, यूरोपोल ने एक रिपोर्ट प्रकाशित की जिसमें वॉलेट कुंजियों को प्राथमिक उद्घाटन बिंदु के रूप में पहचाना गया और पोस्ट-क्वांटम क्रिप्टोग्राफी के लिए स्थानांतरण के लिए पहले से योजना बनाने की सिफारिश की गई। पर्याप्त क्षमता वाले हमलों का आगमन अभी अनिश्चित है, लेकिन प्रणालियों को अपग्रेड करना और नेटवर्क को समन्वयित करना स्वयं वर्षों की तैयारी माँगता है। उसी सप्ताह, जस्टिन ड्रेक की “बंकर मोड” चर्चा ने पब्लिक-की उद्घाटन को कम करने और पहले से ही रक्षा तैयार करने पर जोर दिया, जबकि जल्दबाजी से स्थानांतरण के खिलाफ सावधानी बरती। AI-सहायता से भेद्यता की खोज पहले से ही वास्तविक उदाहरण प्रस्तुत करती है; AI के माध्यम से गणितीय क्रांति को तेज करने की संभावना अब अनुसंधानकर्ताओं का ध्यान आकर्षित करने वाला एक और परिवर्तनशील पहलू है।
स्टार्कनेट ने ब्लॉकचेन नेटवर्क्स के बीच प्रतिस्पर्धा में क्वांटम प्रतिरोधी भी ला दिया है। 8 अक्टूबर को, प्रोजेक्ट ने कहा कि यह 2027 तक पूर्ण क्वांटम प्रतिरोधी होने के लक्ष्य के साथ एक स्वतंत्र लेयर 1 बनने पर विचार कर रहा है। हालाँकि, जिस भारी फंडिंग वाले प्रमुख प्रोजेक्ट को ZK स्केलिंग के लिए उच्च अपेक्षाएँ थीं, उसकी अपनाया जाना अभी भी प्रमुख लेयर 2 नेटवर्क्स की तुलना में काफी पीछे है। 12 अक्टूबर तक, स्टार्कनेट ने 24 घंटे में लगभग 4,100 सक्रिय पते दर्ज किए, जबकि बेस पर लगभग 300,000 और आर्बिट्रम पर 110,000—एक दहलीज से कई गुना का अंतर। इसका वित्तीय समर्थन और तकनीकी प्रतिष्ठा अभी तक समान उपयोग में परिवर्तित नहीं हुआ है। इस पृष्ठभूमि के खिलाफ, क्वांटम प्रतिरोधी सुविधा पुनः विकास के लिए एक संभावित मार्ग प्रदान करती है: क्योंकि स्केलिंग में भिन्नता कठिन होती जा रही है, सुरक्षा प्रतिस्पर्धा के लिए एक नया आधार प्रदान कर सकती है। यह अभी भी एक खुला प्रश्न है कि क्या स्टार्कनेट अपने क्रिप्टोग्राफिक लाभों को उपयोगकर्ताओं को वापस आने का कारण बना सकता है।
पिछले हफ्ते के विकास हार्डवेयर वॉलेट आपूर्ति श्रृंखला से लेकर सॉफ्टवेयर दुर्बलताओं और मूलभूत क्रिप्टोग्राफी तक फैले, जिससे उद्योग भर में सुरक्षा पर अधिक ध्यान और समीक्षा केंद्रित हुई। जैसे-जैसे हमले के उपकरण विकसित हो रहे हैं, प्रोजेक्ट्स द्वारा दुर्बलताओं की खोज, ठीक करने के लिए समाधान लागू करने और प्रोटोकॉल को अपग्रेड करने की गति उनकी प्रतिस्पर्धी क्षमता का हिस्सा बन जाएगी। क्वांटम प्रतिरोधी क्षमता एक बाजार की कहानी के रूप में लोकप्रिय हो रही है। अगला परीक्षण यह होगा कि कौन इसे वास्तविक व्यावहारिक सुरक्षा क्षमताओं में बदल सकता है और वास्तविक वाणिज्यिक अपनाया जा सकता है।
2. साप्ताहिक चयनित बाजार संकेत
फेड ने एक रुकावट का संकेत दिया, जिससे निकट भविष्य की ब्याज दर बढ़ाने की उम्मीदें कम हो गईं, जबकि उच्च दीर्घकालिक आय और मध्य पूर्व के जोखिम अभी भी जोखिम रुचि पर दबाव बनाए हुए हैं; क्रिप्टो ईटीएफ बाहरी निकासी तेज हो गईं
पिछले सप्ताह फेड की नीति की अपेक्षाएँ आगे बढ़कर “निकट भविष्य में रुकावट की ओर रही, जबकि इस साल बाद में अतिरिक्त कठोरता के लिए जगह बनाए रखी गई।” सितंबर के FOMC बैठक के मिनट्स में फेड द्वारा ब्याज दरों को 3.75%–4.00% तक बढ़ाने के बाद अतिरिक्त कठोरता की गति पर स्पष्ट आंतरिक असहमति दिखाई दी। वॉलर ने बाद में कहा कि मुद्रास्फीति अभी भी अतिरिक्त नीति कठोरता की माँग कर सकती है, लेकिन ब्याज दरों में वृद्धि लगातार नहीं होनी चाहिए, जिससे अक्टूबर में फेड के लिए रुकावट के लिए स्पष्ट जगह मिली।
CME FedWatch टूल ने दर्शाया कि बाजार अक्टूबर में एक और 25-बेसिस पॉइंट की बढ़ोत्तरी की केवल लगभग 17% संभावना को मूल्यांकित कर रहे थे, जबकि वर्ष के अंत तक कम से कम एक और बढ़ोत्तरी की संभावना लगभग 86% पर बनी रही। दूसरे शब्दों में, बाजार का ध्यान “क्या फेड क्रमिक रूप से बढ़ोत्तरी करेगा” से “अगली बढ़ोत्तरी कितनी देर तक स्थगित की जाएगी” पर स्थानांतरित हो गया है। वर्तमान पथ बढ़ते हुए यह संकेत दे रहा है कि फेड अक्टूबर में आने वाले डेटा का मूल्यांकन करने के लिए समय लेगा, जबकि दिसंबर में फिर से कार्रवाई करने के लिए स्थान सुरक्षित रखेगा।
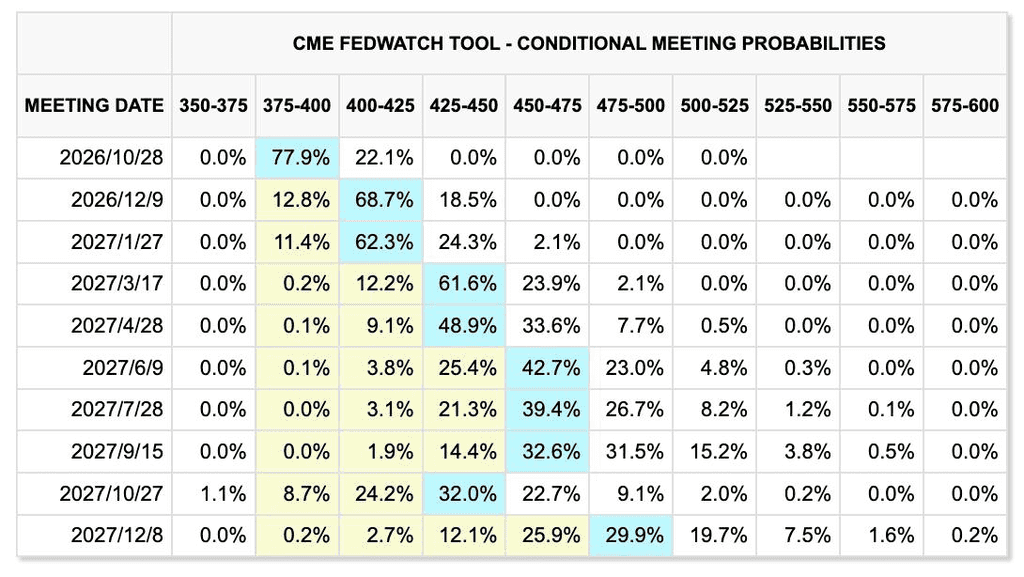
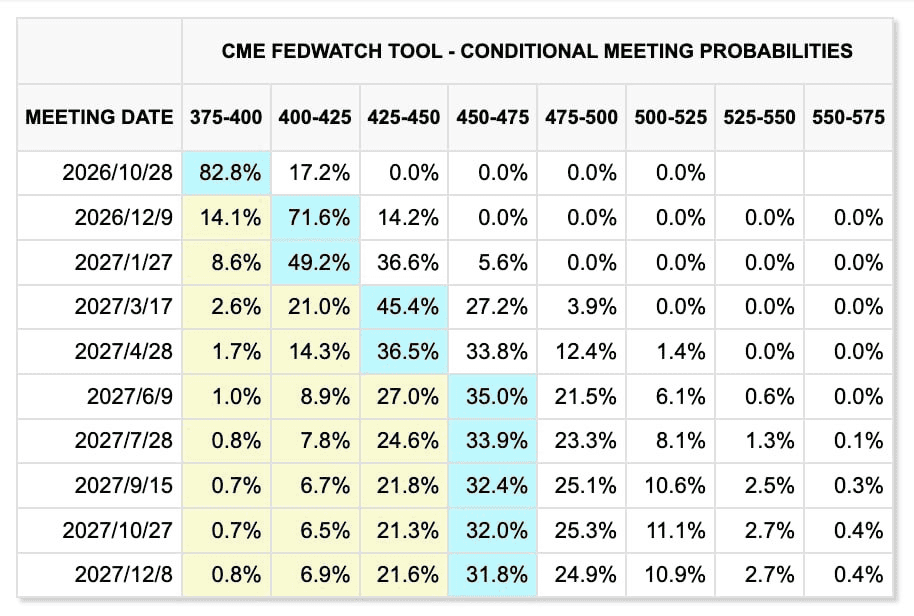
पिछले दो हफ्तों में बाजार की कीमत में बदलाव (पिछला हफ्ता पहले दिखाया गया है, वर्तमान हफ्ता दूसरा)
CME FedWatchTool
शॉर्ट-टर्म नीति संकुचन की अपेक्षाओं में आराम ने लंबे समय तक के वित्तपोषण के दबाव को महत्वपूर्ण रूप से कम नहीं किया है। अमेरिकी 10-वर्षीय ट्रेजरी ब्याजदर सप्ताह के दौरान 24 साल के उच्चतम स्तर के आसपास बढ़ी, फिर लगभग 5.26% तक वापस आ गई, जो अभी भी ऐतिहासिक रूप से उच्च स्तर पर है। उच्च सरकारी ऋण, कॉर्पोरेट वित्तपोषण की मांग, और AI डेटा-केंद्र विस्तार से जुड़ा सतत पूंजी व्यय मिलकर लंबे समय तक की फंडिंग लागत में वृद्धि कर रहे हैं। यहां तक कि अगर फेड ब्याजदर में वृद्धि रोक दे, तो इसका अर्थ यह जरूरी नहीं कि वित्तीय परिस्थितियां महत्वपूर्ण रूप से ढीली हो गई हैं।
अमेरिकी समतुल्यताएँ उच्च दर परिवेश के बावजूद अपेक्षाकृत प्रतिरोधी रहीं। S&P 500 और Nasdaq दोनों ने सप्ताह के दौरान लगभग 0.6% का लाभ प्राप्त किया और अवधि की शुरुआत में नए उच्च स्तरों को छूआ, हालाँकि प्रौद्योगिकी क्षेत्र के भीतर अस्थिरता में महत्वपूर्ण वृद्धि हुई। गुरुवार को, AI की लाभदायकता पर चिंताएँ बढ़ीं, जिससे सेमीकंडक्टर स्टॉक्स एक ही सेशन में लगभग 4% नीचे गए, जिसमें Nvidia, Intel, Oracle और अन्य पर दबाव पड़ा। एक प्रेरक कारक OpenAI के राजस्व दृष्टिकोण, ऋण वित्तपोषण और AI बुनियादी ढांचे निवेश पर लौटाव की नवीन समीक्षा थी। यह AI व्यापार में एक सामान्य बदलाव को दर्शाता है, जहाँ मांग के अस्तित्व के प्रश्न के स्थान पर अब राजस्व और नकदी प्रवाह के माध्यम से विशाल पूंजी निवेश को समझौता करने की समीक्षा की जा रही है।
सप्ताहांत के दौरान मध्य पूर्व के जोखिम तीव्रता से बढ़ गए। रियाद इंटरनेशनल एयरपोर्ट को एक ही सप्ताह के भीतर बार-बार हमला किया गया। अक्टूबर 10 के हमले में कम से कम 12 लोग मारे गए और 300 से अधिक घायल हुए, जिससे यह सऊदी अरब में एक दशक से अधिक समय में सबसे गंभीर हमलों में से एक बन गया। ट्रंप ने भी कहा कि संयुक्त राज्य अमेरिका हूथी के खिलाफ सऊदी सैन्य कार्रवाई में भाग ले सकता है, जिससे यमन संघर्ष के आगे सऊदी क्षेत्र और क्षेत्रीय विमानन सुरक्षा में फैलने का खतरा बढ़ गया।
ब्रेंट क्रूड पिछले सप्ताह लगभग 2.4% बढ़कर $104.7 प्रति बैरल हो गया, जबकि WTI में लगभग 0.8% की वृद्धि होकर $91.9 हो गई। अमेरिका-ईरान बातचीत में प्रगति और रूसी डीजल आपूर्ति में वृद्धि ने सप्ताह के दौरान भू-राजनीतिक जोखिम प्रीमियम को अस्थायी रूप से कम किया, लेकिन रियाद हवाई अड्डे पर हमले से आपूर्ति और परिवहन विघटन के बारे में चिंताएँ फिर से उठीं। इसलिए, तेल की कीमतें निकट भविष्य में अस्थिर बनी रहेंगी और मुद्रास्फीति की अपेक्षाओं और फेड नीति मूल्यांकन पर प्रभाव डालती रहेंगी।
इसी बीच, सोना दो सप्ताह की हानि की श्रृंखला को समाप्त कर दिया, जिसमें सप्ताह भर में स्पॉट कीमतें लगभग 1.3% बढ़कर $4,194 प्रति औंस हो गईं। सोना मध्य सप्ताह तक डॉलर और ट्रेजरी ब्याज दरों के बढ़ने के कारण दो महीने के निम्नतम स्तर पर गिर गया, लेकिन फिर लंबी अवधि की ब्याज दरों में कमी और डिप-खरीदारी के वापस आने के साथ वापसी कर ली। वित्तीय और भू-राजनीतिक जोखिम अभी भी सोने का समर्थन कर रहे हैं, लेकिन 5% के आसपास ट्रेजरी ब्याज दरें अतिरिक्त ऊपर की ओर वृद्धि पर महत्वपूर्ण प्रतिबंध बनी हुई हैं।
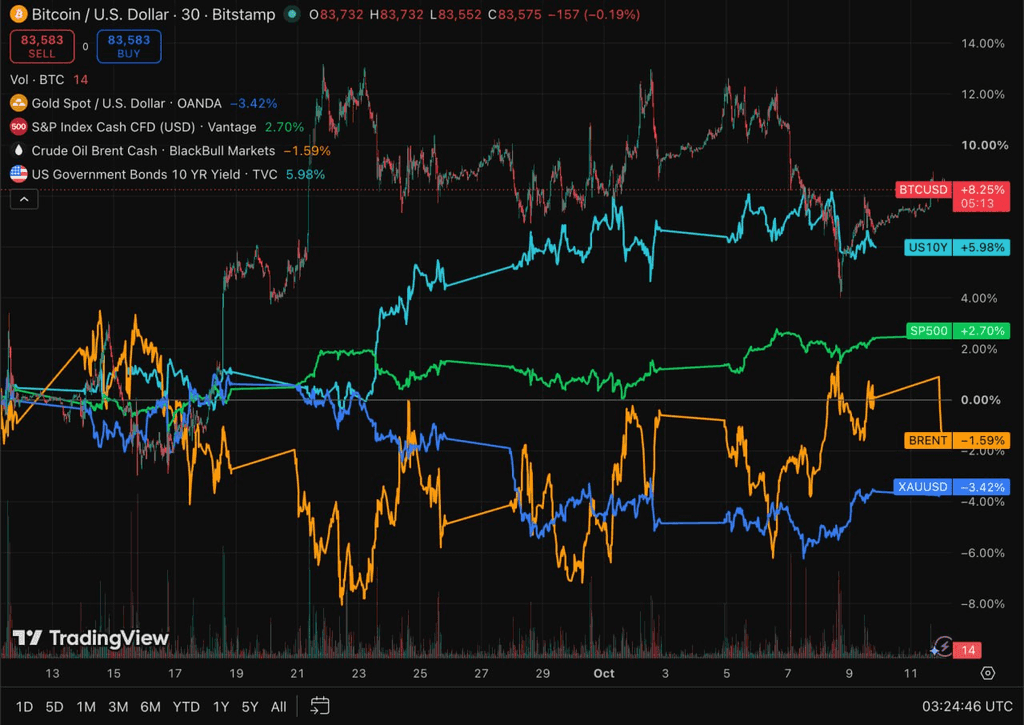
TradingView
क्रिप्टो संपत्ति और ईटीएफ: BTC और ETH ईटीएफ देख रहे हैं एक साथ भारी बाहर निकास, जबकि संस्थागत प्रवाह घूमने से बड़े पैमाने पर जोखिम कम करने की ओर बदल रहे हैं
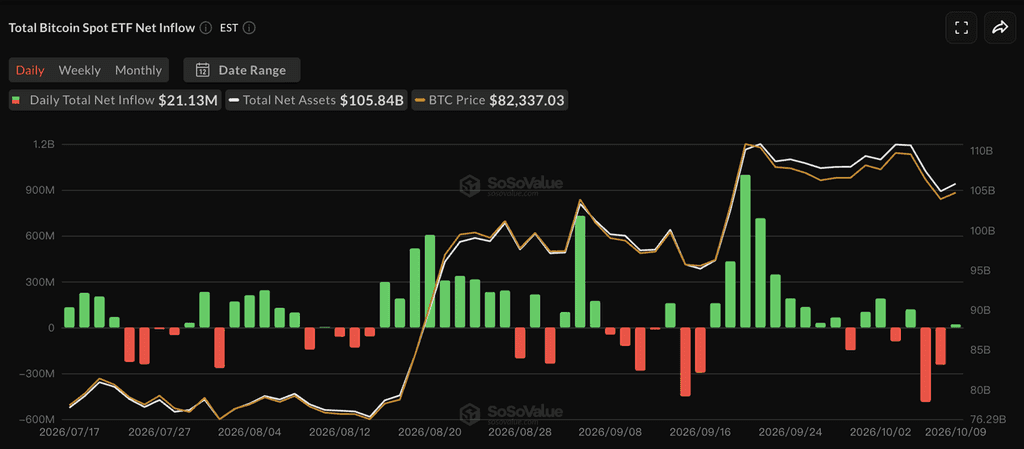
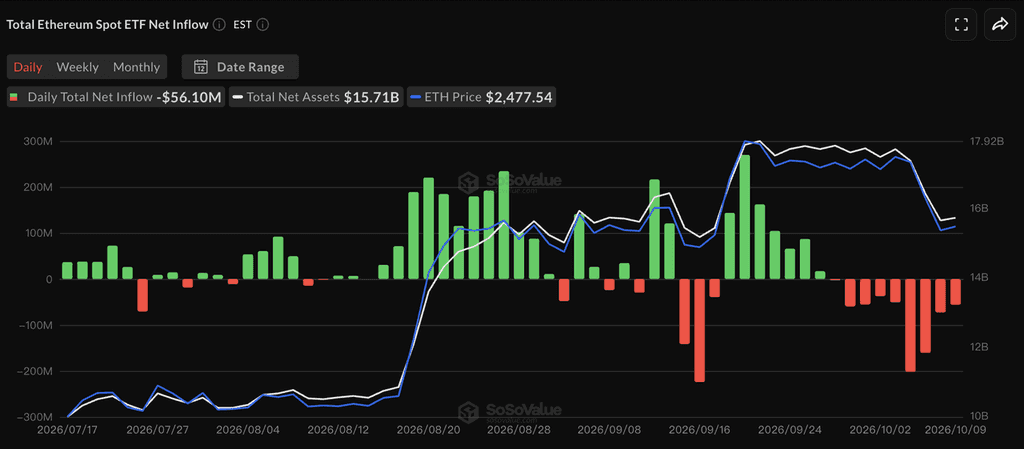
पिछले हफ्ते क्रिप्टो बाजार ने संयुक्त राज्य अमेरिका के समतुल्य शेयरों की तुलना में काफी कम प्रदर्शन किया। BTC सप्ताह की शुरुआत में लगभग $86,000 से घटकर लगभग $82,000–$83,000 हो गया, जबकि ETH $2,700 से लगभग $2,500 तक गिर गया, जिससे BTC की तुलना में नोटिस किया जा सकने वाला अधिक गिरावट आया। बढ़ी हुई लंबी अवधि की ट्रेजरी ब्याज दरें, एक अपेक्षाकृत मजबूत संयुक्त राज्य अमेरिकी डॉलर, और दोहराए जाने वाले मध्य पूर्व के राजनीतिक जोखिमों ने उच्च-अस्थिरता वाले संपत्तियों पर मूल्यांकन पर संयुक्त रूप से दबाव डाला।
SoSoValue
SoSoValue के अनुसार, 5 अक्टूबर से 9 अक्टूबर के बीच, अमेरिकी स्पॉट BTC ETFs ने लगभग $681.1 मिलियन का शुद्ध निकास दर्ज किया, जिससे तीन सप्ताह की शुद्ध प्रवाह की लगातार श्रृंखला समाप्त हो गई। केवल 7 अक्टूबर को, निकास लगभग $487 मिलियन तक पहुंच गए। Fidelity के FBTC और ARKB प्रमुख रिडेम्प्शन स्रोत थे।
उसी अवधि के दौरान ETH ETFs ने लगभग $542.1 मिलियन का शुद्ध निकास दर्ज किया, जिससे जनवरी के बाद से उनका सबसे खराब साप्ताहिक प्रदर्शन हुआ और निकास की लगातार नौ ट्रेडिंग दिनों की श्रृंखला जारी रही। ब्लैकरॉक के ETHA ने साप्ताहिक रिडेमप्शन का लगभग $477 मिलियन हिस्सा दिया। BTC और ETH ETFs का संयुक्त निकास $1.2 बिलियन से अधिक हो गया।
पिछले सप्ताहों के विपरीत, जब पूंजी बड़े हिस्से में BTC और ETH के बीच घूम रही थी, दोनों प्रमुख ETF श्रेणियों में एक साथ भारी रिडेम्प्शन हुआ। इससे यह सुझाव मिलता है कि संस्थागत स्थिति अब संपत्ति-स्तरीय पुनर्आवंटन से बड़े पैमाने पर जोखिम कम करने की ओर बदल गई है। BTC पुनर्जागरण की शुरुआत की तुलना में अभी भी अपेक्षाकृत उच्च स्तर पर है, लेकिन जब तक ETF मांग फिर से सकारात्मक नहीं हो जाती, तब तक छोटे समय के लिए ऊपर की ओर की संभावना सीमित ही रह सकती है।
स्टेबलकॉइनs: ईटीएफ बाहरी निकासी के बावजूद कुल बाजार पूंजीकरण फिर से हल्का घट गया, क्योंकि डॉलर का ऑन-चेन पुनः एकत्रीकरण महत्वपूर्ण नहीं हुआ
DeFiLlama
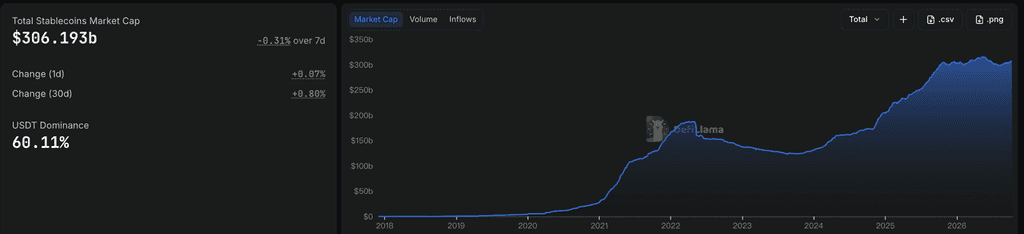
DeFiLlama के डेटा के अनुसार, कुल स्टेबलकॉइन बाजार पूंजीकरण लगभग $306.2 अरब था, जो पिछले सात दिनों में लगभग 0.31% कम हो गया, लेकिन पिछले 30 दिनों में अभी भी लगभग 0.8% बढ़ा है। USDT का बाजार हिस्सा लगभग 60.11% था। इसलिए, स्टेबलकॉइन आपूर्ति के हालिया सामान्य विस्तार का समय फिर से धीमा पड़ गया है, जो सप्ताह के दौरान देखे गए महत्वपूर्ण ETF बाहरी प्रवाह के साथ सामान्य रूप से संगत है।
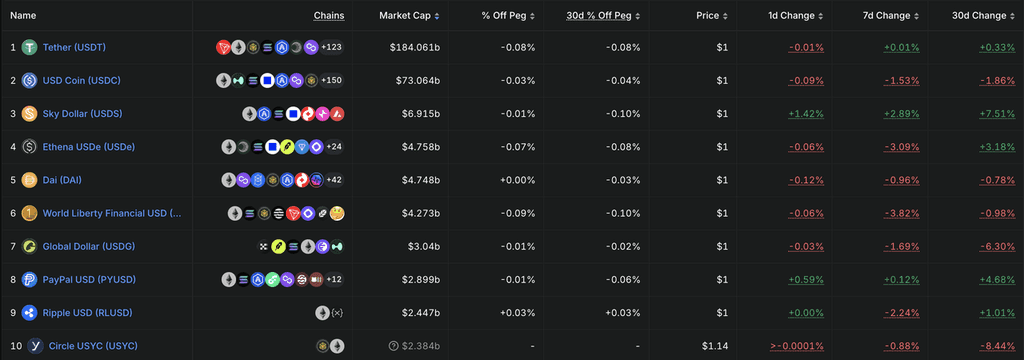
शीर्ष 10 स्टेबलकॉइन्स में, USDT की आपूर्ति में व्यापक रूप से कोई बदलाव नहीं हुआ, जबकि USDC ने सप्ताह में लगभग 1.5% की कमी दर्ज की। USDe और USD1 क्रमशः लगभग 2.9% और 3.8% तक गिर गए। USDS में लगभग 1.6% की वृद्धि हुई, जबकि PYUSD में थोड़ी सी, लगभग 1.1% की वृद्धि हुई। समग्र बदलाव अभी भी व्यक्तिगत उत्पादों के बीच रोटेशन को दर्शाते हैं, लेकिन USDC की प्रमुख आपूर्ति और कई परितंत्र-संबंधित स्टेबलकॉइन्स के समानांतर संकुचन से पता चलता है कि ऑन-चेन डॉलर की मांग अभी भी तुलनात्मक रूप से कमजोर है।
BTC और ETH ETFs से एक साथ निकास के साथ, पिछले सप्ताहों की तुलना में समग्र फंडिंग स्थितियाँ नोटिस करने योग्य रूप से कमजोर हो गईं। स्टेबलकॉइन की आपूर्ति में बड़े पैमाने पर निकास नहीं हुआ है, लेकिन संस्थागत रिडीमशन्स को कम करने के लिए पर्याप्त नई तरलता भी उत्पन्न नहीं हुई है।
इस सप्ताह देखने के लिए महत्वपूर्ण घटनाएँ
बाजार U.S. सितंबर CPI, बाद की Fed नीति संचार, मध्य पूर्व में विकास, और ASML/TSMC के अर्निंग्स पर ध्यान केंद्रित करेंगे, जो AI पूंजी व्यय के तेजी का परीक्षण है। चूंकि बाजार अधिकांशतः अक्टूबर में एक और क्रमिक दर में वृद्धि को समाप्त कर चुके हैं, सूचकांक डेटा यह निर्धारित करने के लिए महत्वपूर्ण होगा कि दिसंबर में दर में वृद्धि की अपेक्षाएँ अभी भी उच्च क्या रही हैं।
-
13 अक्टूबर: आईएमए अपना विश्व आर्थिक दृश्य और वैश्विक वित्तीय स्थिरता रिपोर्ट जारी करता है, जिसमें ऊर्जा सदमे, उच्च ब्याज दरों और वैश्विक ऋण जोखिमों पर विशेष ध्यान केंद्रित है।
-
14 अक्टूबर: संयुक्त राज्य अमेरिका सितंबर के सीपीआई को जारी करता है, जो अक्टूबर के पॉज़ की उम्मीदों और दिसंबर के दर में वृद्धि की कीमत निर्धारण के लिए एक महत्वपूर्ण इनपुट है। ASML तीसरे तिमाही के लाभ भी जारी करता है, जो AI सेमीकंडक्टर उपकरणों की मांग और उन्नत प्रक्रिया पूंजी खर्च पर एक और पढ़ाई प्रदान करता है। चीन इसी दिन सीपीआई, पीपीआई और व्यापार डेटा जारी करता है।
-
15 अक्टूबर: टीएसएमसी तीसरे तिमाही के अर्जित लाभ घोषित करता है। बाजार AI-चिप मांग, उन्नत पैकेजिंग और भविष्य के पूंजी व्यय के मार्गदर्शन पर ध्यान केंद्रित करेंगे, जो यह दर्शाते हैं कि AI अवसंरचना चक्र जारी रह सकता है या नहीं।
-
16 अक्टूबर: वॉर्श, IMF/विश्व बैंक वार्षिक बैठकों के दौरान जॉर्जीवा के साथ चर्चा में भाग लेते हैं। बाजार उनके अनुपात, दीर्घकालिक ट्रेजरी ब्याज दरों और अगली संभावित दर में वृद्धि के समय के बारे में दृष्टिकोण पर ध्यान केंद्रित करेंगे।
भूराजनीतिक मंच पर, रियाध हवाई अड्डे पर दोहराए गए हमलों के बाद, क्या अमेरिका सीधे हूथी के खिलाफ सैन्य कार्रवाई में शामिल होगा—और क्या अमेरिका-ईरान बातचीत जारी रख सकती है—वह तेल जोखिम प्रीमियम को सीधे प्रभावित करेगा। यदि ऊर्जा मूल्य फिर से तेजी से बढ़ जाते हैं, तो दिसंबर में फिर से संकुचन की उम्मीदें मजबूत हो सकती हैं, भले ही अक्टूबर में बढ़ोतरी की संभावना कम ही रहे।
प्राथमिक बाजार फंडिंग समीक्षा: बड़े AI और टोकनीकरण राउंड ने व्यावसायिक पुष्टि वाली बुनियादी ढांचे के लिए निरंतर पूंजी की प्राथमिकता को दर्शाया
RootData
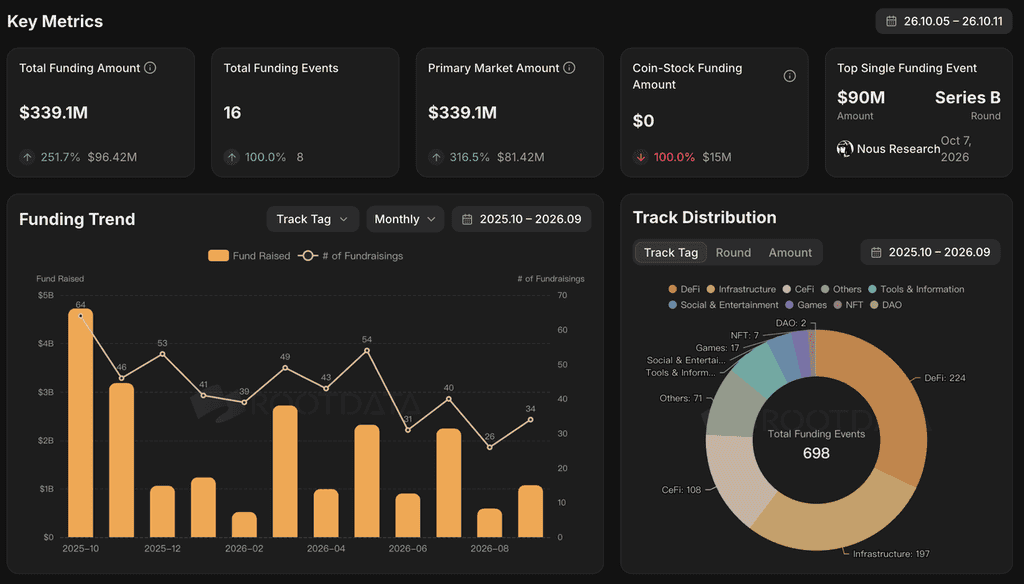
रूटडेटा और अन्य व्यापक फंडिंग डेटासेट के अनुसार, पिछले सप्ताह कई बड़े निजी बाजार लेनदेन की घोषणा की गई, जिसमें नूस रिसर्च और स्पिको ने प्रत्येक $90 मिलियन जुटाए। पूंजी अभी भी एआई इंफ्रास्ट्रक्चर, टोकनीकरण और नियमित वित्तीय उत्पादों में केंद्रित रही, जहां पहले से ही उपयोगकर्ताओं, आय या महत्वपूर्ण संपत्ति पैमाने को दर्शाने वाले प्रोजेक्ट्स के लिए निवेशकों की भुगतान करने की इच्छा अपेक्षाकृत अधिक मजबूत रही।
AI में, Nous Research ने Robot Ventures के नेतृत्व में लगभग $1.5 बिलियन के मूल्यांकन पर $90 मिलियन की Series B फंडिंग एकत्र की, जिसमें NVIDIA, Microsoft M12, Samsung, USV और अन्य ने भाग लिया। इसका प्रमुख उत्पाद, Hermes, व्यक्तिगत और उद्यमों के लिए एक ओपन-सोर्स AI एजेंट है, जो मॉडल कस्टमाइजेशन, डेटा संप्रभुता और एक ओपन परितंत्र पर जोर देता है। सामान्य AI+Crypto कथाओं की तुलना में, इस राउंड का अधिक महत्वपूर्ण पहलू यह है कि Nous Research ने पहले ही महत्वपूर्ण उत्पाद अपनाया और व्यावसायिक ट्रैकशन प्राप्त कर लिया है, जबकि पारंपरिक AI उद्योग के निवेशकों और Crypto VCs दोनों की भागीदारी को आकर्षित किया है। इससे संकेत मिलता है कि पूंजी अभी भी वास्तविक उपयोगकर्ताओं और आय वृद्धि के साथ ओपन AI बुनियादी ढांचे के लिए प्रीमियम देने को तैयार है।
टोकनीकरण में, स्पिको ने NEA के नेतृत्व में $90 मिलियन की सीरीज B जुटाई। वर्तमान में यह प्लेटफॉर्म लगभग $2.7 अरब संपत्ति का प्रबंधन करता है। इसके मुख्य उत्पाद नकद प्रबंधन उपकरणों, जैसे मनी मार्केट फंड और अल्पकालिक सरकारी बॉन्ड को टोकनाइज़ करते हैं। इसलिए, निवेश थीसिस सिर्फ RWA जारी करने की क्षमता से आगे बढ़कर वास्तविक AUM, संस्थागत वितरण और प्रबंधन-शुल्क आय की ओर बढ़ गया है, जो यह सुझाता है कि टोकनीकरण एक अधिक पैमाने पर संपत्ति प्रबंधन चरण में प्रवेश कर रहा है।
इसके अलावा, मीनवहिल ने 37.5 मिलियन डॉलर जुटाए, जिससे BTC से जुड़ी बीमा और दीर्घकालिक संपत्ति प्रबंधन उत्पादों का विस्तार जारी रहा। समग्र रूप से, सप्ताह के बड़े वित्तपोषण केवल नए ऑन-चेन विषयों में केंद्रित नहीं थे। इसके बजाय, ये निवेशकों की व्यावसायिक रूप से सत्यापित AI बुनियादी ढांचे, टोकनीकृत कैश/RWA संपत्ति प्रबंधन प्लेटफॉर्म और नियमित क्रिप्टो वित्तीय उत्पादों के प्रति प्राथमिकता को और अधिक प्रतिबिंबित करते हैं। बिना कोई महत्वपूर्ण उपयोगकर्ता, आय या स्पष्ट वितरण चैनल के सामान्य-उद्देश्य प्रोटोकॉल अभी भी अधिक चयनात्मक वित्तपोषण परिवेश का सामना कर रहे हैं।
कुकॉइन वेंचर्स के बारे में
KuCoin Ventures, KuCoin एक्सचेंज का अग्रणी निवेश शाखा है, जो विश्वास पर आधारित एक अग्रणी वैश्विक क्रिप्टो प्लेटफॉर्म है और 200+ देशों और क्षेत्रों में 40 मिलियन से अधिक उपयोगकर्ताओं की सेवा करता है। Web 3.0 युग के सबसे विनाशकारी क्रिप्टो और ब्लॉकचेन प्रोजेक्ट्स में निवेश करने के उद्देश्य से, KuCoin Ventures क्रिप्टो और Web 3.0 निर्माताओं को गहन जानकारी और वैश्विक संसाधनों के साथ वित्तीय और रणनीतिक रूप से समर्थन प्रदान करता है।
एक समुदाय-अनुकूल और शोध-आधारित निवेशक के रूप में, KuCoin Ventures पोर्टफोलियो प्रोजेक्ट्स के पूरे जीवनचक्र के साथ समीपता बनाए रखता है, जिसमें Web3.0 इंफ्रास्ट्रक्चर, AI, कंस्यूमर ऐप, DeFi और PayFi पर ध्यान केंद्रित है।
सावधानी यह सामान्य बाजार सूचना, जो संभवतः तीसरे पक्ष, वाणिज्यिक या प्रायोजित स्रोतों से आई है, कानूनी, अनुपालन, वित्तीय या निवेश सलाह, एक ऑफर, आमंत्रण या गारंटी नहीं है। हम इसकी सटीकता, पूर्णता या विश्वसनीयता के संबंध में कोई स्पष्ट या अंतर्निहित प्रतिनिधित्व या गारंटी नहीं करते हैं, और किसी भी परिणामस्वरूप हुए नुकसान के लिए जिम्मेदारी को अस्वीकार करते हैं। निवेश/ट्रेडिंग जोखिम भरा है; अतीत का प्रदर्शन भविष्य के परिणामों की गारंटी नहीं देता है। उपयोगकर्ताओं को शोध करना चाहिए, सावधानी से निर्णय लेना चाहिए और पूरी जिम्मेदारी स्वीकार करनी चाहिए। यदि आवश्यक हो, तो कृपया पेशेवर कानूनी, कर या वित्तीय सलाहकारों से परामर्श करें।
डिस्क्लेमर: इस पेज का भाषांतर आपकी सुविधा के लिए AI तकनीक का इस्तेमाल करके किया गया है। सबसे सटीक जानकारी के लिए, मूल अंग्रेजी वर्जन देखें।