

रणनीति बिटकॉइन खजाना बेट पर ध्यान आकर्षित करते हुए बाजार मूल्य में फोर्ड को छोड़कर आगे निकल गई
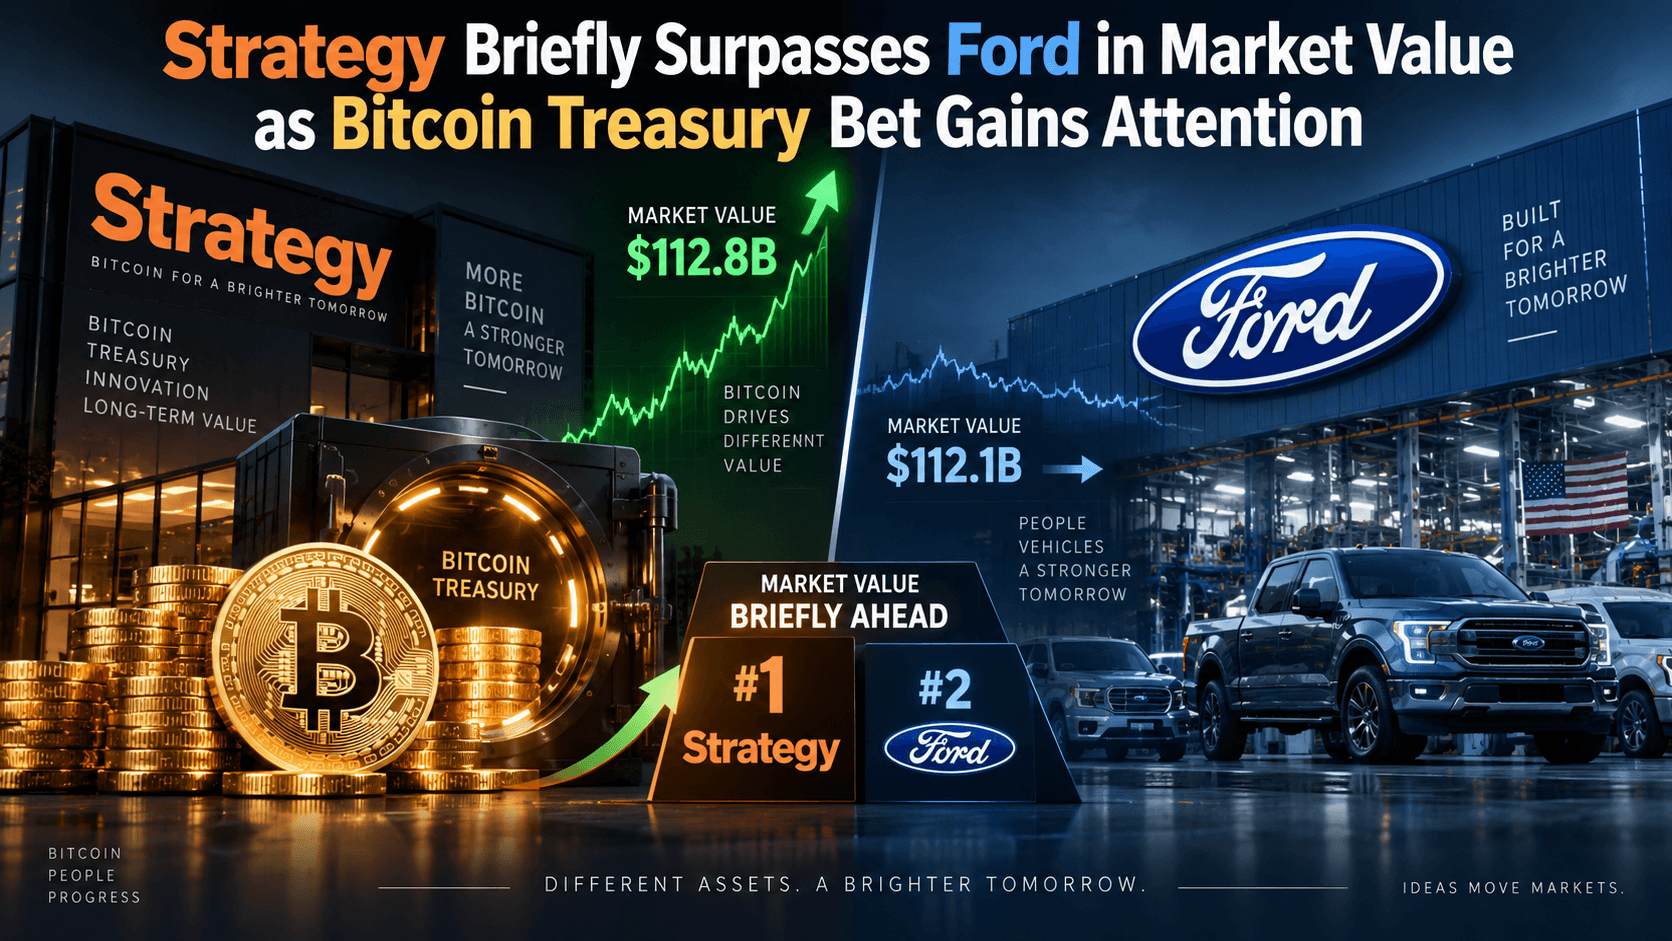
सितंबर 2026 में, एक उद्योग सॉफ्टवेयर कंपनी से दुनिया की सबसे बड़ी सार्वजनिक रूप से व्यापार की जाने वाली बिटकॉइन खजाना कंपनी में रूपांतरण का प्रतीकात्मक मील का पत्थर पार किया गया। बिनेंस न्यूज़ द्वारा संदर्भित रीयल-टाइम BitcoinTreasuries.NET रैंकिंग ने अल्पकालिक रूप से स्ट्रैटेजी के बाजार पूंजीकरण को फोर्ड मोटर से ऊपर रखा, जिससे माइकल साइलर की बिटकॉइन रणनीति पर आधारित कंपनी को अमेरिका के सबसे प्रसिद्ध औद्योगिक व्यवसायों में से एक के समान समतुल्य मूल्य की श्रेणी में रखा गया।
तुलना थोड़ी ही अवधि के लिए रही, लेकिन वह लगभग मामले के बाहर है। रणनीति के पास 845,050 BTC है, जो लगभग $63.73 अरब के लिए प्रति बिटकॉइन $75,412 की औसत कीमत पर प्राप्त किए गए हैं। जब बिटकॉइन बाजार-पूंजीकरण के समय लगभग $76,000 के पास व्यापार कर रहा था, तो पूरी पोज़ीशन केवल सामान्य रूप से अपनी लागत आधार से ऊपर थी। यह एक अधिक दिलचस्प प्रश्न उठाता है: क्या रणनीति या फोर्ड किसी विशिष्ट दोपहर को लेकर अधिक स्थान पर थी? — वॉल स्ट्रीट क्यों एक ऐसी कंपनी को फोर्ड जैसा समतुल्य मूल्य देने को तैयार है, जिसकी वित्तीय रणनीति बढ़ते हुए बिटकॉइन और पूंजी बाजार के कार्यान्वयन पर आधारित है?
जब रणनीति ने फोर्ड को पार कर लिया तो क्या हुआ?
शीर्षक के लिए एक महत्वपूर्ण योग्यता की आवश्यकता है। रणनीति स्थायी रूप से फोर्ड से अधिक मूल्यवान नहीं बन गई। एक रियल-टाइम मार्केट कैप रैंकिंग ने केवल अस्थायी रूप से MSTR को आगे दिखाया, लेकिन कंपनियाँ इतनी करीब थीं कि सामान्य स्टॉक मूल्य गतिविधियाँ शीघ्र ही क्रम को पलट सकती थीं। 15 सितंबर को फोर्ड के शेयर्स बंद हुए $13.50 पर, जो सत्र के दौरान 2.6% कम हुए, जबकि MSTR बंद हुआ $129.60 पर, जो 5.36% कम हुआ।
Strategy के लिए अलग-अलग वेबसाइटों द्वारा बहुत अलग मार्केट-कैप अनुमान दिखाए जाने का एक तकनीकी कारण भी है। MSTR ने अक्सर बाजार के भीतर शेयर जारी किया है, इसलिए तीसरे पक्ष के डेटाबेस बाहर रहने वाले शेयर्स में बदलाव को पीछे छोड़ सकते हैं। उदाहरण के लिए, Strategy के अपने अगस्त के निवेशक सामग्री में एक समकालीन मार्केट-कैप गणना में लगभग 394 मिलियन मूल शेयरों का उपयोग किया गया था, जबकि कुछ मार्केट-डेटा सेवाएँ बाद में कम शेयर संख्या का उपयोग करती रहीं। Strategy स्पष्ट रूप से नोट करता है कि इसकी पूर्णतः वितरित और मूल शेयर गणनाएँ बाहरी मार्केट-कैप अनुमानों से भिन्न हो सकती हैं।
इससे “ब्रीफली सर्पास्ड फोर्ड” सही ढंग से समझा जाता है। वास्तविक महत्व ठीक रैंकिंग नहीं है, बल्कि यह तथ्य है कि दोनों सामान्य समता मूल्यांकन एक ही व्यापक सीमा में प्रवेश कर गए।
स्ट्रैटेजी के पास कितना बिटकॉइन है?
रणनीति के हालिया फाइलिंग के अनुसार, 13 सितंबर, 2026 तक इसके पास 845,050 BTC थे। कंपनी ने इन सिक्कों के लिए लगभग $63.73 अरब भुगतान किया, जिसमें शुल्क और खर्च शामिल हैं, जिससे इसकी औसत अधिग्रहण लागत लगभग $75,412 प्रति BTC हो गई। सितंबर के पहले दो पूर्ण रिपोर्टिंग सप्ताहों के दौरान इसने बिटकॉइन नहीं खरीदा या बेचा।
| रणनीति बिटकॉइन पोज़ीशन | नवीनतम प्रकट की गई संख्या |
| बिटकॉइन होल्डिंग्स | 845,050 BTC |
| एकत्रित क्रय लागत | $63.73 बिलियन |
| औसत क्रय मूल्य | प्रति BTC $75,412 |
| बिटकॉइन की 21M अधिकतम आपूर्ति का हिस्सा | लगभग 4% |
बिटकॉइन की कीमत $76,000 के आसपास होने पर, इन होल्डिंग्स का मूल्य लगभग $64.2 अरब होगा, जो केवल थोड़ा ही उनकी समग्र अधिग्रहण लागत से ऊपर है। इससे फोर्ड की तुलना विशेष रूप से प्रभावशाली लगती है। रणनीति इस मूल्यांकन के मील के पत्थर तक पहुँची क्योंकि इसका बिटकॉइन रिजर्व दसों अरब डॉलर के अवास्तविक लाभ पर बैठा नहीं था। इसके बजाय, निवेशकों ने उस रिजर्व के चारों ओर की कॉर्पोरेट संरचना का मूल्यांकन किया: वित्तपोषण प्लेटफॉर्म, भविष्य की बिटकॉइन संचय क्षमता, तरलता, पूंजी आवंटन और MSTR सामान्य शेयरधारकों के लिए उपलब्ध शेष लाभ।
वॉल स्ट्रीट MSTR को बिटकॉइन कंपनी की तरह क्यों मूल्यांकित करती है?
रणनीति अभी भी एक वास्तविक उद्यम सॉफ़्टवेयर व्यवसाय संचालित करती है। 2026 के दूसरे तिमाही में, सॉफ़्टवेयर आय $122.4 मिलियन तक पहुँच गई, जो पिछले वर्ष की तुलना में 6.9% बढ़ी है। सदस्यता-सेवा आय बढ़कर लगभग $62.9 मिलियन हो गई, जो कंपनी के बादल सदस्यताओं की ओर निरंतर स्थानांतरण को दर्शाती है।
लेकिन वह संचालन व्यवसाय अब स्ट्रैटेजी के बिटकॉइन रिजर्व और पूंजी संरचना के पैमाने की तुलना में छोटा है। स्ट्रैटेजी स्वयं कंपनी को एक बिटकॉइन ख казन संचालन, एक डिजिटल क्रेडिट पूंजी बाजार मंच और एक उद्यम विश्लेषणात्मक सॉफ्टवेयर व्यवसाय को मिलाकर बताती है। इसके निवेशक सामग्री में कहा गया है कि MSTR का मूल्य अभी भी बिटकॉइन और पूंजी संरचना द्वारा प्रभावित है, हालांकि सॉफ्टवेयर अभी भी प्रौद्योगिकी, ग्राहक संबंध और संचालन विकल्प प्रदान कर सकता है।
इसलिए एक पारंपरिक सॉफ्टवेयर आय गुणक के साथ MSTR का मूल्यांकन करने से कहानी का बहुत सा हिस्सा छूट जाता है। निवेशक अब इस स्टॉक को बिटकॉइन संपत्तियों पर शेष दावा और स्ट्रैटेजी की सुविधा—जो सुरक्षाएँ जारी करने, अतिरिक्त बिटकॉइन एक्सपोजर को वित्तपोषित करने और एक जटिल बैलेंस शीट का सक्रिय रूप से प्रबंधन करती है—के मूल्य या संभावित लागत के रूप में देख रहे हैं।
कैसे स्ट्रैटेजी का बिटकॉइन फ्लाइव्हील काम करता है
अब यह केवल “पैसा उधार लें और बिटकॉइन खरीदें” नहीं है
स्ट्रैटेजी की बिटकॉइन रणनीति का प्रारंभिक संस्करण समझने में अपेक्षाकृत सरल था: पूंजी एकत्रित करें, बिटकॉइन खरीदें और इसे रखें। वर्तमान मॉडल बहुत व्यापक है। स्ट्रैटेजी सामान्य स्टॉक ATM कार्यक्रमों, परिवर्तनीय ऋण और कई प्रकार के स्थायी प्राथमिकता स्टॉक तक पहुँच सकती है, जबकि साथ ही संयुक्त राज्य अमेरिका के डॉलर की द्रव्यता भी बनाए रखती है। इन चैनलों से एकत्रित पूंजी का उपयोग बिटकॉइन खरीदने, लाभांश और ब्याज का समर्थन करने, दावों का पुनर्वित्तपोषण या प्रतिभूतियों का पुनः क्रय करने के लिए किया जा सकता है।
रणनीति इसे “डिजिटल क्रेडिट इंजन” के रूप में वर्णित करती है। अगस्त के निवेशक सामग्री में प्रबंधन ने स्पष्ट किया कि प्राथमिक या अन्य स्थिर आय जैसे उपकरण जारी करने से जब पूंजी आकर्षक शर्तों पर एकत्र की जाती है और बिटकॉइन की दीर्घकालिक रिटर्न उस वित्तपोषण की प्रभावी लागत से अधिक होती है, तो प्रति शेयर बिटकॉइन की एक्सपोजर बढ़ सकती है। कंपनी स्पष्ट रूप से चेतावनी भी देती है कि यदि पूंजी अआकर्षक शर्तों पर एकत्र की जाती है या बिटकॉइन के रिटर्न वित्तपोषण लागत को कवर नहीं करते हैं, तो समान संरचना मूल्य को नष्ट कर सकती है।
रणनीति अधिक सक्रिय पूंजी आवंटक बन रही है
हाल की गतिविधियों से पता चलता है कि मॉडल कितना बदल गया है। 24 अगस्त और 30 अगस्त के बीच, रणनीति ने लगभग $369.7 मिलियन के लिए 4,603 BTC खरीदे, जिसका औसत मूल्य $80,318 प्रति कॉइन था और कुल होल्डिंग्स को 845,050 BTC तक बढ़ाया। हालांकि, अगले दो रिपोर्टिंग अवधियों के दौरान इसने अतिरिक्त बिटकॉइन नहीं खरीदा। इसके बजाय, रणनीति ने $176.3 मिलियन का STRC प्राथमिकता स्टॉक पुनः क्रय किया, डिजिटल क्रेडिट पुनः क्रय प्राधिकरण को $1 बिलियन से बढ़ाकर $2 बिलियन कर दिया, और अगले सप्ताह STRC के पुनः क्रय के लिए अन्य $139.3 मिलियन खर्च किए।
वह बदलाव महत्वपूर्ण है। रणनीति अब एक ऐसी कंपनी की तरह कम व्यवहार कर रही है, जिसका एकल निर्देश है कि जितना संभव हो उतना बिटकॉइन खरीदा जाए, और अधिक एक बिटकॉइन-केंद्रित पूंजी आवंटक की तरह व्यवहार कर रही है, जो निर्णय ले रही है कि अगला डॉलर BTC, तरलता, सामान्य शेयर या प्राथमिकता प्रतिभूतियों पर किस प्रकार से सर्वोत्तम खर्च किया जाए।
क्यों रणनीति का बिटकॉइन MSTR से अधिक मूल्यवान हो सकता है?
एक आम गलती यह है कि स्ट्रैटेजी के $60 बिलियन से अधिक बिटकॉइन रिजर्व की तुलना इसके सामान्य स्टॉक बाजार पूंजीकरण से करके यह निष्कर्ष निकाला जाता है कि MSTR को इसके अधिग्रहित बिटकॉइन के मुकाबले डिस्काउंट पर ट्रेड किया जा रहा है।
समस्या यह है कि MSTR के सामान्य शेयरधारक पूंजी संरचना के शीर्ष पर नहीं बैठते हैं। स्ट्रैटेजी के पास अरबों डॉलर का ऋण और कई प्रकार के प्राथमिकता वाले स्टॉक हैं जो सामान्य शेयर्स से ऊपर हैं। 10 अगस्त के एक चित्रण में, स्ट्रैटेजी ने अपने बिटकॉइन और USD रिज़र्व के साथ-साथ लगभग $6.75 अरब का ऋण और $15.24 अरब का प्राथमिकता वाला स्टॉक बताया। स्ट्रैटेजी स्पष्ट रूप से MSTR को कंपनी का शेष स्वामित्व बताती है और चेतावनी देती है कि सामान्य शेयरधारक उन उच्च प्राथमिकता वाले दावों के पीछे हैं।
MSTR के लिए mNAV का क्या अर्थ है?
रणनीति एक सहायक मापदंड का उपयोग करती है, जिसे mNAV कहा जाता है, जो MSTR के बाजार मूल्यांकन की तुलना निर्दिष्ट प्राथमिकता दावों के बाद प्रति शेयर शुद्ध बिटकॉइन मूल्य से करती है। यह पारंपरिक फंड NAV नहीं है और न ही यह लिक्विडेशन मूल्य है। रणनीति के स्वयं के सामग्री में कहा गया है कि प्रीमियम इसके पूंजी बाजार के फ्रैंचाइज़ी, सॉफ्टवेयर, ब्रांड, तरलता, विकल्प और निवेशकों की अपेक्षाओं को दर्शा सकता है—और कि प्रीमियम गायब हो सकता है या ऋणात्मक हो सकता है।
यह अंतर अत्यंत महत्वपूर्ण है। एक शीर्षक जैसे “रणनीति के पास बिटकॉइन का $64 बिलियन है, लेकिन इसकी केवल $50 बिलियन की बाजार पूंजीकरण है” सामान्य स्टॉक के अवमूल्यांकित होने का सबूत नहीं है, क्योंकि यह ऋण, प्राथमिकता दावे, भविष्य की वित्तपोषण लागत, अन्य दायित्व और विलय को नज़रअंदाज़ करता है।
MSTR क्यों बिटकॉइन से अधिक चलता है?
MSTR को अक्सर लीवरेज्ड बिटकॉइन प्रॉक्सी के रूप में वर्णित किया जाता है, लेकिन स्ट्रैटेजी स्वयं चेतावनी देती है कि यह स्पॉट बिटकॉइन ETF नहीं है। MSTR के शेयरधारकों के पास विशिष्ट बिटकॉइन पर कोई सीधा रिडेम्पशन अधिकार नहीं है, और ऋण, प्राथमिक लाभांश, शेयर जारीकरण, सॉफ्टवेयर प्रदर्शन, पूंजी बाजार की स्थितियों और mNAV में बदलाव के कारण शेयर का रिटर्न BTC से काफी अलग हो सकता है।
सितंबर 15 की सेशन इस बात को स्पष्ट करती है। क्रिप्टो बाजारों ने नियामक अनिश्चितता और कठिन मैक्रो पृष्ठभूमि के प्रति प्रतिक्रिया देते हुए बिटकॉइन को लगभग $76,000 की ओर गिराया, जबकि MSTR में 5.36% की कमी आई। सीनेट द्वारा CLARITY Act को आगे बढ़ाए जाने के असफल होने के बाद क्रिप्टो-जुड़े इक्विटीज सामान्य रूप से कमजोर रहे, साथ ही Coinbase भी तेजी से गिरा।
लेकिन ऐसा कोई स्थायी गुणक नहीं है जैसे “MSTR, बिटकॉइन से दोगुना अधिक बदलता है।” जब बिटकॉइन बढ़ता है जबकि mNAV विस्तारित होता है और वित्तीय स्थितियाँ सुधरती हैं, तो MSTR काफी अधिक प्रदर्शन कर सकता है। यदि बिटकॉइन गिरता है जबकि बाजार एक साथ Strategy की पूंजी संरचना को दिया गया मूल्यांकन प्रीमियम संकुचित करता है, तो स्टॉक BTC से कम प्रदर्शन कर सकता है। यह परस्परता दोनों दिशाओं में काम करती है।
फोर्ड तुलना क्यों मायने रखती है — और यह कैसे भ्रमित कर सकती है
फोर्ड और स्ट्रैटेजी व्यवसाय के रूप में लगभग विपरीत हैं, जिसी कारण से यह तुलना ध्यान आकर्षित करती है।
| रणनीति | Ford |
| बिटकॉइन खजाना, पूंजी बाजार और सॉफ्टवेयर | वैश्विक ऑटोमोबाइल निर्माण और वित्त |
| मूल्यांकन बिटकॉइन के प्रति अत्यधिक संवेदनशील है | वाहन मांग, मार्जिन और क्रेडिट से जुड़ी मूल्यांकन |
| अपेक्षाकृत संपत्ति-हल्का संचालन व्यवसाय | पूंजी-सांद्र निर्माण नेटवर्क |
| BTC के चारों ओर जटिल प्राथमिकता/ऋण संरचना | पारंपरिक औद्योगिक और वित्तीय बैलेंस शीट |
| उच्च इक्विटी बाजार प्रतिप्रतिक्रिया | चक्रीय संचालन कंपनी का मूल्यांकन |
फोर्ड के पास अपने हालिया नियामक फाइलिंग के आधार पर लगभग 3.99 अरब शेयर बाहर थे, जबकि इसका आर्थिक इंजन वाहन निर्माण, फोर्ड क्रेडिट, कारखाने, आपूर्ति श्रृंखला और वैश्विक वितरण को शामिल करता है। दूसरी ओर, रणनीति ने अपनी आर्थिक पहचान का बड़ा हिस्सा बिटकॉइन भंडार और सुरक्षाओं के जारीकरण के चारों ओर बनाया है।
इसलिए, रणनीति के पास कुछ क्षणों के लिए उच्च बाजार पूंजीकरण होना इस बात का मतलब नहीं है कि रणनीति आय, कर्मचारियों, उत्पादन क्षमता या भौतिक संपत्ति के मामले में एक बड़ी कंपनी बन गई। बाजार पूंजीकरण सामान्य शेयरों के समतुल्य बाजार मूल्य को मापता है। यह क्रॉसओवर दर्शाता है कि निवेशकों ने भविष्य के आर्थिक मूल्य पर दो अत्यंत अलग-अलग दावों को लगभग समान सामान्य समतुल्य मूल्य देने के लिए कुछ क्षणों के लिए तैयारी की।
MSTR के लिए समय क्यों महत्वपूर्ण है
यह मील का पत्थर एक असामान्य क्षण पर आया क्योंकि 15 सितंबर एक व्यापक क्रिप्टो उत्साह का सत्र नहीं था। बिटकॉइन गिरा, स्ट्रैटेजी 5% से अधिक गिरी, और अमेरिकी सीनेट ने CLARITY Act को आगे नहीं बढ़ाया। इसी समय, बाजार फेडरल रिजर्व के निर्णय के लिए तैयार हो रहे थे और 10-वर्षीय ट्रेजरी यील्ड 5% से ऊपर चला गया, एक स्तर जो 2007 के बाद से नहीं देखा गया था।
इसका मतलब है कि MSTR को दोनों क्रिप्टो-विशिष्ट जोखिम और स्थूल आर्थिक जोखिम का सामना करना पड़ रहा था। नियामक अनिश्चितता बिटकॉइन-संबंधित कंपनियों पर भारी पड़ सकती है, जबकि बढ़ते ट्रेजरी ब्याज दरों से प्रतिकूल संपत्तियों की संधारण लागत बढ़ती है और पूंजी बाजारों में वित्तपोषण की बाधाएं बढ़ती हैं। विशेष रूप से रणनीति के लिए, उच्चतर दरें दो बार मायने रख सकती हैं: वे बिटकॉइन और जोखिम स्वीकार्यता पर दबाव डाल सकती हैं, जबकि साथ ही कंपनी के प्राथमिक और ऋण प्रतिभूतियों की कीमत निर्धारित करने में निवेशकों की मांग को प्रभावित कर सकती हैं।
इसलिए फोर्ड क्रॉसओवर का संक्षिप्त अवसर इसलिए नहीं हुआ क्योंकि बिटकॉइन तेजी से बढ़ रहा था और अनुमानित उत्साह शिखर पर था। यह इसलिए हुआ क्योंकि स्ट्रैटेजी का मूल्यांकन पहले ही फोर्ड के समान व्यापक क्षेत्र में चला गया था, जिसके बाद एक कठिन रिस्क-ऑफ सेशन ने MSTR को वापस नीचे धकेल दिया।
इसका कॉर्पोरेट बिटकॉइन खजाने पर क्या प्रभाव पड़ता है?
रणनीति ने दर्शाया है कि एक कॉर्पोरेट बिटकॉइन रणनीति केवल अतिरिक्त नकदी को BTC में डालने से बहुत आगे विकसित हो सकती है। इसका मॉडल अब एक रिजर्व संपत्ति, सार्वजनिक इक्विटी, ऋण, स्थायी प्राथमिकता प्रतिभूतियाँ, समर्पित तरलता और सक्रिय पूंजी आवंटन को मिलाता है। रणनीति की अगस्त की निवेशक प्रस्तुति में कंपनी को बिटकॉइन एक्सपोजर प्रति शेयर को समय के साथ बढ़ाने के लिए पैमाना, तरलता और कई वित्तपोषण चैनलों तक पहुँच का उपयोग करने का लक्ष्य बताया गया है।
इसका अर्थ यह नहीं है कि अन्य कंपनियाँ आसानी से इस रणनीति को दोहरा सकती हैं। रणनीति असामान्य रूप से गहरी स्टॉक और विकल्प तरलता, एक बड़ा मौजूदा बिटकॉइन भंडार, वर्षों के सार्वजनिक बाजार वित्तपोषण के अनुभव और एक निवेशक आधार से लाभान्वित होती है जो पहले से ही MSTR को एक बिटकॉइन-जुड़ी सुरक्षा के रूप में समझता है। छोटी खजाना कंपनियों को बहुत अधिक वित्तपोषण लागत, पतली तरलता और आकर्षक शर्तों पर प्राथमिकता सुरक्षाएँ जारी करने की कम क्षमता का सामना करना पड़ सकता है।
इसलिए व्यापक सबक यह नहीं है कि हर कॉर्पोरेट ख казना को स्ट्रैटेजी की नकल करनी चाहिए। बल्कि यह है कि सार्वजनिक पूंजी बाजार अब एक ऐसे व्यापार मॉडल को वित्तपोषित करने के लिए तैयार हैं, जिसमें बिटकॉइन खजाना प्रबंधन स्वयं कंपनी के वित्तीय फ्रैंचाइज़ का एक प्रमुख हिस्सा बन जाता है।
MSTR निवेशकों को अगला क्या देखना चाहिए?
पहला चर अभी भी बिटकॉइन ही है। रणनीति का औसत अधिग्रहण मूल्य $75,412 प्रति BTC है, जिससे हाल की मार्केट कीमतें कंपनी के समग्र लागत आधार के अप्रत्याशित रूप से करीब हैं। उस स्तर से काफी ऊपर लगातार वृद्धि इसके रिजर्व के मूल्य में वृद्धि करेगी, जबकि उस स्तर से नीचे बड़ी गिरावट फिर से अधिकांश पोज़ीशन को अवास्तविक हानि में डाल देगी।
लेकिन अब केवल बिटकॉइन की कीमत पर ही निर्भर रहना पर्याप्त नहीं है। निवेशकों को यह भी देखना होगा कि क्या रणनीति बड़े पैमाने पर BTC खरीदारी फिर से शुरू करती है, क्या यह STRC या अन्य प्राथमिकता वाले प्रतिभूतियों को लौटाती रहती है, यह कि ATM कार्यक्रम के माध्यम से यह कितना सामान्य स्टॉक जारी करती है, और क्या इसका USD रिज़र्व प्राथमिकता वाले लाभांश और ऋण ब्याज को समर्थन देने के लिए पर्याप्त है। सितंबर की शुरुआत तक, कंपनी ने $5.10 बिलियन USD रिज़र्व की घोषणा की, जबकि इसका पूंजी संरचना स्पष्ट रूप से सापेक्ष मूल्य और तरलता की आवश्यकताओं के आधार पर जारीकरण, पुनः क्रय और चयनात्मक बिटकॉइन मुद्रीकरण की अनुमति देता है।
लंबी अवधि का परीक्षण सरल है लेकिन चुनौतीपूर्ण है: क्या रणनीति आम शेयर प्रति बिटकॉइन-संबद्ध मूल्य को वित्तपोषण लागत, विलय और प्राथमिक दावों की वृद्धि की तुलना में तेज़ी से बढ़ा सकती है? यह प्रश्न इस बात से कहीं अधिक महत्वपूर्ण है कि किसी विशिष्ट ट्रेडिंग दिन पर MSTR, Ford से ऊपर है या नहीं।
🔥 समाचारों के परे: KuCoin 5.0 आपके लिए क्या लाता है
बाजार की खबरें तेजी से बदलती हैं — लेकिन आप इस पर कहाँ कार्रवाई करते हैं, वह भी उतना ही महत्वपूर्ण है। इस अक्टूबर, KuCoin KuCoin 5.0 लॉन्च कर रहा है, जिससे KuCoin एक पुनर्निर्मित प्लेटफॉर्म में बदल जाएगा। यहाँ आपके लिए वास्तव में क्या बदलाव होगा:
-
सबकुछ के लिए एक ही खाता। पुराने प्लेटफॉर्म आपके पैसे को अलग-अलग "स्पॉट," "मार्जिन," और "फ़्यूचर्स" खातों में बांट देते थे और आपसे यह समझने की उम्मीद करते थे कि क्यों। KuCoin 5.0 का यूनिफाइड खाता इसे पूरी तरह से हटा देता है — एक बार डिपॉज़िट करें, और सब कुछ सीधे वहीं मौजूद होगा।
-
स्टॉक्स, सूचकांक और कमोडिटीज। KuCoin 5.0 क्रिप्टो के बाहर वैश्विक बाजारों में विस्तार करता है। जब क्रिप्टो पार्श्वचलन करे और इक्विटीज बढ़ें (या इसके विपरीत), तो आप एक ब्रोकरेज खाता खोलने और फ़िएट रेल्स के लिए दिनों का इंतजार करने के बजाय कुछ मिनटों में रोटेट कर सकते हैं।
-
वास्तविक दुनिया के संपत्तियाँ (RWA)। पारंपरिक संपत्तियों जैसे कच्चे माल के प्रति टोकनीकृत एक्सपोजर, सीधे आपके क्रिप्टो खाते में। वैश्विक वित्त के सबसे तेजी से बढ़ रहे क्षेत्रों में से एक अब केवल संस्थाओं के लिए सीमित नहीं है — आप इसका उपयोग उसी बैलेंस से कर सकते हैं जिससे आप ट्रेडिंग करते हैं।
-
सीखते समय कमाएं। ट्रेड करने के लिए तैयार नहीं? KCUSD आपके स्टेबलकॉइन को दैनिक, ऑटो-कंपाउंड ब्याज कमाने में मदद करता है। अपने निष्क्रिय डिपॉज़िट को 4% आय के लिए काम पर लगाने का सबसे कम स्ट्रेस वाला तरीका।
-
एक साधारण भाषा में एक एआई सहायक। प्रश्न पूछें, बाजार का संदर्भ प्राप्त करें, आप जो देख रहे हैं उसे समझें — प्लेटफॉर्म में एकीकृत, कोई तकनीकी शब्दावली की आवश्यकता नहीं।
-
एक ऐप जो अतिरिक्त न हो। तेज़, साफ़ और सुसंगठित — पहले टैप से ही अनुभवी, ट्यूटोरियल के बाद नहीं।
-
सुरक्षा जिसे आप जाँच सकते हैं, केवल विश्वास नहीं कर सकते। एक MiCAR-लाइसेंस प्राप्त यूई संस्था, Proof of Reserves जिसे आप स्वयं सत्यापित कर सकते हैं, और अंतर्राष्ट्रीय रूप से प्रमाणित सुरक्षा (SOC 2 Type II, ISO 27001:2022)।
कुछ ही मिनटों में अपना खाता बनाएं — और उस प्लेटफॉर्म पर शुरुआत करें जो क्रिप्टो के भविष्य के लिए बनाया गया है, न कि जहां यह पहले था।
निष्कर्ष
बाजार मूल्य में फोर्ड को छोटे समय के लिए पार करना बेहतर है कि इसे एक प्रतीकात्मक मील का पत्थर के रूप में देखा जाए, न कि स्थायी कंपनी रैंकिंग के रूप में। दोनों कंपनियाँ पूरी तरह से अलग व्यवसाय संचालित करती हैं, और उनके शेयर्स के हिलने-डुलने से उनकी बाजार पूंजीकरण जल्दी से स्थान बदल सकती है।
इस घटना को महत्वपूर्ण बनाने वाली बात यह है कि यह स्ट्रैटेजी के विकास के बारे में क्या कहती है। बिटकॉइन अब केवल कंपनी के बैलेंस शीट पर एक संपत्ति नहीं है। यह सामान्य इक्विटी, प्राथमिकता सुरक्षाएँ, ऋण, तरलता आरक्षित राशि और सक्रिय पूंजी आवंटन सहित एक बहुत व्यापक पूंजी बाजार स्ट्रैटेजी की नींव बन गया है।
जब बिटकॉइन अच्छा प्रदर्शन करता है और वित्तपोषण आकर्षक रहता है, तो यह संरचना मूल्य को बढ़ा सकती है। यह नुकसान को भी बढ़ा सकती है जब BTC गिरता है, वित्तपोषण महंगा हो जाता है या MSTR का मूल्यांकन प्रीमियम संकुचित हो जाता है।
इसलिए, बड़ी कहानी यह नहीं है कि कल रणनीति का मूल्य फोर्ड से अधिक रहेगा या नहीं। बड़ी कहानी यह है कि वॉल स्ट्रीट क्या एक ऐसी सार्वजनिक कंपनी को अभी भी पुरस्कृत करती रहेगी, जिसका मुख्य वित्तीय इंजन बिटकॉइन के चारों ओर बनाया गया है।
अक्सर पूछे जाने वाले प्रश्न
क्यों विभिन्न वेबसाइटें स्ट्रैटेजी के लिए अलग-अलग मार्केट कैप दिखाती हैं?
रणनीति अक्सर एट-द-मार्केट कार्यक्रम के माध्यम से शेयर जारी करती है, जिसका अर्थ है कि तीसरे पक्ष के डेटाबेस अलग या पुराने शेयर-आउटस्टैंडिंग आंकड़ों का उपयोग कर सकते हैं। रणनीति विभिन्न मूल्यांकन उद्देश्यों के लिए बेसिक और पूर्णतः घटाए गए शेयर गिनती की रिपोर्ट भी करती है, इसलिए बाजार-पूंजीकरण के अनुमान विधि और अपडेट के समय के आधार पर भिन्न हो सकते हैं।
क्या रणनीति के पास यह सीमा है कि यह कितना बिटकॉइन रख सकती है?
बिटकॉइन के प्रोटोकॉल में कोर्पोरेट मालिकाना सीमा निर्धारित नहीं है। अतिरिक्त BTC प्राप्त करने की स्ट्रैटेजी की व्यावहारिक क्षमता बजट उपलब्धता, कॉर्पोरेट नीतियों, सिक्योरिटीज-बाजार की स्थितियों, तरलता की आवश्यकताओं और प्रबंधन के पूंजी आवंटन निर्णयों पर निर्भर करती है।
क्या रणनीति अपना बिटकॉइन बेच सकती है?
हाँ। रणनीति का वर्तमान पूंजी ढांचा तरलता का समर्थन करने, दायित्वों को पूरा करने या अधिकृत सुरक्षा पुनः खरीद के वित्तपोषण जैसे उद्देश्यों के लिए चयनात्मक बिटकॉइन मुद्रीकरण की अनुमति देता है। हालाँकि, कंपनी अभी भी अपनी खजाना रणनीति के लिए लंबी अवधि के बिटकॉइन प्रसार को केंद्रीय मानती है।
स्ट्रैटेजी का USD रिजर्व क्या है?
USD रिजर्व डॉलर तरलता का एक अलग भंडार है, जिसका मुख्य उद्देश्य प्राथमिकता स्टॉक लाभांश और ऋण ब्याज का समर्थन करना है। सितंबर की शुरुआत तक, रणनीति ने $5.10 बिलियन USD रिजर्व की रिपोर्ट की, जो व्यापक ख казना और पूंजी प्रबंधन के उपयोग के लिए उपलब्ध अतिरिक्त USD नकदी से अलग है।
क्या फोर्ड का क्षणिक रूप से पार करना MSTR के सूचकांक सदस्यता को प्रभावित करता है?
नहीं। बाजार पूंजीकरण में दूसरी कंपनी को पार करने से स्वचालित रूप से किसी प्रमुख सूचकांक में रणनीति को जोड़ा नहीं जाता, उसे हटाया नहीं जाता या उसका भार बदला नहीं जाता। सूचकांक प्रदाता सदस्यता निर्धारित करते समय अपने स्वयं के पात्रता नियमों, फ्लोट-समायोजित बाजार पूंजीकरण, पुनर्संतुलन अनुसूची और अन्य मापदंडों का उपयोग करते हैं।
सावधानी: यह लेख केवल सूचनात्मक उद्देश्यों के लिए है और निवेश सलाह का प्रतिनिधित्व नहीं करता है। क्रिप्टो संपत्ति अत्यधिक अस्थिर हो सकती हैं, और बाजार की स्थितियाँ, टोकन तरलता और प्रोजेक्ट के विकास तेजी से बदल सकते हैं। पाठकों को वित्तीय निर्णय लेने से पहले अपनी शोध करना चाहिए और अपने जोखिम सहनशीलता का मूल्यांकन करना चाहिए।
डिस्क्लेमर: इस पेज का भाषांतर आपकी सुविधा के लिए AI तकनीक का इस्तेमाल करके किया गया है। सबसे सटीक जानकारी के लिए, मूल अंग्रेजी वर्जन देखें।