






Le marché des cryptomonnaies s'est nettement rétabli au cours des dernières semaines. Toutefois, sur une base année à ce jour, la situation reste plus sélective. Le bitcoin est toujours négocié environ 9 % en dessous, tandis que l'ethereum reste sous une pression encore plus forte, avec une baisse d'environ 24 %. Le rebond indique une stabilisation de l'appétit pour le risque, mais pas encore un nouveau marché haussier généralisé.
Cela marque une différence clé par rapport à la phase précédente du marché. Le capital ne s'écoule plus uniformément vers le secteur crypto dans son ensemble. Il se concentre plutôt sur les segments les plus liquides, les plus accessibles aux institutions et les plus établis du point de vue réglementaire. Le bitcoin correspond à ces critères plus clairement que tout autre actif. Le marché dans son ensemble, en revanche, reste fragmenté et doit simultanément absorber une appetite au risque plus faible, un nombre croissant de jetons négociables et une liquidité répartie de manière inégale.
En conséquence, une structure de marché à deux niveaux émerge : le bitcoin est de plus en plus accumulé via des ETF et des trésoreries d'entreprises, tandis que les altcoins n'ont pas encore connu un cycle de rotation classique. Le récent rebond masque donc une divergence structurelle entre le bitcoin, actif institutionnel central, et un marché d'altcoins de plus en plus guidé par la sélection individuelle de jetons.
Bitcoin : L'accumulation rencontre une offre nouvelle limitée
Ce dynamisme devient particulièrement visible lorsqu'on examine l'offre et la demande. Depuis l'approbation des ETF spot américains, le bitcoin a acquis une nouvelle source structurelle de demande. Aux flux d'entrées des ETF s'ajoutent des entreprises cotées en bourse devenues des acheteurs supplémentaires, notamment Strategy/MicroStrategy. Cette demande rencontre une base d'offre qui continue de croître à un rythme limité.
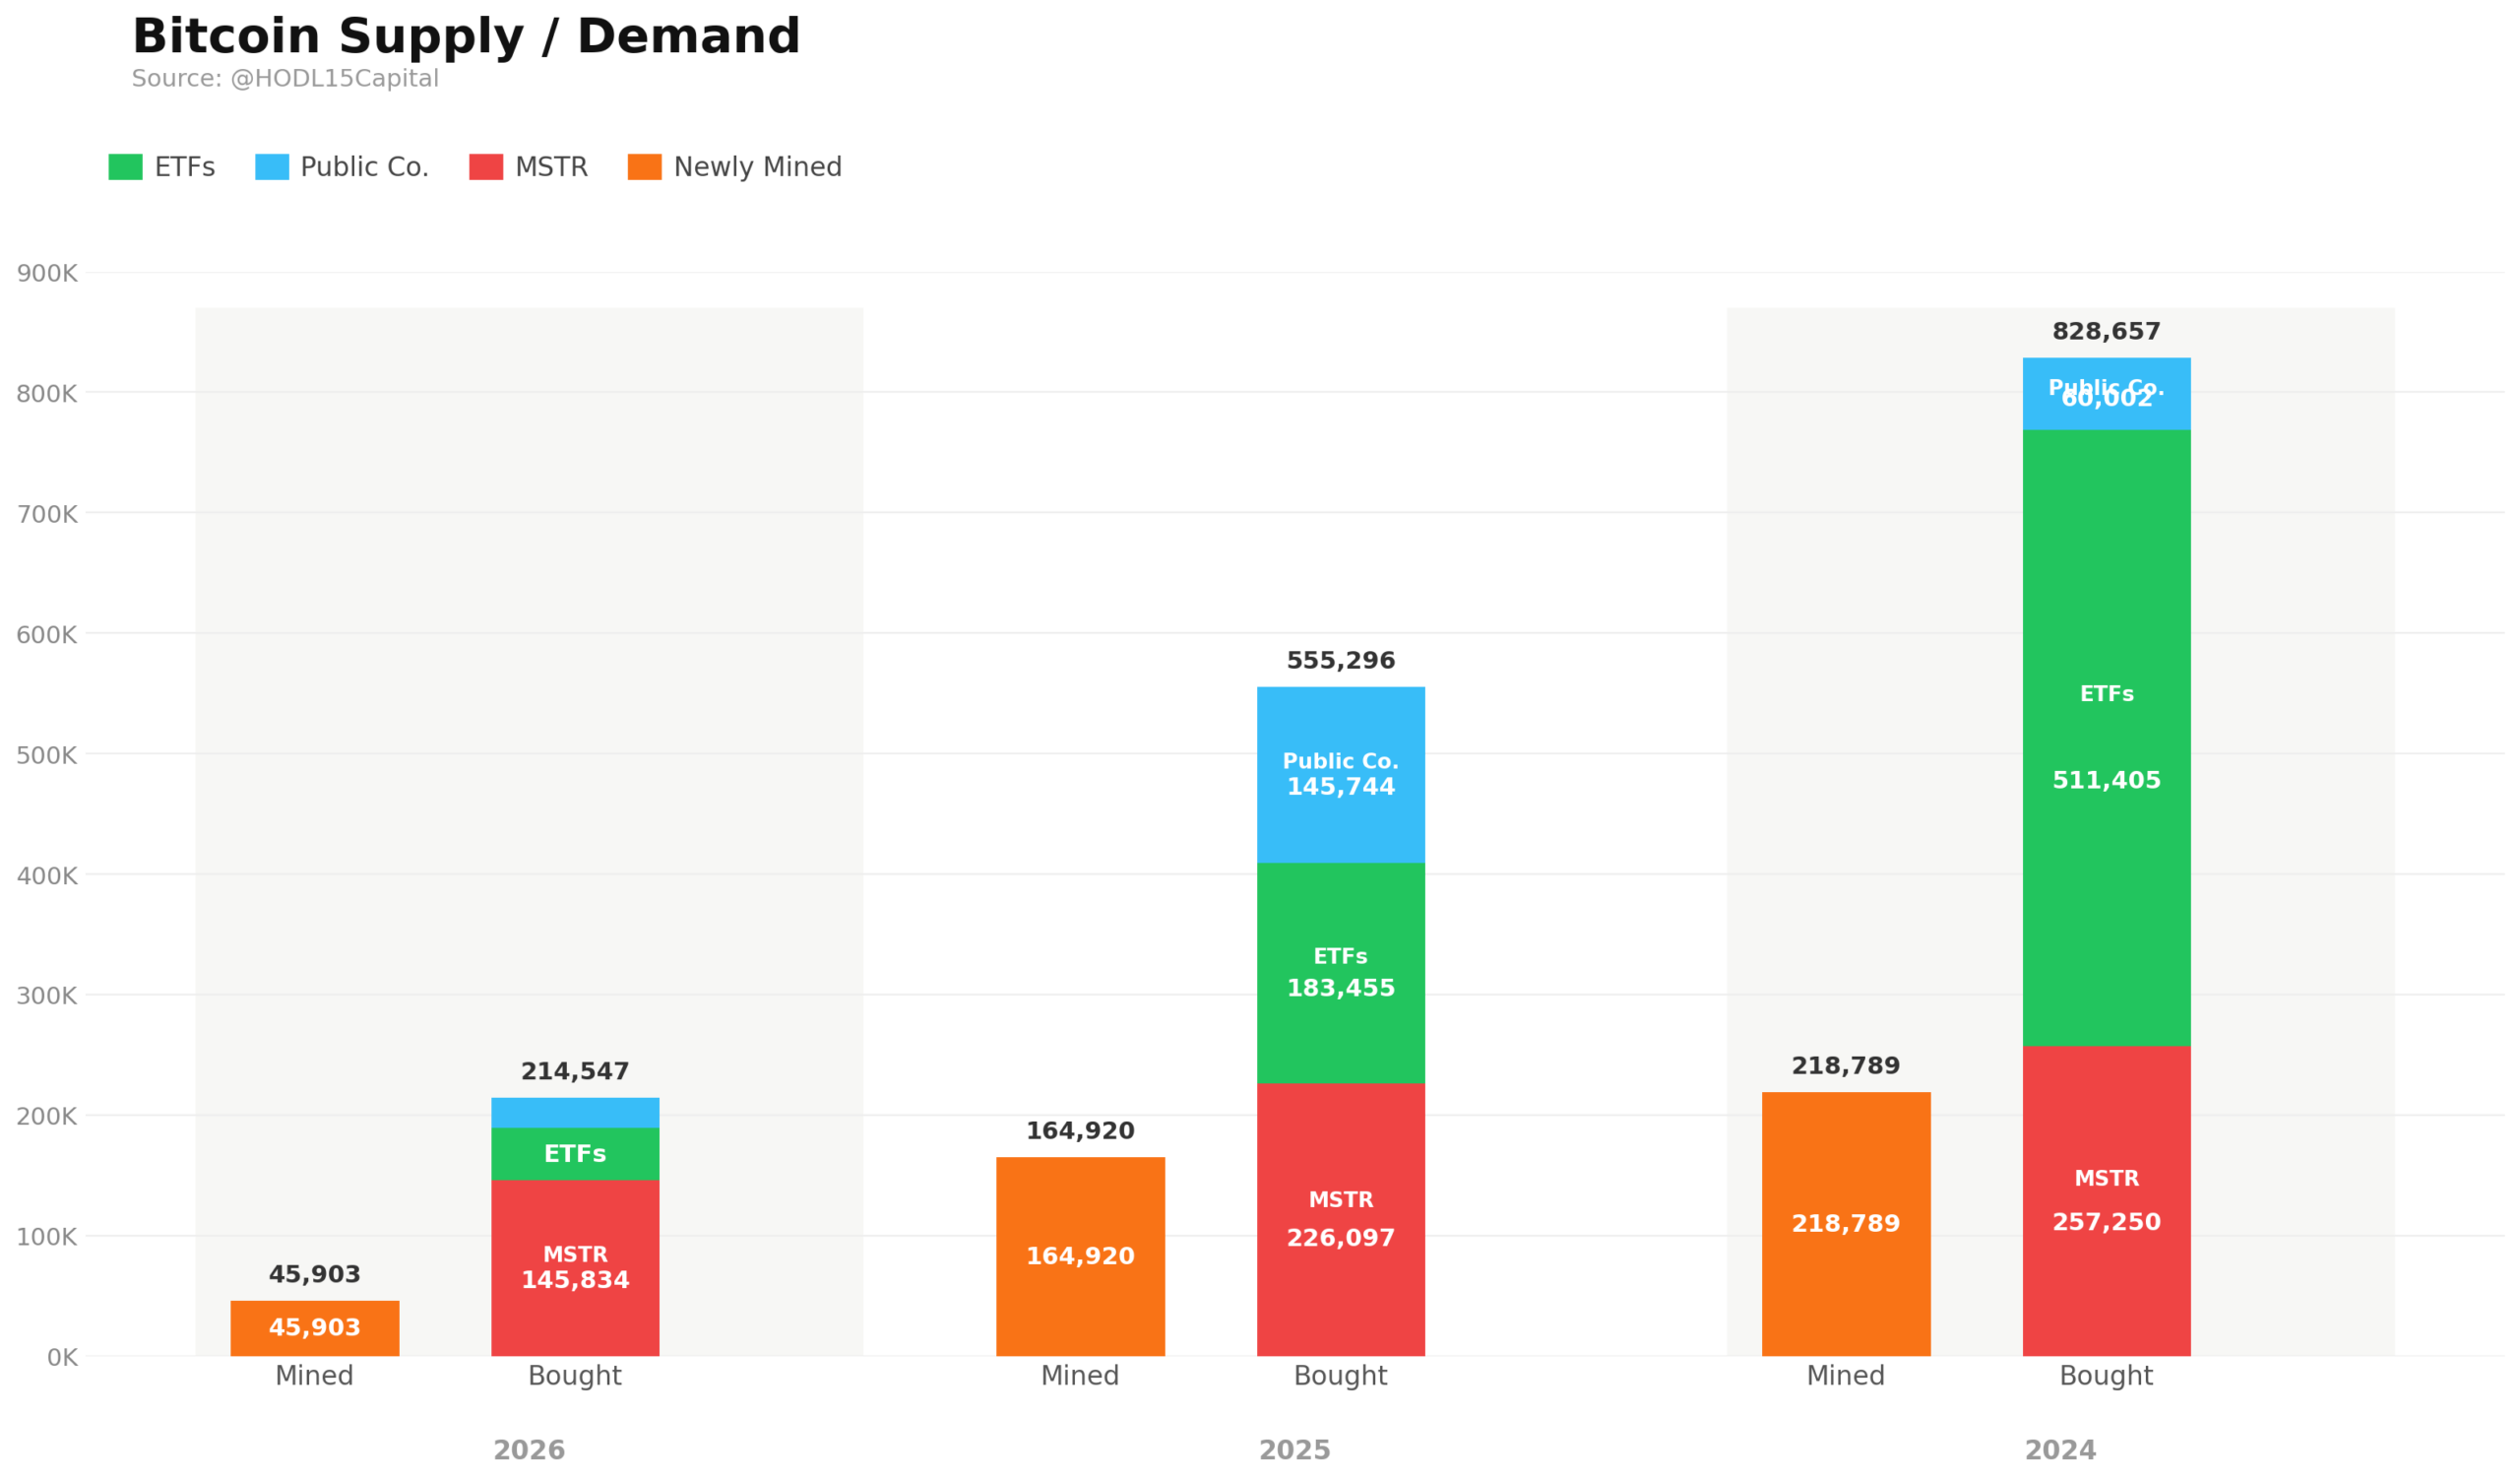
Le graphique illustre clairement cette dynamique : au cours des trois dernières années, la demande provenant des ETF, de Strategy/MicroStrategy et d'autres entreprises cotées a déjà dépassé de loin l'offre de bitcoin nouvellement extrait. En particulier depuis 2024, il devient de plus en plus évident que le bitcoin n'est pas seulement négocié de manière spéculative, mais est également absorbé de manière structurelle. L'émission continue de l'exploitation minière ne suffit plus à satisfaire entièrement cette demande.
Ces chiffres ne doivent pas être interprétés comme un signal de prix à court terme. Ils aident toutefois à expliquer pourquoi le bitcoin se comporte différemment du reste du secteur dans l'environnement actuel du marché. Ce qui compte, ce n'est pas seulement l'offre totale en circulation, mais le montant de bitcoin liquide réellement disponible sur le marché. Alors que les ETF et les trésoreries d'entreprises continuent d'accumuler du bitcoin, la demande supplémentaire doit de plus en plus être satisfaite par les détenteurs existants. Si la volonté de vendre reste limitée, la liquidité du marché peut se resserrer rapidement.
En conséquence, la demande d'ETF bitcoin devient un moteur de plus en plus important de la formation des prix. L'analyse technique traditionnelle reste pertinente pour les mouvements à court terme, mais les dynamiques à moyen terme sont de plus en plus façonnées par les flux de capitaux. Le bitcoin n'est pas seulement échangé, mais accumulé de manière structurelle. C'est ce qui distingue la phase actuelle d'un simple impulse spéculatif sur le marché.
Altcoins : aucune rotation classique, mais une fragmentation croissante
Le contraste avec le marché des altcoins reste prononcé. Lors des cycles précédents, des mouvements plus forts du bitcoin étaient souvent suivis par des rotations vers l'ethereum, les altcoins les plus importantes, puis vers des tokens plus petits en bas de la courbe de capitalisation. Jusqu'à présent, cette dynamique n'a apparu que dans une mesure limitée. Le bitcoin reste le principal moteur du marché, mais sa force relative ne se traduit plus automatiquement par des gains généralisés à l'ensemble du secteur.
La performance année à ce jour illustre clairement cette fragmentation. Ethereum (-24 %) continue de fortement sous-performer par rapport au bitcoin, tandis que Solana (-27 %), XRP (-22 %) et Cardano (-20 %) ont également sous-performé. Dans le même temps, un petit nombre d’exceptions ont réussi à enregistrer des rendements positifs : TRON (+25 %) et Hyperliquid (+54 %) ont tous deux surperformé, tandis que Canton Network (+7 %) a enregistré des gains modérés sur l’année à ce jour, malgré une dynamique plus forte à certains moments de l’année. Ces divergences suggèrent que les capitaux cherchent toujours des opportunités au sein du segment des altcoins, mais de manière bien plus sélective qu’aux phases précédentes du marché.

Ces exceptions sont particulièrement importantes pour comprendre la structure actuelle du marché. Elles ne pointent pas vers une saison classique des altcoins, mais plutôt vers un marché dans lequel des jetons individuels se démarquent en raison de récits spécifiques, de tendances d'utilisation ou de conditions de liquidité. Hyperliquid, par exemple, continue de bénéficier de sa forte position dans le trading de dérivés sur chaîne, tandis que TRON est soutenu par une activité stablecoin stable. Canton Network, quant à lui, est plus étroitement lié à l'infrastructure institutionnelle et aux récits de tokenisation. Malgré ces gagnants isolés, la largeur globale du marché reste faible.
Ethereum met en particulier en lumière la difficulté croissante de l’environnement pour le marché des altcoins dans son ensemble. Malgré son rôle de plateforme leader de contrats intelligents, ETH continue de sous-performer significativement par rapport au Bitcoin sur une base année à ce jour. Ceci est moins le résultat d’un seul facteur négatif qu’une réflexion des changements dans l’allocation des capitaux au sein du secteur : la liquidité ne se déplace plus automatiquement le long de la courbe de capitalisation boursière, mais reste concentrée plus longtemps sur les actifs les plus grands et les plus accessibles.
Pour les altcoins, cela crée un seuil de sélection beaucoup plus élevé. Les tokens individuels peuvent toujours fortement surperformer, mais ils exigent de plus en plus leurs propres catalyseurs, que ce soit par la croissance d'utilisation, la génération de frais, une liquidité stable ou un récit convaincant. Dans le même temps, le nombre croissant de tokens négociables intensifie la concurrence pour le capital. En conséquence, le marché reste investissable, mais bien moins largement soutenu qu'au cours des cycles précédents.
Demande institutionnelle de BTC contre l'inondation de jetons
La phase actuelle du marché ne peut donc pas être expliquée uniquement par le recent rebond. Ce qui compte, c’est la structure sous-jacente. Le bitcoin continue de bénéficier des entrées d’ETF, des achats de trésorerie corporative et d’un rythme limité d’émission de nouvelle offre. En revanche, le marché crypto dans son ensemble reste bien plus dépendant de l’appétit au risque, de l’émission continue de jetons et des catalyseurs spécifiques aux projets.
La demande d'ETF sur bitcoin est donc devenue une force stabilisante importante sur le marché. Elle génère des entrées de capital récurrentes dans un actif dont le profil d'offre limitée est transparent. En même temps, le marché des altcoins doit absorber un univers en constante expansion de jetons négociables. Cette combinaison aide à expliquer pourquoi le bitcoin reste structurellement soutenu, tandis que de nombreuses altcoins continuent de performer faiblement malgré la reprise générale du marché.
En conséquence, le marché crypto en 2026 reste de plus en plus divisé. Le bitcoin bénéficie d'une demande structurelle et d'une offre limitée, tandis que les altcoins restent fragmentés malgré un certain nombre de performeurs notables. À moins que les capitaux ne commencent à se réallouer de manière plus durable du bitcoin vers l'ensemble du marché, la divergence entre la performance accumulée du bitcoin et la performance fragmentée des altcoins risque de persister.
La récente reprise est donc constructive, mais ne constitue pas encore une preuve d’un nouveau marché haussier généralisé. La question clé n’est plus simplement de savoir si le marché progresse, mais vers où les capitaux s’orientent. Pour l’instant, la réponse continue de pointer clairement vers le bitcoin.