

Le marché des RWA tokenisés atteint 46,3 milliards de dollars, tandis qu’Ethereum détient 21,8 milliards de dollars d’actifs sur chaîne
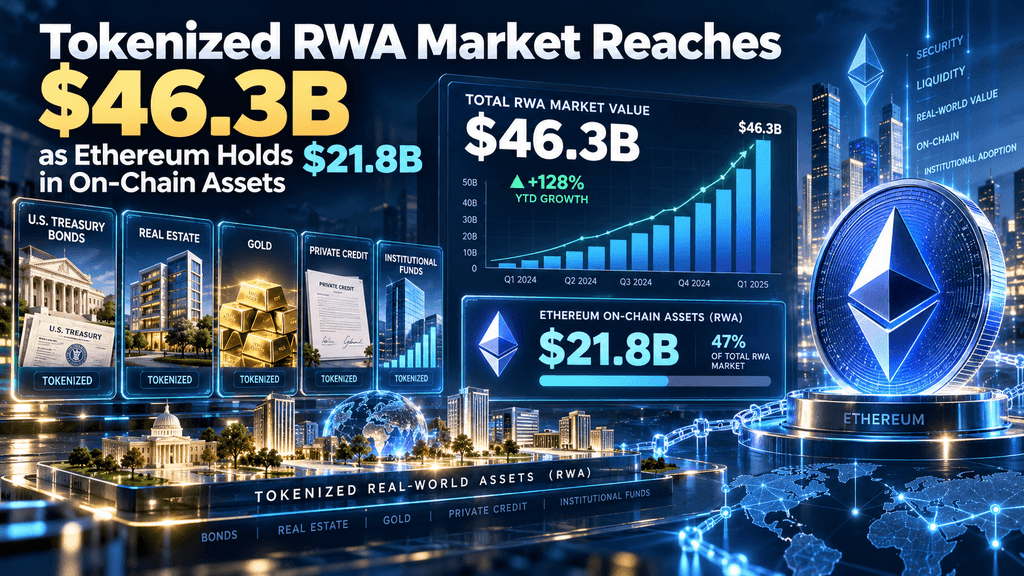
Ethereum maintient sa domination alors que les actifs réels tokenisés atteignent 46,3 milliards de dollars
Le marché des actifs réels tokenisés a connu une croissance significative, atteignant un total impressionnant de 46,3 milliards de dollars, selon les données de Token Terminal du 25 octobre 2026. Dans ce marché en plein essor, le protocole Ethereum se distingue, représentant une part substantielle de 21,8 milliards de dollars du total global, soit plus de trois fois le montant détenu par le réseau suivant le plus important. Après Ethereum, BNB Chain détient une part notable de 6,1 milliards de dollars, tandis que Solana et Stellar affichent chacun 3,6 milliards de dollars en actifs tokenisés. Ce chiffre global représente une augmentation remarquable de 920 % sur une période de trois ans, passant des 38,8 milliards de dollars enregistrés lors d’un relevé mi-septembre. Les actifs inclus dans ce marché comprennent des représentations blockchain de divers types de titres, matières premières, fonds et biens immobiliers, permettant tous des processus de règlement plus rapides et facilitant les opportunités de propriété fractionnée. Notamment, les obligations du gouvernement américain tokenisées constituent une part substantielle de la part d’Ethereum sur ce marché.
Il est important de reconnaître que différents fournisseurs de données appliquent des méthodologies variées lorsqu’ils suivent ces chiffres. Par exemple, rwa.xyz surveille environ 39 milliards de dollars de valeur distribuée sur chaîne, en excluant spécifiquement les stablecoins, à travers des dizaines de réseaux différents. Cette divergence dans les méthodologies met en évidence comment différentes règles de comptage peuvent affecter significativement les chiffres principaux, tout en confirmant l’expansion claire qui se produit dans le secteur. La position de leader d’ethereum sur le marché des actifs du monde réel tokenisés de 46,3 milliards de dollars souligne le rôle crucial du réseau en tant que principal lieu pour les actifs de qualité institutionnelle, même si l’émission multichaine continue d’accélérer et que les obligations tokenisées restent la catégorie dominante dans cet espace en croissance.
L'avance de 21,8 milliards de dollars d'ethereum reflète la préférence institutionnelle pour les infrastructures de règlement établies
Ethereum continue à héberger la plus forte concentration d'actifs réels tokenisés, avec 21,8 milliards de dollars représentant près de la moitié du marché de 46,3 milliards de dollars suivi par Token Terminal à la fin octobre 2026. Cette position découle de l'environnement mature de contrats intelligents du réseau, de son infrastructure de garde étendue et de ses liens établis avec des émetteurs de fonds réglementés. Les Trésors américains tokenisés et les produits du marché monétaire constituent le cœur de cette valeur, les institutions privilégiant des environnements dotés d'une trajectoire éprouvée en matière de sécurité et d'une liquidité profonde pour les transferts secondaires. L'écart de 15,7 milliards de dollars entre Ethereum et BNB Chain illustre la différence d'échelle : le total d'Ethereum dépasse celui du réseau en deuxième position de plus de trois fois.
La croissance sur trois ans a atteint 920 % pour l'ensemble du marché, mais les détentions absolues d'Ethereum sont restées résilientes, même si sa part en pourcentage a modérément diminué à mesure que d'autres plateformes s'étendaient. Les données de DefiLlama sur la même période montrent qu'Ethereum détient environ la moitié de la capitalisation boursière des actifs réels sur chaîne, hors stablecoins, avec une part significative de la valeur déployée dans la DeFi concentrée sur ce réseau. Les effets de réseau amplifient cet avantage. Les émetteurs cherchant une distribution prête à la conformité et les investisseurs exigeant des oracles et des ponts fiables continuent de diriger d'importants volumes via Ethereum. Ce leadership n'empêche pas une croissance parallèle sur d'autres chaînes ; il établit plutôt une référence standard contre laquelle les nouvelles plateformes mesurent leurs progrès en matière de normes de garde, de cadres juridiques et de fiabilité opérationnelle.
La position de 6,1 milliards de dollars de la BNB Chain signale une émission croissante au-delà des leaders traditionnels des contrats intelligents
BNB Chain occupe la deuxième place avec 6,1 milliards de dollars en valeur de RWA tokenisés, selon les chiffres de Token Terminal du 25 octobre. Le réseau a attiré des émetteurs cherchant des coûts de transaction plus bas et des temps de confirmation plus rapides pour des produits destinés à une diffusion plus large. Plusieurs grands produits du Trésor et des fonds ont trouvé un accueil significatif sur cette chaîne, contribuant à son ascension rapide en termes absolus. La croissance de l'année à ce jour apportée par BNB Chain a été notable, certaines analyses attribuant environ un quart de la récente expansion du marché à l'activité sur cette chaîne. Les détenteurs et les plateformes d'émission bénéficient de la base d'utilisateurs établie de la chaîne et de ses voies de liquidité liées aux plateformes d'échange.
Le total de 6,1 milliards de dollars reste bien inférieur à celui d’Ethereum, mais l’échelle absolue démontre que les considérations de coût et de vitesse peuvent rediriger des capitaux significatifs lorsque les structures de produit permettent un déploiement multichaine. Les fonds tokenisés et les instruments équivalents à la trésorerie représentent une grande part de cette valeur. À mesure que davantage d’émetteurs adoptent des stratégies multichaines, la part de BNB Chain pourrait continuer à s’élargir sans nécessairement déplacer les détentions institutionnelles fondamentales d’Ethereum. La dynamique concurrentielle encourage des améliorations de l’infrastructure dans l’ensemble, notamment de meilleurs ponts et des rapports normalisés qui réduisent les frictions pour les transferts entre réseaux du même classe d’actifs sous-jacent.
Solana et Stellar détiennent chacune 3,6 milliards de dollars, tandis que des cas d'utilisation spécialisés stimulent une croissance parallèle
Le protocole Solana et le protocole Stellar représentent chacun 3,6 milliards de dollars sur un marché de 46,3 milliards de dollars dans le dernier extrait de Token Terminal. La part de Solana a considérablement augmenté grâce à des actifs équivalents tokenisés et des fonds qui bénéficient d'un haut débit et de faibles frais, soutenant des activités à plus haute fréquence et des produits accessibles au grand public. Stellar a également attiré de la valeur dans certaines catégories spécifiques, notamment certaines représentations de fonds et de marchandises, en tirant parti de son accent sur les paiements efficaces et l'émission d'actifs. Les deux réseaux ont enregistré des gains significatifs par rapport aux bases de début 2026. La croissance de la valeur RWA de Solana a été parmi les plus rapides en termes de pourcentage dans certaines séries de suivi, tandis que Stellar a contribué une part importante de l'expansion globale du marché ces derniers mois.
Ces positions parallèles illustrent qu'aucune chaîne unique ne monopolise tous les cas d'utilisation. Les environnements de trading à fort volume privilégient l'architecture de Solana, tandis que les voies de création axées sur les paiements ou à moindre coût conviennent à Stellar. La somme combinée de 7,2 milliards de dollars provenant des deux réseaux approche le total de BNB Chain et souligne la nature multichaîne de la distribution actuelle des RWA. Les investisseurs et les émetteurs considèrent de plus en plus le choix de la chaîne comme une variable de conception de produit plutôt qu'un choix binaire, déployant des actifs là où les caractéristiques de règlement, la clarté réglementaire et l'accès des utilisateurs s'alignent le plus étroitement avec les détenteurs prévus de l'instrument.
Une expansion de 920 % sur trois ans montre que la tokenisation passe de l'expérimentation à l'échelle
La croissance de 920 % du marché des RWA tokenisées sur trois ans, atteignant 46,3 milliards de dollars, marque une transition des premiers pilotes à une échelle mesurable. Les chiffres de mi-septembre, proches de 38,8 milliards de dollars, indiquaient déjà une accélération, et la hausse ultérieure jusqu'à 46,3 milliards de dollars confirme des flux continus. Les estimations antérieures de 2026 provenant de divers traceurs situaient le marché distribué entre 30 et 40 milliards de dollars, avec des tendances haussières constantes. Les obligations américaines tokenisées ont fourni une base stable, passant de quelques milliards de dollars dans les périodes précédentes à environ 14 à 16 milliards de dollars plus récemment. Les produits de crédit, les matières premières telles que l'or et les actions tokenisées ont ajouté des couches supplémentaires.
Le nombre de détenteurs a également été multiplié, avec certaines séries montrant plusieurs millions de wallets interagissant avec des jetons RWA. Le taux de croissance dépasse largement celui de nombreuses classes d'actifs traditionnels sur la même période et reflète à la fois de nouvelles émissions et une hausse des valorisations des actifs sous-jacents. Il est important de noter que cette expansion s'est produite sur plusieurs réseaux, et non pas uniquement sur une seule plateforme. Cette répartition réduit la dépendance à un point unique tout en créant des défis d'interopérabilité que les acteurs du secteur continuent de relever grâce à des ponts, des métadonnées normalisées et des outils de conformité partagés.
Les obligations des États-Unis tokenisées ancrent le marché près de 15 milliards de dollars avec un large soutien institutionnel
Les obligations des États-Unis tokenisées et les fonds apparentés équivalents de trésorerie constituent la plus grande catégorie unique au sein du marché plus large des RWA, avec des estimations récentes s'élevant entre environ 14,7 milliards et 16 milliards de dollars. Les produits provenant de gestionnaires établis, notamment BUIDL de BlackRock, USDY d'Ondo et offres associées, les fonds Benji de Franklin Templeton, USYC de Circle, et d'autres, représentent la majeure partie de cette valeur. Ces instruments offrent une exposition sur chaîne à des dettes publiques à court terme, fournissant un rendement avec un risque de crédit relativement faible tout en permettant une transférabilité 24/7 et une propriété fractionnée.
La croissance de cette catégorie a été substantielle d'une année sur l'autre, certaines mesures indiquant une augmentation de plus de 100 % par rapport aux périodes précédentes. Les détenteurs étrangers dans certaines juridictions représentent une part notable de la valeur géolocalisée, ce qui indique que la tokenisation a élargi les voies d'accès au-delà des canaux traditionnels de courtage américain. Malgré sa taille, l'activité de négociation secondaire reste limitée par rapport à la valeur totale en circulation ; de nombreuses positions servent principalement de réserves détenues jusqu'à échéance ou génératrices de rendement, plutôt que d'instruments négociés activement. La maturité de cette catégorie établit un modèle pour d'autres classes d'actifs cherchant des voies réglementaires et opérationnelles similaires.
Les principaux émetteurs, notamment Sky, Ondo et Securitize, concentrent des parts significatives de la valeur en circulation
Un nombre relativement faible de plateformes et d'émetteurs représentent une grande part de la valeur des actifs réels tokenisés. Les données de Token Terminal vers la fin octobre 2026 attribuent environ 4,9 milliards de dollars à Sky, 4,0 milliards de dollars à Ondo, 3,9 milliards de dollars à Securitize et 2,5 milliards de dollars à Franklin Templeton. Ces chiffres positionnent les participants natifs crypto et traditionnels comme des constructeurs conjoints du marché. Le rôle de Securitize dans la distribution de produits tels que BUIDL de BlackRock illustre le modèle hybride dans lequel les agents de transfert réglementés et les infrastructures blockchain opèrent ensemble.
Ondo a élargi ses produits de trésorerie et ses actions tokenisées, réalisant une répartition large des détenteurs dans certaines offres. La concentration parmi les principaux émetteurs signifie que des développements opérationnels ou de conformité sur une seule plateforme peuvent influencer des pourcentages significatifs de la valeur totale du marché. En même temps, la présence de plusieurs participants importants réduit la dépendance systémique à une seule entité. De nouveaux entrants continuent d'apparaître, notamment dans les actions et le crédit spécialisé, élargissant progressivement la base des émetteurs, même si les plus grands noms conservent la leadership en termes absolus.
Les actifs tokenisés et les actions affichent la croissance relative la plus rapide parmi les catégories d'actifs
Les actions et titres tokenisés ont enregistré certaines des plus fortes augmentations en pourcentage au cours des dernières fenêtres de 30 jours et de l'année en cours. La valeur de la catégorie a progressé à partir de bases plus faibles au début de 2026 pour atteindre plusieurs milliards de dollars, avec un nombre de détenteurs augmentant encore plus fortement dans certaines séries de suivi. Les plateformes permettant des représentations sur chaîne d'actions individuelles ou de paniers ont attiré l'intérêt à la fois des particuliers et des institutions cherchant un trading continu et un accès fractionné. Les taux de croissance dans ce segment ont dépassé ceux des obligations du Trésor en termes relatifs, bien que les valeurs absolues restent inférieures. Cette hausse coïncide avec un renforcement de l'infrastructure pour les actions corporatives, les oracles de prix et la distribution conforme.
L'activité sur le marché secondaire pour les actions est généralement plus élevée que pour les produits du Trésor détenus jusqu'à échéance, ce qui contribue à un volume mesurable sur les plateformes décentralisées et centralisées. À mesure que davantage d'émetteurs et de courtiers explorent des produits d'actions tokenisées, cette catégorie est bien positionnée pour capter une part supplémentaire de la croissance globale des RWA, à condition que les voies réglementaires restent claires et que la fiabilité opérationnelle réponde aux attentes des investisseurs en matière de marchés d'actions traditionnels.
Le déploiement DeFi de la valeur RWA reste limité par rapport aux actifs totaux en circulation
Seule une modeste fraction de la valeur totale des RWA tokenisés est activement déployée dans les protocoles de finance décentralisée. Les mesures récentes alignées sur DeFiLlama placent la part utilisée en DeFi à environ 14 à 15 % de la capitalisation boursière des RWA sur chaîne suivie, hors stablecoins. Ethereum héberge la majeure partie de cette valeur déployée, tandis que certaines autres chaînes affichent des taux d'utilisation plus élevés par rapport à leurs détentions globales plus faibles. Une grande partie des produits de trésorerie et de fonds fonctionne principalement comme des réserves générant des rendements plutôt que comme garanties ou fournisseurs de liquidité.
Les barrières incluent les exigences d'accès autorisé, les contraintes réglementaires sur l'utilisation secondaire et la préférence de nombreux détenteurs pour une simple garde plutôt qu'un déploiement actif de stratégies. L'écart entre la valeur totale en circulation et l'activité DeFi indique un potentiel de croissance important si les cadres de conformité et les paramètres de risque évoluent pour soutenir une intégration plus large. Les protocoles qui réussissent à intégrer des jetons RWA réglementés dans le prêt, la garantie ou les produits structurés pourraient augmenter les taux d'utilisation sans nécessiter une émission nouvelle proportionnelle.
La distribution multichaine crée à la fois des opportunités et une complexité opérationnelle pour les émetteurs
Les actifs apparaissent désormais sur 35 à 39 réseaux selon le suiveur, avec une valeur significative sur Ethereum, BNB Chain, Solana, Stellar et plusieurs autres. Les stratégies multichaines permettent aux émetteurs d'adapter les caractéristiques des produits aux forces de chaque réseau, comme la sécurité et la liquidité sur une chaîne, et le coût et la vitesse sur une autre. Le pontage et le reporting synchronisé introduisent une surcharge opérationnelle, incluant des métadonnées cohérentes, des prix synchronisés et des vérifications de conformité coordonnées. Certains produits maintiennent une émission principale sur un réseau tout en offrant des versions enveloppées ou pontées ailleurs.
L'espace résultant améliore l'accessibilité pour différents segments d'investisseurs, mais soulève des questions concernant la fragmentation de la liquidité et la finalité des règlements à travers les environnements. Les efforts de l'industrie visant à standardiser les messages et à partager des infrastructures visent à réduire ces frictions. Une gestion multichaine réussie deviendra probablement un différentiateur concurrentiel à mesure que le marché continuera de s'étendre.
Le nombre de détenteurs a augmenté, indiquant une répartition plus large au-delà de la concentration institutionnelle
Le nombre de détenteurs de RWA a considérablement augmenté jusqu'en 2026, certaines séries rapportant plusieurs millions de wallets interagissant avec des actifs tokenisés d'ici octobre. Les détenteurs d'actions tokenisées ont particulièrement augmenté rapidement, représentant une grande partie des détenteurs totaux de RWA dans les captures récentes. Les détenteurs de fonds et de matières premières ont également augmenté, bien que à des taux plus modérés. La hausse du nombre de wallets dépasse la croissance de la valeur pure à certaines périodes, suggérant une distribution à un plus large éventail de participants plutôt qu'une simple concentration accrue parmi les grands détenteurs existants.
Cette élargissement soutient la thèse selon laquelle la tokenisation peut réduire les montants d'investissement minimaux et améliorer l'accès. Dans le même temps, une part substantielle de la valeur totale reste concentrée dans un nombre limité de grands produits et adresses. La croissance continue du nombre de détenteurs et de la valeur dépendra du maintien de la simplicité opérationnelle et de la clarté réglementaire pour les nouveaux entrants.
Les contraintes d'accès au détail persistent malgré l'expansion générale du marché
Une majorité substantielle de la valeur des RWA tokenisés reste inaccessible aux investisseurs de détail américains dans les structures actuelles. Les rapports indiquent qu'une petite proportion seulement de la valeur totale est structurée pour un achat de détail large dans certaines juridictions, la plupart des produits étant limités aux canaux accrédités ou institutionnels. Les exigences de conformité, notamment les processus KYC répétés sur plusieurs plateformes, contribuent à cette fragmentation. Les Trésoreries tokenisées et certains fonds conçus dans le cadre des structures existantes de sociétés d'investissement constituent les principaux chemins accessibles au détail.
La contrainte limite le marché adressable dans les économies majeures, même si la valeur totale sur chaîne augmente. Les émetteurs et les plateformes qui développent des modèles de distribution évolutifs et conformes pour les participants de détail pourraient débloquer une demande supplémentaire. Jusque-là, l'expansion du marché continuera d'être principalement guidée par les flux de capitaux institutionnels et non américains.
Les perspectives se concentrent sur la maturité opérationnelle et l'interopérabilité entre réseaux
La taille du marché de 46,3 milliards de dollars et les détentions d'Ethereum de 21,8 milliards de dollars démontrent que la tokenisation a atteint une échelle significative dans certaines classes d'actifs. La croissance future dépendra moins du volume pur d'émission et davantage de l'amélioration de la liquidité secondaire, de l'augmentation de l'utilisation de la DeFi lorsque cela est approprié, de l'expansion des produits accessibles au détail et de la réduction des frictions opérationnelles multichaines. Les Trésors tokenisés offrent un modèle éprouvé ; les actions et les produits de crédit suivent des voies similaires avec une croissance relative plus rapide. La participation institutionnelle, à la fois des gestionnaires d'actifs traditionnels et des plateformes natives crypto, continue de renforcer l'infrastructure.
Au fur et à mesure que les fournisseurs de données affinent leurs méthodologies et que les rapports deviennent plus standardisés, les participants au marché acquerront une visibilité plus claire sur la véritable valeur distribuée par rapport aux revendications représentées. La trajectoire du secteur reste liée à la mise en œuvre concrète d'un règlement plus rapide, de la propriété fractionnée et d'une transférabilité continue selon les normes institutionnelles de fiabilité et de conformité.
FAQ
Quelle est la taille actuelle du marché des actifs réels tokenisés selon les données les plus récentes ?
Token Terminal évalue le marché à 46,3 milliards de dollars hors stablecoins à la fin octobre 2026, avec Ethereum détenant 21,8 milliards de dollars. D'autres indicateurs tels que rwa.xyz rapportent des valeurs réparties aux alentours de 39 milliards de dollars en utilisant des critères d'inclusion différents. Les deux séries confirment une croissance substantielle par rapport aux niveaux du début 2026 et à ceux de trois ans auparavant.
Quels réseaux blockchain hébergent les plus grandes parts de RWAs tokenisés ?
Ethereum mène avec 21,8 milliards de dollars, suivi par BNB Chain à 6,1 milliards de dollars. Solana et Stellar détiennent chacun 3,6 milliards de dollars selon les chiffres de Token Terminal. Une valeur supplémentaire apparaît sur des dizaines d'autres réseaux, reflétant un modèle de répartition multichaine.
Pourquoi différentes sources de données rapportent-elles des tailles de marché différentes ?
Les méthodologies varient selon qu'elles prennent en compte uniquement les jetons distribués librement transférables, incluent des créances représentées mais non circulantes, excluent ou incluent certains types de fonds, et appliquent des horaires de coupure différents. Token Terminal et rwa.xyz sont parmi les plus cités, mais leurs totaux diffèrent de plusieurs milliards de dollars en raison de ces choix définitionnels.
Quelle est l'importance des obligations des États-Unis tokenisées sur le marché global des RWA ?
Ils constituent la plus grande catégorie unique, avec des estimations récentes comprises entre environ 14,7 milliards et 16 milliards de dollars. Les produits leaders des principaux gestionnaires représentent la majeure partie de cette valeur et constituent le segment le plus mature et le plus accepté institutionnellement des actifs tokenisés.
Quels émetteurs contrôlent les plus grands montants de valeur RWA tokenisée ?
Les dernières données du token terminal attribuent environ 4,9 milliards de dollars à Sky, 4,0 milliards de dollars à Ondo, 3,9 milliards de dollars à Securitize et 2,5 milliards de dollars à Franklin Templeton. Ces plateformes couvrent à la fois des origines natives crypto et traditionnelles.
Clause de non-responsabilité : Ces informations générales sur le marché, provenant éventuellement de sources tierces, commerciales ou sponsorisées, sont fournies à titre de référence et éducatif uniquement et ne constituent ni un conseil financier ou en matière d'investissement, ni une offre, une sollicitation ou une garantie. Nous déclinons toute responsabilité quant à leur exactitude, complétude, fiabilité et aux pertes résultantes. Les investissements/le trading comportent des risques ; les performances passées ne garantissent pas les résultats futurs. Les utilisateurs doivent effectuer leurs propres recherches, juger avec prudence et assumer pleine responsabilité. Pour plus de détails, veuillez consulter les Conditions d'utilisation et Divulgation des risques de KuCoin.
Avertissement : Pour votre confort, cette page a été traduite à l'aide de la technologie IA. Pour obtenir les informations à la source, consultez la version anglaise originale.