

La Russie commence à payer les salaires gouvernementaux en roubles numériques : Tout ce que vous devez savoir
Introduction
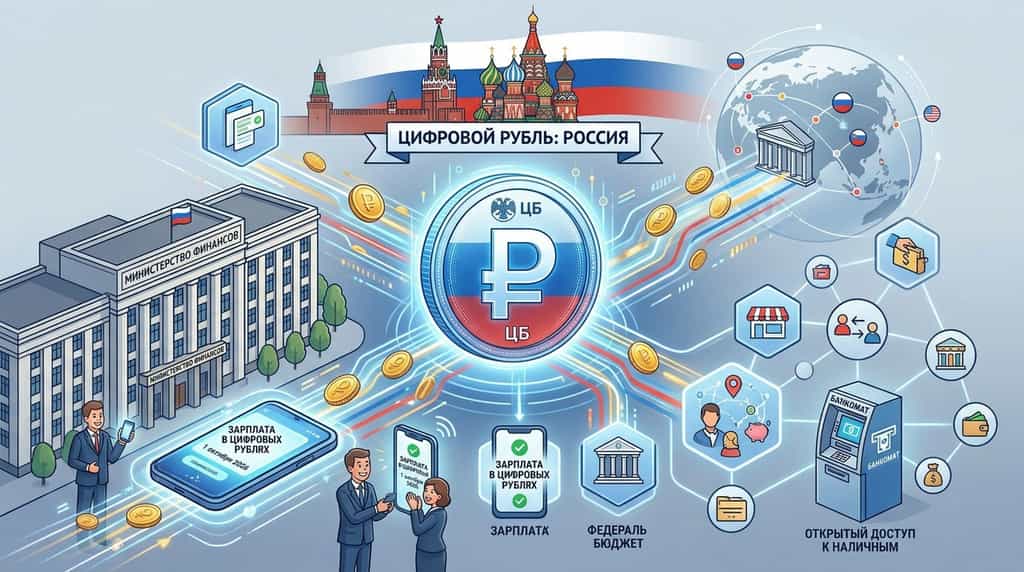
La Russie a officiellement entamé une nouvelle phase d'adoption de sa monnaie numérique de banque centrale (CBDC), les employés du ministère des Finances commençant à recevoir leurs salaires en roubles numériques le 1er octobre 2026. Selon les divulgations officielles du ministère des Finances de la Fédération de Russie, la participation reste volontaire et exige que les employés ouvrent des wallets numériques individuels directement sur la plateforme propriétaire de la Banque de Russie. Cette étape suit les tests pilotes initiaux menés tout au long de l'année 2025 par le ministère des Finances et le Trésor fédéral, qui ont traité près de 16 millions de roubles en paiements expérimentaux — incluant des règlements de contrats publics, des salaires de travailleurs publics et des bourses d'études. Alors que la Russie passe des tests en environnement contrôlé à l'intégration institutionnelle, la mise en œuvre plus large du rouble numérique marque une transition significative dans l'infrastructure monétaire souveraine.
Qu'est-ce que le rouble numérique et comment fonctionne la plateforme de CBDC de la Russie ?
Le rouble numérique représente la troisième forme officielle de la monnaie nationale russe, existant aux côtés de la monnaie physique et des dépôts bancaires électroniques sous la forme d'un jeton numérique émis directement par la Banque de Russie. Selon les spécifications publiques de la Banque centrale de la Fédération de Russie (CBR), le rouble numérique fonctionne sur une plateforme hybride spécialisée gérée exclusivement par l'autorité monétaire. Contrairement aux dépôts bancaires détenus dans des institutions financières privées, les fonds en rouble numérique sont hébergés dans des wallets numériques souverains sur l'infrastructure de la banque centrale.
Les banques commerciales agissent strictement comme des intermédiaires financiers plutôt que comme détentrices de passifs. Les citoyens accèdent à leurs wallets à l’aide des applications mobiles existantes fournies par leurs banques commerciales principales ; toutefois, les actifs réels restent directement sur le registre de la Banque centrale. Cette structure élimine le risque de crédit commercial tiers tout en garantissant un règlement instantané pour les transferts peer-to-peer, les achats de détail et les paiements à l’administration publique à travers l’économie nationale.
Pourquoi le gouvernement russe paie-t-il les fonctionnaires en CBDC ?
La décision de verser les salaires de l'État via le rouble numérique constitue une stratégie opérationnelle pour tester la vitesse des transactions dans un contexte réel et renforcer la confiance du public dans les actifs numériques émis par l'État. Selon les déclarations du ministère des Finances, l'introduction de la CBDC auprès du personnel du ministère des Finances permet de présenter directement aux employés publics l'évaluation de la sécurité, de l'accessibilité et de la rapidité de la monnaie numérique nationale.
En utilisant les paies du secteur public, le gouvernement russe génère un volume de transactions contrôlé et récurrent sur la plateforme de la Banque centrale. Cette utilisation concrète permet aux ingénieurs système de surveiller l'évolutivité du réseau, le débit des transactions et l'expérience utilisateur avant un déploiement plus large auprès des consommateurs. En outre, le paiement des travailleurs de l'État en CBDC établit un modèle pour les futurs versements du secteur public, y compris les prestations sociales, les pensions et les contrats d'achat public.
Comment le déploiement du rouble numérique affecte-t-il l'infrastructure bancaire russe ?
L'intégration nationale du rouble numérique impose des obligations de conformité strictes aux institutions financières de premier plan et aux grands détaillants commerciaux de Russie. Selon les réglementations établies par la Banque de Russie, les grandes banques et les grandes entreprises de détail étaient légalement tenues d'ouvrir leur infrastructure technique pour prendre en charge les transferts et les paiements de détail en rouble numérique à compter du 1er septembre 2026.
Cette exigence d’infrastructure garantit que les citoyens qui reçoivent leurs salaires en roubles numériques peuvent dépenser leurs fonds sans interruption dans les points de vente grand public. De plus, les institutions du budget fédéral, les agences autonomes et les sociétés publiques peuvent effectuer des dépenses budgétaires en roubles numériques sans limites arbitraires. Pour encourager davantage l’adoption, la Banque centrale a imposé des frais de transaction nuls pour les transferts peer-to-peer (P2P) entre particuliers, tout en plafonnant les frais de transaction commerciaux à 0,3 % — nettement inférieurs aux taux d’acquisition Merchant standards proposés par les réseaux de paiement traditionnels.
Quelles sont les principales fonctionnalités réglementaires et consommateurs du rouble numérique ?
Le cadre réglementaire encadrant le rouble numérique russe équilibre contrôle étatique et commodité pour les consommateurs, en veillant à ce que la monnaie numérique s'inscrive dans les habitudes financières existantes. Selon les déclarations publiques de la vice-gouverneure de la Banque centrale Zulfiya Kakhrumanova, l'autorité monétaire prépare une fonctionnalité permettant aux citoyens de retirer des espèces physiques directement depuis des distributeurs automatiques standards en utilisant leurs wallets de rouble numérique.
Le président Vladimir Poutine a récemment demandé au ministère des Finances et à la Banque de Russie d'intensifier les campagnes d'information publique sur les avantages spécifiques du rouble numérique. Crucialement, la participation reste volontaire : aucun fonctionnaire ni citoyen privé ne peut être contraint de recevoir ses salaires ou de traiter des paiements en CBDC. Les utilisateurs conservent une autonomie totale pour convertir leurs roubles numériques en espèces physiques ou en dépôts bancaires commerciaux traditionnels à un taux de 1:1 à tout moment, sans frais de conversion.
Comment la CBDC de la Russie se compare-t-elle aux initiatives mondiales de devises numériques ?
Le déploiement accéléré du rouble numérique en Russie s'aligne sur une tendance mondiale croissante vers les monnaies numériques de banque centrale, visant à moderniser les infrastructures de paiement et à renforcer le contrôle monétaire souverain. Selon les données de suivi du Centre de géoéconomie du Conseil de l'Atlantique, plus de 130 pays—représentant 98 % du produit intérieur brut (PIB) mondial—explorent ou déploient activement des CBDC.
L'accent mis par la Russie sur l'intégration des paiements par CBDC dans les paies publiques résonne fortement avec le pilote en cours de l'e-yuan chinois (e-CNY), où plusieurs gouvernements municipaux paient les fonctionnaires en monnaie numérique. Toutefois, l'effort russe se distingue par son objectif de contourner les systèmes internationaux de messagerie financière et de réduire la dépendance aux mécanismes de règlement étrangers dans le contexte des sanctions économiques internationales.
Quels sont les principaux avantages et risques de l'utilisation des roubles numériques ?
L'adoption du rouble numérique offre des efficacités financières structurelles accompagnées de défis potentiels en matière de vie privée et de centralisation pour les utilisateurs finaux.
Avantages opérationnels
-
Règlement instantané : Les transactions sont exécutées en temps réel directement sur le registre de la banque centrale, en contournant les chambres de compensation privées.
-
Frais de transfert nuls : les particuliers transfèrent des fonds à d'autres utilisateurs en Russie entièrement gratuitement.
-
Sécurité améliorée : le soutien direct de la banque centrale élimine les risques de faillite des banques commerciales pour les soldes stockés.
-
Dépenses publiques ciblées : les fonctionnalités de contrat intelligent permettent aux agences étatiques de suivre les allocations budgétaires et d'éviter la dérive des fonds.
Risques et limites potentiels
-
Centralisation et préoccupations en matière de vie privée : la Banque de Russie conserve une visibilité complète sur toutes les transactions, soulevant des questions concernant la vie privée financière personnelle.
-
Déintermédiation bancaire : un transfert des dépôts commerciaux vers des portefeuilles numériques souverains pourrait réduire la liquidité au sein du secteur bancaire commercial.
-
Rendement nul : les comptes de rouble numérique ne génèrent pas d'intérêts ni de rendement, ce qui les rend peu adaptés à l'épargne à long terme par rapport aux dépôts d'épargne traditionnels.
Comment l'adoption des CBDC influence-t-elle le trading de cryptomonnaies et les actifs numériques ?
L'expansion rapide des CBDC souveraines redéfond fondamentalement la manière dont les utilisateurs de détail et les participants institutionnels interagissent avec les cryptomonnaies non étatiques telles que le bitcoin (BTC) et Tether (USDT). Bien que les CBDC offrent une efficacité numérique pour les règlements nationaux, elles restent des actifs monétaires centralisés soumis à la supervision gouvernementale, aux contrôles d'offre et aux restrictions de capital.
Alors que les banques centrales poussent l'infrastructure monétaire numérique vers une utilisation quotidienne grand public, la familiarité accrue du grand public avec les wallets, les clés privées et les transferts de jetons via mobile augmente considérablement. Pour les traders en crypto-actifs, les CBDC mettent en évidence le contraste marqué entre la monnaie fiduciaire numérique contrôlée par l'État — qui n'offre aucun rendement et fait l'objet d'une surveillance gouvernementale totale — et les crypto-actifs décentralisés sans autorisation disponibles sur des plateformes d'échange mondiales comme KuCoin. Les investisseurs à la recherche de protections contre l'inflation, d'opportunités de staking à haut rendement ou de transactions axées sur la confidentialité continuent de se tourner vers des blockchains publiques ouvertes.
Au-delà des titres : ce que KuCoin 5.0 signifie pour vous
Les actualités du marché évoluent rapidement — mais où vous agissez dessus compte tout autant. Ce octobre, KuCoin lance KuCoin 5.0, transformant KuCoin en une plateforme entièrement重构. Voici ce qui change réellement pour vous :
-
Un seul compte pour tout. Les anciennes plateformes répartissaient votre argent entre des comptes séparés « spot », « marge » et « futures » et s’attendaient à ce que vous compreniez pourquoi. Le compte unifié de KuCoin 5.0 élimine entièrement cela — déposez une seule fois, et tout est simplement disponible (actuellement uniquement disponible pour les VIP).
-
Actions, indices et matières premières. KuCoin 5.0 s'étend au-delà du crypto vers les marchés mondiaux. Lorsque le crypto stagne et que les actions progressent (ou l'inverse), vous effectuez une rotation en quelques minutes au lieu d'ouvrir un compte de courtage et d'attendre des jours pour les voies monétaires.
-
Actifs du monde réel (RWA). Une exposition tokenisée à des actifs traditionnels comme les matières premières, directement dans votre compte crypto. L’un des segments à la croissance la plus rapide de la finance mondiale n’est plus réservé aux institutions — vous y accédez depuis le même solde que celui que vous utilisez pour trader.
-
Gagnez tout en apprenant. Pas prêt à trader ? KCUSD permet à vos stablecoins de générer des intérêts quotidiens, avec un auto-compound. La méthode la moins stressante pour faire travailler vos dépôts inactifs avec un rendement de 4 %.
-
Un assistant IA en langage simple. Posez des questions, obtenez du contexte sur le marché, comprenez ce que vous voyez — intégré à la plateforme, aucun jargon requis.
-
Une application qui ne submerge pas. Plus rapide, plus propre et cohérente — intuitive dès le premier toucher, sans besoin de tutoriel.
-
Sécurité que vous pouvez vérifier, et non simplement confier. Une entité européenne autorisée MiCAR, Proof of Reserves que vous pouvez vérifier vous-même, et une sécurité certifiée internationalement (SOC 2 Type II, ISO 27001:2022).
Créez votre compte en quelques minutes — et commencez sur la plateforme conçue pour où va la crypto, pas où elle en est venue.
Conclusion
Le lancement des paiements de salaires en roubles numériques aux employés du ministère russe des Finances représente une étape décisive dans le déploiement national de la CBDC. Au-delà des expérimentations pilotes de 16 millions de roubles en 2025, la Russie a établi avec succès une infrastructure bancaire de détail obligatoire, des capacités de paiement budgétaire et un accès planifié aux guichets automatiques pour soutenir son troisième format monétaire. Bien que la participation volontaire, les transferts sans frais et la sécurité directe de la banque centrale offrent des avantages pratiques aux fonctionnaires, le rouble numérique reste un instrument de paiement étatique centralisé ne générant pas de rendement. Alors que les nations souveraines continuent de numériser leurs systèmes financiers, les investisseurs mondiaux s'appuient de plus en plus sur des plateformes comme KuCoin pour accéder aux cryptomonnaies décentralisées, aux stablecoins sécurisés et aux opportunités de richesse numérique sans intermédiaire.
Questions fréquemment posées (FAQ)
La réception d’un salaire en roubles numériques est-elle obligatoire pour les fonctionnaires russes ?
Non, recevoir un salaire en roubles numériques est entièrement volontaire pour les fonctionnaires et les travailleurs du gouvernement. Les employés doivent choisir d’ouvrir un wallet de roubles numériques sur la plateforme de la Banque de Russie pour participer, et ils conservent le droit de continuer à recevoir leurs salaires sous forme de dépôts bancaires standards ou de cash physique.
Les roubles numériques peuvent-ils être convertis directement en espèces physiques ?
Oui, les roubles numériques peuvent être convertis en espèces physiques à un taux de 1:1 sans frais de conversion. La Banque de Russie développe activement des fonctionnalités permettant des retraits en espèces directs depuis les distributeurs automatiques bancaires standards via des wallets numériques.
Les portefeuilles de rouble numérique paient-ils des intérêts sur les soldes stockés ?
Non, les portefeuilles de rouble numérique détenus sur la plateforme de la Banque de Russie ne génèrent pas d’intérêts, de rendements ni de cashbacks promotionnels. Le rouble numérique est conçu strictement comme un moyen de paiement sécurisé et une unité de règlement des transactions, et non comme un véhicule de stockage de richesse ou de dépôt générant des intérêts.
Combien la Russie a-t-elle traité en paiements pilotes en ruble numérique avant 2026 ?
Selon les chiffres officiels du ministère des Finances, la phase de test pilote menée tout au long de 2025 a traité un volume total de transactions d'environ 16 millions de roubles, répartis entre les salaires des agents publics, les bourses d'études et les contrats d'achat public.
Quelle est la principale différence entre le rouble numérique et les cryptomonnaies décentralisées ?
Le rouble numérique est une monnaie fiduciaire numérique centralisée émise, gérée et garantie directement par la Banque de Russie, avec une valeur fixe de 1:1 par rapport aux roubles physiques. Les cryptomonnaies décentralisées fonctionnent sur des blockchains publiques et sans autorisation, sans contrôle d'autorité centrale, offrant une valorisation déterminée par le marché, une accessibilité mondiale et la confidentialité.
Avertissement
Cet article a uniquement une finalité informative et ne constitue pas un conseil financier, juridique ou en matière d'investissement. Effectuez toujours vos propres recherches avant d'interagir avec des actifs numériques ou des plateformes de paiement financières.
Avertissement : Pour votre confort, cette page a été traduite à l'aide de la technologie IA. Pour obtenir les informations à la source, consultez la version anglaise originale.