

Pourquoi l'action Nvidia résiste mieux que les autres actions liées à l'IA face au déclin de 2026
Introduction
Pourquoi le cours de Nvidia a-t-il montré une plus grande résilience que certains autres titres liés à l'IA lors du dernier repli du marché ? La différence clé réside dans sa position au cœur des dépenses en infrastructure IA, soutenue par une croissance substantielle des revenus, une forte demande en calcul pour les centres de données et un écosystème matériel et logiciel bien établi. Toutefois, Nvidia n'est pas à l'abri de la volatilité du marché, et son cours reste tributaire de la capacité de la demande future en IA à justifier les engagements d'investissement colossaux de l'industrie.
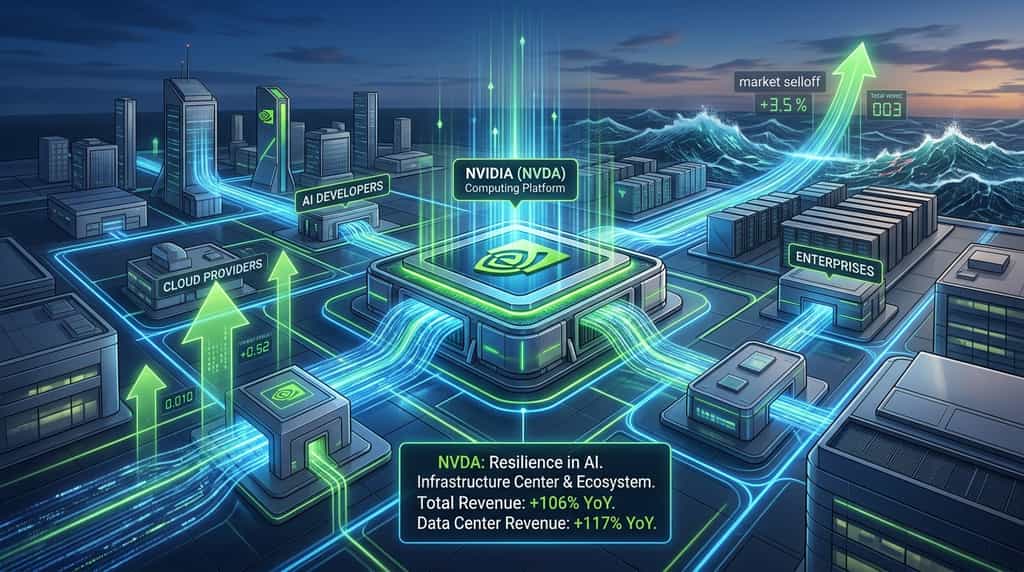
Selon le communiqué de résultats du deuxième trimestre fiscal 2027 de Nvidia, l'entreprise a généré 96,2 milliards de dollars de chiffre d'affaires trimestriel, en hausse de 106 % sur un an. Le chiffre d'affaires des centres de données a atteint 89,0 milliards de dollars, en hausse de 117 % par rapport à l'année précédente. Ces résultats fournissent une raison fondamentale pour laquelle les investisseurs pourraient continuer à privilégier Nvidia, même si des préoccupations concernant les valorisations de l'IA, les coûts de financement et les dépenses d'infrastructure pèsent sur d'autres entreprises.
La question centrale est de savoir si la performance opérationnelle de Nvidia peut rester suffisamment solide pour soutenir sa valorisation. Comprendre son modèle de revenus, ses avantages concurrentiels et son exposition au cycle d'investissement plus large dans l'IA aide à expliquer pourquoi NVDA peut se comporter différemment des actions AI plus spéculatives.
Pourquoi l'action Nvidia résiste-t-elle mieux que les autres actions liées à l'IA ?
Nvidia pourrait mieux résister car son activité est directement liée à la demande en informatique IA, tandis que certaines autres entreprises IA dépendent davantage de la monétisation future, du financement externe ou du succès de modèles économiques non éprouvés. Cette distinction ne garantit pas que Nvidia surperformera tous ses concurrents, mais elle aide à expliquer pourquoi les investisseurs peuvent accorder des niveaux de confiance différents aux entreprises associées à la même tendance IA.
Nvidia vend des plateformes de calcul qui alimentent l'entraînement de modèles d'IA, l'inférence et d'autres charges de travail intensives en données. Ses produits sont déjà déployés chez des fournisseurs de cloud, des développeurs d'IA, des entreprises et des organisations de recherche. Cela crée un lien de revenus plus immédiat entre les investissements dans l'infrastructure IA et les résultats financiers de Nvidia que pour de nombreuses entreprises dont les stratégies IA sont encore en développement.
Les derniers chiffres trimestriels de l'entreprise renforcent cette distinction. Selon le communiqué de résultats du 26 août 2026 de Nvidia, le chiffre d'affaires total s'est élevé à 96,2 milliards de dollars, tandis que les revenus du centre de données ont contribué à hauteur de 89,0 milliards de dollars. Les centres de données représentent donc environ 92,5 % du chiffre d'affaires trimestriel, calculé à partir des chiffres déclarés par l'entreprise. Cette concentration rend Nvidia fortement exposé à la demande en infrastructure IA, mais montre également comment l'entreprise participe directement à ces dépenses.
En comparaison, une startup de logiciels d'IA peut devoir investir lourdement dans la capacité de calcul, attirer des clients et démontrer que les revenus issus des abonnements ou de l'utilisation couvrent les coûts opérationnels. Un opérateur de centre de données peut devoir financer des installations coûteuses avant d'atteindre une utilisation maximale. Nvidia peut bénéficier lorsque ces entreprises achètent son matériel, bien qu'il ne soit pas à l'abri de leurs difficultés financières : si les clients réduisent leurs dépenses ou retardent des projets d'infrastructure, la demande pour les puces pourrait faiblir.
La distinction n’est donc pas que Nvidia est sans risque tandis que les autres actions d’IA sont risquées. Plutôt, Nvidia a démontré une génération significative de revenus actuels provenant de l’infrastructure IA, tandis que les arguments d’investissement de certaines autres entreprises dépendent davantage des attentes concernant leur rentabilité future.
Quels avantages concurrentiels aident Nvidia à résister au retrait lié à l'IA ?
L'avantage concurrentiel de Nvidia provient de la combinaison de GPU, de réseautage, de logiciels et d'un écosystème de développeurs en une plateforme informatique intégrée. Les clients évaluant une infrastructure IA ne choisissent pas le matériel uniquement en fonction des spécifications des puces ; ils prennent également en compte la compatibilité logicielle, les performances du système, le temps de déploiement, la fiabilité et le coût du transfert des charges de travail existantes.
L'écosystème logiciel CUDA de Nvidia constitue une partie majeure de cet avantage. Les développeurs et les chercheurs ont passé des années à développer des outils et des applications autour de l'architecture de calcul de Nvidia. Cette familiarité peut rendre le changement de plateforme matérielle plus compliqué, car les clients peuvent devoir adapter leurs logiciels, optimiser leurs charges de travail et former à nouveau leurs équipes techniques. L'écosystème ne rend pas les concurrents irrélevants, mais il peut aider Nvidia à retenir ses clients même lorsque les puces alternatives deviennent plus performantes.
Son approche intégrée est également essentielle. Les grands systèmes d'IA nécessitent plus que des processeurs individuels. Ils ont besoin de réseaux, de mémoire, de serveurs, de logiciels et d'infrastructures conçus pour fonctionner ensemble. En proposant une plateforme plus vaste, Nvidia peut concurrencer sur la performance du système complet, et non uniquement sur le prix d'un seul processeur.
Ce positionnement peut offrir une marge de sécurité en cas de turbulence sur le marché. Si les investisseurs deviennent plus sélectifs concernant les dépenses en IA, les entreprises disposant de produits établis, de relations clients approfondies et d'une demande démontrée pourraient être perçues plus favorablement que celles dont l'avenir dépend de la levée de nouveaux financements ou de la démonstration de leur modèle commercial.
Néanmoins, les avantages de Nvidia ne sont pas des garanties permanentes. Les principaux fournisseurs de cloud développent leurs propres puces, les entreprises concurrentes de semi-conducteurs améliorent leurs produits, et les clients ont des incitations à diversifier leurs fournisseurs. Des accélérateurs sur mesure pourraient devenir attractifs pour des charges de travail spécifiques où le coût ou l'efficacité énergétique prime sur la compatibilité avec une pile logicielle existante.
Les investisseurs doivent donc surveiller si Nvidia continue à offrir des avantages en matière de performance et de coût total, sans supposer simplement que sa position actuelle sur le marché restera inchangée.
Pourquoi les infrastructures et le financement de l'IA mettent-ils sous pression les autres actions ?
Le recent déclin lié à l'IA reflète une attention croissante sur la capacité des dépenses en capacité de calcul, centres de données et infrastructure de soutien à générer des rendements financiers suffisants. Nvidia bénéficie des achats d'infrastructure, mais d'autres entreprises du même écosystème peuvent faire face à des coûts initiaux élevés, des besoins de financement importants ou une incertitude quant à la date à laquelle leurs investissements deviendront rentables.
Le développement de l'IA nécessite de grandes quantités de puissance de calcul, d'électricité, d'équipements de réseau, de capacité de refroidissement et d'espace physique. Les entreprises qui construisent des centres de données peuvent engager des capitaux bien avant que ces installations ne génèrent des revenus. Si les coûts d'emprunt augmentent, que la construction prend plus de temps que prévu ou que les clients retardent les déploiements, la charge financière peut augmenter, même si la demande à long terme pour l'IA reste intacte.
Cela crée des profils de risque différents au sein de la chaîne d'approvisionnement en IA. Nvidia vend du matériel informatique essentiel pour le déploiement, tandis que les opérateurs de centres de données peuvent devoir financer des installations et du matériel avant d'atteindre une utilisation maximale. Les entreprises d'applications IA doivent convertir l'utilisation en revenus durables, et les clients du cloud doivent déterminer si les gains de productivité issus de l'IA justifient leurs dépenses. Ces entreprises sont connectées, mais leurs calendriers de trésorerie et leurs risques financiers ne sont pas identiques.
Nvidia reste exposée au même cycle d'investissement sous-jacent. Si les principaux clients réduisent leurs dépenses en capital, les effets pourraient éventuellement atteindre les commandes de puces. Si les clients font face à des contraintes de financement ou ont du mal à obtenir un rendement suffisant sur leurs investissements en IA, les projets prévus pourraient être retardés ou réduits. Les résultats actuels solides n'éliminent pas ces risques en aval.
Les investisseurs doivent également distinguer une correction temporaire du cours des actions d'une dégradation des fondamentaux de l'entreprise. Un titre peut chuter parce que les investisseurs exigent un multiple de valorisation plus faible, même si les revenus augmentent. À l'inverse, une entreprise peut annoncer de solides revenus tout en faisant face à une pression si ses coûts augmentent, ses commandes futures s'affaiblissent ou les attentes du marché s'avèrent trop optimistes.
La question clé est de savoir si les dépenses en infrastructure IA deviennent plus productives et financièrement durables. La résilience de Nvidia dépend non seulement de la demande pour ses produits aujourd'hui, mais aussi de la capacité de ses clients à continuer d'investir en eux.
Au-delà des headlines : ce que KuCoin 5.0 signifie pour vous
Les nouvelles du marché évoluent rapidement — mais où vous agissez dessus compte tout autant. Ce octobre, KuCoin lance KuCoin 5.0, transformant KuCoin en une plateforme entièrement重构. Voici ce qui change réellement pour vous :
-
Un seul compte pour tout. Les anciennes plateformes répartissaient votre argent entre des comptes séparés « spot », « marge » et « futures » et s'attendaient à ce que vous compreniez pourquoi. Le compte unifié de KuCoin 5.0 élimine entièrement cela — déposez une fois, et tout est simplement disponible (actuellement uniquement disponible pour les VIP).
-
Actions, indices et matières premières. KuCoin 5.0 s'étend au-delà du crypto vers les marchés mondiaux. Lorsque le crypto stagne et que les actions progressent (ou l'inverse), vous effectuez une rotation en quelques minutes au lieu d'ouvrir un compte de courtage et d'attendre des jours pour les voies monétaires.
-
Actifs du monde réel (RWA). Une exposition tokenisée à des actifs traditionnels comme les matières premières, directement dans votre compte crypto. L’un des segments à la croissance la plus rapide de la finance mondiale n’est plus réservé aux institutions — vous y accédez depuis le même solde que celui que vous utilisez pour trader.
-
Gagnez tout en apprenant. Pas prêt à trader ? KCUSD permet à vos stablecoins de générer des intérêts quotidiens, avec un auto-compound. La méthode la moins stressante pour faire travailler vos dépôts inactifs avec un rendement de 4 %.
-
Un assistant IA en langage simple. Posez des questions, obtenez du contexte sur le marché, comprenez ce que vous voyez — intégré à la plateforme, aucun jargon nécessaire.
-
Une application qui ne submerge pas. Plus rapide, plus propre et cohérente — intuitive dès le premier toucher, sans besoin de tutoriel.
-
Sécurité que vous pouvez vérifier, et non seulement confier. Une entité européenne autorisée MiCAR, Proof of Reserves que vous pouvez vérifier vous-même, et une sécurité certifiée au niveau international (SOC 2 Type II, ISO 27001:2022).
Créez votre compte en quelques minutes — et commencez sur la plateforme conçue pour où va la crypto, pas où elle en est venue.
Conclusion
Nvidia pourrait mieux résister que certaines autres actions liées à l’IA car son activité entretient un lien direct et mesurable avec la demande en infrastructure IA. Ses résultats du deuxième trimestre de l’exercice 2027 ont affiché un chiffre d’affaires de 96,2 milliards de dollars, dont 89,0 milliards provenant du segment Data Center, démontrant l’ampleur de son rôle actuel sur le marché du calcul IA. Son écosystème intégré de matériel et de logiciels offre également aux clients des raisons de rester sur sa plateforme, même tandis que la concurrence se développe.
Cependant, Nvidia n'est pas à l'abri des risques qui affectent le secteur de l'IA dans son ensemble. Les investissements lourds en infrastructure, les coûts de financement, les décisions de dépense des clients et la concurrence pourraient tous influencer la demande future. Sa forte croissance des revenus ne signifie pas automatiquement que ses actions sont sous-évaluées, surtout lorsque les investisseurs s'attendent déjà à des bénéfices substantiels à l'avenir.
Pour les investisseurs, la question centrale est de savoir si Nvidia peut maintenir une croissance rentable à un rythme qui soutient sa valorisation boursière. Les résultats trimestriels, les plans d'investissement des clients, les évolutions concurrentielles et les modifications des attentes en matière de bénéfices sont des indicateurs plus utiles que les mouvements de prix à court terme seuls. Nvidia peut rester une entreprise leader dans l'IA sans nécessairement surperformer le marché à chaque étape. Une décision d'investissement équilibrée doit peser sa force opérationnelle démontrée contre le risque de valorisation et la possibilité d'une dépense plus lente dans l'infrastructure IA.
FAQ
1. Quelle est la différence entre les GPU Nvidia et les CPU ?
Une unité centrale de traitement (CPU) est conçue pour gérer un large éventail de tâches informatiques générales, tandis qu'une unité de traitement graphique (GPU) peut effectuer de nombreux calculs en parallèle. Les GPU sont particulièrement utiles pour de nombreuses charges de travail d'intelligence artificielle, bien que l'infrastructure moderne d'IA repose sur une combinaison de processeurs, de mémoire, de réseau et de logiciels.
2. Pourquoi Nvidia est-il moins affecté par le retrait des actions liées à l'IA ?
Nvidia pourrait être plus résiliente car elle génère des revenus substantiels à partir du matériel et de l’infrastructure de calcul IA. Sa base de clients établie, son écosystème logiciel et la demande démontrée peuvent soutenir la confiance des investisseurs, bien que son action reste exposée aux variations de valorisation et à une dépense IA plus lente.
3. L'action Nvidia est-elle un bon investissement à long terme en 2026 ?
Nvidia peut séduire les investisseurs à long terme qui s'attendent à une croissance de la demande en infrastructure IA, mais son adéquation dépend de la valorisation, de la tolérance au risque et de la durée d'investissement. Les investisseurs doivent évaluer la croissance future des bénéfices, la concurrence, les dépenses des clients et les scénarios de baisse avant de prendre une décision.
Avertissement :
Cet article a uniquement une finalité informative et ne constitue pas un conseil financier, juridique ou en matière d'investissement. Effectuez toujours vos propres recherches avant d'interagir avec des actifs numériques.
Avertissement : Pour votre confort, cette page a été traduite à l'aide de la technologie IA. Pour obtenir les informations à la source, consultez la version anglaise originale.