

Ano ang mga stock ng US bank na nakikinabang kung mananatili ang mga antas ng interes sa restrictive?
Panimula
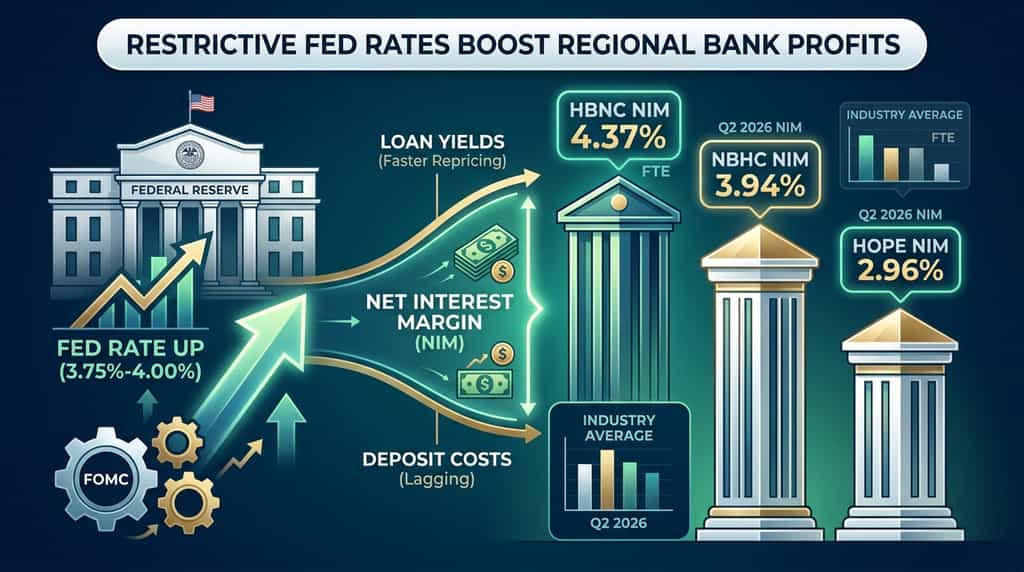
Nakakakita pa rin ba ang mga bangko kung patuloy na mabigat ang patakaran ng Federal Reserve? Oo — ang mga tagapagloan na may malakas na franchise sa deposito at mas mabilis na pagbabawas ng loan ay maaaring palakasin ang net interest income kapag nananatiling restriktibo ang mga rate ng patakaran. Ayon sa Federal Reserve, itinataas ng FOMC ang target range ng federal funds sa 25 basis points patungo sa 3.75% hanggang 4.00% noong September 16, 2026.
Tatlong listadong komunidad at rehiyonal na bangko ang nagsisilbing makapagpapakita sa ganitong setup: Horizon Bancorp (HBNC), National Bank Holdings (NBHC), at Hope Bancorp (HOPE). Bawat isa ay nag-post ng margin sa ikalawang kwarter ng 2026 na nasa o itaas ng average na inireport ng FDIC.
Ipinaliwanag ng artikulong ito kung paano nagpapalipat ang mga mapagkakatiwalaang rate sa kita ng mga bangko, bakit ang mga pangalan na ito ay nasa iba’t ibang posisyon kumpara sa average ng industriya, at ano ang mga panganib na nananatili sa kabilang panig ng polisiyang mas mataas para sa higit pang panahon.
Paano nakakatulong ang mga mapagkakatiwalaang interes na rate sa mga bangko sa US?
Ang mapagkakatiwalaang patakaran ay tumutulong sa mga bangko kapag mas mabilis ang pag-reprice ng kita mula sa mga asset kaysa sa gastos sa deposito, na nagpapalawak sa net interest margin (NIM). Ang NIM ay ang net interest income na hinati sa average earning assets. Ito ang pangunahing motor ng kita para sa karamihan sa mga komersyal na bangko sa US.
Ayon sa FDIC Quarterly Banking Profile para sa ikalawang quarter ng 2026, tumataas ang NIM ng industriya ng 1 basis point mula sa nakaraang quarter patungo sa 3.32%, at tumataas ang NIM ng community bank ng 10 basis points patungo sa 3.81%. Ipinaliliwanag ng parehong ulat na tumataas ang net interest income para sa lahat ng institusyong insured ng FDIC ng $5.3 bilyon, o 2.8%, mula sa unang quarter.
Ang pahayag ng FOMC noong Setyembre 16, 2026 ay nagsabi na patuloy na mataas ang inflasyon at na ang pagtaas ng rate ay “magpapalakas sa mas maagang pagbabalik sa 2 porsyento layunin ng Komite.” Ang median mga proyeksyon ng SEP ay isinama ang pampublikong rate sa dulo ng taon 2026 sa 4.1%. Ang landas na ito ay nagpapanatili sa polisiya sa itaas ng mas mahabang panahon na rate at nagpapanatili sa mataas na maikling panahon na wholesale at yield ng loan.
Kumikita ng pinakamarami ang mga bangko kapag tatlo ang mga kondisyon na sumasapat nang sabay-sabay:
-
Malaking bahagi ng mga pautang ay muling itinatakda o nagmumula sa kasalukuyang mga presyo ng merkado.
-
Ang mga gastos sa pag-deposit ay nagkakaroon ng pagkaantala dahil sa pag-check ng ugnayan, mga balanseng walang kita, o disiplinadong pagpapresyo.
-
Ang mga pagkawala sa kredito ay nananatiling limitado, kaya ang mas mataas na NII ay hindi nababawasan ng mga pagtitiyak.
Kumikita na ang mga komunidad na bangko ng pattern na iyon. Binanggit ng FDIC na tumaas ang yield ng mga asset ng komunidad na bangko habang bumaba ang gastos sa pagsasapital sa ikalawang quarter, na nagresulta sa 10-basis-point na pagtaas ng NIM. Ito ang parehong mekanismo na maaaring magpatuloy kung mananatili ang mga rate sa restrictive.
Bakit may ilang US bank na nakakakuha ng higit sa iba kung mananatili ang mga rate sa mataas?
Ang mga bangko na may balance sheet na sensitibo sa asset at matatag, mura ang mga deposito ay nakikinabang higit pa kaysa sa kanilang mga kapwa na pinagpapautang sa wholesale. Ang asset sensitivity ay nangangahulugan na ang mga pautang at securities ay muling i-ree-pris nang mas maaga kaysa sa mga obligasyon kapag ang policy rate ay mananatiling mataas o umuusbong muli.
Itinatago ng mga pang-industriyang average ang pagkakahati. Ang datos ng FDIC ay naglalagay ng NIM ng lahat ng bangko sa 3.32% noong ikalawang kwarter ng 2026, habang ang mga komunidad na bangko ay nakapag-print ng 3.81%. Ipinapakita ng puwang na ang mas maliit, relationship-driven na mga negosyo ay maaaring kumita ng higit pa mula sa parehong konteksto ng rate.
Mahalaga ang funding mix tulad ng loan mix. Ang mga deposito na walang interest ay hindi nagrerprice kapag hinahawak o itinataas ng Fed. Ang mga deposito na may interest ay nagrerprice, ngunit ang bilis ay nakadepende sa kompetisyon at katapatan ng customer. Ang mga banko na lumago sa commercial at industrial (C&I) loans habang pinapanatili ang gastos sa deposito ay maaaring i-convert ang isang mapipigil na polisiya sa mas mataas na NII kahit na ang kabuuang paglago ng loan ay tanging mid-single digits lamang.
Panatilihin ang kalidad ng kredito bilang offset. Ayon sa FDIC, ang net charge-offs ng industriya sa mga loan ay 0.58% sa unang kalahati ng 2026, at ang return on assets para sa ikalawang kuwarto ng 2026 ay 1.37%. Ipapakita ng mga numero na ito ang kapasidad sa kita, hindi isang jamin. Ang mas malalim na pagbagsak sa commercial real estate o C&I ay magpapataas ng mga provision at magpapababa ng benepisyo ng mas mataas na rates.
Ano ang 3 mga stock ng US Bank na maaaring makatanggap kung mananatili ang mga rate sa restrictive?
Ang Horizon Bancorp, National Bank Holdings, at Hope Bancorp ay tatlong listahan na bangko kung saan ang mga resulta ng ikalawang kuartal ng 2026 ay nagpapakita na ng paglalawak ng margin o patuloy na mataas na NIM kumpara sa median ng industriya.
Hindi sila ang tanging mga pangalan na angkop sa isang mas mataas-para-sa-higit pang screen. Mga kapaki-pakinabang na kaso ang kanilang pag-aaral dahil bawat isa ay naglathala ng kahit anong kamakailang materyales ng SEC na may eksplisitong NIM, gastos sa deposito, at detalye ng kita sa loan.
|
Banco
|
Ticker
|
Q2 2026 NIM
|
Industry NIM (FDIC Q2 2026)
|
Pangunahing driver sa Q2 2026
|
|
Horizon Bancorp
|
HBNC
|
4.37% FTE
|
3.32%
|
Ang yield sa loan ay tumataas ng 9 bps kumpara sa pagtaas ng gastos sa obligasyon ng 4 bps
|
|
National Bank Holdings
|
NBHC
|
3.94% FTE
|
3.32%
|
Ang gastos sa pag-deposit ay 1.93%; patuloy na hihigit sa industry NIM
|
|
Hope Bancorp
|
HOPE
|
2.96%
|
3.32%
|
NIM ay tumataas ng 6 bps Q/Q at 27 bps Y/Y dahil bumaba ang gastos sa pagsasapilit
|
Mga pinagkukunan: mga pahayag ng kikitain ng kumpanya para sa Q2 2026 na isinumite sa SEC; FDIC Quarterly Banking Profile, ikalawang kwarter ng 2026.
Bakit maaaring makatanggap ng benepisyo ang Horizon Bancorp (HBNC)?
Kumikita na ang Horizon Bancorp ng NIM na mas mataas kaysa sa average ng industriya, at lumawak muli ang margin sa ikalawang kwarter ng 2026. Ayon sa pahayag ng kikitain noong Hulyo 22, 2026 na isinumite sa SEC, tumataas ang fully taxable-equivalent NIM sa 4.37% mula sa 4.29% sa unang kwarter at mula sa 3.23% noong nakaraang taon. Ang net interest income ay $63.5 milyon, tumaas ng 14.7% kumpara sa parehong kwarter noong nakaraang taon.
Ipinagkaloob ng pamamahala ang 8-basis-point na pagtaas ng NIM sa pagpapahalaga ng loan at deposit plus mas mababang average cash balances. Lumaki ang average rate sa loan ng 9 basis points, habang tumataas ang gastos sa interest-bearing liability ng 4 basis points. Ang spread na ito ay ang textbook asset-sensitive na tugon sa isang patuloy na restrictve na rate regime.
Ang Horizon ay isang komersyal at retail bank sa Midwest na nakatuon sa Indiana at Michigan. Ang kanyang annualized return on average tangible common equity noong Q2 2026 ay 18.05%, at ang tangible common equity sa tangible assets ay 8.81%. Ang allowance for credit losses ay 1.05% ng mga loan na itinatago para sa pag-invest noong June 30, 2026. Mahalaga ang mga capital at reserve ratios na ito kung ang mga mapagkakatiwalaang rate ay magdudulot ng pagbagsak sa mga borrower sa hinaharap.
Ang panganib ay ang paghahabol sa gastos sa pagsasaklaw. Kung ang pakikibaka sa pag-deposit ay lumalala pagkatapos ng isa pang pagtaas ng Fed, ang 4-basis-point na pagtaas sa gastos sa obligasyon na nakita noong Q2 ay maaaring mabilisang umabot. Ang gabay ni Horizon ay nagsasabing may mid-single-digit na paglago sa mga loan at deposito noong 2026, kaya ang volume ay hindi makakapag-offset ng malaking pagtaas sa gastos sa pagsasaklaw.
Bakit Maaaring Makatanggap ang National Bank Holdings (NBHC)?
Patuloy pa ring nagpapakita ng NIM na mas mataas kaysa sa pambansang average ng FDIC ang National Bank Holdings, kahit na may 12-basis-point pagbaba sa sunod-sunod na panahon. Ayon sa mga resulta ng ikalawang kwarter ng 2026 ng kumpanya, ang FTE NIM ay 3.94%, kumpara sa 4.06% noong unang kwarter at 3.95% noong parehong panahon noong nakaraang taon. Tumaas ang FTE net interest income hanggang $111.5 milyon. Bumaba ang gastos sa deposito ng 1 basis point hanggang 1.93%.
Ang sunod-sunod na pagbaba ng NIM ay galing sa mas mababang kita mula sa mga asset na may kita pagkatapos ng hindi karaniwang mataas na kita mula sa bayad sa pautang noong unang kwarter — hindi mula sa pagbagsak ng spread ng rate. Para sa unang kalahati ng 2026, ang FTE NIM ay 4.00%, tumaas ng 6 basis points kumpara sa unang kalahati ng 2025. Ang paghahambing sa unang kalahati ay ang mas may kahalagahang signal kung mananatiling restruktibo ang patakaran hanggang wakas ng taon.
I-report ng NBHC ang record na quarterly na pagbibigay ng loan na $926.9 milyon at 10% na annualized na paglago ng loan mula sa simula ng taon. Ang adjusted net income ay $35.3 milyon, o $0.78 bawat diluted share. Ang adjusted return on average tangible common equity ay 12.71%. Ipapakita ng mga numerong ito na ang banko ay makakapagpalago ng earning assets habang pinapanatili ang gastos sa deposito sa malapit sa 1.9%.
Ang panganib ay ang pagbaba ng yield sa mga bagong loan kung ang demand sa kredito ay magiging mahina. Ang yield ng mga asset sa Q2 ay bumaba, at anumang karagdagang pagbabago sa komposisyon patungo sa mga mas mababang yield ay magpapababa pa sa 3.94% FTE NIM kahit na panatilihin ng Fed ang rate ng pondo sa 3.75%–4.00%.
Bakit Maaaring Makatanggap ang Hope Bancorp (HOPE)?
Ang Hope Bancorp ay ang kaso ng pagbabalik: ang NIM ay patuloy na mas mababa kaysa sa average ng industriya, ngunit ito ay lumalawak habang bumababa ang gastos sa pagsasaparita. Ayon sa paglabas ng kikitain ng kompanya noong Hulyo 27, 2026, tumataas ang NIM sa 2.96% mula sa 2.90% sa unang quarter at mula sa 2.69% noong isang taon na ang nakalipas. Ang net interest income ay $129.0 milyon, tumaas ng 4% quarter over quarter at 10% year over year. Ang net income ay $33.0 milyon, tumaas ng 12% mula sa nakaraang quarter.
Ang loan yield ay 5.73%, tumataas ng 4 basis points nang sequential. Ang gastos ng interes na mga deposito ay 3.31%, bumaba ng 6 basis points nang sequential at 46 basis points kumpara sa nakaraang taon. Sinabi ng pamamahala na ang pagbaba ng gastos sa deposito kumpara sa nakaraang taon ay nagmula sa mga mas naunang pagbaba ng rate ng pondo kasama ang mas mababang gastos sa deposito mula sa akusisyon ng Territorial Bancorp na isinagawa noong Abril 2, 2025.
Kung mananatiling restriktibo ang patakaran o umuusbong muli, ang natitirang CD at pagbabawas ng presyo ng loan ni Hope ay maaari pa ring palakasin ang NIM mula sa mababang base. Ang NIM na 2.98% noong Hunyo 2026 at ang deposit spot rate na 2.58% sa katapusan ng Hunyo ay nagpapakita ng momentum sa loob ng kwarter. Ang kabuuang assets ay nasa halos $19.0 bilyon noong Hunyo 30, 2026, kasama ang mga loan na $14.9 bilyon at mga deposito na $15.9 bilyon.
Ang panganib ay ang pagkakasentro sa komersyal na ari-arian at ang patuloy na sub-industriya NIM. Ang margin na 2.96% ay nag-iwan ng mas kaunting cushion kaysa sa 4.37% ng Horizon kung tumaas ang mga gastos sa kredito. Ang mga gastos kaugnay ng merger at anumang pagkakatigil sa inaasahang pagkuha ng Commercial Banking Unit sa SMBC MANUBANK ay nagdaragdag din ng panganib sa pagsasagawa.
Ano pa ang mga panganib na nananatili kung magtatagal ang mga pambabawas na rate?
Maaaring palitan ng credit losses, deposit competition, at securities-portfolio marks ang mga kita sa NIM. Ang mapagkakatiwalaang patakaran ay tumataas sa gastos sa pagbabayad ng utang ng borrower. Ang presyur na ito ay muna nakikita sa commercial real estate at leveraged C&I credits.
Ang FDIC data ay patuloy na nagpapakita ng kaayusan. Ang net charge-offs ng industriya sa mga loan ay 0.58% para sa unang kalahati ng 2026, at ang noncurrent assets plus iba pang real estate na itinataguyod ay 0.52% ng mga asset. Maaaring mabilis magbago ang mga ratio na ito kung tumaas ang kawalan ng trabaho mula sa antas ng 4.1% sa September 2026 SEP.
Ang deposit betas ay ang pangalawang panganib. Kumitla ang NIM ng komunidad-bank sa Q2 dahil bumaba ang gastos sa pagsasalapi. Ang isa pang pagtaas ng 25-basis point, na ang median ng September SEP ay nagpapahiwatig na maaari pa ring mangyari bago magwakas ang 2026, ay maaaring baliktarin iyon. Ang mga bangko na umaasa sa time deposits ang magkakaroon ng unang epekto.
Ang ikatlong panganib ay ang duration. Ang mga bangko na may malalaking libro ng mga securities na available-for-sale ay maaaring makaranas ng presyur sa AOCI kung mananatili sa mga kamakailan-lamang na antas ang yield ng 10-taon. Hindi ito direktang tumutok sa NIM, ngunit maaari itong maglimita sa kapital at mga pagbili muli.
Walang isa sa tatlong stocks ang nakaprotekta. Ang legal charge ni Horizon sa Q2, ang volatility ng fee-income ni NBHC, at ang CRE mix ni Hope ay mga paalala na specific sa bawat kumpanya na ang mga tailwind ng rate ay hindi ang buong kuwento.
Labis sa mga Balita: Ano ang Kahulugan ng KuCoin 5.0 para sa Iyo
Mabilis ang paggalaw ng balita sa merkado — ngunit mahalaga rin kung saan mo ito ginagamit. Sa buwan ng Oktubre, ipinapakilala ng KuCoin ang KuCoin 5.0, na nagpapalit sa KuCoin sa isang bagong binuo na platform. Narito ang mga bagay na talagang nagbabago para sa iyo:
-
Isang account para sa lahat. Ang mga lumang platform ay naghihiwalay ang iyong pera sa mga hiwalay na “spot,” “margin,” at “futures” account at inaasahan na maintindihan mo kung bakit. Ang unified account ng KuCoin 5.0 ay alisin ang lahat ng iyon — mag-deposit ng isang beses, at lahat ay direktang doon (kasalukuyang available lamang sa VIPs).
-
Mga stocks, indeks, at komodidad. Ang KuCoin 5.0 ay lumalawak sa labas ng crypto patungo sa mga global na merkado. Kapag nagpapahinga ang crypto at umuunlad ang equities (o kaya naman ang kabaligtaran), maaari mong i-rotate sa minuto kaysa magbukas ng brokerage account at maghintay ng ilang araw para sa fiat rails.
-
Mga aktibong sa totoong mundo (RWA). Tokenized na eksposur sa tradisyonal na mga aktibo tulad ng mga komodidad, direkta sa iyong crypto account. Isa sa mga pinakamabilis na umuunlad na sektor sa pandaigdigang finansya ay hindi na eksklusibo para sa mga institusyon — ikaw ay makakapag-access dito mula sa parehong balanse na ginagamit mo para mag-trade.
-
Kita habang natututo. Hindi handa na mag-trade? KCUSD ay nagpapakita ng araw-araw na kita na auto-compound sa iyong stablecoin. Ang pinakamaliit na stress na paraan upang gawing produktibo ang iyong idle deposit para sa 4% yield.
-
Isang AI assistant na nasa simpleng wika. Magtanong, makakuha ng konteksto ng merkado, maintindihan ang iyong pinag-uusapan — nakabuilt sa platform, walang kailangang jargon.
-
Isang app na hindi nagpapabigat. Mas mabilis, mas malinis, at mas magkakasundo — intuitibo agad mula sa unang pag-tap, hindi pagkatapos ng tutorial.
-
Safety na maaari mong i-check, hindi lang paniwalaan. Isang EU na entidad na may lisensya sa MiCAR, Proof of Reserves na maaari mong i-verify mismo, at internasyonal na sertipikadong seguridad (SOC 2 Type II, ISO 27001:2022).
Lumikha ng iyong account sa ilang minuto — at magsimula sa platform na gawa para sa kinabukasan ng crypto, hindi sa nakaraan nito.
Kongklusyon
Ang mapagkakatiwalaang patakaran sa pera ng US ay patuloy na sumusuporta sa mga bangko na nagrerate ng mga pautang nang mas mabilis kaysa sa mga deposito. Ang pagtaas ng Fed noong Setyembre 16, 2026 patungo sa saklaw ng 3.75%–4.00% sa rate ng pondo, at ang median na proyeksyon ng 4.1% sa dulo ng taon, ay nagpapanatili sa ganitong konteksto. Ang mga data ng FDIC ay nagpapakita ng industry NIM sa 3.32% at community-bank NIM sa 3.81% noong ikalawang kwarter ng 2026.
Ang Horizon Bancorp ay nagsasagawa na ng pagmonetize sa regime na iyon gamit ang 4.37% FTE NIM. Ang National Bank Holdings ay may 3.94% FTE NIM at 1.93% na gastos sa deposito. Ang Hope Bancorp ay nagpapalawak ng NIM mula sa 2.69% noong isang taon ang nakalipas patungo sa 2.96% habang bumababa ang gastos sa pondo.
Ang parehong patakaran na nagpapataas sa NII ay maaaring magpataas din sa gastos sa kredito. Panatilihin ang pagmamasid sa deposit betas, mga konentrasyon sa CRE, at mga update sa SEP. Ang tatlong stocks ay mga pangalan sa watchlist para sa isang mas mataas-na-habang-habang tape — hindi automatic na mananalo kung ang paglago ay huminto.
Mga Madalas na Itanong
Ano ang ibig sabihin ng “restrictive interest rates” para sa mga bangko?
Ibig sabihin nito na ang patakaran sa rate ay nananatiling sapat na mataas upang pigilan ang inflation, na nagpapanatili ng mataas na yield sa loan at maaaring palawakin ang NIM kung ang gastos sa deposito ay natitirang pabalik.
Nakikinabang ba lahat ng mga US bank kapag mataas ang presyo ng Fed?
Hindi. Ang mga banko na pinagpapagana ng wholesale funding at ang mga may mga asset na mabagal na nagpapalit ng presyo ay maaaring makaranas ng pagkabawas sa NIM kahit mataas ang rate ng pondo.
Mas mataas ba ang NIM ang katumbas ng mas mataas na kita?
Hindi. Ang mga probisyon, gastos na hindi nakabatay sa interes, at mga pagkawala sa mga sekuridad ay maaaring kumpensahin ang mga kita sa NIM.
Gaano kadalas ang pagrereport ng HBNC, NBHC, at HOPE ng NIM?
Ilang-kuwento nila ang NIM bawat kuartal sa mga paglabas ng kita ng SEC at mga pagsasagawa ng 10-Q.
Ano ang mga opisyal na pinagkukunan na dapat gamitin ng mga investor para sa paksa na ito?
Gumamit ng mga pahayag ng FOMC ng Federal Reserve at mga tabla ng SEP, Quarterly Banking Profiles ng FDIC, at mga pagsasampa ng kumpanya na 8-K/10-Q.
Disclaimer: Ang artikulong ito ay para sa mga layuning impormatibo lamang at hindi nagtataglay ng payo sa financial, legal, o pag-invest. Laging gawin ang iyong sariling pag-aaral bago makipag-ugnayan sa mga digital asset.
Disclaimer: AI technology ang ginamit sa pag-translate ng page na ito para sa convenience mo. Para sa pinaka-accurate na impormasyon, mag-refer sa original na English version.