

Mga Tokenized na Tunay na Aset sa 2026: Bakit Mahalaga Pa Rin ang Likwididad at Regulasyon
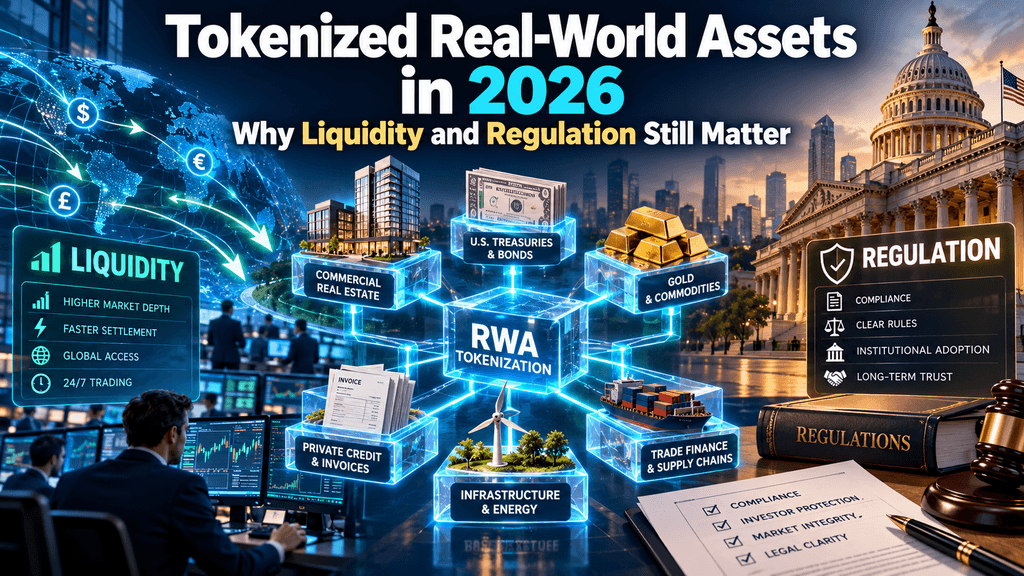
Real-world asset (RWA) tokenization ay papasok sa isang bagong yugto noong 2026 habang ang mga malalaking institusyong pinansyal ay dadaan ang mga stock, bono, at mga pondo sa pag-invest sa mga blockchain network. Noong Oktubre 8, sinimulan ng Securitize ang pag-trade ng tokenized na U.S. stock, sumunod sa desisyon ng Securities and Exchange Commission noong Setyembre na ipakilala ang isang kondisyonal na regulasyong paglilibre para sa ilang onchain securities markets. Ang mga pag-unlad na ito ay nagpapakita na ang tokenization ay lumilipas sa mga eksperimental na proyekto patungo sa mga praktikal na aplikasyon sa pinansya.
Ayon sa RWA.xyz, ang distributed tokenized real-world assets ay umabot sa halos $39 bilyon noong Oktubre 2026. Gayunpaman, ang pagtaas ng halaga ng mga asset ay hindi nangangahulugan ng aktibong mga merkado sa pagtinda. Ang maraming tokenized na produkto ay patuloy na nakakaranas ng limitadong liquidity sa secondary market, mga pagkakabawas sa pag-transfer ng asset, at kawalan ng katiyakan tungkol sa mga karapatan ng mga investor. Habang patuloy na sinusuri ng traditional finance ang blockchain infrastructure, dalawang tanong ang naging sentral: maaari bang gumawa ang tokenization ng makabuluhang liquidity, at maaari bang suportahan ng regulasyon ang mas malawak na paggamit nang hindi pinapahina ang pagprotekta sa mga investor?
Gaano kalaki ang RWA market sa 2026?
Ang mga tokenisadong real-world assets ay digital na mga representasyon ng tradisyonal na pampinansyal o pisikal na mga ari-arian na nakarehistro sa mga blockchain network. Ayon sa kanilang istruktura, ang mga token na ito ay maaaring magrepresenta ng mga interes sa pagmamay-ari, mga pananalig sa kontrata, mga bahagi ng pondo sa pag-invest, o eksposur sa mga nakapaloob na ari-arian. Ang kanilang potensyal na mga benepisyo ay kasama ang mas epektibong pag-transfer, programmable na transaksyon, mas mahusay na pagpapanatili ng mga rekord, at mas madaling integrasyon sa digital na infrastruktura sa pampinansyal.
Lumawak nang malaki ang merkado. Ayon sa Oktubre 9, 2026, inreport ng RWA.xyz ang halos $39.02 bilyon sa Distributed Asset Value, $351.97 bilyon sa Represented Asset Value, at humigit-kumulang 5.19 milyon na asset-holding addresses. Ang mga numerong ito ay sumusukat sa iba’t ibang aspeto ng tokenization. Ang distributed assets ay karaniwang naglalaman ng mga token na isinilang at itinatago sa iba’t ibang blockchain wallet, habang ang represented assets ay maaaring gumamit ng blockchain pangunahin para sa mga tala ng pagmamay-ari o pagpapakita ng ari-arian. Ang dalawang halagang ito ay hindi dapat isama sa isang solong market capitalization, at ang mga wallet address ay hindi dapat awtomatikong ituring bilang mga natatanging investor.
Mga ilang kategorya ng asset ang nagdudulot sa paglalawak na ito. Ang mga tokenisadong U.S. Treasuries at mga pondo sa merkado ng pera ay nagdala ng mga institusyon na naghahanap ng mga produkto sa pagpapamahala ng pera na nagdadala ng yield. Ang mga tokenisadong stocks ay nagkakaroon ng pansin habang umuunlad ang infrastruktura ng mga sekuridad, samantalang ang mga token na nakabatay sa ginto, pribadong kredito, at mga produkto sa real estate ay nag-aalok ng iba’t ibang aplikasyon sa pag-invest. Gayunpaman, ang mga katangian ng likuididad ng mga asset na ito ay magkakaiba nang malaki.
| Kategorya ng RWA | Karaniwang Mga Aytem na Batay | Pangunahing Paggamit sa Finansyal |
| Tokenized na Treasuries | Mga gobyerno ng obligasyon at mga pondo ng merkado ng pera | Yield at cash management |
| Mga Tokenized na Mga Stock | Mga pangkalahatang nakikita na mga katayuan | Paggawa ng mga securities at pag-transfer |
| Mga Komodidad na Na-Tokenize | Ginto at iba pang pisikal na ari-arian | Eksposur sa digital na komodidad |
| Pribadong Kredito | Mga loan at mga instrumento ng utang | Paghingi ng pautang at pagbuo ng kita |
| Tokenized Real Estate | Mga interes sa pag-invest na may kinalaman sa ari-arian | Access sa fractional investment |
Ang paglalawak ng diversidad ng mga asset ay nagpapakita ng potensyal ng tokenization, ngunit ito ay nagtataya rin ng isang pangunahing tanong: nagiging mas madali ba ang pag-trade ng isang asset kapag ito ay available onchain?
Bakit Limitado Pa Rin ang RWA Liquidity?
Panatilihin ang likwididad bilang isa sa mga pinakamalaking hamon sa tokenisasyon ng mga tunay na aset. Ang teknolohiya ng blockchain ay makakagawa ng mas mabilis na pag-transfer ng mga digital na aset, ngunit ang likwididad ng merkado ay nakadepende kung kaya ng mga investor na bumili o magbenta ng makabuluhang dami nang hindi nagdudulot ng malalaking pagbabago sa presyo. Maaaring may malaking halaga ang isang aset habang nagpapakita ng kaunting aktibidad sa pangalawang merkado.
Hindi awtomatikong gumagawa ng mga bumibili ang tokenisasyon
Isaalang-alang ang isang pribadong pondo ng kredito na may $100 milyon sa mga tokenisadong ari-arian. Maaaring magkaroon ng mga investor ng blockchain-based na mga representasyon ng kanilang interes sa pondo, ngunit hindi ito nagjamin ng aktibong merkado para sa mga token na iyon. Nang walang sapat na mga bumibili, nagbebenta, at propesyonal na market makers, maaaring harapin ng mga investor ang malawak na bid-ask spreads o magkaroon ng hirap na lumabas sa kanilang position.
Isang pag-aaral noong 2026 na napanalunan sa FinTech, na may pamagat na Tokenized but Illiquid? Evidence from Real-World Asset Markets, ay sinuri ang mga tokenisadong Treasury, mga asset na nakabatay sa ginto, at mga token na may kaugnayan sa private credit na batay sa ethereum. Natuklasan nito na ang kabuuang halaga ng asset ay hindi isang maaasahang indikasyon ng nakita na likwididad. Ang mga token na nakabatay sa ginto ay karaniwang nagpakita ng mas malawak na pagkakasali at mas patuloy na aktibidad kaysa sa maraming produkto ng Treasury at private credit sa sample ng pag-aaral.
Ang mga natuklasang ito ay nagpapahiwatig na ang pag-unlad ng merkado ng RWA ay dapat suriin sa pamamagitan ng aktwal na pagkaka-ugnay at turnover sa pagtinda, hindi lamang sa paglabas ng token.
Ang trading liquidity ay iba sa redemption liquidity
Ang isang mahalagang pagkakaiba ay ang pagkakaiba sa pagbebenta ng isang token sa isang ibang investor at ang pag-redeem nito para sa halaga ng kanyang pagsasamantalang asset. Ang liquidity sa secondary market ay nakadepende sa aktibidad sa pagtrading, habang ang liquidity sa redemption ay nakadepende sa mga kontraktwal na obligasyon ng issuer, availability ng asset, at mga prosedurang pag-settle.
Halimbawa, ang isang tokenisadong pondo ng merkado ng pera ay maaaring magbigay ng mga mekanismo para sa pagpapalit para sa mga karapat-dapat na investor, ngunit ang mga hiling ay maaaring manatiling sumusunod sa mga operasyonal na kondisyon o mga kinakailangang proseso. Ang pribadong kredito at mga asset sa real estate ay maaaring makaharap sa mas malalaking limitasyon dahil ang kanilang mga pangunahing pamumuhunan ay hindi laging maaaring likuidin agad.
Naglilikha ito ng posibleng pagkakaiba sa bilis ng pag-settle sa blockchain at likwididad ng tradisyonal na ari-arian. Maaaring palitan ang isang token nang 24/7, ngunit hindi ibig sabihin nito na ang nakapalibot na halaga nito ay maaaring ma-redeem agad-lagi. Bilang kongklusyon, ang 24/7 na pag-trade ay hindi dapat kalituin sa garantisadong 24/7 na likwididad.
Ang mga fragmented markets ay nagdadala ng karagdagang hamon
Maaaring maging fragmented ang liquidity kapag nagkakaroon ng magkakatulad na mga asset na isinasaad sa iba’t ibang blockchain networks. Kung ang mga tokenized na securities ay nakikipagkalakalan nang hiwalay sa Ethereum, Solana, at mga permissioned institutional platforms, maaaring makaharap ang mga investor sa mga hiwalay na mga pool ng liquidity kesa sa isang pinagsasamang merkado.
Ipinahiwatig ng Bank for International Settlements ang problema na ito noong Hulyo 2026, na nagtatala na ang maraming blockchain network ay maaaring mag-fragment sa infrastraktura, mga asset, at likwididad. Ang mga cross-chain bridge at multichain issuance ay maaaring mabawasan ang mga hadlang na ito, ngunit ipinapakilala nito ang karagdagang seguridad, pamamahala, at mga operasyonal na pagkakasalalay.
Para maging matatag ang mga merkado ng RWA, dapat kasama ng mas mabilis na transaksyon ang mapagkakatiwalaang presyo, epektibong market making, madaling ma-access na mekanismo ng pagpapalit, at mas malakas na interoperabilidad.
Paano nagbabago ang regulasyon ang mga merkado ng RWA?
Ang kalinawan sa regulasyon ay malapit na nauugnay sa liquidity dahil kailangan ng mga institusyonal na mamumuhunan at mga pinansyal na tagapamagitan ang maisasakatuparang mga tuntunin bago sila lumahok sa mga pamilihan ng securities. Maaaring gumana ang mga tokenized asset sa mga blockchain, ngunit madalas na nananatiling saklaw ng tradisyunal na mga regulasyong pinansyal ang kanilang pinagmumulan na mga tungkuling pang‑ekonomiya.
Ang 2026 Innovation Exemption ng SEC
Noong Setyembre 17, 2026, ipinakilala ng U.S. Securities and Exchange Commission ang isang pansamantalang, kondisyonal na Innovation Exemption para sa ilang tokenized na mga stock ng National Market System. Ang framework ay nagpapahintulot sa mga kwalipikadong Tokenized Securities Venues na magdagdag ng limitadong onchain trading gamit ang permissioned automated market makers at liquidity pools.
Ang pagpapalaya ay tumatagal ng limang taon at kasama ang mga pagkakabawas sa mga kwalipikadong sekuridad, mga aktibidad sa merkado, at pakikilahok. Mahalaga, ang mga tokenisadong stocks na sakop ay dapat magbigay ng mga karapatan at pribilehiyo na katumbas ng mga kaugnay na tradisyonal na sekuridad, kabilang ang mga kaugnay na karapatan sa pagboto at dividend. Mayroon din ang mga naglalabas ng pagkakataon na magmula sa mga pagkakasundo sa tokenisasyon ng third-party.
Ang patakaran ay nagtataglay ng malaking pag-unlad sa regulasyon, ngunit hindi ito pangkalahatang pahintulot para sa walang hangganang pag-trade ng RWA. Pinapayagan ng SEC ang mga partikular na istraktura ng merkado na magtrabaho sa ilalim ng mga tiyak na kondisyon habang isinasaalang-alang ang mga higit pang pangmatagalang mga kahilingan sa regulasyon.
Bakit Mahalaga Pa Rin ang Legal na Pagmamay-ari
Noong Enero 2026, ang mga tauhan ng SEC ay naglabas ng pahayag tungkol sa mga tokenized na securities, na naghihiwalay sa mga securities na tokenized ng mga issuer mula sa mga nilikha ng mga third party. Maaaring magkaroon ang mga ganitong arranges ng iba’t ibang mga tala ng pagmamay-ari, mga ugnayang custodial, at mga hiling ng mga investor.
Ang isang token na suportado ng tunay na mga sekuridad ay maaaring magbigay ng mga legal na tinukoy na interes sa mga sekuridad na iyon, habang ang isang sintetikong token ay maaaring magbigay lamang ng ekonomikong eksposur sa paggalaw ng presyo. Mahalaga ang pagkakaiba lalo na kung nagkakaroon ng pagkabigo ang custodian, pumasok ang issuer sa pagkabankruptcy, o subukan ng mga investor na ipaglaban ang kanilang mga karapatan bilang shareholder.
Sa labas ng United States, iba-iba rin ang mga pananaw sa regulasyon. Ang Markets in Crypto-Assets Regulation (MiCA) ng European Union ay naglalabas sa kanyang pangkalahatang sakop ang mga crypto-assets na kwalipikado bilang financial instruments, kaya ang mga tokenized securities ay maaari pang пailalim sa umiiral na mga patakaran sa financial market. Sa huli, ang legal certainty ay tumutulong sa mga investor na maunawaan kung ano ang kanilang ari-arian at kung maaari bang ipaglaban ang kanilang mga karapatan.
Sasaklawin ba ng Tokenized Stocks ang pangkalahatang pamilihan?
Ang mga tokenisadong equity ay naging isa sa mga pinakamakikita na pag-unlad sa 2026 RWA market. Ang mga bagong paglunsad ay nagpapakita na ang tradisyonal na pagtinda ng securities ay mas malapit na sa blockchain infrastructure, bagaman ang malawakang paggamit at patuloy na malalim na likwididad ay hindi pa ipinakita.
Securitize ay dinala ang mga U.S. stocks sa onchain
Noong Oktubre 8, inanunsyo ng Securitize ang paglunsad ng Securitize Stocks, na nagbibigay ng tokenized na pagkakataon sa mga kwalipikadong investor para sa mga pangunahing U.S. na equities. Ang unang pag-aalok ay kasama ang mga sekuridad na kaugnay ng Apple, Microsoft, Nvidia, Alphabet, Tesla, at iba pang mga publiko na nakatrandang kumpanya.
Ang mga produkto ay gumagana sa unang pagkakataon sa Solana sa pamamagitan ng registered broker-dealer platform ng Securitize. Ayon sa kompanya, ang mga token ay may suporta na one-to-one sa mga pribadong aktibo at nagbibigay ng katumbas na seguridad at ekonomikong benepisyo. Ang paraang ito ay iba sa mga purong sintetikong produkto na sinusunod ang presyo ng mga aktibo nang hindi nagbibigay ng katumbas na interes sa mga sekuridad.
Ang pag-unlad ay maaaring tumulong na i-connect ang tradisyonal na pagmamay-ari ng equity sa mga pag-transfer at pag-settle na batay sa blockchain. Gayunpaman, ang pag-launch mismo ay hindi nagtatatag na ang mga sekuridad na ito ay may depth ng pag-trade na katumbas ng kanilang mga katumbas sa tradisyonal na stock market.
Maaari ba ang mga Tokenized na Stock na mag-trade 24/7?
Isang iba pang pag-unlad ang nangyari noong Oktubre 5, nang isinumite ng OKXICE, isang joint venture na kasali ang OKX at Intercontinental Exchange, ang mga plano para sa isang tokenisadong lugar para sa pagtrabaho ng mga U.S. na aktibo. Layunin ng panukala na suportahan ang pagtrabaho sa buong araw, na nagpapakita ng lumalaking interes sa pagpapalawak ng access sa mga merkado ng sekuridades labas sa tradisyonal na oras ng exchange.
Ang tuloy-tuloy na pagtutustos ay maaaring mapabuti ang kahingian at payagan ang mga investor na tumugon nang mas mabilis sa mga pandaigdigang pangyayari. Gayunpaman, ang likwididad sa labas ng karaniwang oras ng merkado ay nakadepende sa aktibong mga kalahati at mapagkakatiwalaang pagtukoy ng presyo. Kapag sarado ang mga pangunahing merkado ng mga aksyon, ang mas mababang pakikilahok ay maaaring magdulot ng mas malawak na spreads o mas malaking paglihis sa presyo sa maikling panahon.
Mahalaga ang pagkakaiba: ang pagpapalawak ng oras ng merkado ay naglalikha ng mga pagkakataon sa pagtinda, ngunit ang mapanatiling likwididad ay nangangailangan pa rin ng kapital, mga market maker, at epektibong mga ugnayan sa tradisyonal na infrastruktura ng mga sekuridad.
Bakit Tinatanggap ng mga Institusyon ang Tokenisasyon?
Ang interes ng mga institusyonal sa tokenisasyon ng RWA ay lumalawak pa sa paggawa ng mga bagong produkto sa pag-invest. Ang mga malalaking institusyong pinansyal ay tinutuklasan kung ang blockchain ay maaaring mapabuti ang pagmamahalaga, pamamahala ng collateral, pag-transfer ng mga asset, at mga proseso ng pag-settle na kasalukuyang nakadepende sa maraming mga gitna.
Nililipat ng DTCC ang mga sekuridad patungo sa blockchain
Noong Hulyo 15, 2026, inanunsyo ng Depository Trust & Clearing Corporation (DTCC) na ang mga sekuridad na itinataguyod sa pamamagitan ng Depository Trust Company ay na-convert sa mga token batay sa blockchain at ginamit sa mga totoong transaksyon sa produksyon.
Ipakita ng inisyatiba kung paano maaaring magtrabaho ang mga tokenisadong securities kasama ang umiiral na infrastruktura ng merkado habang pinapanatili ang mga kaugnay na karapatan at proteksyon. Tinalakay din ng DTCC ang mga plano para sa isang mas malawak na serbisyo ng tokenisasyon na nakatarget sa Oktubre 2026, bagaman dapat magkahiwalay ang mga transaksyon noong Hulyo mula sa kalagayan ng susunod na buong komersyal na pagpapatupad.
Mahalaga ang pag-unlad na ito dahil ang mga itinatag na institusyon pagkatapos ng pag-trade ay nagsusuporta na sa mga pangunahing merkado ng mga sekuridad. Ang kanilang pagkakasali ay makakatulong sa pagpapalakas ng mga tokenisadong aset sa mga sistemang pang-istitusyon para sa pag-aalaga, pagpapalit, at operasyon kaysa manatiling hiwalay na mga produkto ng blockchain.
Ang mga tokenisadong treasury ay nag-aalok ng mga praktikal na gamit
Ang mga tokenized na produkto ng Treasury at mga pondo ng merkado ng pera ay nagpapakita kung bakit interesado ang mga institusyon sa teknolohiya. Ang mga aset na ito ay maaaring magbigay ng pamilyar na pagkakataon sa pagkakaroon ng kita habang posibleng mapabuti ang paraan kung paano pinamamahalaan ng mga institusyong pampinansyal ang mga balanse, pag-transfer, at mga kwalipikadong collateral.
Ang mga produkto tulad ng BUIDL ng BlackRock ay nagpapakita kung paano makakonekta ang tradisyonal na pagmamay-ari ng ari-arian sa blockchain-based na imprastruktura. Ang halaga ay higit pa sa patuloy na pag-trade ng mga token: ang programmable na pag-settle at mas epektibong paggalaw ng ari-arian ay maaaring mabawasan ang operasyonal na pagkakabigat sa ilang institutional workflow.
Gayunpaman, ang pagtatanggap ng mga institusyonal ay patuloy na nakasalalay sa mapagkakatiwalaang custody, mga pag-aayos para sa pagbabayad, angkop na mga ugnayan sa kalaban, at pagkakasunod sa regulasyon. Ang tokenization ay naging komersyal na may halaga kapag ito ay nagpapabuti sa umiiral na mga gawain sa pagsasalapi nang hindi nagdudulot ng hindi proporsyonal na operasyonal na panganib.
Maaari bang makatulong ang RWA Tokenization sa DeFi?
Ang tokenisasyon ng mga aktibong sa totoong mundo ay maaaring palawakin ang hanay ng mga financial instrument na available sa decentralized finance. Ang mga tradisyonal na aplikasyon ng DeFi ay nakabatay nang malaki sa cryptocurrencies at stablecoins, habang ang mga tokenisadong securities at mga pondo na nagdadala ng kita ay maaaring magdulot ng karagdagang anyo ng collateral at pagkakataon sa pag-invest.
RWA Collateral at Stablecoin Settlement
Ang mga tokenisadong Treasury at mga interes sa pondo ay maaaring maging kapaki-pakinabang na collateral sa mga pinapayagan na pagpapautang at pagsasagawa ng pondo. Gayunpaman, ang kanilang integrasyon ay nakasalalay sa legal na paglipat, mga paraan ng pagtantiya, mga proseso ng liquidation, at mga pagkakabawas sa pagkakaroon ng karapatan ng mga investor. Ang isang pahintulot na seguridad ay hindi kinakailangang makakalat nang libre sa bawat DeFi application.
Maaari rin ng mga stablecoin na mapabuti ang pag-settle ng transaksyon sa pagitan ng mga tokenisadong financial products. Ang pagkakasundo ni Circle na nagpapahintulot sa mga kwalipikadong tagapag-iyak ng BUIDL fund ni BlackRock na i-transfer ang mga bahagi sa palitan ng USDC ay nagpapakita kung paano makakonekta ang mga tokenisadong fund sa digital-dollar liquidity. Maaaring mabawasan ng ganitong mga mekanismo ang friction sa pag-settle nang hindi alisin ang mga kondisyon ng kontrata ng pinagmulang produkto.
Ano ang Kahulugan ng RWA Growth para sa Ethereum at Solana?
Panatilihin ng ethereum ang kanyang pangunahing network para sa mga tokenized na asset, habang nakakuha ng atensyon ang Solana sa pamamagitan ng mga inisyatiba tulad ng Securitize Stocks. Kumikilos din ang iba pang pampubliko at permissioned na network upang magbigay ng institutional-grade na financial infrastructure.
Ang paglalago ng aktibidad sa RWA ay maaaring magdulot ng higit pang pangangailangan para sa mga transaksyon sa blockchain, mga serbisyo ng pagkakaroon, at pagpapatupad ng smart contract. Gayunpaman, ang mas mataas na halaga ng mga tokenisadong ari-arian ay hindi awtomatikong nagtatagpo sa proporsyonal na pagtaas sa ETH, SOL, o iba pang mga native cryptocurrency.
Ang tunay na benepisyo ay nakadepende sa kadalasan ng transaksyon, mga bayad sa network, ekonomikong aktibidad, at kung paano dumadaloy ang halaga sa bawat blockchain ecosystem. Dapat kaya ng mga investor na magkakaiba ang pagtanggap ng blockchain infrastructure mula sa pangangailangan sa pag-invest sa kaukulang token.
Ano ang mga panganib na maaaring magpabagal sa paglago ng RWA?
Sa labas ng likwididad at regulasyon, ang mga tokenisadong asset ay nakakaranas ng mga operasyonal na panganib na maaaring mag-apekto sa parehong mga naglalabas at mga investor. Ang mga vulnerable na smart contract, hindi tumpak na data ng asset, pagkabigo sa pagpapahinga, at mga pagkakaiba-iba sa pagitan ng mga tala sa blockchain at tradisyonal na rehistro ng pagmamay-ari ay maaaring magdulot ng pagkabigo sa mga legal na produkto sa pananalapi.
Ang cross-chain infrastructure ay nagdudulot ng karagdagang kumplikasyon. Ang mga tulay, mga protokolo ng interoperability, at mga pinahihintulutang network ay maaaring mag-asa sa mga administrator o mga third-party service, na naglalikha ng potensyal na puntos ng pagkabigo. Maaaring magdulot ng pagkakatigil sa pag-transfer ng mga asset ang isang teknikal na problema kahit na nananatiling financial na malusog ang mga nakabase sa security.
Ang mga nakalulubog na ari-arian ay nananatiling may kanilang tradisyonal na mga panganib. Ang pagtatapos ng isang loan ay hindi nagpapalaya sa borrower default, tulad ng pagtatapos ng ari-arian ay hindi nagpapalaya sa pagkakaroon ng pagkakamali sa pagtataya o mga pagkakaibigan sa pagmamay-ari. Dapat suriin ng mga investor ang pampinansyal na kalidad ng ari-arian at ang kumpiyansa ng pagtatapos na pag-uugnay nang hiwalay.
Ano ang susunod para sa RWA Tokenization?
Ang susunod na yugto ng paglago ng RWA ay maaaring mas mabatay sa kung ang mga token na iyon ay nagtataglay ng makabuluhang pampinansyal na utility kaysa sa bilang ng mga isyung token. Ang mga tagapag-ugnay sa merkado ay lalong lalong kailangang ipakita ang aktibong pagtinda sa secondary market, maipapaliwanag na bid-ask spreads, transparenteng pagtataya ng mga aset, tiyak na prosedurang pagbabayad, at epektibong mga pagkakasundo sa pag-settle.
Maaaring tulungan ng mga proyekto sa institutional infrastructure, mga reguladong lugar ng pagtinda, at mga inisyatiba para sa interoperability na isara ang pagkakaiba sa pagitan ng blockchain-based na pagkakatawan at tradisyonal na paggana ng merkado. Gayunpaman, ang pagtatangkilik ay maaaring magkakaiba sa bawat kategorya ng asset. Maaaring makabenefit ang treasury products mula sa umiiral na pangangailangan sa cash management, habang ang private credit at real estate ay maaaring patuloy na makaharap sa mga istruktural na limitasyon sa likwididad.
Sa huli, ang pinakamalakas na ebidensya ng pag-unlad ay mabubuo mula sa kung gaano kaepeksiyenteng makagamit, mag-transfer, magpapautang, at lumabas ang mga investor sa mga tokenized na position—hindi lamang kung gaano karaming asset value ang nakikita sa chain.
Madalit na Tanong
Maaari ba ang mga retail investor na bumili ng tokenized na real-world assets?
Ang ilang tokenisadong ari-arian ay available para sa mga retail investor, habang ang iba ay limitado sa mga kwalipikadong o institusyonal na miyembro. Ang kwalipikasyon ay nakadepende sa produkto, hukuman, at platform ng pagtinda.
Laging nagpapakita ba ang RWA Tokens ng direkta na pagmamay-ari?
Hindi. Ayon sa kanilang istruktura, ang mga token ay maaaring kumakatawan sa direkta na pag-aari, mga bahagi ng pondo, mga pananalig sa kontrata, o sintetikong eksposur. Dapat suriin ng mga investor ang mga legal na dokumento ng tagapaglabas.
Paano makakapag-verify ang mga investor sa pagkakaback ng RWA asset?
Maaaring tingnan ng mga investor ang mga pahayag ng tagapag-imbak, mga pagkakasundo sa pagpapahinga, mga pagpapatotoo sa reserve, mga independiyenteng audit, at mga kaugnay na legal na dokumento. Ang transparency ng blockchain ay hindi lamang nagpapatotoo sa mga aset na nasa labas ng blockchain.
Magkakapareho ba ang RWA Tokens at ang mga stablecoin?
Hindi. Ang mga stablecoin ay karaniwang naglalayong panatilihin ang isang matatag na halagang batayan, habang ang mga RWA token ay maaaring kumakatawan sa iba’t ibang ari-arian tulad ng mga stocks, bonds, komodidad, at mga pondo sa pamumuhunan.
Maaari bang magbigay ng yield ang mga tokenisadong aset?
Maaaring magbigay ng kita ang ilang tokenized na Treasury funds, private credit products, at iba pang mga instrumento. Ang mga return ay nakadepende sa mga nakapaloob na asset, mga termino ng produkto, mga bayarin, at kaugnay na mga panganib.
🔥 Sa Labas ng Mga Balita: Ano ang Kahulugan ng KuCoin 5.0 para sa Iyo
Mabilis ang paggalaw ng mga balita sa merkado — ngunit mahalaga rin kung saan mo ito ginagamit. Sa buwan ng Oktubre, ipinapakilala ng KuCoin ang KuCoin 5.0, na nagpapalit sa KuCoin sa isang bagong binuo na platform. Narito ang mga tunay na pagbabago para sa iyo:
-
Isang account para sa lahat. Ang mga lumang platform ay naghihiwalay ang pera mo sa magkakahiwalay na "spot," "margin," at "futures" account at inaasahan na maintindihan mo kung bakit. Ang unified account ng KuCoin 5.0 ay tinatanggal iyon — mag-deposit ng isang beses, at lahat ay direktang naroon (kasaligan lamang sa mga VIP ngayon).
-
Mga stocks, indeks, at komodidad. Ang KuCoin 5.0 ay lumalawak sa labas ng crypto patungo sa mga global na merkado. Kapag nagpapahinga ang crypto at tumataas ang equities (o kaya naman ang kabaligtaran), maaari mong i-rotate sa minuto kaysa magbukas ng brokerage account at maghintay ng ilang araw para sa fiat rails.
-
Mga aktibong sa totoong mundo (RWA). Tokenized na eksposur sa tradisyonal na mga aktibo tulad ng mga komodidad, direktang sa iyong crypto account. Isa sa mga pinakamabilis na umuunlad na sektor sa pandaigdigang finansya ay hindi na nakareserba para sa mga institusyon — ikaw ay makakapag-access dito mula sa parehong balanse na ginagamit mo para mag-trade.
-
Kita habang natututo. Hindi handa na mag-trade? KCUSD ay nagpapakita ng araw-araw na kita na auto-compound para sa iyong stablecoin. Ang pinakamaliit na stress na paraan upang gawing produktibo ang iyong idle deposit na may 4% yield.
-
Isang AI assistant na nasa simpleng wika. Magtanong, kumuha ng konteksto ng merkado, unawain kung ano ang tinitingnan mo — nakabuilt sa platform, walang kailangang jargon.
-
Isang app na hindi nagdudulot ng pagkakalito. Mas mabilis, mas malinis, at mas konsistenteng—intuitibo agad mula sa unang pag-tap, hindi pagkatapos ng tutorial.
-
Safety na maaari mong i-check, hindi lang paniwalaan. Isang MiCAR-licensed na EU entity, Proof of Reserves na maaari mong i-verify mismo, at internasyonal na sertipikadong seguridad (SOC 2 Type II, ISO 27001:2022).
Lumikha ng iyong account sa ilang minuto — at magsimula sa platform na gawa para sa kinabukasan ng crypto, hindi sa nakaraan nito.
Kongklusyon: Ang likwididad at regulasyon ang magiging pambubuo sa kinabukasan ng RWA
Nagkaroon ng malaking pag-unlad ang tokenisasyon ng mga aktibong sa totoong mundo noong 2026, na suportahan ng paglalago ng pagkaka-partisipasyon sa merkado, mga proyekto ng institusyonal na imprastruktura, at mga bagong regulasyong pagbabago. Ang paglitaw ng pagtinda ng mga tokenisadong aktibo at pag-settle ng mga sekuridad batay sa blockchain ay nagpapakita na ang tradisyonal na finansya ay tumatanggap nang seriyoso ang teknolohiyang ito.
Gayunpaman, ang paglabas ng token lamang ay hindi nagtatag ng isang gumagana na financial market. Ang mapanatiling paggamit ng RWA ay nangangailangan ng sapat na likuididad, ipinapataw na karapatan ng mga investor, mapagkakatiwalaang custody, at epektibong koneksyon sa umiiral na financial infrastructure.
Ang kinabukasan ng tokenisasyon ay magiging nakasalalay hindi lamang sa bilang ng mga aset na nakakappasa sa blockchain, kundi sa kung kaya bang i-trade nang epektibo, i-settle nang ligtas, at ipanatili nang may malinaw na legal na proteksyon ang mga aset na iyon.
Paalala: Ang artikulong ito ay para sa mga layuning impormasyonal lamang at hindi nagtataglay ng payo sa pag-invest, legal, o pampinansyal. Ang mga tokenisadong asset ay maaaring magdulot ng mga panganib sa merkado, likuididad, operasyonal, at regulasyon. Ang availability ng produkto at kwalipikasyon ng investor ay nagkakaiba-iba batay sa hukuman.
Disclaimer: AI technology ang ginamit sa pag-translate ng page na ito para sa convenience mo. Para sa pinaka-accurate na impormasyon, mag-refer sa original na English version.