

KuCoin Ventures Weekly Report: Nag-advance ang regulasyon ng U.S. sa on-chain finance habang bumabalik ang crypto sa ilalim ng mataas na rates
1. Mga Pangunahing Balita sa Merkado sa Linggo
Patuloy na umuunlad ang mga landas ng regulasyon sa kripto ng U.S.: Nag-iisip ang CLARITY habang nagpapatuloy ang SEC sa isang pilot para sa mga tokenisadong securities sa pamamagitan ng isang innovation exemption
Noong nakaraang linggo, lumabas ang dalawang makabuluhang pag-unlad sa regulasyon ng kripto sa Estados Unidos. Noong Setyembre 15, nabigo ang prosesural na botohan para ipagpatuloy ang CLARITY Act sa 49–50 sa Senado, na hindi nakamit ang kailangang 60 boto. Dalawang araw pagkatapos, ibinigay ng SEC ang Innovation Exemption na nagpapahintulot sa mga kwalipikadong trading venue, sa loob ng tukoy na saklaw, na magbigay-daan sa on-chain trading ng ilang tokenized na US-listed na equity. Kasama ang dalawang pangyayari, ang pansin ng merkado ay nag-shift mula sa isang panlalawigan na proseso ng batas patungo sa kung paano maaaring magpatuloy ang pambansang batas at regulasyong aksyon sa ilalim ng umiiral na awtoridad ng batas.
Ang CLARITY Act ay pangunahing tumutugon sa pagkaklasipikasyon ng digital asset, istruktura ng merkado, at paghahati ng mga responsibilidad sa regulasyon sa pagitan ng mga ahensya tulad ng SEC at CFTC. Ang pagkabigo sa prosesural na botohan ay nagpapakita ng patuloy na pagkakaroon ng hirap sa pagbuo ng sapat na konsensyo sa kongreso tungkol sa batas. Gayunpaman, hindi pa ito tinapos. Pagkatapos ay isinampa ni Senator Thom Tillis ang isang galaw para muling isaisip, na nananatiling bukas ang posibilidad ng karagdagang pag-unlad sa pamamagitan ng binagong teksto o karagdagang prosesural na hakbang.
Sambil tumagal ang pag-unlad sa kongreso, unti-unti ring inilapat ng SEC ang isang mas tiyak na pilot program para sa mga securities sa blockchain sa ilalim ng kanilang umiiral na awtoridad ayon sa batas ng securities. Noong Setyembre 17, ibinigay ng SEC ang isang limang-taong, kondisyonal na pansamantalang paglilibre sa mga karapat-dapat na Tokenized Securities Venues, na nagpapahintulot sa kanila na magbigay-daan sa pagtinda ng ilang Tokenized NMS Stocks — mga tokenized na representasyon ng mga listadong equity sa loob ng U.S. National Market System — sa pamamagitan ng permissioned automated market makers at liquidity pools. Kailangan ng SEC na magbigay ang mga tokenized na bahagi ng parehong mga karapatan at benepisyo sa mga tagapag-angkin tulad ng kanilang karaniwang mga bahagi, kabilang ang dividends at karapatan sa pagboto. Ang mga synthetic na produkto na nagbibigay lamang ng price exposure nang hindi nagpapakita ng tunay na pag-aari sa ilalim na security ay hindi kasama sa paglilibre na ito.
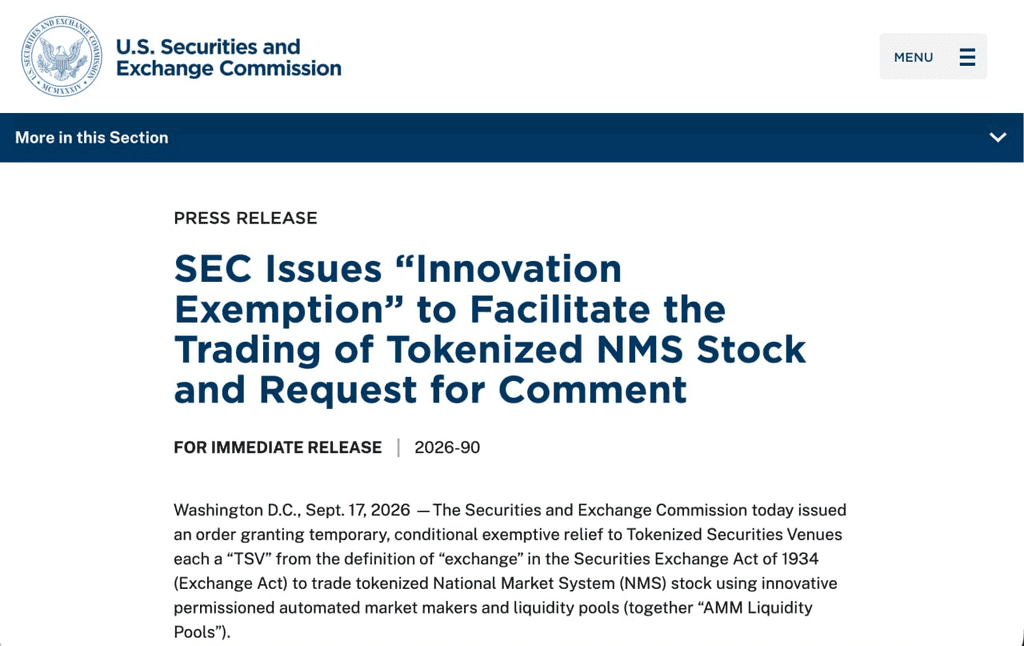
Pormal na Website ng SEC
Ang paglilipat ay nananatiling relatibong maliit sa sakop. Dapat sumunod ang mga kwalipikadong lugar sa mga kinakailangan kaugnay ng pag-access, mga limitasyon sa pagtinda, pagpapahayag, at mga publicly available, auditable na smart contract. Kung ang panganib na stock ay ipinagbabawal, dapat din itigil ang pagtinda ng kanyang tokenized na representasyon. Para sa mga tokenized na bahagi na inilabas ng mga third party, may karapatan din ang orihinal na tagapaglabas ng panganib na stock na bigyan ng paunang babala at magbigay ng pagtutol. Kaya ang Innovation Exemption ay mas malapit sa isang limitadong pilot para sa mga tiyak na modelo na dala ang totoong pagmamay-ari ng securities sa-chain, kaysa sa isang pinagsamang regulatoryong framework para sa lahat ng uri ng on-chain equity products.
Napansin na, pagkatapos ng pahayag ng Innovation Exemption, ang HYPE at iba pang mga asset na kaugnay ng on-chain trading infrastructure ay naranasan ang malaking volatility sa presyo, kung saan ang HYPE ay tumataas ng halos 10% at nakamit ang bagong taas. Ang equity perpetual contracts na karaniwang ipinapakita sa mga platform tulad ng Hyperliquid ay pangunahing nagbibigay ng price exposure sa mga pribadong stocks at hindi kabilang sa mga Tokenized NMS Stocks na sakop ng exemption na ito. Ang kanilang reaksyon sa presyo ay maaaring magpapakita ng mas malawak na mga inaasahan ng merkado tungkol sa 24/7 on-chain trading, ang migration ng tradisyonal na assets sa on-chain, at kaugnay na trading infrastructure, kaysa sa direkta na pagtanggap ng regulatory relief ng Hyperliquid. Ang HYPE ay naimpluwensyahan din ng platform-specific na pag-unlad, kabilang ang progreso sa lending products at iba pang mga negosyo initiative sa parehong panahon.
Mula sa pananaw ng institusyonal, ang dalawang pag-unlad ay nagpapatuloy na ipinapakita na ang regulasyon ng mga digital na ari-arian ng Estados Unidos ay patuloy na umuunlad sa pamamagitan ng pambansang batas at paggawa ng mga patakaran. Ang CLARITY Act ay naglalayong sagutin ang mas malalaking tanong tungkol sa pagkakakilanlan ng ari-arian, hawakan ng regulasyon, at istruktura ng merkado, habang ang SEC Innovation Exemption ay nakatuon sa isang partikular na on-chain trading na gamit sa loob ng mandato ng ahensya tungkol sa mga sekuridad. Ang Punongtagapagpaganap ng SEC, si Paul Atkins, ay inilarawan ang pagbawas bilang isang “sambit” patungo sa mas matatag na paggawa ng patakaran, habang pinahalagahan din nito na ito ay isang pansamantalang hakbang na isinagawa sa ilalim ng umiiral na awtoridad ng SEC.
Mahalaga pa ring itong pagkakaiba kapag sinusuri ang pag-unlad ng regulasyon sa kripto ng Estados Unidos. Ang mga batas ng Kongreso ay maaaring tugunan ang mas malawak na institusyonal na pagkakabuo sa iba’t ibang kategorya ng asset at mga ahensya ng regulasyon, habang ang mga regulador ay maaaring gamitin ang kanilang umiiral na awtoridad upang ayusin ang mga patakaran o isagawa ang limitadong mga pilot para sa mga partikular na produkto, mekanismo ng pagtinda, at infrastruktura ng merkado. Ang mas mabagal na pag-unlad sa panig ng pambansang batas ay hindi nangangahulugan na tatigil ang iba pang gawaing regulasyon, ngunit ang mga hakbang na pinamumunuan ng ahensya ay nananatiling limitado sa kanilang saklaw, tagal, at batayang legal. Kaya, ang hinaharap na pag-unlad ng patakaran sa regulasyon ng digital asset ng Estados Unidos ay magpapatuloy na nakadepende sa interaksyon sa pagitan ng batas at paggawa ng patakaran ng regulador.
2. Linggong Mga Piniling Signal ng Merkado
Ang implasyon at mga presyo ng langis ay nagpapagaling muli ng mga inaasahang pagtaas ng interes sa Setyembre, ang yield ng 10-taon na Treasury ay malapit na sa 5%, ang mga equity ng U.S. ay bumababa mula sa mga mataas, at ang mga flow ng Crypto ETF ay nananatiling struktural na magkaiba
Ang data sa inflasyon ng U.S. para sa Agosto ay nagbago muli ang mga inaasahang rate hike sa Setyembre. Tumaas ang PPI ng 0.4% mula sa nakaraang buwan at 5.4% taon-taon, na may enerhiya bilang pangunahing driver. Tumaas naman ang CPI ng 0.4% mula sa nakaraang buwan at 3.4% taon-taon, habang tumataas ang core CPI ng 0.3% mula sa nakaraang buwan at 2.4% taon-taon. Kasabay nito ang pagbabalik ng pagtaas ng tensiyon sa Middle East na nagdulot ng pagtaas muli ng crude oil sa higit sa $100 bawat barrel, lumalawak ang pag-aalala ng mga merkado na maaaring magpatuloy ang pagtaas ng gastos sa enerhiya na magdudulot ng pagtaas sa presyo ng mga produkto, transportasyon, at serbisyo.
Sa kabanatan ng linggo, ipinakita ng CME FedWatch Tool na ang mga merkado ay nagpapahalaga ng isang probabilidad na halos 86.5% para sa isang pagtaas ng 25-basis-point ng rate ng Fed sa Setyembre, na tumataas nang malaki mula sa halos 30% isang linggo na ang nakalipas. Samantala, ang yield ng U.S. 10-year Treasury ay tumama nang pansamantala sa 5%, nakamit ang pinakamataas na antas nito mula noong 2023. Ang pagkakaiba-iba ng merkado tungkol sa kung papataasin ba ng Fed ang rates sa Setyembre ay nabawasan nang malaki, at ang pansin ay naglilipat ngayon patungo sa kung maaaring sumunod pa ang karagdagang pagpapigil pagkatapos ng unang pagtaas.
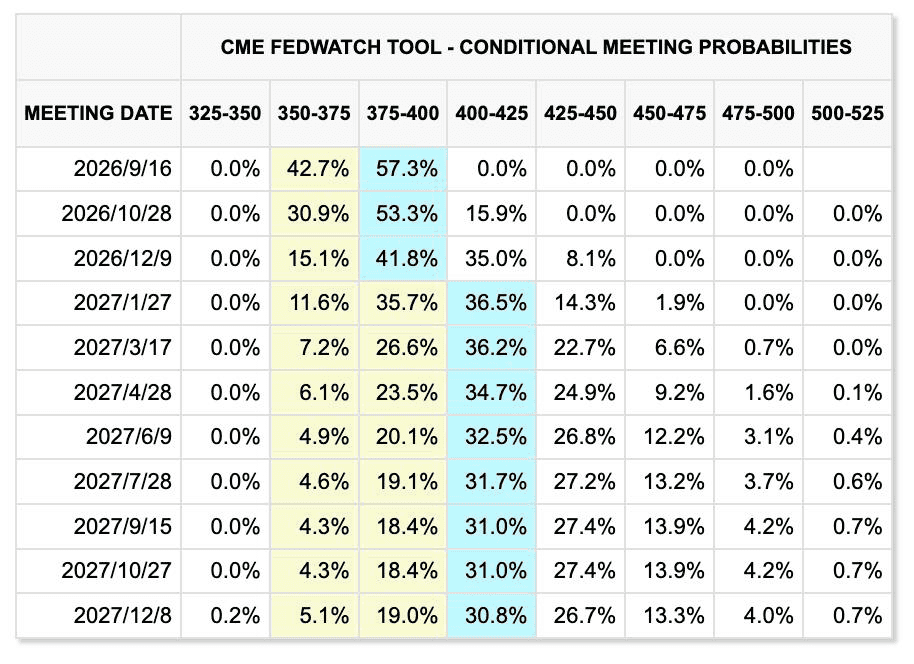
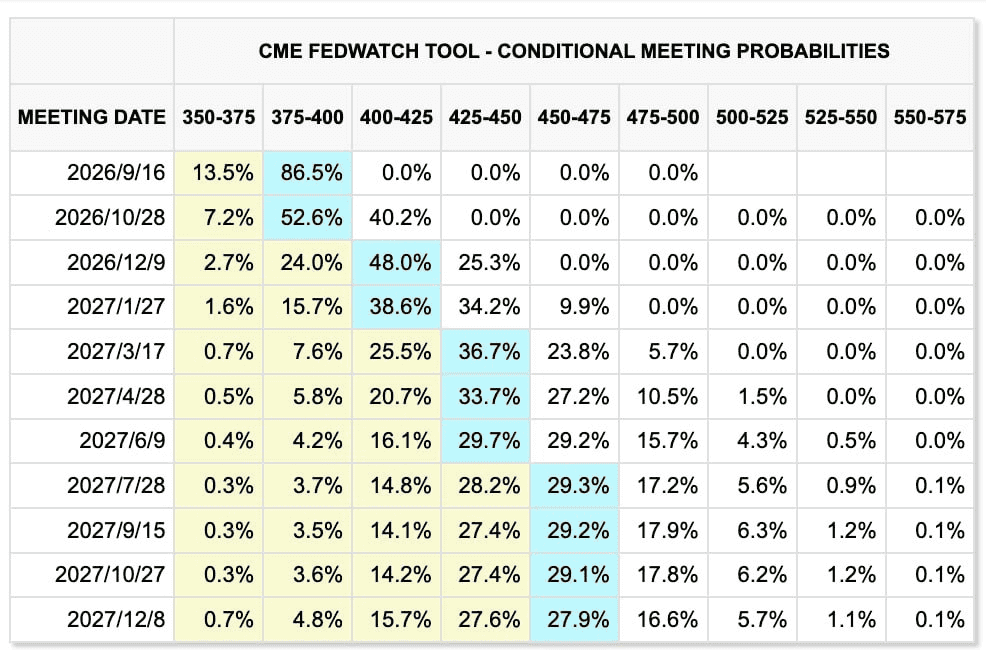
Mga pagbabago sa presyo ng merkado sa nakaraang dalawang linggo (kaliwa: nakaraang linggo; kanan: kasalukuyang linggo)
CME FedWatch Tool
Ang kaso para sa mga pagtaas ng rate nang tuloy-tuloy, gayunman, ay hindi gaanong malinaw kaysa sa kaso para sa isang pagtaas noong Setyembre. Sa isang panig, tumataas ang U.S. nonfarm payrolls ng halos 162,000 noong Agosto, na nagpapakita na ang merkado ng paggawa ay hindi nagsawa nang malaki. Sa kabilang panig, ang paglago ng sahod ay hindi nagpapakita ng karaniwang mga tanda ng pag-overheat, habang ang pambansang utang ng U.S. ay nasa itaas na ng $40 trilyon at ang mataas na matagalang yield ay nagpapalakas na sa pagpapahirap sa mga kondisyon ng pagsasalapi para sa mga negosyo at pamilya.
Ang malaking pagsasapilitan sa pagsasapilitan ng utang para sa pagpapalawak ng data center ng AI ay nagpapalakas pa ang presyur na dinala ng mataas na antas ng interes sa cash flow at return sa kapital na ginastusan ng mga kumpanya sa teknolohiya. Ang pagtaas ng interest rate noong Setyembre ay naging iskedyul na may mataas na posibilidad, ngunit kung papaano magpapatuloy ang Fed sa isang matagal na siklo ng pagpapalakas ay magiging nakabatay pa rin sa kung nananatili ba ang presyo ng langis, pagkakaroon ng trabaho, at pangunahing inflasyon na malakas.
Ang mga tensyon sa Middle East ay nagdaragdag ng karagdagang presyur sa inflasyon. Ang mga puwersa ng Houthi ay nag-atake sa mga pasilidad ng enerhiya ng Saudi Arabia, patuloy na limitado ang pagpapadala sa Strait of Hormuz, at isinara rin ang East-West pipeline ng Saudi Arabia—na ginagamit upang iwasan ang Strait—matapos ang isang pag-atake ng drone, na nagdulot ng mga alalahanin tungkol sa karagdagang pagkakasira sa suplay.
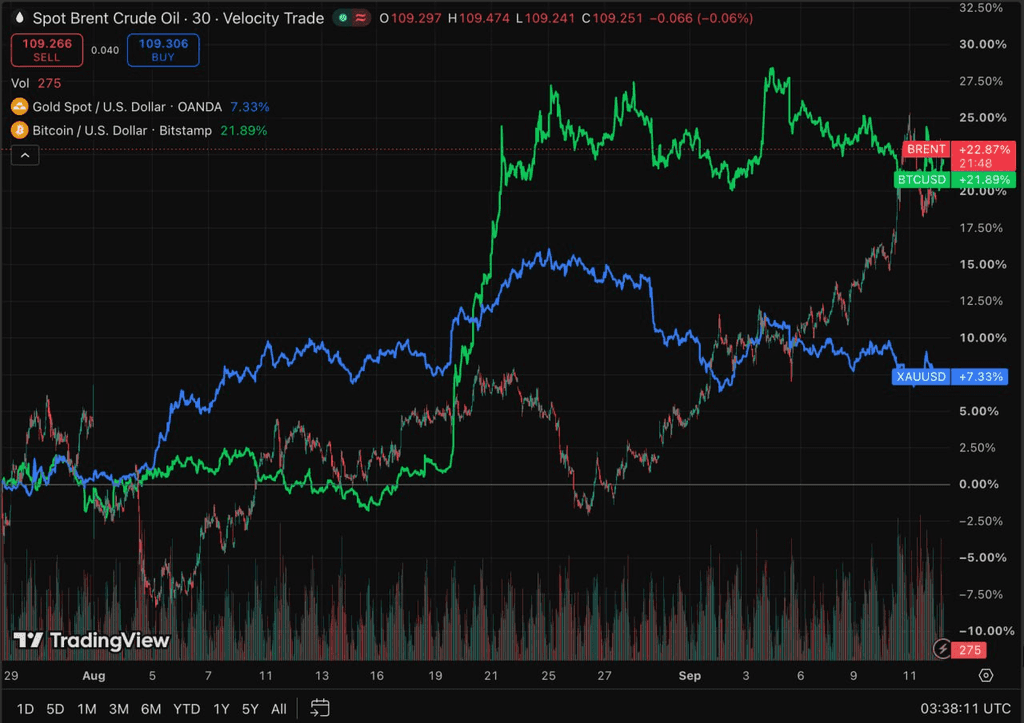
Kumita ng halos 8%–9% ang Brent crude noong nakaraang linggo at maikling tumawid sa $110 bawat barrel, habang umabot muli ang WTI sa itaas ng $100. Ang mga pag-uusap sa pagitan ng Iran at mga estado ng Gulf tungkol sa Strait of Hormuz, na orihinal na jadwal sa September 14, ay ipinagpaliban, na nagpapakita na ang geopolitical risk premium ay hindi malamang mawala nang mabilis sa malapit na panahon.
Ang ginto, samantala, ay patuloy na nakikipagkalakalan sa pagitan ng mataas na panganib ng inflation at mataas na real na interes na rate. Ang spot gold ay bumangon muli sa paligid ng $4,363 bawat onsa noong Biyernes, ngunit nanatili pa ring bumaba ng halos 1.5% sa buong linggo. Ang panganib sa fiskal, geopolitikal, at inflation ay patuloy na nagbibigay ng medium- hanggang long-term na suporta. Gayunpaman, habang ang yield ng 10-year Treasury ay papalapit sa 5%, ang opportunity cost ng paghawak ng isang non-yielding asset ay tumaas nang malaki, na nagpapahintulot sa short-term na presyur sa interes na muling makakuha ng pangunahing posisyon.
TradingView
Bumaba ang mga equities ng U.S. sa kabuuan noong nakaraang linggo, na bumaba ang S&P 500, Nasdaq, at Dow ng halos 0.8%, 0.7%, at 1.6%, ayon sa pagkakasunod-sunod. Ang pagtaas ng mga presyo ng langis at mga kita sa matagalang panahon ay nagdulot ng presyur sa mga valuation, ngunit patuloy na nagbigay ng suporta ang mga kikitain ng kumpanya, na nagbawas sa mas malawak na pagbebenta sa mga risk asset.
Ang sektor ng AI ay nakaharap din sa bagong panganib na dulot ng sentiment. Noong weekend, ang mga lider mula sa Anthropic, OpenAI, at xAI ay nagsalita nang hindi karaniwan na sumusuporta sa pagpapabagal ng pag-unlad ng frontier-model, na nagdulot ng pag-aalala tungkol sa hinaharap na rate ng paglago ng investmeng sa AI compute. Sa kasalukuyang yugto, ang epekto ay pangunahing nakabatay sa mga inaasahan. Tanging kung ang mga signal na ito ay magiging dahilan sa pagkakaltas ng mga model launch o mas mababang guidance sa capital-expenditure, lamang sila makakaapekto nang malaki sa demand para sa GPUs, HBM, servers, at kaugnay na infrastructure. Gayunpaman, dahil ang mga merkado ng Hapon at Timog Korea ay may mataas na eksposur sa supply chain ng AI hardware, ang mga pagbabago sa patakaran at mga inaasahan ng industriya ay maaaring palakasin ang short-term volatility sa mga kumpanya tulad ng Samsung Electronics, SK Hynix, at SoftBank.
Mga Crypto Asset at ETF: Umulit ang mga BTC ETF sa patuloy na outflows habang nananatili ang ETH sa relatibong advantage sa funding
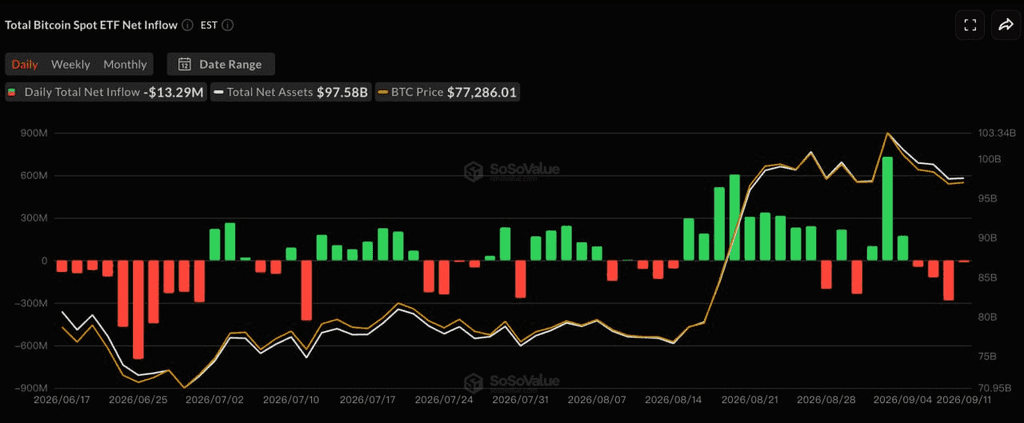
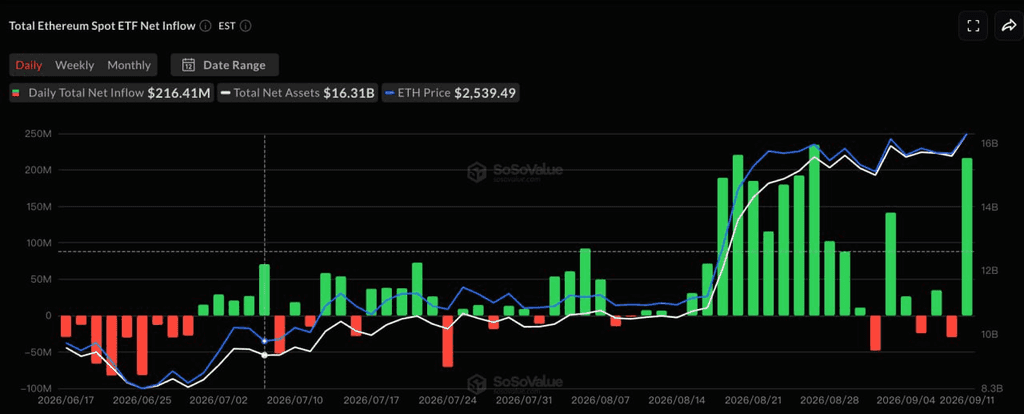
Napressuhan ang crypto market noong nakaraang linggo. Bumaba ang BTC mula sa halos $80,000 sa simula ng linggo patungo sa halos $77,000, bumaba ng halos 3%–4% sa loob ng linggo. Nanatili ang ETH sa loob ng saklaw na $2,450–$2,550 at patuloy na lumampas sa BTC sa relatibong batayan.
Ang parehong pagtaas ng presyo ng langis, inflasyon, at yield ng U.S. Treasury ay muli ay nagdulot ng pagtaas sa epektibong gastos sa pagsasapilit ng dolyar para sa mga crypto asset, bagaman patuloy na sinuportahan ng mga inflow mula sa ETF ang relatibong katatagan ng ETH.
SoSoValue
Ayon sa SoSoValue, kasunod ng pagsasara ng mga merkado sa Estados Unidos para sa Labor Day noong Setyembre 7, ang mga spot BTC ETF sa Estados Unidos ay nagsaliksik ng halos $463 milyon sa net outflows sa loob ng apat na trading session mula Setyembre 8 hanggang Setyembre 11, na nagwakas sa isang tatlong linggong serye ng net inflows. Ang ARKB at GBTC ay nagsaliksik ng halos $234 milyon at $129 milyon sa net outflows, ayon sa pagkakasunod-sunod, habang ang IBIT at FBTC ay naging negative rin.
Sa kabilang banda, ang mga ETH ETF ay nagsirekord ng halos $197 milyon sa net inflows sa parehong panahon, nagmarka ng ikaapat na sunod-sunod na positibong linggo. Sa September 11 lamang, ang mga ETH ETF ay nakakita ng halos $216 milyon sa net inflows, na pinamumunuan ng BlackRock’s ETHA, na higit na nangalaban sa mga redemption mula sa mga nakaraang sesyon.
Ang pagkakaiba sa pagitan ng mga paggalaw ng BTC at ETH ETF ay muli'y nagpapakita na ang pondo ng mga institusyonal ay hindi umalis sa malawak na cryptocurrency market, kundi patuloy na nagre-reallocate sa pagitan ng mga pangunahing asset. Ang relatibong demand para sa ETH ay patuloy na lumalala, ngunit ang kabuuang suplay ng stablecoin ay hindi lumawak nang malaki nang sabay. Kaya ang kasalukuyang kalagayan ay mas tila isang structural na pag-rotate ng mga institusyonal kaysa sa simula ng isang malawak na bagong liquidity cycle sa buong cryptocurrency market.
Mga stablecoin: Ang kabuuang kapitalisasyon ng merkado ay nananatiling patag habang lumalawak ang USDe sa ilalim ng limitadong bagong likuididad
DeFiLlama
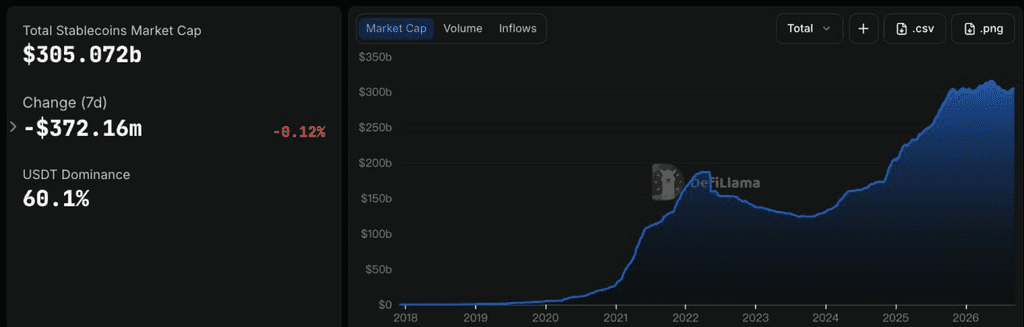
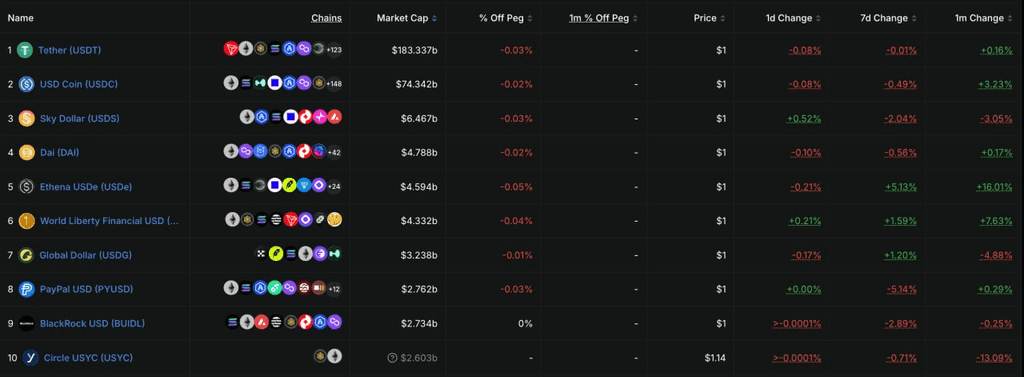
Ipinakita ng data ng DeFiLlama na ang kabuuang market capitalization ng stablecoin ay nasa halos $305.1 bilyon, malawak na hindi nagbago sa nakaraang pitong araw kasama ang kaunting pagbaba ng halos 0.12%. Ang bahagi ng merkado ng USDT ay nasa halos 60.1%. Ito ay nagpapahiwatig na ang kamakailang pagbabalik sa suplay ng stablecoin ay pansamantalang nagsara, habang ang mga pagbabago sa mga paggalaw ng ETF ay kumuha pa ring mag-apply sa malawak na pagpapalawig ng dolyar na likuididad sa chain.
Sa mga 10 pinakamalaking stablecoin, hindi nagbago nang malawak ang USDT, habang bumaba ang USDC ng halos 0.39% sa loob ng linggo. Bumaba ang USDS at PYUSD ng halos 2.8% at 2.7%, ayon sa pagkakasunod-sunod. Ang pinakamalaking pagbabago ay ang USDe, na tumataas ng halos 6.5% sa loob ng linggo patungo sa halos $4.6 bilyon. Ang USD1 at USDG ay nagsalita rin ng maliit na paglago. Ang paglago ng USDe ay sumasalungat sa pagbabalik ng demand para sa mga produkto na nagdadala ng yield, kung saan ang mga yield kaugnay ng sUSDe ay nananatili pa ring halos 4.5%, na nagpapahikayat sa ilang kapital na dagdagan ang kanilang eksposur sa mga synthetic na dolyar na nagpapadala ng yield.
Sa kabuuan, nananatiling dominado ng pag-rotate sa pagitan ng mga indibidwal na produkto ang merkado ng stablecoin kaysa sa makabuluhang paglago sa kabuuan. Taratálas ang mga produkto na may yield tulad ng USDe, habang bumaba kaunti ang mga pangunahing stablecoin tulad ng USDC, na nagpapakita na ang on-chain na base ng dolyar na likwididad ay hindi pa pumasok sa isang bagong pangkalahatang yugto ng paglago.
Mga Mahahalagang Pangyayari na Dapat Panatilihin Ito sa Linggo
Magfokus ang mga merkado sa pagsusuri ng patakaran ng Federal Reserve sa Setyembre, ang desisyon ng Bank of Japan, at mga pag-unlad sa Strait of Hormuz. Kasama na sa presyo ang probabilidad ng pagtaas ng rate sa Setyembre na higit sa 80%, kaya ang gabay ng FOMC tungkol sa landas ng patakaran para sa natitirang bahagi ng taon ay maaaring magkaroon ng mas malaking epekto sa mga risk asset kaysa sa pagtaas ng rate mismo.
-
Setyembre 16: Ipinapahayag ng Estados Unidos ang mga benta sa detalye ng Agosto. Kasabay ng pagtaas ng mga inaasahang pagtaas ng interes, tutukuyin ng datos kung kailan nagsisimulang magdulot ng epekto ang mas mataas na presyo ng langis at interes sa pangangailangan ng mga konsyumer.
-
Setyembre 17: Ikinahayag ng Federal Reserve ang kanilang desisyon sa rate ng FOMC, kasunod ng isang press conference mula sa Warsh. Kasalukuyang mayroong 86% na posibilidad na isasagawa ng Fed ang pagtaas ng rate ng 25-basis point. Ang atensyon ay magiging nakatuon sa dot plot, ang posibilidad ng karagdagang pagpapigil sa huli ng taon, at ang pagtataya ni Warsh sa presyo ng langis at mahabang panahon na yield ng Treasury.
-
Setyembre 18: Ikinahayag ng Bank of Japan ang kanilang desisyon sa patakaran. Ang mga pamilihan ay nagkakaroon ng malawakang inaasahan na 25-basis-point na pagtaas sa 1.25%. Kung ipapahiwatig ng BOJ ang mas mabilis na normalisasyon ng patakaran, mas matibay na yen at pagbabalik ng mga paggalaw ng kapital patungo sa Japan ay maaaring dagdag pa sa pagkakaantala ng mga global carry trade at paglikha ng presyur sa likwididad para sa mga teknolohiya at crypto assets.
-
Geopolitika: Ang mga usapan sa pagitan ng Iran at mga estado ng Gulf tungkol sa Strait of Hormuz, na orihinal na jadwal sa September 14, ay napagpaliban nang walang bagong petsang isinagawa. Habang ang crude oil ay muli ay nakatinda sa higit sa $100 bawat barrel, ang pag-unlad sa mga usapan ay maaaring direktang makaapekto sa mga inaasahang inflasyon sa buong mundo at susunod na pagpapresyo ng patakaran ng Fed.
Pagsusuri sa Pagsasalapi ng Primary Market: Ang mga Tradisyonal na Exchange ay Higit na Pinalalalim ang kanilang Pagkakasangkot sa Tokenisasyon Habang ang Infrastruktura ng Pagbabayad gamit ang Stablecoin ay Patuloy na Tarik ang Kapital
CryptoRank
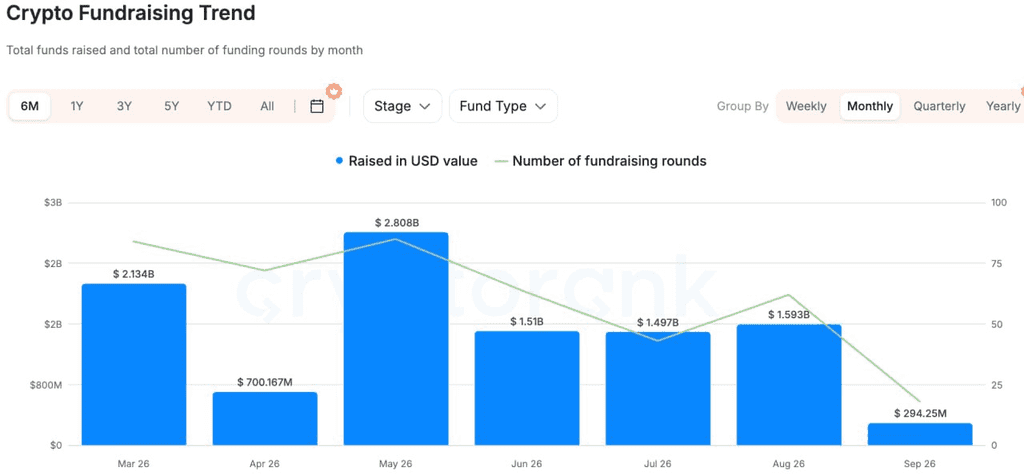
Batay sa malawakang data sa pagpapautang mula sa CryptoRank, DeFiLlama, at iba pang pinagkukunan, lumago ang aktibidad sa pagsasapalaran ng private market mula sa nakaraang linggo, ngunit nanatiling nakatuon ang kapital sa tokenisasyon, mga pagbabayad na stablecoin, at institusyonal na imprastruktura, kesa sa mga pangkalahatang on-chain na aplikasyon.
Isa sa mga mas kumakatawang transaksyon ay ang $100 milyong strategic na pag-invest ng Nasdaq Ventures sa Payward, ang parent company ng Kraken. Planong palawigin ng dalawang panig ang pakikipagtulungan sa kalakalan, distribusyon, at post-trade infrastructure para sa tokenized na equity, habang gagamitin din ng Kraken ang market-surveillance technology ng Nasdaq. Ang kahalagahan ng deal ay hihigit sa simpleng equity investment sa isang crypto exchange. Ito ay nagpapakita ng direkta paglalakbay ng isang tradisyonal na securities exchange patungo sa tokenization infrastructure, na nagpapahiwatig na ang kompetisyon sa pagitan ng TradFi at Crypto ay nagbabago mula sa kung kung saan ang mga asset ay lumilipat sa-chain patungo sa integrasyon ng trading, liquidity, surveillance, at settlement systems.
Sa mga pagbabayad gamit ang stablecoin, ang Latitude ay nag-raise ng $35 milyong Series A round, na pinamunuan ng Oak HC/FT kasama ang pagkakasali ng NEA, Coinbase Ventures, at iba pa. Ang platform ay nag-uugnay ng stablecoin sa mga bank account, mobile wallet, at lokal na network ng pagbabayad sa iba’t ibang hukuman. Ang pangunahing halaga nito ay ang paglutas ng “last mile” sa pagitan ng on-chain na dolyar, mga bayad sa totoong mundo, at pag-settle sa lokal na pera.
Sa AI+Crypto, ay nag-raise ang Agentum ng $7 milyon upang buuin ang imprastruktura para sa pagkakakilanlan, pagpapahinga, reputasyon, at on-chain settlement para sa komersyal na aktibidad na ginagawa ng AI agents. Kumpara sa mga nakaraang, mas pangkalahatang kuwento tungkol sa AI Agent, ang kapital ay patuloy na nagpapahalaga sa imprastruktura na tumutugon sa pagbabayad, pinagkakatiwalaang pagsasagawa, at settlement.
Sa kabuuan, patuloy na nagpapakita ng parehong mas malawak na trend ang pribadong merkado: ang mga tradisyonal na institusyong pinansyal ay umiihip nang direkta sa pagtatayo ng infrastruktura para sa pagtinda ng token; ang pag-invest sa stablecoin ay nagpapalit mula sa paglabas patungo sa mga transaksyong pang-ekonomiya at lokal na mga sistema; at ang kapital na AI+Crypto ay lalo pang nakatuon sa mga pangunahing kasangkapan na sumusuporta sa tunay na transaksyon at pagpapagawa. Ang mga pangkalahatang protokolo na walang makabuluhang gumagamit, kita, o mga channel ng distribusyon ay patuloy na nakakaranas ng mas mapanatikong kapaligiran sa pagsasapital.
Disclaimer: Ang pangkalahatang impormasyon sa merkado na ito, na maaaring galing sa mga third-party, komersyal, o sinponsorang pinagmulan, ay hindi legal, compliance, pampinansyal, o payo sa pag-invest, tawag, o pangako. Walang eksplisitong o implikadong pahayag o jaminasyon ang aming mga kahusayan tungkol sa kawastuhan, kumpletong impormasyon, o kapanatagan nito, at iniiwasan namin ang anumang pananagutan para sa anumang nagresultang pagkawala. Ang pag-invest/trade ay may panganib; ang nakaraang performance ay hindi garantiya ng mga resulta sa hinaharap. Dapat mag-ralat ang mga gumagamit, magpasya nang may pag-iingat, at tanggapin ang buong pananagutan. Mangyaring konsultahin ang propesyonal na legal, buwis, o pampinansyal na tagapayo kung kinakailangan.
Disclaimer: AI technology ang ginamit sa pag-translate ng page na ito para sa convenience mo. Para sa pinaka-accurate na impormasyon, mag-refer sa original na English version.