

Bumaba ang yield ng 10-taon na Treasury sa 5.3% dahil sa mainit na inflasyon na nagbuhos muli ng takot sa pagtaas ng interest rate ng Fed
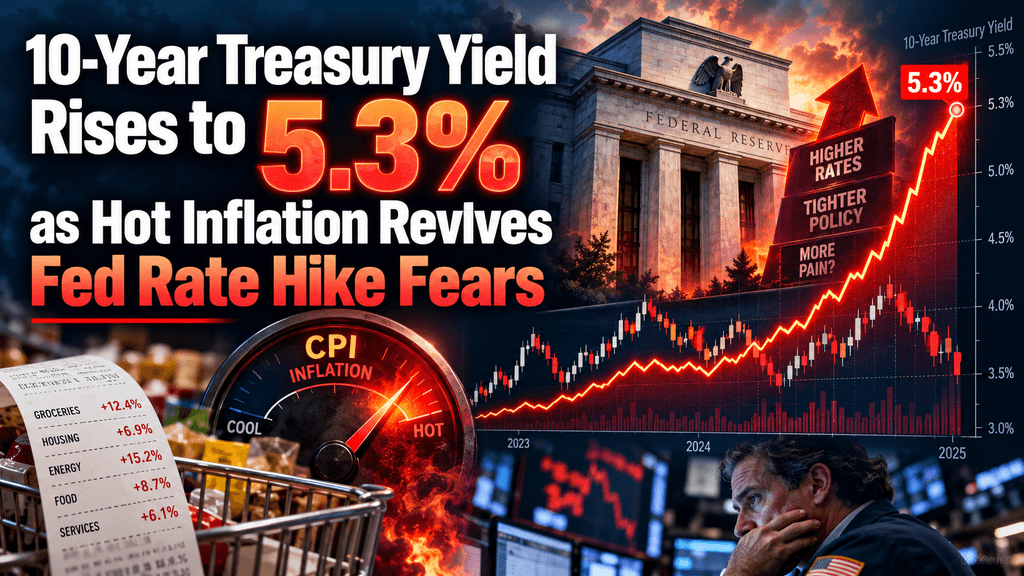
Bumaba ang yield ng 10-taon na U.S. Treasury sa 5.3% dahil sa implasyon na nagpapalakas ng mga hula tungkol sa pagtaas ng rate
Ang U.S. bond market ay nagbigay ng malinaw na mensahe noong Oktubre 14, 2026. Pagkatapos ng paglabas ng mas mataas kaysa sa inaasahan na datos ng consumer price sa Setyembre, tumataas ang benchmark na 10-year Treasury yield hanggang sa 5.33 porsyento bago mag-settle malapit sa 5.3 porsyento sa maagang pagtinda, ayon sa market data na inireport sa mga pangunahing financial platform. Ang paggalaw ay nagpapatuloy sa isang maraming buwan na pagtaas na dinala ang yield sa antas na hindi na nakita mula pa noong mga unang taon ng 2000. Ang mga presyo ng enerhiya, lalo na ang gasolina, ang nagdala ng karamihan sa pagpapabilis ng inflation, habang ang mas malawak na presyong presyon sa serbisyo at tirahan ay nagsalita rin ng pagtaas. Agad na binago ng mga trader ang posibilidad ng karagdagang aksyon ng Federal Reserve, kung saan tumataas ang posibilidad ng pagtaas ng rate sa late-October meeting mula sa mababang dalawampu’t ilan hanggang malapit sa 40 porsyento o higit pa sa mga oras pagkatapos ng ulat.
Ang pattern ay nagpapakita kung paano nagkakasama ang patuloy na inflasyon, mataas na gastos sa enerhiya na kaugnay sa geopolitical tensions, malaking pambansang pagpapautang, at malakas na pangangailangan sa kapital mula sa infrastructure ng artificial intelligence upang panatilihin ang mataas na gastos sa pagpapautang sa matagalang panahon. Ang mga merkado ay nagsagawa na ng pagtaas sa yield sa pamamagitan ng Setyembre at maagang Oktubre dahil sa inaasahan na mananatiling restrictve ang policy rates sa mas mahabang panahon. Ang pinakabagong inflasyon report ay nagpapatibay sa mga pag-aalala na ito at nagpapalit ng mabilis na reaksyon sa mga equities, dolyar, at credit markets. Ang pinakabagong pagtaas sa yield ng 10-year Treasury patungo sa 5.3 porsyento ay nagpapakita ng pagtataya ng merkado na nananatiling masyadong mataas ang inflasyon kumpara sa 2 porsyento target ng Federal Reserve, kailangan ng mas restrictve na polisiya sa mas mahabang panahon, na may direkta epekto sa gastos sa pagpapautang, pagpapahalaga ng assets, at ekonomikong aktibidad sa buong United States.
Ang pagpapabilis ng CPI sa Setyembre ay nakatuon sa enerhiya habang ang mga pangunahing sukat ay patuloy na matibay
Kumataas ang mga presyo ng konsyumer sa Setyembre ng 0.6 porsyento mula sa nakaraang buwan at 3.7 porsyento mula sa nakaraang taon, na lumampas sa konsensong pagsasabay na 3.6 porsyento para sa taunang rate, ayon sa paglabas ng Bureau of Labor Statistics. Kumataas ang mga presyo ng gasolina ng 9.1 porsyento sa loob ng buwan at nagsilbi bilang higit sa kalahati ng kabuuang kumataas na presyo sa buwan para sa index ng lahat ng mga item. Kumataas ang mas malawak na kategorya ng enerhiya ng 5.2 porsyento, na nagkontribyu sa isang pagtaas na 20.4 porsyento sa nakaraang labing-dalawang buwan. Ang fuel oil ay nag-post ng mas malaking kumataas na presyo sa buwan. Ang mga numero na ito ay dumating sa ilalim ng isang backdrop ng mataas na presyo ng crude, kung saan ang Brent crude ay nasa paligid ng 105 dolyar bawat barrel at ang West Texas Intermediate ay nasa paligid ng 95 dolyar. Ang komponenteng dinala ng enerhiya ng ulat ay malawakang inaasahan sa direksyon kahit hindi buong laki, ngunit ang pagkumpirma ay nag-move pa rin sa mga merkado dahil itinuloy nito ang headline inflation na malayo sa higit sa pangmatagalang layunin ng Federal Reserve.
Ang core inflation, na naglalayos sa pagkain at enerhiya, ay tumataas ng 0.3 porsyento sa buwan at 2.6 porsyento taon-taon, parehong mga pagkakataon ay higit sa mga inaasahang 0.2 porsyento at 2.5 porsyento. Dumami ang gastos sa tirahan ng 0.4 porsyento, na nagpabawas sa dating pagpapababa, habang ang mga gamit at damit ay nag-ambag din. Ang kombinasyon ng matatag na core measures at malakas na pagtaas ng enerhiya ay nagbigay ng ulat na hindi nag-iwan ng espasyo para sa kahinaan ng pananampalataya sa mga patakaran o mga investor. Ipinakita ng mga merkado ang datos bilang ebidensya na ang proseso ng pagbawas ng presyo ay nagsara, kahit pansamantala, at maaaring kailanganin ang karagdagang pagpapabago sa patakaran upang muling ipagkatiwala na ang inflation ay umuunlad nang mapanatili patungo sa 2 porsyento. Ipinakita ng agad na tugon sa yield ang pagtataya na iyon.
Nagbago nang malaki ang pagpapahalaga sa merkado sa mga pagpupulong ng Fed noong Oktubre at Disyembre pagkatapos ng data
Bago ang paglabas ng September CPI, ipinakita ng data ng CME FedWatch tool na mayroong halos 22 porsyento na posibilidad ng pagtaas ng rate ng kalahating puntos sa pagpupulong ng Federal Open Market Committee noong Oktubre 27-28. Sa loob ng ilang oras pagkatapos ng ulat, tumaas ang posibilidad sa mataas na tatlumpu’t walo hanggang mababang limampu’t lima bago bumaba kaunti habang bahagyang bumalik ang mga yield. Nagiging mas matibay din ang pricing para sa isang paggalaw bago ang katapusan ng taon, na may mataas na posibilidad na may karagdagang pagtaas. Ang Federal Reserve ay nagsagawa na ng pagtaas ng target range para sa federal funds rate ng 25 basis points sa gitna ng Setyembre patungo sa 3.75–4.00 porsyento, ang unang pagtaas sa loob ng tatlong taon sa ilalim ng pangulo na si Kevin Warsh. Ang mga opisyales ay nag-signala na ang karagdagang pagpapigil ay maaari pa ring mangyari kung mananatili ang impeksyon sa mataas na antas.
Ang mabilis na pagbabago sa mga ekspektasyon ng merkado ay nagpapakita kung gaano kasensitibo ang pagpapresyo ng rate sa mga datong inflasyon. Ang mga short-term yields, lalo na ang dalawang-taong note, ay tumataas din nang malakas, na nagpapakita ng direktang ugnayan sa mga pagsusuri ng patakaran sa maikling panahon at mga front-end Treasury rates. Ibinago ng mga analista sa ilang malalaking institusyon ang kanilang mga paunang palagay, na may ilan ay nagtatalaga ng mas mataas na posibilidad ng isang pagkilos sa Disyembre kahit na ang pagpupulong sa Oktubre ay hindi magdudulot ng anumang pagbabago. Ang data ay epektibong pinakaliit ang bintana para sa Fed na manatili sa paghihintay nang walang panganib na magkaroon ng karagdagang pagtaas sa mga long-term yields.
Patuloy na Huhubog ng Energy Shock mula sa Geopolitical na Tensyon ang Landas ng Inflasyon
Ang 9.1 porsyento na tataas sa buwan ng gasoline at ang mas malawak na pagtaas ng index ng enerhiya ng 5.2 porsyento ay direktang nakadepende sa mataas na presyo ng langis na pinapanatili ng patuloy na tensyon kasangkot ang Iran at mas malawak na panganib sa suplay sa Middle East. Sa taon-taon, mas mataas ang presyo ng gasoline ng 34.2 porsyento, habang tumataas ang fuel oil ng higit sa 70 porsyento. Ang mga pagtaas na ito ay nakakaapekto sa mga gastos sa transportasyon, pag-init, at produksyon, at nagdudulot ng pangalawang epekto na maaaring makita sa mga pangunahing tukoy na may pagkakalantad. Ang presyo ng diesel ay naging mataas din, na nagdudulot ng pag-aalala tungkol sa posibleng pagpasa sa mga presyo ng mga produkto.
Ang mga opisyales ng Federal Reserve ay paulit-ulit na binanggit ang enerhiyang shock bilang pangunahing dahilan kung bakit maaaring kailanganin na manatiling restriktibo ang patakaran. Ang Pangulo na si Warsh ay ilarawan ang mga geopolitical na pag-unlad bilang mga salik na nagbago sa pagtataya ng komite kung gaano kalakas ang pagkabawas ng presyong presyon. Ang mga merkado ay naisip na ito, at tinuturing ang mas mataas na presyo ng langis hindi bilang isang pangunahing pansamantalang pagkakaiba kundi bilang isang puwersa na makakapagpanatili ng inflation sa itaas ng target sa isang mahabang panahon. Ang pagpapatuloy ng mga presyong ito ay limitado ang puwang para bumaba ang yield, kahit na ang iba pang ekonomikong data ay magkakaiba-iba.
Bukod sa inflation at mga inaasahang patakaran sa malapit na panahon, tumataas ang term premium, ang karagdagang kompensasyon na hinihingi ng mga investor para sa paghawak ng mga bono na may mas mahabang kasaligan, ay tumataas. Isang sukat na sinusubaybayan ng Federal Reserve ay nakamit ang pinakamataas nitong antas sa higit sa isang dekada noong maagang Oktubre, na nagsisilbi bilang malaking kontribyusyon sa pagtaas ng yield ng 10-taon. Madalas na nagpapakita ang mas mataas na term premium ng mga alalahanin tungkol sa katatagan ng piskal, mas malaking kawalan ng katiyakan tungkol sa hinaharap na landas ng mga rate, o nabawasan ang pangangailangan para sa mga Treasury bilang safe-haven asset.
Ilan sa mga tagapag-ugnay sa merkado ay napansin na ang premium sa kaligtasan na karaniwang kaakibat ng utang ng pamahalaan ng Estados Unidos ay tila bumaba. Ang pag-unlad na ito, kasama ang malalaking patuloy na deficit, ay nangangailangan ng mas mataas na yield upang ma-clear ang merkado para sa bagong suplay. Ang resulta ay mas mataas na paaan sa mga matagalang rate, kahit na mag-stabilize na ang mga maikling termino sa patakaran. Ang mga investor na sinusubaybayan nang mabuti ang term premium ay itinuturing ito bilang isang independiyenteng driver na maaaring panatilihin ang yield ng 10-taon na mataas, anuman ang mga maliit na pagbabago sa mga pagsasakaltas sa inflation o paglago.
Ang mga pangangailangan sa pagsang-ayon ng pamahalaan at mga deficit na malapit sa $2 trilyon ay patuloy na nagpapalakas sa presyur sa suplay
Sa fiscal year 2026, nasa tamang landas ang deficit na malapit o hihigit sa $2 trilyon, katumbas ng halos 6 porsyento ng GDP. Lumampas na sa $1 trilyon ang net interest costs sa unang labing-isang buwan ng fiscal year, na nagpapakita ng mas mataas na average coupon rates sa outstanding debt. Habang ang mga security na may mas mababang yield ay matatapos, kailangan ng Treasury na mag-refinance sa kasalukuyang market rates, na naglalock ng mas mataas na interest expense. Gumagawa ang dinamikong ito ng isang feedback loop kung saan ang mas mataas na yields ay nagpapataas ng deficit, na nangangailangan ng karagdagang issuance.
Ang Congressional Budget Office at mga pribadong analista ay nagbigay-diin na ang patuloy na yield na hihigit sa mga batayang aksiyon ay magdadagdag ng trilyon sa kumulatibong deficit sa susunod na dekada. Ang demand sa auksiyon ay nanatiling maayos, ngunit ang malaking volumen ng paglabas ay nagkontribyu sa mas mataas na yield. Lalo na ang mga tagapag-ugnay sa merkado ay tumutigna sa fiscal supply bilang isang structural na salik kaysa isang pansamantalang impluwensya, na sumusuporta sa pananaw na ang mahabang panahon na rates ay magiging mas mataas kaysa sa average ng dekada ng 2010.
Ang paggastos sa kapital para sa Artificial Intelligence ay nakikipag-kaibigan sa limitadong Savings
Ang malawak na pag-invest sa mga data center, infrastruktura ng enerhiya, at kaugnay na mga proyekto sa AI ay nagdagdag sa pangkalahatang pangangailangan para sa kapital. Ang mga estima ay naglalagay ng paglabas ng korporatibong utang na kaugnay sa mga proyektong ito sa mga daan-daang bilyon dolyar, na kumakalaban nang direkta sa suplay ng Treasury para sa mga pondo ng mga investor. Ang resultang presyon sa mga tunay na rate ay nagpapaliwanag sa bahagi ng pagtaas ng nominal na yield. Kilala ng mga opisyales ng Federal Reserve na ang paggastos kaugnay sa AI ay sumusuporta sa pangangailangan at maaaring magpatuloy pa sa ilang taon bago ang mga pag-unlad sa produktibidad ay buong maipakita.
Ang kompetisyon para sa kapital ay nagpapataas ng neutral rate ng interes, ang antas kung saan ang patakaran ay hindi nakakapagpapabilis o nakakapagpapahina. Kung tumaas ang neutral rate, mas kaunti ang pagpapahina sa ekonomiya ng isang partikular na federal funds rate, kaya kailangan ng mas mataas na patakaran o mas mataas na matagalang yield upang makamit ang parehong resulta sa inflasyon. Ang mga merkado ay naisama ang pag-iisip na ito sa pagpapahalaga, pinapakita ang pag-invest sa AI bilang medium-term na suporta para sa mas mataas na real yields.
Ang mga equity market at mga sektor na sensitibo sa paglago ay sumasapit sa mas mataas na discount rate
Ang mas mataas na yield ng Treasury ay nagpapataas sa discount rate na ginagamit sa mga hinaharap na cash flow ng korporasyon, lalo na para sa mga growth stocks na may mas mahabang duration. Ang mga tech shares, na ayon nang nakaranas ng presyur mula sa mataas na valuation, ay nakaranas ng karagdagang pagbebenta pagkatapos ng data sa inflation. Ang mas malawak na equity indices ay umabot din sa mas mababang antas habang binabago ng mga investor ang kanilang pagtataya sa epekto ng mas mahigpit na financial conditions. Ang financials ay nakaranas ng magkakaibang presyur dahil ang mas mataas na rates ay sumusuporta sa net interest margins para sa ilang bangko habang itinataas ang funding costs at mga alalahanin tungkol sa credit para sa iba.
Ang 10-taong yield ay nagiging benchmark para sa maraming corporate at consumer borrowing rates. Habang ito ay umataas, ang mortgage rates ay umabot sa antas na nagpapaliit sa aktibidad sa pagsasakahan, habang tumataas din ang auto at business loan rates. Ang mga channel na ito ay nagdadala ng mas mataas na bond yields patungo sa mas mabagal na paggastos at pag-invest nang may delay. Patuloy ang pagmamasid ng mga market participant kung ang kumulatibong epekto ng mas mataas na yields ay magtatapos sa pagpapabagal ng paglago nang sapat upang mapabawasan ang presyur sa inflation nang walang kailangang karagdagang agresibong patakaran.
Bumababa ang gastos sa mortgage at pagpapautang ng mga konsyumer kasabay ng pagtaas ng benchmark yield
Ang mga rate ng mortgage na fixed sa 30 taon ay sumusunod nang malapit sa yield ng 10-year Treasury, at ang bagong pagtaas ay nagdulot ng pagtaas sa mga rate patungo sa 7.5 porsyento sa ilang quote ng merkado. Ang mas mataas na gastos sa pagsasapalaran ng tahanan ay nagbabawas sa kakayahan na mabili, nagpapabagal sa volumen ng transaksyon, at nagpapalakas ng pambababaong presyur sa presyo ng mga bahay sa paglipas ng panahon. Ang mga rate ng consumer credit para sa mga sasakyan at revolving debt ay kumikinabang din nang mas mataas, na nagpapataas sa buwanang bigat sa mga pamilya.
Ang mga pag-unlad na ito ay dumating habang ang mga balance sheet ng mga pamilya ay patuloy na nagpapakita ng mga residual na epekto ng dating inflasyon. Ang kombinasyon ng mataas na gastos sa pamumuhay at mas mataas na rate sa pagsasapalaran ay maaaring magdulot ng pagbaba sa discretionary spending. Sinusubaybayan ng mga politikong tagapagdesisyon ang mga channel na ito nang mabuti dahil bahagi ito ng transmission mechanism kung saan nakakaapekto ang patakaran sa pondo sa demand. Ang patuloy na yield sa malapit sa kasalukuyang antas ay magpapanatili ng mapagkukunan at mapagkukunan sa kahinaan kahit na manatili sa parehong antas ang federal funds rate sa malapit na panahon.
Kapal ng Dolyar at mga Epekto ng Global na Yield ay Nagpapakita ng Pananaw sa Rate ng U.S.
Ang index ng dolyar ng Estados Unidos ay tumaas sa pinakamataas nitong taon pagkatapos ng data ng inflation dahil sa mas mataas na yield na nagdala ng pagdating ng kapital. Ang mas malakas na kondisyon ng dolyar ay nagpapalakas ng mga kondisyon sa pagsasalapi para sa mga borrower sa mga emerging market at maaaring makaapekto sa mga presyo ng komodidad na nakabase sa dolyar. Ang mga yield ng obligasyon sa Europa at iba pang mga developed market ay tumaas din sa pagtugon, ipinapakita ang global na sakop ng mga pagbabago sa rate ng Estados Unidos.
Ang mga sentral na bangko sa ibang bansa ay nakakaranas ng kanilang sariling mga hamon sa inflasyon, ngunit ang pagtaas ng mga yield sa US ay nagpapataas ng relatibong atraktibidad ng mga asset sa dolyar. Ang dinamikang ito ay maaaring pilitin ang iba pang sentral na bangko na tumugon kung ang pagbaba ng halaga ng pambansang pera ay banta sa kanilang mga target sa inflasyon. Ang resulta ay isang mas sininkronisadong global na pagpapigil kaysa sa maaaring mangyari lamang dahil sa mga lokal na salik.
Kasaysayan ng mga lugar ay nagdadala ng kasalukuyang yield malapit sa mga mataas na antas sa loob ng maraming dekada
Hindi nakapagpapanatili ng antas sa itaas ng 5 porsyento ang 10-taong yield sa isang mahabang panahon mula pa noong mga unang taon ng 2000. Ang intraday peaks noong maagang Oktubre ay umabot sa 5.33–5.36 porsyento, na nagtatakda ng pinakamataas na pagbasa sa loob ng halos apatnapu’t apat na taon. Ang 30-taong yield ay nakaabot din ng mga antas na huling nakita dalawampung taon na ang nakalipas. Ang mga milestone na ito ay nangyayari sa isang konteksto ng mas mataas na pambansang utang kumpara sa GDP kaysa sa mga nakaraang yugto ng mataas na yield.
Maaaring tingnan ng mga investor na may mas maikling memorya sa merkado ang 5 porsyento bilang ekstremo, ngunit ang mga historical averages sa mas mahabang panahon ay madalas ay mas mataas. Ibaba ang kasalukuyang kalagayan dahil ang antas ng utang, ang istruktura ng base ng investor, at ang papel ng dolyar bilang reserve currency ay lahat ay nag-evolve. Ang kombinasyon ng mataas na utang at mataas na yield ay bumubuo ng mas mahirap na fiskal na aritmetika kaysa sa panahon na mas mababa ang debt ratio.
Ang Pagpapahayag ng Patakaran sa Ilalim ng Pangulo na Warsh ay Nagteklar sa Pagkakadepende sa Datos at Kredibilidad ng Inflasyon
Pinahalagahan ni Chairman Kevin Warsh na nanatili ang inflation sa itaas ng target sa isang mahabang panahon at kailangang manatiling tiyak ang komite na ang mga pangunahing trend ay naglalakbay patungo sa 2 porsyento. Ipinaliwanag ng mga opisyales ang pagtaas ng rate noong Setyembre bilang pag-alis ng isang dosis ng pagpapalawig kaysa isang desisyong paglipat patungo sa restrictive territory. Ipinahiwatig ng ilang tagapagsalita na ang mga kasunod na pagpupulong ay hindi kailangang magdulot ng pagbabago sa rate, na pinapayagan ang posibilidad ng pagpapahinga noong Oktubre kasunod ng karagdagang aksyon sa huli.
Ang estilo ng komunikasyong ito ay nagbibigay ng mas malaking timbang sa mga dumadating na datos at mas maliit sa eksplisitong forward guidance. Sumagot ang mga merkado sa pamamagitan ng mas malalim na reaksyon sa bawat pagpapahayag ng inflasyon. Layunin ng pagkakasunod-sunod na muling itatag ang kredibilidad sa mandato ng inflasyon habang pinapanatili ang pagkakaroon ng flexibility. Kung ito ay makakamit ang pagpapakalma sa mga pangmatagalang inaasahan, ay depende sa landas ng mga presyo at paglago sa mga susunod na buwan.
Mga Pansamantalang Kalagayan at Ang Pananatili sa Mga Pampalakas na Merkado
Mas mataas na yield ng Treasury ay pinipigilan ang buong financial conditions sa pamamagitan ng pagtaas ng gastos para sa equity at debt capital nang sabay-sabay. Ang credit spreads ay nananatiling relatibong pinag-iisipan, na nagpapakita na ang mga investor ay patuloy na itinuturing ang mga corporate balance sheets bilang malusog, ngunit ang absolute level ng rates ay tumataas ang hurdle rate para sa mga bagong investment projects. Ang private equity, real estate, at infrastructure financing ay nakakaranas ng mas mataas na gastos na maaaring magpabagal sa deal activity.
Para sa pagbuo ng portfolio, ang mas mataas na yield na kapaligiran ay nagbabalik ng isang makabuluhang komponente sa kita sa mga fixed-income na alokasyon pagkatapos ng mga taon ng mababang rates. Samantala, tumataas ang price volatility habang binabasa ng merkado ang mga sunud-sunod na impormasyon tungkol sa inflation at patakaran. Patuloy ang mga investor na isinasaalang-alang ang benepisyo ng kita kumpara sa panganib ng karagdagang pagtaas ng yield kung ang inflation ay mas matatag kaysa sa kasalukuyang presyo.
🔥 Sa Labas ng Mga Balita: Ano ang Kahulugan ng KuCoin 5.0 para sa Iyo
Mabilis ang paggalaw ng balita sa merkado — ngunit mahalaga rin kung saan mo ito ginagamit. Sa buwan ng Oktubre, ipinapakilala ng KuCoin ang KuCoin 5.0, na nagpapalit sa KuCoin sa isang bagong binuo na platform. Narito ang mga tunay na pagbabago para sa iyo:
-
Isang account para sa lahat. Ang mga lumang platform ay naghihiwalay ang pera mo sa magkakahiwalay na "spot," "margin," at "futures" account at inaasahan na maintindihan mo kung bakit. Ang unified account ng KuCoin 5.0 ay alisin ang lahat ng iyon—mag-deposit ng isang beses, at lahat ay nandito na (kayang gamitin lang ngayon ng mga VIP).
-
Mga stocks, indeks, at komodidad. Ang KuCoin 5.0 ay lumalawak sa labas ng crypto patungo sa mga global na merkado. Kapag nagpapahinga ang crypto at umuunlad ang equities (o kaya naman ang kabaligtaran), ikokonvert mo ito sa minuto kaysa magbukas ng brokerage account at maghintay ng ilang araw para sa fiat rails.
-
Mga aktibong sa totoong mundo (RWA). Tokenized na eksposur sa tradisyonal na aktibo tulad ng mga komodidad, direktang sa iyong crypto account. Isa sa mga pinakamabilis na umuunlad na sektor sa pandaigdigang finansya ay hindi na eksklusibo para sa mga institusyon — ikaw ay makakapag-access dito mula sa parehong balanse na ginagamit mo para mag-trade.
-
Kita habang natututo. Hindi handa mag-trade? KCUSD ay nagpapakita ng araw-araw na kita na auto-compound sa iyong stablecoin. Ang pinakamaliit na stress na paraan upang gawing produktibo ang iyong hindi ginagamit na deposito para sa 4% yield.
-
Isang AI assistant na nasa simpleng wika. Magtanong, kumuha ng konteksto ng merkado, unawain kung ano ang tinitingnan mo — nakabuilt sa platform, walang kailangang jargon.
-
Isang app na hindi nagdudulot ng pagkakalito. Mas mabilis, mas malinis, at mas konsistenteng—intuitibo agad mula sa unang pag-tap, hindi pagkatapos ng tutorial.
-
Ligtas na maaari mong i-check, hindi lang tiisin. Isang EU na entidad na may lisensya sa MiCAR, Proof of Reserves na maaari mong i-verify mismo, at internasyonal na sertipikadong seguridad (SOC 2 Type II, ISO 27001:2022).
Lumikha ng iyong account sa ilang minuto — at magsimula sa platform na gawa para sa kinabukasan ng crypto, hindi sa nakaraan nito.
Madaling Tanong
Paano nakaimpluwensya ang ulat ng CPI noong Setyembre 2026 sa mga yield ng Treasury sa araw ng paglabas nito?
Ipinaliwanag ng ulat ang 3.7 porsyentong pagtaas taon-taon at 0.6 porsyentong pagtaas buwan-buwan, parehong mas mainit kaysa sa inaasahan sa mga pangunahing komponente. Ang malaking ambag ng gasolina ang nagdulot ng pagtaas sa headline habang tumibay din ang pangunahing inflasyon. Sumagot ang mga pamilihan sa pamamagitan ng pagbebenta ng Treasuries, na nagdulot ng pagtaas ng halos siyam na basis point sa yield ng 10-taon patungo sa 5.3 porsyento sa unang pagtinda. Tumaas nang malaki ang posibilidad ng isang pagtaas ng Fed sa maikling panahon bago ito bahagyang bumalik habang patuloy ang sesyon.
Ano ang papel na ginampanan ng pagtaas ng presyo ng enerhiya sa kamakailang pagtaas ng yield?
Tumataas ang gasolina ng 9.1 porsyento noong Setyembre at nagsilbi bilang higit sa kalahati ng pagtaas ng CPI sa buong buwan. Kumataas din ang mas malawak na presyo ng enerhiya ng 5.2 porsyento, na nagpapakita ng mataas na presyo ng langis na kaugnay sa patuloy na geopolitical na tensyon. Ang mga presyong ito ay nakakaapekto sa mga gastos sa transportasyon at produksyon at nananatiling mataas ang headline inflation, na sumusuporta sa mas mataas na inaasahang rate at kaya ay mas mataas na yield ng bono.
Bakit mas mahalaga ang terminong premium sa pagpapaliwanag ng mas mataas na matagalang rates?
Ang terminong premium ay tumutukoy sa karagdagang yield na hinihingi ng mga investor dahil sa pagkakaroon ng kawalan ng siguro sa interes at inflasyon sa mas mahabang panahon. Ang mga bagong pagtataya ay nagpapakita na ito ay nakakamit ng mga mataas na antas sa maraming taon, na nagpapakita ng mga alalahanin tungkol sa fiscal deficit, pagbaba ng demand para sa safe-haven, at mas malaking kawalan ng siguro sa patakaran. Ang komponenteng ito ay nakatulong nang hiwalay sa pagtaas ng 10-year yield maliban sa mga inaasahang rate ng patakaran.
Gaano kalaki ang kasalukuyang pambansang deficit, at paano ito nakakaapekto sa mga yield?
Ang panaop na taon 2026 ay nasa pagtataas ng deficit na malapit sa dalawang trilyon dolyar, o halos anim na porsyento ng GDP. Ang malalaking volumen ng paglabas ay nangangailangan ng mas mataas na yield upang tarikin ang sapat na demand. Ang pagtaas ng net interest cost ay dagdag pa sa deficit, gumagawa ng isang sariling pagsasaligan na dinamiko na simulan nang iprisis ng mga merkado sa mas mahabang panahon na rates.
Paano nakakaapekto ang artificial-intelligence investment sa mga yield ng Treasury?
Ang malaking gastos sa kapital para sa mga data center at kaugnay na imprastruktura ay kumakalaban sa pagpapautang ng gobyerno para sa available na savings. Ang karagdagang pangangailangan para sa kapital ay sumusuporta sa mas mataas na real na interest rates. Ang mga opisyales at mga analista ay binanggit ang sukat ng paggasta kaugnay ng AI bilang isa sa mga salik na nagpataas sa neutral rate at nagkontribyu sa pagtaas ng nominal yields.
Ano ang kasalukuyang presyo ng merkado para sa aksyon ng Federal Reserve hanggang wakas ng taon?
Pagkatapos ng data ng CPI sa Setyembre, tumataas ang posibilidad ng pagtaas sa pagpupulong noong huling Oktubre patungo sa mataas na tatlumpu’t pito hanggang mababang limampu’t limang porsyento bago umabot sa pagpapababa. Patuloy ang mga merkado na isasaalang-alang ang mataas na posibilidad ng kahit isang karagdagang pagtaas bago ang katapusan ng 2026, na tugma sa median na proyeksyon mula sa September Summary of Economic Projections.
Paalala: Ang nilalaman na ito ay para sa mga layuning impormasyonal lamang at hindi nagtataglay ng abiso sa pag-invest. Ang pag-invest ay may panganib. Mangyaring gawin ang inyong sariling pag-aaral (DYOR).
Disclaimer: AI technology ang ginamit sa pag-translate ng page na ito para sa convenience mo. Para sa pinaka-accurate na impormasyon, mag-refer sa original na English version.