

Bakit bumaba ang S&P 500 at Nasdaq noong Nobyembre 2, 2026, bagaman bumaba ang presyo ng langis ng 7.6%? Ipinaliwanag ang AI Sell-Off
Panimula
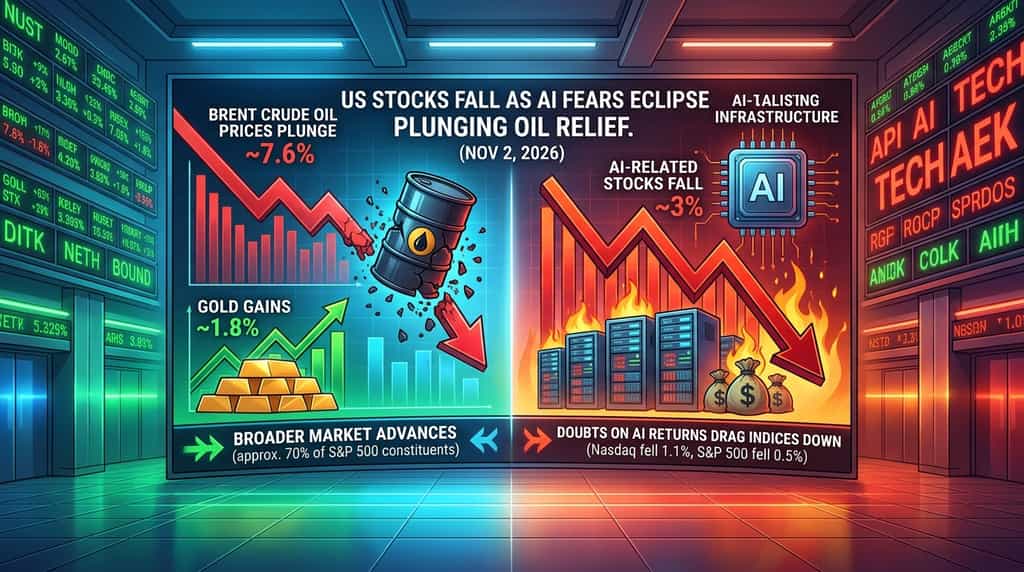
Bakit bumaba ang mga stocks ng US noong Nobyembre 2, 2026, kahit na bumaba ang presyo ng Brent crude nang humigit-kumulang 7.6% at tumaas ang ginto nang halos 1.8%? Ang sagot ay nasa dalawang magkakaugnay na puwersa na nagpapabago sa mga financial markets: ang pagkakaroon ng mas mababang pagkabahala tungkol sa geopolitika at inflasyon, at ang pagdami ng mga alalahanin tungkol sa returns sa malalaking investmeng sa artificial intelligence (AI). Bumaba ang Nasdaq Composite nang 1.1% at ang S&P 500 nang 0.5%, habang umabot ang Dow Jones Industrial Average nang 0.4%.
Ang malinaw na konsentrasyon ay nagpapakita ng malaking pagkakaiba sa ilalim ng mga numero ng index. Mas mababang presyo ng langis ay sumuporta sa mga kumpanya na nakalantad sa gastos sa fuel at transportasyon, at humigit-kumulang 70% ng mga kasapi ng S&P 500 ay umunlad. Gayunpaman, bumaba ang mga stocks na may kaugnayan sa AI ng humigit-kumulang 3%, na nagdulot ng pagsabog sa mga index na may malaking pagsasakop sa teknolohiya. Lalo na nangangailangan ng mga investor na magkakaiba sa pagitan ng mga negosyo na nakikinabang sa mas mababang operasyonal na gastos at mga kumpanya sa teknolohiya na kailangan pa ring ipakita na ang kanilang malalaking investmiento sa AI ay maaaring magdulot ng sapat na kita at cash flow.
Bakit bumaba ang mga stocks ng US noong Nobyembre 2 bagaman mas mababa ang presyo ng langis?
Bumaba ang mga stocks sa US dahil ang presyur sa pagbebenta sa mga malalaking teknolohiya at AI-related na kumpanya ay higit sa mga kita sa maraming iba pang sektor. Ang pagbaba ng presyo ng langis ay nagpabuti sa pananaw para sa mga negosyo na nakalatay sa gastos sa enerhiya, ngunit hindi ito nalutas ang mga alalahanin tungkol sa kapital na gastos sa AI, mga pangangailangan sa pagsasapital, at hinaharap na kikitain.
Mas malaking pagbaba ng Nasdaq ay nagpapakita ng mas malaking eksposur nito sa mga teknolohiya at mga kompanya sa paglago. Ang S&P 500 ay nagsisilbing presyur din dahil sa weight na batay sa market capitalization nito, na nagbibigay ng malaking impluwensya sa mga pinakamalaking kasapi sa index. Kapag bumababa ang ilang malalaking teknolohiya na mga stocks nang sabay-sabay, ang kanilang pagbaba ay maaaring lalampas sa mga pagtaas sa mga hundreds na mas maliit na kasapi.
Ang pagtaas ng Dow ay nagpapakita kung bakit hindi dapat isipin na isang magkakasunod na pagbaba ang sesyon sa buong US equity market. Ang iba’t ibang komposisyon at paraan ng pagwawasto nito ay nangangahulugan na ang pagtaas sa iba pang malalaking kumpanya ay maaaring kumansensya sa kahinaan ng ilang teknolohiya. Ang mas malawak na merkado ay nagpapakita ng mga tanda ng pagbabalik kahit na nananatiling pinapressyuran ang mga pangunahing index ng teknolohiya.
Mahalaga ang pagkakaiba para sa pagpapakahulugan ng emosyon ng merkado. Ang pagbaba ng index ay hindi nangangahulugang karamihan sa mga listahang kompanya ay nawawalan ng halaga. Noong Nobyembre 2, mas malakas ang panloob na pagganap ng merkado kaysa sa ipinakita ng mga pagsasara ng S&P 500 at Nasdaq.
Bakit mas malaki ang pagbaba dahil sa AI kaysa sa positibong epekto ng mas mababang presyo ng langis?
Ang pagbebenta ng AI ay lalong lumalaki kaysa sa pagkakaroon ng pagkakataon sa mas malawak na merkado dahil ang mga investor ay nagtatanong kung ang malalaking investmeng pana sa infrastraktura ng AI ay magdudulot ng sapat na pampinansyal na bentahe. Ang mas mababang presyo ng langis ay maaaring mapabuti ang makroekonomikong kalagayan, ngunit hindi ito sumasagot sa mga tanong tungkol sa kikitain ng mga data center, kapasidad ng kompyutasyon, AI software, at pampinansyal na suporta na ginamit upang itayo ang mga ito.
Lumabas ang pagkakaiba ng pamilihan noong Nobyembre 2. Tumataas ang halos 70% ng mga kasapi ng S&P 500, habang bumaba ang mga stocks na may kaugnayan sa AI bilang isang grupo ng halos 3%. Samantala, tumataas ang S&P 500 na nangunguna sa mga komponenteng may kaugnayan sa AI ng halos 1% sa parehong panahon. Nagpapakita ang mga numero na ang kahinaan ay nakakonsentrado sa isang tiyak na grupo ng makapangyarihang teknolohiya at mga kumpanyang may kaugnayan sa AI, at hindi kumakatawan sa buong pamilihan.
Nagpapaliwanag din ang pagkakaiba na ito kung bakit bumagsak nang mas malakas ang Nasdaq kaysa sa Dow. May malaking eksposur ang Nasdaq sa mga kumpanya sa teknolohiya kung saan ang kanilang halaga ay sensitibo sa mga inaasahang paglago sa kikitain sa hinaharap. Kapag binabago ng mga investor ang kanilang baliktarin sa returns sa mga investmeng AI, ang mga kumpanyang kaugnay sa siklo ng AI infrastructure ay maaaring makaranas ng presyur sa pagbebenta kahit na iba pang sektor ay nakikinabang mula sa pagbabago ng ekonomikong kalagayan.
Tatlong tanong ang lalong mahalaga sa kasalukuyang pag-uusap tungkol sa pagbibilang ng AI:
-
Kaya ba ng mga kumpanyang AI na magkaroon ng sapat na kita upang patunayan ang kanilang kapital na gastos?
Lalong lumalaki ang pagtatanong ng mga investor kung ang paggastos sa infrastruktura ng AI ay maaaring magresulta sa patuloy na kita at operasyonal na kita. Ang pagbuo ng mga data center ay nangangailangan ng malaking pag-invest sa computing hardware, networking equipment, kuryente, mga sistema ng pagpapalamig, at pisikal na mga pasilidad. Maaaring maabot ang mga gastos na ito nang maaga, bago magkaroon ng sapat na kita ang resultang infrastruktura upang patunayan ang pag-invest.
Ang komersyal na pagkakataon ay malaki, ngunit ang panahon ng mga bawas ay nananatiling hindi tiyak. Dapat ipakita ng mga kumpanya sa teknolohiya na handa ang mga customer na magbayad para sa mga serbisyo ng AI, na maaaring palawakin ang paggamit nang mapanatili, at na maaaring sumabay ang paglago ng kita sa gastos sa infrastruktura. Ang mataas na pangangailangan para sa AI computing ay hindi awtomatikong nagpapatotoo na ang bawat investmiento sa infrastruktura ay magpapakita ng mga atraktibong bawas.
Ang mga kikitain ng Alphabet noong ikatlong kwartal ng 2026 ay nagbibigay ng isang kapaki-pakinabang na halimbawa ng tensyon na ito. Ayon sa opisyal na transkrip ng talakayan ng kikitain noong Q3 2026, inulat ng Alphabet ang kabuuang gastos sa kapital na $51.4 bilyon sa bawat kwartal, kung saan ang karamihan sa gastusin ay direkta sa teknikal na imprastruktura na sumusuporta sa AI. Inulat din ng kumpanya ang negatibong libreng cash flow na $9.1 bilyon para sa kwartal, na pangunahing nagpapakita ng kanilang programa sa gastusin sa kapital at iba pang mga salik sa cash flow.
Ipinahiwatig ng Alphabet na ang mga pag-invest sa AI ay sumusuporta sa demand sa Search, Google Cloud, at mga subscription product nito. Kaya hindi nagpapatotoo ang mga numero na ang kanilang mga pag-invest ay walang produktibong epekto. Sa halip, ipinapakita nito ang sukat ng paggastos at kung bakit sinusuri ng mga investor ang ugnayan sa pagitan ng paglago ng kita mula sa AI, gastos sa infrastruktura, at libreng pera sa daloy.
-
Naging mas nakasalalay ba ang mga kumpanya sa AI infrastructure sa panlabas na pagsasapilit?
Ang pagpapautang ay naging isa pang mahalagang bahagi ng pag-uusap tungkol sa pag-invest sa AI. Ang pagbuo ng imprastruktura sa walang katulad na sukat ay maaaring magrequire sa mga kumpanya na gamitin ang operating cash flow, utang, paglabas ng equity, mga prepayment mula sa mga customer, at iba pang mga paraan ng pagsuporta sa pondo. Dapat isaalang-alang ng mga investor hindi lamang ang potensyal na kita mula sa bagong imprastruktura, kundi pati na rin ang mga obligasyong pampinansyal na nilikha upang itayo ito.
Binigyang halimbawa ng Oracle. Sa kanyang Investor Day noong Oktubre 28, 2026, ilarawan ng kumpanya ang kanyang mga inaasahang malaking pangmatagalang paglago habang pinag-uusapan din ang kanyang mga pangangailangan sa kapital. Ayon sa opisyal na pahayag ng Oracle sa Investor Day, inaasahan ng Oracle na limitahan ang karagdagang pagsasapilitan sa merkado ng kapital para sa kanyang investment cycle na FY2027-FY2030 sa $20 bilyon, na binubuo ng inaasahang $10 bilyon sa equity at $10 bilyon sa gross na utang. Ito ay karagdagan sa naunang natapos na $20 bilyon na equity issuance sa merkado.
Nagpapakita ang mga pahayag na ito kung bakit mahalaga ang pagsasapalaran sa teorya ng pag-invest sa AI. Ang utang ay naglalikha ng interes at obligasyon sa pagbabayad, habang ang paglabas ng karagdagang mga aksyon ay maaaring magdulot ng pagkawala ng pagkakaroon ng mga umiiral na may-ari. Kahit na suportahan ng bagong pagsasapalaran ang paglalawak ng negosyo, maaaring magtanong ang mga investor kung ang inaasahang kita sa hinaharap ay nagpapatotoo sa karagdagang pananalapi.
Hindi ang katanungan kung dapat mag-invest ang mga kumpanya sa infrastruktura ng AI. Ito ay kung ang inaasahang bunga ay makakasuporta sa gastos ng pagsasapalaran, pagpapatakbo, at pagpapalit sa huli ng infrastruktura na iyon.
-
Gaano katagal bago makamit ng AI investment ang positibong cash flow?
Ang pagkakaroon ng cash flow ay sentral sa kasalukuyang pagbabalik-aral ng mga pagbabayad sa AI. Maaaring tanggapin ng mga investor ang mataas na gastos sa kapital kapag naniniwala sila na ito ay magdadala ng malaking kita sa hinaharap, ngunit ang kawalan ng katiyakan tungkol sa panahon ng pagbabayad ay maaaring gawing mas sensitibo ang pagbabayad sa mga hindi nakamit na resulta.
Ang AI infrastructure ay may relatibong kumplikadong siklo ng pag-invest. Una, ang mga kumpanya ay nagkakaroon ng kapital para sa mga data center, server, networking equipment, at kapasidad sa enerhiya. Kailangan nilang atrahin ang mga customer, pataasin ang paggamit, itatag ang paulit-ulit na kita, at pamahalaan ang pagbaba ng halaga at operasyonal na gastos. Kung lumalago ang demand ng customer nang mas mabagal kaysa sa inaasahan, ang panahon na kailangan upang makagawa ng nakakaakit na return ay maaaring lumawak.
Ang mga paglalathala ng Alphabet sa ikatlong kwarter ay nagpapakita ng parehong panig ng ekwasyon. Ipinaliwanag ng kanilang pamamahala ang malakas na hiling para sa AI infrastructure at solusyon, habang nagraport din sila ng malaking kapital na gastos at negatibong libreng cash flow sa kada kwarter. Parehong ipinakita ng Oracle's October Investor Day na ang kumpanya ay nagtatakda ng maraming taong plano para sa pagsasapital at cash flow para sa kanilang pagpapalawak ng infrastructure.
Kaya, ang merkado ay lumilipas sa tanong kung aling mga kumpanya ang naglalabas ng pinakamaraming pera sa AI. Lalo na ito ay nagtatanong kung aling mga kumpanya ang makakapag-convert ng kanilang paglalabas sa matatag na kita, operasyonal na kita, at libreng pera. Hanggang sa mas malinaw ang mga sagot na iyon, ang mga positibong pag-unlad sa makroekonomiya ay maaaring hindi sapat upang mabawi ang tiwala sa bawat aktibo na may kaugnayan sa AI.
Bakit tumaas ang ginto ng 1.8% habang ang langis at mga stocks ay naggalaw sa magkaibang direksyon?
Tumaas ang ginto ng halos 1.8% noong Nobyembre 2 dahil sa mas mahinang dolyar ng US at mas mababang yield ng Treasury na nagbigay ng suporta, habang ang volatility ng equity market ay nagpanatili ng demand para sa mga defensive asset. Ipinapakita ng paggalaw na tumugon ang ginto sa ilang makroekonomikong faktor kaysa magmula lamang sa sentiment tungkol sa geopolitical risk.
Karaniwan, ang pagpapababa ng geopolitical na tensyon ay maaaring magbawas sa demand para sa tradisyonal na mga ari-arian na ligtas. Gayunpaman, ang mga presyo ng ginto ay sensitibo rin sa paggalaw ng kurso at mga antas ng interes. Kapag nagkakaroon ng pagkamaliit ang dolyar, ang ginto na may presyo sa dolyar ay maaaring maging mas mura para sa mga tagapag-ari ng iba pang mga pambansang pera, na maaaring suportahan ang demand. Maaari rin ng mas mabawasan ang opportunity cost ng paghawak ng ginto, na hindi nagbibigay ng interes, kapag bumaba ang mga yield ng Treasury.
Noong Nobyembre 2, nagkamali ang dolyar at bumaba ang karamihan sa mga yield ng US Treasury. Ang mga paggalaw na ito ay tumulong na suportahan ang ginto habang binawasan ng mga pag-unlad sa diplomasya ang bahagi ng geopolitical premium sa mga merkado ng enerhiya. Ang pagtaas ng halos 1.8% sa ginto ay nagpapakita ng pinagsamang impluwensya ng mga salik sa salaping pambansa, interes, at pagpapasya para sa proteksyon.
Ang pagkakaiba na ito ay nagpapakita rin ng kahalagahan ng pagkakaiba sa iba’t ibang mekanismo ng merkado. Ang presyo ng langis ay tumutugon sa pangunahing mga inaasahan tungkol sa hinaharap na suplay ng enerhiya, habang ang ginto ay nakatanggap ng suporta mula sa paggalaw ng pera at kita. Samantala, ang mga investor sa equity ay nagrereassess ng mga financial returns na kaugnay ng pag-invest sa AI infrastructure.
Hindi dapat awtomatikong ituring na patunay ang pagtaas ng ginto na naghihintay ang mga investor sa mas malawak na financial crisis. Ang pangangailangan para sa mga defensive asset ay maaari pa ring magkaroon ng kahalagahan sa panahon ng kawalan ng katiyakan, kahit na ang ilang geopolitical risk ay nagpapababa.
Kongklusyon
Ipinakita ng pagkakaiba ng merkado noong Nobyembre 2, 2026, kung bakit ang pagbaba ng presyo ng langis ay hindi awtomatikong nagdudulot ng malawakang pagtaas ng US stock market. Bumaba ang Brent crude nang humigit-kumulang 7.6% habang pinabuti ng pag-unlad sa mga diskusyon sa diplomasya ang mga inaasahan para sa hinaharap na suplay ng enerhiya. Ang mas mababang presyo ng langis ay tumulong sa mga negosyo na nakadepende sa gastos sa pagsasakay at nagtulong na palakasin ang mga alalahanin tungkol sa inflasyon, habang tumataas ang ginto nang humigit-kumulang 1.8% dahil sa mas mahinang dolyar, mas mababang yield ng Treasury, at patuloy na pangangailangan para sa pagiging defensive.
Gayunpaman, bumaba ang Nasdaq ng 1.1% at bumaba ang S&P 500 ng 0.5% dahil ang kahinaan sa mga stocks na may kaugnayan sa AI ay lalong pinahihigpit ang mga pagtaas sa malaking bahagi ng mas malawak na merkado. Halos 70% ng mga kasapi ng S&P 500 ay umabot, ipinapakita kung paano maaaring itago ang performans ng pangkalahatang index ang mga makabuluhang pagkakaiba sa pagitan ng mga indibidwal na sektor at kumpanya.
Ang pangunahing isyu para sa mga investor sa teknolohiya ay kung ang malalaking pag-invest sa infrastruktura ng AI ay makakagawa ng sapat na kita, kita, at libreng pera upang patunayan ang kanilang gastos. Ang mga pangangailangan sa pagsasapital, obligasyon sa utang, at posibleng pagpapalawig ng mga shareholder ay nagdaragdag ng karagdagang kumplikado. Sa darating na panahon, ang mga pag-unlad sa suplay ng enerhiya ay magiging epekto sa pananaw sa inflasyon, habang ang kita at pagpapahayag ng pera mula sa AI ay mananatiling mahalaga para sa pagtataya sa halaga ng teknolohiya. Ang merkado ay hindi na nagtataya sa mga kumpanya ng AI batay lamang sa kanilang mga ambisyon sa paggastos; ito ay lalong tumitingin sa mga pampinansyal na bunga sa likod ng mga ambisyong iyon.
Mga Karaniwang Tanong
-
Bakit bumaba ang Nasdaq nang higit sa Dow noong Nobyembre 2, 2026?
Mas malaki ang eksposur ng Nasdaq sa mga malalaking kumpanya sa teknolohiya at paglago, na nagiging sanhi ng mas malakas na pagiging sensitibo sa pagbaba ng mga stocks na kaugnay ng AI. May iba’t ibang komposisyon at paraan ng pagwawasto ang Dow, na nagpapahintulot sa mga pagtaas sa iba pang mga kasapi na kumansensya sa kahinaan ng ilang kumpanya sa teknolohiya.
-
Bumaba ba ang presyo ng langis dahil sa pagkakasundo para muliing buksan ang Strait of Hormuz?
Hindi. Ang pagbaba ay nagpapakita ng mas mabuting mga inaasahan pagkatapos ng mga positibong pag-unlad sa mga diskusyon sa diplomasya. Hindi ito dapat ituring bilang patunay na natapos na ang pambansang kasunduan o naibalik na ang mga kondisyon sa pagpapadala ng enerhiya.
-
Bakit maaaring makatulong sa mga airline at cruise companies ang mas mababang presyo ng langis?
Ang fuel ay mahalagang gastos sa pagpapatakbo para sa mga airline at cruise operator. Ang mas mababang presyo ng enerhiya ay maaaring mabawasan ang kanilang gastos sa fuel at potensyal na suportahan ang margin, bagaman ang tunay na kikitain ay nakadepende rin sa demand ng mga pasahero, presyo ng tiket, gastos sa paggawa, pagsasapital, at iba pang gastos.
-
Ano ang ibig sabihin ng negatibong libreng pera flow para sa isang AI company?
Ang negatibong libreng cash flow ay nangangahulugan na ang operating cash flow ng isang kumpanya ay hindi sapat upang takpan ang kanyang capital expenditure at iba pang mga kaugnay na cash investment sa isang panahon ng pag-uulat. Hindi ito awtomatikong nagpapakita ng financial distress, ngunit dapat suriin ng mga investor ang mga dahilan ng kakulangan, ang available funding, at ang inaasahang panahon ng pagkakaroon ng cash sa hinaharap.
-
Bakit maaaring tumaas ang ginto kahit na mukhang nagpapababa ang mga geopolitical na tensyon?
Sumasagot ang ginto sa ilang mga salik, kabilang ang dolyar ng US, mga yield ng Treasury, mga inaasahang inflasyon, at pangangailangan para sa mga defensive asset. Ang mas mahinang dolyar at mas mababang yield ay maaaring suportahan ang mga presyo ng ginto kahit na ang pagbawas sa geopolitical risk ay limitahan ang isang pinagkukunan ng demand para sa safe-haven.
Pahayag ng Pagkakaroon ng Pansin
Ang pangkalahatang impormasyon sa merkado na ito, maaaring mula sa mga third-party, komersyal, o sinponsoran na pinagmulan, ay ibinibigay lamang para sa pagtatala at edukasyonal na layunin at hindi nagtataglay ng payo sa pondo o pag-invest, alok, paghingi, o janin. Kami ay nagtatanggi sa anumang pananagutan para sa kawastuhan, kumpletong impormasyon, katiyakan, at anumang nagresultang pagkawala. Ang pag-invest at pag-trade ay may panganib; ang nakaraang performance ay hindi nagjamin ng mga resulta sa hinaharap. Dapat mag-imbento, maghatol nang maingat, at tanggapin ang buong pananagutan ang mga gumagamit. Para sa karagdagang detalye, mangyaring bisitahin ang mga Mga Tuntunin ng Paggamit at Pagpapakita ng Panganib ng KuCoin.
Disclaimer: AI technology ang ginamit sa pag-translate ng page na ito para sa convenience mo. Para sa pinaka-accurate na impormasyon, mag-refer sa original na English version.