

KuCoin Ventures Weekly Report: Mahina ang paggawa, nabawasan ang mga inaasahang pagtaas ng interes dahil sa mataas na yield sa huling bahagi na nagpapanatili ng pagkakaiba-iba sa mga cryptocurrency market [图片]
1. Mga Pangunahing Balita sa Merkado sa Linggo
Accelerate ang integrasyon ng cryptocurrency at tradisyonal na pampublikong pondo: Mauunlad ang stablecoins sa pag-settle ng banka habang lumalawak ang mga crypto-native na mekanismo sa pag-trade patungo sa mga reguladong merkado
Noong nakaraang linggo, ang mga pag-unlad sa paligid ng financial infrastructure — kabilang ang stablecoin settlement, derivatives clearing, at mas mahabang-duracion na tuloy-tuloy na pag-trade — ay naging lalong nakakatangi, habang ang integrasyon sa pagitan ng Crypto at tradisyonal na pagsasapalaran ay lumalalim pa sa mga pangunahing mekanismo ng merkado. Ipinalawak ng Citi at Coinbase ang kanilang pakikipagtulungan upang lalong i-integrate ang mga stablecoin sa mga corporate collections at bank settlement workflows, habang natapos ng Lloyds at Visa ang isang pilot na pag-settle na batay sa stablecoin para sa cross-border na transaksyon. Sa bahagi ng pag-trade, kinuha ng Coinbase ang rehistrasyon bilang Derivatives Clearing Organization (DCO) mula sa U.S. Commodity Futures Trading Commission (CFTC), habang inanunsyo ng Robinhood ang kanilang mga plano na ipakilala ang perpetual futures para sa mga kwalipikadong user sa US at lalong palawakin ang oras ng pag-trade ng equity.
Ang mga stablecoin ay unang nagsisimulang mas direkta na mailalapat sa tradisyonal na mga financial flow. Noong Setyembre 28, inihayag ng Citi at Coinbase ang pinalawig na pagkakasundo: gagamitin ng Coinbase ang Virtual Account Wallet ng Citi upang bigyan ang mga korporatong kliyente ng mga kakayahan sa fiat account, na nagpapahintulot sa mga pumasok na fiat funds na ma-convert nang awtomatiko sa mga stablecoin. Samantala, makakatanggap ang mga institutional client ng Citi ng mga pagbabayad sa stablecoin sa pamamagitan ng Spring by Citi, kasama ang Coinbase bilang nagbibigay ng payment infrastructure at ang Citi bilang nagtatapos ng fiat settlement. Kumpara sa pagbibigay lamang ng stablecoin trading, mas direkta ang pagkakasundong ito sa pag-uugnay ng mga bank account, fiat-to-stablecoin conversion, at corporate payments.
Dalawang araw pagkatapos, natapos ng Lloyds Banking Group at Visa ang isang pagsusulit na tumagal ng pitong araw, kung saan in-settle ang kabuuang $750,000 sa mga obligasyon ng cross-border payment gamit ang USDC. Dumating ang pera sa Visa sa loob ng isang oras o higit pa, kabilang ang mga weekend. Ang pagsusulit ay nakatuon sa back-end settlement sa pagitan ng isang banko at isang network ng pagbabayad kaysa sa mga pagbabayad ng konsyumer mismo, habang sinusubok din ang mga paggalaw ng pera sa parehong public at private blockchain environment. Bagaman limitado pa rin sa sukat, ang pagsusulit ay nagpapakita na ang paggamit ng stablecoin ay lumalabas na sa mga pag-transfer sa loob ng Crypto platforms at pumapasok sa tunay na mga proseso ng cross-border settlement sa loob ng tradisyonal na mga institusyon sa financial.
Ito ay nagpapalit din sa kamakailang pagtutok sa pag-unlad ng stablecoin mula sa “sino ang mag-iissue” patungo sa “sino ang mag-aagam ng mga ito at anong mga financial flows ang hahawakan nila.” Gayunpaman, nananatili pa ring nasa yugto ng pagkakasundo at pilot ang merkado. Hindi pa naglabas ng aktwal na volume ng pagbabayad ang Citi at Coinbase, habang ang sukat ng pilot ng Lloyds at Visa ay nananatiling relatiwong limitado. Ang mas mahalagang tanong sa hinaharap ay kung kaya ba ng stablecoin na magkaroon ng patuloy na paggamit sa corporate payments, treasury management, at cross-border settlement, kaysa sa pagkumpleto lamang ng teknikal na pagpapatotoo.
Ang trading infrastructure ay nagpapakita ng integrasyon sa kabaligtarang direksyon. Noong Setyembre 28, tinanggap ng CFTC ang rehistrasyon ng Coinbase Clearing LLC bilang Derivatives Clearing Organization (DCO), na nagpapahintulot sa kanya na i-clear ang mga fully collateralized futures, options on futures, at swaps. Kasama ang mga umiiral nang rehistrasyon nito bilang Futures Commission Merchant (FCM) at Designated Contract Market (DCM), binuo na ng Coinbase ang isang U.S.-regulated derivatives framework na sumasakop sa brokerage, trading, at clearing. Pinaposition din ng Coinbase ang clearing system bilang isang USDC-centric clearinghouse, na may mga plano na suportahan ang USDC collateral at 24/7 settlement, na dala-dala ang stablecoin-based funding at round-the-clock operating mechanisms na karaniwang nauugnay sa Crypto markets sa mas malawak na regulated derivatives infrastructure.
Pinapagsasama ni Robinhood ang parehong direksyon sa antas ng produkto at oras ng pagtutustos. Noong Setyembre 29, inihayag ng kumpanya ang kanilang plano na ipakilala ang perpetual futures para sa mga kwalipikadong user sa US at paunlarin ang weekend equity trading sa maagang susunod na taon, lumalapit sa isang modelo ng pagtutustos na mas malapit sa 24/7 availability. Nananatili pa ang mga produkto sa pinalong pagpapalabas, ngunit ang mga mekanismo tulad ng perpetual futures at pagtutustos sa buong araw—na dati’y mas karaniwan sa Crypto markets—ay paulit-ulit nang papasok sa arkitektura ng produkto ng mga tradisyonal na brokerage platform.
Robinhood ay isang libreng platform para sa pagtrabaho sa mga stock, ETF, cryptocurrency, at iba pang mga asset.
Mula sa pananaw ng istruktura ng industriya, ang susunod na yugto ng kompetisyon ay maaaring hindi na simpleng tungkol sa kung “binibigyan ng Crypto products” ng mga institusyon, kundi kung ang stablecoin settlement, 24/7 trading, at mga bagong mekanismo ng derivative ay maaaring mabisa at mapagkakatiwalaang i-embed sa mga umiiral na financial systems. Kailangan ng tradisyonal na mga institusyong pinansyal na harapin ang interaksyon sa pagitan ng mga network ng pagbabayad, clearing, compliance, at risk management, samantalang ang mga Crypto platform na papasok sa mga reguladong merkado ay kailangan ring mag-adjust sa kaugnay na mga kinakailangan sa kapital, clearing, at pagprotekta sa mga investor.
Kaya, sa halip na tumutok sa bilang ng mga bagong pagkakasundo o pagpapahayag ng mga produkto, ang mas makabuluhang indikador mula sa hinaharap ay kung magsisimula ba ang patuloy na data ng paggamit — kabilang ang corporate payment at settlement volumes sa loob ng Citi/Coinbase at Lloyds/Visa, ang clearing products at volumes na hawak ng Coinbase Clearing, at ang tunay na paglunsad at pagtanggap ng mga user sa perpetual futures at weekend equity trading ni Robinhood. Maaaring magbigay ang mga indikator na ito ng mas malinaw na pananaw kung nananatili ba ang integrasyon sa pagitan ng Crypto at tradisyonal na pagsasaparita sa antas ng produkto at teknikal na pilot, o umuunlad na patungo sa tunay na pagtanggap sa antas ng infrastraktura.
2. Linggong Mga Tatak ng Merkado na Pinili
Mahina ang data ng pagtatrabaho na nagdudulot ng pagbaba sa mga inaasahang pagtaas ng rate sa malapit na panahon, ngunit patuloy na mataas ang mga yield sa huling bahagi habang nananatiling struktural na nagkakahiwalay ang mga merkado ng cryptocurrency
Ang pinakamakabuluhang pagbabago sa mga makro market noong nakaraang linggo ay ang mas mahinang data sa pagtatrabaho ng Estados Unidos na muli ay nagbawas sa mga inaasahang pagtaas ng rate sa malapit na panahon, bagaman ang pagbabalik na ito ay hindi lubos na nakatransmit sa mga yield ng Treasury sa mahabang panahon. Ang pangunahing kumplikasyon sa kasalukuyang kalagayan ay ang pag-asa sa policy rate ay naging kaunting mas mababa sa hawkishness habang ang mga gastos sa pambansang pagsasakop sa mahabang panahon ay nananatiling mataas. Ito ay nagbigay ng ilang puwang sa mga risk asset, ngunit ang merkado ay hindi pa pumasok sa isang malawak na rally na dinala ng likwididad.
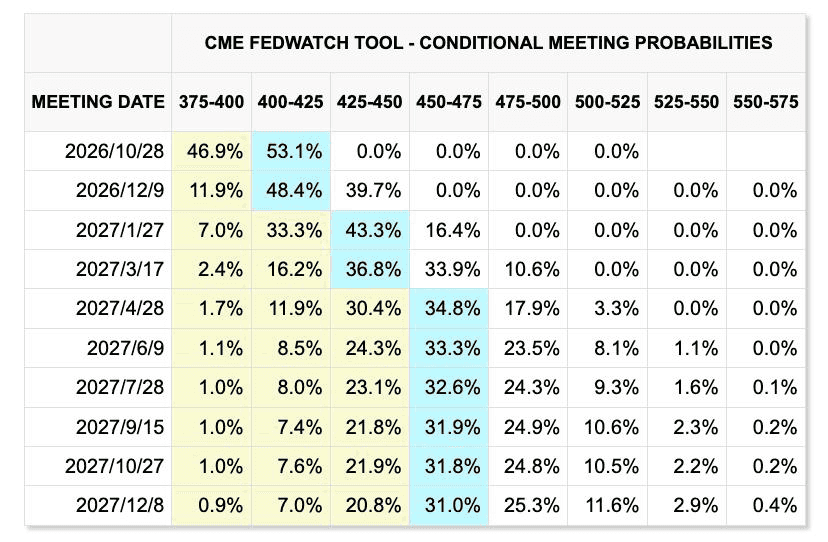
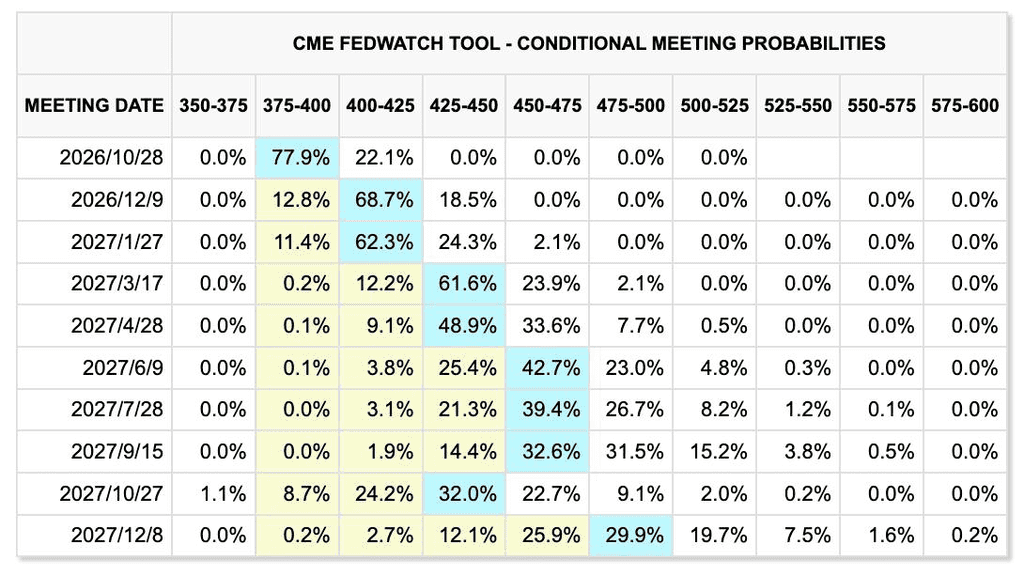
Mga pagbabago sa presyo ng merkado sa nakaraang dalawang linggo (nakaraang linggo unang ipinakita, kasalukuyang linggo pangalawa)
CME FedWatchTool
Dumami lamang ng 29,000 ang U.S. nonfarm payrolls sa September, habang tumaas ang antas ng kawalan ng trabaho sa 4.2%. Ibinaba ang mga numero ng paggawa para sa July at August ng kabuuang 60,000, habang tumaas lamang ang average hourly earnings ng 0.1% mula sa nakaraang buwan at 3.0% taon-taon, na nagpapakita ng patuloy na pagpapalambot sa merkado ng paggawa. Ang inflation ay nananatiling malinaw na higit sa 2% na target ng Federal Reserve, bagaman ang buwanang paglago ng core PCE ay lamang 0.2%.
Ang mahinang ulat sa nonfarm payrolls ay nagbawas sa mga inaasahang pagpapigil ng pamilihan. Ayon sa pinakabagong data ng CME FedWatch, ang pamilihan ay kasalukuyang nagpapahalaga na walang karagdagang pagtaas ng interes sa pagpupulong ng FOMC noong Oktubre 28, 2026. Gayunpaman, sa mas malayong panahon, ang pagpapahalaga ng pamilihan ay patuloy na nagpapakita ng posibilidad ng isang karagdagang pagtaas ng interes bago magwakas ang taon. Ito ay nagpapakita na ang mga inaasahan para sa hinaharap na landas ng patakaran ay patuloy na nababago, at ang pagpaplano para sa mga panganib sa pagsabog ng ekonomiya ay maaaring maging isa sa mga pangunahing pag-aalala ng Federal Reserve.
Ang mga equity ng U.S. ay bumangon nang malakas noong Biyernes pagkatapos ng report sa pagtatrabaho, bagaman sa isang linggo, bumaba pa rin ang S&P 500 ng 0.27%, bumaba ang Dow Jones Industrial Average ng 1.26%, at tumaas ang Nasdaq Composite ng 0.45%. Mas nakakatangi ang reaksyon sa bond market: ang yield ng 10-taon na U.S. Treasury ay tumaas nang pansamantala sa isang mataas na antas na ilang taon na ang nakalipas na halos 5.34% sa loob ng linggo, bumaba nang malakas pagkatapos ng report sa pagtatrabaho, at bumangon muli sa halos 5.28%.
Nagpapakita ito ng antas ng pagkakaiba sa logika ng pagtinda ng merkado: ang mas mahinang data sa pagtatrabaho ay nagbawas sa kahalagahan para sa Federal Reserve na patuloy na pataasin ang mga rate sa malapit na panahon, ngunit ang mga yield sa matagalang panahon ay nananatiling nakakapit sa mga salik kabilang ang mga presyo ng enerhiya, mga panganib sa inflasyon, mga pangangailangan sa pagsasagawa ng pondo, at mga term premia. Ang pagtaas sa Friday sa mga risk asset ay tila nagpapakita ng pangunahing pagrerate ng mas mababang posibilidad ng pagtaas ng rate sa Oktubre, habang ang mas malawak na mga kondisyon sa pananalapi ay hindi pa nagkakaroon ng malaking pagpapalaya.
TradingView
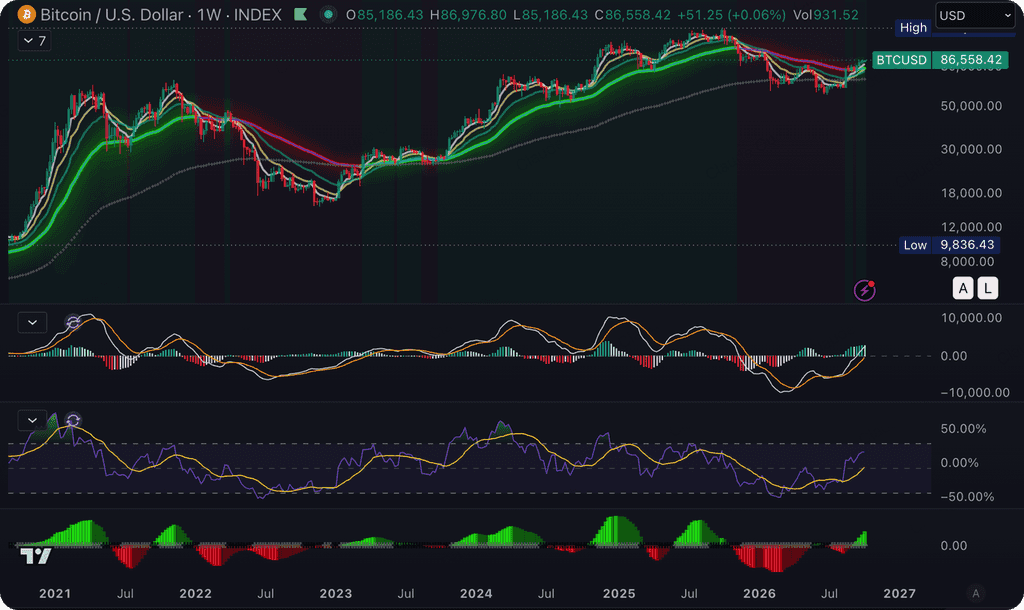
Sa mga secondary market ng crypto, nanatiling limitado ang kabuuang volatility. Sa huli ng linggo, nagtrading ang bitcoin sa paligid ng $85,000, habang ang ETH ay umiikot sa paligid ng $2,700, na may pangkalahatang kapitalisasyon ng crypto market na hindi nagbago. Samantala, tumaas kaunti ang Bitcoin dominance sa 58.9%, habang ang lamang ay humigit-kumulang 15 sa mga top 50 crypto assets ang nakapag-record ng weekly gains, na nagpapakita ng relatibong mahinang market breadth.
nananatili ang BTC sa itaas ng saklaw na $80,000 kahit na mataas ang mga yield ng Treasury at relatibong malakas ang dolyar ng Estados Unidos, na nagpapakita na ang mga kondisyon ng pagsasapalaran nito ay nananatiling komparatibong matatag; gayunpaman, ang katatagan na ito ay karamihan ay nakatuon sa bitcoin mismo. Pagkatapos ng data sa pagtatrabaho na nagresulta sa pagbaba ng mga inaasahang pagtaas ng rate sa maikling panahon, hindi naranasan ng ETH at karamihan sa mga altcoin ang katumbas na paglago sa beta, na nagpapakita na ang maliit na pagpapabuti sa pangkalahatang kalagayan ay hindi pa nagsalamin sa isang malawakang pagbabalik ng pagkakaroon ng panganib sa crypto.
Mga Crypto Asset at ETF: Patuloy na Matibay ang BTC, ngunit ang Pagkakaroon ng Pabor sa Panganib ay Wala Pa Ring Lumawak
SoSoValue
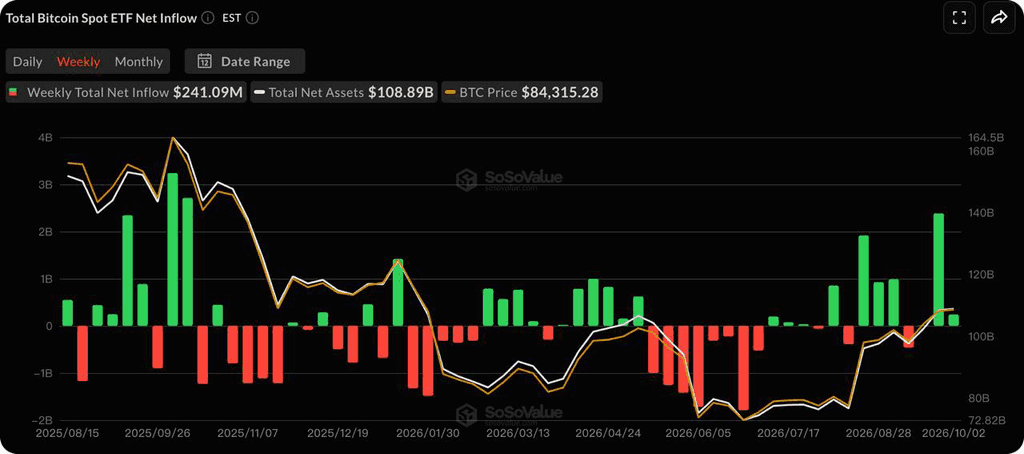
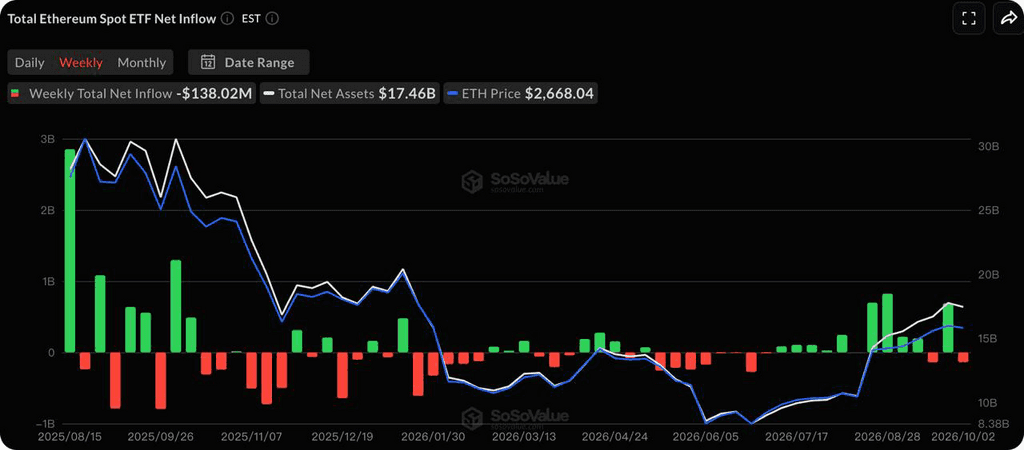
Ayon sa datos ng SoSoValue, ang mga spot Bitcoin ETF sa Estados Unidos ay nagsalba ng halos $241 milyon sa net inflows sa linggo, na nagdala ng kabuuang net assets sa halos $108.89 bilyon. Sa parehong panahon, ang mga spot Ethereum ETF ay nagsalba ng halos $138 milyon sa net outflows.
Nakikita ang ilang pagkakaiba sa direksyon ng mga paggalaw sa pagitan ng dalawang asset. Habang patuloy na mataas ang presyur sa interes na may mahabang termino, patuloy na pinipili ng ETF ang BTC, habang ang ETH ay hindi pa nakakakuha ng matatag at karagdagang pagpasok. Ito ay pangkalahatang tugma sa pagtaas muli ng dominasyon ng Bitcoin sa mga secondary market at nagpapahiwatig na ang pondo mula sa mga institusyonal ay nananatiling nakatuon sa mga asset na may mas malaking kapitalisasyon kaysa mag-rotate nang makabuluhang papunta sa mga mas mataas na beta na eksposur.
Stablecoin Patuloy na lumalawak ang suplay, habang ang dolyar na likwididad sa chain ay hindi nabawasan nang malaki
DeFiLlama
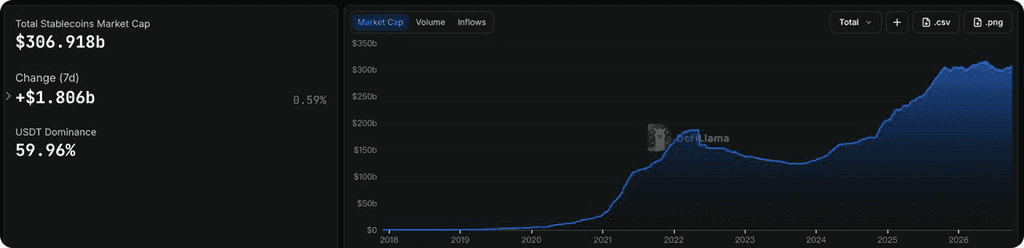
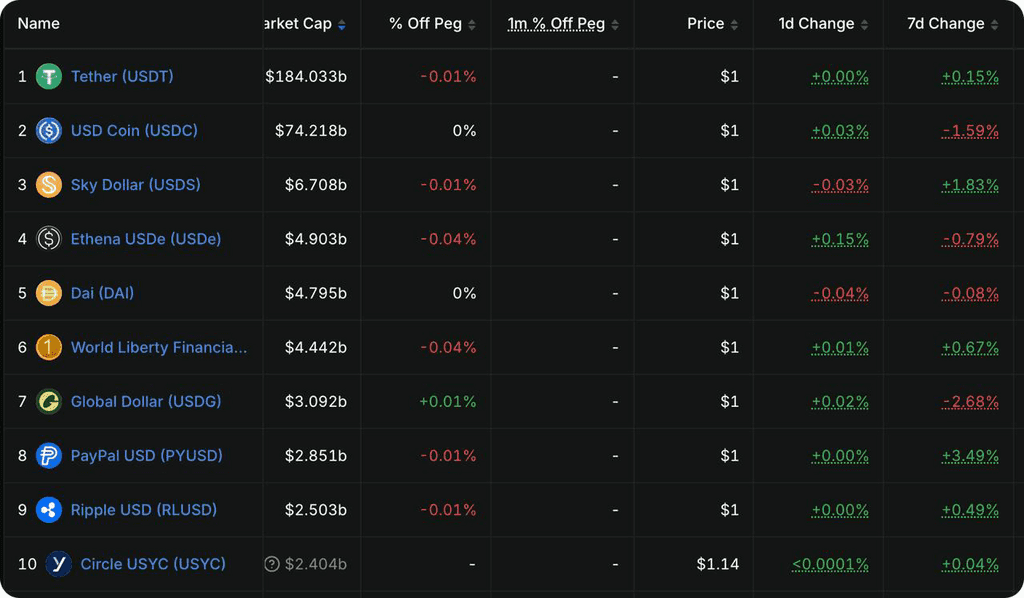
Ayon sa datos ng DeFiLlama, ang kabuuang market capitalization ng stablecoin ay nasa halos $306.9 bilyon, na tumataas ng halos $1.8 bilyon, o 0.59%, sa nakaraang pitong araw.
Ang kabuuang supply sa dolyar sa chain ay nananatili sa isang paunlating paglalawak, bagaman ang distribusyon ng karagdagang likwididad ay patuloy na hindi pantay. Ang supply ng stablecoin ay hindi bumaba nang malaki kasabay ng pagbabago sa mga risk asset, at patuloy na nagbibigay ng isang antas ng suporta sa likwididad para sa crypto market. Gayunpaman, ang kasalukuyang bilis ng paglalawak ay hindi pa sapat upang suportahan ang isang malawak, liquidity-driven na pagtaas sa buong merkado.
Mga Mahahalagang Pangyayari na Dapat Panatilihin Ito sa Linggo
Relatibong mababa ang U.S. economic calendar sa linggong ito, maaaring mas tumutok ang pamilihan sa mga FOMC minutes ng Setyembre, aktibidad ng sektor ng serbisyo, at mga inaasahang inflasyon.
-
Oktubre 5: U.S. September ISM Services PMI;
-
Oktubre 6: Data ng internasyonal na kalakalan ng Agosto;
-
Oktubre 7: Mga minuto mula sa pagpupulong ng FOMC noong Setyembre 15–16, kung saan malamang ay magkakaroon ng pansin ang mga merkado sa mga diskusyon ng mga politikong tagapagpaganap tungkol sa inflasyon, ang merkado ng paggawa, at ang mga kondisyon na kailangan para sa anumang karagdagang pagtaas ng rate;
-
Oktubre 9: Paghuhula ng University of Michigan sa Pagkakaroon ng Kasiyahan ng Konsyumer at mga inaasahang inflasyon para sa Oktubre.
Maaaring manatiling mas mahalaga na suriin ang mga yield ng Long-end Treasury at mga presyo ng enerhiya kaysa sa anumang iisang paglabas ng ekonomikong data. Ang U.S. September CPI ay magiging ipapalabas sa susunod na linggo noong October 14. Kasama ang kaunting mga malaking paglabas ng inflasyon na iskedyul bago noon, ang kaya bang matatag na bumaba ang yield ng 10-year Treasury mula sa paligid ng 5.3% ay maaaring diretso na makaapekto sa valuation environment para sa mga technology equities at mga crypto assets.
Update sa Primary Market Funding
RootData
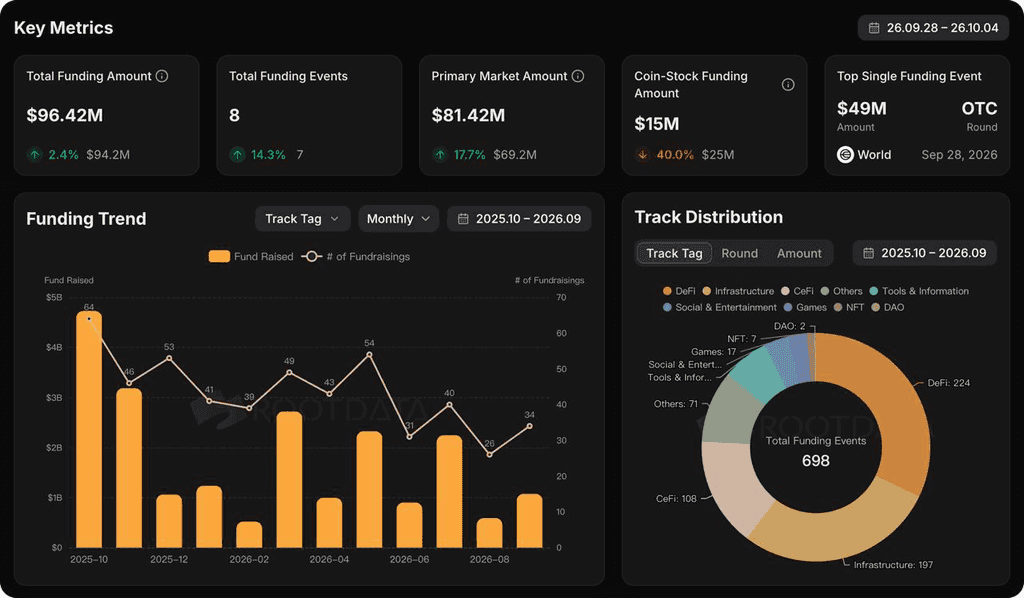
Sa primary market, ang pagtatanim ay nananatiling nakatuon sa mga exchange at trading infrastructure, pati na rin sa stablecoin payment at account infrastructure, habang ang mga tradisyonal na pampublikong institusyon at mga estratehikong korporatibong investor ay patuloy na nagtataglay ng relatiwong mataas na bahagi ng pagkaka-partisipasyon.
Isa sa mga mas kakaibang transaksyon noong nakaraang linggo ay ang $110 milyong Series C1 equity financing ni Jeeves, na pinangunahan ng CoinFund, kasama ang pagkakasali ng AllianceBernstein, a16z, Coinbase Ventures, GIC, ParaFi, at iba pa. Ang Jeeves ay nasa krusad ng financial infrastructure ng stablecoin at fintech, gumagamit ng stablecoin upang i-connect ang corporate accounts habang nagbibigay ng lokal na isyu na corporate cards sa iba’t ibang merkado, cash management, invoice OCR, at expense approval workflows. Ang kumpanya ay inilathala ang halos $1.5 bilyon sa annualized stablecoin payment volume. Sa parehong panahon, ang cross-border payment infrastructure provider na Walapay ay nag-raise ng $4.6 milyong seed round, kung saan parehong ginagamit ang stablecoin bilang settlement layer sa pagitan ng mga bank account at lokal na payment networks sa iba’t ibang rehiyon.
Sa kabuuan, nananatili sa mababang antas ng pag-unlad ang pangunahing merkado. Ang kapital ay patuloy na nakatuon sa isang relatiwong maliit na bilang ng mga proyekto na may mas malakas na suporta sa yaman, mas mataas na pinaniniwalaang tiyak na pagpapatupad, o mas malinaw na mga paraan para lumabas, habang nananatiling mapagbantay ang kalagayan ng pagpupulong ng pondo para sa mga mas maliit at katamtamang laki na proyekto.
Paalala: Ang pangkalahatang impormasyon sa merkado na ito, na maaaring galing sa mga third-party, komersyal, o sinponsor na pinagmulan, ay hindi legal, compliance, pampinansyal, o payo sa pag-invest, tawag, o jamin. Wala kaming anumang eksplisit o implikadong pagpapahayag o jamin ukol sa kawastuhan, kumpletong impormasyon, o kumpiyansa nito, at iniiwasan namin ang anumang pananagutan para sa anumang nagresultang pagkawala. Ang pag-invest/trade ay may panganib; ang nakaraang performance ay hindi nagjanin ng mga resulta sa hinaharap. Dapat mag-pananaliksik, magpasya nang maingat, at tanggapin ang buong pananagutan ang mga gumagamit. Mangyaring konsultahin ang mga propesyonal na abogado, tax, o pampinansyal na tagapayo kung kinakailangan.
Disclaimer: AI technology ang ginamit sa pag-translate ng page na ito para sa convenience mo. Para sa pinaka-accurate na impormasyon, mag-refer sa original na English version.