KuCoin Ventures Weekly Report: Mga Signal ng Pagpapigil sa Warsh, Muling Pagdating ng Puhunan sa ETF at mga RWA Narratives ay Bumabago ang Mga Crypto Markets
KuCoin Ventures Weekly Report: Mga Signal ng Pagpapigil sa Warsh, Muling Pagdating ng Puhunan sa ETF at mga RWA Narratives ay Bumabago ang Mga Crypto Markets
1. Mga Pangunahing Balita sa Merkado sa Linggo
Pagsikat muli ng mga asset na nakakatanggap ng pansin: Ang Robinhood Chain ay nagbubukas ng isang bagong on-chain na kuwento sa pamamagitan ng Memestocks
Isang makabuluhang maliit na pagbabago sa crypto market noong nakaraang linggo ay ang pagbabalik ng pansin sa mga aset na nakadepende sa pansin, na lumalabas sa mga grupo. Ang Robinhood Chain ay naging isa sa mga pinakamalalim na merkado para sa trend na ito. Kumpara sa nakakapanatikong volatility ng ilang pangunahing token, mas malaking phenomenon ay ang pagbabalik ng kahandaan ng merkado na pansinin, trade, at mabilis na ipaalam ang isang grupo ng buong bagong aset. Ang sitwasyong ito ay relatibong makabuluhang kakaibang naganap sa nakaraang panahon, at maaaring mag-indikasyon na ang on-chain trading sentiment ay nasa proseso ng structural na pagbabalik.
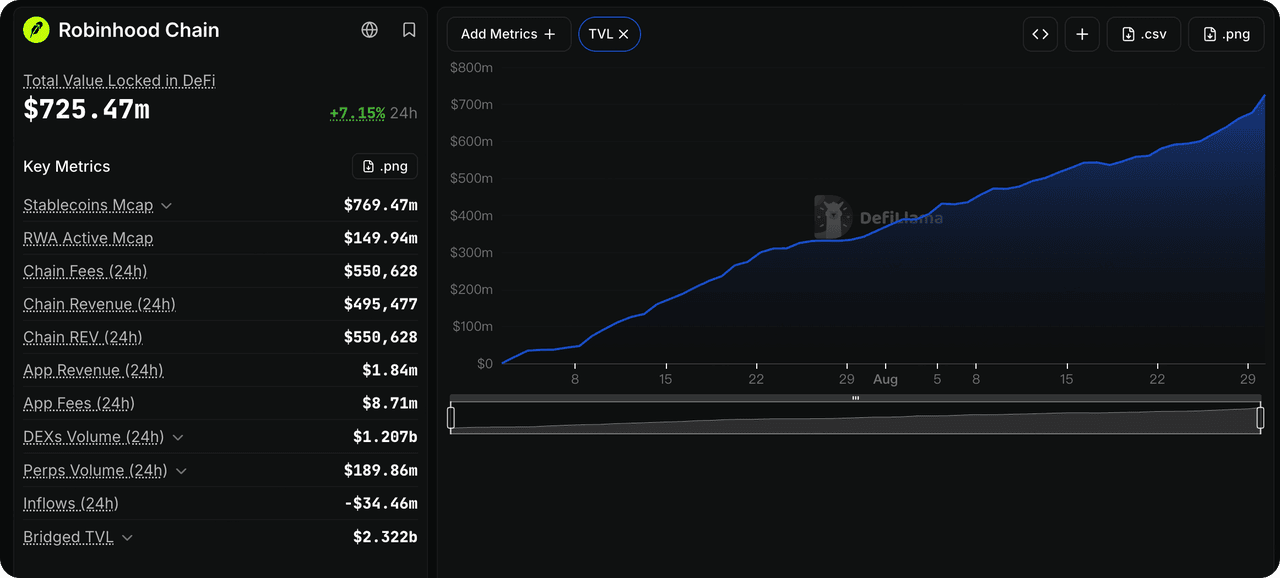
Ayon sa datos ng DeFiLlama, ang single-day DEX trading volume ng Robinhood Chain ay umabot sa halos $1.27 bilyon noong Agosto 30, habang ang aktibong wallet ay bumaba muli sa itaas ng 115,000, at ang on-chain TVL ay tumataas nang mabilis. Mas kumakatawan pa, ang top 10 ecological tokens ayon sa market capitalization sa Robinhood Chain noong panahong iyon ay lahat ay ilunsad higit sa dalawang buwan ang nakalipas, na nagdala ng isang buong bagong grupo ng Meme, Launchpad, at DeFi projects sa paningin ng merkado.
Source ng Data: DeFillama
Hindi lamang ito nagrereplica sa trahektorya ng paglabas ng Meme sa estilo ng Pump.fun. Kasama ang mga intrinsikong katangian ng Robinhood Chain, ang core ng bagong kuwento ay nagmumula sa pagrerecombine ng Real-World Assets at crypto-native na mekanismo.
Noong nakaraan, ang mga "stocks on-chain" ay pangunahing nakatuon sa paghawak at pag-trade ng mga asset mismo pagkatapos ng paglabas. Gayunpaman, ang mga bagong eksperimento sa Robinhood Chain ay nagsisimulang pag-aralan ang susunod na hakbang: pagkatapos ng pagkakaroon ng mga asset sa blockchain, bakit dapat mag-trade o maghawak ng mga ito ang mga crypto user, at paano maipapaloob ang mga token na stock sa DeFi upang maging bahagi ng mga DeFi money legos.
Ang Pons ay naglalayong maging isang relatiwong karaniwang kaso. Bilang isang launchpad infrastructure na katulad ng Pump.fun, ang maagang Pons ay patuloy na ginamit ang pamilyar na mekanismo ng paglabas na Bonding Curve + AMM, kung saan ang mga bagong token ay pumasok sa isang permanenteng nakapiraso na Uniswap v4 liquidity pool kapag natutupad ang isang threshold. Gayunpaman, ang mga bagong mekanismo nito ay nagsisimulang payagan ang mga bagong token na maging paired nang direkta sa mga Robinhood Stock Tokens tulad ng NVDA, GME, at AAPL. Mayroon ding ilang mekanismo na maaaring magbigay ng trading fee sa mga tagapag-iyak sa anyo ng suportadong RWAs, stablecoin, o ETH. Samantala, ang Pons Treasury ay nagsimulang magbigay ng liquidity para sa mga on-chain RWAs, at naglalahad ng kanyang posisyon bilang "ang tahanan ng memestocks." Sa kasalukuyan, ang Meme markets na gumagamit ng NVDA Stock Token bilang quote asset ay diretso na nakikita sa platform ng Pons.
Batay sa pundasyong ito, nakita rin ng merkado ang mas kumplikadong mga eksperimento sa RWAfi. Halimbawa, ang NET, na kahit na kagabing nakakuha ng pansin sa merkado, ay gumamit muli ng istruktura ng Treasury LP Token na estilo ng OlympusDAO: ang isang bahagi ng USDG ay maaaring i-deploy sa Morpho para sa yield, habang ang mga bayarin sa pagtrabaho ng token ay dumadaloy sa treasury. Samantala, ito ay naglalaman rin ng mga gamified na produkto na gumagamit ng Stock Tokens tulad ng SpaceX at Microsoft bilang mga chip at reward. Noong Agosto 28, ang mga ari-arian ng treasury nito ay nasa halos $3.35 milyon, na may bawat NET na tumutugma sa NAV na halos $60. Gayunpaman, ang market price ay nakaabot ng halos $1,030, na nagpapakita ng premium na higit sa 17 beses. Ang pagpapresyo na ito ay malamang ay naglalaman ng mataas na antas ng atensyon at mga inaasahang paglago, na nagpapahiwatig na maaaring magkaroon ng malaking downward elasticity kapag ang flywheel ay umuulit. Ang mga proyekto na may katulad na konsepto tulad ng Down to Finance ay sinusubukang panghingi pa ang mga stock token, stablecoin, Uniswap v4 LP, at Morpho lending position sa mga bagong on-chain na strategic asset.
Gayunpaman, ang market na ito na dinadala ng atensyon ay mayroon ding napakakita-kita mga katangian ng mataas na volatility at mabilis na rotation. Pagkatapos ng malaking pagbaba sa mas malawak na crypto market noong umaga ng Agosto 31, ang mga asset sa ekosistema ng Robinhood Chain na kahit na kanilang pinopopular ay agad naging magkakaiba: ang PONS ay nakakita ng market capitalization na lumampas sa $400 milyon sa maagang oras bago bumaba muli sa paligid ng $320 milyon, habang ang AI at NET ay bumaba ng halos 21% at 37%, ayon sa pagkakasunod-sunod, sa loob ng 24 oras. Ang mga bagong asset ay maaaring makakuha ng malaking trading volume at atensyon ng market sa napakaliit na panahon, ngunit ang pagbabago ng presyo ay maaari ring maging napakalala. Ang mataas na volatility na ito ay karagdagang nagpapakita ng kasalukuyang katangian ng kapital na naghahanap ng atensyon.
Sa kabuuan, ang kasalukuyang pangyayari ay maaaring mahirap direktang tukuyin bilang isang bagong saling ng buong Meme Season. Ang bagong idinagdag na atensyon ay pangunahing nakatuon sa ilang partikular na ecosystem tulad ng Robinhood Chain at BSC, at ang mga mainit na asset ay nagpapakita ng relatibong mataas na sensitivity sa pagbaba kapag nagkakaroon ng pagkamaliwanag sa mas malawak na merkado. Gayunpaman, pagkatapos makaranas ng matagal na pagkawala ng istorya, ang kakayahan ng merkado na panahon-panahon na itaguyod ang mga batch ng attention tokens at matagumpay na bumuo ng composite mechanics batay sa RWA, Launchpads, DeFi, at Memes ay isang obserbasyonal na signal na dapat patuloy na masuri tungkol sa mga kamakailang maliit na pagbabago sa pagkamalikhain ng merkado sa panganib.
2. Linggong Mga Signal sa Piniling Merkado
Pinatibay ni Warsh ang mga inaasahang pagtaas ng rate sa Setyembre, bumagsak muli ang yen sa 160, at ang pagpapalala ng ugnayang U.S.-Iran ay nagpapalakas sa mga panganib sa rate at enerhiya, habang bumalik nang malakas ang pagpasok sa Crypto ETF
Patuloy na pinahalagahan ni Warsh ang 2% target ng inflasyon ng Federal Reserve sa kanyang talumpati sa Jackson Hole, at binanggit na maaaring kailanganin pa ang karagdagang pagpapigil kung hindi bumababa nang sapat ang inflasyon. Bagaman hindi siya eksplisitong nagpasya sa pagtaas ng rate sa Setyembre, malinaw na pinalakas ng kanyang mga pahayag ang mga ekspektasyon ng merkado para sa karagdagang pagpapigil.
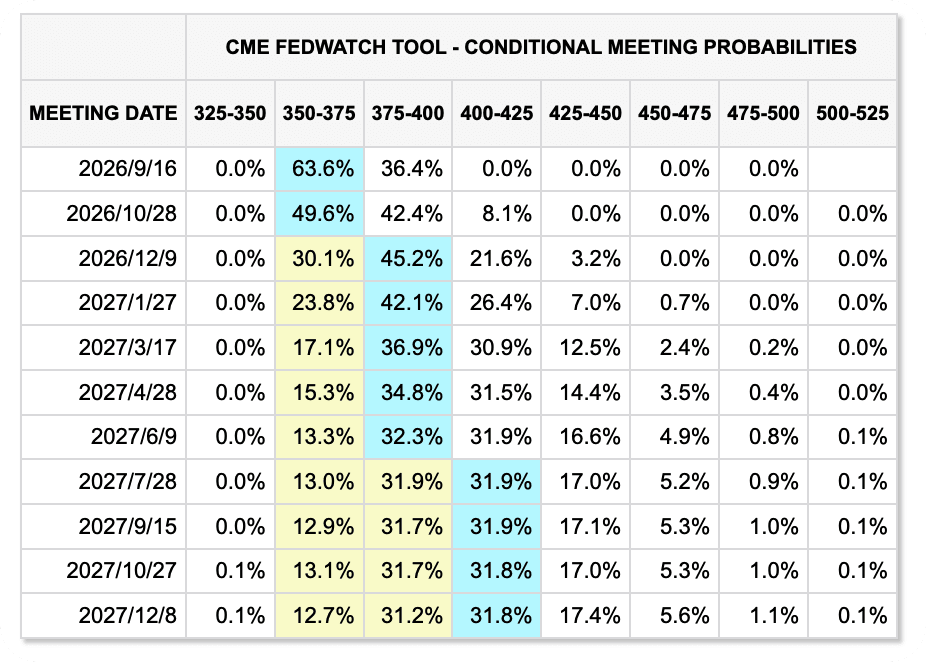
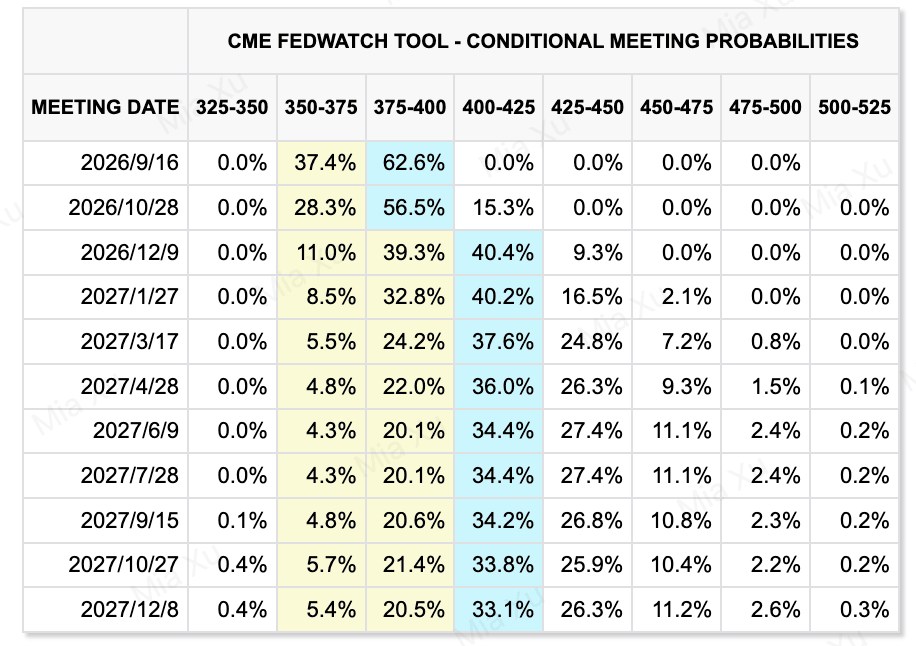
Ipinakita ng CME FedWatch na ang impluwensyang probabilidad ng pagtaas ng rate ng 25-basis point sa Setyembre ay nasa paligid ng 36% bago ang talakayan, tumaas nang pahabang pahabang hanggang sa halos 60% pagkatapos, at nanatili sa itaas ng 50% sa dulo ng linggo. Nagpalakas nang sabay ang mga yield ng U.S. 2-taong Treasury at ang dolyar, na nagpapakita na ang mga pamilihan ay nagbago mula sa dating pagkakataong ang Fed ay malulugod na manatili sa hold sa Setyembre patungo sa mas mapanatikong pananaw sa rate.
Pagbabago sa presyo ng merkado sa nakaraang dalawang linggo
(Naipakita ang nakaraang linggo muna; naipakita ang kasalukuyang linggo pangalawa)
Pinagmumulan ng Data: CME FedWatchTool
Gayunpaman, ang mga datos tungkol sa paggawa ay nagtataglay ng kabaligtarang paghihigpit. Ang pinakabagong taunang pagbabawas ng benchmark ay bumaba ng halos 79,000 mga trabaho ang U.S. nonfarm payrolls hanggang sa Marso 2026. Hindi lubos na kakaibang laki ang pagbabawas na ito, ngunit mas mahalaga ang signal na ang mga datos tungkol sa paggawa ay paulit-ulit na binawasan sa mga nakaraang buwan, habang ang mga payroll sa Hulyo ay naging negatibo rin. Ito ay nagpapahiwatig na ang merkado ng paggawa sa U.S. ay nagkakaroon ng pagbaba, na nagpapakailangan sa Federal Reserve na isipin ang epekto ng karagdagang pagtaas ng rate sa paglago at paggawa, kahit na nananatili pa rin ang inflation bilang isang pag-aalala.
Bilang resulta, ang pagtaas ng interest rate sa September ay patuloy na malayo sa pagkakatotoo. Suportahan ng inflasyon at mga kondisyon sa pananalapi ang desisyon ng Fed na panatilihin ang karagdagang pagpapigil bilang opsyon, ngunit ang patuloy na kahinaan sa merkado ng paggawa ay maaaring bawasan ang pangangailangan para sa agad na aksyon. Ang ulat ng August nonfarm payrolls at ang paglabas ng CPI bago ang pagpupulong sa September ay magiging mahalaga sa susunod na round ng pagreripeis ng merkado.
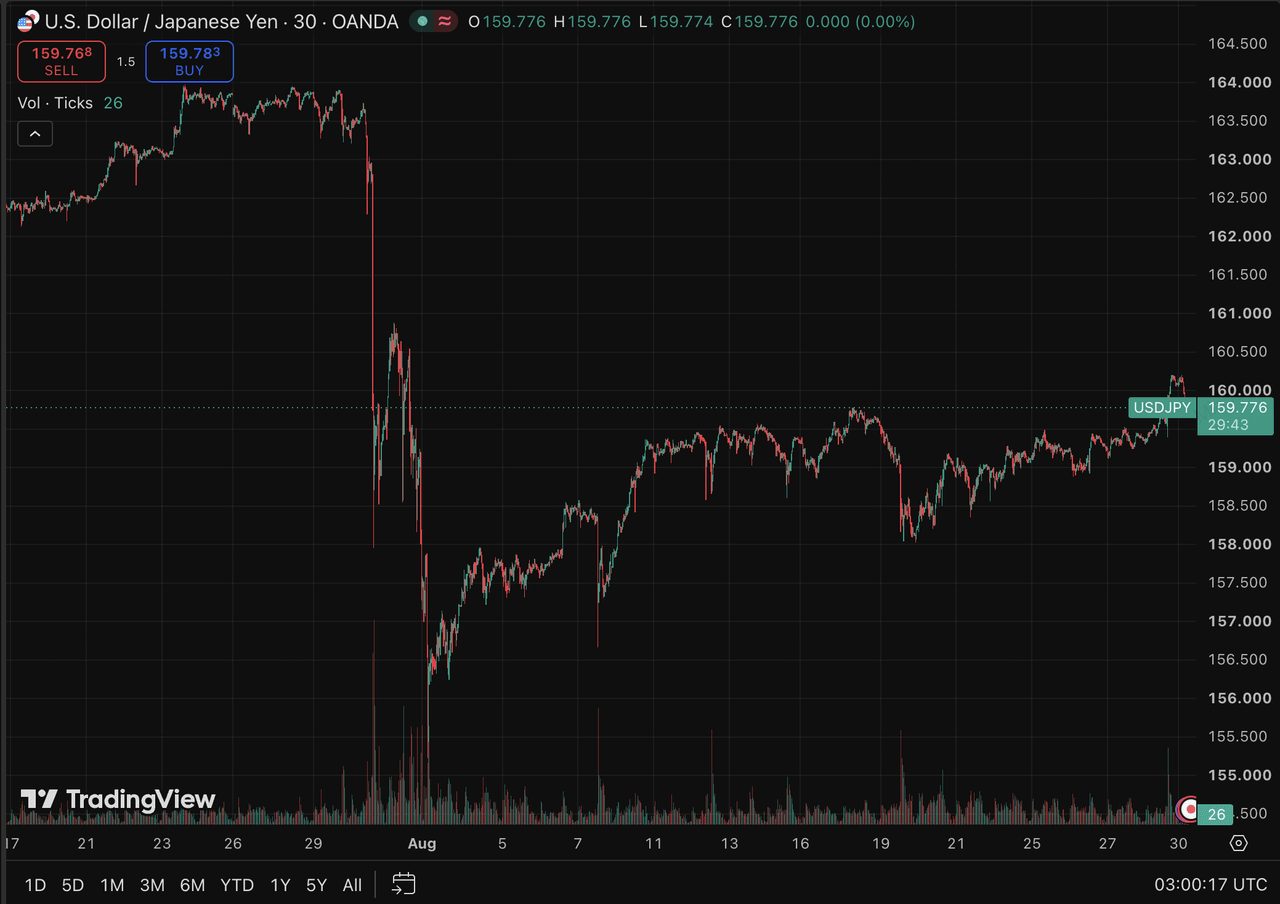
Sa mga merkado ng foreign exchange, ginastos ng Japan ang halos JPY 15.4 trilyon upang suportahan ang yen sa pagitan ng huling July at huling Agosto. Gayunpaman, pagkatapos ng talakayan ni Warsh na nagdulot ng pagtaas muli ng dolyar at mga yield ng U.S. Treasury, bumalik ang USD/JPY sa 160 at lumampas dito.
Ito ay nagpapakita ng mga limitasyon ng pagtatagpuan sa direkta na pag-intervenye sa puhunan. Habang ang pagkakaiba sa antas ng interes sa pagitan ng U.S. at Japan ay patuloy na malawak, ang pag-intervenye ay maaaring magpabagal lamang sa pagbaba ng halaga ng yen nang pansamantala. Kung lalong magiging nakabatay ang Japan sa pagtaas ng rates upang mabawasan ang pagkakaiba sa yield, ang mga leveraged carry trades na batay sa mura na pagsasalapi ng yen ay maaaring makaranas ng karagdagang deleveraging, na nagtataglay ng potensyal na presyur sa likuididad para sa mga tech stocks, mga crypto assets, at iba pang mataas na volatility na mga merkado.
Source ng Data: TradingView
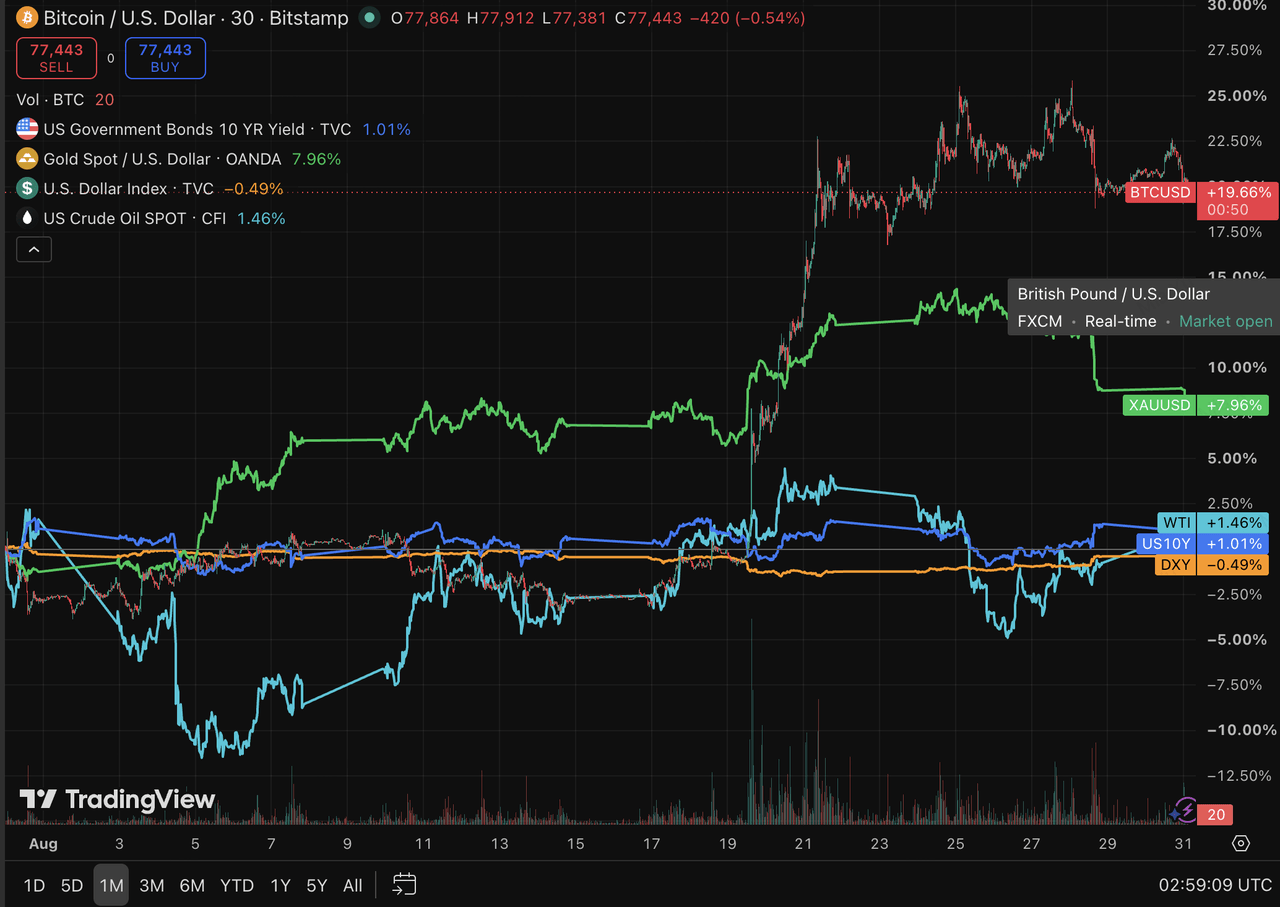
Una'y tumaas ang ginto noong nakaraang linggo dahil sa mga pag-aalala tungkol sa piskal na panganib at mga inaasahan na magkakaroon ng pagbaba ng halaga ng dolyar ng Amerika, ngunit bumagsak nang malakas pagkatapos mong mabigyan ng bagong pag-asa ang mga inaasahang mas mataas na rate ni Warsh, na nag-iwan ng mas mababang presyo sa buong linggo. Ang medium- hanggang mahabang panahong kaso ng piskal na paghahatid para sa ginto ay nananatiling intak, ngunit ang maikling panahon na presyo ay patuloy na sobrang sensitibo sa dolyar at real na yield. Anumang pagbabalik ng mga merkado sa isang “mas mataas para sa mas mahaba” na pananaw sa rate, nananatiling vulnerable ang ginto sa malalaking pagkabagsak.
Bawat sandali, bumaba ang presyo ng langis dahil sa kaunting pagbabago sa mga kondisyon ng pagpapadala sa Strait of Hormuz. Bumaba ang WTI at Brent ng halos 4.2% at 5.4% sa loob ng linggo, ayon sa pagkakasunod-sunod. Gayunpaman, noong Agosto 30, ginawa ng militar ng Estados Unidos ang kanilang unang bagong pag-atake sa Iran sa huling isang buwan, na nagpabago muli ng mga tensyon at nagpataas muli ng Brent sa itaas ng $90 bawat barrel. Kaya nananatiling nakadepende ang langis sa mga kondisyon ng pagpapadala sa Strait of Hormuz at sa mga pag-unlad sa militar na aktibidad ng U.S.-Iran. Ang mas maagang pagbaba ng presyo ay nagpapakita ng pansamantalang pagbawas sa premium ng geopolitical risk kaysa sa ganap na paglutas sa mga panganib sa suplay.
Source ng Data: TradingView
Ang mga equity ng U.S. ay nanatiling malakas ang pagiging resilient noong nakaraang linggo, na may mga maliit na pagtaas ang S&P 500, Nasdaq, at Dow. Ang mga resulta ni Nvidia ay patuloy na nagpapatotoo sa pangangailangan para sa AI infrastructure at inalis ang mga alalahanin na ang cycle ng capital-expenditure ay maaaring nasa peak na. Gayunpaman, ang mga tech stock ay napapailalim sa muli nang presyur pagkatapos ng talakayan ni Warsh, na nagpapakita na habang ang mga pundasyon ng AI ay nananatiling malakas, ang pagpapahalaga ay patuloy na nakakabawas dahil sa interes at gastos ng kapital. Kaya, ang AI trade ay naglalakbay pababa sa simpleng pagsubaybay sa sukat ng capital expenditure at patungo sa pagsusuri kung ang paglago ng kita, margin, at cash flow ay maaaring higit pa naming patunayan ang patuloy na pag-invest.
Mga Crypto Asset at ETFs: Ang BTC Returns ay nasa itaas ng $80,000 habang bumabangon ang ETF inflows, ngunit ang sensitivity sa macro ay nananatiling mataas
Bumalik nang malakas ang crypto market noong nakaraang linggo. Naka-move ang BTC nang pansamantala sa itaas ng $80,000 noong linggo, bumalik sa antas na iyon para sa unang pagkakataon mula pa noong mid-May, habang tumaas ang ETH patungo sa $2,500 at lumampas sa BTC. Ang mas mahinang dolyar, ang pagbabalik ng mga transaksyon sa fiscal at monetary debasement, at ang pagbabalik ng institutional inflows ay nagbigay-daan sa pagbabalik. Gayunpaman, matapos mong i-push ni Warsh ang mga inaasahang rate pataas muli, bumaba nang mabilis ang BTC pabalik patungo sa $78,000. Ipinapakita nito na kahit may malinaw na pagpapabuti sa crypto-native funding conditions, nananatiling napakalaking eksposado ang market sa mas malawak na macro constraints na idinudulot ng dolyar at real interest rates.
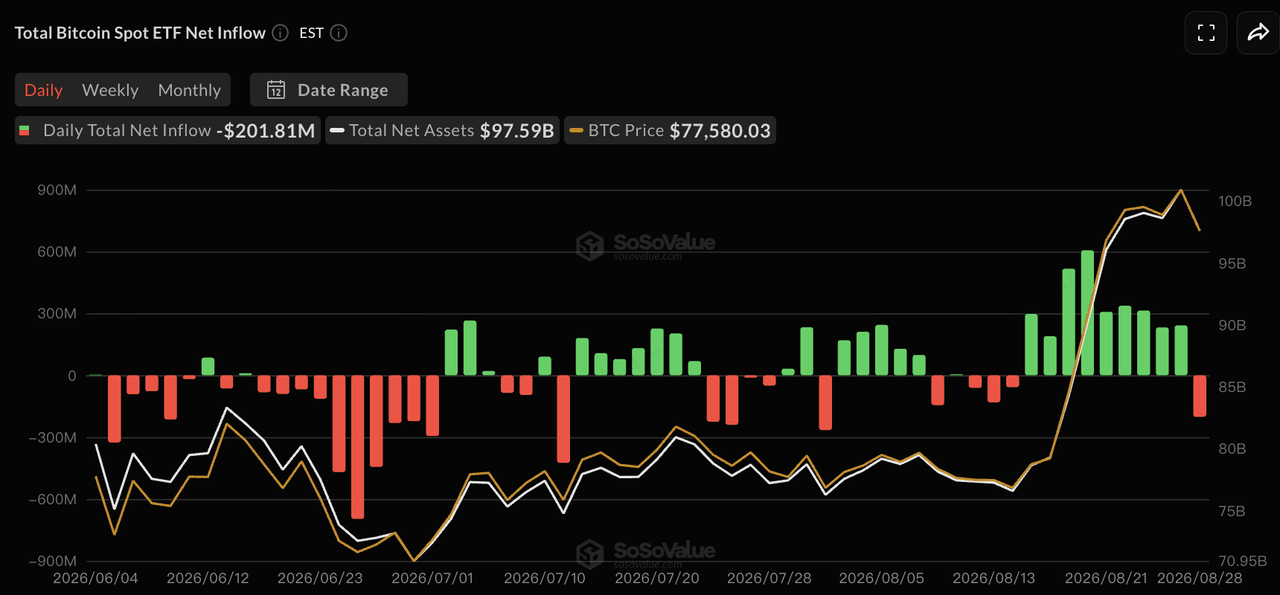
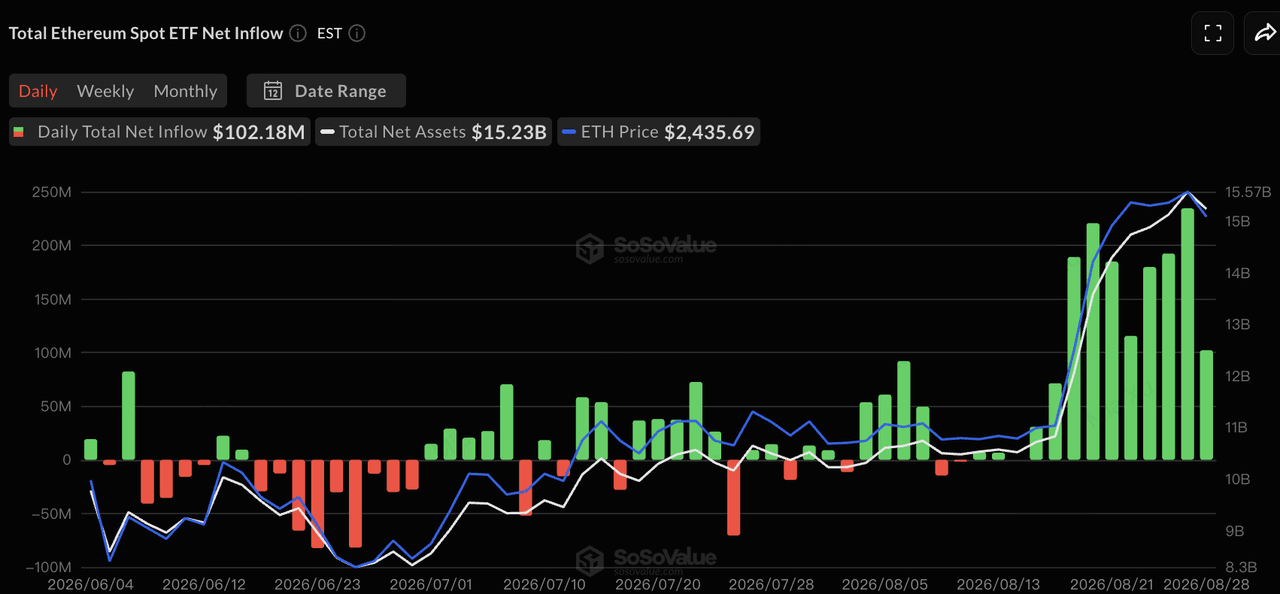
Pinagkukunan ng Data: SoSoValue
Ayon sa SoSoValue, ang mga U.S. spot BTC ETF ay nagsaliksik ng halos $924.5 milyon sa net inflows sa pagitan ng Agosto 24 at Agosto 28. Ang mga unang apat na trading session ay lahat ay may positibong flow, ngunit ang araw ng pagsasalita ni Warsh ay bumalik sa halos $201.8 milyon sa net outflows. Ang BlackRock’s IBIT ay nagsaliksik ng halos $938 milyon sa weekly net inflows at ang pangunahing pinagkukunan ng karagdagang demand.
Nakarekord ang mga spot ETH ETF ng halos $824.4 milyon sa net inflows sa parehong panahon, na nagtatagpo ng pinakamalakas na weekly performance noong 2026. Ang ETHA ni BlackRock ay nagkontribyu ng halos $567 milyon. Kahit sa Friday, nang umabot ang mga merkado sa mas mataas na inaasahan para sa isa pang rate hike, patuloy na nakarekord ang ETH ETF ng net inflows.
Kumpara sa mga nakaraang linggo, ang aktibidad ng ETF ay nagbago mula sa pagkakataon na pagbili sa pagbaba patungo sa mas makikita na akumulasyon ng mga institusyonal, lalo na ang mga flow ng ETH na malakas kumpara sa laki ng market nito. Gayunpaman, ang pagiging negatibo ng BTC ETF noong Biyernes at ang mabilis na pagbaba ng BTC pabalik sa ibaba ng $80,000 ay nagpapakita rin na ang mga pagsisilip ng institusyonal ay pangunahing nagpapabuti sa suporta sa ibaba kaysa sa ganap na pagtutol sa bagong presyon mula sa mas mataas na interes.
Supply ng Stablecoin: Lumawak muli ang Market Capitalization habang nagpapabuti ang On-Chain Dollar Liquidity
Pinagkukunan ng Data: DeFiLlama
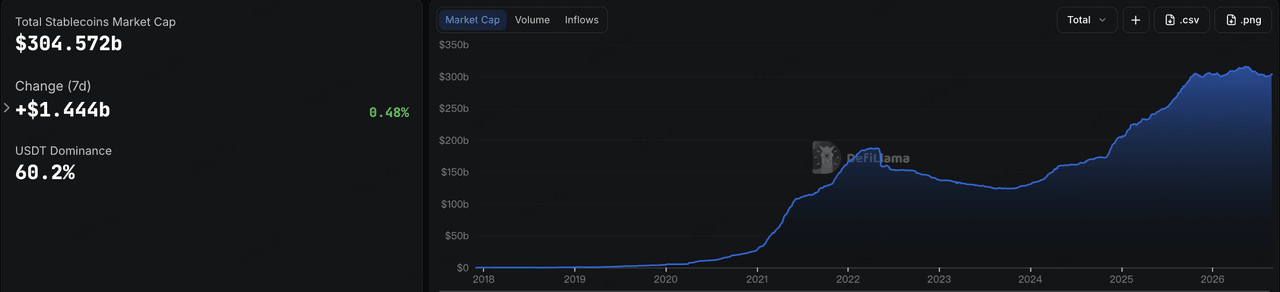
Ipinakita ng DeFiLlama data na ang kabuuang market capitalization ng stablecoin ay umabot sa halos $304.6 bilyon, na tumataas ng halos 0.48% sa nakaraang pitong araw at 1.51% sa nakaraang 30 araw. Ang bahagdan ng merkado ng USDT ay nasa halos 60.2%. Pagkatapos ng ilang linggo ng pagbaba o pagpapahinga, ang kabuuang suplay ng stablecoin ay nagsimulang lumawak muli nang kaunti. Kasama ang mas malakas na pagpasok sa ETF, nagpapakita ito na ang likuididad ng dolyar ng Amerika sa loob ng crypto market ay nagsisimulang magpaunlad.
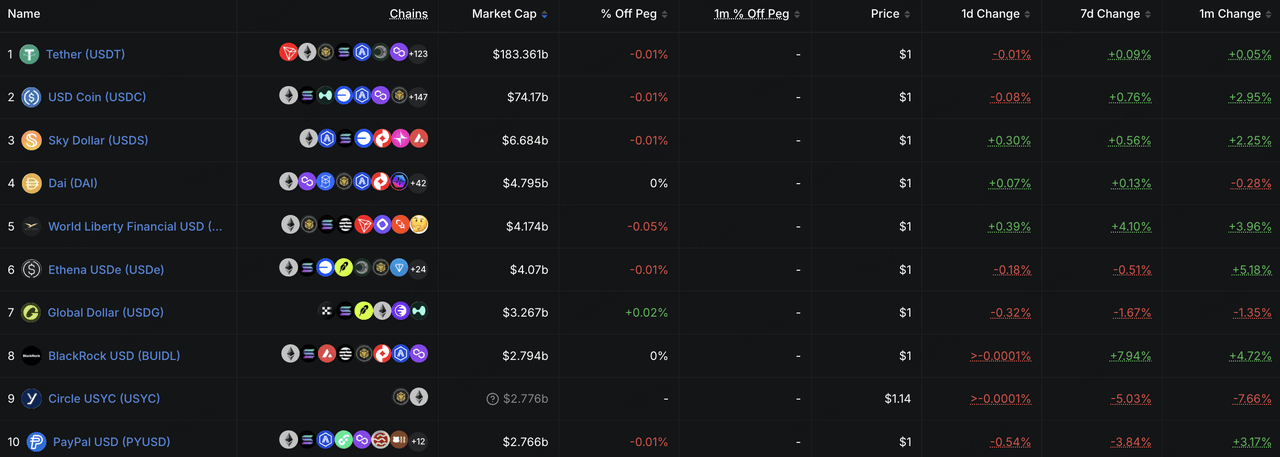
Sa mga sampung pinakamalaking stablecoin, hindi nagbago nang malawak ang USDT, habang tumataas ang USDC ng halos 0.76% sa loob ng linggo. Tumataas ang USD1 ng halos 4.1% at ang BUIDL ng halos 7.9%, na nagpapakita na ang karagdagang likuididad ay patuloy na nakatuon sa mga produkto na suportado ng mga channel ng distribusyon o real-world yield. Sa kabilang banda, bumaba ang USYC at PYUSD ng halos 5.0% at 3.8%, ayon sa pagkakasunod-sunod, na nagpapakita na ang malaking pagbabalik ay patuloy na nangyayari sa loob ng merkado ng stablecoin.
Sa kabuuan, lumabas ang signal ng stablecoin noong nakaraang linggo: bumalik ang kabuuang suplay at ang USDC sa positibong paglago, na nagpapahiwatig na unti-unting bumabalik ang pangangailangan sa dolyar sa chain. Kung ito ay magiging isang patuloy na trend, kailangan pa ng karagdagang kumpirmasyon.
Mga Mahahalagang Pangyayari na Dapat Panatilihin Ito sa Linggo
Makakatok sa mga market ang pangunahing pagtutok sa U.S. employment data at mga inaasahang pagtaas ng rate noong Setyembre, kita mula sa AI semiconductor, at patakaran sa suplay ng OPEC+. Ang ulat ng August nonfarm payrolls ay isa sa mga pinakamahalagang paglabas sa labor market bago ang September FOMC meeting at direktang magdudulot ng pagbabago sa mga inaasahang pagtaas ng rate na lumakas pagkatapos ng talakayan ni Warsh.
Setyembre 1: Ipinapalabas ng Estados Unidos ang data ng mga pagkakataon sa trabaho na JOLTS, na nagbibigay ng pag-unawa kung patuloy ba ang pagpapahina ng pangangailangan sa puwersa ng paggawa.
Setyembre 2: Ipinapalabas ng United States ang ADP data sa paglilingkod ng pribadong sektor, nagbibigay ng maagang signal bago ang ulat ng nonfarm payrolls.
Setyembre 3: Ipinapahayag ng Federal Reserve ang Beige Book. Ikinukumpara ni Broadcom ang kanyang kita, na pinupuntirhan ng mga investor ang mga custom AI chip at networking business bilang isa pang pagsubok sa momentum ng kapital na paggastos sa AI.
Setyembre 4: Ipinapalabas ng U.S. ang August nonfarm payrolls, ang rate ng kawalan ng trabaho, at ang average hourly earnings. Kung muli nangangahulugan ang paggawa ng mas mahina kaysa sa inaasahan, maaaring bumaba nang mabilis ang posibilidad ng rate hike sa Setyembre. Kung mananatiling matibay ang paggawa at paglago ng sahod, maaaring mapalakas pa ang mga inaasahang pagpapigil.
Setyembre 6: Nagpupulong ang OPEC+. Kasabay ng pagtaas ng tensyon sa pagitan ng U.S. at Iran, ang bilis ng pagpapataas ng produksyon ay magdudulot ng epekto sa oil risk premium at susunod na mga inaasahang inflasyon.
Sa kabuuan, ang pangunahing makro tanong sa linggong ito ay kung sapat ba ang lakas ng merkado ng paggawa upang suportahan ang isa pang pagtaas ng rate. Ang mas mahinang pagtatrabaho ay malamang na magbawas sa presyon sa dolyar at mga interest rate, na nagbibigay ng suporta sa mga tech stocks at mga crypto assets. Ang matatag na pagtatrabaho kasama ang pagtaas muli ng presyo ng langis, sa kabilang banda, ay maaaring palakasin ang mas mataas na rate environment.
Pribadong-pamilihan na Pagsasapilit: Ang mga malalaking estratehikong deal ay nagpapataas ng mga pangkalahatang volumen habang nagkakalat ang kapital sa mga cross-asset at institutional infrastructure
Pinagkukunan ng Data: CryptoRank
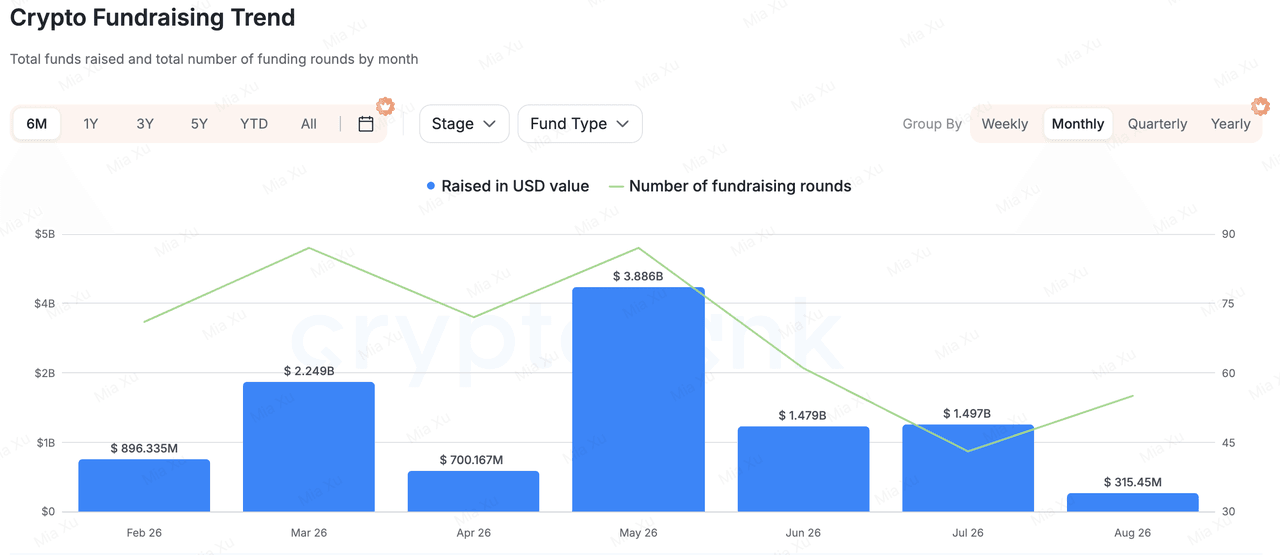
Batay sa malawak na data sa pagsasalapi, tumataas nang makikita ang pagsasalapi sa private market noong nakaraang linggo, ngunit ang pagtaas ay hinikayat pangunahin ng isang maliit na bilang ng malalaking estratehikong at growth-equity transaksyon. Huwag itong interpretahin bilang ebidensya ng malawak na pagbabalik ng pagnanais sa panganib ng early-stage Crypto VC.
Sa mga mas malalaking transaksyon, ginawa ng SBI Holdings ang isang $270 milyon na estratehikong pag-invest sa Indonesian investment platform na Ajaib Group, kumukuha ng halos 20% na stake. Ang Ajaib ay sumasaklaw sa equities, bonds, funds, crypto, stablecoins, payments, at institutional stablecoin settlement, gawing mas malapit ito sa isang multi-asset financial platform na nag-iintegrate ng TradFi at mga digital asset kaysa isang purong crypto na negosyo. Ang transaksyon ay nagpapatuloy ring nagpapakita ng patuloy na pagpili ng mga investor sa mga matatag na platform na may established na users, licenses, at distribution channels.
Ang provider ng clearing at custody infrastructure na RQD Clearing ay nag-raise ng $74 milyon, na pinamumunuan ng Bain Capital Tech Opportunities. Gamitin ang pondo para palawakin ang clearing, custody, mga produkto ng digital-asset, at tokenisasyon. Habang patuloy na umuunlad ang tokenized securities at 24/7 markets, ang clearing, custody, at institutional access ay nagsisiging mahalagang mga segmen ng infrastraktura para sa pag-alok ng kapital.
Sa mga proyektong crypto-native, ang Entropy.io ay nag-raise ng $14 milyon sa isang round na pinamunuan ng Ribbit Capital. Ang proyekto ay nagtatayo ng perpetual markets para sa mga hindi standard na asset tulad ng Pre-IPO shares at equity indices gamit ang Hyperliquid HIP-3, na may layuning lumikha ng tuloy-tuloy na on-chain price discovery para sa mga asset na mahirap i-trade nang direkta sa tradisyonal na mga merkado.
Sa kabuuan, patuloy na ipinakikita ng funding activity noong nakaraang linggo ang tatlong pangunahing larangan ng pagpili ng mga investor: mga matatag na platform para sa pagkakalat ng maraming uri ng ari-arian, institusyonal na clearing at infrastraktura para sa tokenisasyon, at mga on-chain na kasangkapan na nagko-convert ng mga hindi standard na ari-arian tulad ng mga Pre-IPO shares at RWA exposures sa mga tradable na merkado. Sa kabilang banda, patuloy na nagtatagpo ng mas mapanatikong kapaligiran sa funding ang mga pangkalahatang protokolo na walang makabuluhang mga user, kita, o kakayahan sa pagkakalat.
Tungkol sa KuCoin Ventures
Ang KuCoin Ventures ay ang pangunahing ahensya ng pag-invest ng KuCoin Exchange, isang namumunong global na crypto platform na nakabatay sa tiwala, na naglilingkod sa higit sa 40 milyong gumagamit sa 200+ bansa at rehiyon. Layunin ng KuCoin Ventures na mag-invest sa mga pinakamalikhaing crypto at blockchain project ng panahon ng Web 3.0, at suportahan ang mga tagagawa ng crypto at Web 3.0 nang may pananalig at strategikong tulong gamit ang malalim na pag-aaral at mga global na yaman. Bilang isang investor na kaibigan ng komunidad at nakabatay sa pag-aaral, malapit na nagtatrabaho ang KuCoin Ventures kasama ang mga proyekto sa portfolio sa buong buhay ng proyekto, na may pagkakasentro sa Web3.0 infrastructure, AI, Consumer App, DeFi at PayFi.
Paalala: Ang pangkalahatang impormasyon sa merkado na ito, na maaaring mula sa mga third-party, komersyal, o sinponsorang pinagmulan, ay hindi legal, compliance, pampinansyal, o payo sa pag-invest, alok, paghingi, o garantiya. Walang eksplisit o implikadong representasyon o jaminasyon ang aming mga kahalagahan tungkol sa kawastuhan, kumpletong impormasyon, o kapanatagan nito, at iniiwasan namin ang anumang pananagutan para sa anumang nagresultang pagkawala. Ang pag-invest/trading ay may panganib; ang nakaraang performance ay hindi nagjanin ng mga resulta sa hinaharap. Dapat mag-aram at magdesisyon nang may pag-iingat at tanggapin ang buong pananagutan ang mga gumagamit. Mangyaring konsultahin ang mga propesyonal na abogado, buwis, o pampinansyal na tagapayo kung kinakailangan.
Disclaimer: AI technology ang ginamit sa pag-translate ng page na ito para sa convenience mo. Para sa pinaka-accurate na impormasyon, mag-refer sa original na English version.