

Ang mga hedge fund ay nagtataya sa volatility dispersion habang ang AI, mga shock sa langis, at tumataas na yield ay naghihiwalay sa stock market
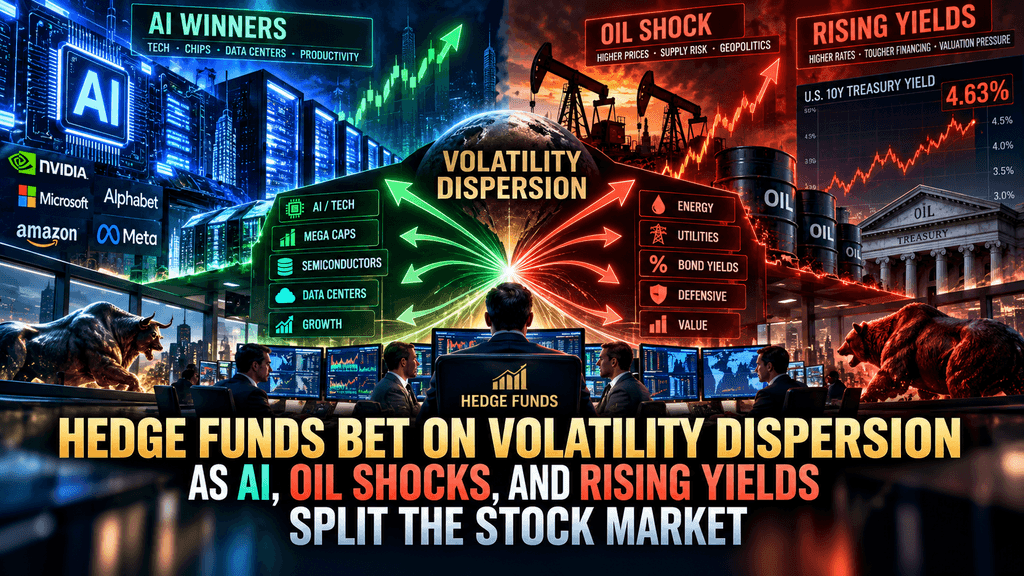
Ang Dispersion Trade ay lumalawak ang appeal habang lumalalim ang divergence sa antas ng stock
Ang mga manager ng hedge fund ay pinagpapalakas ang kanilang pagtutok sa isang matagal nang options strategy na kumikita kapag ang mga indibidwal na stocks ay lumilipad nang hiwalay sa mas malawak na merkado. Ang mga malalaking paggalaw na dulot ng magkakaibang pananaw tungkol sa artificial intelligence, geopolitical na presyon sa mga merkado ng enerhiya, at ang pinakamataas na yield ng U.S. Treasury sa loob ng halos dalawang dekada ay nagbawas sa korrelasyon sa loob ng mga kalahok ng S&P 500. Ang realized dispersion sa isang-meseng absolute returns ng mga miyembro ng index kumpara sa benchmark mismo ay tumaas hanggang sa 95th percentile ng nakaraang tatlong dekada, ayon sa Nomura data na inreport noong huling Setyembre 2026.
Ang implied volatility ng single-stock ay nag-compress naman noong huling July, lalo na sa mga pangunahing teknolohiya na pangalan, na bumaba sa gastos ng pagtatatag ng position na bumibili ng options sa mga indibidwal na equity habang bumibili ng options sa S&P 500. Ang kombinasyon ng mataas na realized differentiation at mas atraktibong presyo ng pagpasok ay nagbalik ng interes sa klasikong dispersion trade. Ang pangunahing teorya ay ang AI-driven na winner-and-loser dynamics, iba’t ibang epekto ng pagbabago ng presyo ng langis sa mga producer kumpara sa refiners, at tumataas na gastos sa pagpapautang ay nagpapagawa ng eksaktong mga kondisyon sa merkado at mataas na single-stock volatility kumpara sa mapayapang index volatility na nakakatulong sa mga maayos na disenyo na dispersion strategies, kahit na ang kabuuang equity indexes ay nananatiling malapit sa record highs.
Ang mga agentic AI narratives ay gumagawa ng malalimang pagkakaiba sa pagitan ng tagumpay at pagkabigo sa iba’t ibang sektor
Ang pagkakaroon ng pag-asa tungkol sa mga pag-unlad tulad ng Meta Platforms’ Muse AI agent ay nakatagpo sa mga alalahanin ng mga investor na ang mabilis na pagpapalaganap ng mga agentic system ay maaaring magdulot ng pagbabago sa mga itinatag na negosyo sa banking, paglalakbay, software, at mga propesyonal na serbisyo. Ang mga stocks na kaugnay sa AI infrastructure at pag-unlad ng model ay nakaranas ng malalaking independiyenteng paggalaw, habang ang mga kumpanya na itinuturing na vulnerable sa automation ay naiwan o bumaba. Ang pagkakaiba-iba sa loob ng sektor na ito ay nagbawas sa average na korrelasyon sa mga miyembro ng S&P 500 at nagtaas ng mga tantiya ng realized dispersion sa mga ekstremo na nangyari sa maraming dekada. Ang mga trader ay nagsasalaysay ng mas mataas na interes ng mga kliyente sa pagkilala sa mga benepisyaryo ng paglago ng agentic AI kumpara sa mga naka-expose sa margin o presyur sa kita. Ang resultang price action ay nagpapabor sa mga estratehiya na nakakakuha ng idiosyncratic na paggalaw kaysa sa directional na market bets. Inaasahan na papaigtingin ng earnings season ang mga pagkakaiba-iba habang ang mga kumpanya ay magrereport ng konkretong resulta tungkol sa paggastos kaugnay ng AI, pagtaas ng produktibidad, o mga kompetitibong banta.
Ang mga merkado ng single-stock options ay nakakaranas na ng pagbabalik ng interes sa pagbili sa mga pangalan na nakalantad sa AI sa mga nakaraang linggo, na tugma sa positioning para sa patuloy na pagkakaiba. Tinitiyak ng mga tagapag-ugnay sa merkado na ang kasalukuyang kalagayan ay iba sa mga nakaraang pagtaas na dinala ng AI kung saan ang isang maliit na grupo ng mga pangalan na may malaking kapital ay umunlad nang magkasabay. Ang pagkakaiba ngayon ay umabot sa buong value chain ng AI at sa mga sekondaryong industriya, gumagawa ng mas mayaman na set ng oportunidad para sa mga pagkakataon na batay sa relatibong halaga. Ang pagkabawas sa implied volatility ng single-stock mula noong huling Hulyo ay ginawa nang mas makatwiran ang gastos sa pagbili ng proteksyon o directional options sa mga indibidwal na pangalan kumpara sa nakaraang panahon, ayon sa mga derivatives desks. Ang konteksto ng pagpapresyo na ito ay sumusuporta sa pagbuo ng mga position na long single-stock volatility kumpara sa short index volatility na bumubuo sa pundasyon ng maraming dispersion books.
Ang volatility ng presyo ng langis ay naghihiwalay sa mga producer ng enerhiya mula sa mga refiner
Ang mga geopolitikal na pag-unlad na may kinalaman sa mga konflikto na kasangkot ang Iran at Ukraine ay nagdulot ng mabilis na paggalaw sa presyo ng crude at margin ng mga refined-product. Iba-iba ang reaksyon ng mga upstream oil producer at downstream refiner sa parehong balita, na nagbuo ng dispersion sa loob ng sariling energy sector. Ang Brent crude ay tumaas nang malaki sa ikatlong quarter at nasa mataas na antas mula sa simula ng taon, ngunit ang distribusyon ng mga kita at pagkawala sa mga energy equities ay nanatiling hindi pantay. Ang refining margins at inventory dynamics ay naglikha ng company-specific na resulta na bahagya lamang na korelado sa pangkalahatang landas ng presyo ng langis. Ang mga idiosyncratic na paggalaw na ito ay nagkontribyu sa mataas na dispersion statistics na nakikita sa buong S&P 500.
Ang mga hedge fund na aktibo sa larangan ay sinusubaybayan ang direksyon ng crude at ang relatibong pagganap ng mga producer kumpara sa mga processor habang sinusukat ang eksposur sa single-stock options. Kaya ang energy complex ay nag-aalok ng pangalawang, non-technology source ng differentiation na suporta sa parehong volatility-dispersion framework. Kapag ang mga indibidwal na energy names ay nagpapakita ng mas malaking absolute returns kaysa sa buong index, lumalabas ang arithmetic ng dispersion trading. Ang aktibidad sa options market ay nagpapakita ng katotohanang ito sa pamamagitan ng pagtaas ng interes sa single-name energy contracts kasama ang patuloy na pagbebenta ng index volatility. Ang kombinasyon ng geopolitical catalysts at sector-specific operational differences ay nagpapanatili sa mas mababang correlation sa loob ng energy at sa pagitan ng energy at mas malawak na merkado kaysa sa mas homogenous na mga regime.
Ang mga yield ng treasury ay nasa pinakamataas na antas sa loob ng dalawang dekada, na nagdudulot ng hindi pantay na pagtaas sa gastos sa pagpapautang
Ang mga yield ng U.S. 10-year Treasury ay umabot sa higit sa 5 porsyento, nakamit ang antas na huling nakita malapit sa panahon ng financial crisis noong 2007. Ang mas mataas na mga tagalang rate ay nagpapataas ng discount rates na ginagamit sa mga hinaharap na cash flow at nagpapataas ng gastos ng kapital para sa mga kumpanya na nakasalalay sa mga pamilihan ng utang. Ang epekto ay hindi pantay sa buong equity universe. Ang mga kumpanya na may malakas na balance sheet, limitadong pangangailangan sa pag-refinance sa malapit na panahon, o malakas na pagbuo ng free cash flow ay ipinakita ang mas malaking katatagan, habang ang mga mas leveraged o growth-oriented na kumpanya ay naranasan ang mas malaking presyon. Ang pagkakaiba-iba sa sensitivity sa rates ay nakakatulong sa mas malawak na pagbaba sa stock-to-stock correlations.
Ang performance sa antas ng index ay nanatiling relatibong matatag malapit sa rekord na teritoryo kahit na ang mga indibidwal na kasapi ay nagkakaiba, tugma sa mga kondisyon na hinahanap ng mga dispersion strategy. Ang pagtaas sa yields ay nakaapekto rin sa pricing ng equity options. Ang single-stock implied volatility, matapos ang pagtaas sa maagang bahagi ng tag-init, ay nacompress noong huling Hulyo para sa maraming kilalang pangalan. Ang resultang pagkakaiba sa pagitan ng individual-stock at index volatility ay nagsimulang lumawak muli, na nagpapabuti sa teoretikal na atraktibong pagbili ng una at pagbenta ng huli. Ang komentaryo sa merkado mula sa flow desks ay nagpapakita na ang mga kliyente ay aktibong pinag-uusapan ang mga pagkakataong ito sa relatibong value habang nagpapalit ang yields sa mataas na antas.
Ang Nomura Data ay naglalagay ng kasalukuyang dispersion sa 95th percentile ng tatlong dekada
Ang mga estratehista sa cross-asset sa Nomura ay kumwenta ng kasalukuyang kalagayan sa pamamagitan ng pagsukat ng absolute returns ng isang buwan ng mga kalahok sa S&P 500 kumpara sa index mismo. Ang natuklasang sukat ng dispersion ay nakamit na ang 95th percentile ng its distribution sa nakaraang tatlongnapu taon. Ang ganitong ekstremong pagkakasulat ay karaniwang sumasabay sa mga panahon kung saan ang stock selection at relative-value approaches ay mas nagtatagumpay kaysa sa pure beta exposure. Tandaan din ng parehong pananaliksik na ang Cboe one-month correlation index, pagkatapos makarecover mula sa record lows noong Hulyo, ay bumaba muli sa mga kamakailang sesyon.
Mas mababang korrelasyon ay direktang sumusuporta sa kikitain ng dispersion trades dahil ang volatility ng index ay dinadamp ng pag-aaverage ng mga hindi korelasyon na galaw. Ang mga statistical extremes na ito ay nagbibigay ng quantitative na background para sa qualitative na kuwento tungkol sa AI, langis, at rates. Kapag nasa itaas ng long-term range nito ang dispersion at ang single-stock implied volatility ay nagbawas naman nang sabay, mas kahusay ang entry cost ng klasikong long-single-stock, short-index options structure. Ibinabahagi ng flow traders na ang kombinasyong ito ay nagpabago sa mga tanong mula sa mga client na hedge fund na dating bumaba sa kanilang exposure pagkatapos ng mga nakaraang panahon ng mataas na dispersion.
Ang pagkakapit ng implied volatility ng isang stock ay nagpapabuti sa presyo ng pagpasok
Ang implied volatility sa mga indibidwal na equity, lalo na sa mga kohorteng teknolohiya na nangunguna sa mga nakaraang pagtaas, ay bumaba nang malaki mula noong huling Hulyo. Ibinabahagi ng mga tagapag-ugnay sa merkado na ang kasalukuyang presyo ay relatifing murang kumpara sa antas na nakita lamang ilang linggo ang nakalipas. Ang pagkabawas ay nagpapababa sa premium na binabayaran kapag bumibili ng mga single-stock options, habang ang patuloy na mataas na realized dispersion ay nananatiling nagpapanatili ng potensyal na payoff kung patuloy na gumagalaw nang hiwalay ang mga indibidwal na pangalan. Ang asimetrang ito, mas mura ang pagpasok kasama ang patuloy na mataas na realized differentiation, ang nagiging batayan ng malaking bahagi ng kasalukuyang interes.
Ang mga derivatives desks sa mga malalaking bangko ay nagbigay-diin sa pinabuting risk-reward profile sa mga usapan sa mga kliyente. Parehong pagkakabawas ang naganap sa ilalim ng matatag na pagganap ng index. Ang mga pangkalahatang index sa mundo ay nananatiling ilang porsyento lamang mula sa mga pinakamataas na antas sa kasaysayan at nakapag-record ng double-digit na pagtaas mula pa noong unang bahagi ng taon, bagaman mayroong triple na presyon mula sa pagbabago ng AI narrative, paggalaw ng presyo ng langis, at pagtaas ng yields. Ang kontrast sa pagitan ng tahimik na pagganap ng index at tumultuoso na pagganap ng single-stock ay ang eksaktong kalagayan na idinisenyo ng dispersion strategies upang pagsamantalan.
Ang mga sektor ng enerhiya at software ay nagbibigay ng karagdagang mga pinagkukunan ng dispersion maliban sa pangunahing teknolohiya
Hindi lamang nakikilala ang mga pagkakataon sa pinakamalalaking pangalan na may kaugnayan sa AI. Sa loob ng enerhiya, ang mga producer at refiner ay patuloy na nagpapakita ng magkakaibang reaksyon sa presyo ng crude at mga balita tungkol sa geopolitika. Ang mga kumpanya sa software ay nahaharap sa mabilis na pagbabago ng pagtataya ng mga investor kung paano affect ng agentic AI ang kanilang kompetitibong posisyon, na nagdudulot ng company-specific volatility. Ang mga secondary sources na ito ay nagpapalawak sa universe ng single-stock options na maaaring i-pair laban sa short index volatility.
Kaya ang pagbuo ng portfolio ay nakikinabang sa mas malawak na hanay ng idiosynkratikong panganib kaysa sa pagkonsentrasyon sa ilang mga pangunahing teknolohiya. Ang pagpapalawak ng dispersion labas sa purong teknolohiya ay nagbabawas sa panganib na ang isang pagbabalik ng kuwento ay magkakasabay na magwawala sa bawat long position sa isang stock. Maaaring mag-allocate ang mga manager sa mga sektor na sumasagot sa iba’t ibang pangunahing driver, mga kurba ng pagtatanggap ng AI, refining margins, o rate sensitivity, habang pinapanatili ang pangkalahatang short-index-volatility hedge.
Inaasahang mapalakas ng Earnings Season ang mga partikular na galaw ng mga stocks
Ang pagdating ng panahon ng pagsusuri ng korporasyon ay karaniwang nagpapataas ng kahalagahan ng impormasyon na espesipiko sa kompanya. Ang gabay tungkol sa kapital na gastos sa AI, mga benepisyo sa produktibidad, eksposur sa gastos sa enerhiya, at mga plano para sa pagbabago ng pondo ay magkakaiba nang malaki sa pagitan ng mga kumpanya. Ang mga nakaraang pattern ay nagpapakita na ang panahon ng earnings ay sumasabay sa pagtaas ng volatility ng isang-stock kumpara sa volatility ng index. Ang kasalukuyang posisyon ay nagpapakita na ng pag-asa sa ganitong dinamika sa pamamagitan ng pagtaas ng volume ng mga opsyon para sa isang pangalan.
Ang kombinasyon ng nangangarap na dispersion at darating na paggalaw ng impormasyon ay bumubuo ng sariling pagsasamantala na kapaligiran para sa mga estratehiya na nakikinabang sa pagkakaiba. Sinusubaybayan ng mga tagapag-ugnay sa merkado ang volume ng mga opsyon at bukas na interes sa mga indibidwal na pangalan at sa mas malawak na index bilang mga nangungunang indikador kung gaano kagaling ang pagpursige sa dispersion trade. Ang patuloy na pangangailangan para sa mga opsyon ng isang stock kasama ang suplay ng mga opsyon ng index ay magpapatuloy na suportahan ang relatibong presyo na nagiging atraktibo sa estratehiya.
Ang malaking posisyon ay nagpapataas ng mga babala sa panganib ng liquidation mula sa mga praktisante
Sa kabila ng mabuting estadistikal na background, ang ilang karanasan na manager ay nagbabala na ang dispersion ay naging populer na tema sa loob ng ilang taon. Ang concentrated positioning ay maaaring magdulot ng malalim na pagbabalik kung biglaan ay tumataas ang korrelasyon o kung ang isang malawak na pagbaha sa merkado ay magpapakilala ng parehong pag-liquidate ng mga long single-stock volatility position. Ang mga komento mula sa mga operator ng hedge fund ay nagpapakita ng panganib ng isang “washout” pagkatapos ng matagal na pagiging populer.
Kaya ang pamamahala ng panganib ay nagtataglay ng pagtektek sa laki ng position, likwididad ng mga pangunahing opsyon, at patuloy na pagmamasid sa mga metric ng implied correlation. Ang babala ay hindi inaalis ang kasalukuyang set ng pagkakataon kundi pinapahalagahan ang pangangailangan para sa disiplinadong pagsasagawa. Ang mga estratehiya na maaaring ma-adjust nang mabilis sa pamamagitan ng exchange-traded options kaysa sa bespoke over-the-counter structures ay maaaring magbigay ng mas malaking flexibility kung magbago nang bigla ang mga kondisyon ng merkado.
Resiliyensya ng index sa kabila ng mga makro presyur ay sumusuporta sa mga pagkakataong may relatibong halaga
Ang mga pang-global na index ng equity ay nakamit ang mga pinagsamang epekto ng pagtaas ng presyo ng langis na hihigit sa 40 porsyento noong ikatlong kuartal, mga yield ng Treasury sa pinakamataas na antas sa maraming dekada, at patuloy na geopolitical na kawalan ng sigurado habang nananatiling malapit sa mga rekord na antas at nagtatagpo ng matibay na kabuuang kita mula sa simula ng taon. Ang kakayahang magtagal nito sa antas ng index, kasama ang mataas na pagkakaiba-iba ng mga indibidwal na stock, ay ang klasikong setup para sa dispersion.
Ang malawak na beta exposure ay patuloy na nagdadala ng returns, ngunit ang karagdagang pagkakataon ay lalo na nasa relative performance sa mga kasapi. Ang pagkakaiba sa pagitan ng katatagan ng index at takas ng mga kasapi ay nakakaapekto rin sa mga desisyon sa pagbuo ng portfolio sa labas ng mga puro hedge-fund strategy. Ang mga investor na naghahanap ng mas mababang correlation exposure o mas selektibong equity risk ay maaaring makahanap ng komplementarong halaga sa mga paraan na eksplisitong tinutukoy ang dispersion.
Ang aktibidad sa Options Market ay nagpapatotoo sa pagbabalik ng pagtutok sa volatility ng isang-stock
Ang average na volume ng mga opsyon ay nanatiling mataas, kasama ang makabuluhang pagtaas sa aktibidad sa paligid ng mga pangalan na may kaugnayan sa AI. Ang mga trader ay net buyers ng mga single-stock contract habang patuloy na nag-aalok ng volatility sa mas malawak na index. Ang pattern na ito ng flow ay tugma sa mekanikal na mga kinakailangan ng dispersion trading. Ang paglalawak ng puwang sa pagitan ng single-stock at index implied volatility ay karagdagang nagpapatotoo sa relative-value thesis.
Ibinabahagi ng mga flow desk na ang mga usapan sa mga kliyente ay lalo pang nakatuon sa pagkilala sa tagapagtagumpay at tagapagwala ng agentic-AI at sa pagkakaiba-iba ng sektor ng enerhiya. Ang patuloy na aktibidad sa mga opsyon na ganito ay maaaring mag-impluwensya sa presyo, na maaaring palawakin ang window ng atraktibong pagpasok kung ang volatility ng isang stock ay mananatiling komprimito kumpara sa mga natapos na paggalaw.
Mas malawak na epekto ng merkado sa pagpili ng mga stocks at pagbuo ng portfolio
Ang pagtaas ng dispersion ay nagpapalakas sa kahalagahan ng pagsusuri ng mga pangunahing stock kaysa sa passive index exposure. Ang mga factor na specific sa kompanya, mga trahektorya ng paggamit ng AI, mga istruktura ng gastos sa enerhiya, at lakas ng balance-sheet sa mas mataas na rates ay ngayon ang nagdudulot ng mas malaking bahagi ng returns. Maaaring tumugon ang mga manager ng portfolio sa pamamagitan ng pagpapataas ng active risk budgets o sa pamamagitan ng paglalagay ng explicit dispersion overlays. Ang parehong kaligiran ay sumusuporta sa mga market-neutral at relative-value hedge-fund strategies na naghahanap na magmonetize sa pagkakaiba nang walang malaking directional market bets.
Ang pagpapatuloy ng mga kondisyong ito sa buong natitirang bahagi ng 2026 ay magiging nakasalalay sa patuloy na pag-unlad ng mga kuwento tungkol sa AI, ang landas ng mga presyo ng langis sa ilalim ng geopolitical pressure, at ang takbo ng mga matagalang yield. Habang nananatiling mababa ang mga korrelasyon at nananatiling mataas ang volatility ng isang stock kumpara sa index, nananatiling intak ang structural na kaso para sa dispersion strategies.
Mga PRACTICAL NA HAKBANG PARA SA PAGPAPATUPAD NG DISPERSYON SA KASALUKUYANG KONDIKSYON
Ang pagpapatupad ay karaniwang naglalayong bumili ng isang basket ng mga single-stock option o variance swaps at magbenta ng kaugnay na index option o variance, madalas na kasama ang dynamic delta hedging. Ang likididad, option skew, at ang tiyak na komposisyon ng long single-stock book ang nagtutukoy sa natutunang kikitain. Ang kasalukuyang presyo, na may compressed na single-stock implied volatility at mataas na realized dispersion, ay nagpapabuti sa simula ng ganitong mga istruktura. Kailangan pa ring isabuhay ng mga manager ang posibilidad ng mabilis na pagtaas ng korrelasyon habang may market stress at ang likididad ng mga single-name option na ginagamit.
Patuloy na pagmamasid sa realized kumpara sa implied mga metrik ay mahalaga pa rin. Ang pagkakasundo ng AI differentiation, energy-sector splits, at rate-driven divergence ay nagbigay ng statistically rare na window. Kung mananatili ba ang window na ito ay tatayong subukin ng mga darating na earnings reports, karagdagang geopolitical developments, at ang landas ng Treasury yields. Sa kasalukuyan, ang data at market flows ay nagpapakita na ang mga hedge fund ay aktibong nagpaposisyon upang makakuha ng resulting volatility dispersion.
🔥 Sa Labas ng Mga Balita: Ano ang Kahulugan ng KuCoin 5.0 para sa Iyo
Mabilis ang paggalaw ng balita sa merkado — ngunit mahalaga rin kung saan mo ito ginagamit. Sa buwan ng Oktubre, ilalunsad ng KuCoin ang KuCoin 5.0, na nagpapalit sa KuCoin sa isang bagong binuo na platform. Narito ang mga tunay na pagbabago para sa iyo:
-
Isang account para sa lahat. Ang mga lumang platform ay naghihiwalay ang pera mo sa mga hiwalay na “spot,” “margin,” at “futures” account at inaasahan na maintindihan mo kung bakit. Ang unified account ng KuCoin 5.0 ay nagtatanggal nito nang buo — mag-deposit ng isang beses, at lahat ay nandito na (kayang gamitin lamang ngayon ng mga VIP).
-
Mga stocks, indeks, at komodidad. Ang KuCoin 5.0 ay lumalawak sa labas ng crypto patungo sa mga global na merkado. Kapag nagpapahinga ang crypto at umuunlad ang equities (o kaya naman ang kabaligtaran), maaari mong i-rotate sa minuto lamang, hindi kailangang buksan ang isang brokerage account at maghintay ng ilang araw para sa fiat rails.
-
Mga tunay na yaman (RWA). Tokenized na eksposur sa tradisyonal na yaman tulad ng mga komodidad, direkta sa iyong crypto account. Isa sa mga pinakamabilis na umuunlad na sektor sa pandaigdigang finansya ay hindi na eksklusibo para sa mga institusyon — ikaw ay makakapag-access dito mula sa parehong balanse na ginagamit mo para mag-trade.
-
Kita habang natututo. Hindi pa handa mag-trade? KCUSD ay nagpapakita ng araw-araw na kita na auto-compound sa iyong stablecoin. Ang pinakamaliit na stress na paraan upang gawing produktibo ang iyong idle deposit na may 4% yield.
-
Isang AI assistant na nasa simpleng wika. Magtanong, kumuha ng konteksto ng merkado, unawain kung ano ang iyong tinitingnan — nakabuilt sa platform, walang kailangang jargon.
-
Isang app na hindi nagpapabigat. Mas mabilis, mas malinis, at mas magkakasundo — intuwitibo agad mula sa unang pag-tap, hindi pagkatapos ng tutorial.
-
Safety na maaari mong i-check, hindi lang paniwalaan. Isang MiCAR-licensed na EU entidad, Proof of Reserves na maaari mong i-verify mismo, at internasyonal na sertipikadong seguridad (SOC 2 Type II, ISO 27001:2022).
Lumikha ng iyong account sa ilang minuto — at magsimula sa platform na gawa para sa kinabukasan ng crypto, hindi sa nakaraan nito.
Mga Madalas na Itanong
Paano gumagana ang isang klasikong equity dispersion trade sa praktika?
Ang karaniwang istruktura ay bumibili ng mga opsyon o variance sa isang dinibersipikadong basket ng mga indibidwal na stocks habang одноčis na bumibili ng mga opsyon o variance sa isang malawak na index tulad ng S&P 500. Ang kita ay lumalabas kapag ang average na volatility ng mga indibidwal na pangalan ay higit sa volatility ng index, isang kondisyon na nangyayari kapag mas maliit ang korrelasyon ng mga return ng mga kasapi. Kadalasan ay kailangan ang dynamic hedging ng residual delta exposure. Ayon sa bagong komentaryo ng mga dealer, ang kasalukuyang kalagayan ng merkado, mataas na napapagawa na single-stock dispersion na kasama ang compressed na single-stock implied volatility, ay nagpapabuti sa ekonomiks ng pagpasok sa framework na ito.
Bakit bumaba ang implied volatility ng isang stock mula noong huling Hulyo habang ang realized dispersion ay nananatiling mataas?
Ang implied volatility ay nagpapakita ng mga inaasahang galaw ng merkado sa hinaharap at maaaring mag-compress kapag ang mga nakaraang natuklasang paggalaw ay nagmamaliwanag o kapag tumataas ang suplay ng mga opsyon. Ang realized dispersion ay sumusukat sa tunay na nakaraang absolute returns kumpara sa index at maaaring manatiling mataas kahit na bumaba ang mga implied measure. Ang resultang puwang sa pagitan ng patuloy na mataas na realized differentiation at mas mababang implied levels ay bumubuo ng mas mabuting starting point para sa mga long single-stock volatility positions.
Ano ang papel ng geopolitical oil shocks sa mga pagkakataon ng kasalukuyang dispersion?
Ang mga konflikto na nakakaapekto sa Iran at Ukraine ay nagdulot ng malalaking paggalaw sa mga presyo ng crude at mga margin ng pagpaparehina. Magkakaiba ang reaksyon ng mga producer sa upstream at mga refiner sa downstream sa parehong path ng presyo dahil sa mga pagkakaiba sa operasyon at margin. Ang mga reaksyon na ito na specific sa bawat kumpanya ay naglilikha ng dispersion sa loob ng sektor ng enerhiya na bahagya lamang nauugnay sa mas malawak na paggalaw ng merkado, na nagpapalawak sa set ng mga single-stock options na kapaki-pakinabang para sa dispersion books.
Gaano kahalaga ang kasalukuyang antas ng dispersion ng mga kasapi ng S&P 500?
Ang pag-aaral ni Nomura ay naglalagay ng dispersion ng absolute-return ng isang buwan ng mga miyembro ng S&P 500 kumpara sa index sa 95th percentile ng mga obserbasyon sa nakaraang tatlong dekada. Ang ganitong ekstremong pagbasa ay karaniwang sumasabay sa mga panahon na nagpapabor sa mga estratehiya ng relative-value at stock-selection kaysa sa purong index exposure.
Kasalukuyang itinuturing na crowded ang dispersion strategies?
Ilang praktisante ay nagtuturo na ang dispersion ay isang sikat na paksa na maraming taon na at nagbabala sa potensyal na panganib ng liquidation kung tumataas ang korrelasyon nang bigla o kung isang malawak na pagbaha sa merkado ang nagpapakilos ng mga pag-unwind nang sabay-sabay. Kaya, pinapahalagahan ang position sizing, pagpapamahala sa likwididad, at patuloy na pagsusuri sa mga metrikang korrelasyon kahit na mukhang mabuti ang mga estadistikal na kondisyon.
Paano maaaring maapektuhan ng darating na panahon ng earnings ang dispersion trading?
Karaniwang dumadami ang timbang ng mga impormasyon na may kinalaman sa kumpanya ang mga ulat sa kikitain. Inaasahan na magkakaiba nang malaki ang gabay tungkol sa paggastos sa AI, mga gastos sa enerhiya, at pagpapabago ng utang sa mas mataas na yield, na maaaring magpanatili o mapalakas ang volatility ng isang stock kumpara sa volatility ng index. Ang positioning sa mga opsyon ay nangangalap na ng pag-asa sa mga ganitong partikular na galaw.
Paalala: Ang nilalaman na ito ay para sa mga layuning impormasyonal lamang at hindi nagtataglay ng abiso sa pag-invest. Ang pag-invest ay may panganib. Mangyaring gawin ang inyong sariling pag-aaral (DYOR).
Disclaimer: AI technology ang ginamit sa pag-translate ng page na ito para sa convenience mo. Para sa pinaka-accurate na impormasyon, mag-refer sa original na English version.