

KuCoin Ventures Weekly Report: Kumakataas ang Inflasyon at Presyo ng Langis, Nagpapataas ng mga Expectation sa Rate-Hike, Habang Nagkakaiba ang Flow ng Crypto ETF at Mabilis ang Integrasyon ng TradFi-Crypto Infrastructure
1. Mga Pangunahing Balita sa Market sa Linggo
Patuloy na nagkakasundo ang TradFi at Crypto: Ang mga patakaran, mga asset, at imprastruktura ng kredito ay umuunlad nang sabay-sabay
Sa linggong ito, ang pagkakasundo sa pagitan ng tradisyonal na pampublikong pondo at crypto ay patuloy na lumalawak mula sa antas ng produkto patungo sa mas malawak na infrastruktura sa pondo. Ang batas sa istruktura ng merkado ng crypto sa Estados Unidos, ang CLARITY Act, ay pumasok sa isang bagong prosesural na yugto; ang Nasdaq ay inihayag ang propostong pag-invest na $100 milyon sa parent company ng Kraken, ang Payward, habang patuloy na pinapalago ang infrastruktura ng tokenized na equity; at ang Tether ay nagtatrabaho kasama ang UK-based na asset manager na Fasanara Capital upang ilunsad ang private credit fund na StableFund. Bagaman tila hiwalay ang mga pag-unlad na ito, sumasalamin sila sa tatlong pangunahing antas ng on-chain finance — mga patakaran, mga aset, at kredito — at nagpapakita na ang atensyon ng industriya ay unti-unting umiikot mula sa “paano ipinapalabas at binibili ang mga aset” patungo sa mas kompletong infrastruktura ng financial market.
Noong Setyembre 10, inanunsyo ng Nasdaq Ventures ang proyektong pag-invest ng $100 milyon sa parent company ni Kraken, ang Payward, upang higit pang palalimin ang tokenized equity partnership na sinimulan ng dalawang panig noong Marso ngayong taon. Magpapatuloy ang partnership na pag-unlad ang integrasyon ng Nasdaq Equity Tokens, o NETs, sa xStocks ecosystem ni Payward, habang gagamitin din ni Payward ang market surveillance technology ng Nasdaq. Inaasahan ng Nasdaq na magsisimula ang NETs sa ikalawang quarter ng 2027, kasama ang susunod na yugto ng pakikipagtulungan na kumakalat sa global distribution, trading, at post-trade processing at settlement ng tokenized equities.
Ang maraming umiiral na mga tokenisadong produkto ng equity ay pangunahing nakatuon sa paglikha ng on-chain na representasyon ng presyo ng nakabase na asset. Sa kabilang banda, ang NETs ng Nasdaq ay nagbibigay ng mas malaking diin sa pagpapanatili ng mga umiiral na karapatan at proteksyon ng mga naglalabas at mga investor, habang nag-uugnay sa mga reguladong tradisyonal na merkado at mga on-chain na kalakalan. Dinala rin ng Nasdaq ang mga kakayahan mula sa tradisyonal na mga merkado ng kapital sa iba’t ibang aspeto tulad ng pagmamasid sa merkado, pamamahala, at pagproseso at pagpapalit pagkatapos ng kalakalan.
Samantala, ang mga stablecoin ay patuloy na lumalawak sa tradisyonal na mga merkado ng kredito. Noong Setyembre 9, ang Tether at Fasanara Capital ay nag-anunsyo ng paglunsad ng StableFund, isang evergreen private credit fund na suportado ng kabuuang $400 milyon na pundasyon na kapital mula sa dalawang partido, na may plano na tarhain ang hanggang $3 bilyon karagdagang kapital mula sa mga institusyonal na third-party. Ang Fasanara ay magiging responsable sa pagmamahala ng pag-invest, at mag-aalok ng kapital sa maikling-duracion, asset-backed credit sa pamamagitan ng kanyang fintech lending network na sumasaklaw sa higit sa 60 bansa. Samantala, ang Tether ay magiging co-sponsor, financing opportunity originator, at tagapayo, na naghahanap ng mga pagkakataon sa pagsasalapi na may kaugnayan sa USDT habang nagbibigay ng stablecoin infrastructure para sa mga pagpasok at paglabas ng kapital, treasury management, at settlement.
Ito ay nagpapakita na ang mga paggamit ng stablecoin ay lumalawak pababa sa mga pagbabayad at pagtinda patungo sa pag-aalok ng kapital at mas malawak na credit value chain. Sa kasaysayan, ang mga stablecoin ay pangunahing tumutugon sa problema ng paghahatid ng pera nang mas mabilis at may mas mababang friction sa iba’t ibang platform at hangganan. Ang StableFund ay isang pagtatangka na ilagay ang mga kakayahan sa pag-settle nito nang mas malalim sa mga proseso ng private credit fundraising, lending, at treasury management. Ito ay nagpapakita rin ng patuloy na mga pagsisikap ng Tether upang i-connect ang kanyang network ng stablecoin, mga channel ng pagsasalapi, at mga kakayahan sa cross-border settlement sa mga aktwal na credit assets.
Kasama ang lahat ng mga pag-unlad na ito, nagpapakita ito na ang pagtutok sa loob ng RWA at on-chain finance ay lumalawak pababa sa mga proyekto ng tokenisasyon lamang patungo sa paglabas at rehistrasyon, pag-trade at likwididad, pag-settle, kredito, at ang intermediary infrastructure na nag-uugnay sa tradisyonal na finansya at on-chain markets. Ang mga proyekto na makakaintegra nang totoo sa mga operasyonal na workflow ng mga umiiral na finansyal na institusyon at makapagpapakita ng masukat na pagpapabuti sa kapital efficiency, distribution efficiency, o settlement efficiency ay maaaring higit na mahalaga na sundin kaysa sa sariling “asset tokenization” narrative.
2. Lingap na Mga Tala ng Merkado
Ang implasyon at mga presyo ng langis ay nagpapalitik muli ng mga inaasahang pagtaas ng interes sa Setyembre, ang yield ng 10-taon na Treasury ay malapit na sa 5%, ang mga equities ng U.S. ay bumababa mula sa mga mataas, at ang mga paggalaw ng Crypto ETF ay patuloy na struktural na nagkakaiba
Ang data sa inflasyon ng U.S. para sa Agosto ay nagbago muli ang mga inaasahang rate hike sa September. Tumaas ang PPI ng 0.4% mula sa nakaraang buwan at 5.4% taon-taon, na may enerhiya bilang pangunahing tagapagdala. Tumaas naman ang CPI ng 0.4% mula sa nakaraang buwan at 3.4% taon-taon, habang tumataas ang core CPI ng 0.3% mula sa nakaraang buwan at 2.4% taon-taon. Kasama ang pagbabalik ng pagtaas ng tensiyon sa Middle East na nagdulot ng pagtaas muli ng crude oil sa higit sa $100 bawat barrel, lumalalim ang pag-aalala ng mga merkado na maaaring patuloy na maapektuhan ng mas mataas na gastos sa enerhiya ang mga presyo ng mga produkto, transportasyon, at serbisyo.
Sa huli ng linggo, ipinakita ng CME FedWatch Tool na ang mga merkado ay nagpapahalaga ng isang probabilidad na halos 86.5% para sa isang pagtaas ng 25-basis-point ng rate ng Fed sa Setyembre, na tumataas nang malaki mula sa halos 30% isang linggo pa ang nakalipas. Samantala, ang yield ng U.S. 10-year Treasury ay tumawid nang pansamantala sa 5%, nakamit ang pinakamataas na antas nito mula noong 2023. Ang pagkakaiba-iba ng merkado tungkol sa kung papataasin ba ng Fed ang rates sa Setyembre ay nabawasan nang malaki, at ang atensyon ay naglalakbay tungo sa kung maaari bang magkaroon ng karagdagang pagpapigil pagkatapos ng unang pagtaas.
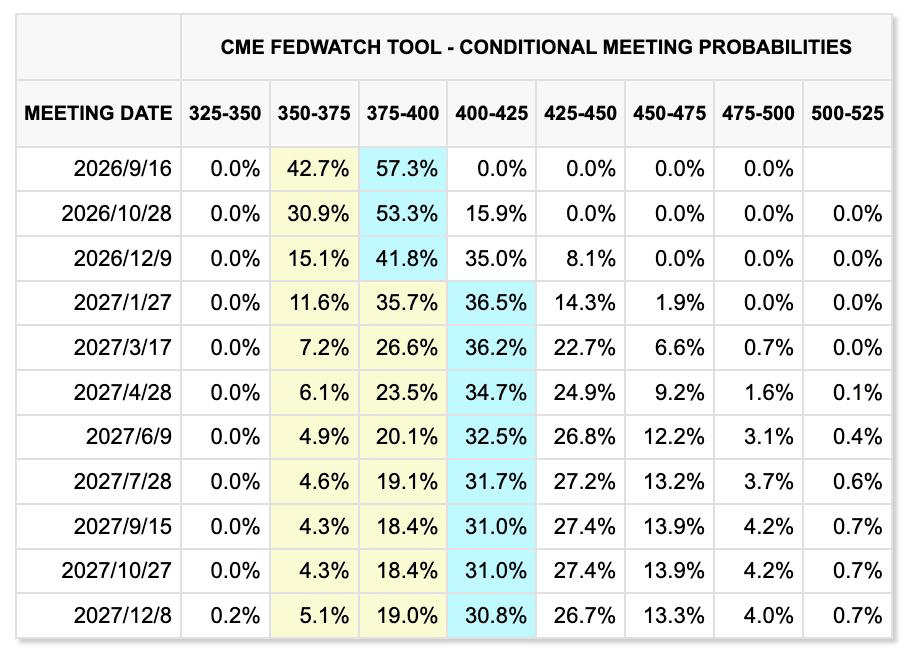
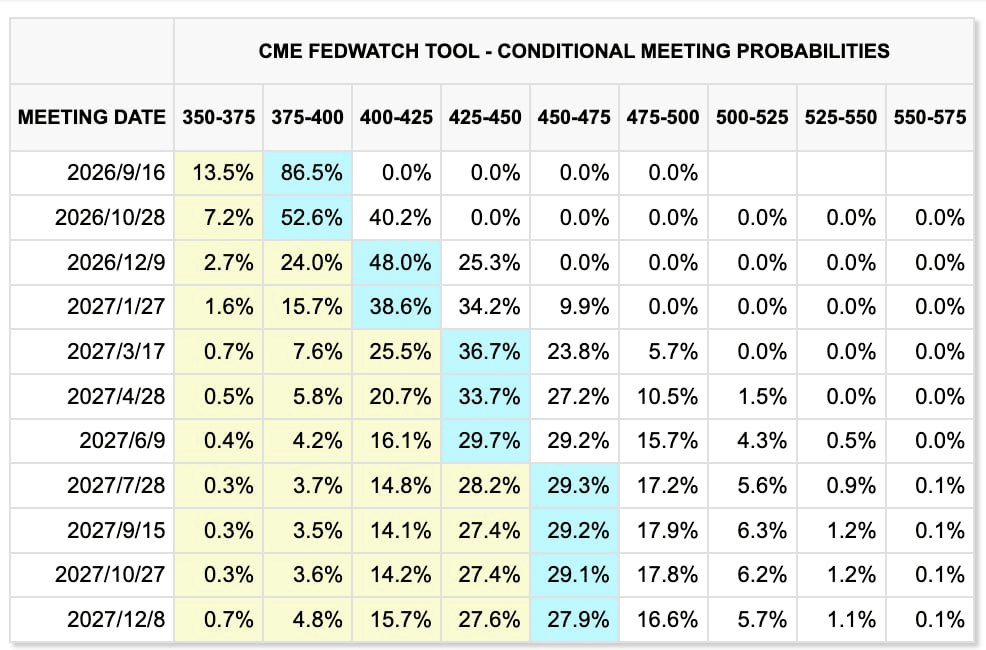
Mga pagbabago sa presyo ng merkado sa nakaraang dalawang linggo (kaliwa: nakaraang linggo; kanan: kasalukuyang linggo)
CME FedWatch Tool
Mas malinaw ang kaso para sa isang pagtaas ng rate sa September kaysa sa mga patuloy na pagtaas ng rate. Sa isang panig, tumataas ang U.S. nonfarm payrolls ng halos 162,000 noong Agosto, na nagpapakita na hindi nagsawa ang merkado ng paggawa. Sa kabilang panig, hindi nagpapakita ang paglago ng sahod ng mga karaniwang tanda ng sobrang pagtaas, habang ang pambansang utang ng U.S. ay nasa itaas na ng $40 trilyon at ang mataas na matagalang yield ay nagpapalakas na ng mga kondisyon sa pagsasapilitan para sa mga negosyo at mga pamilya.
Ang malaking pagsasapilitan sa pagsasapilitan ng utang para sa pagpapalawak ng data center ng AI ay higit pang pinapalakas ang presyur na dinala ng mataas na antas ng interes sa cash flow at return sa kapital na ginastusan ng mga kumpanya sa teknolohiya. Ang pagtaas ng rate noong Setyembre ay naging iskedyul na may mataas na posibilidad, ngunit kung papasok ang Fed sa isang matatag na siklo ng pagpapalakas ay magpapasya pa rin sa kung patuloy ba ang lakas ng presyo ng langis, pagkakaroon ng trabaho, at pangunahing inflasyon.
Ang mga tensyon sa Middle East ay nagdaragdag ng karagdagang presyur sa inflasyon. Ang mga puwersa ng Houthi ay nag-atake sa mga pasilidad ng enerhiya ng Saudi Arabia, patuloy na limitado ang paglipas sa Strait of Hormuz, at isinara rin ang East-West pipeline ng Saudi Arabia—na ginagamit upang iwasan ang Strait—matapos ang isang pag-atake ng drone, na nagdulot ng mga alalahanin tungkol sa karagdagang pagkakasira sa suplay.
Kumita ng humigit-kumulang 8%–9% ang Brent crude noong nakaraang linggo at maikling tumawid sa $110 bawat barrel, habang bumalik din ang WTI sa itaas ng $100. Ang mga usapan sa pagitan ng Iran at mga estado ng Gulf tungkol sa Strait of Hormuz, na orihinal na jadwal sa September 14, ay pagkatapos ay inilipat, na nagpapakita na ang geopolitical risk premium ay hindi malamang mawala nang mabilis sa malapit na panahon.
Ang ginto, samantala, ay patuloy na nakikipagkalakalan sa pagitan ng mataas na panganib ng inflation at mataas na real na interest rates. Ang spot gold ay bumangon muli sa paligid ng $4,363 bawat onsa noong Biyernes ngunit nanatili pa ring bumaba ng halos 1.5% sa buong linggo. Ang piskal, geopolitical, at inflation risks ay patuloy na nagbibigay ng medium- hanggang long-term na suporta. Gayunpaman, habang ang yield ng 10-year Treasury ay papalapit sa 5%, ang opportunity cost ng paghawak ng isang non-yielding asset ay tumataas nang malaki, na nagpapahintulot sa short-term rate pressure na muling makakuha ng pangunahing kontrol.
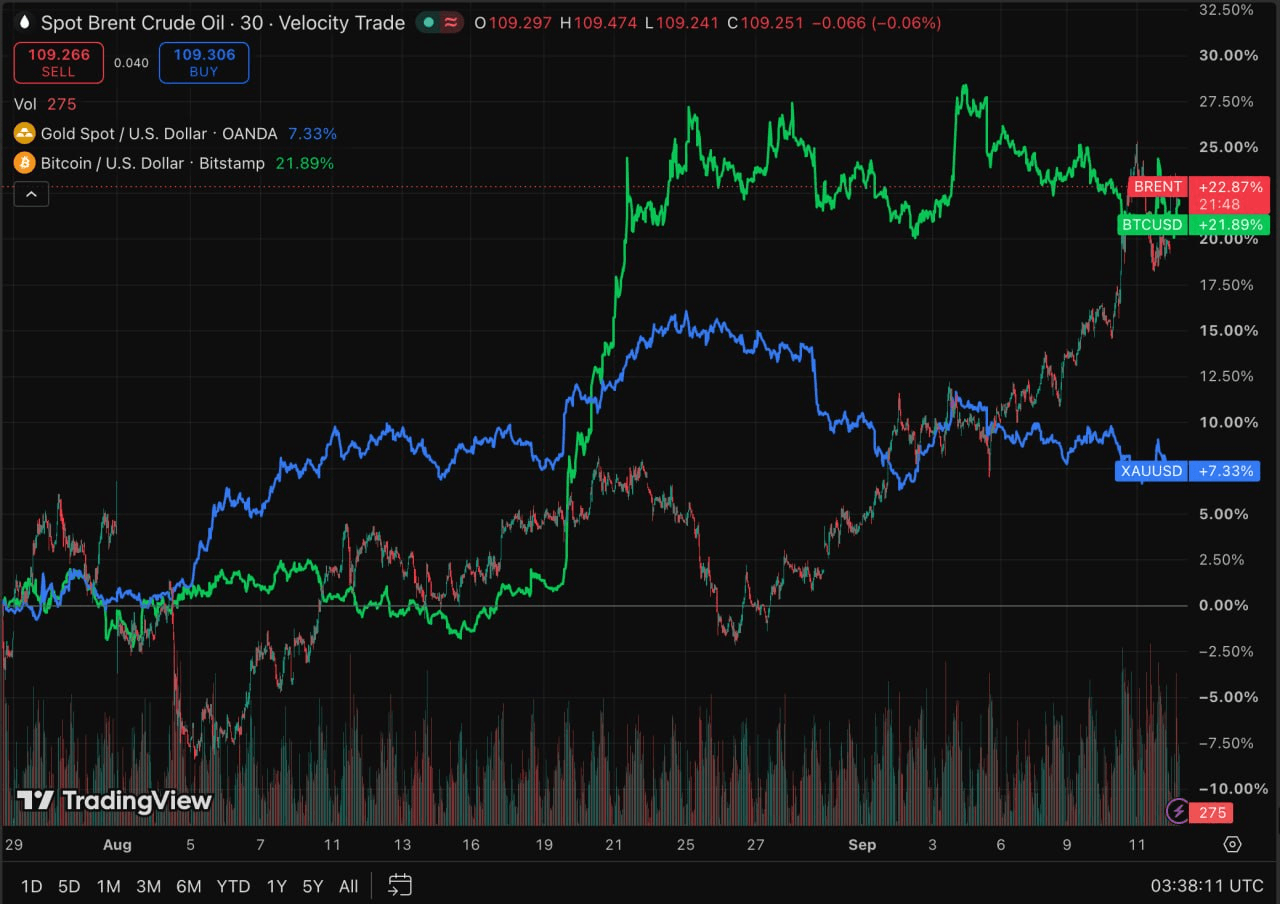
TradingView
Bumaba ang mga equities ng U.S. sa kabuuan noong nakaraang linggo, na bumaba ang S&P 500, Nasdaq, at Dow ng halos 0.8%, 0.7%, at 1.6%, ayon sa pagkakasunod-sunod. Ang pagtaas ng mga presyo ng langis at mga kita sa matagalang panahon ay nagdulot ng presyur sa mga valuations, ngunit patuloy na nagbigay ng suporta ang mga kikitain ng kumpanya, na nagbawas sa mas malawak na pagbebenta sa mga risk asset.
Kinaharap din ng sektor ng AI ang bagong panganib na dulot ng emosyon. Noong weekend, ang mga lider mula sa Anthropic, OpenAI, at xAI ay nagsalita nang hindi karaniwan na suporta sa pagpapabagal ng bilis ng pag-unlad ng frontier-model, na nagdulot ng mga alalahanin tungkol sa hinaharap na antas ng paglago ng pag-invest sa AI compute. Sa kasalukuyang yugto, ang epekto ay pangunahing nakabatay sa mga inaasahan. Tanging kung magiging resulta ang mga signal na ito sa pagkakaroon ng pagkaantala sa paglunsad ng mga model o mas mababang gabay sa kapital na gastusin, na magkakaroon ng malaking epekto sa pangangailangan para sa mga GPU, HBM, server, at kaugnay na infrastruktura. Gayunpaman, dahil ang mga merkado ng Hapon at Timog Korea ay may malaking eksposur sa supply chain ng AI hardware, ang mga pagbabago sa patakaran at mga inaasahan ng industriya ay maaaring palakasin ang short-term volatility sa mga kumpanya tulad ng Samsung Electronics, SK Hynix, at SoftBank.
Mga Crypto Asset at ETF: Umulit ang mga BTC ETF sa patuloy na outflows habang nananatili ang ETH sa relatibong pakinabang sa pagsasapilit
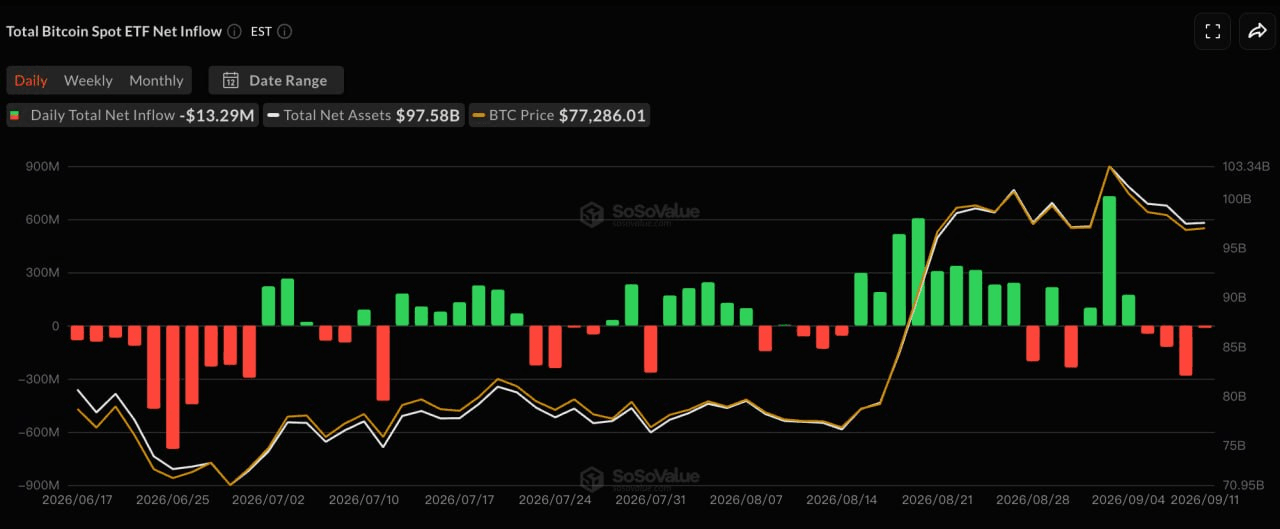
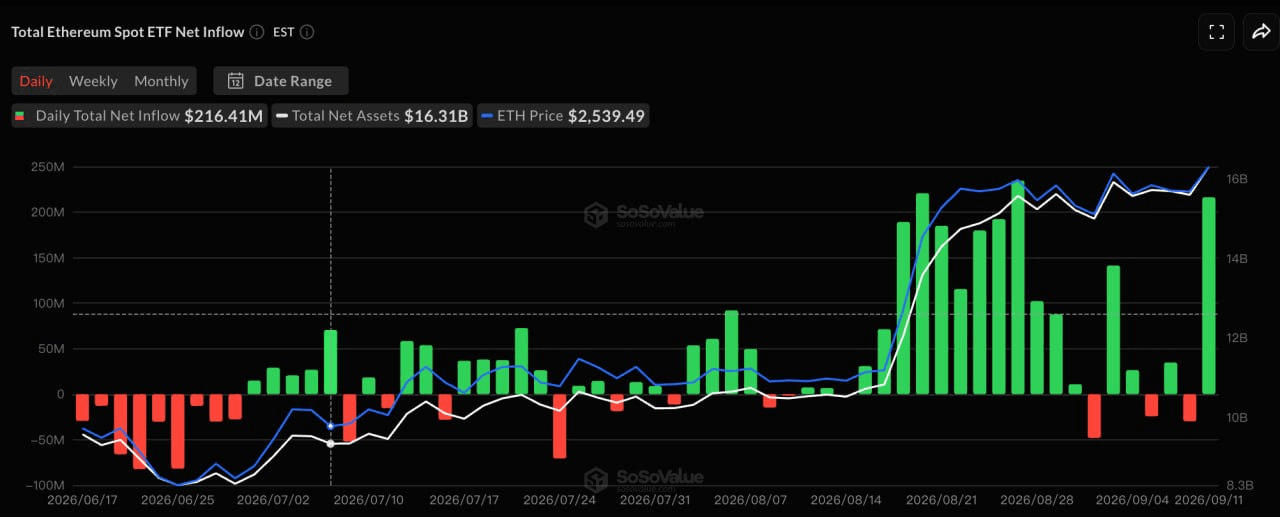
Napressuhan ang crypto market noong nakaraang linggo. Bumaba ang BTC mula sa halos $80,000 sa simula ng linggo patungo sa halos $77,000, bumaba ng halos 3%–4% sa loob ng linggo. Nanatili ang ETH sa loob ng saklaw na $2,450–$2,550 at patuloy na lumabas sa performance ng BTC sa isang relatibong batayan.
Ang parehong pagtaas ng presyo ng langis, inflasyon, at yield ng U.S. Treasury ay muli ay nagdulot ng pagtaas sa epektibong gastos sa pagsasalapi ng dolyar para sa mga crypto asset, bagaman ang relatibong katatagan ng ETH ay patuloy na suportado ng mga pagsasalakay sa ETF.
SoSoValue
Ayon sa SoSoValue, kasunod ng pagsasara ng mga merkado sa Estados Unidos para sa Labor Day noong Setyembre 7, ang mga U.S. spot BTC ETF ay nagsalba ng halos $463 milyon sa net outflows sa loob ng apat na trading session mula Setyembre 8 hanggang Setyembre 11, na nagwakas sa isang tatlong linggo na serye ng net inflows. Ang ARKB at GBTC ay nagsalba ng halos $234 milyon at $129 milyon sa net outflows, ayon sa pagkakasunod-sunod, habang ang IBIT at FBTC ay naging negative rin.
Sa kabilang banda, ang mga ETH ETF ay nakarekord ng halos $197 milyon sa net inflows sa parehong panahon, nagtatakda ng ikaapat na sunod-sunod na positibong linggo. Sa langis na September 11, ang mga ETH ETF ay nakakita ng halos $216 milyon sa net inflows, na pinamumunuan ng pangunahin ng BlackRock’s ETHA, na higit na nalalampasan ang mga redemption mula sa mga nakaraang sesyon.
Ang pagkakaiba sa pagitan ng mga paggalaw ng BTC at ETH ETF ay muli'y nagpapakita na ang pondo ng mga institusyonal ay hindi umalis sa mas malawak na cryptocurrency market, kundi patuloy na nagre-reallocate sa pagitan ng mga pangunahing asset. Ang relatibong demand para sa ETH ay patuloy na nagpapabuti, ngunit ang kabuuang suplay ng stablecoin ay hindi lumawak nang malaki nang kasabay nito. Kaya, ang kasalukuyang kalagayan ay mas tila isang structural na pag-rotate ng mga institusyonal kaysa sa simula ng isang malawak na bagong liquidity cycle sa buong cryptocurrency market.
Mga stablecoin: Ang kabuuang kapitalisasyon ng merkado ay nananatiling patag habang lumalawak ang USDe sa ilalim ng limitadong bagong likuididad
DeFiLlama
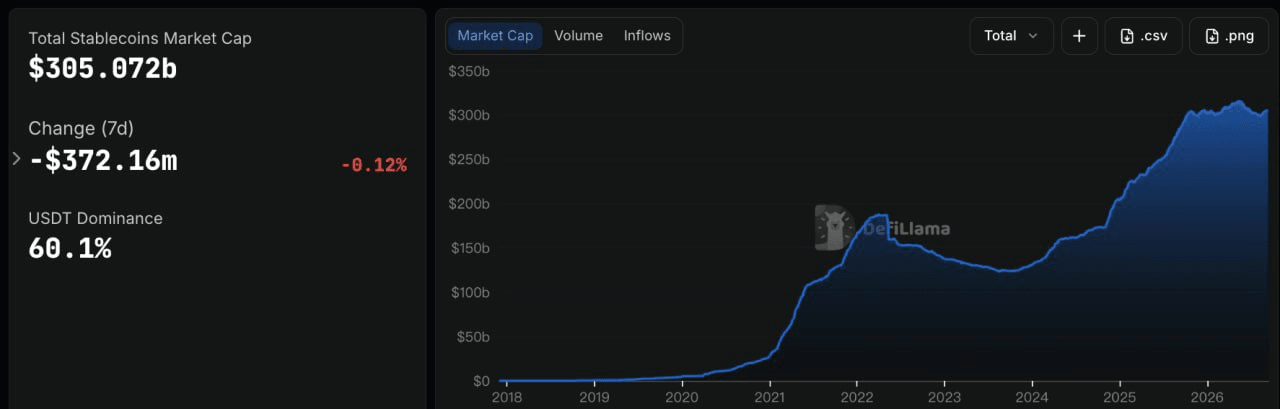
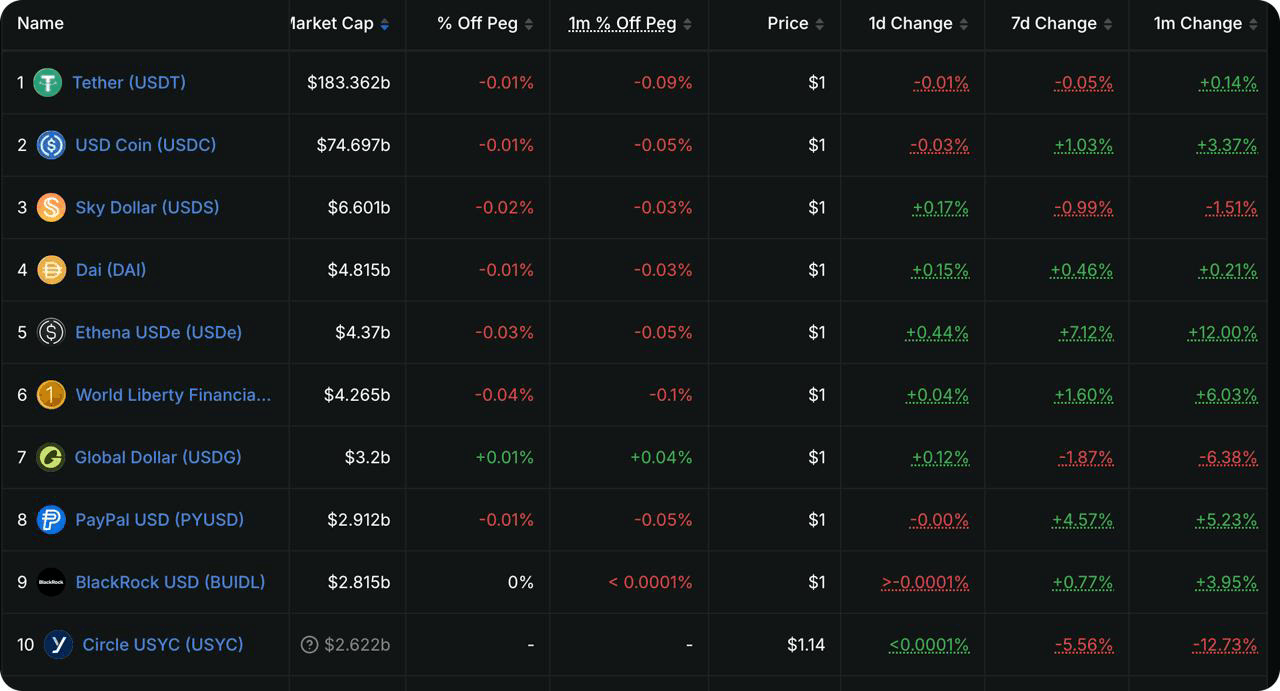
Ipinakita ng data ng DeFiLlama na ang kabuuang market capitalization ng stablecoin ay nasa halos $305.1 bilyon, malawak na hindi nagbago sa nakaraang pitong araw kasama ang kaunting pagbaba ng halos 0.12%. Ang bahagi ng merkado ng USDT ay nasa halos 60.1%. Ipinapahiwatig nito na ang bagong pagbabalik ng suplay ng stablecoin ay pansamantalang nagsara, habang ang mga pagbabago sa mga paggalaw ng ETF ay kailangan pa ring i-translate sa malawak na pagpapalawak ng dolyar na likuididad sa chain.
Sa mga 10 pinakamalaking stablecoin, hindi nagbago nang malawak ang USDT, habang bumaba ang USDC ng halos 0.39% sa loob ng linggo. Bumaba ang USDS at PYUSD ng halos 2.8% at 2.7%, ayon sa pagkakasunod-sunod. Ang pinakamalaking pagbabago ay ang USDe, na tumataas ng halos 6.5% sa loob ng linggo patungo sa halos $4.6 bilyon. Ang USD1 at USDG ay nagsalita rin ng maliit na paglago. Ang paglago ng USDe ay tugma sa pagbabalik ng pangangailangan para sa mga produkto na nagdadala ng yield, kung saan ang mga yield kaugnay ng sUSDe ay nananatili pa ring halos 4.5%, na nagpapahikayat sa ilang kapital na palakasin ang kanilang eksposur sa mga synthetic dollar na nagpapagawa ng yield.
Sa kabuuan, nananatiling dominado ng pag-rotate sa pagitan ng mga indibidwal na produkto ang merkado ng stablecoin kaysa sa makabuluhang paglago sa aggregate. Tarantadong nakakakuha ng kapital ang mga produkto na may yield tulad ng USDe, habang bumaba kaunti ang mga pangunahing stablecoin tulad ng USDC, na nagpapakita na ang on-chain na basis ng dolyar na likuididad ay hindi pa pumasok sa isang bagong pangkalahatang paglago.
Mga Mahahalagang Pangyayari na Dapat Panatilihin Ito sa Linggo
Magfokus ang mga markets sa pagsusuri ng patakaran ng Federal Reserve sa Setyembre, ang desisyon ng Bank of Japan sa patakaran, at mga pag-unlad sa paligid ng Strait of Hormuz. Kasama na sa presyo ang probabilidad ng pagtaas ng rate sa Setyembre na hihigit sa 80%, kaya ang gabay ng FOMC tungkol sa landas ng patakaran para sa natitirang bahagi ng taon ay maaaring magkaroon ng mas malaking epekto sa mga risk asset kaysa sa pagtaas ng rate mismo.
-
Setyembre 16: Ipinapakita ng Estados Unidos ang mga benta sa detalye ng Agosto. Kasabay ng pagtaas ng mga inaasahang pagtaas ng rate, tutukuyin ng datos kung nagsisimula na bang magdulot ng epekto ang mas mataas na presyo ng langis at interes sa pangangailangan ng mga konsyumer.
-
Setyembre 17: Ikinahayag ng Federal Reserve ang kanilang desisyon sa rate ng FOMC, kasunod ng isang press conference mula sa Warsh. Kasalukuyang mayroong 86% na posibilidad na isasagawa ng Fed ang pagtaas ng rate ng 25-basis point. Ang atensyon ay magiging nakatuon sa dot plot, ang posibilidad ng karagdagang pagpapigil sa huli ng taon, at ang pagtataya ni Warsh sa presyo ng langis at mahabang panahon na yield ng Treasury.
-
Setyembre 18: Ikinahayag ng Bank of Japan ang kanilang desisyon sa patakaran. Ang mga pamilihan ay nagkakaroon ng malawakang inaasahan na 25-basis-point na pagtaas patungo sa 1.25%. Kung ipapahiwatig ng BOJ ang mas mabilis na normalisasyon ng patakaran, mas matibay na yen at pagbabalik ng mga paggalaw ng kapital patungo sa Japan ay maaaring dagdag pa sa pagkakaantala ng mga global carry trade at paglikha ng presyur sa likwididad para sa mga teknolohiya at crypto assets.
-
Geopolitika: Ang mga pag-uusap sa pagitan ng Iran at mga estado ng Gulf tungkol sa Strait of Hormuz, na orihinal na jadwal sa September 14, ay napabayaan nang walang bagong petsa na inanyo. Habang ang crude oil ay muli ay nakatinda sa higit sa $100 bawat barrel, ang pag-unlad sa mga pag-uusap ay maaaring direktang maapektuhan ang mga ekspektasyon sa global na inflasyon at susunod na pagpapresyo ng patakaran ng Fed.
Primary Market Fundraising Subayin: Ang mga tradisyonal na exchange ay lalong pinalalalim ang kanilang pagkakaroon ng tokenization habang ang infrastructure para sa pagbabayad gamit ang stablecoin ay patuloy na nakakatanggap ng kapital
CryptoRank
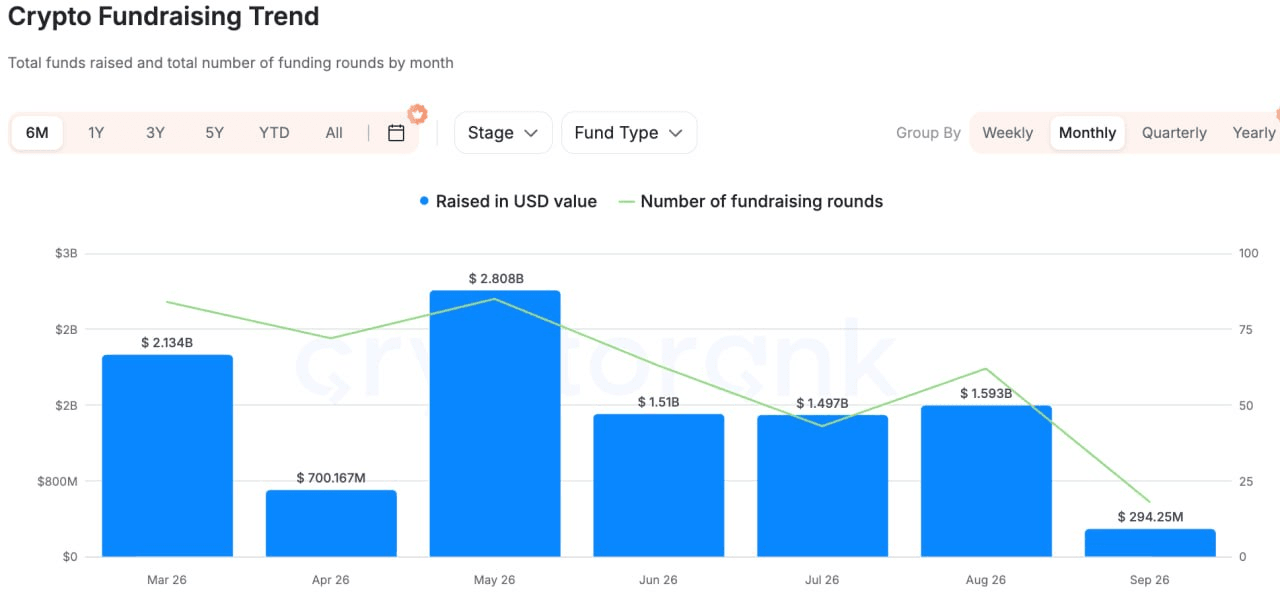
Batay sa malawakang data sa pagsasapalaran mula sa CryptoRank, DeFiLlama, at iba pang mga pinagkukunan, lumago ang aktibidad sa pagsasapalaran sa private market kumpara sa nakaraang linggo, ngunit nanatiling nakatuon ang kapital sa tokenisasyon, mga pagbabayad na stablecoin, at institusyonal na imprastruktura, kaysa sa pangkalahatang on-chain na aplikasyon.
Isa sa mga mas kakaibang transaksyon ay ang $100 milyong estratehikong pag-invest ng Nasdaq Ventures sa Payward, ang parent company ng Kraken. Planuhin ng dalawang panig na palawakin ang pakikipagtulungan sa kalakalan, distribusyon, at post-trade infrastructure para sa tokenized na equity, habang gagamitin din ng Kraken ang teknolohiya sa pagmamasid ng merkado ng Nasdaq. Ang kahalagahan ng kasunduan ay lumalampas sa isang simpleng pag-invest sa equity ng isang crypto exchange. Ito ay nagpapakita na ang isang tradisyonal na securities exchange ay direktang lumilipat sa tokenization infrastructure, na nagpapahiwatig na ang kompetisyon sa pagitan ng TradFi at Crypto ay nagbabago mula sa kung tatanggalin ba ang mga asset sa chain patungo sa integrasyon ng mga sistema sa kalakalan, likwididad, pagmamasid, at pag-settle.
Sa mga pagbabayad gamit ang stablecoin, ang Latitude ay nag-raise ng $35 milyon na Series A round, na pinangunahan ng Oak HC/FT kasama ang pagkakaroon ng NEA, Coinbase Ventures, at iba pa. Ang platform ay nag-uugnay ng stablecoin sa mga bank account, mobile wallet, at lokal na network ng pagbabayad sa iba’t ibang hukuman. Ang pangunahing halaga nito ay nasa paglutas ng “last mile” sa pagitan ng on-chain na dolyar, mga pagbabayad sa totoong mundo, at pag-settle sa lokal na pera.
Sa AI+Crypto, tinipon ni Agentum ang $7 milyon upang buuin ang imprastruktura para sa pagkakakilanlan, pagpapahinga, reputasyon, at on-chain settlement para sa komersyal na aktibidad na isinasagawa ng mga AI agent. Kumpara sa mga nakaraang, mas pangkalahatang kuwento tungkol sa AI Agent, patuloy na pinipili ng kapital ang imprastruktura na tumutugon sa pagbabayad, pinagkakatiwalaang pagsasagawa, at settlement.
Sa kabuuan, patuloy na nagpapakita ng parehong mas malawak na trend ang pribadong merkado: ang mga tradisyonal na institusyong pinansyal ay umuunlad diretso sa tokenization trading infrastructure; ang pag-invest sa stablecoin ay nagbabago mula sa paglabas patungo sa cross-border payments at lokal na rails; at ang AI+Crypto capital ay lalo pang nakatuon sa mga pangunahing kasangkapan na sumusuporta sa mga totoong transaksyon at settlement. Ang mga general-purpose protocols na walang makabuluhang gumagamit, kita, o mga channel ng distribusyon ay patuloy na nakakaranas ng mas mapagbantay na kalagayan sa pagsasapital.
Paalala: Ang pangkalahatang impormasyon sa merkado na ito, na maaaring galing sa mga third-party, komersyal, o sinponsorang pinagmulan, ay hindi legal, compliance, pampinansyal, o payo sa pag-invest, alok, paghingi, o jamin. Walang eksplisit o implikadong pagpapahayag o jamin ang aming mga kahusayan tungkol sa kawastuhan, kakaibang kumpleto, o kapanatagan nito, at iniiwasan namin ang anumang pananagutan para sa anumang nagresultang pagkawala. Ang pag-invest/trading ay may panganib; ang nakaraang performance ay hindi nagjamin ng mga resulta sa hinaharap. Dapat mag-ralat, magpasya nang may pag-iingat, at tanggapin ang buong pananagutan ang mga gumagamit. Mangyaring konsultahin ang mga propesyonal na abogado, buwis, o pampinansyal na tagapayo kung kinakailangan.
Disclaimer: AI technology ang ginamit sa pag-translate ng page na ito para sa convenience mo. Para sa pinaka-accurate na impormasyon, mag-refer sa original na English version.