

KuCoin Ventures Weekly Report: Ang Crypto Security ay Nakakaranas ng Mga Bagong Pagsubok, Ang Mga Mataas na Rates at Ang Paglabas ng Kapital ay Nagdudulot ng Presyur sa Mga Pamilihan
1. Mga Pangunahing Balita sa Merkado sa Linggo
Ang insidente sa supply chain ng Ledger at ang paglalago ng mga alalahanin tungkol sa AI at quantum ay nagpataas ng antas ng seguridad ng imprastruktura ng cryptocurrency
Noong nakaraang linggo, ang mga pagkawala na dinanas ng mga gumagamit ng Ledger, ang pagkakatuklas ng isang matagal nang vulnerability sa XRP Ledger na may tulong ng AI, at ang mga talakayan tungkol sa paglipat ng Starknet patungo sa quantum resistance ay bumalik sa spotlight ang crypto security. Ang mga pag-unlad na ito ay sumasaklaw sa hardware, code, at kriptograpiya, ngunit nagtuturo sa isang karaniwang hamon: dapat manatiling kasama ng security ang pag-unlad ng mga tool sa pag-atake, at kahit ang mga depensa na nakatulong sa nakaraan ay kailangang patuloy na subukan.
Ang insidente sa Ledger ay ipinakita ang mga panganib sa supply chain ng hardware wallet. Noong Oktubre 9, maraming gumagamit ng Ledger ang nagsalaysay na ang kanilang mga ari-arian ay nakalipat mula sa kanilang mga wallet nang walang pahintulot, na may kabuuang pagkawala na humigit-kumulang $93.2 milyon. Ang mga ulat ay nakatuon sa mga gumagamit na bumili ng mga device sa pamamagitan ng Southeast Asian reseller na CryptoBilis, na nagdulot ng mga alalahanin tungkol sa pagpapalit sa panahon ng distribusyon. Pagkatapos ay sinimulan ng Ledger ang imbestigasyon at kinumpirma ang isang hindi awtorisadong hardware implant sa isang apektadong device. Sinuspensyon na ng CryptoBilis ang lahat ng pagbebenta ng hardware wallet, habang ang buong saklaw ng insidente ay patuloy na pinag-aaralan. Ang pagkakatuklas ay naglipat ng atensyon sa supply chain: nasira ba ang mga device bago ito makarating sa kanilang mga gumagamit?
Ang insidente ay nagpapakita nang mas malinaw ang kapanalig ng sariling device. Maaaring mag-isolate ang hardware wallets ang mga private key mula sa mga araw-araw na kapaligiran na may koneksyon sa internet, ngunit patuloy pa ring nakikibase ang mga gumagamit sa integridad ng buong chain—mula sa paggawa at pagpapadala hanggang sa distribusyon at pag-initialize. Kung nasasakop ang device bago ito ma-deliver, hindi makakabawi ang paggamit nito nang offline pagkatapos. Para sa mga tagagawa ng wallet at mga institutional buyer, ang tamper resistance, kontrol sa distribusyon, at traceability sa pagdeliver ay lahat bahagi ng asset security.
Ang AI, samantala, ay nagbabago sa paraan kung paano mas epektibo ang pagkakita ng mga vulnerability. Noong Oktubre 9, ang XRP Ledger, ang blockchain na kaugnay ng Ripple, ay inihayag ang isang vulnerability sa payment-engine na hindi naidetekta sa loob ng halos isang dekada, na natuklasan kasama ang tulong ng mga AI tool ni Veria Labs. Ang isang partikular na nilikhang transaksyon ay maaaring mag-trigger ng integer overflow, teoretikal na lumilikha ng halos 18.45 trilyon na spendable na XRP sa isang pagkakataon. Ang isang emergency fix ay ipinatupad noong Setyembre 25, at ang koponan ay nagraport na walang ebidensya ng pagpapakita sa mga public network.
Ang quantum computing ay nagpapalawak sa debate tungkol sa seguridad patungo sa pundamental na kriptograpiya. Noong Oktubre 7, inilabas ng Europol ang isang ulat na nagtatakda ng wallet keys bilang pangunahing punto ng pagkakamali at nagrerekomenda ng maagang pagpaplano para sa paglipat patungo sa post-quantum cryptography. Ang pagdating ng sapat na kayang mga serangan ay nananatiling hindi tiyak, ngunit ang pag-upgrade ng mga sistema at pag-coordinate ng mga network ay magiging kailangan ng taon-taon na paghahanda. Sa parehong linggo, ang diskusyon ni Justin Drake tungkol sa “bunker mode” ay nagteklar sa pagbabawas ng pagkakalantad ng public-key at paghahanda ng mga depensa nang maaga, habang nagbabala laban sa mabilis na paglipat. Ang AI-assisted vulnerability discovery ay mayroon nang konkretong halimbawa; ang potensyal ng AI na pabilisin ang mga matematikal na pag-advance ay naging isa pang variable na tumutok sa pansin ng mga mananaliksik.
Din dinala ng Starknet ang quantum resistance sa kompetisyon sa pagitan ng mga blockchain network. Noong Oktubre 8, sinabi ng proyekto na itinuturing nito ang pagiging isang independiyenteng Layer 1, na may layunin na makamit ang buong quantum resistance bago ang 2027. Gayunpaman, para sa isang malaking pondo at pangunahing proyekto na dati ay may mataas na mga inaasahan para sa ZK scaling, ang paggamit ay nananatiling malayo sa mga pangunahing Layer 2 network. Ayon sa Oktubre 12, nakarehistro ang Starknet ng humigit-kumulang 4,100 aktibong address sa loob ng 24 oras, kumpara sa humigit-kumulang 300,000 sa Base at 110,000 sa Arbitrum—isang pagkakaiba ng mga tens ng beses. Ang kanilang pampinansyal na suporta at teknikal na reputasyon ay hindi pa nagsalamin sa katumbas na paggamit. Laban sa mga ito, ang quantum resistance ay nag-aalok din ng potensyal na daan patungo sa muli pang paglago: habang mas mahirap magkaroon ng pagkakaiba-iba sa scaling, maaaring magbigay ang seguridad ng bagong batayan para sa kompetisyon. Kung kayang i-convert ng Starknet ang kanilang cryptographic advantages bilang dahilan kung bakit uuwi ang mga user ay isang bukas na tanong.
Ang mga pag-unlad noong nakaraang linggo ay nagsimula mula sa mga supply chain ng hardware wallet hanggang sa mga software vulnerability at pangunahing kriptograpiya, na nagdulot ng mas malaking atensyon at pagsusuri sa seguridad sa buong industriya. Habang lumalago ang mga kasangkapan sa pag-atake, ang bilis kung saan ang mga proyekto ay nakakakita ng mga vulnerability, nagpapatupad ng mga solusyon, at nag-a-update ng mga protokolo ay magiging bahagi ng kanilang kompetitibong lakas. Ang quantum resistance ay naging mas malakas na kuwento sa merkado. Ang susunod na pagsubok ay kung sino ang makakapagpapalit nito sa mga praktikal na kakayahan sa seguridad na may tunay na komersyal na paggamit.
2. Linggong Mga Tala ng Pamilya
Ipinahiwatig ng Fed ang pagpause, nagpapababa ng mga inaasahang pagtaas ng interes sa maikling panahon, habang patuloy na nagdudulot ng presyon sa pagkakaroon ng panganib ang mataas na kita sa matagalang panahon at mga panganib sa Middle East; Patuloy na umuunlad ang mga outflow ng Crypto ETF
Nagbago ang mga inaasahang patakaran ng Fed noong nakaraang linggo patungo sa “isang maikling pagpapahinga habang pinapanatili ang puwang para sa karagdagang pagpapigil sa huli ng taon.” Ipinaliwanag ng mga minuta mula sa pagpupulong ng FOMC noong Setyembre ang malinaw na pagkakaibigan sa loob tungkol sa bilis ng karagdagang pagpapigil pagkatapos ipataas ng Fed ang rates sa 3.75%–4.00%. Sinabi ng Waller na maaaring kailangan pa rin ng karagdagang pagsisigla ang inflasyon, ngunit hindi kailangang mangyari ang pagtaas ng rates nang tuloy-tuloy, na nagbibigay ng mas malinaw na puwang para sa Fed na magpahinga noong Oktubre.
Ipinakita ng CME FedWatch Tool na ang mga merkado ay nagpapahalaga lamang sa halos 17% na posibilidad ng isa pang pagtaas ng 25-basis point sa Oktubre, habang nananatili sa halos 86% ang posibilidad ng kahit isang karagdagang pagtaas bago magwakas ang taon. Sa ibang salita, ang pagkakabigay-pansin ng merkado ay naglipat mula sa “kung tatanggalin ba ng Fed ang mga pagtaas nang tuloy-tuloy” patungo sa “gaano kalayo ang susunod na pagtaas.” Ang kasalukuyang landas ay patuloy na nagpapakita na gagamitin ng Fed ang Oktubre upang suriin ang mga dumadating na datos habang pinapanatili ang puwang upang muling mag-act sa Disyembre.
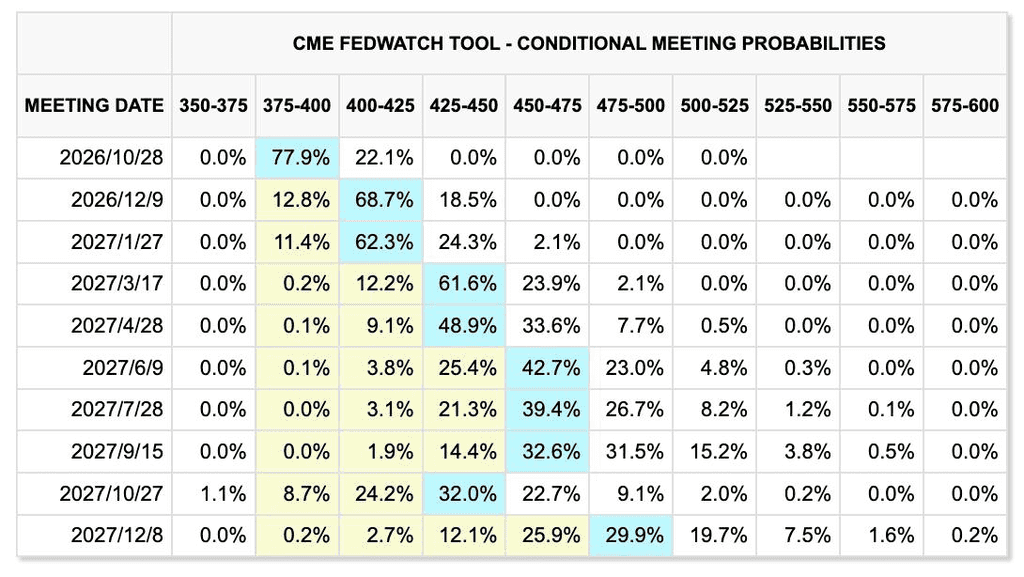
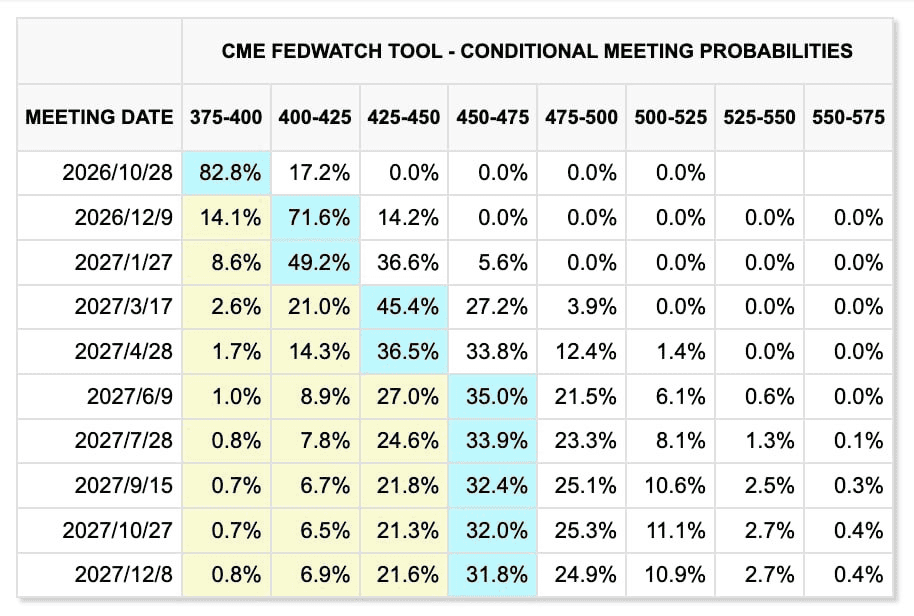
Mga pagbabago sa presyo ng merkado sa nakaraang dalawang linggo (nakaraang linggo unang ipinakita, kasalukuyang linggo pangalawa)
CME FedWatchTool
Ang pagpapababa ng mga inaasahan para sa pagpapalakas ng patakaran sa maikling panahon ay hindi nangalalay sa malaking presyur sa pagsasalapi sa mahabang panahon. Ang yield ng U.S. 10-year Treasury ay tumataas hanggang sa isang 24-taong taas noong linggo bago bumaba sa halos 5.26%, na nananatiling isang nakaraang mataas na antas. Ang mataas na utang ng gobyerno, pangangailangan sa pagsasalapi ng mga korporasyon, at patuloy na kapital na gastos kaugnay ng pagpapalawak ng AI data-center ay nagpapataas nang magkakasama sa gastos sa pagsasalapi sa mahabang panahon. Kahit na huminto ang Fed sa pagtaas ng mga rate, hindi ito nangangahulugang ang mga kondisyon sa pagsasalapi ay malaki nang naluwag.
Ang mga equity sa U.S. ay nanatiling relatibong matatag sa kabila ng mataas na rate environment. Kumita ang S&P 500 at Nasdaq ng halos 0.6% sa loob ng linggo at nakamit ang mga bagong tuktok sa simula ng panahon, bagaman tumataas nang malaki ang volatility sa loob ng sektor ng teknolohiya. Noong Huwebes, lumalim ang mga alalahanin tungkol sa profitability ng AI, na nagdulot ng pagbaba ng halos 4% sa mga stock ng semiconductor sa isang sesyon, na pinagdadaanan ni Nvidia, Intel, Oracle, at iba pa. Isang katalis ang renewed scrutiny sa revenue outlook, debt financing, at returns sa investment sa AI infrastructure ni OpenAI. Ito ay nagpapakita ng mas malawak na pagbabago sa AI trade mula sa pagtatanong kung may demand o hindi patungo sa pagsusuri kung ang kita at cash flow ay maaaring patunayan ang malaking kapital investment.
Lumaki ang mga panganib sa Middle East noong weekend. Sinakop nang paulit-ulit ang Riyadh International Airport sa loob ng isang linggo. Ang pag-atake noong Oktubre 10 ay nagpatay sa hindi bababa sa 12 tao at nagdulot ng pagkasugat sa higit sa 300, gawing isa sa mga pinakamalalang ganitong uri ng pag-atake sa Saudi Arabia sa higit sa isang dekada. Sinabi rin ni Trump na maaaring makilahok ang US sa militar na aksyon ng Saudi laban sa mga Houthis, na nagpapataas ng panganib na maipalabas pa higit pa ang konflikto sa Yemen sa teritoryo ng Saudi at seguridad ng rehiyonal na aviation.
Bumaba ang Brent crude nang halos 2.4% noong nakaraang linggo sa $104.7 bawat barrel, habang tumaas ang WTI nang halos 0.8% sa $91.9. Ang pag-unlad sa mga usapin ng U.S.-Iran at ang pagtaas ng suplay ng Russian diesel ay pansamantala ay nagbawas sa geopolitical risk premium noong linggong iyon, ngunit ang pag-atake sa airport ng Riyadh ay nagbalik ng mga alalahanin tungkol sa pagkabigo sa suplay at transportasyon. Kaya, malamang na mananatiling volatile ang presyo ng langis sa malapit na panahon at magpapatuloy na magdudulot ng epekto sa mga inaasahang inflasyon at pagpapresyo ng patakaran ng Fed.
Ang ginto, samantala, ay natapos ang dalawang linggong pagbaba, na may pagtaas ng halaga sa spot ng halos 1.3% sa loob ng linggo hanggang $4,194 bawat onsa. Bumaba ang ginto sa pinakamababang antas sa dalawang buwan sa gitna ng linggo habang tumataas ang dolyar at ang yield ng Treasury, bago bumalik muli nang mas mapayapang tumataas ang mga matagalang yield at bumalik ang pagbili sa pagbaba. Patuloy na sumusuporta sa ginto ang piskal at geopolitical na panganib, ngunit ang mga yield ng Treasury na paligid sa 5% ay nananatiling malaking hadlang sa karagdagang pagtaas.
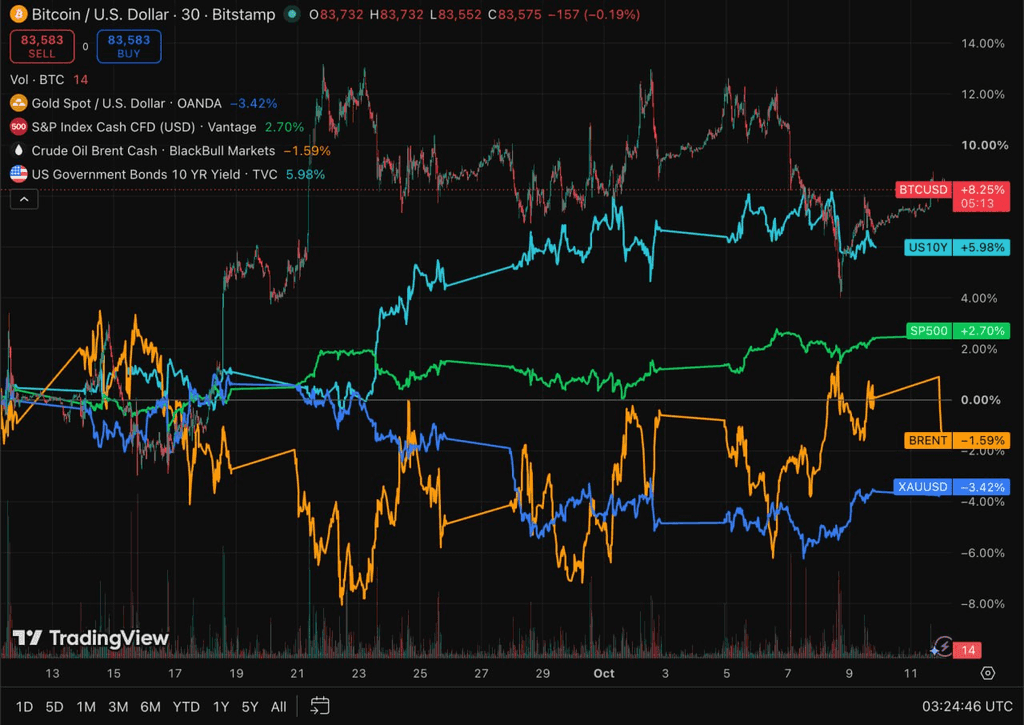
TradingView
Mga Crypto Asset at ETFs: Ang BTC at ETH ETF ay nakakaranas ng parehong malaking outflow habang ang mga institutional flow ay umuusbong mula sa rotation patungo sa mas malawakang pagbawas ng panganib
Hindi nakamit ng crypto market ang malaking pagganap kumpara sa mga equity sa Estados Unidos noong nakaraang linggo. Bumaba ang BTC mula sa halos $86,000 sa simula ng linggo patungo sa halos $82,000–$83,000, habang bumaba ang ETH mula sa halos $2,700 patungo sa halos $2,500, na nagpakita ng mas malaking pagbaba kaysa sa BTC. Ang mataas na mga yield ng long-term Treasury, ang relatibong malakas na dolyar ng Estados Unidos, at ang paulit-ulit na geopolitical na panganib sa Middle East ay nagbigay-daan sa pagbaba ng halaga sa mga asset na may mataas na volatility.
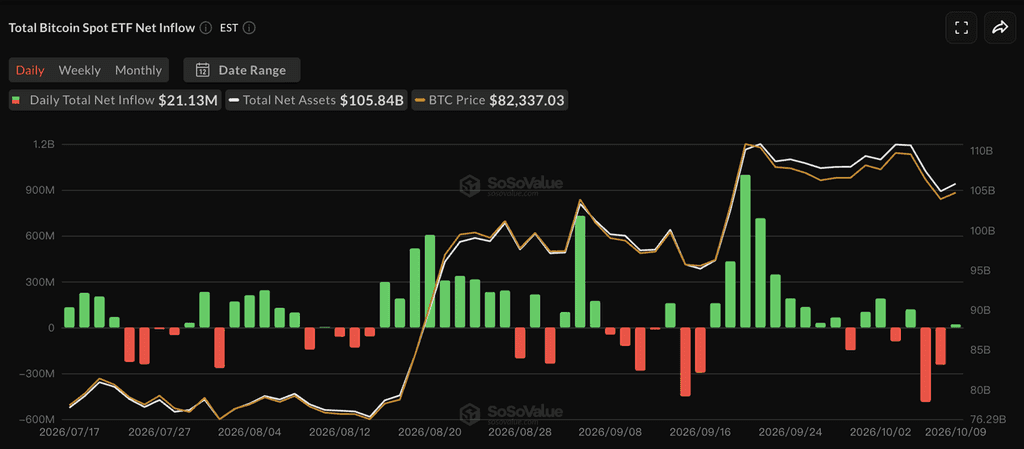
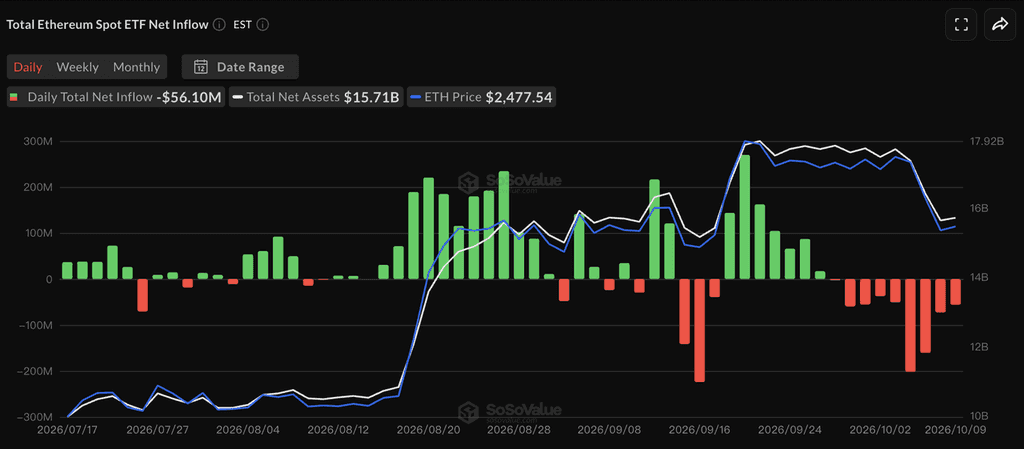
SoSoValue
Ayon sa SoSoValue, ang mga spot BTC ETF sa U.S. ay nagsalba ng halos $681.1 milyon sa net outflows sa pagitan ng Oktubre 5 at Oktubre 9, na nagwakas sa isang tatlong linggong serye ng net inflows. Sa Oktubre 7 lamang, ang outflows ay umabot sa halos $487 milyon. Ang Fidelity’s FBTC at ARKB ang pangunahing pinagmulan ng mga redemption.
Napag-iiwanan ng ETH ETFs ang halos $542.1 milyon sa net outflows sa parehong panahon, na nagtatakda ng kanilang pinakamalabong linggong performance mula noong Enero at nagpapatuloy sa pagkakaroon ng nine consecutive trading days ng outflow. Ang BlackRock’s ETHA ang nagsisilbing humawak ng halos $477 milyon sa mga redemption sa linggo. Lumampas sa $1.2 bilyon ang kabuuang outflows ng BTC at ETH ETF.
Sa pagkakabahin ng mga nakaraang linggo, kung saan ang kapital ay karamihan ay umiikot sa pagitan ng BTC at ETH, parehong malalaking kategorya ng ETF ay naranasan ang malalaking pagbabayad. Ito ay nagpapakita na ang posisyon ng mga institusyonal ay nagbago mula sa pagpapalit sa antas ng asset patungo sa mas malawakang pagbabawas ng panganib. Ang BTC ay nananatiling relatif na mataas kumpara sa mga nagsimula sa pagbabalik, ngunit kung hindi muling maging positibo ang demand sa ETF, maaaring manatiling limitado ang short-term upside.
Stablecoins: Kumitik na muli ang kabuuang kapitalisasyon ng merkado habang ang mga outflow ng ETF ay hindi nakapagdulot ng makabuluhang pagbabalik ng dolyar sa on-chain
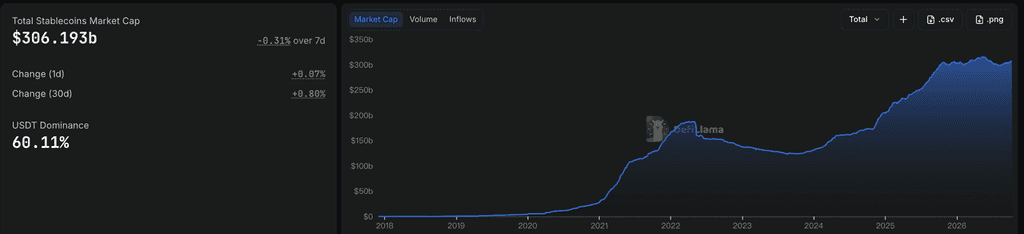
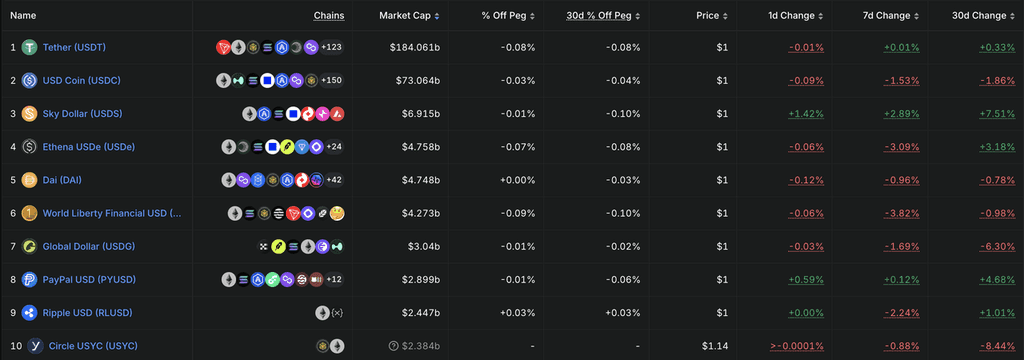
DeFiLlama
Ipinakita ng data ng DeFiLlama ang kabuuang market capitalization ng stablecoin sa halos $306.2 bilyon, bumaba ng halos 0.31% sa nakaraang pitong araw, habang patuloy na tumaas ng halos 0.8% sa nakaraang 30 araw. Ang bahagi ng merkado ng USDT ay nasa halos 60.11%. Ang kahuling panahon ng maliit na pagpapalawig ng suplay ng stablecoin ay kaya't bumagal muli, na kumakatawan sa malaking ETF outflows na nakita sa linggo.
Sa mga 10 pinakamalaking stablecoin, ang supply ng USDT ay nanatiling hindi nagbago, habang bumaba ang USDC ng halos 1.5% sa loob ng linggo. Bumaba ang USDe at USD1 ng halos 2.9% at 3.8%, ayon sa pagkakasunod-sunod. Kumita ang USDS ng halos 1.6%, habang tumaas ang PYUSD nang kaunti, halos 1.1%. Ang mga pangkalahatang pagbabago ay patuloy na nagpapakita ng paglipat sa pagitan ng mga indibidwal na produkto, ngunit ang parehong pagbaba ng supply ng pangunahing USDC at ilang stablecoin na may kinalaman sa ecosystem ay nagmumungkahi na ang progresibong pangangailangan sa dolyar sa chain ay patuloy na mahina.
Kasama ang parehong paglabas mula sa BTC at ETH ETFs, nagkamali ang pangkabuuang kondisyon ng pagsasalapi kumpara sa mga nakaraang linggo. Ang suplay ng stablecoin ay hindi nalalabasan ng malaking halaga, ngunit hindi rin ito naglikha ng sapat na bagong likuididad upang kumpensahan ang mga pagbabayad ng mga institusyonal.
Mga Mahahalagang Pangyayari na Dapat Panatilihin Ito sa Linggo
Magfokus ang mga markets sa U.S. September CPI, susunod na komunikasyon ng patakaran ng Fed, mga pag-unlad sa Middle East, at ang earnings ni ASML/TSMC bilang pagsubok sa momentum ng kapital na gastusin sa AI. Habang malaki nang pinag-iisip ng markets ang pagtatapos ng isang sunod-sunod na pagtaas ng rate sa October, kritikal ang data ng inflasyon upang matukoy kung mananatili ba ang mataas na mga inaasahan para sa pagtaas ng rate sa December.
-
Oktubre 13: Ipinapalabas ng IMF ang World Economic Outlook at Global Financial Stability Report, na may partikular na pagtutok sa enerhiyang mga shock, mataas na antas ng interes, at mga panganib sa pandaigdigang utang.
-
Oktubre 14: Ipinapahayag ng Estados Unidos ang September CPI, isang pangunahing input para sa mga inaasahang pagpapahinga noong Oktubre at pagtataya ng pagtaas ng rate noong Disyembre. Ipinapahayag din ni ASML ang kanyang kikitain noong ikatlong kuartal, na nagbibigay ng isa pang pagbabasa sa demand para sa mga kagamitan sa semikonduktor ng AI at kapital na gastusin para sa advanced-process. Ipinapahayag ng China ang CPI, PPI, at data sa kalakalan sa parehong araw.
-
Oktubre 15: Ikinukwento ng TSMC ang kanyang kikitain sa ikatlong kuartal. Magiging nakatuon ang mga pamilihan sa demand para sa AI-chip, advanced packaging, at mga gabay sa hinaharap na kapital na gastusin bilang mga indikador kung maaari ba patuloyin ang siklo ng AI infrastructure.
-
Oktubre 16: Sumali si Warsh sa isang talakayan kasama si Georgieva sa mga Pagsesemina ng IMF/World Bank. Magkakaroon ng pansin ang mga merkado sa kanyang mga pananaw tungkol sa inflasyon, mahabang panahon na yield ng Treasury, at oras ng susunod na posibleng pagtaas ng rate.
Sa geopolitical front, pagkatapos ng paulit-ulit na pag-atake sa airport ng Riyadh, kung ang U.S. ay direktang makikilahok sa militar na aksyon laban sa Houthis—at kung ang mga negosasyon ng U.S.-Iran ay maaari pang magpatuloy—ay direktang magdudulot ng epekto sa oil risk premium. Kung tumaas muli nang malaki ang presyo ng enerhiya, maaaring mapalakas ang mga inaasahan para sa pagpapigil muli noong Disyembre kahit na mababa pa ang posibilidad ng pagtaas noong Oktubre.
Primary Market Funding Pagsusuri: Malalaking AI at Tokenization na Round ang Nagpapakita ng Patuloy na Pagpili ng Kapital para sa Infrastructure na May Komersyal na Pagpapatotoo
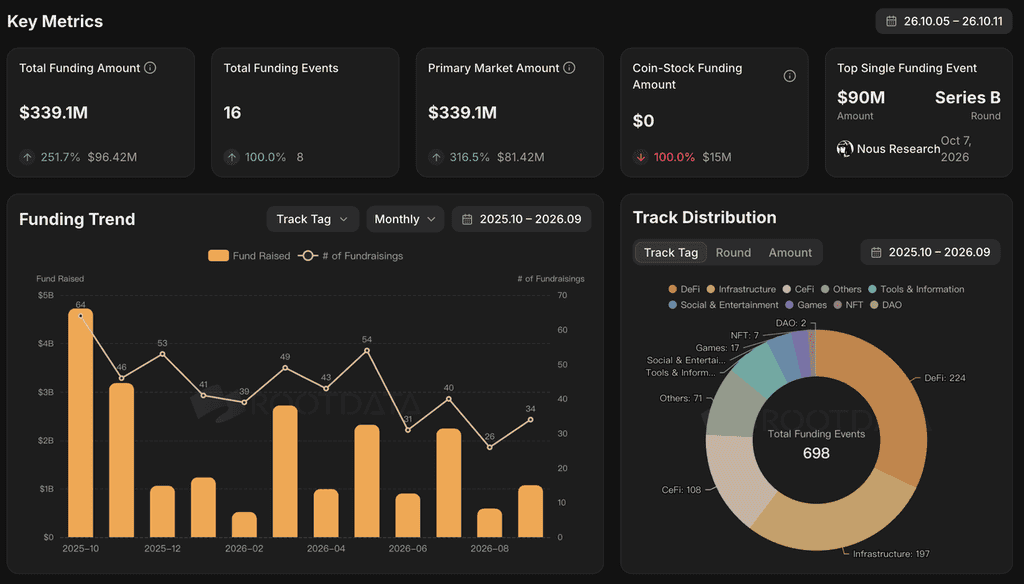
RootData
Ayon sa RootData at iba pang malalaking dataset ng pagsasapalaran, ilang malalaking transaksyon sa private market ay inanunsyo noong nakaraang linggo, kung saan ang Nous Research at Spiko ay nag-angkat bawat isa ng $90 milyon. Nanatiling nakapokus ang kapital sa AI infrastructure, tokenisasyon, at reguladong financial products, kasama ang relatibong mas malakas na kahandaan ng mga investor na magbayad para sa mga proyekto na kumikita nang mga user, kita, o makabuluhang iskala ng ari-arian.
Sa AI, tinipon ni Nous Research ang $90 milyon na Series B sa halagang humigit-kumulang na $1.5 bilyon, na pinamunuan ni Robot Ventures kasama ang pagkakasali ni NVIDIA, Microsoft M12, Samsung, USV, at iba pa. Ang kanilang pangunahing produkto, Hermes, ay isang open-source AI Agent na disenyo para sa mga indibidwal at mga negosyo, na may tekad sa pag-customize ng model, data sovereignty, at isang bukas na ecosystem. Kumpara sa mga pangkalahatang AI+Crypto narratives, ang mas makabuluhang aspeto ng pagsasagawa na ito ay ang pagkakaroon na ni Nous Research ng makabuluhang paggamit ng produkto at komersyal na pag-unlad, habang nakakakuha ng pagkakasali mula sa parehong tradisyonal na mga investor sa AI industry at Crypto VCs. Ito ay nagpapakita na patuloy pa ring handa ang kapital na magbayad ng premium para sa bukas na AI infrastructure na may tunay na mga user at paglago ng kita.
Sa tokenization, tinipon ni Spiko ang $90 milyon na Series B, na pinangunahan ng NEA. Kasalukuyang pinamamahalaan ng platform ang halos $2.7 bilyon sa mga asset. Ang mga pangunahing produkto nito ay nagtatokenize ng mga instrumento sa pagpapamahala ng pera, tulad ng mga pondo sa merkado ng pera at maikling panahon na gobyerno bono. Kaya ang teorya sa pag-invest ay lumipat na mula sa simpleng kakayahan sa paglabas ng RWA patungo sa tunay na AUM, institutional distribution, at kita mula sa management fee, na nagpapakita na ang tokenization ay pumasok na sa mas malawak na yugto ng asset management.
Dagdag pa, inangkat ng Meanwhile ang $37.5 milyon, patuloy na papalawakin ang mga produkto ng insurance at pangmatagalang pagpapahalaga na denominado sa BTC. Sa kabuuan, hindi nakatuon ang mas malalaking pagsasapalaran sa linggong iyon sa mga bagong on-chain na kuwento. Sa halip, ito ay nagpapatuloy na nagpapakita ng pagpili ng mga investor sa komersyal na napapatotohanang AI infrastructure, mga platform para sa pagpapahalaga sa tokenized na cash/RWA asset, at mga reguladong Crypto financial produkto. Ang mga pangkalahatang protokolo na walang makabuluhang gumagamit, kita, o malinaw na mga channel ng distribusyon ay patuloy na nakakaranas ng mas selektibong kapaligiran sa pagsasapalaran.
Tungkol sa KuCoin Ventures
Ang KuCoin Ventures ay ang pangunahing ahensya ng pag-invest ng KuCoin Exchange, isang pangunahing pandaigdigang crypto platform na nakabatay sa tiwala, na naglilingkod sa higit sa 40 milyong gumagamit sa 200+ bansa at rehiyon. Layunin ng KuCoin Ventures na mag-invest sa mga pinakamalikhaing crypto at blockchain project ng panahon ng Web 3.0, at suportahan ang mga tagagawa ng crypto at Web 3.0 nang may pananalig at global na mga yaman, parehong pinansyal at estratehikong. Bilang isang investor na kaibigan ng komunidad at nakabatay sa pananaliksik, malapit na nagtatrabaho ang KuCoin Ventures kasama ang mga proyekto sa portfolio sa buong buhay ng proyekto, na may pansin sa Web3.0 infrastructure, AI, Consumer App, DeFi at PayFi.
Paalala: Ang pangkalahatang impormasyon sa merkado na ito, na maaaring mula sa mga third-party, komersyal, o sinponsor na pinagmulan, ay hindi legal, pagsunod, pinansyal, o payo sa pag-invest, tawag, o jamin. Walang eksplisitong o implikadong pahayag o jamin ang aming mga kahusayan tungkol sa kawastuhan, kumpletong impormasyon, o kumpiyansa nito, at iniiwasan namin ang anumang pananagutan para sa anumang nagresultang pagkawala. Ang pag-invest/trade ay may panganib; ang nakaraang performans ay hindi nagjanin ng mga resulta sa hinaharap. Dapat mag-ralat, magpasya nang maingat, at tanggapin ang buong pananagutan ang mga gumagamit. Mangyaring konsultahin ang mga propesyonal na abogado, buwis, o pinansyal na tagapayo kung kinakailangan.
Disclaimer: AI technology ang ginamit sa pag-translate ng page na ito para sa convenience mo. Para sa pinaka-accurate na impormasyon, mag-refer sa original na English version.