

Partnership ng Visa at Mesh: Pagbubukas ng Pandaigdigang Paggamit ng Crypto sa Higit sa 175 Milyong Merchant
Pagsisimula
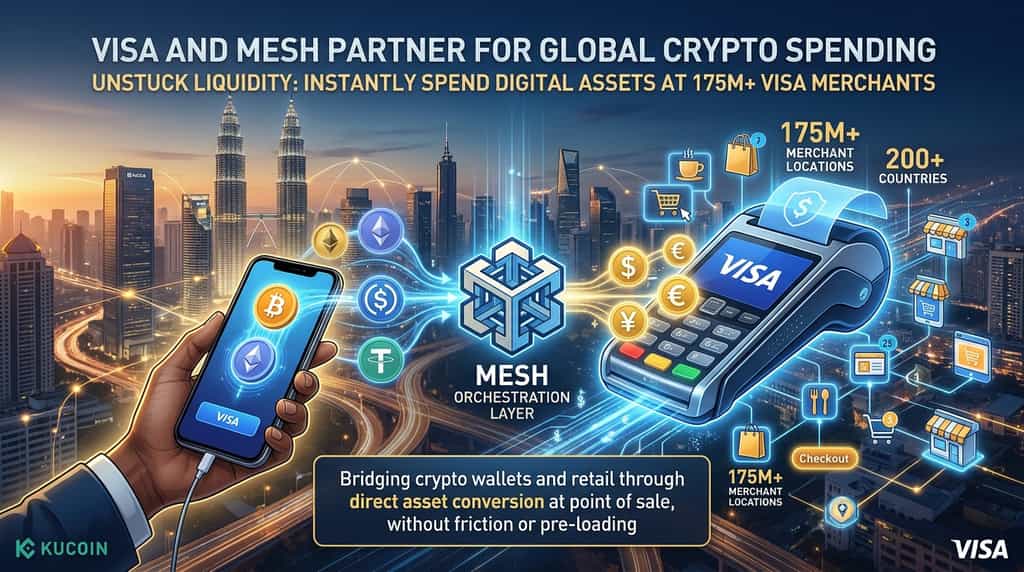
Ang pagpapalakas ng mga digital asset sa araw-araw na kalakalan ay noong nakaraan ay nahaharap sa isang patuloy na istruktural na hadlang: ang problema ng huling hakbang sa likwididad. Noong Hunyo 2026, tumabas ang pangkalahatang pagmamay-ari ng crypto sa 774 milyong gumagamit, ngunit ang karamihan sa mga ito ay nananatiling nakaputol mula sa araw-araw na retail utility. Noong Oktubre 19, 2026, isang nakakabagabag na pagkakasundo sa pagitan ng pandaigdigang kumpanya sa pagbabayad na Visa at ang network ng digital asset orchestration na Mesh ay direktang sinagot ang puwang na ito sa pamamagitan ng paggawa ng mga balanse ng cryptocurrency at stablecoin na agad na maaaring gastusin sa higit sa 175 milyong lokasyon ng merchant sa higit sa 200 bansa at teritoryo. Ang pag-unlad na ito ay nagbabago kung paano tumutugon ang digital na yaman sa tradisyonal na mga daanan sa pondo, at nagpapalit ng pangangailangan para sa manual na pre-conversions o hiwalay na prepaid crypto cards.
Pag-unawa sa Mekanismo ng Pagkakasundo ng Visa at Mesh
Ang partnership ng Visa at Mesh ay lumilikha ng isang magkakasunod na orchestration layer na nag-uugnay sa mga balanse ng digital na ari-arian sa mga karaniwang Visa credentials nang walang pangangailangan ng anumang pagbabago sa hardware o workflow sa punto ng pagbili.
Kapag nag-iimbita ang isang user ng isang transaksyon sa isang karaniwang contactless terminal o sa pamamagitan ng online checkout, gumagana ang Mesh sa likod ng mga kahon sa loob ng wallet application. Ang orchestration layer ay awtomatikong nagdadala ng pinagkukunan ng pondo, binabago ang crypto, stablecoin, o fiat balances sa pondo na kailangan ng merchant sa eksaktong sandali ng pagbabayad. Samantala, tumatanggap ang merchant ng karaniwang fiat settlement sa pamamagitan ng tiwalaang global network ng Visa, lubos na naka-isolate mula sa proseso ng pagbabago ng underlying asset. Ang arkitekturang ito ay iiwas sa tradisyonal na hadlang na magpapakailangan sa mga user na mag-pre-load ng mga partikular na card o manu-manong mag-cash out ng kanilang mga pag-aari patungo sa isang bank account bago pa.
Paano nalulutas ng Mesh Orchestration Layer ang last-mile problem?
Lumulutas ang Mesh orchestration layer ng problema sa huling hakbang sa paggastos sa pamamagitan ng pagtatanim ng financial routing diretso sa loob ng mga umiiral na wallet app替代 sa pagsusugal ng mga user sa hiwalay na mga card sa pagbabayad.
Ang mga tradisyonal na modelo ng paggamit ng stablecoin ay nangangailangan mula sa mga konsyumer na panatilihin ang magkakaibang balanse sa mga espesyalisadong crypto debit card o magtiis ng mahabang paghihintay sa pagkakasundo. Ayon sa mga pananaw na ibinahagi ni Mesh CEO at co-founder Bam Azizi, ang crypto ay hindi nagdusa sa kakulangan ng demand para sa utility, kundi sa isang hiwa-hiwalay na mekanismo ng huling hakbang. Sa pamamagitan ng integrasyon nang direkta sa mga wallet at pagkonekta sa malawak na network ng Visa—na nagproseso ng $14.2 trilyon na volume ng pagbabayad noong fiscal year 2025—pinapahintulutan ni Mesh ang mga konsyumer na gamitin ang kanilang pinipiling digital asset nang natural. Hindi kailangan ng mga user na ilipat ang kanilang pera nang manual o gamitin ang isang bagong aplikasyon; agad na binabago ang kanilang umiiral na digital na balanse sa aktibong kapangyarihan sa pagbili sa anumang karaniwang retailer.
Ano ang mga epekto sa pandaigdigang pagtatangkilik ng crypto at mga network ng merchant?
Buksan ng aliansya ang malawak na footprint ng pagtanggap sa pamamagitan ng paggamit ng network ni Visa ng higit sa 175 milyon na lokasyon ng merchant sa buong mundo.
Ang global na pagtanggap sa mga digital asset ay lumago nang mabilis, na may datos sa transaksyon mula sa American Banker na nagpapakita na ang buwanang volumen ng crypto card ay umabot sa $1.5 bilyon noong huling bahagi ng 2025. Gayunpaman, ang bilang na ito ay nananatiling maliit na bahagi ng kabuuang addressable na blockchain liquidity. Sa pamamagitan ng pagkonekta sa malaking global na imprastruktura ng Visa, ang partnership ay nagpapalawak sa utility ng mga digital asset sa mainstream retail level agad. Ang mga enterprise na nakaintegra sa Mesh—tulad ng Kalshi, Tools for Humanity, Felix Pago, Majority, at KAST—ay maaari ngayon na magbigay ng direkta na checkout capability sa kanilang kolektibong base ng mga user sa libu-libong tindahan, na nagdadala ng real-world utility nang hindi nagdadagdag ng bagong integrasyon na gawain sa mga merchant.
Paano Ikinukumpara ang Partnership na Ito sa Iba Pang Stablecoin Rails?
Ang kolaborasyon ng Mesh at Visa ay nagsisilbi sa isang natatanging istruktural na posisyon kumpara sa iba pang bagong institusyonal na mga sistema ng pagbabayad na stablecoin na ipinakilala sa buong industriya.
Kahit na dating pinabuti ng Visa Direct ang cross-border prefunding para sa mga nagpapadala ng pera, at itinatag ng Mastercard ang mga rails para sa pag-settle ng stablecoin na konektado sa BVNK sa 130 bansa, ang mga inisyatibong ito ay pangunahing nakatuon sa backend institutional settlement. Parehong nakatuon sa pagpapabuti ng intermediary ledger sa mga network tulad ng Base. Sa kabilang banda, gumagana ang Mesh nang direkta sa antas ng wallet na nakikita ng konsyumer. Sa halip na maglabas ng bagong card o baguhin ang mga sistema ng institutional clearing sa backend, gumagawa ang Mesh bilang matalinong tulay sa pagitan ng digital na balanse na nasa kamay ng konsyumer at mga endpoint ng tradisyonal na card network, at gumagawa ng isang pinagsasamang karanasan para sa konsyumer.
Labis sa mga Balita: Ano ang Kahulugan ng KuCoin 5.0 para sa Iyo
Mabilis ang paggalaw ng balita sa merkado — ngunit mahalaga rin kung saan mo ito ginagamit. Sa buwan ng Oktubre, ilalunsad ng KuCoin ang KuCoin 5.0, na nagpapalit sa KuCoin sa isang bagong binuo na platform. Narito ang mga tunay na pagbabago para sa iyo:
-
Isang account para sa lahat. Ang mga lumang platform ay naghihiwalay ng iyong pera sa mga окaiang "spot," "margin," at "futures" account at inaasahan na maintindihan mo kung bakit. Ang unified account ng KuCoin 5.0 ay tinatanggal iyon—mag-deposit ng isang beses, at lahat ay direktang doon (kasalukuyang available lamang sa VIPs).
-
Mga stocks, index, at komodidad. Ang KuCoin 5.0 ay lumalawak sa labas ng crypto patungo sa mga global na merkado. Kapag nagpapahinga ang crypto at umuunlad ang equities (o kaya naman ang kabaligtaran), maaari kang mag-rotate sa minuto, hindi kailangang buksan ang isang brokerage account at maghintay ng mga araw para sa fiat rails.
-
Mga aktibong sa totoong mundo (RWA). Tokenized na eksposur sa tradisyonal na mga aktibo tulad ng mga komodidad, direkta sa iyong crypto account. Isa sa mga pinakamabilis na umuunlad na sektor sa pandaigdigang finansya ay hindi na eksklusibo para sa mga institusyon — ikaw ay makakapag-access dito mula sa parehong balanse na ginagamit mo para mag-trade.
-
Kita habang natututo. Hindi handa na mag-trade? KCUSD ay nagpapakita ng araw-araw na kita na auto-compound sa iyong stablecoin. Ang pinakamaliit na stress na paraan upang gawing produktibo ang iyong idle deposit na may 4% yield.
-
Isang AI assistant na nasa simpleng wika. Magtanong, makakuha ng konteksto ng merkado, maintindihan ang iyong pinag-uusapan — nakabuilt sa platform, walang kailangang jargon.
-
Isang app na hindi nagdudulot ng pagkakalito. Mas mabilis, mas malinis, at mas konsistenteng—intuitibo agad mula sa unang pag-tap, hindi pagkatapos ng tutorial.
-
Safety na maaari mong i-check, hindi lang i-trust. Isang EU entity na may lisensya sa MiCAR, Proof of Reserves na maaari mong i-verify mismo, at internasyonal na sertipikadong seguridad (SOC 2 Type II, ISO 27001:2022).
Lumikha ng iyong account sa ilang minuto — at magsimula sa platform na gawa para sa kinabukasan ng crypto, hindi sa nakaraan nito.
Kongklusyon
Ang pagkakasundo sa pagitan ng Visa at Mesh ay isang malaking hakbang sa pagtutulungan ng mga de sentralisadong mga digital asset at tradisyonal na retail na kalakalan. Sa pamamagitan ng pagkonekta sa mga daan-daang milyon na may-ari ng crypto sa higit sa 175 milyon mga lokasyon ng merchant sa buong mundo, ang kolaborasyong ito ay tinatanggal ang mga historical friction points na nagpapahintulot lamang sa mga digital token na gamitin sa spekulatibong pag-trade kaysa sa pang-araw-araw na paggamit. Suportado ng matibay na institutional momentum at teknolohikal na integrasyon, ang inisyatibong ito ay nagpapalit ng mga stablecoin at cryptocurrency sa praktikal, pang-araw-araw na mga midyum ng palitan. Habang patuloy na umuunlad ang financial landscape patungo sa magkakasunod-sunod na multi-rail na pagbabayad, ang mga solusyon sa infrastraktura tulad ng Mesh at global na network tulad ng Visa ay nagpapalakas ng daan para sa mas malawak at walang hadlang na pagtatanggap ng mga digital asset sa buong ekonomiya.
Madaling Itanong
Kailangan ba ng mga merchant na i-install ang bagong hardware upang tanggapin ang mga pagbabayad sa pamamagitan ng integrasyong ito?
Hindi, hindi kailangan ng mga merchant ang bagong hardware, mga update ng software, o binagoang mga proseso. Ang mga transaksyon ay proseso sa pamamagitan ng mga standard na contactless na terminal o online na gateways tulad ng karaniwang mga pagbabayad sa Visa, habang ang Mesh ay nag-aalaga ng pagkakasunod-sunod ng asset sa likod ng mga kaso.
Paano ginagawa ang conversion ng mga balanse ng crypto at stablecoin sa panahon ng pagbili?
Ang Mesh ay gumagawa bilang layer ng pag-uugnay sa loob ng mga app ng wallet na nakikilahok, awtomatikong nag-e-evaluate at nagkukonvert ng kinakailangang amount ng digital o stablecoin na balanse patungo sa standard na fiat currency sa eksaktong panahon ng checkout.
Ano ang mga negosyo na kaagad na konektado sa Mesh network?
Suportahan ng Mesh ang maraming kilalang enterprise partner, kabilang ang Kalshi, Tools for Humanity, Felix Pago, Majority, at KAST, na nagbibigay ng agad-access sa kanilang mga user base sa mas malawak na kakayahan sa pagbili.
Kailangan ba ng konsyumer na mag-apply ng bagong debit o credit card?
Hindi kailangan ng mga konsyumer na humingi ng hiwalay na card o buksan ang isang bagong standalone na account. Direktang nasa likod ng mga panukala ng Visa sa loob ng umiiral na aplikasyon ng wallet ng user.
Paano nakakaapekto ang iniciyatibang ito sa pangkabuuang stablecoin at utility ng crypto?
Sa pamamagitan ng pag-link ng mga digital na pag-aari direktang sa extensibong global na network ng merchant ng Visa na 175 milyon na lokasyon, ang pagkakasundo ay nagpapalit ng mga walang ginagawang digital na asset sa praktikal na kapangyarihan sa pagbili sa mundo para sa milyun-milyon na global na user.
Disclaimer: Ang artikulong ito ay para sa mga layuning impormasyonal lamang at hindi nagtataglay ng abiso sa financial, legal, o pag-invest. Laging gawin ang iyong sariling pag-aaral bago mag-interact sa mga digital asset.
Disclaimer: AI technology ang ginamit sa pag-translate ng page na ito para sa convenience mo. Para sa pinaka-accurate na impormasyon, mag-refer sa original na English version.