KuCoin Ventures Weekly Report: Gumagalaw ang Wall Street sa-Chain habang nagiging mas mahigpit ang likwididad ng merkado
KuCoin Ventures Weekly Report: Gumagalaw ang Wall Street sa-Chain habang nagiging mas mahigpit ang likwididad ng merkado
1. Mga Pangunahing Balita sa Merkado sa Linggo
Mula sa Perpetual Futures hanggang sa Tokenized Securities, Pinapabilis ng Wall Street ang Paglalakbay nito sa On-Chain Markets
Dinadala ng nakaraang linggo ang ilang komplementarong pag-unlad sa pagkakasundo ng tradisyonal na finansya at mga on-chain na merkado: inanunsyo ng ICE ang kanilang mga plano na dalhin ang mga perpetual futures batay sa Hyperliquid sa reguladong merkado ng Estados Unidos, kinumpirma nang pampubliko ni Stanley Druckenmiller, isang kilalang macro investor, ang kanyang pag-invest sa Trade[XYZ], at opisyal na inilunsad ng DTCC ang kanilang serbisyo sa tokenisasyon ng mga sekuridad. Samantala, may ilang listahang kumpanya ang nag-objekto sa pagtrato ng kanilang mga aksyon sa isang venue ng tokenisadong sekuridad. Patuloy ang pag-unlad ng imprastruktura at mga komitment sa kapital, habang ang pagtanggap ng mga issuer ay patuloy na magkakaiba-iba.
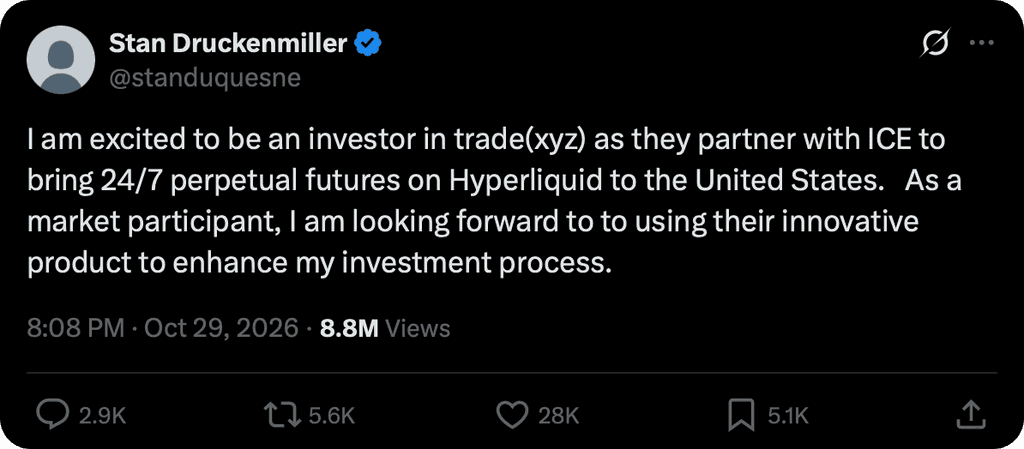
Noong Oktubre 29, ang ICE, ang parent company ng New York Stock Exchange, ay inihayag ang isang kasunduan kasama ang Trade[XYZ] at isang estratehikong pag-invest sa kumpanya. Ang mga kasosyo ay plano na itatag ang isang reguladong perpetual futures market para sa retail traders at isang espesyal na clearing structure na batay sa Hyperliquid, na nag-aalok ng price exposure sa crypto, equities, commodities, foreign exchange at iba pang assets. Inaasahan ding magiging channel ng distribusyon ang joint venture ng ICE at OKX. Nananatiling nakadepende sa pahintulot ng regulador ang partnership, ngunit malinaw na ang kahalagahan nito: ang mga tradisyonal na exchange ay nagkakaroon ng market operations, clearing capabilities, at distribution resources para sa on-chain perpetual futures.
Ang mga tao ay nagtatanong kung bakit hindi ko sinasabi ang mga bagay na ito sa publiko. Ang sagot ay: hindi ko alam kung ano ang gagawin ko.
Sa parehong araw, kilalang investor mula sa Wall Street na si Stanley Druckenmiller ay nag-verify sa kanyang unang post sa X na siya ay isang investor sa Trade[XYZ] at umaasam na gamitin ang mga produkto nito upang mapabuti ang kanyang proseso ng pag-invest. Ang amount ng investment ay hindi inilathala. Ang kanyang pakikilahok ay nagbibigay ng isang konkretong halimbawa kung paano tinatanggap ng mga participant mula sa tradisyonal na merkado ng kapital ang on-chain perpetual futures, kasama ang isang pagsisikap na may kapital at isang ipinahayag na nais na gamitin ang produkto.
Mayroon din namang makikita na progreso sa paglipat ng mga sekuridad. Noong Oktubre 28, ang DTC, isang subsidiary ng DTCC, ay opisyal na inilunsad ang kanilang serbisyo sa tokenisasyon, na nagpapahintulot sa mga karapatan sa mga sekuridad na naka-custody na maging isalin sa tradisyonal at tokenized na anyo habang pinapanatili ang kaugnay na karapatan sa pagmamay-ari, ekonomikong interes at proteksyon ng mga investor. Ang serbisyo ay kasalukuyang i-integrate sa Canton at pribadong Besu network ng DTCC. Ikalabindalawang mga miyembro ng DTC ang nag-sign ng mga kasunduan para makapag-access dito, kabilang ang J.P. Morgan, Citi, Morgan Stanley at Fidelity, na may tatlong pampu’t apat na sekuridad na una nang available para sa tokenisasyon. Ang kanilang agad na halaga ay nasa pagpapabuti ng kahusayan sa pag-transfer ng mga sekuridad at paglipat ng collateral.
Ang mga naglalabas, gayunpaman, ay nagsisigaw ng mas mapagbantay na pananaw. Ang isang paunawa noong Oktubre 28 mula sa joint venture ng ICE–OKX, OKXICE, ay listahan ang 38 na kumpanya na nag-objekto sa tokenized na pagtinda ng kanilang mga ahente, kabilang ang Walmart at Eli Lilly. Ang mga objeksyong ito ay tumutukoy sa mga kasunduan sa partikular na lugar. Hindi inilahad ng paunawa ang bawat dahilan ng bawat kumpanya, kaya’t hindi dapat itong interpretahin bilang isang pangkalahatang pagtanggi sa tokenisasyon ng mga sekuridad.
Kasama ng mga pag-unlad na ito ang isang mas malawak na pagbabago: ang on-chain finance ay pumasok sa isang yugto kung saan ang mga mekanismo ng pagtinda, karapatan sa mga asset, at mga patakaran ng merkado ay ipinapatupad nang sabay-sabay. Ang perpetual futures ay nagbibigay ng eksposur sa presyo ng mga asset, habang ang tokenized securities ay kumakatawan sa mga karapatan sa mga pribadong securities, na naglilingkod sa iba’t ibang pangangailangan. Ang paglalawak ng una ay nakadepende sa regulasyon, likwididad, at pamamahala ng panganib; ang huli ay kailangan din ng magkakaugnay na kasunduan para sa custody, pagpapadala ng mga karapatan ng investor, at pag-transfer ng mga asset.
Ang mga pangunahang pag-unlad na dapat subaylan ay ang mga pahintulot mula sa regulahasyon at mga takdang panahon para sa mga inirerekomenda ng ICE na mga merkado, ang tunay na sukat ng mga tokenisadong aset at paggamit ng collateral sa pamamagitan ng DTCC, at kung ang mga nag-iisyu at mga platform ng pagtinda ay makakakontento sa mas malawak na tinatanggap na mga pag-uugnay ng produkto. Ang mga pag-unlad na ito ang magtutukoy kung gaano kalawak ang 24/7 multi-asset trading at on-chain securities transfer na magiging bahagi ng araw-araw na financial activity.
2. Linggong Mga Signal sa Paggawa
Pinigil ng Fed ang pagtaas ng rates ngunit binuksan ang window para sa Disyembre, nagdudulot ng presyur sa mga tech stock ang mga alalahanin tungkol sa AI capex, at pinapalakas ng insidente sa seguridad ng Binance ang kahinaan ng crypto habang may outflow ng pondo
Ipinagpahinga ng Federal Reserve ang pagtaas ng mga rate ayon sa inaasahan sa kanilang pagpupulong noong Oktubre, at nanatili sa hindi pagbabago ang target range ng federal funds sa 3.75%–4.00%. Nakapasa ang desisyon ng 10–2 boto, kung saan dalawang miyembro ang nagsuporta sa agad na pagtaas ng 25-basis point. Binago rin ng pahayag ang kanilang pagtataya sa aktibidad ng ekonomiya mula sa “matibay” patungo sa “malakas,” habang inulit na ang inflasyon ay nananatiling mataas, na nagpapahiwatig na ang pagpahinga ay higit sa paghihintay para sa karagdagang datos kaysa pagpapahayag ng wakas ng siklo ng pagpapalakas. Tinanggal din ni Warsh ang malinaw na gabay tungkol sa landas para sa Disyembre sa panayam ng media, at pinahalagahan na ang darating na buwan ay isang mahalagang panahon para sa pagtataya ng mga dumadating na datos.
Pinatibay ng susunod na datos ang kombinasyon ng malakas na paglago at patuloy na mataas na inflasyon sa ekonomiya ng Estados Unidos. Lumago ang real GDP sa annualized rate ng 3.4% noong ikatlong kuartal, mula sa 2.2% noong ikalawang kuartal, kasama ang konsumo at pag-invest sa mga negosyo kaugnay ng AI bilang mga pangunahing kontribyutor. Samantala, tumaas ang headline PCE inflation mula sa 3.4% hanggang 3.6% year-on-year noong Setyembre, habang ang core PCE ay humigit-kumulang 3.1%. Ang malakas na paglago ay nagbabawas sa pangangailangan ng Fed na mag-alala tungkol sa recession, habang ang bagong pagtaas ng presyong inflasyon ay patuloy na nagbibigay ng dahilan para sa isa pang pagtaas ng interest rate bago matapos ang taon.
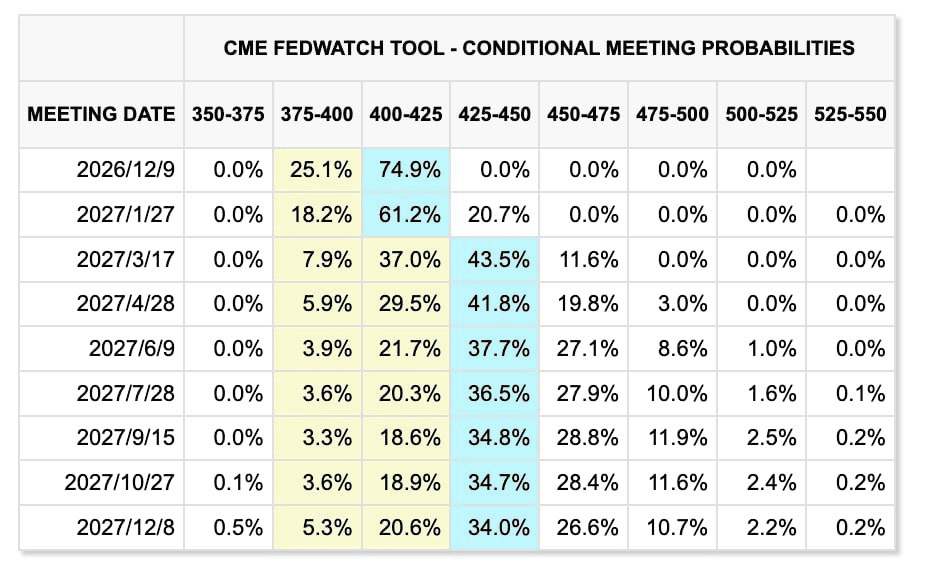
Noong Nobyembre 2, ipinakita ng CME FedWatch Tool na may 74.6% na posibilidad sa pamilihan ng isang pagtaas ng rate na 25-basis point noong Disyembre, na nananatiling malinaw na base case.
Sa ibang salita, ang pagpapahinga noong Oktubre ay nakamit na ng mga merkado, at ang atensyon ay nakatuon kung ang datos sa pagtatrabaho at inflasyon noong Nobyembre ay sapat na malakas upang suportahan ang isa pang paggalaw noong Disyembre.
CME FedWatchTool
Ang pangunahang pag-aalala sa pinakabagong pag-aayos ng merkado ay hindi na nawala ang demand para sa AI, kundi ang pagdududa ng mga investor kailan magiging real ang malaking pag-invest sa AI sa anyo ng libreng pera at kita. Sinabi ng Amazon na patuloy na lalawak ang kanilang kapital na gastos para sa AI, habang babala ang Intel tungkol sa patuloy na presyur sa pagkawala ng pera. Noong una, naranasan din ng Alphabet ang malaking presyur sa pagbenta dahil sa mataas na antas ng pag-invest at pagbaba ng libreng pera.
Ang AI trade ay patuloy na umiikot mula sa “sino ang nagbabayad ng higit pa” patungo sa kung kaya ba ng kita, kita, at pera sa daloy ang magbigay-daan sa patuloy na pagpapalawak sa kapital na gastos. Agad na kumalat ang panganib na ito sa supply chain ng AI hardware sa Asya. Bumaba ang KOSPI ng Korea ng halos 4.5% noong Biyernes, habang nag-weakens nang malakas ang Samsung Electronics at SK Hynix. Bumaba ang Nikkei ng Japan sa paligid ng 2.1% sa araw na iyon, na pinangungunahan ng mga pangalan na kaugnay ng AI at semiconductor kabilang ang Advantest, Tokyo Electron, at SoftBank. Bagaman nanatili ang Nikkei sa maliit na weekly gain na paligid ng 1%, ang mga pamilihan ng Japan at Timog Korea ay nagsisiging mas sensitibo sa mga pagbabago sa mga inaasahan tungkol sa U.S. AI capital-expenditure cycle.
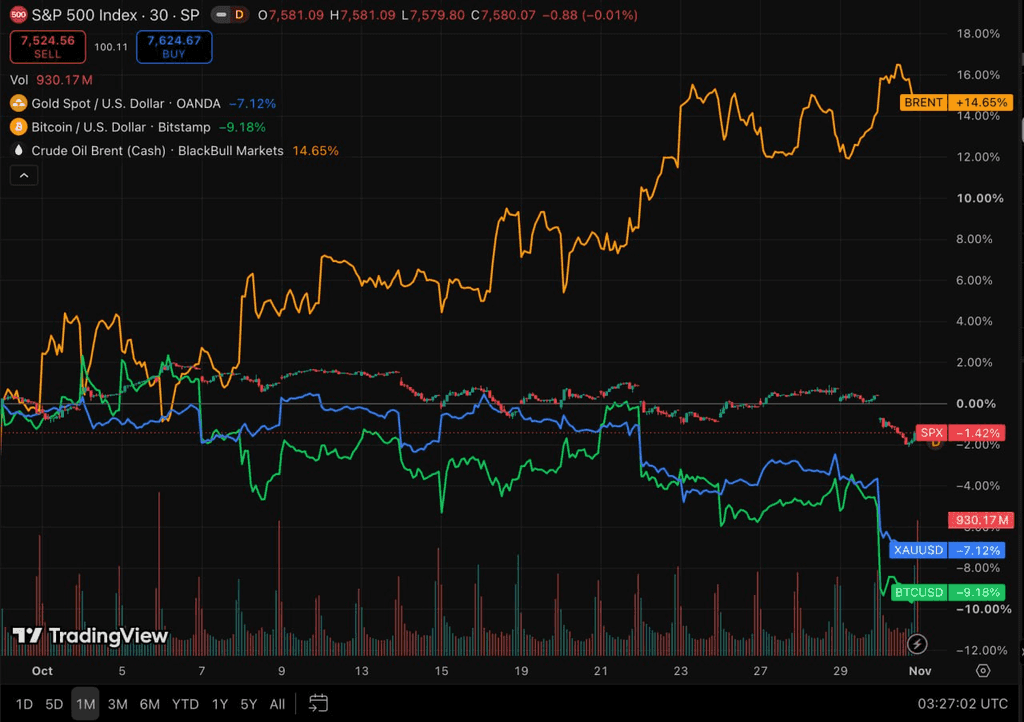
Sa mga merkado ng enerhiya, patuloy na pinanatili ng pagtaas na tensyon sa Middle East ang malaking geopolitical risk premium. Sinakop muli ang isang tanker sa Strait of Hormuz, patuloy ang mga pwersa ng Houthi na umangat sa infrastrakturang enerhiya ng Saudi Arabia, at naging isang market variable kung makakapagpalawak ba ang U.S. ng militar na aksyon laban sa Iran pagkatapos ng midterm elections. Bumaba ang Brent crude ng 2.4% sa Friday sa $117.64 bawat barrel at tumataas ng halos 13.6% sa buong October, habang isinara ng WTI ang presyo sa $104.12 bawat barrel.
Bagaman patuloy ang komunikasyon ng U.S. at Iran sa pamamagitan ng Qatar, ang mga panganib sa pagpapadala at militar ay hindi pa nabawasan nang malaki. Maaaring patuloy na magkaroon ng pagkakabawas sa kakayahan ng Federal Reserve na palakasin ang patakaran dahil sa mataas na presyo ng enerhiya. Samantala, ang ginto ay nagdanas ng karagdagang presyur mula sa mataas na antas ng interes. Bumaba ang presyo sa ilalim ng $4,000 bawat onsa noong Biyernes at tumama sa pinakamababang antas nito mula noong Hulyo, na nagmarka ng ikalawang magkakasunod na pagbaba sa buwan sa Oktubre. Hindi nawala ang mga panganib sa piskal at geopolitika, ngunit ang matibay na paglago, mataas na inflasyon, at mga inaasahan para sa isa pang pagtaas ng interes bago wakasan ang taon ay nagbigay-daan sa presyur ng tunay na interes na pansamantala'y labis na higit sa pangangailangan para sa safe-haven.
TradingView
Mga Crypto Asset at ETF: Ang Binance Security Incident ay Nagpapalakas sa Pagpapababa ng Panganib, Habang Patuloy na Mas Malalim ang mga Outflow ng ETH ETF
Una ay nabalik ang crypto market kasabay ng mas malawak na risk assets noong nakaraang linggo bago ito maging mahina nang malakas mula sa Huwebes papunta sa Biyernes. Tumataas nang maikli ang BTC pabalik sa itaas ng $81,000 sa gitna ng linggo, ngunit mabilis na bumaba sa ilalim ng $77,000 pagkatapos ipahayag ni Binance ang isang malaking security incident, at tumama sa pinakamababang antas na halos $76,000. Bumaba ang ETH sa halos $2,200 sa parehong panahon at hindi nag-achieve ng magandang performa kumpara sa BTC.
Sinabi ng Binance na ang insidente sa seguridad ay nagsasangkot ng malawakang hindi karaniwang pag-transfer ng mga ari-arian at na-freeze nila ang ilang bilyong dolyar sa kaugnay na mga ari-arian. Bilang resulta, ang pag-correct ng crypto sa linggo ay hindi maaaring isasakanya lamang sa kalagayan ng interes na rate. Ito ay nagpapakita ng kombinasyon ng mas mahinang pagkakaroon ng panganib sa macro at isang security shock na espesipiko sa industriya.
SoSoValue
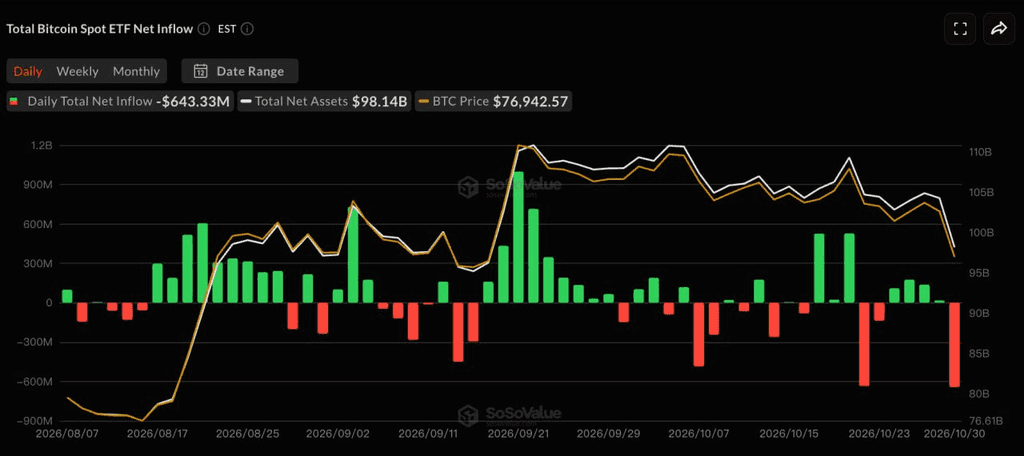
Ayon sa SoSoValue, ang mga spot BTC ETF sa U.S. ay nagsalba ng halos $203 milyon sa net outflows sa pagitan ng Oktubre 26 at Oktubre 30. Ang mga unang apat na trading session ay nagdala pa rin ng halos $440 milyon sa cumulative net inflows, ngunit ang Friday lamang ay nakakita ng halos $643 milyon sa net outflows, na bumalik sa buong dating institutional buying. Ang IBIT, FBTC, at ARKB ay nagsalba ng halos $234 milyon, $201 milyon, at $130 milyon sa outflows, ayon sa pagkakasunod-sunod.
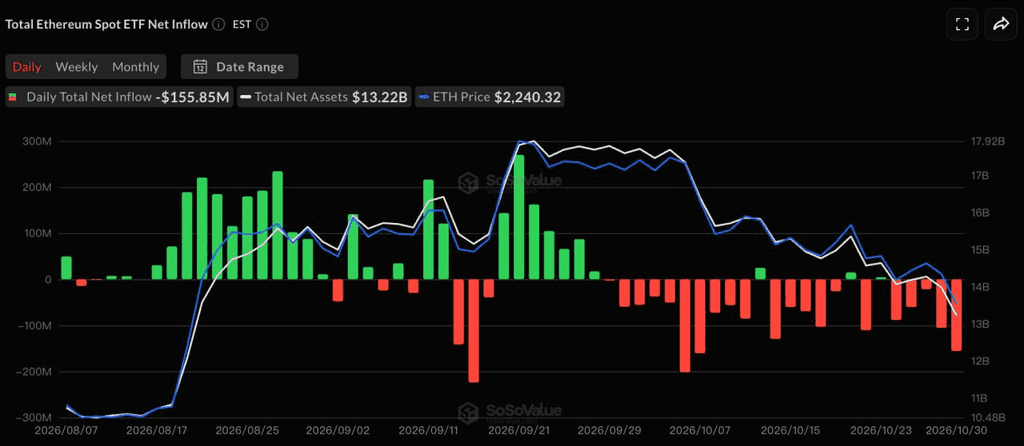
Mas matinding at mas matagal ang presyur sa funding sa ETH ETF. Sa parehong panahon, nakarehistro sila ng halos $432 milyon sa net outflows, na may lahat ng limang trading session na nagpapakita ng redemption. Ang BlackRock’s ETHA ang nagsisilbing pinakamalaking pinagkukunan ng redemption, na may halos $391 milyon sa weekly outflows. Ang kumulatibong outflows ng ETH ETF ay lumawak pa sa October, na tumutulong na ipaliwanag ang mas mahinang performance ng ETH kumpara sa BTC.
Sa pagkakaiba sa ilang nakaraang linggo, kung saan ang kapital ay umiikot sa pagitan ng BTC at ETH, mas konstante ang gawaing ito sa pagkabawas ng panganib ng institusyonal. Ang katotohanan na ang mga BTC ETF ay patuloy na nakakuha ng mga pagsisilbi sa unang apat na sesyon ay nagpapakita na ang pangangailangan ng institusyonal ay hindi lubos na nawala. Gayunpaman, ang malaking pagbabalik sa Friday ay nagpapakita rin na kapag ang panganib ng sektor ng teknolohiya at mga pangyayari sa crypto ay masasama nang sabay-sabay, ang pangangailangan sa ETF ay hindi sapat upang magbigay ng matatag na presyong base.
Mga Stablecoin: Patuloy na bumababa ang market capitalization dahil sa kahinaan sa pagsasalapi na umabot mula sa ETFs patungo sa on-chain dollar base
DeFiLlama
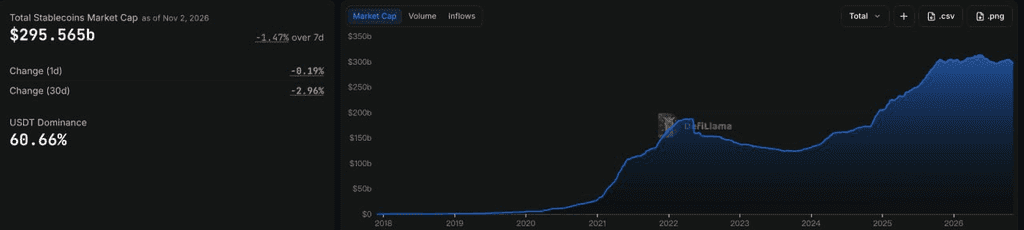
Ipinakita ng data ng DeFiLlama na, hanggang Nobyembre 2, ang kabuuang market capitalization ng stablecoin ay nasa halos $295.6 bilyon, bumaba ng halos 1.47% sa nakaraang pitong araw at halos 2.96% sa nakaraang 30 araw. Ang market share ng USDT ay nasa halos 60.66%. Sa pagkakaiba sa mga nakaraang panahon kung saan ang pagbabago ay pangunahing dinudulot ng rotation sa pagitan ng mga indibidwal na produkto, ang kabuuang suplay ng stablecoin ay kamakailan ay pumasok sa mas malinaw na yugto ng patuloy na pagbaba.
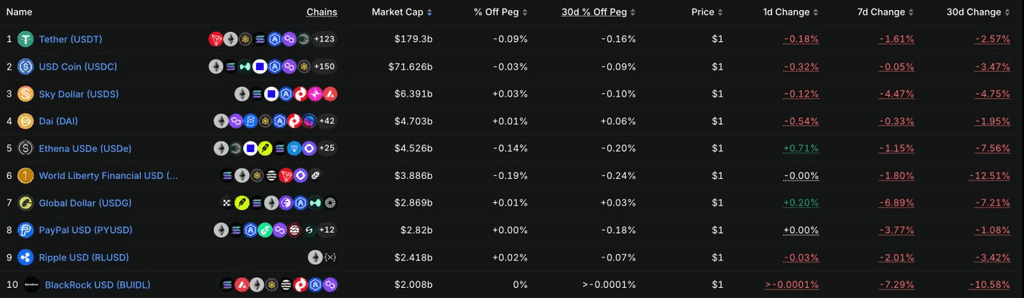
Sa mga 10 pinakamataas na stablecoin, bumaba ang USDT ng halos 1.61% sa loob ng linggo, habang nanatiling hindi nagbago ang USDC. Bumaba ang USDS, USDe, at USD1 ng halos 4.47%, 1.15%, at 1.80%, ayon sa pagkakasunod-sunod, habang bumaba ang USDG, PYUSD, at BUIDL ng halos 6.89%, 3.77%, at 7.29%. Ang pare-parehong pagbaba sa iba’t ibang uri ng stablecoin ay nagpapakita na ang kasalukuyang trend ay hindi maaaring ipaliwanag nang simpleng pagbabago sa bahagdan ng merkado sa pagitan ng mga indibidwal na produkto.
Kasama ang mga pagbabalik ng BTC at ETH ETF at ang mas mahinang presyo ng crypto, ang mga kondisyon ng pagsasapalaran ay nagpapakita ng mas patuloy na babala: bumababa ang eksposur ng institusyonal sa ETF habang bumababa ang kabuuang dolyar na suplay sa chain, na nagiisang walang sapat na bagong likwididad upang suportahan ang paglalawak ng panganib. Kung ang market capitalization ng stablecoin ay magsisimulang mag-stabilize bago ang mga presyo, maaaring maging mahalagang signal na nagsisimula nang bumuo ang funding bottom.
Mga Mahahalagang Pangyayari na Dapat Panatilihin Ito sa Linggo
Magfokus ang mga markets sa U.S. midterm elections, ang employment data noong Oktubre, at ang earnings mula sa mga pangunahing teknolohiyang kumpanya na may kaugnayan sa AI. Para sa mga crypto markets, ang mga resulta ng eleksyon ay maaaring mag-apekto sa patakaran sa pampublikong pondo, regulasyon, at mas malawak na pagkakaroon ng panganib, habang nagpapabago rin ito sa politikal na kaligiran para sa pambansang batas para sa crypto sa U.S. sa sumusunod na dalawang taon. Ang nonfarm payrolls, samantala, ay direktang mag-aapekto sa kasalukuyang presyo ng market na may 70% na posibilidad ng karagdagang pagtaas ng rate noong Disyembre.
Nobyembre 3: Ang Estados Unidos ay naglalabas ng kanilang midterm elections, kung saan lahat ng mga upuan sa House at halos isang-katlo ng mga upuan sa Senate ay nasa pagsasapalaran. Batay sa kasalukuyang polling at mga inaasahang merkado, tila mas malakas ang posisyon ng mga Demokrata sa House, habang ilan sa mga mahahalagang labanan sa Senate ay patuloy na malapit, na nag-iiwan ng hindi tiyak na kontrol sa kamara. Para sa mga merkado, ang pangunahing isyu ay hindi lamang ang partisan control, kundi kung paano maaapektuhan ng resulta ang patakaran sa pampublikong pondo, buwis sa korporasyon, regulasyon sa AI data-center, pampagawaang regulasyon, at epekto ng paggawa ng patakaran ng Kongreso.
Nobyembre 3–4: Ikinukwento ng AMD ang kanyang ikatlong kuartal na kita, habang ang Apple, Palantir, at iba pang pangunahing teknolohiya na kumpanya ay naglalabas din ng kanilang mga resulta. Pagkatapos ng malakas na pagtaas ng mga alala tungkol sa kapital na gastusin para sa AI noong nakaraang linggo, titingnan ng mga merkado ang demand para sa AI chip, pag-invest sa data-center, at kung ang cash flow ay makakatulong na i-stabilize ang mga inaasahan para sa mga teknolohiya na stocks. Kumpirmado ng AMD na ito ay magrereport pagkatapos ng pagsasara ng US market noong Nobyembre 3.
Nobyembre 6: Ipinapahayag ng Estados Unidos ang October nonfarm payrolls, rate ng kawalan ng trabaho, at average hourly earnings. Kumataas ang payrolls sa Setyembre ng tanging 29,000. Kung mananatiling mahina ang paglago ng empleyo, maaaring bumaba nang malaki ang posibilidad ng rate hike sa Disyembre. Kung bumalik nang malakas ang paglago ng trabaho, ang kombinasyon ng “matatag na paglago + mataas na inflasyon” ay magbibigay ng karagdagang suporta sa karagdagang pagpapigil ng Fed bago magwakas ang taon.
Sa geopolitical front, ang mga indirektong usapan sa pagitan ng U.S. at Iran, ang mga kondisyon ng pagpapadala sa Strait of Hormuz, at ang patakaran ng militar ng U.S. pagkatapos ng midterm elections ay patuloy na mga mahahalagang baryable para sa presyo ng langis.
Nagpasya ang OPEC+ na panatilihin ang kanilang target na produksyon para sa Disyembre nang walang pagbabago, na nangangahulugan na ang mga presyo ng langis sa maikling panahon ay magiging mas nakadepende sa tunay na mga eksport mula sa Middle East at mga panganib sa transportasyon kaysa sa karagdagang pagbabago sa patakaran ng suplay.
Update sa Primary Market Funding: Kalshi ay Nagpapataas ng Isang Bilyong Dolyar Habang Ang Pagpapahalaga sa Prediction Market ay Lalong Naging Institutionalized, Samantalang Ang Kabuuang Paggawa ay Patuloy na Mataas na Nakakonsentrado
RootData
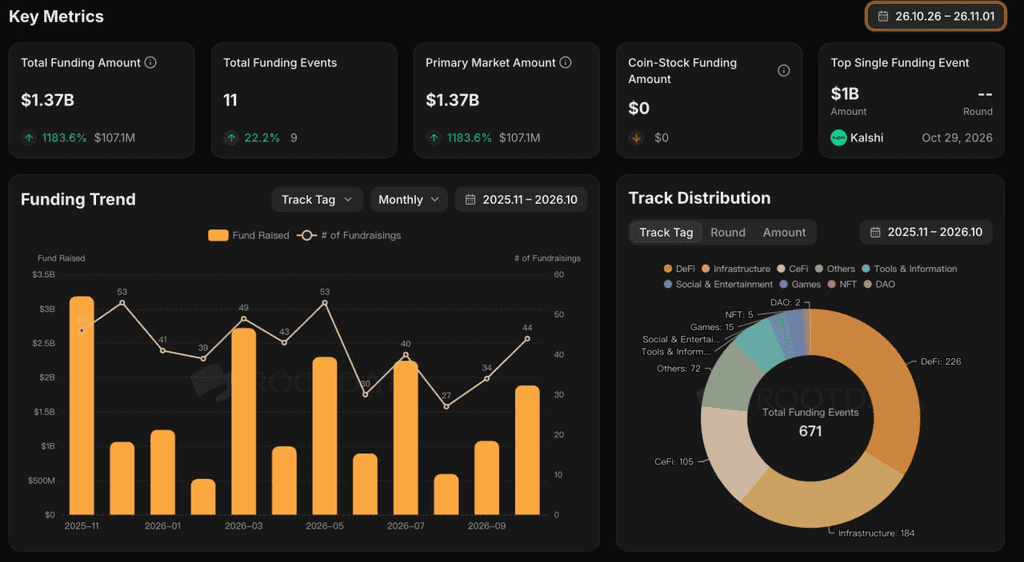
Ayon sa RootData, ang crypto private market ay nag-ulat ng 11 mga pangyayari sa pagsasakop noong nakaraang linggo, na may halos $1.37 bilyon na nakatakdang pondo, tumaas ng 1,183.6% week-on-week. Gayunpaman, ang pagtaas ay napakalaking nakatuon: ang $1 bilyon na pagsasakop ni Kalshi lamang ang nagsisilbing halos 73% ng kabuuang nakatakdang pondo. Kaya ang malaking pagtaas sa lingguhang pagsasakop ay hindi nagpapakita ng katumbas na pagbabalik sa risk appetite ng early-stage Crypto VC.
Ang pinakamakapangyarihang transaksyon ng linggo ay ang pagsasapulot ng $1 bilyon ni Kalshi sa isang valuation na $40 bilyon, na pinunuan ng Sequoia Capital at Wellington Management, kasama ang pagkakaroon ng Morgan Stanley Investment Management, Coatue, a16z, at iba pa. Kahit noong Mayo, ang valuation ni Kalshi ay nasa paligid ng $22 bilyon, na nangangahulugan na tumataas nang malaki muli ang kanyang valuation sa loob ng ilang buwan lamang.
Hindi lamang ang mas mahalagang signal mula sa round na ito ay ang pagbabalik ng popularidad ng prediction markets. Kundi ang kapital ay patuloy na nagpapahalaga sa Kalshi bilang malaking reguladong trading platform, hindi bilang isang solong betting o event-based na produkto. Ang kanyang pangmatagalang halaga ay patuloy na magiging nakabatay sa kanyang kakayahang lumawak sa labas ng politikal na pangyayari patungo sa macro, rates, commodities, at iba pang financial contracts, habang binubuo ang mga network effects na katulad ng exchange sa pamamagitan ng licensing, liquidity, at distribution.
Sabay, ang $40 bilyon na valuation ay nagsasama na ng malaking mga inaasahang paglago sa matagalang panahon, nananatiling mga pangunahing panganib ang regulatoryong hangganan at ang katatagan ng trading volume. Sa mga pagbabayad gamit ang stablecoin, ang PhotonPay ay nag-raise ng $40 milyon na Series C, na pinunuan ng Blockchain Capital kasama ang SBI Group, IDG Capital, at iba pa. Ang kumpanya ay nakakapagbigay na ng stablecoin at fiat wallets, paglabas ng card, lokal na clearing, at cross-border payments, at may hawak na higit sa 30 mga lisensya sa pagbabayad at serbisyo sa pondo. Ang pagsasaparita ay nagpapatunay pa rin kung paano nagbabago ang investment thesis sa stablecoin mula sa simpleng “paglalabas ng isang bagong stablecoin” patungo sa pagtatanim ng stablecoin sa enterprise cross-border treasury management at lokal na payment channels.
Sa AI+Crypto, inilahad ng RootData ang isang paketeng pagsasapalaran na may kinalaman sa Pearl Research Labs na kabuuang halagang $130 milyon, kabilang ang halos $55 milyon sa equity financing at karagdagang $75 milyon na nakalaan para sa isang GPU infrastructure fund. Layunin ng Pearl na i-combine ang block production sa AI GPU computing sa pamamagitan ng isang Proof of Useful Work model. Gayunpaman, nananatili pa ang mga tanong tungkol sa transparency ng istruktura ng pagsasapalaran, ang pagpapatakbo ng GPU fund, at ang pag-verify ng tunay na paggamit ng compute. Kumpara sa isang AI+Crypto project na batay lamang sa naratibo, kailangan ng ganitong uri ng model na ipakita kung ang demand sa compute ay totoo, kung ang protocol incentives ay mapanatili, at kung ang halaga ng token ay makakabuo ng matatag na ugnayan sa tunay na AI workloads.
Sa kabuuan, habang tumataas nang malakas ang pampribadong pagsasapalaran sa buwan ng Oktubre, nanatiling napakalimita ang aktibidad sa mga merkado ng pagbati, mga pagbabayad na stablecoin, AI infrastructure, at mga serbisyo sa pampublikong finansya. Patuloy na handa ang kapital na magbayad ng premium na halaga para sa mga platform na may mga lisensya, trading volume, mga user, o itinatag na komersyal na distribusyon, habang patuloy na nahaharap ang mga pangkalahatang protokolo na walang makabuluhang komersyal na pagpapatotoo sa mas selektibong kapaligiran ng pagsasapalaran.
Tungkol sa KuCoin Ventures
Ang KuCoin Ventures ay ang pangunahing ahensya ng pag-invest ng KuCoin Exchange, isang pangunahing global na crypto platform na binuksan sa tiwala, na naglilingkod sa higit sa 40 milyong gumagamit sa 200+ bansa at rehiyon. Layunin ng KuCoin Ventures na mag-invest sa mga pinakamalulutas na crypto at blockchain project ng panahon ng Web 3.0, at suportahan ang mga tagagawa ng crypto at Web 3.0 nang may pananalig at strategikong tulong, kasama ang malalim na pag-unawa at global na mga yaman. Bilang isang investor na kaibigan ng komunidad at batay sa pananaliksik, malapit na nagtatrabaho ang KuCoin Ventures kasama ang mga proyekto sa portfolio sa buong buhay cycle, na may pansin sa Web3.0 infrastructure, AI, Consumer App, DeFi at PayFi.
Disclaimer: Ang pangkalahatang impormasyon sa merkado na ito, na maaaring galing sa mga third-party, komersyal, o sinponsoran na pinagmulan, ay hindi legal, compliance, pampinansyal, o payo sa pag-invest, alok, paghingi, o garantiya. Wala kaming anumang eksplisito o implikadong pagpapahayag o jamin na may kinalaman sa kawastuhan, kawalan ng kawalan, o kumpiyansa nito, at iniiwasan namin ang anumang pananagutan para sa anumang nagresultang pagkawala. Ang pag-invest/trade ay may panganib; ang nakaraang performance ay hindi nagjamin ng mga resulta sa hinaharap. Dapat mag-ralat, magpasya nang maingat, at tanggapin ang buong pananagutan ang mga gumagamit. Mangyaring konsultahin ang mga propesyonal na abogado, tax, o pampinansyal na tagapayo kung kinakailangan.
Disclaimer: AI technology ang ginamit sa pag-translate ng page na ito para sa convenience mo. Para sa pinaka-accurate na impormasyon, mag-refer sa original na English version.