

WTO: Ang mga stablecoin ay tanging 3% ng mga global na pagbabayad — ang magkakahiwalay na regulasyon ang tunay na bottleneck
Sa mga dekada, ang internasyonal na kalakalan ay nakasalalay sa mga network ng correspondent banking, na kadalasang naglalaman ng maraming intermediary balance sheets, iba’t ibang time zones, manual na reconciliation processes, at multi-day settlement cycles.
Sa ilalim ng ganitong konteksto, ang mga fiat-pegged stablecoins, tulad ng USDT, USDC, at mga bagong lumalabas na token na isinulong ng mga banko at fintech, ay nakaranas ng malawakang paggamit sa buong decentralized finance at peer-to-peer na mga koridor. Sa pagitan ng 2020 at mid-2024, tumubo ang global na volume ng cross-border stablecoin transaction ng 35 beses, na hinikayat ng pangangailangan para sa dolyar na likwididad at halos instantaang pag-settle.
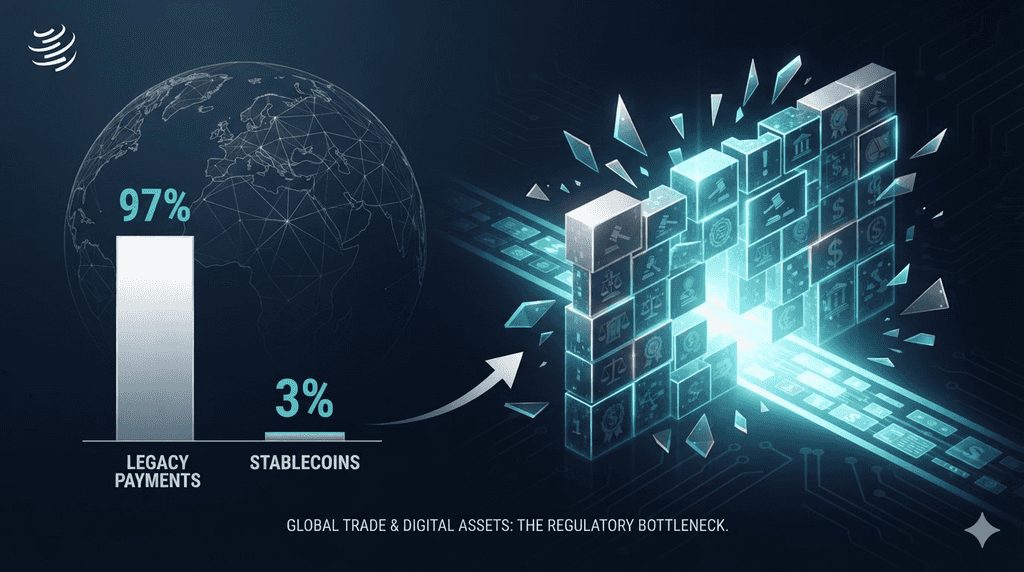
Gayunpaman, isang empirikal na pagtataya na inilathala ng World Trade Organization (WTO) noong World Trade and Technology Day noong Setyembre 14, 2026, ay nagpapakita ng malaking pagkakaiba: ang mga stablecoin ay kumakatawan lamang sa 3% ng kabuuang global na mga pagbabayad.
Ayon sa mga natuklasan, ang pangunahing hadlang na nagpapigil sa mga digital na dolyar na lumabas sa mga spekulatibong pagtinda at mga niche ng remittance patungo sa mga supply chain ng negosyo ay hindi ang scalability ng blockchain, ang gas fee ng network, o ang performance ng smart contract. Ang pangunahing hadlang ay ang pagkakawala ng pagkakasundo sa regulasyon sa buong mundo. Nangangahulugan ito na kung walang magkakasundong legal na pamantayan sa mga jurisdiksyon ng kalakalan, ang mga stablecoin ay magpapatuloy na magiging isang hindi sapat na ginagamit na mekanismo ng pagpapalit sa pandaigdigang kalakalan.
Mga Pangunahing Tala
-
Isang pag-aaral mula sa World Trade Organization (WTO) ay nagpapakita na habang tumubo ang volume ng pag-transfer ng stablecoin sa pagitan ng 2020 at mid-2024 ng 35 beses, ang stablecoin ay nananatiling nagtataglay lamang ng halos 3% ng kabuuang global na international payments.
-
Ang WTO ay nakatukoy sa pagkakahati-hati ng regulasyon, kaysa sa teknikal na throughput o latency ng blockchain, bilang pangunahing hadlang sa malawakang komersyal na pagtatangkilik sa panlabas na kalakalan.
-
Batay sa mga pagsusuri ng Financial Stability Board (FSB), lamang ang 11 sa 28 pangunahing nasuri na hukuman (tungkol sa 39%) ang nag-implemento ng komprehensibong regulatoryong rehimen para sa mga stablecoin, na nag-iwan sa mga merchant na may cross-border na eksposado sa legal at jurisdictional na kawalan ng katiyakan.
-
Nagpapatotoo ang ulat na ang mga stablecoin ay may teknikal na kakayahan na matugunan ang limang matagal nang kawalan ng epiisyon sa tradisyonal na internasyonal na kalakalan: mga gastos sa transaksyon, bilis ng pagkakasundo, mga pagkakaiba sa pagkakaroon, operasyonal na kawalan ng transparency, at mga bottleneck sa foreign exchange (FX).
Paglago ng Volume kumpara sa 3% na Bahagi ng Pagbabayad
Ang pagkakaiba sa pagitan ng mga tukoy ng paglabas ng stablecoin at pagtanggap sa tunay na mundo sa komersyal na kalakalan ay nagpapakita ng kasalukuyang kalagayan ng blockchain-based na imprastruktura sa pagbabayad.
Ang 35-Fold Growth Cycle
Sa pagitan ng maagang 2020 at gitna ng 2024, nag-tripla ang kabuuang volumen ng mga transaksyong transpasyal na nalulutas sa pamamagitan ng dollar-pegged stablecoin. Sa panahong ito, lumawak ang kabuuang takip na suplay ng stablecoin mula sa halos $20 bilyon patungo sa higit pa sa $160 bilyon, kasama ang taunang throughput ng paglulutas na tumatagos sa maraming trilyon dolyar.
Malaki ng bahagi ng velocity na ito sa transaksyon ay dinisenyo ng mga partikular na segment ng merkado:
-
Paglipat ng Kapital sa Labas ng Bansang Pinagmulan: Mga entidad na naglilipat ng likwididad sa pagitan ng mga rehiyonal na exchange ng digital na ari-arian nang walang eksposur sa mga pagkaantala sa tradisyonal na bangko o mga oras ng pagkakatigil ng pagpapadala.
-
Pagpapanatili ng kapital sa mga bagong merkado: Ang mga negosyo at indibidwal sa mga rehiyon na may mataas na inflasyon na gumagamit ng mga digital na dolyar upang maghedge laban sa pagbaba ng halaga ng lokal na pera.
-
Peer-to-Peer (P2P) na mga remesas: Mga maliliit na sukat, non-merchandise na remesas sa mga bilateral na koridor, lalo na sa Latin America, Southeast Asia, at Sub-Saharan Africa.
Ang 3% na Katotohanan ng Merkado
Sa kabila ng mga headline figures na ito, linawin ng pag-aaral ng WTO na ang mga stablecoin ay nagtataglay lamang ng 3% ng kabuuang mga paglipat ng bayad sa internasyonal. Ang tradisyonal na mga network ng bangko at mga sistema ng paglilinis sa pagitan ng mga bangko, tulad ng SWIFT, Fedwire, at CHIPS, ay patuloy na nagdadala ng natitirang 97% ng kabuuang halaga ng transaksyon sa kalakalan.
Ang dahilan sa pagkakaiba ay nasa likod ng kalikasan ng volume ng stablecoin. Ang karamihan sa nakarehistrong on-chain na transaksyon ng stablecoin ay nagpapakita ng arbitrage sa pagitan ng exchange, pag-rebalance ng automated market maker (AMM), algorithmic trading, at pamamahala ng collateral sa decentralized lending. Ang totoong komersyal na pagbabayad, kabilang ang paglulunas ng invoice, escrow ng bill-of-lading, multinational payroll, at pamamahala ng korporatibong treasury sa malaking sukat, ay bumubuo lamang ng maliit na bahagi ng nakikita na on-chain activity.
Paano Tinutugon ng mga Stablecoin ang 5 Pangunahing Hamon sa Pandaigdigang Kalakalan
Samantalang ang ulat ng WTO ay nagpapakita ng kasalukuyang mga limitasyon ng merkado, hindi ito tinatanggihan ang pangunahing teknolohiya. Sa kabila nito, binibigyang-diin ng pag-aaral na ang mga stablecoin ay teknikal na nakapaghahanda upang tugunan ang limang pinakatatag na istruktural na pagkakabiglang sa pandaigdigang kalakalan.
Pagbawas sa Gastos
Ang tradisyonal na international wire transfers ay nagdudulot ng mga bayarin sa maraming intermediate. Ang isang tanging business-to-business (B2B) payment sa pamamagitan ng correspondent banks ay karaniwang nag-aakumula ng mga bayarin ng receiving bank, mga bayarin ng correspondent intermediary, at mga foreign exchange conversion spreads. Ayon sa World Bank benchmarks, ang average na bayarin para sa cross-border payment ay nasa pagitan ng 3% at 6% para sa mas maliit na mga negosyo, at flat fees ng $25 hanggang $50 bawat transaksyon para sa corporate accounts.
Sa kabaligtaran, ang mga pag-transfer sa public blockchain ay nagpapatupad kasama ang mga network fee na nasa mga bahagi ng isang sentimo sa Layer-2 rollups at mga espesyalisadong settlement chains, hanggang sa ilang dolyar sa mga base layer na may mataas na demand, anuman ang nominal na halaga ng transaksyon.
Mabilis na Pagkakasundo at Katapusan
Ang legacy correspondent system ay gumagana sa batch-processing mechanisms na limitado ng mga karaniwang oras ng komersyal na bangko, pambansang araw ng pagpapahinga, at mga cut-off windows. Karaniwang nangangailangan ng dalaw hanggang limang araw ng paggawa (T+2 hanggang T+5) ang isang cross-border wire upang makamit ang final settlement.
Ang mga stablecoin ay nakakamit ng deterministikong, programatikong pag-settle sa mga publikong ledger sa loob ng ilang segundo hanggang minuto, at gumagana nang tuloy-tuloy. Ang bilis na ito sa operasyon ay nagtatanggal ng mga queue sa pag-settle at nagpapababa ng mga pangangailangan sa floating capital para sa mga kalahok sa internasyonal na kalakalan.
Pagsasapulot ng Pondo para sa Mga Hindi Sapat na Serbisyong Pampananalapi
Madalas na nakakakita ng mga hadlang ang mga eksporter at mga maliit- at katamtamang negosyo (SMEs) sa mga bagong ekonomiya sa pag-access sa mga network ng koresponden siyudad dahil sa operasyonal na gastos at mga hiling sa pagsunod sa trend ng "de-risking" sa mga global na banko. Sa nakaraang dekada, ang mga pangunahing internasyonal na banko ay tinigil ang libu-libong koresponden na ugnayan sa mga bansang umuunlad upang bawasan ang overhead sa pagsunod sa pag-iwas sa paglilimos ng pera (AML).
Ang mga pampublikong blockchain ay nagbibigay ng mga layer ng pag-access na walang pahintulot. Anumang negosyo na may koneksyon sa internet ay maaaring magtatag ng isang kriptograpikong wallet, tumanggap ng internasyonal na pagbabayad sa mga token na denominado sa dolyar, at makilahok sa cross-border na kalakalan nang hindi kailangan ng direktang ugnayan sa isang tier-one na dayuhang banko.
Operasyonal na Transparensiya
Ang pagsubay sa isang tradisyonal na cross-border wire ay karamihan ay malinaw. Ang isang pagbabayad na papasok sa isang correspondent chain ay madalas na katulad ng isang hindi sinusubaybayan na pag-transfer hanggang sa kumpirmahin ng receiving institution ang ledger entry. Kung mangyari ang isang error, ang pagsubay sa nawawalang pera ay nangangailangan ng manual na paghingi ng imbestigasyon sa iba’t ibang institusyon.
Ang mga publikong distributed ledger ay nagtataguyod ng verifiable, timestamped na transparency. Maaaring mag-verify nang independiyente ang buyer at seller sa status ng transaksyon, sender address, destination address, at settlement block sa-chain, na naglalayas ng mga dispute sa reconciliation at nagbabawas sa audit overhead.
Foreign Exchange (FX) at Capital Controls
Sa mga hukuman na підлягають суворому місцевому розподілу іноземної валюти або неплинним ринкам обміну місцевої валюти, багатонаціональні покупці та постачальники часто стикаються із затримками у отриманні доларів США через офіційні банківські канали.
Ang mga stablecoin ay nagbibigay ng alternatibong pagkakataon para makakuha ng mga katumbas ng dolyar na may mataas na likwididad, na nagpapahintulot sa mga komersyal na negosyo na matapos ang mga transaksyon nang direkta nang walang pagkakaroon ng pagrerehasa sa likwididad ng lokal na sentral na bangko o mataas na margin sa pagpapalit ng salapi.
Paghahambing: Tradisyonal na Correspondent Banking vs. Stablecoins
| Operasyonal na Dimensyon | Tradisyonal na Correspondent Banking | Mga Stablecoin na Suportado ng Fiat |
| Karaniwang Oras ng Pagkakasundo | 2 hanggang 5 na araw ng paggawa (T+2 hanggang T+5) | Real-time (Sekundo hanggang minuto, 24/7/365) |
| Mga Gitnang Tagapag-ayos ng Transaksyon | Pinagmulang banko, mga katamtamang korespondente, sentral na clearinghouse, tanggapang banko | Mga validator/node ng public blockchain network |
| Istruktura ng Bayad | Mga porsyento ng bayad na may layer, FX spreads, at mga fixed wire charge ($25–$50+) | Mga gas fee ng network (Makapag-anticipate; fixed per block transaction) |
| Pagsusuri at Pagsasang-ayon | Makapal; nangangailangan ng bilateral na SWIFT gpi o mga manual na hiling para sa pagtata追踪 | Buong pag-auditsa sa mga publikong ledger sa pamamagitan ng mga transaction hash |
| Pagsasalalay sa Counterparty | Mahigpit na pagkakasaligan sa mga kaukulang bilateral na credit line | Direktong pag-transfer ng balanse sa ledger na peer-to-peer |
| Pagsasakop sa Regulasyon | Globally na kilalang, istandar na mga framework para sa pagkakasunduan | Nahahati; nagkakaiba-iba nang malaki sa bawat hukuman |
Bakit nagdudulot ng paghinto ang pagkakahati-hati ng regulasyon sa pagtanggap ng mga institusyonal
Sa pamamagitan ng mga measurable na epekto na ibinibigay ng mga digital asset, bakit nananatili sa 3% ang paggamit ng stablecoin? Ang pag-aaral ng WTO ay nagtatangi sa isang factor: ang kakulangan ng isang malinaw at mapagkakatiwalaang internasyonal na regulatory framework.
Ang Pagsusuri ng FSB: Isang Rate ng Pagkakasunod na 39%
Sa panahon ng pagpapakita ng ulat, si Juan Marchetti, Direktor ng Kagawaran ng Kalakalan sa Serbisyo at Pamumuhunan sa WTO, ay nagteklar ng empirikal na datos mula sa Financial Stability Board (FSB).
Sa isang pagtataya sa 28 pangunahing global na financial na hukuman:
-
Lamang 11 na hukuman (tungkol sa 39%) ang nag-implemento ng komprehensibo at funcional na regulasyon na nagpapamahala sa mga tagapaglabas, tagapag-alaga, at mga intermediate sa pagbabayad ng stablecoin.
-
Higit sa 60% ng mga nasuri na hukbong-pamahalaan (17 bansa) ang walang komprehensibong legal na depinisyon, mga pangangailangan sa operasyonal na reserve, garantiya sa pagpapalit, o partikular na regulatoryong framework para sa mga stablecoin.
Nagpapakita ang statistical divide na kapag gumagamit ang isang negosyo ng mga stablecoin upang matapos ang mga transaksyon sa ibabaw ng mga hangganan na may mga kalakalan na kasali sa iba’t ibang kontinente, agad itong nakakatagpo ng magkakaibang legal at operasyonal na pamantayan.
Ang Panganib ng Isang Mga Patakaran na Walang Pagkakaisa
Hindi nagpapatakbo ng kanilang treasury gamit ang operasyonal na pagkakakilanlan ang mga multinational corporation, industriyal na importer, at mga internasyonal na retail chain. Para sa isang enterprise na may hawak na mga daan-daang milyon dolyar sa taunang inventory, ang paggamit ng isang payment rail na legal na kilala sa isang port ngunit itinuturing na hindi regulado o hindi kompliyante sa iba ay nagdudulot ng malalaking legal at operasyonal na panganib:
Hindi tiyak na legal na klasipikasyon: Sa isang bansa, ang isang stablecoin na nakadepende sa dolyar ay maaaring klasipikahin bilang isang elektronikong perang token. Sa isang ibang hukuman, maaari itong kategorisahin bilang isang seguridad, deposito, komodidad, o isang hindi pinapayagang instrumento sa foreign exchange.
Asymmetric Redemption Guarantees: Ang pangunahang pag-aalala ng mga corporate treasurer ay ang legal na pagpapatupad ng mga redemption sa par value. Kung ang isang offshore stablecoin issuer ay makakaranas ng mga problema sa liquidity o banking friction, ang mga korporatong tagapag-iyak sa mga hukuman na walang statutory reserve transparency o direkta na mga claim sa underlying reserves ay maaaring mag-experience ng asset write-downs.
AML/CFT at Pagsasagawa ng Sanctions: Dapat sumunod ang mga negosyo sa mga mahigpit na mga framework ng Anti-Money Laundering at Pagtutol sa Paggamit ng Pondo para sa Terorismo (AML/CFT). Dahil iba-iba ang mga pamamaraan sa pagsusuri ng wallet, pagpapatupad ng travel rule, at mga pamantayan sa regulasyon sa iba’t ibang bansa, madalas na tumutol ang mga opisyales ng kompliyans ng korporasyon sa pagpapahintulot sa mga rail ng transaksyon na nagpapakita sa kanilang organisasyon sa responsibilidad.
Kawalan ng Klaridad sa Buwis at Pagsasapalaran: Magkakaibang mga hukuman ang naglalapat ng magkakaibang mga pamantayan sa pagsasapalaran sa mga pagkakaroon ng stablecoin. Habang ilang awtoridad sa buwis ay itinuturing ang stablecoin bilang katumbas ng pera, iba naman ay klasipikado sila bilang di-makikitang ari-arian, na nagpapalabas ng kumplikadong mga kahilingan sa pag-uulat ng kapital na kikitain para sa bawat karaniwang komersyal na invoice na binayaran.
Bakit nananatili ang Legacy Banking sa institusyonal na kalakalan
Sa labas ng pagsunod sa batas, ang 3% na istatistika ng WTO ay nagpapakita ng mga praktikal na katotohanan ng tradisyonal na pag-settle ng wholesale trade. Ang umiiral na sistema ng bangko ay nagbibigay ng korporatibong serbisyo na hindi direktang maaaring muling isaulo ng mga umiiral na network ng public stablecoin.
Kapital sa Pagpapatakbo at mga Linya ng Kredito sa Kalakalan
Ang international business-to-business commerce ay kadalasan ay hindi gumagana sa simpleng cash-on-delivery na batayan. Ang karamihan sa pandaigdigang kalakalan ay nakabatay sa mga kredito na pasilidad:
-
Mga Liham ng Kredito (LCs): Ang mga bangko ay gumagawa bilang mapagkakatiwalaang intermediary, nagtataguyod ng pagbabayad sa ekspor器 habang ang mga dokumento ng pagpapadala ay pinatotohanan.
-
Open-Account Financing: Ang mga importer ay nagbabayad sa 30, 60, o 90 araw pagkatapos ng pagdala ng mga produkto, na sinusuportahan ng mga revolving credit lines na ibinibigay ng mga komersyal na lender.
Ang kasalukuyang mga publiko stablecoin ay gumagana pangunahin bilang mga instrumento ng agad-agad na cash settlement. Ibinabahagi nila ang liquidity, ngunit hindi sila nagbibigay ng nakapaloob na credit, risk underwriting, at dispute-resolution services na kailangan ng institutional traders. Hanggang sa makapagpalit ang programmable smart-contract credit facilities nang ligtas para sa mga trade finance agreement ng institutional, mananatiling limitado ang stablecoin sa mga puro cash transaction.
Likwididad ng Balanse at Pamamahala ng Kaban
Ang mga malalaking negosyo ay nagmamaneho ng working capital sa pamamagitan ng mga komprehensibong sistema ng liquidity management na direktang nakakonekta sa mga komersyal na bangko. Ang mga balanse ng pera ng korporasyon ay nagdadala ng overnight interest, protektado ng federal deposit insurance hanggang sa mga statutorily na limitasyon, at maaaring i-integrate sa mga merkado ng commercial paper, repo, at currency-hedging.
Ang mga stablecoin na walang kita, kahit fully collateralized, ay nagdudulot ng opportunity cost sa mga corporate treasurer. Ang pagpapanatili ng milyon-milyong dolyar sa mga digital na token na walang kita sa isang corporate balance sheet habang ang risk-free sovereign yields ay patuloy na mataas ay financial na suboptimal. Habang ang yield-bearing at interest-distributing stablecoins ay teknikal na maaari, ang kanilang pagpapakilala ay nagdadala ng karagdagang regulatory hurdles batay sa mga global securities laws.
Ano ang Dapat Pagbagoan Upang Buksan ang Pagtatangkilik sa Pandaigdigang Kalakalan
Kung ang mga stablecoin ay dapat umunlad mula sa 3% patungo sa isang makabuluhang bahagi ng mga pagkakasundo sa pandaigdigang kalakalan, ang paglipat ay magiging kailangan ng estruktural na pagkakasundo sa pagitan ng mga regulador, mga bangko, at mga tagapagbigay ng teknolohiya.
Multilateral na Pagkakasundo sa Regulasyon
Mga pribadong pambansang framework—tulad ng European Union’s Markets in Crypto-Assets (MiCA) regulation, ang NYDFS trust standards sa United States, at ang mga licensing framework sa Singapore at United Arab Emirates—ay positibong pag-unlad patungo sa klaridad sa regulasyon. Gayunpaman, kailangan pa rin ang mga bilateral at multilateral na mutual recognition agreements.
Dapat magtrabaho ang mga internasyonal na organismo tulad ng Financial Stability Board, ang Basel Committee on Banking Supervision, at ang WTO para sa mga interoperable na depinisyon ng pagtutulungan ng reserve, paghihiwalay ng pag-aalaga, at pagpapatupad ng regulasyon. Walang standardisadong cross-border na mga framework, magpapatuloy ang mga multinasyonal na kumpanya na iwasan ang hindi standardisadong mga daanan sa pagbabayad.
Pagsasama sa mga reguladong pinansyal na intermediary
Nakasalalay ang kinabukasan ng mga komersyal na stablecoin sa integrasyon sa reguladong bankong infrastruktura kaysa sa ganap na pag-alis ng mga gitna. Ang paglalawak ng mga compliant, bank-sponsored na stablecoin, pati na rin ang mga institutional custodial network, ay nag-aalok ng praktikal na landas patungo sa kinabukasan. Kapag kayang magpanatili at mag-transfer ng stablecoin ang mga korporasyon sa loob ng institutional-grade na account, magsisimulang malutas ang mga alalahanin tungkol sa custodial risk, counterparty exposure, at tax reporting.
Pagsasama sa Smart Trade Infrastructure
-
Ang mga smart contract ay programado upang maglabas ng mga balanse ng escrow na stablecoin nang awtomatiko pagkatapos ng pampublikong pag-verify ng elektronikong bills of lading at customs clearances.
-
Ang pag-unlad ng enterprise-grade, over-collateralized o identity-attested credit markets na nagbibigay ng working capital financing diretso sa stablecoins.
Kongklusyon
Ang pagsusuri ng World Trade Organization ay naglilinaw sa kalagayan ng pagtatangkilik ng stablecoin. Ang mga digital na dolyar ay mayroon nang praktikal na gamit sa mataas na frekwensya ng pagtitingin, pagpapamahala ng likwididad sa labas ng bansa, at rehiyonal na pag-transfer sa retail. Gayunpaman, ang kanilang 3% na bahagi ng kabuuang internasyonal na pagbabayad ay nagpapatotoo na ang mga digital asset ay hindi pa makabuluhan na naisasakatuparan sa tradisyonal na pagsasapalaran ng kalakalan.
Ang pangunahing pagkakabawas ay hindi teknikal na scalability o throughput. Ito ay regulatory fragmentation. Kasama ang higit sa 60% ng mga pangunahing financial jurisdiction na gumagana nang walang malinaw, koordinadong patakaran para sa stablecoin, ang legal at operasyonal na panganib ng paggamit ng mga aset na ito sa mga hangganan ng bansa ay nananatiling prohibitive para sa enterprise supply chains.
Ang teknolohiya para sa patuloy, real-time, at mura ang internasyonal na pagkakasundo ay umiiral na. Ang kritikal na baryable ay kung makakapag-coordina ang mga pulitikong tagapagpasya sa internasyonal sa isang pinagsamang regulatibong batayan bago ang tradisyonal na interbank systems ay modernisahin at maliit ang pagkakaiba sa efficiency.
🔥 Labas sa Mga Balita: Ano ang Kahulugan ng KuCoin 5.0 para sa Iyo
Mabilis ang paggalaw ng balita sa merkado — ngunit mahalaga rin kung saan mo ito ginagamit. Sa buwan ng Oktubre, ipinapakilala ng KuCoin ang KuCoin 5.0, na nagpapabago sa KuCoin bilang isang bagong platform. Narito ang mga tunay na pagbabago para sa iyo:
-
Isang account para sa lahat. Ang mga lumang platform ay naghihiwalay ng iyong pera sa mga hiwalay na “spot,” “margin,” at “futures” account at inaasahan na maintindihan mo kung bakit. Ang unified account ng KuCoin 5.0 ay tinatanggal iyon — mag-deposit ng isang beses, at lahat ay direktang naroon.
-
Mga stocks, indeks, at komodidad. Ang KuCoin 5.0 ay lumalawak sa labas ng crypto patungo sa mga global na merkado. Kapag nagpapahinga ang crypto at tumataas ang equities (o kaya naman ang kabaligtaran), maaari kang mag-rotate sa minuto kaysa magbukas ng brokerage account at maghintay ng ilang araw para sa fiat rails.
-
Mga tunay na may-ari (RWA). Tokenized na eksposur sa tradisyonal na mga ari-arian tulad ng mga komodidad, direkta sa iyong crypto account. Isa sa mga pinakamabilis na umuunlad na sektor sa pandaigdigang finansya ay hindi na nakalimita sa mga institusyon — ikaw ay makakapag-access dito mula sa parehong balanse na ginagamit mo para mag-trade.
-
Kita habang natututo. Hindi pa handa mag-trade? KCUSD ay nagpapakita ng araw-araw na kita na auto-compound para sa iyong stablecoin. Ang pinakamaliit na stress na paraan upang gawing produktibo ang iyong hindi ginagamit na deposito para sa 4% yield.
-
Isang AI assistant na nasa simpleng wika. Magtanong, kumuha ng konteksto ng merkado, unawain kung ano ang tinitingnan mo — nakabuilt sa platform, walang kailangang jargon.
-
Isang app na hindi nagpapabigat. Mas mabilis, mas malinis, at mas magkakasundo — intuwitibo agad mula sa unang pag-tap, hindi pagkatapos ng tutorial.
-
Ligtas na maaari mong i-check, hindi lang ipaniniwalaan. Isang EU na entidad na may lisensya sa MiCAR, Proof of Reserves na maaari mong i-verify mismo, at internasyonal na sertipikadong seguridad (SOC 2 Type II, ISO 27001:2022).
Lumikha ng iyong account sa ilang minuto — at magsimula sa platform na gawa para sa kinabukasan ng crypto, hindi sa nakaraan nito.
Madaling Tanong
Ano ang sinabi ng ulat ng WTO tungkol sa pagtatangkilik ng stablecoin?
Ipinahayag ng World Trade Organization na habang lumaki ang volume ng pag-transfer ng stablecoin sa pagitan ng bansa ng 35 beses mula 2020 hanggang mid-2024, ang mga stablecoin ay nananatiling kumakatawan lamang sa halos 3% ng lahat ng global na cross-border na pagbabayad. Tinukoy ng WTO ang mga magkakahiwalay na pambansang regulasyon bilang pangunahing hadlang sa mas malawak na paggamit sa komersyal na kalakalan.
Bakit lamang 3% ng mga internasyonal na pagbabayad ang kinakatawan ng mga stablecoin?
Ang karamihan sa mga transaksyon ng stablecoin ay nagpapakita ng spekulatibong pagtinda, likwididad ng exchange, at mga gawain sa decentralized finance sa pagitan ng mga protokolo. Ang totoong internasyonal na kalakalan ay patuloy na sinasaligan ng mga tradisyonal na network ng correspondence banking dahil sa kalinawan sa pagpapatupad, nakapaloob na mga linya ng kredito (tulad ng mga Liham ng Kredito), at naka-embed na mga sistema ng pamamahala ng treasury.
Ano ang mga pangunahing panganib sa regulasyon na nagpapagod sa mga negosyo na gamitin ang mga stablecoin?
Ang mga negosyo ay nakakaranas ng magkakaugnay na legal na klasipikasyon para sa mga stablecoin sa iba’t ibang bansa, hindi magkakasundo na mga pangangailangan sa pagpapatupad tungkol sa mga patakaran ng AML/CFT, hindi pantay na pagtutugon at janin sa pagbabayad, at hindi tiyak na pagtrato sa buwis para sa mga balanse ng korporasyon.
Ano ang natuklasan ng Financial Stability Board (FSB) tungkol sa mga patakaran para sa stablecoin?
Ang data na ipinakita kasama ang rereport ng WTO ay nagpapakita na sa mga 28 pangunahing sinuri na financial jurisdiction, lamang ang 11 (halos 39%) ang natapos ang komprehensibong regulatory framework para sa stablecoins, na nag-iiwan ng higit sa 60% ng mga merkado na walang pormal at malinaw na gabay.
Pahayag ng Pagkakaroon ng Pansin
Ang impormasyon na ibinibigay sa pahinang ito ay maaaring mula sa mga third-party na pinagkukunan at hindi kailangang kumakatawan sa mga pananaw o opinyon ng KuCoin. Ang nilalaman na ito ay naglalayon lamang para sa pangkalahatang impormasyon at hindi dapat itingin bilang financial, investment, o propesyonal na payo. Hindi nagagarantiya ng KuCoin ang kawastuhan, kumpletong impormasyon, o kapanipaniwalaan ng mga datos, at hindi ito responsable sa anumang error, pagkakalimutan, o resulta na nagmumula sa paggamit nito. Ang pag-invest sa mga digital asset ay may inherenteng panganib. Mangyaring mabuting suriin ang inyong tolerance sa panganib at pananalapi bago gumawa ng anumang desisyon sa pag-invest. Para sa karagdagang detalye, mangyaring bisitahin ang Mga Tuntunin ng Paggamit at Paghayag ng Panganib ng KuCoin.
Disclaimer: AI technology ang ginamit sa pag-translate ng page na ito para sa convenience mo. Para sa pinaka-accurate na impormasyon, mag-refer sa original na English version.