

Kakulang sa infrastraktur na AI ay maaaring magtrabaho hanggang 2028 habang patuloy na tumataas ang capex ng hyperscaler
Panimula
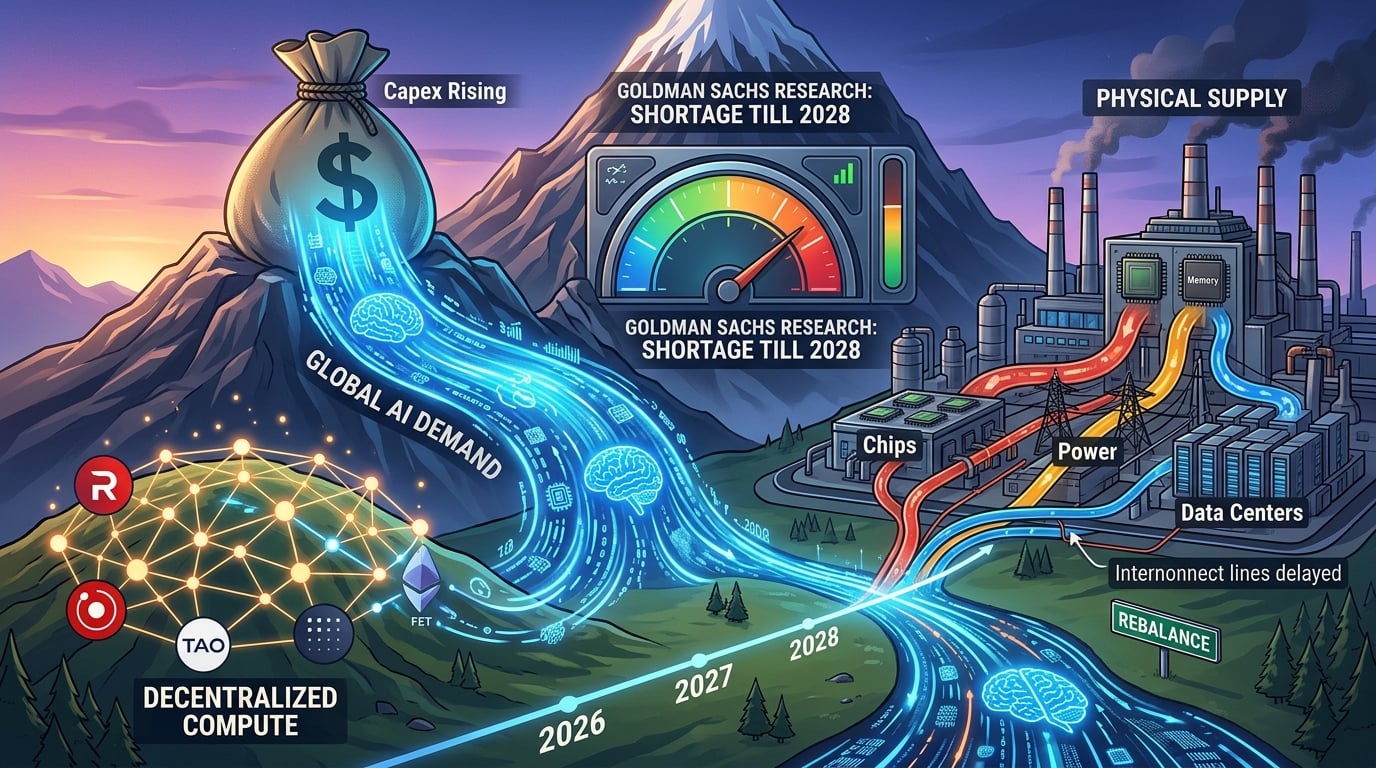
Maaari ba ang pandaigdigang pag-usbong ng AI na patuloy na umunlad kung ang physical layer — mga chip, enerhiya, lupa, at mga data center — ay hindi makakatugon? Ayon sa Goldman Sachs Research at kaugnay na Goldman TMT analysis, hindi ito maaaring gawin, kung hindi pa. Ang pananaw ng bangko ay ang suplay at demand ng AI infrastructure ay maaaring hindi magsi-rebalance hanggang 2028, habang patuloy na tumataas ang kapital expenditure ng mga hyperscaler kaysa umabot sa peak.
Ang hindi pagkakapantay na ito ang pangunahing kuwento para sa mga merkado. Ayon sa Goldman Sachs Research, ang pandaigdigang capex kaugnay ng AI ay inaasahang umabot sa halos $1.019 trilyon noong 2026. Ang baseline model ng Goldman Sachs Global Institute ay nagpapahiwatig ng halos $765 bilyon taun-taon na AI capex noong 2026 at halos $7.6 trilyon na kumulatibong gastos sa compute, data centers, at enerhiya mula 2026 hanggang 2031. Para sa mga investor sa crypto at digital-asset, parehong kawalan ang dahilan kung bakit ang decentralized compute tokens at AI-linked networks ay patuloy na bahagi ng diskusyon sa infrastraktura.
Bakit sabi ng Goldman Sachs na ang kakulangan sa infrastruktura ng AI ay magpapatuloy hanggang 2028?
Sinasabi ng Goldman Sachs na tumatagal ang kakulangan dahil patuloy na lumalago ang demand para sa AI compute nang mas mabilis kaysa sa kakayahan ng industriya na magbigay ng mga chip, memorya, enerhiya, at tapos na kapasidad ng data center.
Si Eric Sheridan, pangulo ng panel ng pananaliksik sa TMT ng Goldman, ay naglarawan ng patuloy na pagkakaiba sa pagitan ng demand para sa AI compute at available na supply. Ang mga puntos ng presyon ay naka-move na labas sa mga GPU. Ang pagpapresyo ng storage, chip, lupa, kuryente, mga gusali, at mga cycle ng pagpapadala ay lahat ay nagiging mas mahigpit nang sabay-sabay.
Ang pagsusuri ni Goldman ay nagpaalala rin na ang suplay at demand ay maaaring hindi magkabigkas hanggang sa ikalawang kalahati ng 2027 sa ilang mga skenaryo, na may huling komento na nagtuturo sa unang kalahati ng 2028 bilang mas makatotohanang panahon. Mahalaga ang huling petsa na ito dahil nangangahulugan ito ng ilang karagdagang taon ng pagtaas sa gabay na capex, hindi isang pagsikat sa gastos na isang taon lang.
Ang mga pisikal na bottleneck ang nagpapaliwanag sa pagkakaroon ng pagkaantala. Ang mga queue sa pagkakonekta ng grid, ang pagpapahintulot, ang kakulangan sa espesyalisadong puwersa ng paggawa, at ang mahabang panahon para sa mga transformer, switchgear, turbine, at mga sistema ng pagpapalamig ay nagpapalawak sa pagkakaiba sa pagitan ng perang inilalabas at ang kapasidad na nasa online. Tawag ng Goldman Sachs Global Institute sa ganitong sitwasyon ang “elongation”: inilalabas ang kapital, ngunit ang gamit na compute ay dumating nang huli kaysa sa plano.
Gaano kataas ang maaaring umabot ang Hyperscaler Capex hanggang 2027 at 2028?
Patuloy pa ring umuunlad ang capex ng hyperscaler. Masyadong mababa ang consensus na mga estima para sa 2027 kung patuloy na tumataas ang pag-invest sa AI bilang bahagi ng GDP, ayon sa Goldman Sachs.
Sinabi ni Goldman na ang konseensyo ng Wall Street na halos $920 bilyon para sa 2027 hyperscaler capex ay nangangahulugan ng pagbaba ng paglago mula sa halos 84% noong 2026 patungo sa 22% noong 2027. Ang sariling pag-aaral ng banko ay naglalagay ng mas makatotohanang bilang na malapit sa $1.1 trilyon, o halos 45% na paglago, kung ang karagdagang pag-invest sa AI ay makakamit ang 2% hanggang 3% ng GDP. Ang isang upside case na may kinalaman sa pagbuo ng cash flow at kakayahan sa credit na investment-grade ay maaaring makakamit ang halos $1.4 trilyon.
Ang mga komparasyon sa GDP ay may layuning ito. Tinitiyak ni Goldman na ang mga nakaraang pagbuo ng pangkalahatang teknolohiya ay umabot sa pinakamataas na 2% hanggang 5% ng GDP. Ang pag-invest sa mga riles sa Estados Unidos noong dekada ng 1880 ay umabot sa halos 3.4% ng GDP. Ang infrastruktura ng elektrikong motor noong dekada ng 1920 ay umabot sa halos 2.2%. Ang infrastruktura ng kotse noong dekada ng 1910 ay umabot sa halos 2.1%. Ang paggastus sa AI ay malaki, ngunit hindi pa ito labas sa mga historical na saklaw.
Ipinagmamalaki ng Goldman Sachs Research ang U.S. AI capex sa 1.8% ng GDP noong 2026, 2.5% noong 2027, at 2.8% noong 2028. Ang pandaigdigang pag-invest sa AI ay inaasahang 0.9% ng GDP noong 2026, 1.3% noong 2027, at 1.4% noong 2028.
Hiwalay sa iba, inatake ni Goldman ang kanilang pinagsamang capex forecast para sa Meta, Microsoft, Amazon, at Alphabet sa $5.3 trilyon sa pagitan ng fiscal 2025 at 2030, mula sa $4.5 trilyon bago ang kinita ng unang kuwarto. Ang pagbabawas na ito ay isa sa mga pinakamalinaw na palatandaan na patuloy pa ring umuunlad ang siklo ng paggastos.
Ano ang mga pisikal na limitasyon ang nagtutok sa suplay ng AI data center?
Ang kapangyarihan, kagamitan, at pagdala ng lokasyon — hindi lamang ang pagsasapalaran — ang mga nakakabinding limitasyon.
Ayon sa U.S. Department of Energy’s Lawrence Berkeley National Laboratory 2024 Report on U.S. Data Center Energy Use, ginamit ng mga data center sa U.S. ang halos 4.4% ng pambansang kuryente noong 2023, o 176 TWh, na tumataas mula sa 58 TWh noong 2014. Ipinapahiwatig ng parehong opisyal na ulat na 325 hanggang 580 TWh ang paggamit hanggang 2028, o 6.7% hanggang 12.0% ng paggamit ng kuryente sa U.S.
Ang pagtaas ng lakas na ito ay nagtatagpo sa mga pagkakaroon ng delay sa pagkonekta. Tinalakay ni Goldman na ang mga data center na hiwalay sa grid—mga pasilidad na nagpapagana ng malaking bahagi ng kanilang sariling enerhiya nang hindi nakaugnay sa grid—ay naging isang kredibleng daan mula sa isang kakaibang kaso. Ang mga estima na binanggit sa analisis na may kinalaman kay Goldman ay nagmumungkahi na hanggang sa isang-katlo ng hinaharap na kapasidad ay maaaring hiwalay sa grid dahil masyadong mabagal ang mga queue sa grid.
Ang mga backlog sa kagamitan ay nagpapalala sa problema. Ang mga kagamitan sa distribusyon ng kuryente mula sa mga pangunahing tagagawa ay may mga paghihintay na maraming taon. Dapat makahandle ang mga sistema ng pagpapalamig sa mas mataas na density ng rack. Ang mga AI hall ng susunod na henerasyon ay hindi na simpleng mga warehouse na may mga server. Ang compute, memory, networking, pagpapalamig, at kapangyarihan ay ngayon ay codesigned.
Ang memorya ay isa pang pinch point. Noong una, isinasaad ang kakulangan bilang isang problema sa GPU. Ngayon, tinuturing ng TMT commentary ni Goldman ang HBM at kaugnay na memorya bilang magkakaparehong pagtigil kasama ang lupa at enerhiya. Kapag tumataas ang memorya at mga chip nang sabay, tumataas din ang gastos sa pagbuo ng data center.
Ang paggawa at ang pagpapahintulot ay nagdaragdag ng kahirapan. Ang mga espesyalisadong elektrisyano, mga inhinyerong pangkomisyon, at mga teknisyong mataas na boltahe ay hindi maaaring hiramin nang mabilis kaysa sa pagpapahintulot ng mga budget para sa kapital. Ang lokal na pagtutol at ang mas mahabang pagsusuri sa kalikasan ay nagpapahaba pa ng mga takdang panahon.
Paano binabayaran ng mga hyperscaler ang pagbuo ng AI?
Ang mga hyperscaler ay nagpapautang ng mas marami sa pag-unlad gamit ang mga bond, pribadong kapital sa infrastruktura, at mga estruktura sa labas ng balanse, hindi lamang ang pera mula sa operasyonal na cash flow.
Inaasahan ni Goldman na ang limang malalaking hyperscaler — Alphabet, Amazon, Meta, Microsoft, at Oracle — ay magsisilip mula sa halos $405 bilyon na capex noong 2025 patungo sa halos $750 bilyon noong 2026 at halos $1.14 trilyon noong 2027. Ang paglabas ng bond na investment-grade mula sa grupo ay $108 bilyon noong 2025, o halos 26% ng capex. Inaasahan ni Goldman na ang kasalungat na ito ay maaabot ang $250 bilyon noong 2026 at $400 bilyon noong 2027, o halos 35% ng capex.
Ang pribadong imprastruktura at kapital sa real estate ang nagpapuno sa natitira. Sinabi ni Goldman na ang mga puwang na ito ay maglalaro ng mas malaking papel habang ang mga proyekto ay nahahati sa lupa, enerhiya, mga gusali, at kagamitan. Mula 2021 hanggang 2024, tumubo ang pribadong imprastruktura ng halos 11.5% taun-taon, at nakikita ni Goldman ang puwang para umabot ang rate na ito sa 16% hanggang 17% na bilis na nakita sa mga nakaraang taon.
Hindi tinatanggal ng pagbabago sa pagsasapilit ang panganib. Ipakita na ng Alphabet kung paano ang malaking capex ay maaaring magdulot ng negatibong libreng cash flow sa isang tigil. Maaaring pagsanayin ng mga pamilihan ng kredito ang malaking bahagi ng pagbuo, ngunit ang pagkakasentro ng may-ari at kakayahan ng likidong pamilihan ay naging mas mahigpit habang tumataas ang paglabas.
Ano ang ibig sabihin ng kakulangan sa mga merkado ng AI compute at mga crypto token?
Ang isang matagalang kakulangan sa compute ay nagpapanatili sa mataas na presyo ng centralized cloud at nag-iwan ng espasyo para sa mga alternatibong compute network, kabilang ang mga crypto-native na GPU at AI marketplace.
Ayon sa CoinGecko, ang kategorya ng cryptocurrency na Artificial Intelligence ay nakapagkumpol sa isang market cap sa gitna ng $20 bilyon hanggang mataas na $20 bilyon, kasama ang 24-oras na volume sa milyon-milyon dolyar. Ang Bittensor (TAO), Render (RENDER), at ang Artificial Superintelligence Alliance (FET) ay nananatiling isa sa mga pinakamalapit na pinagmamasdan dahil sila ay malapit sa compute, model coordination, o decentralized rendering demand.
Ang link ay ekonomiko, hindi promosyonal. Kung hindi kayang magbigay ng sapat na kapasidad ang mga hyperscaler hanggang 2028, mas magiging mas mataas ang halaga ng mga GPU na hindi ginagamit o hindi ganap na ginagamit sa labas ng mga pinakamalaking cloud. Ang mga network na nagruroute ng mga gawain sa inference, training, o rendering patungo sa distributed hardware ay maaaring makipagkompetensya sa presyo at availability, kahit na hindi kayang makapagbigay ng katulad na reliability ng mga hyperscaler sa malaking iskala.
Ang pangangailangan sa token ay patuloy na spekulatibo. Ang data ng CoinGecko ay nagpapakita rin ng malalaking pagbaba at pagbabago sa loob ng kategoryang AI. Ang kakulangan sa pisikal na data center ay hindi awtomatikong magpapabago ng presyo sa bawat ticker ng AI. Dapat maghiwalay ang mga trader sa kakulangan sa infrastruktura mula sa mga narrative token na walang tunay na compute throughput.
Ang pagtatangkilik ng enterprise ay nasa maagap pa stage. Tinukoy ng Goldman na habang ang karamihan sa mga kumpanya ay nag-uusap tungkol sa produktibidad ng AI sa mga pag-uulat ng kita, maliit lamang ang bahagdan na naglalagay ng quantitatibong epekto sa kita. Ang pagkakaiba na ito ang dahilan kung bakit patuloy na mataas ang capex habang ang pagmonetize ay patuloy na hindi pantay-pantay.
Labis sa mga Balita: Ano ang Kahulugan ng KuCoin 5.0 para sa Iyo
Mabilis ang paggalaw ng balita sa merkado — ngunit mahalaga rin kung saan mo ito ginagamit. Sa buwan ng Oktubre, ipinapakilala ng KuCoin ang KuCoin 5.0, na nagpapalit sa KuCoin sa isang bagong binuo na platform. Narito ang mga tunay na pagbabago para sa iyo:
-
Isang account para sa lahat. Ang mga lumang platform ay naghihiwalay ng iyong pera sa mga hiwalay na “spot,” “margin,” at “futures” account at inaasahan na maintindihan mo kung bakit. Ang unified account ng KuCoin 5.0 ay alisin ang lahat ng iyon — mag-deposit ng isang beses, at lahat ay direktang doon.
-
Mga stocks, indeks, at komodidad. Ang KuCoin 5.0 ay lumalawak sa labas ng crypto patungo sa mga global na merkado. Kapag nagpapahinga ang crypto at umuunlad ang equities (o kaya naman ang kabaligtaran), maaari mong i-rotate sa minuto kaysa magbukas ng brokerage account at maghintay ng ilang araw para sa fiat rails.
-
Mga tunay na may-ari (RWA). Tokenized na eksposur sa tradisyonal na mga ari-arian tulad ng mga komodidad, direkta sa iyong crypto account. Isa sa mga pinakamabilis na umuunlad na sektor sa pandaigdigang finansya ay hindi na eksklusibo para sa mga institusyon — ikaw ay makakapag-access dito mula sa parehong balanse na ginagamit mo para mag-trade.
-
Kita habang natututo. Hindi handa na mag-trade? KCUSD ay nagpapakita ng araw-araw na kita na auto-compound para sa iyong stablecoin. Ang pinakamaliit na stress na paraan upang gawing produktibo ang iyong idle deposit na may 4% yield.
-
Isang AI assistant na nasa simpleng wika. Magtanong, kumuha ng konteksto ng merkado, unawain kung ano ang tinitingnan mo — nakabuilt sa platform, walang kailangang jargon.
-
Isang app na hindi nagdudulot ng pagka-overwhelm. Mas mabilis, mas malinis, at mas consistent — intuwitibo agad mula sa unang pag-tap, hindi pagkatapos ng tutorial.
-
Ligtas na maaari mong i-check, hindi lang paniwalaan. Isang EU na entidad na may lisensya sa MiCAR, Proof of Reserves na maaari mong i-verify mismo, at internasyonal na sertipikadong seguridad (SOC 2 Type II, ISO 27001:2022).
Sto-create ang iyong account sa ilang minuto — at magsimula sa platform na gawa para sa kinabukasan ng crypto, hindi sa nakaraan nito.
Kongklusyon
Ang babala ni Goldman Sachs ay simpleng: ang demand para sa AI ay patuloy pa ring umaabot sa ibabaw ng physical stack, at maaaring magtratagal ang puwang hanggang 2028. Hindi nagruroll over ang capex ng mga hyperscaler. Ang pag-aaral ni Goldman ay nagpapakita ng mga taunang rate na nasa trilyon dolyar, ang pagsisikap sa AI sa US na tumataas patungo sa halos 3% ng GDP hanggang 2028, at isang path ng paggastos na $5.3 trilyon mula 2025 hanggang 2030 para sa apat na pinakamalaking hyperscaler sa US.
Ang mga limitasyon ay konkretong mga bagay. Ayon sa Lawrence Berkeley National Laboratory ng U.S. Department of Energy, ang paggamit ng kuryente ng data center ay maaaring makarating sa 6.7% hanggang 12.0% ng demand sa Estados Unidos bago ang 2028. Ang memorya, lupa, mga transformer, pagpapalamig, at mga queue para sa interconnection ay nasa tabi ng mga GPU bilang mga pinagbabawalang limitasyon. Ang pagsasalapi ay nakatransisyon patungo sa mga bono at pribadong kapital para sa infrastraktura, na maaaring pagsuportahan ang paglago ngunit maaari ring palakasin ang leverage at volatility.
Para sa mga merkado ng digital na ari-arian, ang mas mahabang kakulangan ay nagpapanatili sa kahalagahan ng mga alternatibong network ng compute, habang ang kategorya ng AI ng CoinGecko ay nagpapakita ng likwididad at mataas na panganib sa antas ng token. Dapat suriin ng mga investor ang mga pagbabago sa capex, paghatid ng grid, mga siklo ng pagpapalit ng silicon, at tunay na kita mula sa AI — hindi ang mga slogan tungkol sa walang hanggang paglago.
Sapat ang laki ng pagbuo upang mabago ang mga merkado ng enerhiya, merkado ng kredito, at mga crypto compute token nang sabay-sabay. Hindi sapat ang laki upang alisin ang posibilidad na magmaliit ang paggasta kapag nakaabot na ang kapasidad sa pangangailangan.
Mga Madalas na Itatanong
Nangangahulugan ba ang petsa ng kakulangan noong 2028 na ang mga stock at token ng AI ay tataas lamang hanggang sa panahong iyon?
Hindi si Goldman ay nagbaba ng pagbabala na ang mga mataas na pagpapahalaga at posisyon ay maaaring magdulot ng volatility kahit na tumataas ang capex guidance.
Nanlalabas pa ba ang bottleneck sa mga GPU ng NVIDIA lang?
Hindi. Ang komentaryo ni Goldman sa TMT ay ngayon ay tinuturing ang memorya, lupa, kapangyarihan, mga shell ng facility, at mga siklo ng pagpapadala bilang magkakaparehong puntos ng presyon.
Gaano karaming kuryente ang maaaring gamitin ng mga data center sa U.S. hanggang 2028?
Ayon sa Lawrence Berkeley National Laboratory ng U.S. Department of Energy, ang saklaw ay 325 hanggang 580 TWh, o 6.7% hanggang 12.0% ng paggamit ng kuryente sa Estados Unidos.
Bakit maglalabas ng karagdagang bonds ang mga hyperscaler kahit na napakalaking kita nila?
Dahil lumalaki ang capex nang mas mabilis kaysa sa libreng cash flow sa ilang mga kumpanya, inaasahan ni Goldman na ang paglabas ng investment-grade ay magpapagana ng mas malaking bahagi ng gastos bago ang 2027.
Paalala: Ang artikulong ito ay para sa mga layuning impormasyonal lamang at hindi nagtataglay ng payo sa financial, legal, o pag-invest. Laging gawin ang iyong sariling pag-aaral bago mag-interact sa mga digital asset.
Disclaimer: AI technology ang ginamit sa pag-translate ng page na ito para sa convenience mo. Para sa pinaka-accurate na impormasyon, mag-refer sa original na English version.