

Setyembre 2026 FOMC: Humata ang Fed ng 25bp, Hawkish Dot Plot, at Ito ba ang Isang Bagong Hiking Cycle?
Panimula
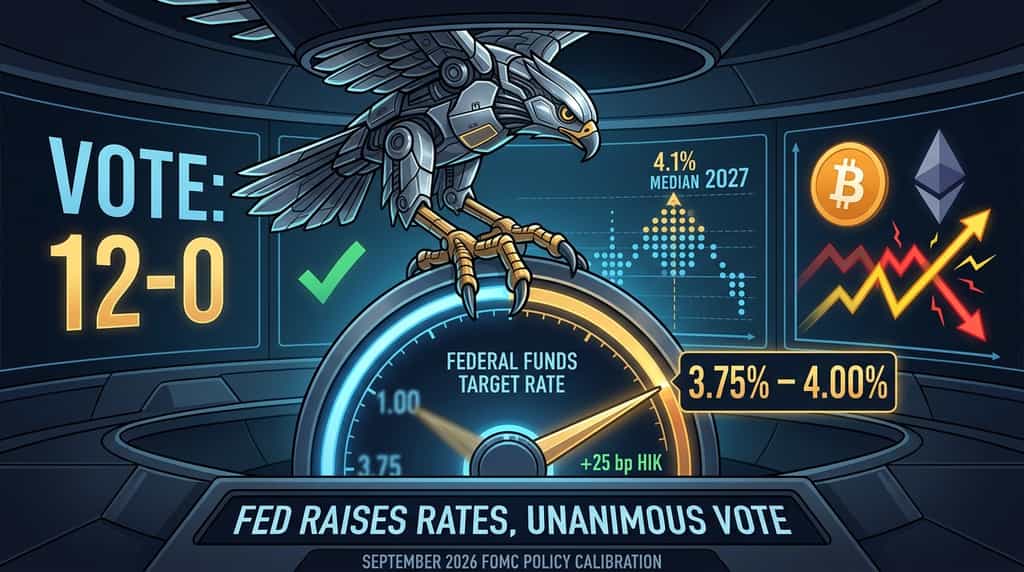
Bumalik ba ang Federal Reserve sa isang cycle ng pagtaas — o baka't tanging binago ang patakaran pagkatapos ng matagal na pagpapahinga? Noong Setyembre 16, 2026, bumoto ang Federal Open Market Committee ng 12-0 upang pataasin ang target range ng federal funds ng 25 basis points patungo sa 3.75%–4.00%, ayon sa opisyal na pahayag ng FOMC na inilabas ng Federal Reserve Board. Sinabi rin sa parehong pahayag na patuloy na mataas ang inflasyon at ang pagtaas ay para suportahan ang mas mabilis na pagbabalik sa layunin ng 2%.
Ang kasamang Paglalahad ng Mga Proyeksyon Ekonomiko ay mas hawkish kaysa sa Hunyo. Ang median ng pampublikong rate ng pondo para sa katapusan ng 2026 ay 4.1%, na nangangahulugan ng isang karagdagang pagtaas ng 25bp pagkatapos ng pagpupulong na ito. Nananatili sa 4.1% ang median para sa 2027, tapos bumababa lamang kaunti sa 3.9% noong 2028 at 3.6% noong 2029. Ang rate sa mahabang panahon ay tumaas sa 3.2% mula sa 3.1%, batay sa opisyal na mga tabla ng proyeksyon noong Setyembre 16, 2026.
Nagpapaliwanag ang artikulong ito kung ano ang tunay na pagbabago ng desisyon, kung paano ipinapalabas ang dot plot, kung ang hakbang ay isang bagong multi-taonang siklo ng pagpapataas, at kung paano karaniwang tumutugon ang mga crypto market na sensitibo sa rate.
Ano ang desisyon ng FOMC noong Setyembre 2026?
Binaasan ng Komite ang target range ng pambansang pondo ng isang kuarto na puntos patungo sa 3.75%–4.00% at ganoon ito nang walang pagtutol.
Ito ang unang pagtaas mula noong Hulyo 2023. Ang tala ng pagsasagawa na inilabas sa parehong araw ay itinakda ang interes sa mga balanse ng reserve sa 3.90% at ang pangunahing rate ng kredito sa 4.00%, parehong epektibo noong Setyembre 17, 2026. Tinayuan ang mga overnight repo at reverse-repo rate upang panatilihin ang funds rate sa loob ng bagong band. Ang Komite ay muli ring isinampa ang polisiya nito na panatilihin ang sapat na reserves kaysa magmuling magsimula ng malaking pagbaba ng balance sheet.
Maikli ang pahayag mismo. Ipinaliwanag nito ang ekonomikong aktibidad bilang umuunlad sa matatag na antas, ang pambansang pagkakaspend bilang matatag, ang paglago ng produktibidad bilang malakas, at ang pag-invest sa kapital bilang malakas. Ang pagtaas ng pagkakaroon ng trabaho ay kasama ang puwersa ng paggawa, at ang antas ng kawalan ng trabaho ay hindi masyadong nagbago. Ang implasyon “ay nananatiling mataas.” Isinulat ng mga opisyales na susuportahan ng aksyon sa patakaran ang mas mabilis na pagbabalik sa layunin ng 2%, at “magkakaroon ang Komite ng presyong katatagan.”
Mas mahalaga ang mga salitang iyon kaysa sa kanilang maikling anyo. Kumpara sa mga nakaraang paghahawak sa 2026, tinanggal ng Komite ang pahayag na nag-uugnay sa mataas na inflasyon sa ilang bahagi sa mga pagbaha ng suplay. Ang bagong paglalarawan ay tumutukoy sa mga patakaran na hindi mabilis bumaba bilang isang problema sa patakaran na nangangailangan ng mas mahigpit na pagtatakda ngayon, hindi lamang paghihintay habang natutunaw ang mga pagbaha.
Gaano kahawkish ang Dot Plot ng Setyembre 2026?
Ang median path ay isang karagdagang pagtaas sa 2026, followed by isang pagpapahinga hanggang 2027.
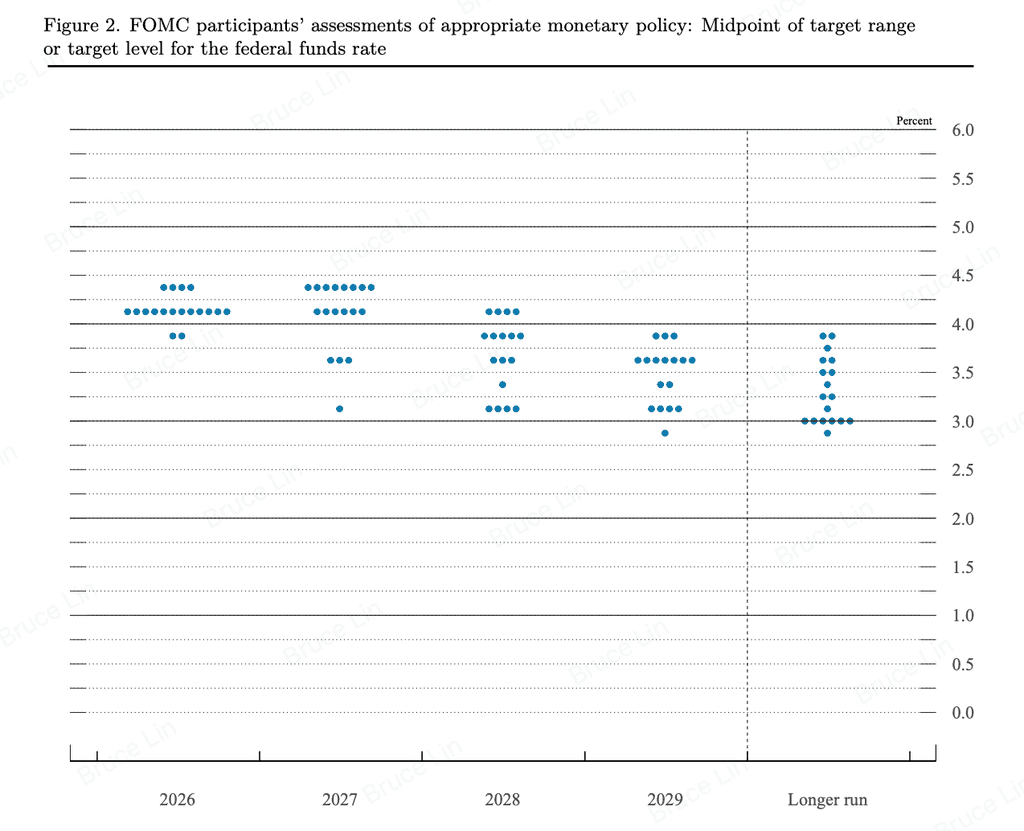
Ayon sa opisyal na Summary of Economic Projections noong September 16, 2026, 18 ang nagbigay ng mga puntos ng rate. Labindalawa ang isinama ang midpoint ng wakas ng 2026 sa 4.125%, apat sa 4.375%, at dalawa sa 3.875%. Ang distribusyon na ito ang dahilan kung bakit ang median ay 4.1% — isang karagdagang quarter-point na paggalaw mula sa bagong saklaw na 3.75%–4.00%.
Ang median ng 2027 ay 4.1% din. Walong mga kalahok ang nananatili sa 4.375% para sa 2027, na nagpapanatili ng hawkish tail sa graph kahit na ang median ay hindi na umuusbong pa. Para sa 2028, bumaba ang median sa 3.9%, at para sa 2029 sa 3.6%. Ang rate sa mahabang panahon ay 3.2%.
Ang mga pananaliksik sa paglago at paggawa ay umunlad sa direksyon na sumusuporta sa mas mahigpit na patakaran. Ang median na real GDP growth para sa 2026 ay 2.3%, tumaas mula sa 2.2% noong Hunyo. Ang antas ng kawalan ng trabaho ay 4.1% para sa 2026–2028, kumpara sa 4.3% sa proyeksyon noong Hunyo para sa 2026. Ang core PCE inflation ay 3.4% para sa 2026, 2.5% para sa 2027, 2.2% para sa 2028, at 2.0% para sa 2029. Mas mataas din ang headline PCE para sa 2026 kumpara sa Hunyo, na tugma sa pagpapalabas ng enerhiya at taripa na nananatili sa pananaliksik.
Kaya ang plot ay hawkish sa tatlong paraan nang sabay-sabay: tumaas ang median sa maikling panahon, mas maraming opisyales ang naka-cluster sa dalawang kabuuang pagtaas noong 2026 kaysa sa inakala ng mga merkado, at tumaas ang rate sa mas mahabang panahon. Hindi ito hawkish sa kahulugan ng 2022–2023. Hindi hinuhulaan ng Committee ang isang serye ng mga paggalaw na 50bp o 75bp, at ang median noong 2027 ay isang pagpapanatili, hindi isa pang buong taon ng pagpapigil.
Ito ba ang simula ng isang bagong hiking cycle?
Mas mabuting ilarawan ito bilang isang limitadong pagpapalit kaysa isang bagong maraming taong pagtaas na siklo.
Isang klasikong hiking cycle — ang 2022–2023 ay ang kamakailang template — ay may mabilis, paulit-ulit na pagtaas dahil ang demand at ang labor market ay sobrang init at tumataas ang inflation. Ang September 2026 SEP ay hindi naglalarawan ng ekonomiyang iyon. Ang paglago ay matibay, hindi walang hanggan. Ang kawalan ng trabaho ay maliit lang ang pagbabago, malapit sa 4.1%. Ang core inflation ay patuloy na malaki sa itaas ng 2%, ngunit ang sariling landas ng Committee ay nagpapakita na ito ay bumababa hanggang 2029, hindi umuusbong muli.
Mas mabuting nagpapakita ng datos ang tatlong motibo sa patakaran kaysa sa “cycle restart.”
Una, ang pagtaas ay preventive. Ang inflation ay nasa itaas ng target nang higit sa limang taon. Gusto ng mga opisyales na manatiling nakabase ang mga inaasahang inflation sa medium-term. Ang isang paggalaw na 25bp pagkatapos ng matagal na paghinto ay isang signal na ang Committee ay hindi maghihintay ng buong upside breakout bago mag-act.
Pangalawa, ang pagtaas ay isang pagpapalit patungo sa mas mataas na pagtataya ng neutral. Ang rate sa mahabang panahon na 3.2% ay patuloy na mas mababa kaysa sa bagong target range, kaya ang patakaran ay kaunting mapagbawal ayon sa sariling mapa ng Committee. Ilan sa mga miyembro ay malinaw na naniniwala na ang mga kondisyon sa pampalapi ay hindi pa sapat na mapagbawal upang bumaba ang inflation sa “sapat na bilis.” Ang isang maliit na pagtaas ay sinusubok ang pananaw na ito nang hindi nagpapakialam sa 150–200bp ng karagdagang pagpapigil.
Ikatlo, ang pagtaas ay bahagyang binabalik ang mga pagbawas sa insurans noong nakaraang taon. Ginawa ang mga pagbawas na iyon nang tila mas malaki ang panganib sa merkado ng paggawa kaysa sa panganib sa inflasyon. Ipinaliliwanag ng opisyal na mga proyeksyon para sa 2026 ay may mas matatag na merkado ng paggawa at mas mataas na inflasyon sa maikling panahon. Ang balanse ng panganib ay bumalik patungo sa mga presyo.
Ano ang magiging sanhi nito upang maging totoong siklo? Ang SEP ay nagtataglay ng mataas na pamantayan. Kailangan ng mga opisyales ang ebidensya na ang merkado ng paggawa ay lumilipat mula sa stable patungo sa sobrang pagtaas at na ang inflation sa serbisyo ay umuusbong kasama ang mga sahod, hindi lamang mabagal na bumababa. Ang kasalukuyang palatantiya ay hindi naglalaman ng kombinasyong ito. Ang daan ng dalawa hanggang tatlong pagtaas ng 25bp — ang pagtaas na ito kasama ang isa pang pagtaas sa 2026, at kung saan man ay isang pagtaas pa lamang kung mas masama ang data sa inflation — ay ang konfigurasyon na ilarawan ng median dots.
Bakit pinigil ng Fed ang paglago kahit patuloy pa ang pag-unlad?
Pinigil ng Komite dahil pa rin ay masyadong mataas ang inflasyon at ang ekonomiya, sa kanilang pananaw, ay kayang magkaroon ng kaunting mas mataas na rate.
Ang opisyal na pahayag ay nagpares ng “matibay” na aktibidad kasama ang “nataas” na inflasyon. Ang pares na ito ay ang lohika ng dual-mandate sa isang talata. Kapag hindi nagkakaroon ng pagkasira ang pagkakaroon ng trabaho, mas maraming timbang ang ibinibigay sa pagkakaroon ng presyo na stabil. Ang paglalarawan ng produktibidad at kapital na pag-invest bilang malakas ay nagpapabawas din sa takot na ang pagtaas ng 25bp ay magpapahinto sa paglago.
Ang geopolitical uncertainty ay nananatili sa pahayag, kasama ang panganib sa merkado ng enerhiya. Ang Komite ay hindi na itinuturing ang mga shok na ito bilang dahilan upang manatili sa posisyon. Sa halip, ginagamit nito ito bilang dahilan upang siguraduhing hindi mababawasan ang patakaran kung patuloy ang presyong presyon.
Ito rin ang dahilan kung bakit ang boto ay 12-0. Ang mga pagpupulong sa 2026 ay may mas makikita na pagkakaiba-iba ukol sa panahon. Ang pagkakasundo sa Setyembre ay nagpapahayag sa mga merkado na ang argumento tungkol sa panganib ng implasyon ay kumokontrol na sa Komite, kahit sa ilang opisyales na nais na maghintay.
Paano nakakaapekto ang mas mataas na rates ng Fed sa crypto at mga risk asset?
Mas mahigpit na patakaran ay karaniwang nagpapataas ng dolyar at maikling panahon na kita at nagbabawas ng kagustuhan sa panganib na may mahabang tagal, kabilang ang maraming crypto assets.
Ang transmisyon ay mekanikal. Ang mas mataas na saklaw ng federal funds ay nagpapataas ng return sa pera at maikling Treasury. Ito ay nagpapataas ng opportunity cost ng paghawak ng mga aset na walang kita. Ang mas malakas na real rates ay karaniwang nagpapaliit sa valuations ng mga aset kung saan ang cash flows o mga kuwento ng pagtanggap ay nasa malayo sa hinaharap.
Idinagdag ng September package ang pangalawang channel: ang hawkish skew sa mga dot. Kapag 16 sa 18 na isinumite na proyeksiyon ay patuloy na nagpapakita ng kahit isang karagdagang pagtaas noong 2026, ang mga merkado ay nagpapahalaga ng mas mataas na landas para sa mga front-end rates noong 2026–2027. Ang pagreripeis na ito ay maaaring makasira sa bitcoin, ether, at mga high-beta tokens kahit na ang pagtaas ay ganap na inaasahan.
Hindi magkakatulad ang epekto. Ang bitcoin ay minsan ay tumatakbo nang mas parang isang liquidity at risk barometer kaysa isang simpleng inverse-rate instrument. Ang mga token na nakadepende sa on-chain activity, stablecoin yields, o funding rates ay maaaring mag-move kasama ang derivatives positioning kaysa sa funding rate lamang. Gayunpaman, malinaw ang unang-order na mapa. Ang isang Fed na nag-aahit at nagpapanatili ng mas mataas para sa mas mahabang panahon ay isang headwind para sa speculative leverage at isang tailwind para sa cash at short-duration dollar products.
Dapat maghiwalay ang mga trader ang pagkakasundo sa pagpupulong mula sa landas. Maaari pa ring magkaroon ng pagbabago ang crypto kahit ang 25bp na pagtaas ay fully priced na kung ang press conference at ang SEP ay magbabago ng bilang ng natitirang pagtaas o ang petsa ng unang pagbaba. Ito ang pagbabago sa landas na dinala ng mga materyales noong Setyembre 2026.
Labis sa mga Balita: Ano ang Kahulugan ng KuCoin 5.0 para sa Iyo
Mabilis ang paggalaw ng balita sa merkado — ngunit mahalaga rin kung saan mo ito ginagamit. Sa October na ito, ilalunsad ng KuCoin ang KuCoin 5.0, na nagpapabago sa KuCoin bilang isang bagong platform. Narito ang mga tunay na pagbabago para sa iyo:
-
Isang account para sa lahat. Ang mga lumang platform ay naghihiwalay ang iyong pera sa magkakaibang "spot," "margin," at "futures" account at inaasahan na maintindihan mo kung bakit. Ang unified account ng KuCoin 5.0 ay alisin ang lahat ng iyon — mag-deposit ng isang beses, at lahat ay nandito na.
-
Mga stocks, indeks, at komodidad. Ang KuCoin 5.0 ay lumalawak sa labas ng crypto patungo sa mga global na merkado. Kapag nagpapahinga ang crypto at umuunlad ang equities (o kaya naman ang kabaligtaran), maaari mong i-rotate sa minuto kaysa magbukas ng brokerage account at maghintay ng ilang araw para sa fiat rails.
-
Mga aktibong sa totoong mundo (RWA). Tokenized na eksposur sa tradisyonal na mga aktibo tulad ng mga komodidad, direkta sa iyong crypto account. Isa sa mga pinakamabilis na umuunlad na sektor sa pandaigdigang finansya ay hindi na nakareserba para sa mga institusyon — ikaw ay makakapag-access dito mula sa parehong balanse na ginagamit mo para mag-trade.
-
Kita habang natututo. Hindi pa handa mag-trade? KCUSD ay nagpapakita ng araw-araw na kita na auto-compound para sa iyong stablecoin. Ang pinakamaliit na stress na paraan upang gawing produktibo ang iyong idle deposit na may 4% yield.
-
Isang AI assistant na nasa simpleng wika. Magtanong, kumuha ng konteksto ng merkado, unawain kung ano ang iyong tinitingnan — nakabuilt sa platform, walang kailangang jargon.
-
Isang app na hindi nagdudulot ng pagkakalito. Mas mabilis, mas malinis, at mas konsistenteng—intuitibo agad mula sa unang pag-tap, hindi pagkatapos ng tutorial.
-
Ligtas na maaari mong i-check, hindi lang paniwalaan. Isang EU na entidad na may lisensya sa MiCAR, Proof of Reserves na maaari mong i-verify mismo, at internasyonal na sertipikadong seguridad (SOC 2 Type II, ISO 27001:2022).
Lumikha ng iyong account sa ilang minuto — at magsimula sa platform na gawa para sa kinabukasan ng crypto, hindi sa nakaraan nito.
Kongklusyon
Ang FOMC noong Setyembre 16, 2026 ay nagbigay ng isang pagtaas ng 25bp nang walang pagkakaibang palagay patungo sa 3.75%–4.00% at isang hawkish na pag-update sa Summary of Economic Projections. Ang opisyal na median ay nagtuturo ng 4.1% sa dulo ng 2026 at muli sa 2027, na may maliit na pagpapabawas lamang pagkatapos at isang rate sa mahabang panahon na 3.2%. Ang impeksyon ay patuloy na inilalarawan bilang mataas. Ang paglago at mga trabaho ay inilalarawan bilang matibay.
Ang kombinasyong ito ay mas malinaw na sumasagot sa tanong tungkol sa siklo kaysa sa mga slogan ng merkado. Ang Komite ay nagpapalakas upang protektahan ang target ng inflasyon at subukan ang isang kaunting mas mapipigil na setting. Hindi ito nagpapahula ng isang sequence ng malalaking pagtaas na katulad ng 2022. Ang dalawa hanggang tatlong pagtaas ng kalahating puntos, kasama ang aksyon sa Setyembre, ay nananatiling ang konfigurasyon na iniiwan ng mga punto kung hindi lumabas ang pag-overheat ng puwersa ng paggawa o isang bagong pagtaas ng inflasyon sa datos.
Para sa mga crypto market, ang relevant na input ay ang path, hindi ang 25bp headline. Ang mas mataas at mas matagal na funds rate ay tumataas sa hurdle para sa leveraged risk assets. Ang mga trader na nagmamapa ng position sa opisyal na median, ang hawkish tail ng plot, at ang darating na inflation at jobs prints ay mas handa kaysa sa mga nagtatrabaho na bawat hike ay ang simula ng isang bagong cycle.
Madalit na Tanong
Nag-support ba lahat ng FOMC voter sa pagtaas noong Setyembre 2026?
Oo. Ang opisyal na pahayag ay inaprubahan 12-0.
Ano ang range ng federal funds na nakapagpapatakbo pagkatapos ng pagpupulong?
Ang target na saklaw ay 3.75% hanggang 4.00%, epektibo kasabay ng pagpapatupad noong Setyembre 17, 2026, ayon sa tala ng pagpapatupad ng Federal Reserve.
Ilang karagdagang pagtaas noong 2026 ang ipinapakita ng median dot plot?
Ang median na rate ng pondo sa katapusan ng 2026 ay 4.1%, na isang karagdagang pagtaas ng 25bp pagkatapos ng Setyembre.
Bumawas ba ang Fed sa kanyang pinakamahabang panahon na pagtataya ng antas ng interes?
Oo. Ang medyana sa mahabang panahon ay lumipat sa 3.2% mula sa 3.1% sa opisyal na mga proyeksyon ng Setyembre.
Bumabawas muli ang Fed sa kanyang balance sheet?
Hindi. Sinabi ng Komite na patuloy nilang isasagawa ang patakaran ng sapat na reserves at pinadirekta ang mga operasyon ng pagbabalik ng pondo na tugma sa pananaw na iyon.
Disclaimer: Ang artikulong ito ay para sa mga layuning impormasyonal lamang at hindi nagtataglay ng abiso sa financial, legal, o pag-invest. Laging gawin ang iyong sariling pag-aaral bago makipag-ugnayan sa mga digital asset.
Disclaimer: AI technology ang ginamit sa pag-translate ng page na ito para sa convenience mo. Para sa pinaka-accurate na impormasyon, mag-refer sa original na English version.