

Paano Nagkakaroon ng Kitang ang Strategy nang walang Pagbebenta ng Bitcoin: Ipinaliwanag ang Treasury Model
Panimula
Ang Strategy (MSTR) ay hindi kailangang magbenta ng bitcoin upang pahintulutan ang karamihan sa mga operasyon ng kanyang treasury. Ipinagkakaroon nito ang dolyar sa mga pampublikong merkado, isinasara ang cash reserve para sa dividends at interes, at itinuturing ang bitcoin bilang matagal na kapital kaysa sa paninda na dapat ilipat. Ayon sa Form 8-K ng Strategy noong Setyembre 28, 2026 at sa Bitcoin ledger, ang kumpanya ay may 847,666 bitcoin na may kabuuang presyong bili na halos $63.95 bilyon, o $75,437 bawat coin kasama ang mga bayarin.
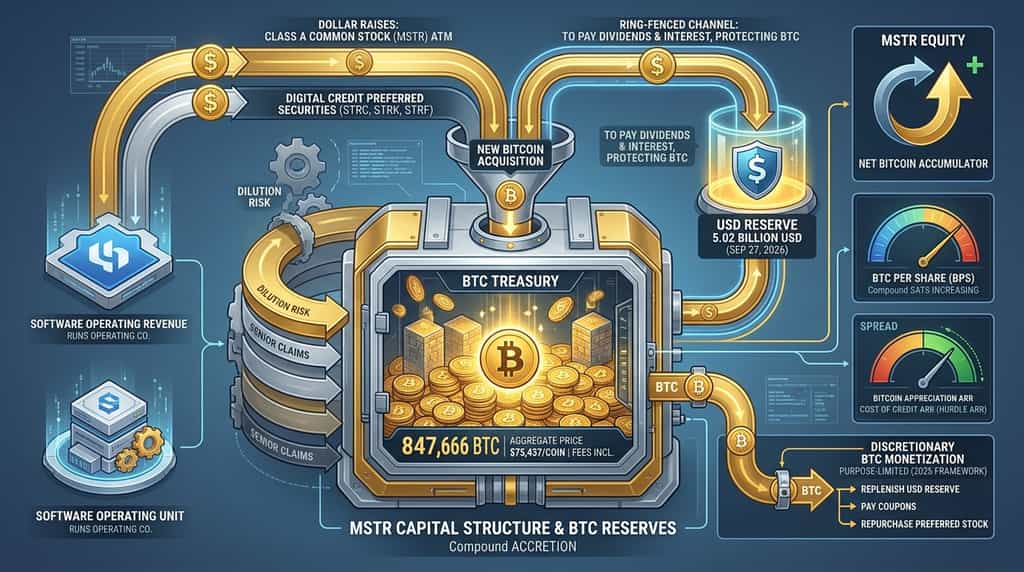
Ang stack na iyon ang core ng modelo. Ang software ay patuloy na nagpaprodukta ng operasyonal na kita, ngunit mas maliit ito kaysa sa bitcoin reserve. Ang ekonomikong motor ay ang capital-markets issuance — karaniwang stock at patuloy na prefered na securities — kasama ang ring-fenced USD Reserve na nagbibigay ng prefered dividends at interest sa utang upang mapanatili ng kumpanya ang pagiging net bitcoin accumulator.
Nagpapaliwanag ang artikulong ito kung paano gumagana ang flywheel, ano ang tunay na sinusukat ng “BTC Yield”, kailan na pinapayagan ang pagbebenta ng bitcoin, at kung saan matatagpuan ang mga panganib.
Ano ang Bitcoin Treasury Model ng Strategy?
Ang modelo ng estratehiya ay isang publikong listahan na kapital na istraktura na binubuo sa paligid ng bitcoin bilang pangunahing asset ng treasury. Ang kumpanya, dating MicroStrategy, ay patuloy na nagbebenta ng enterprise analytics software, ngunit ayon sa kanyang Form 10-Q para sa kwarter na natapos noong June 30, 2026 na isinumite sa U.S. Securities and Exchange Commission, ay nagrereport na ito ng dalawang operating segments: Software at Bitcoin.
Hindi nagpapagawa ng kita mula sa produkto ang segment ng bitcoin. Ang halaga ay nabubuo kapag dagdagan ng Estratehiya ang bilang ng bitcoin na hawak bawat isang dilutadong bahagi at kapag lalong malaki ang matagalang bawi ng bitcoin kaysa sa gastos ng kapital na ginamit para sa pagbili nito.
Ang segment ng Software ay patuloy na isang totoong negosyo. Ayon sa parehong 10-Q, ang kabuuang kita ay $122.4 milyon sa ikalawang kuartal ng 2026 at $246.7 milyon sa unang kalahati ng 2026. Ang cash flow na ito ay tumutulong sa pagpapatakbo ng operasyonal na kumpanya. Hindi ito nakakapagbalik-loob sa mas malaking preferred-dividend at interest load na nilikha ng Digital Credit.
Ang sariling deskripsyon ng estratehiya ay pareho sa mga pinakabagong pagfile at tala sa strategy.com: makakuha ng bitcoin sa paraan na naniniwala ang pamamahala na ito ay nagdaragdag sa halaga ng karaniwang mga akyong may-ari, at pagkatapos ay magtawag ng mga sekuridad na nagbibigay ng iba’t ibang bahagi ng eksposur sa bitcoin sa iba’t ibang mga investor—karaniwang equity para sa mas malaking potensyal na kita, at prefered stock para sa kita.
Paano ang Strategy na bumibili ng bitcoin nang hindi nagbebenta ng mga umiiral na pag-aari?
Bumibili ang estratehiya ng bagong bitcoin gamit ang dolyar na nakalap mula sa mga investor, hindi sa pamamagitan ng pagliliko ng mga coin na ito ay mayroon na. Ang pangunahing mga channel ay ang mga sale sa pamamagitan ng merkado (ATM) ng Class A common stock (MSTR) at ATM o underwritten na sale ng perpetual preferred stock na branded bilang Digital Credit.
Ayon sa Form 8-K ng Strategy noong Setyembre 28, 2026, mula sa Setyembre 21 hanggang Setyembre 27, 2026, ang kumpanya ay naglabas ng 1,469,165 MSTR shares para sa $246.2 milyon na net proceeds. Ibinigay nila ang $142.7 milyon ng mga proceeds na iyon para bumili ng 1,665 bitcoin sa average na presyo ng $85,681, kabilang ang mga bayad, at ginamit ang $103.5 milyon para bumili muli ng STRC preferred shares.
Ang linggong iyon ay malinaw na snapshot ng kasalukuyang playbook. Issue ang karaniwang equity kapag tinanggap ng pamamahala ang dilusyon. I-deploy ang bahagi ng pera sa bitcoin. Gamitin ang iba pang bahagi upang tanggalin ang mahal na preferred stock. Panatilihin ang hiwalay na USD na imbakan para sa mga coupon.
Ang preferred issuance ay gumagana nang pareho sa mas malaking iskala. Ang STRC (Stretch) ay isang variable-rate perpetual preferred. Ang STRK (Strike) ay isang 8% convertible preferred. Ang STRF (Strife) ay isang 10% preferred. Ang STRD at ang euro-denominated STRE ay kumpleto ang hanay, ayon sa mga product page ng Strategy sa strategy.com.
Noong nakaraan, ang mga convertible notes ay nagbigay din ng pondo para sa mga pagbili. Ang mga notes na ito ay nananatili pa rin sa balance sheet, ngunit ang bagong aktibidad ay nagbigay-diin sa paglabas ng karaniwang ATM, paglabas ng preferential, pagbili muli ng preferential, at pera na nasa kamay.
Ang USD Cash ay ang flexible na bucket. Ang USD Reserve ay ang restricted na bucket. Ayon sa update noong Setyembre 28, 2026 ng Strategy, ang USD Reserve ay nasa $5.02 bilyon at ang USD Cash ay nasa $1.00 bilyon hanggang Setyembre 27, 2026, para sa kabuuang $6.02 bilyon na USD assets. Ang cash ay maaaring bumili ng bitcoin. Ang Reserve ay disenyo upang magbabayad ng preferred dividends at interest kaya ang mga obligasyong ito ay hindi awtomatikong magpapakialam sa pagbenta ng bitcoin.
Paano nagpapalago ang estratehiya kung hindi ito nagbebenta ng bitcoin?
Ang estratehiya ay naglalikha ng halaga para sa mga shareholder sa pamamagitan ng pagpapalaki ng bitcoin bawat share at sa pamamagitan ng pagkakaroon ng spread sa pagitan ng pangmatagalang pagtaas ng bitcoin at ang gastos ng Digital Credit. Hindi ito nakasalalay sa pagpapakita ng kita mula sa treasury stack bilang pangunahing motor ng kita.
Isipin ang tatlong layer.
Una, ang gross profit ng software. Ayon sa Form 10-Q noong Hunyo 30, 2026, ang ikalawang kuartal na kita mula sa software na $122.4 milyon ay nagproduksyon ng $81.6 milyon na gross profit. Ito ang sumusuporta sa operasyonal na kumpanya. Hindi ito ang treasury thesis.
Pangalawa, ang pagdami ng balance sheet. Kung naglabas ang Strategy ng $100 na kapital at bumili ng bitcoin nang hindi nagpapataas ng mga itinuturing na dilutadong mga bahagi nang paralelo sa pagtaas ng mga panatilihang ito, tumataas ang bitcoin bawat bahagi. Ikinukwento ng Strategy ang ratio na ito bilang Bitcoin Per Share, o BPS, sa sats. Isang sat ay isang sandaang-milyon na bahagi ng bitcoin.
Ikatlo, ang credit spread. Ang mga holder ng preferred ay tumatanggap ng kontraktwal na dividend. Ang common equity ay nagtataglay ng residual claim sa bitcoin pagkatapos ng mga mas mataas na klaim. Kung ang annualized return ng bitcoin ay mananatili sa itaas ng epektibong gastos ng credit na ito, ang residual claim ay maaaring mag-compound nang mas mabilis kaysa sa bitcoin mismo. Ang strategy ay tatawagin ang epektibong gastos ng credit bilang BTC Hurdle ARR sa kanyang mid-2026 metrics framework.
Dahil dito, ang kumpanya ay “nakakakita ng pera” sa ekonomikong kahulugan nang hindi nagbebenta ng mga coin. Ang paper gains sa reserve ay dumadagdag sa residual na may-ari. Ang bagong paglabas, kung maayos ang presyo, ay nagdadagdag ng higit pang coin bawat share. Ang prefered capital ay may matagal na duration. Walang iskedyul na pagkakatapos na magpapakialam sa pagbebenta, tulad ng isang maikling panahon na loan.
Hindi libre ang modelo. Dapat magbayad ng dividends sa dolyar. Ang mga bagong aktibong bahagi ay nagdudulot ng pagbaba sa BPS kung ang stock ay mura kumpara sa net bitcoin value. Ang sobrang mahal na credit ay tumataas sa hurdle rate. Ito ang mga trade-offs, hindi nakatago o pagkatapos na isipin.
Ano ang BTC Yield at Bakit Mahalaga Ito?
Ang BTC Yield ay ang pagbabago sa bitcoin bawat isang ipinagpalagay na dilutadong bahagi sa loob ng isang panahon. Hindi ito isang interest rate na ibinibigay sa mga tagapag-ari ng MSTR at hindi rin kita mula sa pagpapautang ng bitcoin.
Ayon sa mga tala ng KPI ng Strategy sa strategy.com, ang BPS ay ang mga pagkakaroon ng bitcoin na hinati sa Nakasaad na Bilang ng Mga Bahagi na May Dilusyon. Kasama sa Nakasaad na Bilang ng Mga Bahagi na May Dilusyon ang mga pangunahing karaniwang bahagi plus ang mga bahagi na maaaring isulong kung ang mga convertible notes at convertible preferred stock ay magsasalin at kung ang mga opsyon at RSU ay magsasagawa. Ang BTC Yield ay ang pagbabago sa panahon ng ratio na iyon. Ang BTC Gain ay nagmumultiply ng mga simbolo na pagkakaroon sa yield na iyon. Ang BTC $ Gain ay nagkukonvert ng BTC Gain sa dolyar gamit ang market price ng bitcoin.
Ang metrikong ito ang sumasagot sa isang tanong: nagdagdag ba ang aktibidad ng mga pamilihan ng kapital ng bitcoin nang mas mabilis kaysa sa pagdagdag ng buong diluted na mga aksyon?
Bumabago ang sagot kasama ang paglabas. Ayon sa libro ng Bitcoin ng Strategy noong Setyembre 28, 2026, ang BTC Yield mula sa simula ng taon ay -3.7% at ang BTC Gain mula sa simula ng taon ay -25,085 bitcoin. Ang negatibong resultang ito ay hindi nangangahulugan na tumigil ang kumpanya sa pagbili. Ibig sabihin nito ay lumago nang mas mabilis ang mga aksiyon na dinilawin kaysa sa mga panatilihang itinatago sa loob ng panahong iyon, kaya bawat dilawin na aksyon ay kumakatawan sa mas kaunting bitcoin kaysa sa simula ng taon.
Iyon ang tapat na paggamit ng KPI. Kapag malaki ang paglabas ng ATM at ang stock ay hindi mahal kumpara sa bitcoin, maaaring mabawasan ang BTC Yield kahit na tumataas ang bilang ng mga coin. Kapag ang prefered capital o discounted debt retirement ay nagdaragdag ng mga coin nang walang katumbas na pagtaas sa karaniwang bahagi, maaaring lumawak ang BTC Yield.
Ang mga investor na tumitingin sa BTC Yield tulad ng rate ng savings account ay nagkakamali sa pag-unawa sa produkto. Ang strategy ay nagpapahayag sa sariling mga tala na ang BTC Yield ay hindi isang sukat ng operasyonal na performance, hindi rin sukat ng liquidity, at hindi katumbas ng yield sa tradisyonal na pananalapi.
Paano tinutugon ng Digital Credit ang modelo?
Ang Digital Credit ay ang pangalan ng Strategy para sa mga patuloy na prefered na sekuridad na nagkakaroon ng mataas na kita mula sa volatility ng bitcoin. Ang pangunahin ay ang STRC.
Ayon sa mga produkto at media materials ng Strategy na na-update noong Setyembre 2026, ang STRC ay variable-rate, cumulative, at perpetual, na may 12.00% dividend rate sa mga nakaraang buwan. Ang STRK ay nagbabayad ng fixed 8% at convertible sa MSTR. Ang STRF ay nagbabayad ng 10%. Walang isa sa mga instrumentong ito ang collateralized ng isang segregated bitcoin vault. Sinasabi ng Strategy sa kanyang pahina ng impormasyon ng STRK na ang mga paboritong sekuridad ay may paboritong klaim sa mga natitirang ari-arian, hindi direkta na lien sa mga coin.
Ang funding loop ay may tatlong hakbang, na ilarawan ni Strategy sa kanyang investor briefing noong Agosto 30, 2026.
Issue ang Digital Credit kapag ang demand at presyo ay atraktibo. Itataas nito ang matagal na kapital nang walang agad na pagdilat ng karaniwang bahagi, ngunit lumilikha ng senior na hinggil at patuloy na dividends.
I-deploy ang mga kita. Ang mga gamit ay kabilang ang pagbili ng bitcoin, pagpapalakas ng USD Reserve, pag-refinance, o pag-alis ng mas mahal na mga hiling.
Kitaan ang spread. Kung ang mahabang panahon na return ng bitcoin ay hihigit sa epektibong gastos ng kredito, ang residual na karaniwang equity ay makakakuha ng pagkakaiba.
Ang parehong briefing ay nagtakda ng diskretionaryong target na mga benta ng Digital Credit na katumbas ng 10% hanggang 20% ng bitcoin reserve kapag nagkakaroon ng pagkakasundo sa mga merkado. Ito ay isang target sa kakayahan, hindi isang garantisadong kalendaryo ng paglabas.
Ang preferential na stock ay naglikha rin ng obligasyon na humantong sa mas pababagong polisiya tungkol sa bitcoin. Ang kita mula sa software ay hindi kayang tanggulan ang mga bilyon dolyar na notional na preferential. Dapat mula sa paglabas ng equity, umiiral na pera, o — sa ilalim ng 2026 framework — pansamantalang monetisasyon ng bitcoin.
Ang mga pagbili muli ay ang kabilang kalahati ng pagpapamahala ng kredito. Sa linggo na natapos noong Setyembre 27, 2026, ginamit ng Estratehiya ang kita mula sa ATM at pera upang bumili muli ng STRC. Ang pagpapalit ng paborito na stock sa diskwento ay nagbabawas sa mga darating na dolyar ng dividend. Mas kaunting darating na dolyar na utang ay nangangahulugan ng mas kaunting presyon sa USD Reserve at mas kaunting pangangailangan na magbenta ng bitcoin sa hinaharap.
Paano nagbabawas ang USD Reserve sa presyur na magbenta ng bitcoin?
Ang USD Reserve ay isang pool ng pera na hihiwalay para sa pagbabayad ng prefered dividends at interes sa utang. Ito ang pangunahing dahilan kung bakit maiiwasan ng Strategy ang karaniwang pagbebenta ng bitcoin.
Ayon sa Form 8-K ng Strategy noong Setyembre 28, 2026, ang Reserve ay $5.02 bilyon hanggang Setyembre 27, 2026, kasama ang karagdagang $1.00 bilyon sa unrestricted USD Cash. Ang mga komunikasyon ng kumpanya sa huling bahagi ng Setyembre 2026 ay naglalagay ng USD Duration sa malapit sa 3.8 taon — isang sukat ng pagkakapalabas kung gaano katagal ang kasalukuyang dolyar na assets na makakasagot sa kasalukuyang obligasyon sa preferred-dividend at interes.
Pinapagana ang Reserve sa pamamagitan ng karaniwang kita mula sa ATM, pagsasalba ng preferensyal, at, kapag pinipili ng pamamahala, ang pagbebenta ng bitcoin na bumabalik sa pera pagkatapos magbayad ng kupon. Ang layunin ng disenyo ay simpleng magbayad ng kupon sa dolyar. Panatilihin ang stack ng bitcoin nang buo.
Dahil sa disenyo na iyon, mahalaga pa rin ang software business kahit maliit ito kumpara sa reserve. Ang operasyonal na pera at kita mula sa interes sa Reserve ay dolyar na pagsisilip. Hindi sapat ang dami nito upang palakasin ang buong kreditong istruktura, kaya sinasabi ng Form 10-Q ng Strategy noong Hunyo 30, 2026 na hindi inaasahang mapasigla ng software cash flow ang mga pangangailangan sa likwididad sa maikling panahon o mahabang panahon nang mag-isa.
Ang likuididad, sa modelo na ito, ay isang menu: USD Reserve, USD Cash, mga bagong MSTR shares, mga bagong preferred shares, at pinahihintulutang pagbebenta ng bitcoin. Ang Reserve ang unang linya upang manatili ang “huwag ibenta ang treasury” bilang default kesa isang pagkakamali.
Kailan maaaring magbenta ng bitcoin ang estratehiya sa ilalim ng kasalukuyang kahalili nito?
Maaaring magbenta ng bitcoin ang estratehiya kapag desisyon ng pamamahala na mas masangkop ang monetisasyon kaysa sa paglabas ng karaniwang stock o pagpapatakbo ng iba pang transaksyon sa kapital na pamilihan. Pinawi ng board ang opsyong ito sa ilalim ng BTC Monetization Program sa loob ng Digital Credit Capital Framework.
Hindi ito isang mandato na magpalabas ng reserve. Ang mga pahayag ng kumpanya ay naglalarawan ng tatlong pangunahing paggamit: magbuo o magpuno ng USD Reserve, magbigay ng paborito at interes, at magbigay ng pagsasama-samang pagbili ng paborito o karaniwang stock. Walang obligasyon na magbenta ng anumang bitcoin.
Ang bitcoin ledger ng strategy sa strategy.com ay nagpapakita na ang 2026 ay ang taon kung kailan ginamit ang opsyon. Ikinokonsulta ng kumpanya ang mga benta noong maagang Hunyo, huling Hunyo, maagang Hulyo, maagang Agosto, at gitnang Agosto, bago bumalik sa net pagbili. Ang mga panatilihang bitcoin ay nanatili sa 847,666 bitcoin noong Setyembre 27, 2026 — mas mataas kaysa sa gitnang tag-init na tukso pagkatapos ng mga benta na iyon.
Ang praktikal na patakaran ngayon ay “hindi maging net seller,” hindi “hindi magtrabaho kailanman.” Ang mga maliit na pagbenta ay maaaring magbigay ng pondo para sa mga coupon o bumili muli ng mga paboritong stock na nakikibili sa ilalim ng par. Ang mga mas malalaking pagbili ay maaaring sumunod kapag available ang ATM o cash capacity. Ang linggo-linggong balanse ng pagbili at pagbenta sa ledger ay ang modelo na gumagana sa parehong direksyon.
Mahalaga ang pag-unlad na ito para sa sinomang nananatili sa lumang slogan bilang patakaran. “Huwag magbenta ng iyong bitcoin” ang mensahe ng panahon ng akumulasyon. Ang mga pagsasalaysay noong 2026 ay tinuturing ang bitcoin bilang kapital na maaaring ma-monetize sa limitadong sukat at layunin nang hindi itinatapon ang teorya ng treasury.
Ano ang mga pangunahing panganib ng modelo ng estratehiya?
Nabibigo ang modelo kung ang matagalang return ng bitcoin ay nananatiling mas mababa kaysa sa gastos ng kredito at kung ang mga merkado ng equity ay tumigil na magbigay ng pondo sa ATM sa tatanggap na dilusyon.
Ang dilusyon ay ang unang panganib. Ang paglabas ng karaniwang bahagi ng ATM ay bumibili ng mga coin ngayon at dinaragdagan ang Ipinagpalagay na Diluted Shares Outstanding. Kung ang MSTR ay nakatira sa o sa ilalim ng net bitcoin value, ang mga bagong bahagi ay maaaring magbawas sa BPS. Ang negatibong year-to-date BTC Yield sa ledger noong Setyembre 28, 2026 ay ang aktuwal na halimbawa.
Ang senior claims ay ang pangalawang panganib. Ang preferred stock at out-of-the-money convertibles ay nasa itaas ng common equity. Dahil dito, ang mga metric noong mid-2026 ng estratehiya ay naglakas ng Net Bitcoin Per Share. Maaaring mukhang malaki ang gross holdings habang mas maliit ang residual claim pagkatapos mabawasan ang preferred notional at utang, at pagkatapos ay idagdag ang USD assets.
Ang coupon risk ay ang ikatlo. Ang kamakailang 12% na rate ng STRC ay isang obligasyon sa pera. Kung mababaw ang USD Reserve at ang paglabas ng equity ay hindi atraktibo, ang pagbebenta ng bitcoin ay naging residual na pinagkukunan ng pondo. Ang programa sa monetisasyon ay umiiral dahil ang skenaryong iyon ay hindi na teoretikal.
Ang asset-price risk ay ang ikaapat. Ang reserve ay halos buo ang bitcoin. Ayon sa ledger ng Strategy, ang cost basis na $63.95 bilyon ay nakaharap sa BTC Reserve value na $71.21 bilyon hanggang September 28, 2026. Ang spread na ito ay maaaring magbalik. Ang fair-value accounting ay dumadaloy sa earnings, kaya maaaring maging kaunting kikitain ang Software segment habang ang consolidated net income ay umuusbong o bumababa ng milyon-milyon.
Ang panganib sa pag-aalaga at pagpapamahala ng susi ay totoo ngunit operasyonal. Ang Form 10-Q noong Hunyo 30, 2026 ay listahan ang Coinbase Custody, Anchorage Digital Bank, at Fidelity Digital Assets bilang mga custodian ng bitcoin batay sa pag-update ng mga panatilihang noong Hulyo 2026 sa pagsasagawa na iyon. Ang konsentrasyon sa mga reguladong custodian ay nagbabawas sa ilang operasyonal na panganib at nagpapakilala sa panganib ng counterparty at venue.
Mas maliit ang panganib ng paglipat ng software ngunit hindi zero. Ang parehong 10-Q ay naglalarawan sa paglipat mula sa perpetual na lisensya patungo sa cloud na subscription, kung saan bumababa ang kita mula sa lisensya at suporta habang tumataas ang mga serbisyo sa subscription. Ang pagbabago sa mix na ito ay nakakaapekto sa pagkakataon ng ipinapahayag na kita. Hindi ito nagpapalit sa pangangailangan ng treasury para sa mga pamilihan ng kapital.
Hindi ibig sabihin ng mga panganay na ito na ang modelo ay nasira. Ibig sabihin nito na ang modelo ay isang leveraged na bitcoin na balance sheet na may credit wrapper, hindi isang software na compounder na may mga coin.
Labis sa mga Balita: Ano ang Kahulugan ng KuCoin 5.0 para sa Iyo
Mabilis ang paggalaw ng mga balita sa merkado — ngunit mahalaga rin kung saan mo ito ginagamit. Sa October na ito, ilalunsad ng KuCoin ang KuCoin 5.0, na nagpapalit sa KuCoin sa isang bagong binuo na platform. Narito ang mga bagay na talagang nagbabago para sa iyo:
-
Isang account para sa lahat. Ang mga lumang platform ay naghihiwalay ng iyong pera sa mga hiwalay na “spot,” “margin,” at “futures” account at inaasahan na maintindihan mo kung bakit. Ang unified account ng KuCoin 5.0 ay tinatanggal iyon — mag-deposit ng isang beses, at lahat ay nandito na (kayang gamitin lang ngayon ng mga VIP).
-
Mga stocks, indeks, at komodidad. Ang KuCoin 5.0 ay lumalawak sa labas ng crypto patungo sa mga global na merkado. Kapag nagpapahinga ang crypto at umuunlad ang equities (o kaya naman ang kabaligtaran), maaari kang mag-rotate sa minuto, hindi kailangang buksan ang isang brokerage account at maghintay ng ilang araw para sa fiat rails.
-
Mga aktibong sa totoong mundo (RWA). Tokenized na eksposur sa tradisyonal na mga aktibo tulad ng mga komodidad, direkta sa iyong crypto account. Isa sa mga pinakamabilis na umuunlad na sektor sa pandaigdigang finansya ay hindi na nakareserba para sa mga institusyon — ikaw ay makakapag-access dito mula sa parehong balanse na ginagamit mo para mag-trade.
-
Kita habang natututo. Hindi pa handa mag-trade? KCUSD ay nagpapakita ng araw-araw na kita na auto-compound sa iyong stablecoin. Ang pinakamaliit na stress na paraan upang gawing produktibo ang iyong idle deposit na may 4% yield.
-
Isang AI assistant na nasa simpleng wika. Magtanong, makakuha ng konteksto ng merkado, unawain kung ano ang iyong tinitingnan — nakabuilt sa platform, walang kailangang jargon.
-
Isang app na hindi nagpapabigat. Mas mabilis, mas malinis, at mas magkakatulad — intuwitibo agad mula sa unang pag-tap, hindi pagkatapos ng tutorial.
-
Safety na maaari mong i-check, hindi lang i-trust. Isang EU entity na may lisensya sa MiCAR, Proof of Reserves na maaari mong i-verify mismo, at internasyonal na sertipikadong seguridad (SOC 2 Type II, ISO 27001:2022).
Lumikha ng iyong account sa ilang minuto — at magsimula sa platform na gawa para sa kinabukasan ng crypto, hindi sa nakaraan nito.
Kongklusyon
Ang modelo ng kaharian ng estratehiya ay nagkakaroon ng kita sa pamamagitan ng pagtrato sa bitcoin bilang kapital at ang mga pampublikong merkado bilang ang printer ng dolyar na nagpapautang ng higit pa nito. Ang karaniwang paglabas ng ATM at ang Digital Credit preferreds ay nagdadala ng pera. Ang USD Reserve ay nagbabayad ng kupon. Nananatili ang bitcoin sa balance sheet upang makakuha ang mga may-ari ng residual ng pagtaas ng halaga sa itaas ng gastos ng kapital na iyon.
Ang negosyo ng operating software ay patuloy na umiiral at, ayon sa Form 10-Q noong Hunyo 30, 2026, ay nagproduksyon ng $122.4 milyon na kita sa ikalawang quarter. Hindi ito nagbabayad para sa preferred stack. Ang BTC Yield ay tinitiyak kung ang paglabas ay nagdagdag ng mga coin nang mas mabilis kaysa sa mga shares na dinilaw. Ito ay isang pagsukat sa accretion bawat share, hindi isang coupon.
Dinagdagan ng 2026 Digital Credit Capital Framework ang eksplisitong opsyon para sa pagbebenta ng bitcoin para sa pagbuo ng reserve, dividends, at buybacks. Gumamit ang estratehiya ng opsyong ito sa maliit na sukat at patuloy ring bumili. Ayon sa Form 8-K ng kumpanya noong Setyembre 27, 2026, ang mga panatilihang bitcoin ay 847,666 na may halagang humigit-kumulang na $6.02 bilyon sa USD assets.
Nagkakaroon ng epekto ang modelo kapag ang bitcoin ay kumukuha ng mas mabilis kaysa sa gastos sa kredito at kapag ang equity ay maaaring ilabas nang hindi masira ang bitcoin bawat share. Nagsisikap ito kapag ang mNAV ay mahirap, mataas ang preferred yields, at ang Reserve ang tanging buffer. Ito ang buong mekanismo — akumuluna muna, monetisasyon bilang kasangkapan, at net na pagmamay-ari bilang layunin.
Mga Karaniwang Tanong
Nagpapatakbo pa ba ang Strategy ng isang kumpanya sa software?
Oo. Ayon sa Form 10-Q ng Strategy para sa ikatlong kwartal na natapos noong Hunyo 30, 2026, ang Software ay isang hiwalay na reportable segment at nagkamit ng $122.4 milyon na kita sa kwartal na iyon.
Is BTC Yield isang dividend na binabayad sa mga shareholder ng MSTR?
Hindi. Ayon sa mga tala ng KPI ng Estratehiya, ang BTC Yield ay ang porsyento ng pagbabago sa bitcoin bawat ipinapalagay na dilutadong bahagi at hindi tradisyonal na yield, operasyonal na kita, o isang cash distribution.
May karapatan ba ang mga tagapag-angkat ng STRC sa bitcoin ng Strategy?
Hindi sinisiguro ng No. Strategy na ang mga paboritong sekuridad nito ay nakapagtatagpo sa mga pag-aari ng bitcoin at may paboritong karapatan sa mga natitirang ari-arian ng kumpanya.
Gaano karaming bitcoin ang taglay ng Estratehiya ngayon?
Ayon sa Form 8-K ng Strategy noong Setyembre 28, 2026, ang kumpanya ay may 847,666 bitcoin noong Setyembre 27, 2026, na binili para sa halos $63.95 bilyon sa average na presyo ng $75,437 kasama ang mga bayarin.
Bakit pinahintulutan ng Estratehiya ang pagbebenta ng bitcoin kung ang modelo ay “hindi ibenta”?
Ang BTC Monetization Program ay nagpapahintulot sa pamamahala na magbenta ng bitcoin upang pagsanayin ang USD Reserve, ang prefered dividends at interes, o ang accretive buybacks kapag mas mabuti ang landas na ito kaysa sa paglabas ng karaniwang stock. Hindi nito kailangan anumang pagbenta.
Disclaimer: Ang artikulong ito ay para sa mga layuning impormatibo lamang at hindi nagtataglay ng payo sa financial, legal, o pag-invest. Laging gawin ang iyong sariling pag-aaral bago makipag-ugnayan sa mga digital asset.
Disclaimer: AI technology ang ginamit sa pag-translate ng page na ito para sa convenience mo. Para sa pinaka-accurate na impormasyon, mag-refer sa original na English version.