

Citrini Research's Breaking the Wall: Maaari bang Makatanggap ang UNI, AAVE, at HYPE Mula sa Pagtaas ng Onchain Finance?
Pagsisimula
Ano kung ang susunod na pangunahing pagkakataon sa pag-invest sa crypto ay hindi galing sa isang ibang digital na pera, kundi mula sa pagdala ng mga stocks, bonds, credit, at iba pang tradisyonal na pananalapi sa blockchain? Sa kanyang ulat noong Oktubre 8, 2026, Breaking the Wall, ang Citrini Research ay nagpapaliwanag na ang pagkakasundo ng tradisyonal na pananalapi (TradFi), decentralized finance (DeFi), at mga AI agent ay maaaring huling bigyan ng makabuluhang real-world na layunin ang blockchain infrastructure. Ang tanong sa pag-invest ay hindi na lamang kung magkakaroon ba ng paglago ang asset tokenization, kundi aling mga protocol ang makakakuha ng resultang ekonomikong halaga.
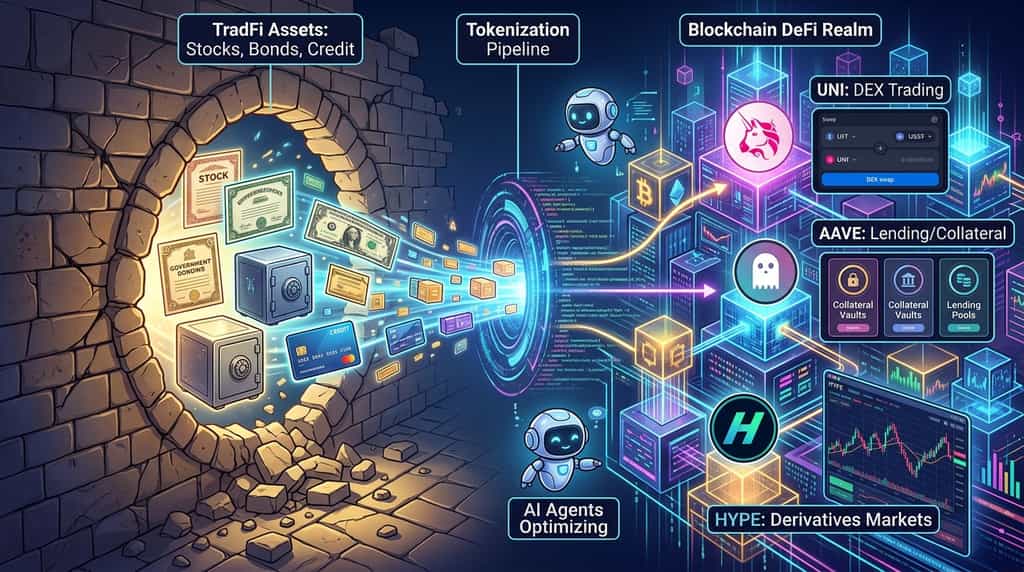
Tatlong crypto tokens ang dapat maging pansin sa ilalim ng teoryang ito: ang UNI ng Uniswap, ang AAVE ng Aave, at ang HYPE ng Hyperliquid. Maaaring makatanggap ang UNI mula sa pagtaas ng onchain trading activity at mga mekanismo ng protocol-fee; maaaring makakuha ang AAVE mula sa pangangailangan para sa lending at collateral infrastructure; at maaaring makatanggap ang HYPE kung ang tokenized assets ay magdudulot ng higit pang trading activity sa pamamagitan ng mga merkado ng Hyperliquid. Ito ay potensyal na benepisyaryo, hindi garantisadong mananalo. Ang pagtatanggap ng tokenization ay hindi awtomatikong nagpapalit sa pagtaas ng halaga ng token, at ang lakas ng bawat investment case ay nakadepende kung gaano kaepektibo ng protocol na makakuha ng fees, users, at patuloy na pangangailangan.
Ano ang ibig sabihin ng ulat na "Breaking the Wall" ni Citrini Research para sa crypto?
Ang pangunahang argumento ng Citrini Research ay ang pagtokenisasyon ay maaaring baguhin ang mga blockchain mula sa isang relatibong hiwalay na imprastruktura para sa pagtrading ng crypto patungo sa isang pundasyon para sa mas malawak na finansyal na aktibidad. Ang kanyang ulat noong Oktubre 8, "Breaking the Wall," ay nag-uugnay sa tatlong pag-unlad: ang tradisyonal na finansyal na mga aset na lumilipat sa onchain, ang mga decentralized application na naging mas kaya, at ang mga AI agent na lalong kaya mag-interact sa mga programmable na finansyal na sistema.
Bakit Maaaring Magbago ng Papel ng Blockchain ang Asset Tokenization?
Ang asset tokenization ay nagpapakita ng mga karapatan sa pagmamay-ari o ekonomikong eksposur sa mga ari-arian sa pamamagitan ng mga token batay sa blockchain. Ayon sa legal na istruktura, ang nakapalibot na ari-arian ay maaaring isang stock, isang gobyerno bond, isang money-market fund, real estate, o isang credit instrument.
Ang potensyal na benepisyo ay hihigit sa paggawa ng digital na representasyon ng isang umiiral na asset. Ang mga tokenisadong asset ay maaaring maging programmable, transferable sa pagitan ng mga compatible na aplikasyon, at potensyal na gamitin bilang collateral sa mga onchain financial markets. Ito ay lumilikha ng mga pagkakataon upang i-combine ang trading, pautang, pagbabayad, at asset management sa isang nagkakaisang infrastructure.
Halimbawa, ang isang tokenisadong stock ay maaaring tradehin sa pamamagitan ng isang eligible onchain venue at, kung pinapayagan ng produkto at protokolo, i-deposito bilang collateral upang mag-borrow ng stablecoin. Ang stablecoin na ito ay maaaring gamitin para sa isa pang transaksyon nang hindi kailangang liquidate ng investor ang orihinal na position. Ang tunay na functionality ay nakadepende sa legal na karapatan ng token, mga pagtatakda sa pag-transfer, suporta ng protokolo, at mga applicable na regulasyon.
Ang institutional direction ay nagsisiging maging mas malinaw. Noong September 17, 2026, inahay ng US Securities and Exchange Commission ang isang pansamantalang, kondisyonal na innovation exemption upang mapadali ang pag-trade ng mga partikular na tokenized na stock ng national market system sa pamamagitan ng mga kwalipikadong venue. Ang exemption ay limitado at nakasalalay sa mga kondisyon; hindi ito nagpapahiwatig ng buong pagsang-ayon sa bawat tokenized na security o decentralized trading platform.
Ang pag-unlad na ito ay sumusuporta sa mas malawak na teorya ng tokenisasyon: ang blockchain infrastructure ay patuloy na itinuturing para sa mga reguladong punsiyon ng financial market, hindi lamang para sa mga native cryptocurrency transfer.
Bakit Mahalaga ang Pagtaas ng mga AI Agent?
Maaaring palawigin ng AI agents ang potensyal na base ng mga user para sa onchain financial infrastructure dahil maaari nilang isagawa ang mga gawain na drivern ng software nang tuloy-tuloy, batay sa mga pahintulot, available na integrasyon, at mga kontrol sa seguridad.
Maaaring mag-compare ng interest rates, ilipat ang mga stablecoin, palitan ang mga asset, o i-rebalance ang isang portfolio nang manual ang isang tao. Maaaring gawin ng isang pinahihintulutang financial agent ang mga katulad na gawain nang programatiko, maaaring makipag-ugnayan sa maraming protokolo nang hindi kailangang gumana ang user sa bawat interface nang hiwalay.
Nakakabuo ito ng posibleng feedback loop. Mas maraming tokenized assets ay nagtataglay ng mas maraming pagkakataon para sa automated trading at portfolio management. Mas maraming automated activity ay maaaring magdulot ng mas mataas na pangangailangan para sa liquidity, market data, pagpapautang, at settlement. Ang mga pangangailangang ito, sa kabilang banda, ay maaaring maglikha ng karagdagang pangangailangan para sa blockchain-based na financial applications.
Gayunpaman, ang pagtatanggap ng AI ay hindi nagjamin na ang mga pampublikong blockchain o crypto tokens ay makakakuha ng resultang halaga. Maaaring magbuo ng kanilang sariling programmable na imprastruktura ang mga tradisyonal na institusyong pinansyal, at maaaring kailanganin pa rin ang mga reguladong intermediary para sa custody, pag-verify ng identity, paglabas ng asset, at pagtutugma.
Ang tanong sa pag-invest ay kung aling mga crypto protocol ang makakapagbigay ng kompetitibong imprastruktura at makakakuha ng masukat na ekonomikong halaga mula sa karagdagang aktibidad.
Ano ang mga crypto token na maaaring makatanggap ng pinakamalaking benepisyo mula sa asset tokenization?
UNI, AAVE, at HYPE ang mga pinakamataas na tatlong kandidato na dapat panoorin dahil nagbibigay sila ng eksposur sa iba’t ibang layer ng onchain finance: decentralized exchange liquidity, lending at collateral infrastructure, at trading markets. Ang kanilang potensyal na pagtaas ay nakadepende kung ang tokenization ay magdudulot ng karagdagang aktibidad na magiging sanhi ng mas malakas na protocol economics o demand sa token.
| Token | Pagkakataon sa protokolo | Potensyal na katalisador ng tokenisasyon | Pangunahing tanong sa pagkuha ng halaga |
| UNI | Uniswap decentralized trading | Higit pang mga tokenisadong asset at onchain swaps | Nagdudulot ba ang karagdagang pagtinda ng makabuluhang UNI burns o iba pang pangangailangan sa token? |
| AAVE | Mga pamilihan para sa pagpapautang at collateral | Mga tokenisadong securities na ginagamit sa mga kinikilalang merkado para sa pagpapautang | Nagpapalakas ba ng pagkuha ng ekonomikong halaga ng AAVE ang karagdagang aktibidad sa pagpapautang? |
| HYPE | Hyperliquid trading infrastructure | Higit pang mga merkado ng tokenisadong asset at aktibidad sa derivative | Nagsisilbing suporta ba ang pagtaas ng aktibidad sa demand at pagbabawas ng suplay na dinala ng mga bayarin? |
Hindi magkakapalitan ang mga token na ito. Ang UNI ay kumakonekta sa aktibidad ng decentralized exchange at pamamahala, ang AAVE sa infrastruktura ng pagpapautang, at ang HYPE sa isang ecosystem na nakatuon sa pagtinda. Mayroon bawat isa ng natatanging mekanismo kung saan ang tokenisasyon ay maaaring makaapekto sa kanyang ekonomiya.
Maaari bang makatanggap ang UNI mula sa paglago ng pagtinda ng tokenized na ari-arian?
Maaaring makatanggap ng benepisyo ang UNI kung tumataas ang kalakalan sa Uniswap dahil sa mga tokenisadong asset, at kung ang mga mekanismo ng bayad ng protokolo ay makakakuha ng bahagi ng paglago na ito. Bilang isang decentralized exchange protocol, nagbibigay ang Uniswap ng liquidity infrastructure para sa pagpapalit ng mga compatible na onchain asset. Mas malawak na hanay ng mga tokenisadong asset ay maaaring lumikha ng higit pang mga pagkakataon para sa trading pairs, pagbibigay ng liquidity, at transaksyon sa pagitan ng mga tokenisadong securities at stablecoin.
Ang mahalagang pagkakaiba ay sa paglago ng pagtinda sa onchain at paglago ng sariling aktibidad ng Uniswap. Ang mga tokenisadong stocks ay maaaring makatinda sa mga espesyalisadong lugar, pirming sistemang, o mga nakikipagkompetensya decentralized exchange nang hindi nagpapakita ng makabuluhang volume para sa Uniswap. Maaari rin ang mga tagapaglabas ng asset na maglimita sa pag-transfer o pagtinda sa mga pinapayagang kalahok, na naglilimita sa antas kung saan ang isang token ay maaaring gamitin sa permissionless liquidity pools.
Ang mekanismo ng pagkuha ng halaga ng UNI ay kakaibang may kinalaman. Ayon sa opisyal na dokumentasyon ng developer ng Uniswap, ang UNI ay ang governance token ng protokolo, at ang mga bayarin sa protokolo na kinokolekta sa ilalim ng aktibong mekanismo ng bayarin ay ginagamit sa isang proseso na nagpapalit ng UNI. Nagpapaliwanag ang dokumentasyon na aktibo ang mga bayarin sa protokolo sa Uniswap v2 pools at piniling v3 pools, habang ang mas malawak na arkitektura ng bayarin ay maaaring palawigin sa pamamagitan ng pamamahala.
Nagbibigay ito ng posibleng ugnayan sa pagtaas ng aktibidad ng protokolo at pagbaba ng suplay ng UNI. Kung ang mga tokenisadong aset ay makapagdudulot ng malaking pagtaas sa volume sa mga pool na may bayad, ang mga kaukulang protokolo bayad ay maaaring magdulot ng pagtaas sa amount ng UNI na nasusunog, lahat ng iba pang bagay na pantay.
Gayunpaman, ang mas mataas na trading volume ay hindi awtomatikong nagdadala ng proporsyonal na mas mataas na burns. Ang fee-enabled pool coverage, fee parameters, komposisyon ng trading-pair, liquidity incentives, at mga desisyon sa pamamahala ay lahat ay nakakaapekto sa resulta. Ang mga tagapag-ayos ng UNI ay hindi rin awtomatikong natatanggap ng pro-rata na bahagi ng protocol revenue.
Implikasyon sa pag-invest: Nag-aalok ang UNI ng potensyal na paraan upang makakuha ng eksposur sa tokenisasyon sa pamamagitan ng decentralized spot trading. Ang pinakamalakas na ebidensya para sa kanyang teorya ay ang patuloy na paglago sa pag-trade ng tokenized-asset sa Uniswap, pagtaas ng pagkakakuha ng bayad sa mga eligible na pool, at masukat na pagtaas sa UNI burns kumpara sa suplay.
Maaari bang makatanggap ng benepisyo ang AAVE mula sa pagiging collateral ng mga tokenisadong securities?
Maaaring makatanggap ng benepisyo ang AAVE kung ang mga tokenisadong securities at iba pang mga real-world assets ay maging gamit na collateral sa mga reguladong o pinahihintulutang lending markets. Ang tokenization ay nagiging sanhi na maging representable ang mga financial assets sa-chain, ngunit ang mga lending protocols ay nagbibigay ng karagdagang imprastruktura na kailangan upang gawing borrowing capacity ang mga kwalipikadong assets.
Ang Horizon market ng Aave na nakatuon sa institusyonal ay partikular na may kahalagahan dahil ito ay disenyo upang payagan ang mga kwalipikadong kalahati na magbigay ng permissioned na tokenized na mga real-world asset bilang collateral at mag-borrow ng stablecoin sa pamamagitan ng hiwalay na liquidity layer. Ang arkitektura ng market ay naglalayong mag-ugnay sa regulated asset access at decentralized liquidity habang pinapanatili ang asset-level na mga paghihigpit.
Isang konkretong halimbawa ang lumabas noong Setyembre 25, 2026. Ayon sa opisyal na pahayag ng Aave, pitong Coinbase Tokenized Stocks na kumakatawan sa mga US technology company ay naging magagamit bilang collateral para sa paghiram ng USDC sa Aave v4 sa Base. Ang pahayag ay tinukoy ang Chainlink bilang opisyal na oracle provider para sa mga tokenized na ari-arian at sinabi na ang mga produkto ay magagamit sa mga kinikilalang hukuman sa labas ng Estados Unidos.
Ipapakita ng integrasyong ito ang tunay na koneksyon sa pagitan ng tokenized na equity at DeFi lending. Sa halip na simple lang mag-trade ng token na sumusunod o kumakatawan sa isang stock, ang mga kwalipikadong user ay maaaring magamit ang token para makakuha ng liquidity nang hindi nagbebenta ng kanilang exposure.
Ang potensyal na benepisyo para sa Aave ay ang pagtaas ng demand para sa mga merkado ng pagpapautang, pamamahala ng collateral, likwididad, at imprastruktura ng panganib. Kung ang mga tokenisadong aset ay maging mas广泛 na tinatanggap bilang collateral, ang mga protokolo na kayang mag-handle ng mga limitasyon at parameter ng panganib na specific sa aset ay maaaring maging mas mahalaga.
Ngunit ang paglago ng negosyo ng pagpapautang ng Aave ay hindi katulad ng paglago ng presyo ng token na AAVE. Ang pagkuha ng halaga ng token ay nakadepende sa mga desisyon sa pamamahala, ekonomiya ng protokolo, pangangailangan ng merkado, at ugnayan sa kita at benepisyo ng tagapag-ari ng token. Ang pagkakatugma ng mga asset ay patuloy na limitado ng hukuman, mga pangangailangan ng tagapagbigay, mga parameter ng collateral, likuididad, at kumpiyansa ng oracle.
Mga epekto sa investimento: Nagbibigay ang AAVE ng pagkakataon na makilala sa layer ng pampinansyal na imprastruktura ng tokenisasyon. Mga kahalagahang indikador ay ang paglago sa tokenisadong collateral na ibinibigay sa Aave, aktibidad sa pagpapautang laban sa collateral na iyon, risk-adjusted na kita ng protokolo, at mga desisyon sa pamamahala na nakakaapekto sa pagkuha ng ekonomikong halaga ng AAVE.
Maaari bang makatanggap ang HYPE mula sa paglalawak ng mga merkado ng tokenisadong ari-arian?
Maaaring makatanggap ng benepisyo ang HYPE kung ang tokenisasyon ay magdudulot ng higit pang kalakalan sa Hyperliquid, lalo na habang palawigin ng platform ang saklaw nito sa labas ng tradisyonal na mga merkado ng cryptocurrency. Ang pangunahing teorya ay na ang tokenisadong pampinansyal na mga asset at onchain derivatives ay maaaring magtarik ng mga trader na naghahanap ng access sa mas malawak na hanay ng mga merkado sa pamamagitan ng crypto-native na trading infrastructure.
Ipinapakita ng Citrini Research ang papel ng Hyperliquid sa pagpapakita kung paano makakatulong ang mga cryptocurrency venue sa pagkakaroon ng price discovery para sa mga asset na higit pa sa mga native cryptocurrency. Ipinapaliwanag ng kanilang ulat kung paano naging mahalagang venue ang Hyperliquid para sa price discovery ng crude oil noong pagsisimula ng konflikto sa Iran noong isang weekend sa Marso 2026, nang maraming tradisyonal na merkado ay sarado. Ang mas malawak na punto ay ang 24/7 na pagtinda ay maaaring maging mahalaga kapag kailangan ng mga market participant na tumugon sa mga pangyayari labas sa karaniwang oras ng exchange.
Ang infrastruktura ng Hyperliquid ay nag-aalok din ng potensyal na daan para sa pagkakaroon ng mga bagong merkado. Sa ilalim ng HIP-3, ang builder-deployed perpetuals framework nito, ang mga kwalipikadong builder ay maaaring i-deploy ang mga perpetual futures market na may sariling market definitions, oracle configurations, at operating parameters. Maaaring suportahan nito ang mas malawak na hanay ng mga derivative market, basta't may kumpiyansa at mapagkakatiwalaang reference price ang underlying asset at sumasapat ang merkado sa mga kaugnay na mga kahilingan.
Ang tokenisasyon ay maaaring palakasin ang pagkakataong ito sa pamamagitan ng pagpapalawak ng mga ari-arian na ma-access ng mga trader sa pamamagitan ng onchain venues. Gayunpaman, ang mga tokenized na spot assets at perpetual futures ay iba’t ibang produkto. Ang isang perpetual contract ay maaaring magbigay ng price exposure nang hindi nagtatadhana ng pagmamay-ari ng underlying stock o iba pang ari-arian. Ang availability sa merkado ay hindi rin nagtatatag na ang isang produkto ay legal na available sa bawat user o jurisdiction.
Ang ekonomikong ugnayan ng HYPE ay isa pang mahalagang pag-aaral. Ayon sa opisyal na dokumentasyon ng bayarin ng Hyperliquid, ang mga trading fee ay direkta sa mga tukoy na destinasyon ng ecosystem, kabilang ang tulong fund, na nag-convert ng mga bayarin sa HYPE at nag-burn ng mga natanggap na token. Ang eksaktong distribusyon ay nakadepende sa produkto at mekanismo ng bayarin.
Kung ang mga merkado ng tokenized asset ay nagdudulot ng karagdagang aktibidad sa pagtinda, at ang aktibidad na ito ay nagpapalabas ng net incremental na bayarin na sumusuporta sa mga pagbili at pag-burn ng HYPE, maaaring makabenefit ang token mula sa mas malakas na pangangailangan sa ecosystem at mas maliit na suplay. Gayunpaman, mahalaga ang kompetisyon, mga discount sa bayarin, kalidad ng merkado, ekonomiks ng mga tagagawa, at bahagdan ng volume na nagpapalabas ng halaga sa antas ng protokolo.
Mga epekto sa pag-invest: Binibigyan ng HYPE ang pagkakataon na makilala ang trading at derivative layer ng tokenization thesis. Ang mga ebidensya na dapat obserbahan ay ang patuloy na volume sa mga non-crypto market, paglago sa mga deployed market, pagbuo ng mga bayad, at ang amount ng HYPE na binili at na-burn sa pamamagitan ng protocol mechanisms.
Labis sa mga Balita: Ano ang Kahulugan ng KuCoin 5.0 para sa Iyo
Mabilis ang paggalaw ng balita sa merkado — ngunit mahalaga rin kung saan mo ito ginagamit. Sa buwan ng Oktubre, ilalunsad ng KuCoin ang KuCoin 5.0, na nagpapalit sa KuCoin sa isang bagong-binuo na platform. Narito ang mga bagay na talagang nagbabago para sa iyo:
-
Isang account para sa lahat. Ang mga lumang platform ay naghihiwalay ng iyong pera sa mga hiwalay na “spot,” “margin,” at “futures” account at inaasahan na maintindihan mo kung bakit. Ang unified account ng KuCoin 5.0 ay alisin ang lahat ng iyon — mag-deposit ng isang beses, at lahat ay direktang narito (kayang gamitin lamang ngayon ng mga VIP).
-
Mga stocks, indeks, at komodidad. Ang KuCoin 5.0 ay lumalawak sa labas ng crypto patungo sa mga global na merkado. Kapag nagpapahinga ang crypto at umuunlad ang equities (o kaya naman ang kabaligtaran), maaari mong i-rotate sa minuto kaysa magbukas ng brokerage account at maghintay ng ilang araw para sa fiat rails.
-
Mga aktibong sa totoong mundo (RWA). Tokenized na eksposur sa tradisyonal na aktibo tulad ng mga komodidad, direkta sa iyong crypto account. Isa sa mga pinakamabilis na umuunlad na sektor sa pandaigdigang finansya ay hindi na eksklusibo para sa mga institusyon — ikaw ay makakapag-access dito mula sa parehong balanse na ginagamit mo para mag-trade.
-
Kita habang natututo. Hindi handa na mag-trade? KCUSD ay nagpapakita ng araw-araw na kita na auto-compound para sa iyong stablecoin. Ang pinakamaliit na stress na paraan upang gawing produktibo ang iyong idle deposit na may 4% yield.
-
Isang AI assistant na nasa simpleng wika. Magtanong, kumuha ng konteksto ng merkado, unawain kung ano ang tinatanong mo — nakabuilt sa platform, walang kailangang jargon.
-
Isang app na hindi nagdudulot ng pagkakalito. Mas mabilis, mas malinis, at mas konsistenteng — intuitibo agad mula sa unang pag-tap, hindi pagkatapos ng tutorial.
-
Safety na maaari mong i-check, hindi lang i-trust. Isang EU entity na may lisensya sa MiCAR, Proof of Reserves na maaari mong i-verify mismo, at internasyonal na sertipikadong seguridad (SOC 2 Type II, ISO 27001:2022).
Lumikha ng iyong account sa ilang minuto — at magsimula sa platform na gawa para sa kinabukasan ng crypto, hindi sa nakaraan nito.
Kongklusyon
Ang ulat na "Breaking the Wall" ng Citrini Research ay nagpapakita ng isang makapangyarihang teorya: ang pagkakasundo ng tradisyonal na finansya, blockchain infrastructure, at mga AI agent ay maaaring palawakin ang papel ng crypto sa labas ng mga native digital asset. Habang ang mga stocks, bonds, at iba pang financial products ay lumilipat sa onchain, ang resultang pangangailangan para sa pag-trade, pagpapautang, pagpapamahala ng collateral, at pagpapagawa ay maaaring lumikha ng mga pagkakataon para sa mga itinatag na DeFi protocols.
Ang UNI, AAVE, at HYPE ay nakikilala dahil nag-aalok sila ng pagkakataon sa iba’t ibang layer ng umuunlad na imprastruktura sa pananalapi. Maaaring makatanggap ang UNI mula sa pagtaas ng decentralized trading at pag-burn ng token na batay sa bayad. Maaaring makakuha ang AAVE mula sa paggamit ng tokenized assets bilang collateral sa mga tumutugon na merkado ng pagpapautang. Maaaring makatanggap ang HYPE kung ang tokenized financial markets ay magdudulot ng karagdagang aktibidad sa pagtinda at susuporta sa kanyang fee-driven token economics.
Gayunpaman, hindi garantisado ang anumang mga resultang ito. Ang tokenization ay maaaring lumago nang hindi nagpapagawa ng makabuluhang halaga para sa isang partikular na token, at ang mga regulatoryong pagkakasundo, kompetisyon, likwididad, at pagpapahalaga ay maaaring mag-impluwensya sa pagganap ng investimento.
Ang pinakamalaking paraan upang masuri ang pagkakataong ito ay ang pagsunod sa eknomikong ebidensya. Obserbahan ang paggamit ng protokolo, pagbuo ng mga bayad, pagkuha ng halaga na espesipiko sa token, at ang katatagan ng pagtanggap kaysa mag-asa lamang sa isang malawak na kuwento ng industriya. Ang tokenisasyon ay maaaring magbago sa imprastruktura ng finansya, ngunit ang pagkilala sa mga crypto asset na nakukuha ang halaga nito ay nangangailangan ng pag-aaral sa antas ng protokolo at disiplinadong pamamahala ng panganib.
Madaling Tanong
1. Ano ang pagkakaiba sa pagitan ng tokenized na mga stocks at stock perpetual futures?
Ang mga tokenisadong stocks ay maaaring magrepresenta ng mga karapatan sa pagmamay-ari o ekonomikong eksposur sa mga pondo, depende sa kanilang legal na istruktura. Ang mga stock perpetual futures ay mga derivative na nagbibigay ng eksposur sa presyo nang hindi kinakailangang magbigay ng pagmamay-ari sa mga pondo. Dapat suriin ng mga investor ang mga partikular na karapatan sa batas, paraan ng pag-settle, at mga pangangailangan sa collateral ng partikular na produkto.
2. Maaari bang tradein ang mga tokenisadong asset 24/7?
Ang ilang tokenized na asset at derivative ay maaaring makapag-trade nang 24/7 sa mga kwalipikadong platform, ngunit ang availability ay nakadepende sa produkto, venue, likwididad, at mga kaugnay na pagkakabawas. Ang tuloy-tuloy na pagpapatakbo ng blockchain ay hindi nagjamin ng tuloy-tuloy na pag-trade o tuloy-tuloy na pag-access sa bawat pribadong financial market.
3. Maaari bang gamitin ang tokenized na mga stocks bilang collateral sa DeFi?
Oo, ang ilang tokenisadong stocks ay maaaring gamitin bilang collateral sa mga suportadong lending markets. Halimbawa, inanunsyo ng Aave noong Setyembre 2026 na mayroong pitong Coinbase Tokenized Stocks na available bilang collateral para sa pagpapautang ng USDC sa Aave v4 sa Base. Ang kwalipikasyon ay nakadepende sa asset, protocol, hukuman, at mga pangangailangan ng user.
4. Nagbibigay ba ang pagbili ng UNI, AAVE, o HYPE ng pagmamay-ari sa mga asset ng mga pagsasagawa?
Hindi awtomatikong nagtataglay ng pagmamay-ari ng mga tokenized na stocks, protocol assets, o proporsyonal na klaim sa lahat ng kita ng protocol ang paghawak ng mga token na ito. Nagkakaiba ang mga karapatan at ekonomikong benepisyo ng token ayon sa proyekto at dapat isaalang-alang sa opisyal na dokumentasyon at mga desisyon ng pamamahala.
5. Paano malalaman ng mga investor kung ang pagtatangkilik ng tokenization ay mapanatili?
Maaaring subaybayan ng mga investor ang paulit-ulit na onchain activity, ang paglago ng mga ari-arian na talagang ginagamit ng mga financial application, ang kita ng protocol, likuididad, at ebidensya ng patuloy na pagkakasali pagkatapos bumaba ang mga insentibo. Mas kredible ang mapanatiling adopsyon kapag tumataas ang tunay na paggamit at ekonomikong demand nang sabay, kaysa kapag tumataas lamang ang activity nang pansamantala dahil sa spekulasyon.
Disclaimer: Ang artikulong ito ay para sa mga layuning impormasyonal lamang at hindi nagtataglay ng payo sa financial, legal, o pag-invest. Ang mga merkado ng cryptocurrency ay malakas ang pagbabago, at ang pagtatapos ng isang digital asset ay hindi nagjamin ng pagtaas ng presyo. Laging gawin ang iyong sariling pag-aaral bago mag-interact sa mga digital asset.
Disclaimer: AI technology ang ginamit sa pag-translate ng page na ito para sa convenience mo. Para sa pinaka-accurate na impormasyon, mag-refer sa original na English version.