Impuesto de retención en Austria
Descargo de responsabilidad: Este contenido es solo para uso informativo general, no constituye asesoría fiscal, legal ni de inversión. El tratamiento fiscal de las criptomonedas es personal y puede variar. Debe consultar a un asesor fiscal profesional independiente antes de tomar cualquier decisión relacionada con impuestos. Aunque KuCoin EU ha preparado este artículo con el debido cuidado, no garantizamos que la información sea precisa, completa o esté actualizada, y no aceptamos ninguna responsabilidad por las acciones tomadas en base a ella.
¿Qué es el impuesto de retención sobre criptomonedas?
Nuevas normas que regulan la tributación de las criptomonedas entraron en vigor el 1 de marzo de 2022 en Austria. Por lo tanto, estamos legalmente obligados a retener y pagar el impuesto a la fuente a las autoridades fiscales austriacas en su nombre, garantizando el cumplimiento total de las nuevas normativas fiscales austriacas.
Bajo las nuevas regulaciones fiscales austríacas, las tenencias de criptomonedas se consideran "ingresos por inversiones de capital" y están sujetas a una tasa especial de retención del 27,5%. Estas regulaciones aplican si eres residente fiscal en Austria, independientemente de tu nacionalidad.
¿Quién está sujeto a la retención de impuestos en Austria?
Según las nuevas regulaciones fiscales de Austria, KuCoin EU está obligado a calcular y retener un impuesto del 27,5 % sobre los ingresos en criptomonedas para los usuarios que sean residentes fiscales de Austria.
Generalmente se le considera residente fiscal austriaco si:
- Tienes un hogar permanente ("Wohnsitz") en Austria, o
- Tiene un domicilio habitual (“gewöhnlicher Aufenthalt”) en Austria. Un domicilio habitual es el lugar donde permanece bajo circunstancias que indican que no está simplemente presente de forma temporal. En cualquier caso, si permanece en Austria más de 183 días en un año calendario, tiene un domicilio habitual en Austria.
Generalmente no se le considera residente fiscal austriaco si:
- No tienes un hogar permanente ("Wohnsitz") ni una residencia habitual ("gewöhnlicher Aufenthalt") en Austria, o
- Solo tiene una residencia secundaria (“Zweitwohnsitz”) según el Reglamento de Residencia Secundaria (“Zweitwohnsitzverordnung”) en Austria, es decir, el centro de sus intereses vitales ha estado en el extranjero durante más de cinco años y esto
El apartamento, solo o junto con otras residencias domésticas, se utiliza por un máximo de 70 días al año calendario. Se mantiene un registro de los días de uso residencial doméstico. Además, no existe residencia doméstica de una pareja o cónyuge potencialmente totalmente sujeto a impuestos con quien no esté permanentemente separado.
Nota:
¿Cómo se determina si usted está sujeto al impuesto de retención austríaco?
Se le preguntará lo siguiente en la sección de Autocertificación: Residencia Fiscal:
¿Eres residente fiscal en Austria?
-
Si responde "Sí":
- Será sujeto a retención de impuestos austriaca.
- Debe incluir Austria en una de sus jurisdicciones de residencia fiscal.
- También debe proporcionar su número de identificación fiscal austriaco (TIN).
-
Si responde "No":
- Será tratado como no sujeto al impuesto de retención austríaco.
- No debe incluir Austria en su(s) jurisdicción(es) de residencia fiscal, ya que esto sería inconsistente con su respuesta a la pregunta.
Importante: Asegúrese de que toda la información proporcionada en su autodeclaración fiscal esté completa, precisa y sea coherente. Utilizamos sus respuestas autodeclaradas para aplicar el tratamiento fiscal correcto. Si tiene dudas sobre su estado de residencia fiscal, le recomendamos consultar a su asesor fiscal. Generalmente, le trataremos según su autodeclaración, a menos que información adicional indique lo contrario.
¿Por qué se me pide que incluya mi país de residencia principal como una de mis jurisdicciones de residencia fiscal?
Durante el proceso de registro, primero proporcionará su País de Residencia Principal y posteriormente declarará su(s) Jurisdicción(es) de Residencia Fiscal.
En la mayoría de los casos, el País de Residencia Principal de una persona también es una de sus jurisdicciones de residencia fiscal. Para ayudar a garantizar que su autodeclaración fiscal esté completa y sea internamente coherente, verificamos si su País de Residencia Principal declarado también está incluido en sus Jurisdicciones de Residencia Fiscal. Si no lo está, se le requiere proporcionar una explicación razonable y cargar documentos que lo respalden. Revise cuidadosamente su información para asegurarse de que todas sus declaraciones sean precisas y coherentes antes de continuar.
¿Cuándo se aplica el impuesto de retención austríaco?
Los ingresos provenientes de criptomonedas adquiridas el 1 de marzo de 2021 o después están sujetos a una retención fiscal austriaca del 27,5%. Los ingresos gravables comprenden los ingresos corrientes (por ejemplo, intereses por préstamos) así como las ganancias realizadas del comercio de criptomonedas. Dichas ganancias también surgen cuando las criptomonedas se intercambian contra moneda fiduciaria (por ejemplo, EUR o USD) o se utilizan para comprar un producto o un servicio (por ejemplo, reservar una habitación de hotel y pagar la factura con criptomonedas).
¿Están todas las transacciones sujetas al impuesto de retención austríaco?
Las siguientes transacciones están exentas de impuestos:
- Ventas de criptomonedas adquiridas antes del 1 de marzo de 2021
- Intercambio de criptomoneda por otra criptomoneda
- Staking, airdrops, recompensas y hardforks
Tenga en cuenta que las criptomonedas obtenidas durante el staking o como airdrop y bounty se valorarán con un costo de adquisición de cero. En consecuencia, al vender estas unidades, el monto total de los ingresos será gravado.
¿Qué pasa si compré una criptomoneda antes del 1 de marzo de 2021 pero la deposité en KuCoin EU después del 1 de marzo de 2021?
Sus criptomonedas se clasifican como "Existencias Antiguas". Esto significa que las ganancias de capital generadas por estos activos generalmente no están sujetas al impuesto de retención austríaco. Sin embargo, cualquier ingreso actual generado por estos activos (por ejemplo, intereses por préstamos o recompensas similares) sigue estando sujeto al impuesto de retención austríaco.
¿Qué pasa si compré criptomonedas el 1 de marzo de 2021 o después y las deposité en KuCoin EU?
Sus criptomonedas se clasifican como "Nueva Acción". Se consideran gravables bajo el régimen de impuesto de retención austríaco.
Proporcione lo siguiente si se conoce:
- Fecha de adquisición o el período de adquisición, si las criptomonedas se adquirieron en sucesión
- Costo de adquisición (la cantidad total que pagaste, convertida a EUR)
Importante: Para las criptomonedas compradas en varios lotes, puedes proporcionar el rango de fechas de tus compras y la cantidad total gastada.
¿Cómo declaro un depósito que contiene criptomonedas adquiridas parcialmente antes y parcialmente el 1 de marzo de 2021 o después?
Si sus criptomonedas depositadas se adquirieron parcialmente antes y parcialmente el 1 de marzo de 2021 o después, divida la cantidad total en entradas separadas según los respectivos períodos de adquisición. Para la porción adquirida antes del 1 de marzo de 2021, seleccione "Comprado antes de marzo de 2021". Para la porción restante adquirida el 1 de marzo de 2021 o después, proporcione la información de adquisición correspondiente por separado.
¿Cómo se calcula el impuesto de retención?
Su ganancia de capital es la diferencia entre el precio de venta (el valor que recibe al disponer de la criptomoneda) y su costo de adquisición (la cantidad que pagó originalmente por esa criptomoneda, incluyendo cualquier tarifa de transacción). El impuesto retenido se calcula al 27,5 % de la ganancia de capital de cada transacción.
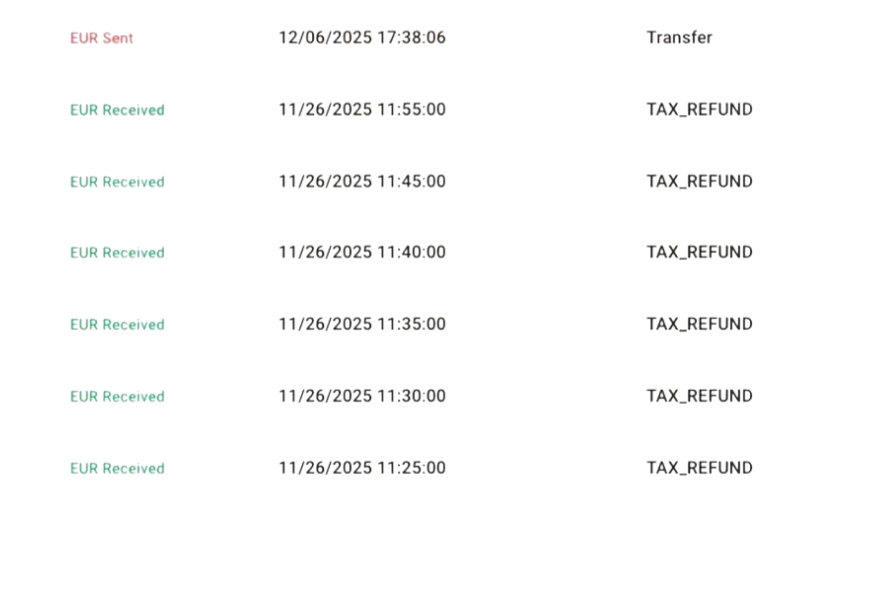
¿Cómo funciona el "reembolso de impuestos"?
En Austria, generalmente se aplica una tasa impositiva especial del 27,5% sobre los ingresos gravables derivados de criptomonedas. En la medida en que KuCoin EU esté legalmente obligado a retener el impuesto sobre ganancias de capital (KESt), el impuesto debido sobre los ingresos gravables se calculará y retendrá de acuerdo con las regulaciones fiscales austríacas aplicables.
El impuesto realmente debido puede diferir del impuesto inicialmente retenido, especialmente debido a factores como los costos de adquisición relevantes para impuestos, las ganancias de capital realizadas, las pérdidas y las reglas aplicables de compensación de pérdidas.
Si el cálculo final de impuestos revela que se retuvo una cantidad superior al impuesto real sobre ganancias de capital debido, la diferencia correspondiente se acreditará al cliente, siempre que esto sea permitido según los requisitos legales y fiscales aplicables.