






لقد تعافت سوق العملات المشفرة بشكل ملحوظ في الأسابيع الأخيرة. ومع ذلك، فإن الصورة على أساس السنة حتى الآن لا تزال أكثر انتقائية. لا يزال البيتكوين يتداول حول 9% أقل، بينما يظل الإيثيريوم تحت ضغط أكبر مع خسائر تقارب 24%. يشير الانتعاش إلى استقرار في تفضيل المخاطرة، لكنه ليس بعد إلى سوق صاعد جديدة واسعة النطاق.
هذا يمثل فرقًا رئيسيًا عن المرحلة السابقة للسوق. لم يعد رأس المال يتدفق بالتساوي مرة أخرى إلى قطاع التشفير الأوسع. بل يتركز في القطاعات التي تتمتع بأعمق سيولة، وأكثر سهولة وصولاً للمؤسسات، وأكثر ثباتًا من منظور تنظيمي. يتناسب البيتكوين مع هذه المعايير بشكل أوضح من أي أصل آخر. أما السوق الأوسع، فما زال مجزأً ويجب عليه في نفس الوقت امتصاص تفضيل مخاطر أضعف، وعدد متزايد من الرموز القابلة للتداول، وسيولة موزعة بشكل غير متساوٍ.
نتيجةً لذلك، يظهر هيكل سوق ثنائي الطبقات: يتم تجميع البيتكوين بشكل متزايد من خلال صناديق الاستثمار المتداولة والصناديق المؤسسية، بينما لم تشهد العملات البديلة بعد دورة تدوير كلاسيكية. لذلك، تخفي الموجة الصاعدة الأخيرة انفصالاً هيكلياً بين البيتكوين كأصل أساسي مؤسسي وسوق عملات بديلة يصبح مدفوعاً بشكل متزايد باختيار الرموز الفردية.
بيتكوين: التراكم يلتقي بالعرض الجديد المحدود
يصبح هذا الديناميكية مرئية بشكل خاص عند النظر إلى العرض والطلب. منذ موافقة صناديق الاستثمار المتداولة في البورصة الأمريكية على البيتكوين، اكتسب البيتكوين مصدرًا هيكليًا جديدًا للطلب. إلى جانب تدفقات صناديق الاستثمار المتداولة، ظهرت الشركات المدرجة علنًا كمشترين إضافيين، وبخاصة Strategy/MicroStrategy. هذا الطلب يقابل قاعدة عرض تستمر في النمو بمعدل محدود فقط.
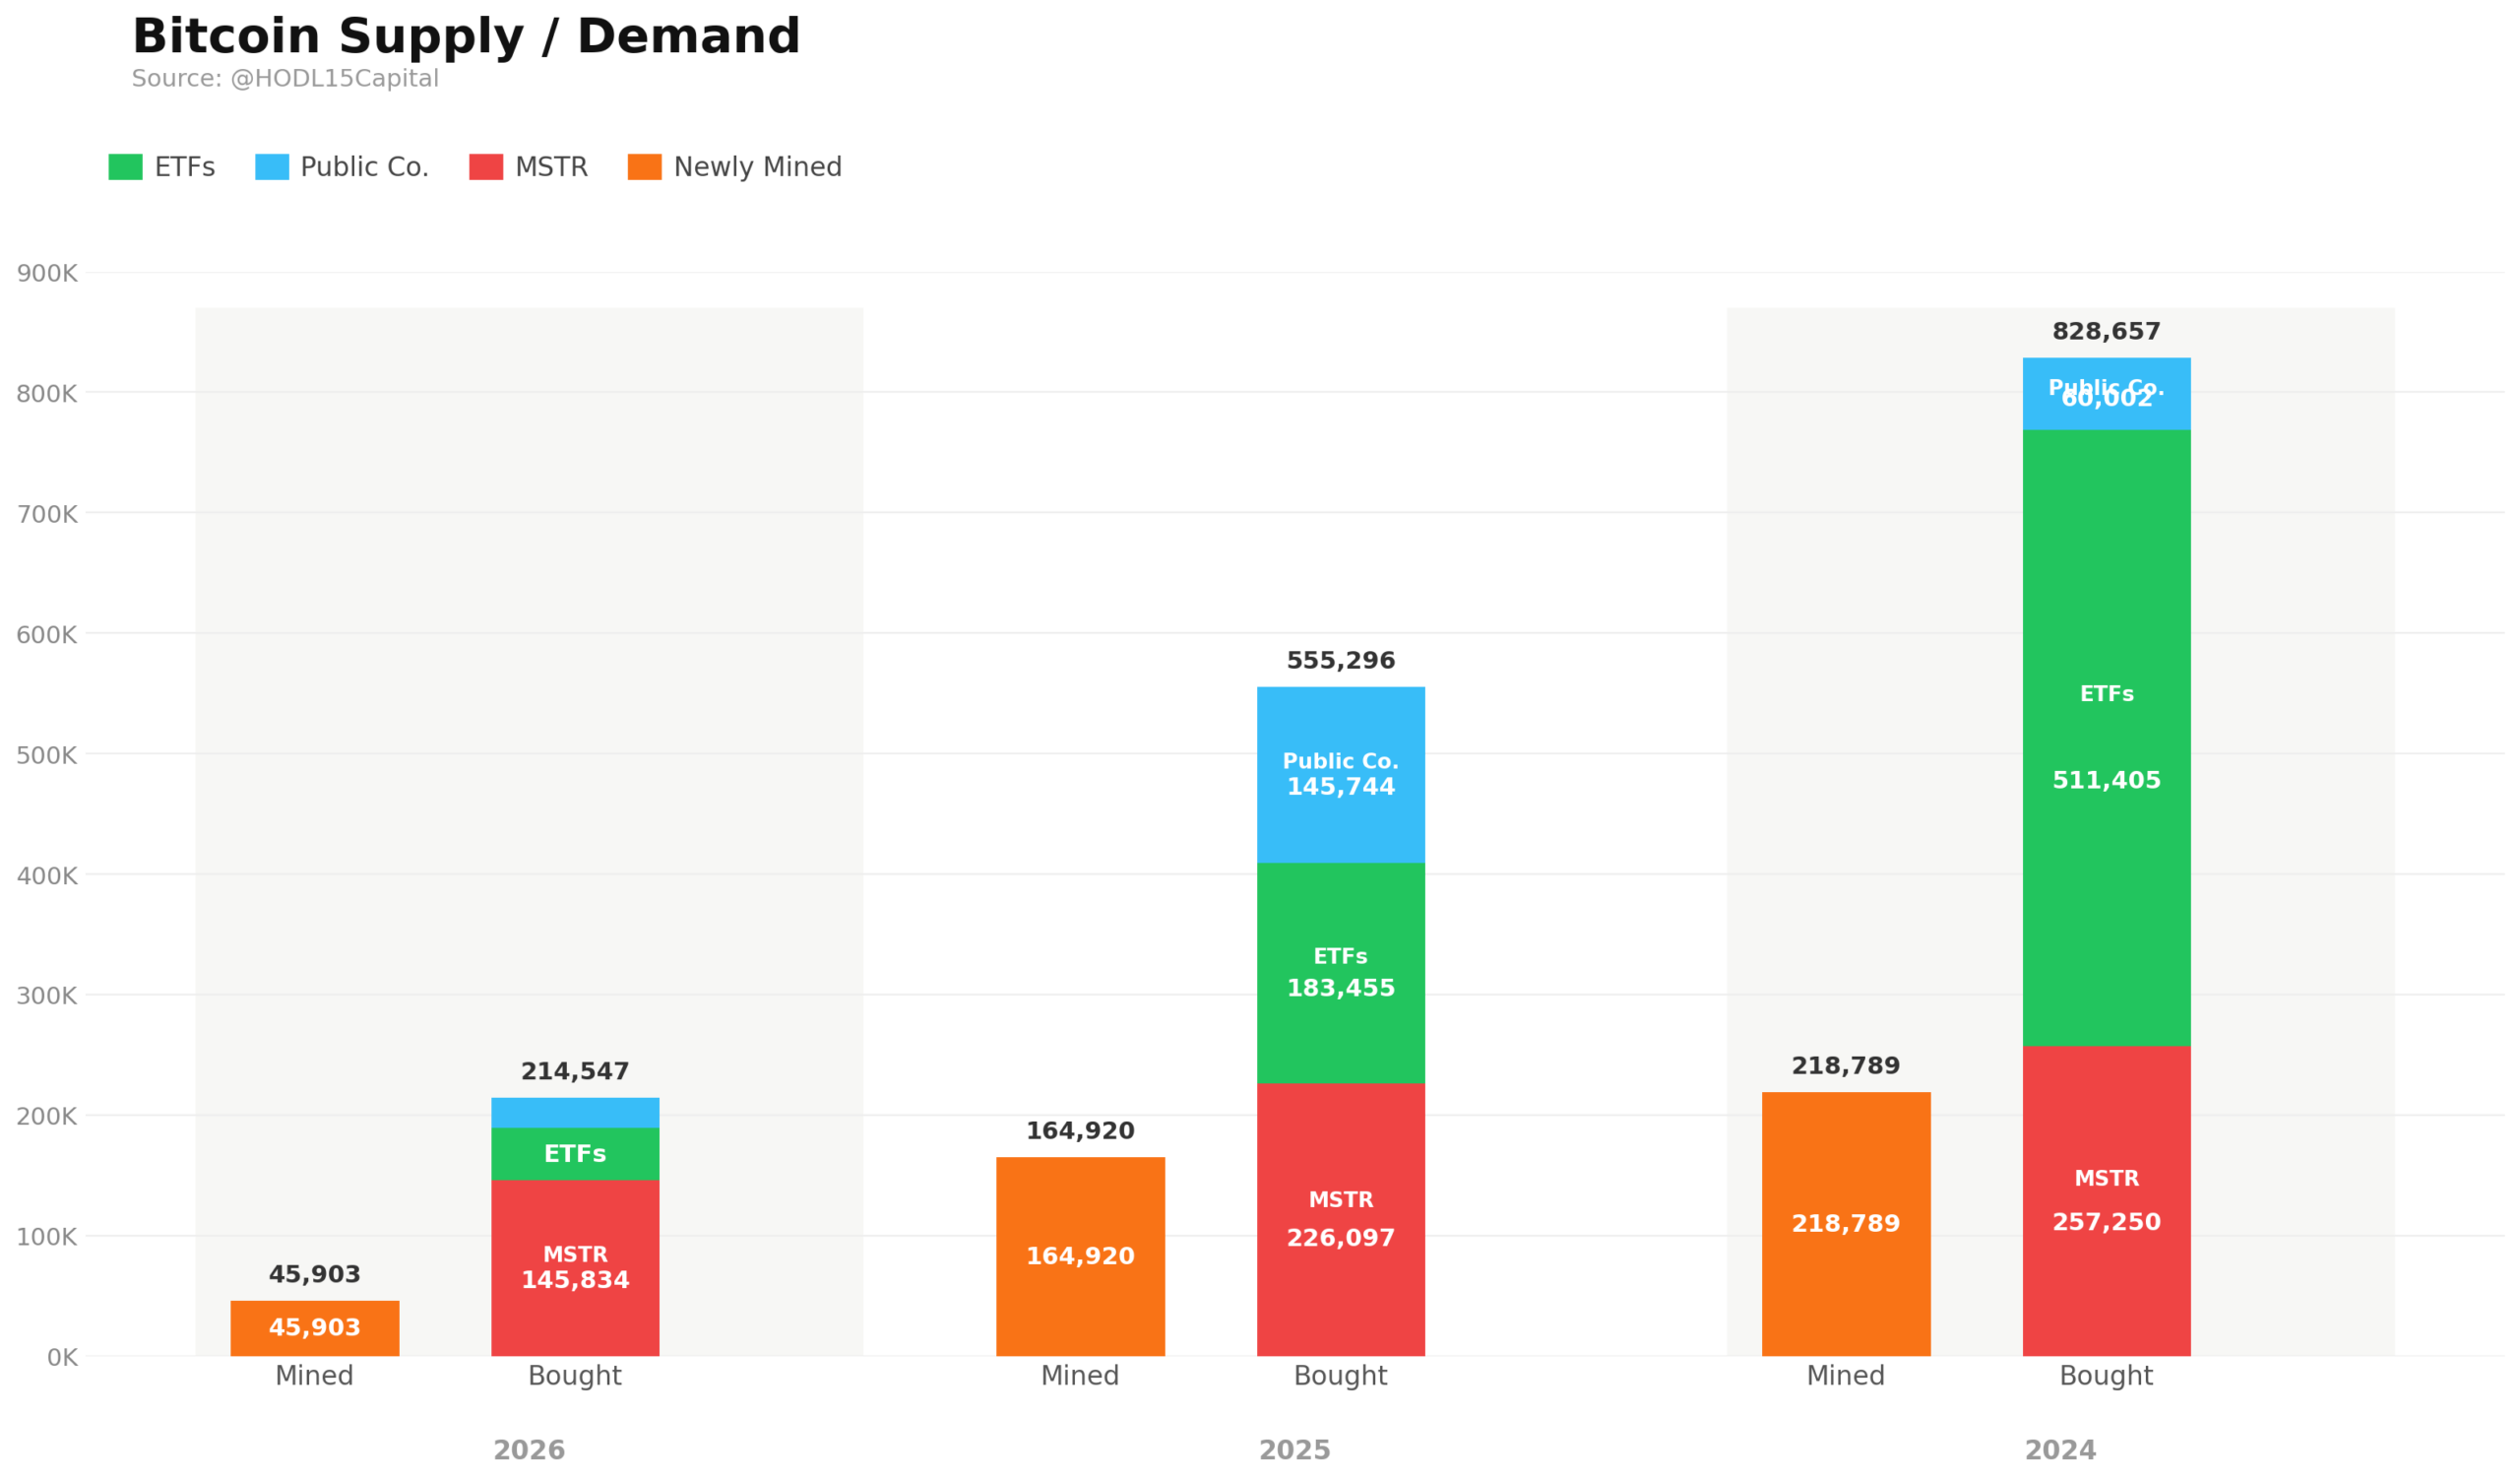
توضح الرسم البياني هذا الديناميكية بوضوح: على مدار السنوات الثلاث الماضية، تجاوز الطلب من صناديق الاستثمار المتداولة في البورصة، وStrategy/MicroStrategy، وشركات أخرى مدرجة علنًا، العرض الجديد من البيتكوين بمعدل واسع. خاصة منذ عام 2024، أصبح من الواضح بشكل متزايد أن البيتكوين لا يُتداول فقط بشكل تداولي، بل يُمتص أيضًا بشكل هيكلية. لم يعد إصدار التعدين المستمر كافيًا لتلبية هذا الطلب بالكامل.
لا ينبغي تفسير هذه الأرقام على أنها إشارة سعرية قصيرة الأجل. ومع ذلك، فإنها تساعد على تفسير سبب تصرف البيتكوين بشكل مختلف عن باقي القطاع في البيئة السوقية الحالية. ما يهم ليس فقط العرض المتداول الإجمالي، بل أيضًا كمية البيتكوين السائلة المتاحة فعليًا في السوق. مع استمرار صناديق ETF والخزائن الشركات في تجميع البيتكوين، يتعين على الحائزين الحاليين تلبية الطلب الإضافي المتزايد. إذا ظل رغبة البيع محدودة، فقد تنكمش السيولة السوقية بسرعة.
وبالتالي، يصبح طلب صناديق الاستثمار المتداولة للبيتكوين عاملًا متزايد الأهمية في تشكيل السعر. لا تزال التحليلات الفنية التقليدية ذات صلة بالتحركات قصيرة الأجل، لكن الديناميكيات متوسطة الأجل تُشكَّل بشكل متزايد من خلال تدفقات رأس المال. لا يُتداول البيتكوين فقط، بل يُخزَّن بشكل هيكلي. هذا ما يميز المرحلة الحالية عن دافع سوقي طابعه طموح تداولي بحت.
العملات البديلة: لا تدوير كلاسيكي، لكن تزايد التشتت
الاختلاف مع سوق العملات البديلة لا يزال بارزًا. في الدورات السابقة، كانت الحركات الأقوى لبيتكوين غالبًا ما تُتبع بتحولات نحو الإيثيريوم، والعملات البديلة الكبرى، ثم في النهاية إلى الرموز الأصغر على طول منحنى القيمة السوقية. حتى الآن، ظهرت هذه الديناميكية فقط إلى حد محدود. لا يزال بيتكوين المحرك الأساسي للسوق، لكن قوته النسبية لم تعد تترجم تلقائيًا إلى مكاسب واسعة عبر القطاع.
يُظهر الأداء منذ بداية العام هذا التشتت بوضوح. لا يزال الإيثيريوم (-24%) يتخلف بشكل كبير عن البيتكوين، بينما أدّت سولانا (-27%) وريبل (-22%) وكاردانو (-20%) أداءً أضعف أيضًا. في الوقت نفسه، نجح عدد قليل من الاستثناءات في تحقيق عوائد إيجابية: فقد تفوق كل من ترون (+25%) وهايبرليكيد (+54%)، بينما حقق كانتون نتورك (+7%) مكاسب معتدلة فقط منذ بداية العام، على الرغم من تجربته زخمًا أقوى في أوقات مختلفة خلال العام. تشير هذه التباينات إلى أن رأس المال لا يزال يبحث عن فرص داخل قطاع العملات البديلة، ولكن بطريقة أكثر انتقائية بكثير مقارنة بالمراحل السابقة للسوق.

هذه القيم الشاذة مهمة بشكل خاص لفهم هيكل السوق الحالي. فهي لا تشير إلى موسم كلاسيكي للعملات البديلة، بل إلى سوق تبرز فيه عملات رقمية فردية بسبب سرديات محددة، أو اتجاهات استخدام، أو ظروف سيولة. فعلى سبيل المثال، لا يزال Hyperliquid يستفيد من مكانته القوية في تداول المشتقات على السلسلة، بينما يدعم TRON نشاط العملات المستقرة المستقرة. في المقابل، فإن Canton Network أكثر ارتباطًا بالبنية التحتية المؤسسية وسرديات التوقيع. وعلى الرغم من هذه الفائزين المعزولين، فإن عرض السوق العام لا يزال ضعيفًا.
يُبرز الإيثيريوم بشكل خاص مدى صعوبة البيئة التي أصبحت عليها سوق العملات البديلة بشكل عام. وعلى الرغم من دوره كمنصة العقود الذكية الرائدة، لا يزال ETH متخلفًا بشكل كبير عن البيتكوين على أساس السنة حتى الآن. وهذا ناتج أقل عن عامل سلبي واحد وأكثر انعكاسًا لتغيير توزيع رأس المال داخل القطاع: لم تعد السيولة تتحرك تلقائيًا على طول منحنى القيمة السوقية، بل تبقى مركزة في الأصول الأكبر والأكثر سهولة في الوصول لفترات أطول.
بالنسبة للعملات البديلة، يخلق هذا عتبة اختيار أعلى بكثير. لا تزال الرموز الفردية قادرة على الأداء بشكل متميز، لكنها تتطلب بشكل متزايد عوامل دافعة خاصة بها، سواء من خلال نمو الاستخدام، أو توليد الرسوم، أو السيولة المستقرة، أو سرد مقنع. في الوقت نفسه، يزيد عدد الرموز القابلة للتداول من التنافس على رأس المال. ونتيجة لذلك، يظل السوق قابلاً للاستثمار، لكنه أقل دعماً على نطاق واسع مقارنة بالدورات السابقة.
طلب المؤسسات على BTC مقابل فيضان الرموز
لذلك، لا يمكن تفسير المرحلة الحالية للسوق بالانتعاش الأخير وحده. ما يهم هو الهيكل الكامن وراءه. لا يزال البيتكوين يستفيد من تدفقات صناديق ETF، ومشتريات الخزينة الشركات، ومعدل إصدار العرض الجديد المحدود. في المقابل، لا يزال سوق التشفير الأوسع مرتبطًا بشكل أكبر بحالة تفضيل المخاطرة، وإصدار الرموز المستمر، ومحفزات المشاريع الخاصة.
لذلك أصبح طلب صناديق الاستثمار المتداولة للبيتكوين قوة استقرار مهمة داخل السوق. فهو يخلق تدفقات رأس مال متكررة إلى أصل ذو عرض محدود وشفاف. في الوقت نفسه، يجب على سوق العملات البديلة امتصاص كون متزايد باستمرار من الرموز القابلة للتداول. يساعد هذا المزيج في تفسير سبب بقاء البيتكوين مدعومًا هيكلياً، بينما لا تزال العديد من العملات البديلة متأخرة على الرغم من انتعاش السوق الأوسع.
وبالتالي، يظل سوق التشفير في عام 2026 أكثر انقسامًا. يستفيد البيتكوين من الطلب الهيكلي والعرض المحدود، بينما تظل العملات البديلة مجزأة على الرغم من وجود عدد قليل من الأداء المتميز. ما لم يبدأ رأس المال في التحول بشكل أكثر استدامة من البيتكوين إلى السوق الأوسع، فمن المرجح أن يستمر التباين بين أداء البيتكوين المتراكم وأداء العملات البديلة المجزأة.
لذلك، فإن التعافي الأخير بناء، لكنه ليس دليلاً بعد على وجود سوق صاعد واسع النطاق جديد. السؤال الرئيسي لم يعد ببساطة ما إذا كان السوق يتحرك صعودًا، بل أين تتدفق رؤوس الأموال. حاليًا، لا يزال الإجابة تشير بوضوح إلى البيتكوين.