

وصل سوق RWA المُحوَّل إلى 46.3 مليار دولار مع احتفاظ إيثريوم بـ 21.8 مليار دولار في الأصول على السلسلة
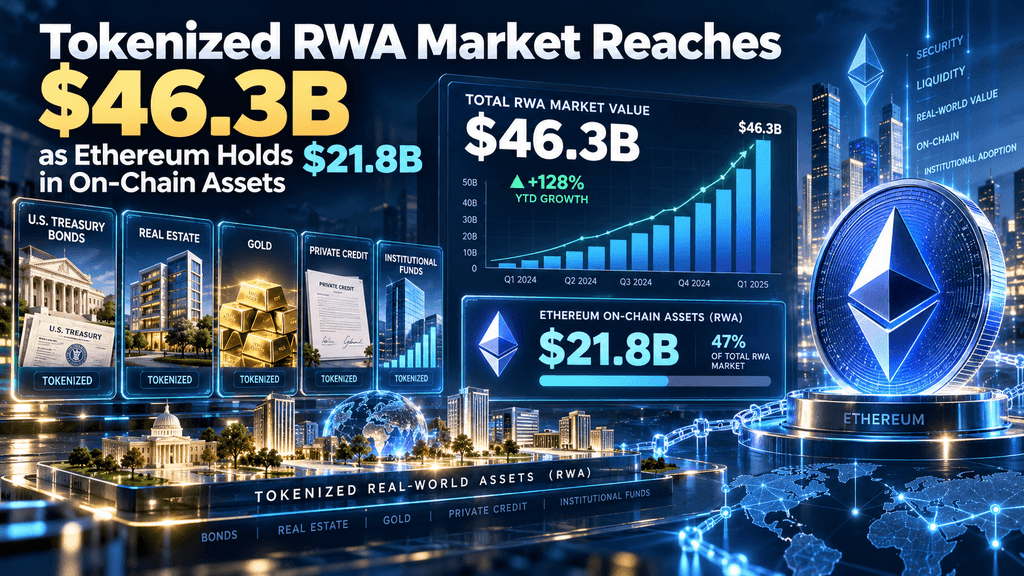
إيثريوم تحتفظ بتفوقها مع ارتفاع أصول العالم الحقيقي المُرمَّزة إلى 46.3 مليار دولار
شهد سوق الأصول الواقعية المُرمَّزة نموًا كبيرًا، ليصل إلى إجمالي مذهل قدره 46.3 مليار دولار، وفقًا لبيانات Token Terminal في 25 أكتوبر 2026. ضمن هذا السوق المتنامي، يبرز بروتوكول Ethereum، حيث يمثل ما يقارب 21.8 مليار دولار من الإجمالي الكلي، وهو أكثر من ثلاثة أضعاف المبلغ المحتفظ به في أقرب شبكة من بعده. بعد Ethereum، تحتفظ BNB Chain بمبلغ ملحوظ قدره 6.1 مليار دولار، بينما تسجل كل من Solana وStellar كل منهما 3.6 مليار دولار في الأصول المُرمَّزة. ويمثل هذا المجموع الكلي زيادة مذهلة قدرها 920 بالمئة على مدار ثلاث سنوات، حيث ارتفع من 38.8 مليار دولار التي سُجِّلت في لقطة أُخذت في منتصف سبتمبر. وتشمل الأصول المدرجة في هذا السوق تمثيلات بلوكشين لأنواع مختلفة من الأوراق المالية والسلع والصناديق والعقار، وكلها تمكن من عمليات تسديد أسرع وتسهيل فرص الملكية الجزئية. ويُشكل سندات حكومة الولايات المتحدة المُرمَّزة حصة كبيرة من حصة Ethereum في هذا السوق.
من المهم التعرف على أن مزودي البيانات المختلفين يطبقون مناهج متنوعة عند تتبع هذه الأرقام. على سبيل المثال، يراقب rwa.xyz حوالي 39 مليار دولار من القيمة الموزعة على السلسلة، مستبعدًا بشكل خاص العملات المستقرة، عبر عشرات الشبكات المختلفة. يبرز هذا التباين في المناهج كيف يمكن أن تؤثر قواعد العد المختلفة بشكل كبير على الأرقام الرئيسية، في حين تؤكد في نفس الوقت على التوسع الواضح الذي يحدث داخل القطاع. إن موقع إيثريوم القيادي في سوق الأصول الواقعية المُمَثلة بقيمة 46.3 مليار دولار يؤكد الدور الحاسم للشبكة كالمكان الرئيسي للأصول ذات المستوى المؤسسي، حتى مع استمرار تسارع الإصدار متعدد السلاسل وظلّ التسجيلات الحكومية المُمَثلة كالفئة المهيمنة داخل هذا المجال المتنامي.
التفوق البالغ 21.8 مليار دولار لإيثريوم يعكس تفضيل المؤسسات للبنية التحتية الثابتة للتسوية
تستمر إيثريوم في استضافة أكبر تركيز من الأصول الواقعية المُرمَّزة، حيث تمثل 21.8 مليار دولار ما يقارب نصف السوق البالغ 46.3 مليار دولار الذي تتبعه Token Terminal اعتبارًا من أواخر أكتوبر 2026. يعود هذا المكانة إلى بيئة العقود الذكية الناضجة للشبكة، وبنية التخزين الموسعة، وروابطها الراسخة مع مُصدري الصناديق الخاضعة للتنظيم. تشكل سندات الخزانة الأمريكية والمنتجات السوقية النقدية المُرمَّزة جوهر هذه القيمة، حيث تفضل المؤسسات البيئات ذات السجل الثابت من الأمان والسيولة العميقة للتحويلات الثانوية. يُظهر الفرق البالغ 15.7 مليار دولار بين إيثريوم وBNB Chain حجم الاختلاف: إجمالي إيثريوم يتجاوز شبكة المركز الثاني بأكثر من ثلاثة أضعاف.
وصل النمو على مدار ثلاث سنوات إلى 920 بالمئة للسوق الأوسع، لكن الممتلكات المطلقة لإيثيريوم ظلت مرنة حتى مع تراجع حصة نسبتها في ظل التوسع في أماكن أخرى. تُظهر بيانات من DefiLlama خلال نفس الفترة أن إيثيريوم يحتفظ بحوالي نصف رأس المال السوقي للسلع الحقيقية المُسجلة على السلسلة، باستثناء العملات المستقرة، مع تركيز جزء كبير من قيمة DeFi المُستثمرة هناك. تُعزز تأثيرات الشبكة الميزة. لا يزال المُصدرُون الذين يسعون لتوزيع متوافق مع المتطلبات القانونية، والمستثمرون الذين يحتاجون إلى مصادر موثوقة وجسور، يوجهون حجمًا كبيرًا من المعاملات عبر إيثيريوم. لا يمنع هذا القيادة نموًا متوازيًا على سلاسل أخرى؛ بل يُنشئ معيارًا مرجعيًا تُقاس عليه تقدم المنصات الأحدث في معايير الحفظ، والإطارات القانونية، والموثوقية التشغيلية.
موقف BNB Chain بقيمة 6.1 مليار دولار يشير إلى توسيع الإصدار خارج القادة التقليديين للعقود الذكية
BNB Chain تحتل المرتبة الثانية بقيمة 6.1 مليار دولار في رأس المال المُرمَّز من الأصول الحقيقية، وفقًا لأرقام Token Terminal بتاريخ 25 أكتوبر. جذبت الشبكة مُصدرين يبحثون عن تكاليف معاملات أقل وأوقات تأكيد أسرع للمنتجات المستهدفة للتوزيع الأوسع. ووجدت عدة منتجات كبيرة للخزينة والصناديق موطناً كبيراً على الشبكة، مما ساهم في صعودها السريع من حيث القيمة المطلقة. كانت مساهمات النمو من BNB Chain منذ بداية العام ذات أهمية ملموسة، حيث ينسب بعض التحليلات حوالي ربع التوسع الأخير في السوق إلى النشاط هناك. يستفيد حاملو العملة ومنصات الإصدار من قاعدة المستخدمين الراسخة للشبكة ومسارات السيولة المرتبطة بالبورصات.
يبقى المجموع الكلي البالغ 6.1 مليار دولار أقل بكثير من مجموع إيثريوم، لكن الحجم المطلق يُظهر أن اعتبارات التكلفة والسرعة يمكنها إعادة توجيه رؤوس أموال كبيرة عندما تسمح هياكل المنتج بالنشر متعدد السلاسل. تمثل الصناديق المُرمَّزة والأدوات المكافئة للنقد حصة كبيرة من هذه القيمة. مع اعتماد المزيد من الجهات المصدرة لاستراتيجيات متعددة السلاسل، قد يستمر حصة BNB Chain في التوسع دون إزاحة حيازات إيثريوم المؤسسية الأساسية. ويشجع الديناميكية التنافسية على تحسين البنية التحتية على نطاق واسع، بما في ذلك تحسين الجسور وتوحيد التقارير التي تقلل من العوائق لنقل نفس فئة الأصول عبر الشبكات المختلفة.
تبلغ قيمة سولانا وستيلار كل منهما 3.6 مليار دولار مع دفع حالات استخدام متخصصة للنمو المتوازي
يُمثل بروتوكول سولانا وبروتوكول ستيلار كل منهما 3.6 مليار دولار من السوق البالغة 46.3 مليار دولار في أحدث لقطة من Token Terminal. وقد اتسعت حصة سولانا بشكل ملحوظ من خلال الأسهم والصناديق المُرمَّزة التي تستفيد من الإنتاجية العالية والرسوم المنخفضة، مما يدعم الأنشطة ذات التردد الأعلى والمنتجات المتاحة للمستثمرين الأفراد. وبالمثل، جذب ستيلار قيمة في فئات محددة، بما في ذلك تمثيلات معينة للصناديق والسلع، مستفيدًا من تركيزه على المدفوعات الفعالة وإصدار الأصول. وسجل كلا الشبكتين مكاسب كبيرة مقارنة بمستويات أساسية في بداية عام 2026. وكان نمو قيمة RWA في سولانا من بين أسرع النموات من حيث النسبة المئوية في بعض سلاسل التتبع، بينما ساهم ستيلار بنسبة كبيرة في التوسع الكلي للسوق في الأشهر الأخيرة.
تُظهر هذه المراكز المتوازية أن سلسلة واحدة لا ت monopolize جميع حالات الاستخدام. فبيئات التداول ذات الحجم العالي تفضل بنية سولانا، بينما تناسب ستيلار مسارات الإصدار المرتبطة بالدفع أو ذات التكلفة الأقل. إن المجموع الكلي البالغ 7.2 مليار دولار من الشبكتين يقترب من إجمالي سلسلة BNB ويشدد على طبيعة متعددة السلاسل لتوزيع RWA الحالي. ويعتبر المستثمرون والجهات المُصدرة اختيار السلسلة الآن كمتغير في تصميم المنتج وليس كخيار ثنائي، حيث يوزعون الأصول في الأماكن التي تتماشى فيها خصائص التسوية والوضوح التنظيمي ووصول المستخدمين بشكل أقرب مع الفئة المستهدفة من الأدوات.
نمو بنسبة 920 بالمئة على مدار ثلاث سنوات يُظهر أن الترميز ينتقل من التجربة إلى التوسع
نمو سوق RWA المُرمَّزة بنسبة 920٪ على مدار ثلاث سنوات، ليصل إلى 46.3 مليار دولار، يُمثل انتقالًا من المراحل التجريبية المبكرة إلى نطاق قابل للقياس. وقد أشارت الأرقام في منتصف سبتمبر البالغة حوالي 38.8 مليار دولار بالفعل إلى تسارع، ويثبت الارتفاع اللاحق إلى 46.3 مليار دولار استمرار التدفقات. وقد وضعت قراءات سابقة لعام 2026 من مختلف المتعقبين السوق الموزع في نطاق 30–40 مليار دولار، مع اتجاهات صاعدة مستمرة. وقد وفرت سندات الخزانة الأمريكية المُرمَّزة أساسًا مستقرًا، متوسعة من بضعة مليارات من الدولارات في الفترات السابقة إلى حوالي 14–16 مليار دولار مؤخرًا. وأضافت منتجات الائتمان، والسلع مثل الذهب، والأسهم المُرمَّزة طبقات إضافية.
لقد تضاعفت أعداد الحائزين أيضًا، مع ظهور بعض السلسلات التي تُظهر عدة ملايين من المحافظ التي تتفاعل مع رموز RWA. ويعتبر معدل النمو أعلى بكثير من العديد من فئات الأصول التقليدية خلال نفس الفترة، ويعكس كلًا من الإصدارات الجديدة وارتفاع التقييمات للأصول الكامنة. ومن المهم أن هذا التوسع حدث عبر شبكات متعددة بدلاً من التركيز حصريًا على منصة واحدة. ويقلل هذا التوزيع من الاعتماد على نقطة واحدة، في حين يخلق تحديات في التوافق بين الأنظمة، والتي يواصل المشاركون في الصناعة معالجتها من خلال جسور، وبيانات تعريفية موحدة، وأدوات توافق مشتركة.
السندات الأمريكية المُرقمة تُثبّت السوق قرب 15 مليار دولار بدعم مؤسسي واسع
تشكل السندات الأمريكية المُمَوَّلة وصناديقها المكافئة للنقد أكبر فئة فردية ضمن سوق RWA الأوسع، مع تقديرات حديثة تتراوح بين حوالي 14.7 مليار دولار و16 مليار دولار. وتشكل المنتجات من مديرين راسخين، بما في ذلك BUIDL من BlackRock وUSDY وعروض ذات صلة من Ondo وصناديق Benji من Franklin Templeton وUSYC من Circle وغيرها، غالبية هذه القيمة. وتقدم هذه الأدوات تعرضًا على السلسلة للديون الحكومية قصيرة الأجل، وتوفير عائد مع مخاطر ائتمانية منخفضة نسبيًا مع تمكين القابلية للتحويل على مدار الساعة وطوال الأسبوع والملكية الجزئية.
شهد النمو في هذه الفئة زيادة كبيرة مقارنة بالسنة السابقة، حيث أظهرت بعض القياسات زيادة تزيد عن 100 بالمائة مقارنة بالفترات السابقة. ويمثل حاملو الأجانب في بعض الولايات القضائية حصة ملحوظة من القيمة المحددة جغرافيًا، مما يشير إلى أن الترميز وسّع قنوات الوصول بعيدًا عن قنوات الوساطة الأمريكية التقليدية. وعلى الرغم من الحجم الكبير، فإن نشاط التداول الثانوي لا يزال محدودًا مقارنة بالقيمة الإجمالية المعلقة؛ فكثير من المراكز تعمل أساسًا كاحتياطيات محفوظة حتى الاستحقاق أو تدر عائدًا، بدلاً من كونها أدوات متداولة بنشاط. وتحدد نضج هذه الفئة نموذجًا لفئات الأصول الأخرى التي تسعى إلى مسارات تنظيمية وتشغيلية مشابهة.
الجهات المصدرة الرائدة بما في ذلك Sky وOndo وSecuritize تركز حصة كبيرة من القيمة المستحقة
عدد نسبيًا صغير من المنصات والجهات المصدرة يمثل حصة كبيرة من قيمة الأصول المُرمَّزة. تُنسب بيانات Token Terminal في أواخر أكتوبر 2026 حوالي 4.9 مليار دولار إلى Sky، و4.0 مليار دولار إلى Ondo، و3.9 مليار دولار إلى Securitize، و2.5 مليار دولار إلى Franklin Templeton. تضع هذه الأرقام المشاركين المُستندين إلى التشفير والمالية التقليدية كبانيين مشتركين للسوق. يُظهر دور Securitize في توزيع منتجات مثل BUIDL من BlackRock النموذج الهجين الذي تعمل فيه وكلاء التحويل الخاضعين للتنظيم وسلاسل البلوكشين معًا.
وقد وسّع أوندو منتجات الخزينة والأسهم المُرمّزة، وحقق توزيعًا واسعًا للمستثمرين في بعض العروض. إن تركيز المُصدرين الرئيسيين يعني أن التطورات التشغيلية أو الامتثالية في أي منصة واحدة يمكن أن تؤثر على نسب كبيرة من القيمة السوقية الإجمالية. في الوقت نفسه، فإن وجود عدة مشاركين كبار يقلل من الاعتماد الجهازي على كيان واحد. ولا يزال المُدخلون الجدد يظهرون، خاصة في مجال الأسهم والائتمان المتخصص، مما يوسع تدريجيًا قاعدة المُصدرين، حتى مع بقاء الأسماء الكبرى في صدارة السوق من حيث القيمة المطلقة.
تُظهر الأسهم المُرقمة والأسهم أسرع نمو نسبي بين فئات الأصول
لقد سجلت الأسهم والأسهم المُرقمة بعضًا من أعلى مكاسب نسبية في الفترات الأخيرة البالغة 30 يومًا ومنذ بداية العام. ارتفعت قيمة الفئة من قواعد أصغر في بداية عام 2026 إلى عدة مليارات من الدولارات، مع ارتفاع عدد الحائزين بشكل أكثر حدة في بعض سلاسل التتبع. وقد جذبت المنصات التي تتيح تمثيلات على السلسلة للأسهم الفردية أو مجموعات منها اهتمامًا من المستثمرين الأفراد والمؤسسات على حد سواء، الباحثين عن التداول المستمر والوصول الكسري. وقد تجاوزت معدلات النمو في هذا القطاع تلك الخاصة بالسندات الحكومية من حيث النسب المئوية، على الرغم من أن القيم المطلقة لا تزال أقل. ويتزامن هذا النمو مع زيادة البنية التحتية لإجراءات الشركات، ومشغلي التسعير، والتوزيع المتوافق.
تُظهر الأنشطة في السوق الثانوية للأسهم عادةً حجمًا أعلى مقارنة بمنتجات الخزانة المحتفظ بها حتى الاستحقاق، مما يساهم في حجم قابل للقياس في المنصات اللامركزية والمركزية. مع تزايد عدد الجهات المصدرة والوسطاء الذين يستكشفون منتجات الأسهم المُرمَّزة، فإن هذه الفئة مُهيأة للاستحواذ على حصة إضافية من النمو العام للعناصر المدعومة بأصول حقيقية، بشرط بقاء المسارات التنظيمية واضحة وتحقيق موثوقية تشغيلية تتماشى مع توقعات المستثمرين بالنسبة لأسواق الأسهم التقليدية.
يبقى نشر قيمة الأصول الواقعية في مجال التمويل اللامركزي محدودًا مقارنة بالكمية الإجمالية المحتفظ بها
يظهر فقط جزء متواضع من إجمالي قيمة الأصول الواقعية المُرمَّزة مُنفَّذًا بنشاط داخل بروتوكولات التمويل اللامركزي. تضع القياسات المتماشية مع DeFiLlama حصة استخدام DeFi عند حوالي 14–15 بالمائة من رأس المال السوقي للـRWA المُتتبَّع على السلسلة، باستثناء العملات المستقرة. تستضيف إيثريوم غالبية هذه القيمة المُنفَّذة، بينما تُظهر سلاسل أخرى معينة نسب استخدام أعلى مقارنة بحصصها الأصغر إجمالاً. تعمل أجزاء كبيرة من منتجات الخزينة والصناديق أساسًا كاحتياطيات تدر عوائد بدلاً من كونها ضمانات أو مزودي سيولة.
تشمل العقبات متطلبات الوصول المُصرح به، والقيود التنظيمية على الاستخدام الثانوي، وتفضيل العديد من الحائزين للتخزين البسيط على تنفيذ استراتيجيات نشطة. يشير الفجوة بين القيمة الإجمالية المعلقة ونشاط التمويل اللامركزي إلى وجود مساحة كبيرة للنمو إذا تطورت أطر الامتثال ومعايير المخاطر لدعم التكامل الأوسع. يمكن للبروتوكولات التي تنجح في ربط رموز الأصول الحقيقية الخاضعة للتنظيم مع القروض أو الضمانات أو المنتجات المُركبة أن تزيد من معدلات الاستخدام دون الحاجة إلى إصدار جديد بنسبة متناسبة.
توزيع متعدد السلاسل يخلق فرصًا وتعقيدًا تشغيليًا للصادرين
تظهر الأصول الآن عبر 35 إلى 39 شبكة حسب المتعقب، مع قيمة ذات مغزى على Ethereum وBNB Chain وSolana وStellar وعدة شبكات أخرى. تسمح استراتيجيات متعددة السلاسل للمُصدرين بموازنة خصائص المنتج مع نقاط القوة والأمان والسيولة في سلسلة واحدة، والتكلفة والسرعة في أخرى. تُدخل الجسور والتقارير المزامنة تكاليف تشغيلية، بما في ذلك بيانات تعريف متسقة، وتحديث أسعار مزامن، وفحوصات توافق منسقة. تحتفظ بعض المنتجات بالإصدار الأساسي على شبكة واحدة مع تقديم إصدارات مغلفة أو مُجسّرة في أماكن أخرى.
يُحسّن الفضاء الناتج إمكانية الوصول لفئات مختلفة من المستثمرين، لكنه يثير أسئلة حول تجزئة السيولة وانتهاء التسوية عبر البيئات المختلفة. تهدف جهود الصناعة نحو رسائل موحدة وبنية تحتية مشتركة إلى تقليل هذه الاحتكاكات. من المرجح أن يصبح إدارة متعددة السلاسل بنجاح ميزة تنافسية مع توسع السوق أكثر.
لقد تضاعفت أعداد الحائزين، مما يشير إلى توزيع أوسع خارج تركيز المؤسسات
لقد ازداد عدد حاملي RWA بشكل كبير حتى عام 2026، مع تسجيل بعض السلسلات عدة ملايين محفظة تتفاعل مع الأصول المُرمَّزة بحلول أكتوبر. وقد نما حاملو الأسهم المُرمَّزة بشكل سريع على وجه الخصوص، مشكّلين نسبة كبيرة من إجمالي حاملي RWA في اللقطات الأخيرة. كما زاد عدد حاملي الصناديق والسلع، على الرغم من معدلات أكثر اعتدالاً. ويشير ارتفاع عدد المحافظ إلى توزيع أوسع على مجموعة أكبر من المشاركين، وليس فقط تركيز أعمق بين الحائزين الكبار الحاليين، في فترات معينة.
يدعم هذا التوسع الفرضية القائلة بأن التوقيع يمكن أن يقلل من أحجام الاستثمارات الدنيا ويعزز الوصول. في الوقت نفسه، لا يزال حصة كبيرة من القيمة الإجمالية مركزة في عدد محدود من المنتجات الكبيرة والعناوين. وسيعتمد النمو المستمر في عدد الحائزين والقيمة على الحفاظ على بساطة التشغيل ووضوح التنظيم للمشاركين الجدد.
استمرار قيود الوصول للمستهلكين على الرغم من توسع السوق بشكل عام
يبقى جزء كبير من قيمة الأصول الواقعية المُرمَّزة غير متاح للمستثمرين التجزئة في الولايات المتحدة وفقًا للهياكل الحالية. تشير التقارير إلى أن نسبة صغيرة فقط من القيمة الإجمالية مُصممة لشراء جماعي من قبل المستثمرين التجزئة في بعض الولايات القضائية، بينما تقتصر معظم المنتجات على قنوات مُخوَّلة أو مؤسسية. تساهم متطلبات الامتثال، بما في ذلك عمليات KYC المتكررة عبر المنصات، في هذا التجزئة. توفر السندات المُرمَّزة وبعض الصناديق المصممة وفق إطارات شركات الاستثمار الحالية المسارات الرئيسية المتوفرة للمستثمرين التجزئة.
القيود تحد من السوق المستهدف في الاقتصادات الكبرى رغم نمو القيمة الإجمالية على السلسلة. يمكن للناشرين والمنصات التي تطور نماذج توزيع قابلة للتوسع ومتوافقة مع المتطلبات القانونية للمشاركين من قطاع التجزئة أن تطلق طلبًا إضافيًا. حتى ذلك الحين، سيستمر نمو السوق مدفوعًا بشكل رئيسي بتدفقات رأس المال المؤسسية وغير الأمريكية.
يركز التوقع على النضج التشغيلي والتوافق بين الشبكات المختلفة
حجم السوق البالغ 46.3 مليار دولار وامتلاك إيثريوم بقيمة 21.8 مليار دولار يُظهران أن الترميز حقق حجماً ذا معنى في فئات أصول مختارة. سيتوقف النمو المستقبلي أقل على حجم الإصدار البحت وأكثر على تحسين السيولة الثانوية، وزيادة استخدام DeFi حيثما كان مناسباً، وتوسيع المنتجات المتاحة للمستثمرين الأفراد، وتقليل الاحتكاك التشغيلي متعدد السلاسل. توفر السندات المُرمَّزة نموذجاً مثبتاً؛ بينما تتبع الأسهم ومنتجات الائتمان مسارات مماثلة مع نمو نسبي أسرع. يستمر تعميق البنية التحتية من خلال مشاركة المؤسسات من كلاً من مديري الأصول التقليديين ومنصات الكريبتو الأصلية.
مع تحسين مزودي البيانات للمنهجيات وتصبح التقارير أكثر توحيدًا، سيكتسب المشاركون في السوق رؤية أوضح للقيمة الموزعة الحقيقية مقارنة بالمطالبات الممثلة. يظل مسار القطاع مرتبطًا بالتنفيذ العملي للتسوية الأسرع، وملكية جزئية، وقابلية التحويل المستمرة وفق معايير موثوقية وامتثال مؤسسية.
الأسئلة الشائعة
ما حجم سوق الأصول الواقعية المُرمَّزة حسب أحدث البيانات؟
يُقدّر مقياس Token Terminal السوق بـ 46.3 مليار دولار دون احتساب العملات المستقرة اعتبارًا من أواخر أكتوبر 2026، مع امتلاك إيثريوم لقيمة 21.8 مليار دولار. وتُبلغ مصادر تتبع أخرى مثل rwa.xyz عن قيم موزعة قريبة من 39 مليار دولار باستخدام معايير إدراج مختلفة. وتدعم كلا السلسلتين نموًا كبيرًا مقارنة بمستويات أوائل عام 2026 ومستويات قبل ثلاث سنوات.
ما هي شبكات البلوكشين التي تستضيف أكبر حصة من الأصول الواقعية المُمَثَّلة بالرموز؟
يتصدر الإيثيريوم بقيمة 21.8 مليار دولار، يليه سلسلة BNB بقيمة 6.1 مليار دولار. وتحتفظ سولانا وستيلار بكل منهما بقيمة 3.6 مليار دولار وفقًا لأرقام Token Terminal. وتجد قيمًا إضافية عبر عشرات الشبكات الأخرى، مما يعكس نمط توزيع متعدد السلاسل.
لماذا تُبلغ مصادر البيانات المختلفة عن أحجام أسواق مختلفة؟
تختلف المنهجيات في ما إذا كانت تحسب فقط الرموز القابلة للنقل الحر، أم تشمل المطالبات الممثلة ولكن غير المتداولة، أم تستبعد أو تشمل أنواعًا معينة من الصناديق، وتطبق أوقات قطع مختلفة. وتعتبر Token Terminal و rwa.xyz من أكثر المصادر استشهادًا، إلا أن إجمالياتهما تختلف بمليارات عدة من الدولارات بسبب هذه الخيارات التحديدية.
ما مدى أهمية سندات الخزانة الأمريكية المُرمَّزة ضمن سوق RWA العام؟
تشكل أكبر فئة فردية، مع تقديرات حديثة تتراوح بين حوالي 14.7 مليار دولار و16 مليار دولار. وتوفر المنتجات الرائدة من المديرين الرئيسيين معظم هذه القيمة وتشكل أكثر قطاعات الأصول المُرمَّزة نضجًا وقبولًا من قبل المؤسسات.
ما هي الجهات المصدرة التي تتحكم في أكبر كميات من قيمة الأصول الواقعية المُرمَّزة؟
تُنسب أحدث بيانات محطة الرموز إلى سكاي حوالي 4.9 مليار دولار، و إلى أوندو 4.0 مليار دولار، و إلى سيكيوريتايز 3.9 مليار دولار، و إلى فرانكلين تيمبلتون 2.5 مليار دولار. تغطي هذه المنصات كلاً من الأصول الأصلية للعملات المشفرة والتمويل التقليدي.
إخلاء المسؤولية: يتم تقديم هذه المعلومات العامة عن السوق، والتي قد تكون من مصادر خارجية أو تجارية أو ممولة، لأغراض المرجعية والتعليم فقط ولا تشكل نصيحة مالية أو استثمارية، أو عرضًا أو دعوة للشراء أو ضمانًا. نحن ننفي أي مسؤولية عن دقتها أو اكتمالها أو موثوقيتها وأي خسائر ناتجة عنها. الاستثمار/التداول محفوف بالمخاطر؛ الأداء السابق لا يضمن نتائج مستقبلية. يجب على المستخدمين إجراء البحث، واتخاذ قرارات حكيمة، وتحمل المسؤولية الكاملة. لمزيد من التفاصيل، يرجى الرجوع إلى شروط الاستخدام وإخلاء المسؤولية عن المخاطر الخاصين بـ KuCoin.
اخلاء المسؤوليه: تُرجمت هذه الصفحة باستخدام تقنية الذكاء الاصطناعي لراحتك. للحصول على المعلومات الأكثر دقة، ارجع إلى النسخة الإنجليزية الأصلية.