

روسيا تبدأ دفع رواتب الحكومة بالروبل الرقمي: كل ما تحتاج معرفته
مقدمة
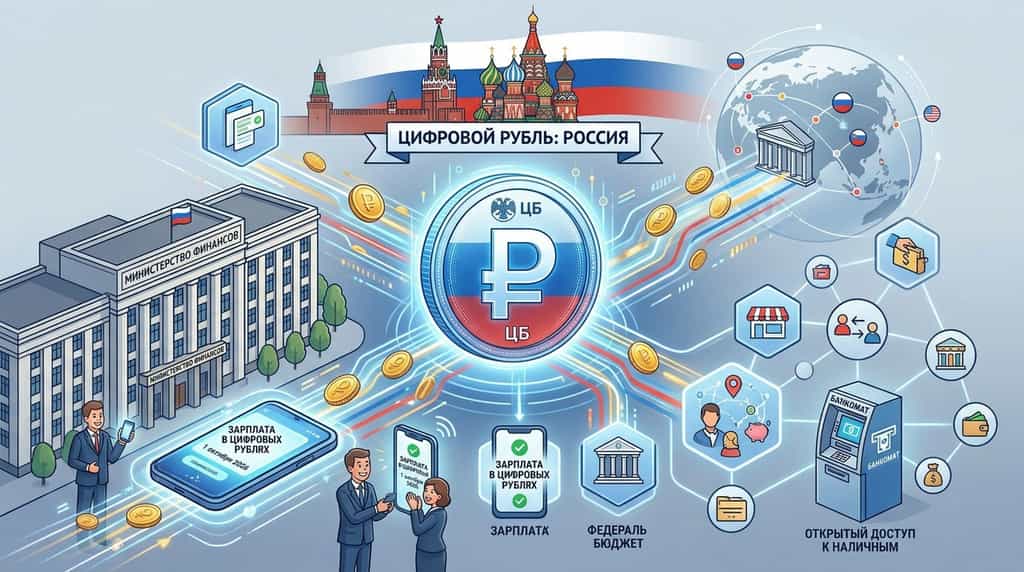
دخلت روسيا رسميًا مرحلة جديدة من تبني عملتها الرقمية للبنك المركزي (CBDC)، حيث بدأ موظفو الحكومة في وزارة المالية في تلقي رواتبهم بالروبل الرقمي في 1 أكتوبر 2026. وفقًا للإفصاحات الرسمية من وزارة المالية في الاتحاد الروسي، فإن المشاركة تظل طوعية، ويتطلب ذلك من الموظفين فتح محافظ رقمية فردية مباشرة على منصة البنك المركزي الروسي الحصرية. يأتي هذا الإجراء بعد التجارب الأولية التي أجريت طوال عام 2025 من قبل وزارة المالية والخزانة الفيدرالية، والتي عالجت ما يقرب من 16 مليون روبل في مدفوعات تجريبية—تشمل تسويات العقود الحكومية، ورواتب العاملين العامين، ومنح الطلاب. مع انتقال روسيا من اختبارات النموذج الصغير إلى التكامل المؤسسي، فإن التطبيق الأوسع للروبل الرقمي يمثل انتقالًا مهمًا في البنية التحتية النقدية السيادية.
ما هو الروبل الرقمي وكيف تعمل منصة البنك المركزي الروسي للعملة الرقمية؟
الروبل الرقمي يمثل الشكل الرسمي الثالث للعملة الوطنية الروسية، ويتواجد جنبًا إلى جنب مع النقد الفعلي والودائع المصرفية الإلكترونية كرمز رقمي فريد صادر مباشرة من بنك روسيا. وفقًا للمواصفات العامة الصادرة عن البنك المركزي للاتحاد الروسي (CBR)، يعمل الروبل الرقمي على منصة هجينة متخصصة تُدار حصريًا من قبل السلطة النقدية. على عكس الودائع المصرفية التجارية المحفوظة في المؤسسات المالية الخاصة، ت reside أموال الروبل الرقمي في محافظ رقمية سيادية مُستضافة على بنية البنك المركزي التحتية.
تعمل البنوك التجارية كوسطاء ماليين فقط وليس كحائزين للالتزامات. يُمكن للمواطنين الوصول إلى محافظهم الرقمية باستخدام التطبيقات المحمولة الحالية التي توفرها بنوكهم التجارية الرئيسية؛ ومع ذلك، تبقى الأصول الفعلية مباشرة على دفتر الحسابات الخاص بالبنك المركزي. هذا الهيكل يلغي مخاطر الائتمان التجاري من طرف ثالث ويوفر التسوية الفورية لتحويلات النظير إلى النظير، ومشتريات التجزئة، ودفعات الإدارة العامة عبر الاقتصاد المحلي.
لماذا تدفع الحكومة الروسية للموظفين المدنيين باستخدام العملات الرقمية للبنك المركزي؟
يُعد قرار صرف رواتب الدولة عبر الروبل الرقمي استراتيجية تشغيلية لاختبار سرعة المعاملات في العالم الحقيقي وبناء الثقة العامة في الأصول الرقمية الصادرة عن الدولة. وفقًا لبيانات من وزارة المالية، فإن إدخال العملة الرقمية للبنك المركزي لموظفي وزارة المالية يُشكّل عرضًا مباشرًا لموظفي الحكومة لتقييم أمان العملة الرقمية الوطنية وقدرتها على الوصول وسرعتها.
باستخدام كشوف رواتب القطاع العام، تُولّد الحكومة الروسية حجمًا متكررًا ومُتحكمًا من المعاملات على منصة البنك المركزي. يسمح هذا الاستخدام الحقيقي للمهندسين النظاميين بمراقبة قابلية التوسع للشبكة، وسرعة المعاملات، وتجربة المستخدم قبل إطلاق أوسع للجمهور. علاوة على ذلك، فإن دفع رواتب العاملين في الدولة باستخدام العملات الرقمية للبنك المركزي يُنشئ نموذجًا أوليًا للدفعات المستقبلية في القطاع العام، بما في ذلك مدفوعات الرعاية الاجتماعية، والمعاشات، وعقود المشتريات العامة.
كيف يؤثر إطلاق الروبل الرقمي على البنية التحتية المصرفية الروسية؟
يفرض التكامل الوطني للروبل الرقمي متطلبات امتثال صارمة على المؤسسات المالية الرائدة في روسيا والتجار الكبار. وفقًا للوائح التي وضعتها بنك روسيا، كان يُطلب قانونًا من البنوك الكبرى وشركات التجزئة الكبيرة فتح بنية تحتية تقنية لدعم تحويلات الروبل الرقمي والمدفوعات التجزئية اعتبارًا من 1 سبتمبر 2026.
يضمن هذا الأمر البنية التحتية أن يتمكن المواطنين الذين يتلقون رواتبهم بالروبل الرقمي من إنفاق أموالهم بسلاسة عبر نقاط البيع الاستهلاكية. بالإضافة إلى ذلك، يمكن للمؤسسات المالية الاتحادية والوكالات الذاتية والشركات العامة تنفيذ نفقات الميزانية بالروبل الرقمي دون حدود تعسفية. ولتشجيع التبني بشكل أكبر، حدد البنك المركزي رسوم معاملات صفرية للتحويلات النظير إلى النظير (P2P) بين الأفراد، مع وضع حد أقصى لرسوم المعاملات التجارية عند 0.3% — وهي نسبة أقل بكثير من أسعار احتجاز التجار المقدمة من شبكات الدفع التقليدية.
ما هي السمات التنظيمية والاستهلاكية الرئيسية للروبل الرقمي؟
الإطار التنظيمي الذي يحكم الروبل الرقمي الروسي يوازن بين السيطرة الحكومية وراحة المستهلك، مما يضمن توافق العملة الرقمية مع العادات المالية الحالية. وفقًا للبيانات العامة من نائبة حاكم البنك المركزي زلفيا كاخرومانوفا، فإن السلطة النقدية تعد وظائف تسمح للمواطنين بسحب النقود الورقية مباشرة من أجهزة الصراف الآلي القياسية باستخدام محافظ الروبل الرقمي الخاصة بهم.
وجه الرئيس فلاديمير بوتين مؤخرًا وزارة المالية ومصرف روسيا لتوسيع حملات التوعية العامة التي توضح الفوائد المحددة للروبل الرقمي. وبشكل حاسم، يظل المشاركة طوعية: لا يمكن إجبار أي موظف حكومي أو مواطن خاص على تلقي الرواتب أو معالجة المدفوعات باستخدام العملات المعدنية المركزية. يحتفظ المستخدمون بالكامل بالاستقلالية لتحويل روبلاتهم الرقمية إلى نقد فيزيائي أو ودائع تقليدية في البنوك التجارية بنسبة 1:1 في أي وقت دون تكبد غرامات تحويل.
كيف تقارن العملة الرقمية للبنك المركزي الروسي بمبادرات العملات الرقمية العالمية؟
يتوافق النشر المتسارع للروبل الرقمي في روسيا مع اتجاه عالمي متزايد نحو العملات الرقمية للبنوك المركزية، بهدف تحديث أنظمة الدفع وتعزيز السيطرة النقدية السيادية. وفقًا لبيانات التتبع من مركز الاقتصاد الجيوسياسي التابع لمجلس الأطلسي، فإن أكثر من 130 دولة—تمثّل 98% من الناتج المحلي الإجمالي العالمي—تنظر بنشاط أو تنفذ عملات رقمية للبنوك المركزية.
يركز روسيا على دمج مدفوعات العملة الرقمية للبنك المركزي في رواتب الحكومة، وهو ما يشبه عن كثب التجربة الحالية لليوان الرقمي (e-CNY) في الصين، حيث تدفع عدة حكومات محلية موظفيها العامين باستخدام العملة الرقمية. ومع ذلك، فإن جهود روسيا مميزة بسبب تركيزها على تجاوز أنظمة الرسائل المالية الدولية وتقليل الاعتماد على آليات التسوية الأجنبية وسط العقوبات الاقتصادية الدولية.
ما هي المزايا والمخاطر الرئيسية لاستخدام الروبلات الرقمية؟
يقدم تبني الروبل الرقمي كفاءات مالية هيكلية إلى جانب تحديات محتملة تتعلق بالخصوصية والمركزية للمستخدمين النهائيين.
المزايا التشغيلية
-
التسوية الفورية: تُنفَّذ المعاملات في الوقت الحقيقي مباشرة على دفتر الحسابات الخاص بالبنك المركزي، مع تجاوز هيئات التسوية الخاصة.
-
رسوم تحويل صفرية: يُمكن للأفراد إرسال الأموال إلى مستخدمين آخرين عبر روسيا مجانًا تمامًا.
-
الأمان المُحسَّن: الدعم المباشر من البنك المركزي يُلغي مخاطر إفلاس البنوك التجارية على الأرصدة المخزنة.
-
الإنفاق الحكومي المستهدف: تتيح قدرات العقد الذكي للوكالات الحكومية تتبع تخصيصات الميزانية ومنع تحويل الأموال.
المخاطر والقيود المحتملة
-
المخاوف المتعلقة بالمركزية والخصوصية: تحتفظ بنك روسيا برؤية كاملة على جميع المعاملات، مما يثير مسائل الخصوصية المالية الشخصية.
-
إلغاء الوساطة المصرفية: قد يؤدي تحويل الودائع التجارية إلى المحافظ الرقمية السيادية إلى تقليل السيولة داخل قطاع البنوك التجارية.
-
لا يوجد عائد فائدة: حسابات الروبل الرقمي لا تجمع فوائد أو عوائد، مما يجعلها غير مناسبة للادخار على المدى الطويل مقارنة بودائع التوفير التقليدية.
كيف يؤثر اعتماد العملة الرقمية للبنك المركزي على تداول العملات المشفرة والأصول الرقمية؟
التوسع السريع للعملات الرقمية للبنوك المركزية السيادية يعيد تشكيل الأساس الذي يتفاعل به المستخدمون التجزئيون والمشاركون المؤسسيون مع العملات المشفرة غير الحكومية مثل البيتكوين (BTC) والتتر (USDT). بينما توفر العملات الرقمية للبنوك المركزية كفاءة رقمية للتسويات المحلية، فإنها تظل أصولًا ورقية مركزية خاضعة للرقابة الحكومية وضوابط العرض وقيود رأس المال.
مع دفع البنوك المركزية نحو دمج البنية التحتية النقدية الرقمية في الاستخدام اليومي السائد، يزداد الوعي العام بشكل كبير تجاه المحافظ الرقمية والمفاتيح الخاصة وتحويلات الرموز المميزة عبر الهاتف المحمول. بالنسبة لتجار العملات المشفرة، تبرز العملات الرقمية للبنوك المركزية التباين الصارخ بين الأصول الرقمية السيادية الخاضعة للسيطرة الحكومية—التي لا توفر أي عائد وتخضع لمراقبة حكومية كاملة—وبين الأصول المشفرة اللامركزية غير الخاضعة للإذن المتاحة على البورصات العالمية مثل KuCoin. لا يزال المستثمرون الباحثون عن أدوات للتحوط من التضخم، أو فرص استثمارية ذات عوائد عالية من خلال التخزين، أو معاملات تركز على الخصوصية، يتجهون نحو السلاسل العامة المفتوحة.
ما وراء العناوين الرئيسية: ما الذي يعنيه KuCoin 5.0 لك
الأخبار السوقية تتحرك بسرعة — لكن المكان الذي تتفاعل فيه معها مهم بنفس القدر. هذا أكتوبر، تطلق كوكين كوكين 5.0، مما يحول كوكين إلى منصة مُعاد بناؤها. إليك ما يتغير فعليًا بالنسبة لك:
-
حساب واحد لكل شيء. كانت المنصات الأقدم تفرق أموالك بين حسابات منفصلة "فورتي" و"هامش" و"آجلة" وتتوقع منك فهم السبب. يزيل الحساب الموحّد في KuCoin 5.0 هذا بالكامل — قم بالإيداع مرة واحدة، وكل شيء سيكون متاحًا ببساطة (متوفر حاليًا فقط للعملاء المميزين).
-
الأسهم، المؤشرات، والسلع. تتوسع KuCoin 5.0 خارج التشفير إلى الأسواق العالمية. عندما يتذبذب التشفير ويصعد السوق الأسهم (أو العكس)، يمكنك التحويل في دقائق بدلاً من فتح حساب وساطة والانتظار أيامًا لخطوط العملات التقليدية.
-
الأصول الواقعية (RWA). تعرض مُرمَّز لعناصر تقليدية مثل السلع، مباشرة داخل حساب التشفير الخاص بك. أحد أسرع القطاعات نموًا في المالية العالمية لم يعد محصورًا للمؤسسات — يمكنك الوصول إليه من نفس الرصيد الذي تتداول به.
-
اكتسب أثناء التعلم. لست مستعدًا للتداول؟ KCUSD يسمح لعملاتك المستقرة بتحقيق عائد يومي مُركب تلقائيًا. أسهل طريقة لاستثمار إيداعك غير النشط بعائد قدره 4%.
-
مساعد ذكي بلغة بسيطة. اطرح أسئلة، احصل على سياق السوق، وافهم ما تراه — مدمج في المنصة، لا حاجة لمصطلحات تقنية.
-
تطبيق لا يُثقل عليك. أسرع، أنظف، وأكثر اتساقًا — بديهي من أول نقرة، وليس بعد شرح تعليمي.
-
الأمان الذي يمكنك التحقق منه، وليس مجرد الثقة. كيان أوروبي مرخص وفقًا لـ MiCAR، وإثبات الاحتياطيات الذي يمكنك التحقق منه بنفسك، وأمان معتمد دوليًا (SOC 2 Type II، ISO 27001:2022).
أنشئ حسابك في دقائق — وابدأ على المنصة المبنية للمستقبل الذي تتجه إليه العملات المشفرة، وليس الماضي الذي مرّت به.
الخاتمة
بدء دفع الرواتب بالروبل الرقمي لموظفي وزارة المالية الروسية يمثل محطة محورية في نشر العملة الرقمية للبنك المركزي على المستوى الوطني. وبتجاوز التجارب التجريبية التي بلغت 16 مليون روبل في عام 2025، نجحت روسيا في إنشاء بنية تحتية إلزامية للخدمات المصرفية بالتجزئة، وقدرات دفع الميزانية، ووصول مخطط إلى أجهزة الصراف الآلي لسحب النقد لدعم شكلها النقدي الثالث. وعلى الرغم من أن المشاركة الطوعية، والتحويلات الخالية من الرسوم، والسلامة المباشرة من البنك المركزي توفر فوائد عملية للموظفين المدنيين، إلا أن الروبل الرقمي يظل أداة دفع حكومية مركزية لا تدر عائداً. وبينما تواصل الدول السيادية رقمنة أنظمتها المالية، يعتمد المستثمرون العالميون بشكل متزايد على منصات مثل KuCoin للوصول إلى العملات المشفرة اللامركزية، والعملات المستقرة الآمنة، وفرص الثروة الرقمية غير الخاضعة للإدارة.
الأسئلة الشائعة (FAQs)
هل استلام الراتب بالروبل الرقمي إلزامي لموظفي الحكومة الروسية؟
لا، تلقي الراتب بالروبلات الرقمية هو أمر طوعي بالكامل للموظفين المدنيين والعاملين في الحكومة. يجب على الموظفين اختيار فتح محفظة روبلات رقمية على منصة بنك روسيا للمشاركة، ويبقون على حقهم في الاستمرار في تلقي رواتبهم عبر حسابات مصرفية قياسية أو نقدًا ماديًا.
هل يمكن تحويل الروبلات الرقمية مباشرة إلى نقد مادي؟
نعم، يمكن تحويل الروبلات الرقمية إلى نقد فيزيائي بسعر صرف 1:1 دون رسوم تحويل. تعمل بنك روسيا الاتحادي بنشاط على تطوير وظائف تمكن من سحب النقد مباشرة من أجهزة الصراف الآلي التجارية القياسية عبر المحافظ الرقمية.
هل تدفع محافظ الروبل الرقمي فائدة على الأرصدة المخزنة؟
لا، المحافظ الرقمية للروبل الروسي المحتفظ بها على منصة بنك روسيا لا تكسب فوائد أو عوائد أو مبالغ نقدية ترويجية. تم تصميم الروبل الرقمي كوسيلة دفع آمنة ووحدة تسويات معاملات فقط، وليس كأداة لتخزين الثروة أو إيداع يدر فوائد.
كم معالجة روسيا من مدفوعات الروبل الرقمي التجريبي قبل عام 2026؟
وفقًا للأرقام الرسمية من وزارة المالية، فقد عالجت مرحلة الاختبار التجريبي التي أُجريت طوال عام 2025 ما يقارب 16 مليون روبل إجمالي حجم المعاملات عبر رواتب العاملين العامين، ومنح الطلاب، وعقود المشتريات الحكومية.
ما الفرق الرئيسي بين الروبل الرقمي والعملات المشفرة اللامركزية؟
الروبل الرقمي هو عملة ورقية رقمية مركزية تصدرها وتديرها وتدعمها بنك روسيا مباشرة بقيمة ثابتة 1:1 مقابل الروبلات المادية. تعمل العملات المشفرة اللامركزية على سلاسل كتل عامة وغير مقيدة دون سيطرة سلطة مركزية، وتوفر تقييمًا مدعومًا بالسوق، وإمكانية الوصول العالمية، والخصوصية.
إخلاء المسؤولية
هذا المقال لأغراض إعلامية فقط ولا يشكل نصيحة مالية أو قانونية أو استثمارية. قم دائمًا بإجراء بحثك الخاص قبل التفاعل مع الأصول الرقمية أو منصات الدفع المالية.
اخلاء المسؤوليه: تُرجمت هذه الصفحة باستخدام تقنية الذكاء الاصطناعي لراحتك. للحصول على المعلومات الأكثر دقة، ارجع إلى النسخة الإنجليزية الأصلية.