

يمكن للمؤسسات الآن تحويل الأسهم الأساسية إلى أسهم مُرَقَّمة من Ondo على شبكة Ethereum وBNB Chain
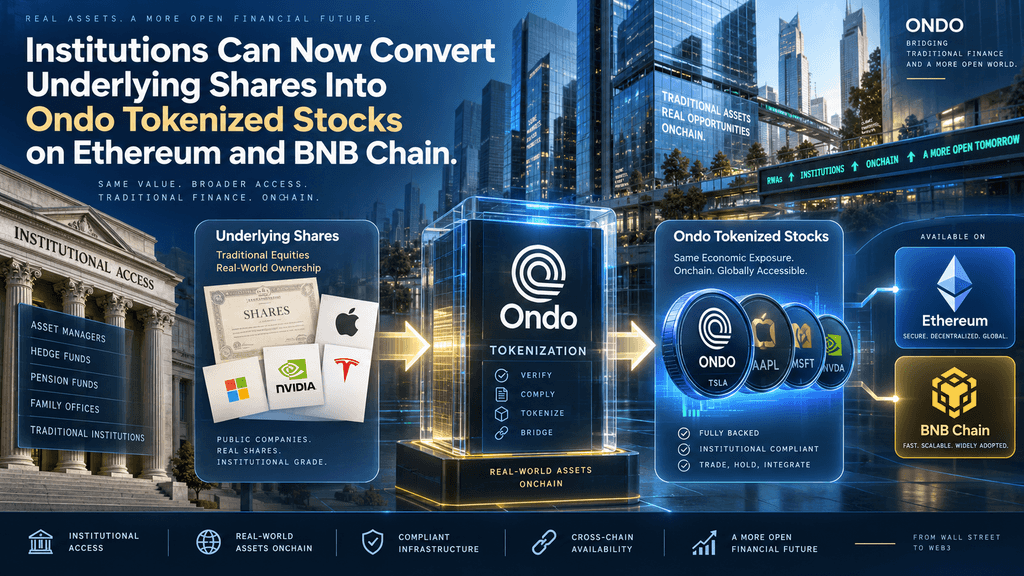
أعلنت Ondo Finance في 21 سبتمبر 2026 أن المؤسسات المعتمدة يمكنها تحويل الأسهم الأساسية وصناديق الاستثمار المتداولة مباشرة إلى رموز Ondo Stocks المقابلة أو استرداد الرموز مقابل الأسهم المادية من خلال التكامل مع شبكة الترميز الفوري الخاصة بـ Alpaca. تعمل هذه القدرة على شبكة Ethereum وBNB Chain وتوجد جنبًا إلى جنب مع عملية إصدار التمويل النقدي الحالية على المنصة. تقوم المؤسسات بتحويل الأسهم عبر السجل الداخلي من حساباتها على Alpaca إلى حساب Ondo؛ ثم يتم إصدار الرموز المقابلة على السلسلة. يعكس الاسترداد التدفق العكسي. يظل الوصول مقتصرًا على الكيانات التي تمتلك حسابات نشطة لدى الشركتين وتتلقى موافقة على أساس كل حالة على حدة.
يقلل هذا التغيير من الحاجة إلى مصروفات نقدية منفصلة عندما تحتفظ المؤسسات بالمخزون الأساسي بالفعل، مما قد يخفض تكاليف التمويل وعدم تطابق التوقيت. اعتبارًا من 22 سبتمبر 2026، أظهرت بيانات من RWA.xyz أن Ondo تمتلك قيمة أصول موزعة تبلغ حوالي 3.66 مليار دولار عبر أكثر من 440 منتجًا، مما يضعها بين أكبر منصات التوقيع من حيث هذا المقياس. ويعزز هذا التطور الربط بين حفظ الأسهم التقليدية والأسواق على السلسلة، ويوفر للمؤسسات مسارًا أكثر كفاءة من حيث رأس المال لتوفير السيولة للأسهم الموقعة مع الحفاظ على الدعم بنسبة واحد لواحد لأسهم Ondo من خلال الأوراق المالية الأساسية المحفوظة لدى وسطاء خاضعين للتنظيم.
تُطلق المؤسسات المعتمدة عملية طبع من خلال طلب نقل الأسهم الأساسية من حساب الوساطة الخاص بها لدى Alpaca إلى حساب Alpaca الخاص بـ Ondo عبر تحويل داخلي. لا تحدث أي معاملة في السوق العام؛ يتم التعامل مع النقل كحركة تسجيل داخلية ضمن البنية التحتية للوكيل نفسه. بمجرد تسجيل الأسهم في حساب Ondo، تصدر المنصة العدد المكافئ من رموز Ondo Stocks على الشبكة المختارة، إما Ethereum أو BNB Chain. تم تصميم العملية لتعمل دون الحاجة إلى موافقة يدوية منفصلة لكل معاملة بعد اكتمال المؤسسة للتسجيل الأولي وحصولها على الأهلية. يعمل الاسترداد عكسياً: تُرسل المؤسسة رموز Ondo Stocks مرة أخرى، وتعود الأسهم المقابلة إلى حساب Alpaca الخاص بها.
تؤكد الوثائق الرسمية أن أوندو لا تفرض أي رسوم حاليًا على عمليات طباعة أو استرداد ITN هذه. تشمل الأصول المدعومة أسهمًا وصناديق استثمارية أمريكية كبرى مثل تلك التي تتبع AAPL و MSFT و NVDA و SPY و QQQ، بالإضافة إلى غيرها المدرجة في أدلة التكامل. يعتمد هذا الآلية على شبكة ترميز ألباكا الفورية، التي تم تقديمها لدعم إنشاء واسترداد مباشرين مقابل الأسهم المحتفظ بها لدى الوسطاء دون تأخيرات التسوية التقليدية. من خلال إزالة خطوة الوسيط النقدي، يمكن للمؤسسات تحويل المخزون الذي تمتلكه بالفعل إلى مراكز على السلسلة بشكل أسرع، مما يدعم إدارة مستمرة للمخزون عبر المنصات التقليدية والرقمية. تقلل الأتمتة من الاحتكاك التشغيلي الذي كان يتطلب سابقًا تأمين رأس مال جديد حتى عندما كانت الأسهم المادية موجودة بالفعل في الحجز.
يُعطي التصميم الأولوية للسرعة وضمان التكافؤ بين الحصص خارج السلسلة والرموز على السلسلة. وبما أن النقل يظل داخليًا لأنظمة Alpaca، فإن مخاطر التسوية المرتبطة بنقل الأصول عبر وسطاء مختلفين تُقلل إلى أدنى حد. يجب على المؤسسات استخدام عناوين بريد إلكتروني متطابقة لحسابات Ondo وAlpaca الخاصة بها أثناء التسجيل لإكمال عملية التوصيل بنجاح. تتطلب الأنشطة الإنتاجية حسابات نشطة، بينما تدعم بيئات الاختبار الاختبارات. يمكن تطبيق حدود القدرة خلال فترات الطلب العالي، مما قد يؤخر قبول طلب إصدار الرموز أو العودة النهائية للحصص عند الاسترداد حتى تصبح القدرة متاحة. تضمن هذه المعلمات التشغيلية قدرة النظام على التوسع ضمن قيود خطوط الوساطة الأساسية مع تقديم توفر 24/7 الذي تتوقعه الأسواق على السلسلة. النتيجة هي قناة سوق أولية تعامل المخزون الحالي من الحصص كضمان قابل للاستخدام لإصدار الرموز بدلاً من كونها احتياطيًا غير مستغل يتطلب تسييله أو تمويله بشكل منفصل.
غالبًا ما تحتفظ الجهات المُصنِّعة للسوق ومزوّدو السيولة الآخرين بمخزون من الأسهم التقليدية والنسخ المُرمَّزة لسد الطلب عبر المنصات المختلفة. وتحت النموذج السابق المموّل نقدًا، كانت المؤسسة التي تمتلك الأسهم المادية بحاجة إلى تخصيص نقد إضافي لإنشاء الرموز المطابقة. وقد أدى هذا الشرط إلى تكاليف تمويل وفجوات محتملة في التوقيت بين الموقف التقليدي والمخزون على السلسلة. ويزيل المسار المباشر للعينات هذه المرحلة النقدية. يمكن الآن للمؤسسات نقل الأسهم مباشرة إلى شكل رمزي، ثم توظيف الرموز في الأسواق الثانوية على المنصات المركزية أو البورصات اللامركزية أو المحافظ التي تدعم Ondo Stocks. عندما يتغير الطلب، يمكنها استرداد الرموز واستعادة الأسهم دون مبيعات وسيطة.
أكد أوندو أن هذه البنية تجعل رأس المال المؤسسي مصدرًا أكثر سهولة للسيولة في الأسواق الثانوية، مما يدعم فروقًا أضيق وعمقًا أكبر. مع نمو حجم التداول في الأسهم المُرمَّزة، يصبح القدرة على تجديد المخزون دون رفع رأس مال جديد ميزة عملية للشركات التي تدير أسواقًا ثنائية مستمرة. إن تحسن الكفاءة ذو صلة خاصة على شبكات مثل إيثريوم وBNB Chain، حيث تختلف تكاليف المعاملات وأوقات التأكيد، مما يسمح لصانعي الأسواق باختيار المكان الذي يناسب أفضل تفضيلاتهم من حيث التأخير والرسوم. كما تستفيد المستخدمون النهائيون من السيولة الثانوية الأعمق. فالفروق الأضيق تقلل من تكلفة الدخول والخروج من المراكز في الأسهم والصناديق المتداولة في البورصة المُرمَّزة. والعمق الأكبر يمتص الطلبيات الأكبر مع تأثير سعري أقل.
بما أن Ondo Stocks تتصل بالسيولة في البورصات التقليدية مثل ناسداك وNYSE من خلال الإصدار والاسترداد في الوقت المناسب، فإن قناة التحويل العيني تعزز هذا الربط. يمكن للمؤسسات الاستجابة بسرعة أكبر لعدم التوازن في تدفق الطلبات من خلال تحويل المخزون المادي إلى عرض على السلسلة أو العكس. مع مرور الوقت، يمكن لإدارة المخزون المنتظمة من هذا النوع تضييق الفجوة بين التسعير على السلسلة وخارج السلسلة لنفس الأسهم الأساسية. لا يزيل هذا النموذج المخاطر السوقية أو الحاجة إلى ضوابط مخاطر دقيقة، لكنه يخفض عائقًا هيكليًا واحدًا كان يقيّد سابقًا كفاءة تحرك رأس المال بين المجالين.
الوصول محدود على أساس فردي للمؤسسات المعتمدة من قبل Alpaca. لا يُقدّم ITN كميزة متاحة بشكل عام لـ Ondo Stocks. يجب على المستخدمين المحتملين الحفاظ على حسابات نشطة لدى كل من Ondo Finance و Alpaca، وإكمال خطوات التسجيل والامتثال المطلوبة لكل جهة، وطلب التفعيل من الطرفين. يجب استخدام نفس عنوان البريد الإلكتروني عبر المنصتين لتمكين الاتصال التقني. حسابات BrokerAPI في Alpaca تستوفي المتطلبات؛ حساب TradingAPI وحده غير كافٍ وفقًا للإرشادات الحالية. يمكن للمؤسسات التي لديها علاقة قائمة مع Alpaca التنسيق مباشرة، بينما يمكن للآخرين طلب مقدمة من خلال Ondo.
بمجرد الموافقة، تصبح وظيفة التحويل متاحة على إيثريوم وBNB Chain لقائمة الرموز الأساسية المدعومة. تعكس هذه القيود الطابع المنظم لل securities الأساسية والحاجة إلى الحفاظ على سلاسل حفظ واضحة وحماية المستثمرين. فقط الكيانات التي تستوفي معايير الشركتين يمكنها المشاركة، مما يضمن بقاء مسار السوق الأولية ضمن الحدود المؤسسية. تسمح عملية الموافقة حسب الحالة لكل من Alpaca وOndo بتقييم الجاهزية التشغيلية وضوابط المخاطر والوضع الامتثالي قبل منح الوصول. يُوجه المؤسسات المهتمة بهذه القدرة إلى التواصل مع كلا المنظمتين لبدء عملية التفعيل.
تُشدد الوثائق على أن الميزة مصممة للمشاركين المُصرح لهم وليس للجمهور العام أو الوصول المفتوح. يساعد هذا الإطلاق المُتحكم فيه على الحفاظ على سلامة نموذج الدعم واحد لواحد، حيث يتوافق كل رمز Ondo Stocks مع أسهم أو نقد قيد النقل المحتفظ به لدى وسطاء-بائعين مسجلين في الولايات المتحدة. من خلال تقييد المشاركة على المؤسسات المُراجعة، تقلل المنصة من نطاق العمليات والامتثال، مع توسيع مجموعة رؤوس الأموال التي يمكنها دعم السيولة في السوق الثانوية. كما تتماشى المتطلبات مع البيئة التنظيمية الأوسع التي تحكم عرض وبيع الأوراق المالية المُرمز لها، والتي لا تزال محددة بالولاية القضائية وخاضعة للتطور المستمر.
التحويلات عبر شبكة التوكيز الفوري متاحة الآن على إيثريوم وBNB Chain. تستضيف هاتان الشستان نقاط إصدار وسداد الرموز لعملية التحويل العيني. توفر إيثريوم البنية التحتية المؤسسية وDeFi الراسخة، بينما تقدم BNB Chain رسوم معاملات أقل وقاعدة مستخدمين نشطة كبيرة. سبق أن مكّنت البنية التحتية السابقة، بما في ذلك جسر Ondo المطور مع LayerZero، النقل السلس لأكثر من 100 سهم وصناديق استثمار متداولة مُوَكَّلة من Ondo بين السلسلتين مع تكافؤ واحد لواحد. وبالتالي، فإن إضافة التحويل العيني على كلا الشبكتين توسع الوصول إلى السوق الأولية إلى نفس المواقع التي تحدث فيها التداول الثانوي والجسر بالفعل.
يمكن للمؤسسات إصدار الرموز على سلسلة واحدة، وإذا رغبت في ذلك، نقل الرموز إلى السلسلة الأخرى دون كسر الارتباط الاقتصادي بالأسهم الأساسية. يُوسع هذا الدعم متعدد الشبكات حوض السيولة القابل للوصول، ويسمح للمشاركين بتحسين التكلفة أو السرعة أو التوافقية حسب استراتيجياتهم. يعكس النهج الثنائي للشبكتين الديناميكيات السوقية الأوسع، حيث تجذب سلاسل البلوكشين المختلفة مجموعات مستخدمين ورؤوس أموال مختلفة. لا تزال إيثريوم تستضيف نشاطًا مؤسسيًا كبيرًا في السندات والصناديق المُرمزَة، بينما استحوذت سلسلة BNB على حصة متزايدة من حجم الأسهم المُرمزَة في فترات معينة.
من خلال دعم التحويل العيني على كلا الشبكتين، تضع أوندو منتجها للأسهم في موقف يسمح لها بجذب السيولة من أي شبكة تلبي أفضل احتياجات كل مشارك. يستخدم التنفيذ التقني نفس السكك الأساسية لنقل الكتب الخاصة بألبكا بغض النظر عن سلسلة الوجهة؛ إنما يتغير فقط عنوان إصدار الرمز النهائي. قد لا تزال هناك قيود على السعة والمعدلات، لكن توفر شبكتين رئيسيتين يقلل من خطر التركيز على سلسلة واحدة للمؤسسات التي تدير مخزونات كبيرة. يظل التوسع المستقبلي إلى سلاسل إضافية ممكنًا مع تطور خارطة طريق أوندو للأسهم الأوسع، لكن الإطلاق في سبتمبر 2026 يركز على الشبكتين اللتين تتمتعان بالفعل بنشاط ثانوي مهم.
أشار أوندو إلى أن تحويل المخزون الحالي من الأسهم إلى سيولة على السلسلة يدعم فروقًا أضيق وأسواقًا أعمق لأسهم أوندو عبر قنوات ثانوية. عندما يستطيع صانعو السوق تجديد مخزون الرموز بكفاءة أكبر، يصبحون أكثر قدرة على تقديم أسواق ثنائية مستمرة. إن تقليل الاحتكاك التمويلي يخفض تكلفة الحفاظ على المخزون، ويمكن أن ينعكس ذلك في فروق عرض-طلب أضيق. كما أن العمق الأكبر يمتص الطلبيات الأكبر مع انزلاق أقل. هذه التحسينات تتراكم لأن أسهم أوندو مرتبطة بالسيولة في البورصات التقليدية بالفعل من خلال نموذج "في الوقت المناسب": يمكن للطلب الذي لا يمكن تلبيته من المخزون الحالي على السلسلة أن يُحفّز إصدار رموز مقابل الأسهم الأساسية، ويمكن إعادة شراء الفائض.
يُحسّن القناة المبنية على العينات الفعلية كفاءة رأس المال للمؤسسات التي توسط تدفق الأصول. مع اعتماد المزيد من المشاركين المعتمدين لهذه الطريقة، يمكن أن يزداد المخزون الإجمالي المتاح للتداول الثانوي دون الحاجة إلى رفع رؤوس أموال جديدة بنسبة متناسبة. ستختلف التأثيرات الملحوظة حسب حجم المؤسسات التي تكمل عملية التسجيل وحجم المخزون الذي تختار تحويله. من المرجح أن يؤدي التبني المبكر من قبل وسطاء السوق النشطين إلى تضييق ملحوظ في الفروق على أكثر الأسماء سيولةً. وقد تشهد الأسهم المُرمزَة الأقل سيولةً تحسينات تدريجية مع بناء عمق المخزون.
بما أن الرموز تُتداول على منصات مركزية وبروتوكولات لامركزية، فقد تظهر فوائد السيولة في عدة قنوات في آنٍ واحد. تُراقب أدوات المراقبة، مثل تلك المقدمة من RWA.xyz، بالفعل قيمة الأصول الموزعة وأعداد الحائزين؛ وسيشير النمو المستمر في حجم التداول الثانوي إلى جانب مسار السوق الأولي الجديد إلى أن مكاسب كفاءة رأس المال تتحول إلى تحسينات أوسع في السوق. لا تضمن هذه البنية أسواقًا أكثر ضيقًا في كل الظروف، لكنها تزيل احتكاكًا كان مُعرَّفًا سابقًا وحد من سرعة استجابة رأس المال المؤسسي للطلب.
يتطلب عملية التمويل النقدي من المؤسسة تسليم نقد أو عملات مستقرة لmint رموز Ondo Stock حتى لو كانت تمتلك بالفعل الأسهم الأساسية. يُستخدم هذا النقد لشراء أو تأمين الأوراق المالية المقابلة، وبعد ذلك تُصدر الرموز. أما عملية التسليم العيني فتستبدل الأسهم الحالية بجزء النقد. تنتقل الأسهم عبر التحويل الداخلي، وتُصدر الرموز مقابلها. كلا الطريقتين تؤديان في النهاية إلى رموز مدعومة بالكامل من قبل الأوراق المالية الأساسية أو النقد قيد النقل المحتفظ به لدى وسطاء خاضعين للتنظيم. يكمن الفرق العملي في استخدام رأس المال والتوقيت.
يمكن أن يؤدي التصنيع الممول نقدًا إلى وجود تعرض مزدوج مؤقت أو حاجة تمويلية؛ بينما يتجنب التحويل العيني ذلك باستخدام المخزون الموجود بالفعل في الميزانية العمومية. إن الاسترداد ضمن كلا النموذجين يعيد التعرض الاقتصادي، لكن الطريقة العينية فقط هي التي تعيد نفس الأسهم إلى حساب Alpaca الخاص بالمؤسسة دون معاملة سوقية وسيطة. يمكن للمؤسسات الاستمرار في استخدام الطريقة النقدية عندما تفضلها أو عندما لا تمتلك الأسهم الأساسية. وبالتالي، فإن القناتين تكملان بعضهما البعض بدلاً من استبدالهما.
يكتسب صناع السوق الذين يحافظون على مخزونات نقدية وسهمية مرونة: يمكنهم اختيار المسار الأقل احتكاكًا لأي عملية إصدار أو استرداد معينة. بمرور الوقت، قد تشجع توفر الخيارين على تحسين أكثر تطورًا للمخزون، حيث تقوم المؤسسات بتوزيع ديناميكي بين الأشكال المادية والمشفرة بناءً على تكاليف التمويل النسبية، والطلب المتوقع، وظروف الشبكة. إن تواجد المسارين الرئيسيين في السوق الأولية يوسع مجموعة الأدوات المتاحة للمشاركين المحترفين دون تغيير مبدأ الدعم الواحدToOne الذي يرتكز عليه ثقة المستثمرين في الرموز.
حتى 22 سبتمبر 2026، سجّل RWA.xyz حوالي 3.66 مليار دولار من قيمة الأصول الموزعة لـ Ondo عبر حوالي 460 منتجًا وأكثر من 480,000 عنوان حامل. تحتل المنصة المرتبة الثانية بين منصات التوقيع من حيث هذا المؤشر، خلف Securitize. تغطي مجموعة المنتجات سندات الخزانة الأمريكية المُوثقة، و الأسهم، وصناديق الاستثمار المتداولة، واستراتيجيات دخل ثابت وملكية إضافية. وقد نمت Ondo Stocks، وهي العمود المخصص للأسهم وصناديق الاستثمار المتداولة، بشكل كبير منذ إطلاقها الأولي على إيثريوم، مع توسع لاحق إلى BNB Chain والبنية التحتية للجسر.
لقد بلغ الحجم التداولي التراكمي في قطاع الأسهم المُرمَّزة مستويات متعددة مليارات الدولارات وفقًا لتحديثات المنصة السابقة. يأتي إضافة قناة التحويل العيني في هذا السياق من الحجم المُستقر، مما يعني أن المسار الجديد يمكنه الاستفادة من سوق ثانوي ضخم بالفعل بدلاً من البدء من بيئة خضراء. إن وجود المنصة على سلاسل متعددة يعزز أكثر من ذلك نطاق إمكانات ميزة التحويل. يمكن للرموز الصادرة على إيثريوم أو سلسلة BNB التنقل عبر الجسر الموجود، كما أن العديد منها مُدمجة بالفعل في المحافظ وشركات الحفظ وتطبيقات DeFi.
يكتسب المشاركون المؤسسيون الذين يستخدمون مسار الدفع العيني إذن وصولاً إلى شبكة توزيع تمتد بعيدًا عن المواقع الأولية للطباعة. تشير أعداد الحائزين بمئات الآلاف إلى أن الطلب لا يقتصر على مجموعة صغيرة من مكاتب المحترفين. إن مزيج التغطية الواسعة للمنتجات، ودعم الشبكات المتعددة، والآن قناة أولية أكثر كفاءة من حيث رأس المال، يضع المنصة في موقف يمكّنها من امتصاص مخزون مؤسسي إضافي دون الحاجة إلى بنية تحتية متزايدة بنسبة متناسبة. وسيكون النمو المستمر في القيمة الموزعة وحجم التداول الثانوي هو الاختبار العملي لما إذا كانت مكاسب الكفاءة تتحقق على نطاق واسع.
توفر شبكة ترميز الأصول الفورية الخاصة بـ Alpaca البنية التحتية للوساطة التي تجعل التحويل العيني ممكنًا. تسمح الشبكة للمشاركين المخولين بإصدار وشراء أسهم مُرمَّزة مقابل الأوراق المالية المحفوظة في حسابات الوساطة دون الانتظار لدورات التسوية التقليدية. تبقى الأسهم ضمن أنظمة الاحتفاظ الخاصة بـ Alpaca أثناء النقل الداخلي في الدفاتر، مما يحافظ على سلسلة الملكية والضوابط التنظيمية. يعمل Ondo كمُصدر للعملات المعدنية المقابلة بمجرد وصول الأسهم إلى حسابه. وبالتالي، يفصل الشراكة بين وظائف الاحتفاظ والوساطة ووظائف الترميز والتوزيع على السلسلة، مع الحفاظ على ربطها الوثيق من خلال سير عمل آلي.
وصف ألفاكا الشبكة على أنها بنية تحتية مصممة لدعم الشركاء الخارجيين الذين يقومون بعملية الترميز الفعلية، وليس ألفاكا نفسها كمُصدر. يتوافق هذا التقسيم للأدوار مع التوقعات التنظيمية المتعلقة بحجز وإصدار الأوراق المالية. وتشمل التنفيذ التقني نقاط نهاية واجهة برمجة التطبيقات لطلبات الصك والاسترداد التي تحدد الرمز الأساسي، والكمية، والمُصدر، والشبكة، ومحفظة الوجهة.
تُحمي حدود المعدلات وضوابط السعة النظام خلال فترات الحجم العالي. نظرًا لأن بنية حساب Alpaca نفسها تدعم كلًا من التداول التقليدي وشبكة التوكنization، فإن المؤسسات التي تحتفظ بالأسهم بالفعل لدى Alpaca تواجه طريقًا قصيرًا نسبيًا للتفعيل بمجرد منح الموافقات. يتم تحقيق هدف التصميم للشبكة المتمثل في تقليل التكاليف وزيادة السرعة مقارنة بدورة البيع والشراء مرة أخرى، بشكل ملموس في تكامل Ondo: لم تعد المؤسسات بحاجة إلى تسييل الأسهم في السوق المفتوح فقط لتوفير السيولة لصك التوكنات. والنتيجة هي حلقة تشغيلية أضيق بين التخزين التقليدي والأسواق على السلسلة.
مكاتب التداول الاحترافية التي تتوسط أسواق الأسهم المُرمزَة يجب أن تدير المخزون عبر أبعاد متعددة: الأسهم المادية، النقد، المراكز المُرمزَة على سلاسل مختلفة، والتعرض لمعدلات التمويل أو تكاليف الفرصة البديلة. قناة التحويل العيني تقصر أحد هذه الأبعاد. يمكن لمكتب يحتفظ بموقف كبير في سهم معين تحويل جزء منه إلى رموز عندما يرتفع الطلب على السلسلة، ثم استرداده عندما ينخفض الطلب، وكل ذلك دون إجراء معاملات في السوق المفتوحة للسهم الأساسي.
هذا يقلل من تكاليف المعاملات ومخاطر التأثير على السوق المرتبطة ببناء المخزون أو تقليله. كما أنه يحسن القدرة على الحفاظ على كتب محايدة دلتا أو كتب تداول السوق التي تغطي القنوات التقليدية وقنوات السلسلة. وبما أن التحويل يتم تلقائيًا بعد الموافقة الأولية، يمكن للمكاتب الاستجابة لتدفق الطلبات بتأخير أقل مقارنة بالعمليات التي تتطلب تمويلًا يدويًا للنقد أو مبيعات ومشتريات متتالية. وتزداد المزايا عندما تعمل المكاتب عبر كل من إيثريوم وBNB Chain. يمكن إنشاء المخزون على الشبكة ذات الرسوم الأقل ونقله عند الحاجة، أو إنشاؤه مباشرة على السلسلة حيث يتركز الطلب الثانوي.
تظل قيود السعة قيدًا عمليًا، لذا سيظل على المكاتب التخطيط حول فترات الذروة. ومع ذلك، فإن وجود مسار موثوق بالعينة الطبيعية يغيّر حسابات كمية رأس المال التي يجب الاحتفاظ بها نقدًا مقابل أسهم. على مدار دورات متتالية من إصدار واسترداد، يمكن أن تصبح التقليلات التراكمية في عبء التمويل ذات أهمية للمشاركين ذوي الحجم العالي. وبالتالي، فإن الهيكل يدعم صنع سوق أكثر استمرارية وكفاءة من حيث رأس المال، والذي بدوره يساهم في انتشار أوسع وأسواق أعمق تستفيد من جمهور أوسع من مستخدمي الأسهم المُرمّزة.
تمثل الأسهم المُرَمَّزة أحد أجزاء سوق الأصول الواقعية الأكبر. يمكن أن تُوجِّه التحسينات في كفاءة رأس المال في ترميز الأسهم النُهُج المتبعة في فئات أصول أخرى مثل السندات الحكومية، والائتمان، أو الصناديق. عندما تستطيع المؤسسات معاملة موجوداتها الحالية على أنها قابلة للتحويل مباشرة إلى شكل على السلسلة، يقل الاحتكاك الذي كان يفصل الميزانيات التقليدية عن الأسواق الرقمية. يؤدي هذا التقليل إلى تخصيص أكثر سلاسة لرأس المال عبر المجالات، ويمكنه تسريع نمو السيولة الثانوية في المنتجات المُرَمَّزة.
موقع أوندو كمنصة رئيسية من حيث القيمة الموزعة للأصول يعني أن تحسينات التشغيل على قطاع أسهمها لها تأثير مرئي عبر مشهد RWA الأوسع. قد يلاحظ المُصدرون الآخرون ومقدمو البنية التحتية اعتماد نموذج العينات العينية ويقيمون تكاملات مماثلة مع شبكات الوساطة المالية. كما يوضح هذا التطور التخصص المستمر للأدوار داخل طبقة التوقيع. توفر شركات الوساطة المالية أنظمة الحفظ والتسوية، وتتولى المُصدرون المتخصصون إنشاء الرموز وتوزيعها على السلسلة، وتقدم المواقع الثانوية التداول.
واجهات واضحة بين هذه الطبقات، مثل واجهة برمجة تطبيقات ITN وآلية نقل الدفاتر الداخلية، تسمح لكل مشارك بالتركيز على قوته النسبية مع الحفاظ على تقديم تجربة من البداية إلى النهاية. مع إكمال المزيد من المؤسسات لعملية التسجيل، من المرجح أن يزداد حجم مخزون الأسهم القابل للتحويل عند الطلب. هذا النمو، إذا استمر، سيوسع الكمية الحرة الفعالة من الأسهم المُرمَّزة المتاحة للتداول الثانوي ويشدّد أكثر الربط بين اكتشاف الأسعار التقليدية وบน السلسلة.
على الرغم من أن المسار الطبيعي يقلل من بعض عوائق التمويل والتوقيت، فإنه لا يزيل المخاطر السوقية أو التشغيلية أو المخاطر المتعلقة بالطرف المقابل. لا تزال المؤسسات معرضة لتحركات الأسعار في الأسهم الأساسية بين قرار التحويل وإتمام الصفقات الثانوية. يمكن أن تؤدي حدود القدرة على ITN إلى تأخير عمليات الصك أو الاسترداد خلال فترات الازدحام. يمكن أن تعطل المشكلات التقنية أو التشغيلية لدى Ondo أو Alpaca سير عمل التحويل. تظل المتطلبات التنظيمية تحكم من يجوز له حمل ونقل الرموز، وتنطبق القيود القضائية.
يظل خطر الحفظ، رغم تقليله باستخدام وسطاء-بائعين خاضعين للتنظيم، غير معدوم. لذلك، يجب على المؤسسات الحفاظ على أطر إدارة مخاطر قوية تأخذ في الاعتبار كلاً من مراحل المراكز التقليدية وسلسلة الكتل. إن غياب رسوم الإصدار أو الاسترداد على قناة ITN مفيد، لكن تظل تطبيقًا تكاليف أخرى مثل رسوم الغاز على الشبكة، أو رسوم الجسر، أو عمولات التداول الثانوية. تعني قيود الأهلية أن مجموعة فرعية فقط من المشاركين في السوق يمكنها الوصول إلى القناة. يجب على الشركات التي لا تستوفي معايير الموافقة الاستمرار في الاعتماد على مسار التمويل النقدي أو عمليات الشراء في السوق الثانوية.
طبيعة الموافقات حسب الحالة تعني أيضًا أن توسيع قاعدة المشاركين سيستغرق وقتًا. هذه القيود مقصودة وتعكس الحاجة إلى الحفاظ على الامتثال التنظيمي والسلامة التشغيلية. يجب على المؤسسات التي تقيم الميزة أن توازن بين فوائد كفاءة رأس المال والمتطلبات التشغيلية والمخاطر المتبقية التي تبقى بعد التحويل. لا يزال إجراء التدقيق المستقل على كل من التكنولوجيا والأطراف المقابلة أمرًا ضروريًا قبل الالتزام بكمية كبيرة من المخزون في هذه العملية.
إن إطلاق التحويل من نوع العينات في سبتمبر 2026 يضيف أداة عملية إلى أداة المؤسسات لإدارة التعرض للأسهم المُرمَّزة. مع قيام مزيد من الشركات المعتمدة بتفعيل هذه القدرة وتحويل مخزونات أسهم ذات أهمية، فإن الأسواق الثانوية على إيثريوم وBNB Chain ستستفيد من سيولة أعمق وأكثر استجابة. يُظهر هذا النموذج أن علاقات الضمان الحالية يمكن الاستفادة منها لدعم الأسواق على السلسلة دون الحاجة إلى تصفية المؤسسات أو إعادة تمويل ممتلكاتها. وسيحدد التوسع المستمر في الأصول المدعومة، والإضافة المحتملة لشبكات إضافية، وتحسين إدارة السعة، مدى امتداد مكاسب الكفاءة.
ستوفر البيانات من RWA.xyz والمقاصد الثانوية للتداول رؤية مستمرة حول ما إذا كانت قيمة الأصول الموزعة وحجوم التداول تستجيب للوصول المحسن إلى السوق الأولية. يعتمد الاتجاه الأوسع لتوسيم الأصول الواقعية على تحسينات البنية التحتية من هذا النوع بالضبط: تقليل الاحتكاك الرأسمالي، ووضوح واجهات التشغيل بين الأنظمة التقليدية والرقمية، والتوسع المُحكم في مشاركة المؤسسات. يُعد تنفيذ أوندو مع ألفاكا مثالًا ملموسًا على كيفية دمج هذه العناصر. وسيقوم المشاركون في السوق ومقدمو البنية التحتية والمراقبون بمراقبة معدلات التبني وسلوك الفروق ودوران المخزون كمؤشرات على النجاح.
الأخبار السوقية تتحرك بسرعة — لكن المكان الذي تتفاعل فيه معها يهم بنفس القدر. هذا أكتوبر، تطلق كوكين KuCoin 5.0، مما يحول كوكين إلى منصة مُعاد بناؤها. إليك ما يتغير فعليًا بالنسبة لك:
-
حساب واحد لكل شيء. كانت المنصات الأقدم تقسم أموالك بين حسابات منفصلة "فورتي" و"هامش" و"آجلة" وتتوقع منك فهم السبب. يزيل حساب المُوحد في KuCoin 5.0 هذا بالكامل — قم بالإيداع مرة واحدة، وكل شيء سيكون متاحًا ببساطة (متوفر حاليًا فقط للعملاء المميزين).
-
الأسهم، المؤشرات، والسلع. KuCoin 5.0 توسع نطاقها خارج العملات المشفرة إلى الأسواق العالمية. عندما تتحرك العملات المشفرة جانبيًا وتتصاعد الأسهم (أو العكس)، يمكنك التحويل في دقائق بدلاً من فتح حساب وساطة والانتظار أيامًا لخطوط العملات التقليدية.
-
الأصول الواقعية (RWA). تعرض مُرمّز لأصول تقليدية مثل السلع، مباشرة داخل حساب التشفير الخاص بك. أحد أسرع القطاعات نموًا في المالية العالمية لم يعد محصورًا على المؤسسات — يمكنك الوصول إليه من نفس الرصيد الذي تتداول به.
-
اربح أثناء تعلمك. لست مستعدًا للتداول؟ KCUSD يسمح لعملاتك المستقرة بتحقيق عائد يومي مُركب تلقائيًا. أسهل طريقة لاستثمار إيداعك غير النشط بعائد قدره 4%.
-
مساعد ذكي بلغة بسيطة. اطرح أسئلة، احصل على سياق السوق، وافهم ما تراه — مدمج في المنصة، ولا حاجة لمصطلحات تقنية.
-
تطبيق لا يُثقل عليك. أسرع، أنظف، وأكثر اتساقًا — بديهي من أول نقرة، وليس بعد شرح تعليمي.
-
الأمان الذي يمكنك التحقق منه، وليس مجرد الثقة. كيان أوروبي مرخص وفقًا لـ MiCAR، وإثبات الاحتياطيات الذي يمكنك التحقق منه بنفسك، وأمان معتمد دوليًا (SOC 2 Type II، ISO 27001:2022).
أنشئ حسابك في دقائق — وابدأ على المنصة المبنية للمستقبل الذي تتجه إليه العملات المشفرة، وليس الماضي الذي كانت فيه.
ما الذي يتغير بالضبط للمؤسسات التي تمتلك بالفعل أسهمًا ترغب في تجزئتها؟
يمكن للهيئات التي تمتلك بالفعل أسهمًا مؤهلة في حساب Alpaca الآن طلب نقل داخلي لهذه الأسهم إلى حساب Alpaca الخاص بـ Ondo. بعد إكمال النقل، تصدر Ondo رموز Ondo Stocks المطابقة على شبكة Ethereum أو BNB Chain.
ما الشبكات التي تدعم حاليًا عملية التحويل العيني؟
وظيفة التحويل متاحة الآن على شبكة Ethereum وBNB Chain. تختار المؤسسات الشبكة الوجهة عند تقديم طلب الإصدار من خلال واجهة Alpaca. يمكن لاحقًا نقل الرموز الصادرة على أي من الشبكتين باستخدام البنية التحتية الحالية إذا رغبت المؤسسة في نقلها بين الشبكتين مع الحفاظ على الربط الاقتصادي بالأسهم الأساسية.
من المؤهل لاستخدام ميزة التحويل عبر شبكة التوكيين الفوري؟
التأهيل محدود للمؤسسات التي تحتفظ بحسابات نشطة لدى كل من Ondo Finance و Alpaca، وتُكمل عمليات التسجيل والامتثال المطلوبة، وتحصل على موافقة على أساس كل حالة على حدة من قبل Alpaca. هذه الميزة غير متاحة للجمهور العام أو للكيانات التي لم تُكمل عملية الموافقة عبر المنصتين. يُنصح المؤسسات المهتمة بالاتصال بالمنظمتين لبدء طلب التفعيل.
هل يستبدل التحويل العيني خيار الصك الممول نقدًا الموجود مسبقًا؟
لا. لا يزال طريق التمويل النقدي متاحًا. يمكن للمؤسسات التي تفضل استخدام النقد أو التي لا تمتلك الأسهم الأساسية الاستمرار في إصدار العملات من خلال هذا القناة. إن خيار الإصدار العيني يضيف ببساطة مسارًا ثانيًا في السوق الأولية أكثر كفاءة من حيث رأس المال للذين يمتلكون بالفعل المخزون ذي الصلة.
هل هناك رسوم مرتبطة بطباعة أو استرداد عبر قناة ITN؟
وفقًا للوثائق الحالية لـ Ondo، لا تفرض المنصة أي رسوم على إصدار أو استرداد أسهم Ondo من خلال شبكة التوقيع الفوري. قد تظل تطبيق رسوم أخرى، مثل رسوم المعاملات على الشبكة أو أي عمولات سوق ثانوية مطبقة، اعتمادًا على النشاط اللاحق.
كيف يؤثر التحويل على الدعم واحد لواحد لعملات Ondo Stocks؟
يظل النموذج الداعم دون تغيير. تظل الرموز الصادرة عبر مسار العينات مدعومة بالكامل بالأسهم الأساسية المقابلة (أو النقد قيد النقل) المحفوظة لدى وسطاء-موزعين مسجلين في الولايات المتحدة. إن نقل الدفتر الداخلي ينقل البضائع فقط من حساب Alpaca الخاص بالمؤسسة إلى حساب Ondo بحيث يتطابق سجل الحفظ مع الرموز الصادرة حديثًا.
إخلاء المسؤولية: هذا المحتوى لأغراض إعلامية فقط ولا يشكل نصيحة استثمارية. تتضمن استثمارات الأسهم مخاطر. يرجى إجراء بحثك الخاص (DYOR).
اخلاء المسؤوليه: تُرجمت هذه الصفحة باستخدام تقنية الذكاء الاصطناعي لراحتك. للحصول على المعلومات الأكثر دقة، ارجع إلى النسخة الإنجليزية الأصلية.