

美光價格目標上調至 $1,549,因 DRAM 和 NAND 價格上漲預計將持續至第四季度
重點摘要
-
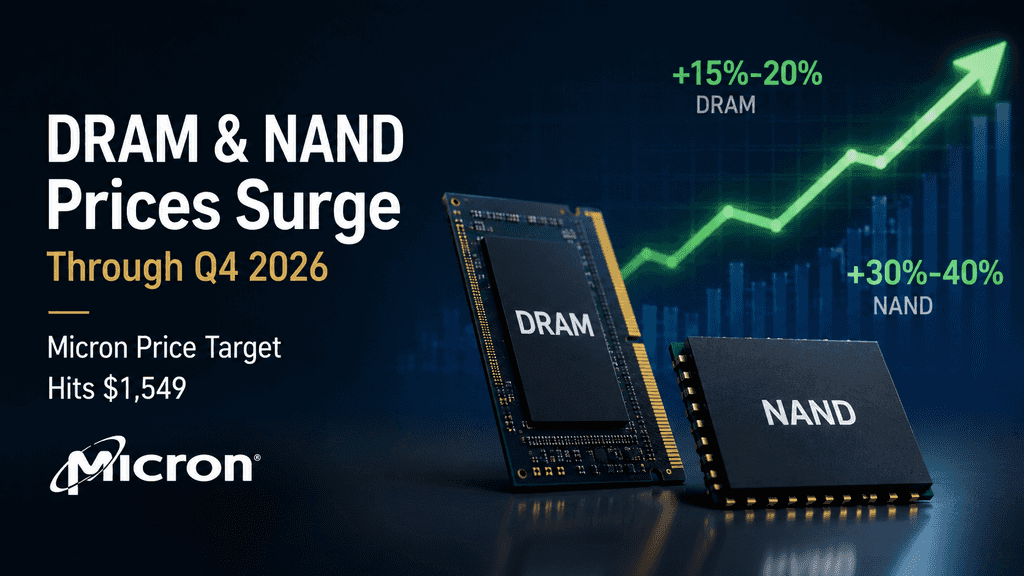
持續的記憶體價格上漲:KeyBanc 預測 DRAM 價格在 Q3 將上漲 15%–20%,Q4 再上漲 15%;而 NAND 閃存價格在 Q3 將跳升 30%–40%,Q4 上漲 15%。綜合來看,與 Q2 水平相比,H2 的 DRAM 價格將上漲高達 38%,NAND 價格將上漲高達 61%。
-
華爾街價格目標上調:受高頻寬記憶體(HBM)供應緊張推動,FactSet 的綜合共識價格目標已上調至 $1,549,頂級機構目標範圍為 $1,625(瑞銀)至 $2,200(Cantor Fitzgerald / 德意志銀行)。
-
宏觀轉變與 Neocloud 融合:溫和的宏觀指標使市場流動性轉向高增長的 AI 子領域。隨著傳統記憶體概念重新評估,資金正轉向 Neocloud 基礎設施(如 CoreWeave 和 Nebius)以及去中心化運算網路,其中電力和硬體緊張狀況決定了運營保證金。
-
對 Web3 與加密生態的影響:硬體短缺直接增加了 Render、Akash 和 Filecoin 等去中心化物理基礎設施網絡(DePIN)的運營開支,強化了傳統半導體供應週期與 Web3 AI 代幣之間的強基本面關聯。
全球記憶體市場的結構性供需失衡持續推動半導體龍頭企業的估值重評。根據FactSet的綜合市場數據,華爾街分析師已將美光科技(NASDAQ: MU)的共識目標價上調至$1,549,反映高頻寬記憶體(HBM)、DRAM和NAND快閃儲存的即期與合約價格持續上漲。受超大規模人工智慧基礎設施部署與供應限制推動,記憶體元件價格預計將在第四季度保持強勁的季對季動能。
對人工智慧硬體基礎設施的結構性轉向,已根本性地改變了記憶體的供需動態,造就了緊張的市場環境,這種環境不僅延伸至股權市場,還涵蓋了去中心化計算協議、人工智慧加密貨幣代幣和數位資產市場。隨著記憶體晶片製造商透過多年協議確保長期定價權,理解這些價格上漲的機制,為股權投資者和數位資產交易者在應對更廣泛科技趨勢時提供了關鍵洞察。
為何 DRAM 和 NAND 電腦記憶體價格在第四季度持續上漲?
由於主要製造商對高頻寬記憶體(HBM)進行嚴格的產能重分配,並實施審慎的資本支出,DRAM 和 NAND 記憶體價格正在上漲。根據 KeyBanc Capital Markets 的行業預測,DRAM 價格預計在第三季度將季環比上漲 15% 至 20%,隨後在第四季度再進一步上漲 15%。同時,NAND 閃存價格預計在第三季度急升 30% 至 40%,並在第四季度再上漲 15%。綜合全年下半年,DRAM 價格預計累計上漲 32% 至 38%,相較於第二季度水平;而 NAND 儲存價格則將擴張 50% 至 61%。
此定價環境的根本催化因素來自晶圓產能的轉移。包括美光科技和 SK 海力士在內的領先記憶體製造商,已優先將產能投入先進的 HBM3E 和 HBM4 硅晶片生產,以滿足企業級 AI 加速器的需求。由於 HBM 製造在同等位元輸出下所消耗的晶圓產能約為傳統 DDR5 記憶體的三倍,導致傳統伺服器 DRAM 和企業級 SSD 的供應陷入嚴重的結構性短缺。此外,像 SanDisk(SNDK)等同行儲存供應商對長期儲存需求的正面指引,進一步強化了市場預期,即價格上漲將持續至年底,而非在第四季度放緩。
華爾街分析師如何評估美光科技(MU)?
華爾街分析師根據多年合約的可見性,採用前瞻性的結構性盈利倍數來評估美光科技,而非傳統的短期週期性指標。根據 FactSet 數據,華爾街對美光的共識價格目標為 $1,549,較其目前約 $970 的交易水平有顯著上漲空間。個別機構目標更高,KeyBanc 設定目標為 $1,750,UBS 將其估值定為 $1,625,而德意志銀行和 Cantor Fitzgerald 等機構的極度樂觀情境下,目標甚至高達 $2,000 至 $2,200。
| 金融機構/資料提供者 | 價格目標(USD) | 估值方法論與核心論點 |
| FactSet Consensus | $1,549 | 彙總活躍半導體覆蓋分析師的華爾街平均預期。 |
| UBS(Timothy Arcuri) | $1,625 | 對預計 2029 財年的每股收益套用 11 倍市盈率,並指出多年來的結構性緊張。 |
| KeyBanc 資本市場 | $1,750 | 受下半年 DRAM 價格預計上漲 32%–38% 及 NAND 價格預計上漲 50%–61% 推動。 |
| 德意志銀行 / Cantor Fitzgerald | $2,000 – $2,200 | 對截至 2027–2028 年持續 HBM 供應短缺的上限估計定價。 |
UBS 分析師 Timothy Arcuri 指出,基於 2027 年或 2028 年短期收益的傳統估值方法無法捕捉半導體盈利能力的長期結構性轉變。UBS 基於 2029 財政年度預計每股收益,並應用 11 倍市盈率,得出 1,625 美元的目標價。這種長期視角反映了戰略客戶協議(SCAs)的擴展——即「取或付」多年合約,目前涵蓋美光約 40% 的 DRAM 位元產量及約三分之一的 NAND 生產。這些具有約束力的供應承諾減少了記憶體週期歷史上波幅巨大的興衰循環,即使在預期的行業低迷期間,也能確保穩定的基本盈利能力。
宏觀轉變與新雲股如何塑造下一波 AI 交易敘事
雖然美光等硬體製造商提供了關鍵的記憶體基礎,但更廣泛的宏觀經濟因素和雲端基礎設施趨勢正在定義 AI 交易的下一階段。近期的經濟指標,例如溫和的 CPI 數據(整體 CPI 年比上漲 3.4%,核心 CPI 增長 2.5%,符合市場預期),已緩解了宏觀波幅。正如 KuCoin 對溫和 CPI 數據如何轉移焦點,使 Neocloud 股票成為下一輪 AI 交易敘事的分析 所討論,穩定的通脹數據使市場資金能夠積極從宏觀對沖轉向高增長的 AI 子領域。
-
Neocloud 平台的崛起:專注於 GPU 和 AI 的雲端供應商——例如 CoreWeave 和 Nebius——由於超大規模雲端服務商難以跟上企業 AI 需求,正經歷價格上漲和長期合約積壓。
-
電力成為最終瓶頸:儘管晶片製造商持續擴大矽產能,但電力和數據中心電網容量已成為主要的限制因素。擁有穩定能源基礎設施和低延遲連接的 Neocloud 運營商享有顯著的市場估值期權費。
-
與去中心化 AI 基礎設施的協同效應:中心化雲端平台的容量壓力,已自然推動資源流向去中心化的運算與儲存網路,使 AI 基礎設施成為傳統與數位資產市場中的關鍵敘事。
半導體短缺如何影響人工智慧基礎設施和加密貨幣市場?
半導體短缺影響人工智慧基礎設施和加密貨幣市場,導致運行去中心化計算網絡、人工智慧協議節點和工作量證明運營所需的資本支出增加。高頻寬記憶體和企業級NAND快閃記憶體晶片構成高性能計算(HPC)環境的硬體基礎。隨著下半年記憶體價格上漲30%至60%,數據中心和去中心化物理基礎設施網絡(DePIN)的硬體採購成本也相應上升。
這種硬體緊縮直接以多種關鍵方式影響數位資產生態:
-
提升的 DePIN 運營成本:去中心化 AI 計算協議——例如 Render Network (RENDER)、Akash Network (AKT) 和 io.net (IO)——依賴分佈式 GPU叢集。記憶體價格上漲增加了節點運營商的開支,迫使需要提高獎勵以維持網路容量。
-
AI 加密貨幣代幣相關性:半導體硬體龍頭的市場情緒經常蔓延至 Web3 AI 項目。記憶體製造商的強勁收益表現,強化了機構對 AI 基礎設施的整體敘事,歷史上曾推動去中心化 AI 和機器學習山寨幣的交易額。
-
硬體密集型挖礦壓力:儘管比特幣 ASIC 挖礦機依賴專用積體電路,而非通用 DRAM,但 Filecoin(FIL)和 Arweave(AR)等企業儲存協議卻高度依賴企業級 NAND 閃存和大容量 SSD。NAND 價格持續上漲,提高了運營去中心化儲存網路的儲存供應商的擴張成本。
如何在 KuCoin 上交易記憶體與半導體趨勢
隨著全球金融市場日趨相互關聯,主要的科技和半導體趨勢經常影響整體市場流動性及數位資產情緒。交易者可透過 KuCoin 接觸多元的現貨、合約及衍生產品市場,以把握半導體供應動態、AI Neocloud 擴張和 Web3 技術趨勢的機會。
要在 KuCoin 上交易 Web3 AI 代幣、半導體相關衍生產品和數碼資產:
-
註冊帳戶:請使用電子郵件地址或手機號碼在 KuCoin 官方網站或移動應用程式上註冊帳戶,並完成實名認證(KYC),以解鎖完整帳戶功能及更高的提取限額。
-
探索現貨與合約市場:搜尋與計算和人工智慧領域相關的 Web3 基礎設施代幣,包括 RENDER、AKT、FET 和 IO,或前往 KuCoin 的合約與衍生產品區塊交易合約產品。
-
參與促銷活動:前往 KuCoin 福利中心 完成新手任務、領取交易手續費折扣券,並參與正在進行的 AI 板塊交易競賽。
-
執行訂單:選擇您偏好的交易對,選取限價單、市價單或停損限價單類型,設定您的進場參數並配合嚴格的風險管理控制(停損和止盈),然後確認您的交易。
結論
美光科技的價格目標預測達至 $1,549,反映的是全球記憶體市場的根本性結構轉變,而非臨時的週期性上漲。受超大規模 AI 基礎設施部署推動,產能向高頻寬記憶體重新配置,已導致傳統 DRAM 和 NAND 閃存出現結構性短缺。隨著 DRAM 和 NAND 價格預計至第四季度將分別累計上漲 38% 和 61%,晶片製造商正享受前所未有的毛利,並透過多年期長期協議確保了創紀錄的現金流。
對於股權投資者和數位資產市場參與者而言,這些半導體定價動態展現了大量資金正流入人工智慧的硬體基礎。隨著資料中心和去中心化運算網路的硬體採購成本上升,實體晶片短缺的影響將在本年度剩餘時間內持續影響傳統科技股和Web3數位資產市場的運營動態。
常見問題
DRAM 和 NAND 記憶體有什麼區別?
DRAM(動態隨機存取記憶體)是用於系統 RAM 和 GPU VRAM 中高速短期資料處理的易失性記憶體,而 NAND 閃存則是用於固態硬碟(SSD)和閃存卡中長期資料儲存的非易失性儲存。
為何高頻寬記憶體(HBM)的生產會減少標準 DRAM 的供應?
HBM 需要先進的 3D 堆疊矽架構,為達到相同的位元輸出,其物理晶圓用量約為標準 DDR5 記憶體的三倍,直接減少可用於傳統記憶體的晶圓供應。
半導體行業中的長期協議(LTAs)是什麼?
長期協議,或稱戰略客戶協議(SCAs),是具有法律約束力的多年期「無論採購與否均須付款」合約,企業買方承諾以協商定價結構購買固定記憶體容量,從而降低記憶體製造商的收入波幅。
記憶體價格上漲如何影響 AI 加密協議?
記憶體價格上漲增加了 Akash、Render 和 Filecoin 等去中心化計算與儲存網路的硬體採購成本,提高了提供分散式計算與資料儲存資源的節點運營商的營運成本。
Micron 價格目標預測的主要下行風險是什麼?
美光價格目標預測的主要風險是主要記憶體製造商過早擴大全球資本支出,這可能導致 2027 年或 2028 年底出現意外的市場供過於求、即期價格快速下跌和庫存累積。
免責聲明: 本頁面經由 AI 技術翻譯,旨在方便您的閱讀。欲獲取最準確資訊,請以原始英文版本為準。