

Citrini Research 的《打破壁壘》:UNI、AAVE 和 HYPE 能否從鏈上金融的崛起中受益?
介紹
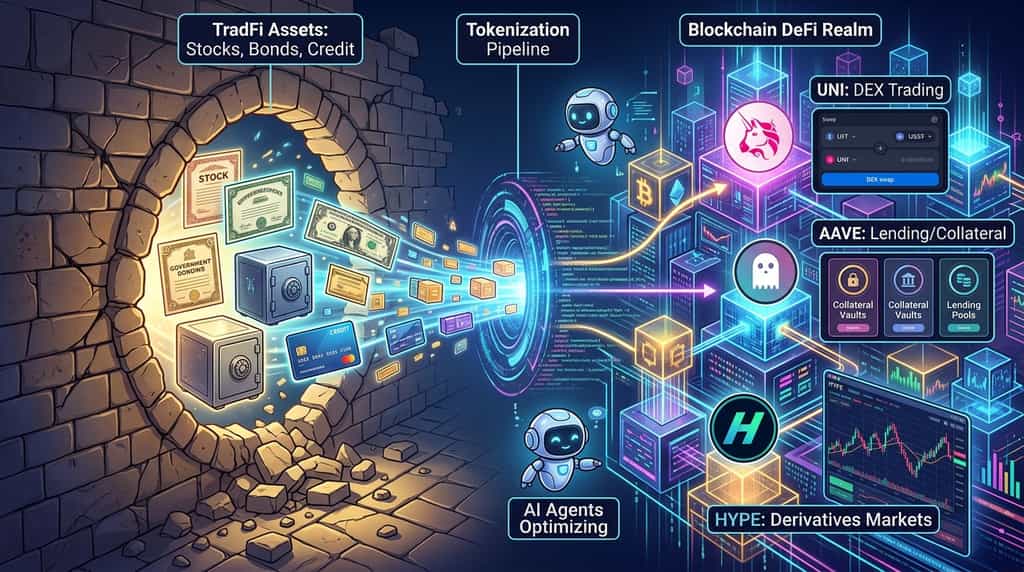
如果下一個主要的加密貨幣投資機會並非來自另一種數位貨幣,而是來自將股票、債券、信貸及其他傳統金融資產帶上區塊鏈呢?在其 2026 年 10 月 8 日的報告 Breaking the Wall 中,Citrini Research 認為,傳統金融(TradFi)、去中心化金融(DeFi)與 AI 代理的融合,最終可能為區塊鏈基礎設施帶來令人信服的現實世界用途。投資問題已不再僅僅是資產代幣化是否會成長,而是哪個協議能夠捕捉由此產生的經濟價值。
在這一理論下,有三種加密代幣特別值得關注:Uniswap 的 UNI、Aave 的 AAVE 和 Hyperliquid 的 HYPE。UNI 可能因鏈上交易活動增加及協議費機制而受益;AAVE 可能因借貸和抵押基礎設施的需求上升而獲利;而若代幣化資產推動更多交易活動通過 Hyperliquid 的市場,HYPE 也可能受益。這些是潛在的受益者,而非必然的勝利者。代幣化的採用並不會自動轉化為代幣升值,每個投資案例的強度取決於其協議有效捕捉費用、用戶和可持續需求的能力。
Citrini Research 的《突破壁壘》報告對加密貨幣意味著什麼?
Citrini Research 的核心論點是,代幣化有潛力將區塊鏈從相對孤立的加密貨幣交易基礎設施,轉變為更廣泛金融活動的基礎。其於 10 月 8 日發布的報告《Breaking the Wall》將三項發展聯繫起來:傳統金融資產上鏈、去中心化應用程式變得更強大,以及 AI 代理越來越能與可程式化的金融系統互動。
資產代幣化為何能改變區塊鏈的角色?
資產代幣化透過基於區塊鏈的代幣來代表對資產的所有權權利或經濟敞口。根據法律結構,底層資產可能是股票、政府債券、貨幣市場基金、房地產或信貸工具。
潛在收益不僅限於為現有資產建立數位化表示。代幣化資產可變得可程式化、可在相容應用之間轉移,並有可能作為鏈上金融市場的抵押品。這創造了在共享基礎設施內整合交易、借貸、支付和資產管理的機會。
例如,代幣化股票可透過合資格的鏈上平台進行交易,若產品和協議允許,還可作為抵押品借入穩定幣。該穩定幣隨後可用於其他交易,無需投資者變現原始持倉。實際功能取決於代幣的法律權益、轉讓限制、協議支援以及適用的法規。
機構方向正變得更加明確。2026年9月17日,美國證券交易委員會宣布了一項臨時性、附條件的創新豁免,以促進通過合格平台交易特定的代幣化國家市場系統股票。此豁免有限且附有條件;並不代表對所有代幣化證券或去中心化交易平台的全面批准。
此發展支持更廣泛的代幣化論點:區塊鏈基礎設施正日益被視為用於受監管金融市場功能,而不僅僅是原生加密貨幣轉帳。
為何 AI 代理的崛起至關重要?
AI 代理可以擴展鏈上金融基礎設施的潛在用戶群,因為它們可以根據權限、可用的整合與安全控制,持續執行軟體驅動的任務。
人類投資者可能會比較利率、轉移穩定幣、交換資產或手動調倉投資組合。授權的財務代理則可程式化地執行類似任務,可能與多個協議互動,而無需用戶逐一操作每個介面。
這會形成一個可能的反饋迴圈。更多的代幣化資產會創造更多自動化交易和資產組合管理的機會。更多的自動化活動可能增加對流動性、市場數據、借貸和結算的需求。這些需求反过来可能進一步推動對基於區塊鏈的金融應用的需求。
然而,AI 的採用並不能保證公共區塊鏈或加密代幣能捕獲由此產生的價值。傳統金融機構可以建立自己的可程式化基礎設施,而受監管的中介機構可能仍需負責資產託管、實名認證、資產發行和合規事宜。
因此,投資的問題在於哪些加密協議能夠提供具有競爭力的基礎設施,並從額外的活動中捕捉可衡量的經濟價值。
哪些加密代幣最能從資產代幣化中受益?
UNI、AAVE 和 HYPE 是三大值得研究的候選項目,因為它們分別提供對鏈上金融不同層面的曝光:去中心化交易所流動性、借貸與抵押基礎設施,以及交易市場。它們的潛在上漲空間取決於代幣化是否能產生額外的活動,進而轉化為更強勁的協議經濟或代幣需求。
| 代幣 | 協議曝光 | 潛在的代幣化催化劑 | 主要價值捕獲問題 |
| UNI | Uniswap 去中心化交易 | 更多代幣化資產與鏈上交換 | 額外的交易是否會產生有意義的 UNI 燒毀或其他代幣需求? |
| AAVE | 借貸與抵押市場 | 用於合資格借貸市場的證券化代幣 | 額外的借貸活動是否強化了 AAVE 的經濟價值捕獲? |
| HYPE | Hyperliquid 交易基礎設施 | 更多代幣化資產市場與衍生產品活動 | 活動增加是否支持費用驅動的 HYPE 需求與供應減少? |
這些代幣並非可互換的賭注。UNI 與去中心化交易所的活動和治理相關,AAVE 與借貸基礎設施相關,HYPE 則與以交易為重點的生態系統相關。每種代幣都有其獨特的機制,通過該機制代幣化可能影響其經濟狀況。
UNI 能否從代幣化資產交易的增長中受益?
如果代幣化資產增加 Uniswap 上的交易活動,且協議的費用機制能捕捉到部分增長,UNI 可能受益。作為去中心化交易所協議,Uniswap 為交換兼容的鏈上資產提供流動性基礎設施。更廣泛的代幣化資產可能為交易對、流動性提供以及代幣化證券與穩定幣之間的交易創造更多機會。
重要的區別在於鏈上交易的增長與 Uniswap 自身活動的增長之間。代幣化股票可能在專業平台、許可系統或競爭性的去中心化交易所上交易,而不會為 Uniswap 帶來有意義的交易量。資產發行方也可能限制轉帳或交易僅限於獲批准的參與者,從而限制代幣在無許可流動性池中的使用範圍。
UNI 的價值捕獲機制也相關。根據 官方 Uniswap 開發者文件,UNI 是該協議的治理代幣,根據活躍費率機制收取的協議費用將用於燒毀 UNI 的過程。文件解釋指出,協議費用目前在 Uniswap v2 池和部分 v3 池中生效,而更廣泛的費率架構可透過治理進行擴展。
這為協議活動增加與 UNI 供應減少之間的潛在關聯提供了可能性。如果代幣化資產顯著增加收費池的交易量,則由此產生的協議費用可能會增加被燒毀的 UNI 數量,其他條件不變。
然而,較高的交易額並不會自動轉化為成比例的焚燒量。費用啟用的資金池覆蓋範圍、費用參數、交易對組成、流動性激勵以及治理決策都會影響結果。UNI 持有者也不會自動獲得協議收入的按比例份額。
投資影響:UNI 提供了一種透過去中心化幣幣交易獲得代幣化資產敞口的潛在方式。其論點最有力的證據將是 Uniswap 上代幣化資產交易的持續增長、合資格交易對的費用收入增加,以及 UNI 燒毀量相對於供應量的可衡量上升。
AAVE 能否從代幣化證券成為抵押品中受益?
AAVE 可能會受益,如果代幣化證券和其他現實世界資產能在受監管或許可的貸款市場中用作抵押品。代幣化使金融資產能在鏈上表示,但貸款協議提供了將合資格資產轉化為借款能力所需的額外基礎設施。
Aave 面向機構的 Horizon 市場尤其相關,因為它專為讓合格參與者提供經授權的代幣化現實世界資產作為抵押品,並透過獨立的流動性層借入穩定幣而設計。該市場的架構旨在連接受監管的資產接入與去中心化流動性,同時保留資產層級的限制。
2026 年 9 月 25 日出現了一個具體案例。根據 Aave 的官方公告,七隻代表美國科技公司的 Coinbase 代幣化股票已作為抵押品,可用於在 Base 上的 Aave v4 借貸 USDC。該公告指出,Chainlink 是這些代幣化資產的官方 Oracle 提供商,並表示這些產品已於美國以外的合資格司法管轄區推出。
此整合展示了代幣化股權與去中心化金融借貸之間的真實聯繫。合格用戶無需出售其持股,即可潛在地使用該代幣獲取流動性。
Aave 的潛在好處包括對借貸市場、抵押品管理、流動性及風險基礎設施的需求增加。如果代幣化資產更廣泛地被接受為抵押品,能夠處理資產特定限制和風險參數的協議可能會變得更加重要。
但 Aave 借貸業務的增長與 AAVE 代幣價格的增長並不相同。代幣的價值捕獲取決於治理決策、協議經濟、市場需求,以及收益與代幣持有者福利之間的關係。資產的資格也仍受司法管轄區、發行方要求、抵押參數、流動性及預言機可靠性所限制。
投資影響:AAVE 讓投資者接觸到代幣化的金融基礎設施層。相關指標包括提供給 Aave 的代幣化抵押品增長、針對該抵押品的借貸活動、風險調整後的協議收入,以及影響 AAVE 經濟價值捕獲的治理決策。
HYPE 能否從代幣化資產市場的擴張中受益?
HYPE 可能會受益,因為代幣化若能為 Hyperliquid 帶來更多交易活動,尤其是在該平台擴展至傳統加密貨幣市場之外時。核心論點是,代幣化的金融資產和鏈上衍生產品可能吸引那些希望透過加密原生交易基礎設施接觸更廣泛市場的交易者。
Citrini Research 強調 Hyperliquid 在展示加密貨幣交易平台如何為非原生加密資產提供價格發現方面所扮演的角色。其報告描述了 Hyperliquid 如何在 2026 年 3 月某個週末伊朗衝突升級、許多傳統市場關閉期間,成為原油價格發現的重要平台。更廣泛的觀點是,當市場參與者需要在傳統交易所營業時間之外對事件作出反應時,24 小時交易將變得至關重要。
Hyperliquid 的基礎設施也為新市場的出現提供了潛在途徑。根據 HIP-3,其建構者部署的永續合約框架,符合資格的建構者可根據自身的市場定義、Oracle 配置和運營參數部署永續合約市場。這有望支援更廣泛的衍生產品市場,前提是底層資產具有可靠的參考價格,且市場符合相關要求。
代幣化可透過擴大交易者透過鏈上平台可接觸的資產,來強化此機會。然而,代幣化现货資產與永續合約是不同的產品。永續合約可能提供價格曝險,但並未賦予對底層股票或其他資產的所有權。市場可用性亦不意味著該產品對所有用戶或司法管轄區均合法可用。
HYPE 的經濟聯動是另一個重要考量。根據 Hyperliquid 官方手續費文件,交易手續費將導向指定的生態目的地,包括援助基金,該基金會將手續費閃兌為 HYPE 並燒毀獲取的代幣。具體分配取決於產品和手續費機制。
如果代幣化資產市場產生額外的交易活動,且該活動產生淨增量手續費以支持 HYPE 的購買與焚毀,該代幣將受益於更強勁的生態系統需求和較低的供應量。然而,競爭、手續費折扣、市場品質、建設者經濟學,以及產生協議層價值的交易量比例均至關重要。
投資影響:HYPE 讓投資者能接觸到代幣化主題的交易與衍生產品層面。需監控的證據包括非加密貨幣市場的持續交易量、已部署市場的增長、費用產生,以及透過協議機制購買和焚毀的 HYPE 數量。
超越頭條新聞:KuCoin 5.0 對您的意義
市場新聞變化迅速——但您在哪裡採取行動同樣至關重要。今年十月,KuCoin 將推出 KuCoin 5.0,將 KuCoin 轉變為一個重建的平台。以下是為您帶來的實際變化:
-
一個帳戶解決所有需求。舊平台將您的資金分散在獨立的「现货」、「保證金」和「合約」帳戶中,並期望您理解其原因。KuCoin 5.0 的 統一帳戶 完全移除了這種設計——只需充幣一次,所有資金便會自動集中(目前僅限 VIP 用戶使用)。
-
股票、指數和商品。KuCoin 5.0 擴展至全球市場,超越加密貨幣。當加密貨幣橫盤整理而股價上漲(或反之),您只需數分鐘即可轉倉,無需開設券商帳戶並等待數日以完成法定貨幣轉帳。
-
真實資產(RWA)。直接在您的加密貨幣帳戶中獲得對商品等傳統資產的代幣化敞口。全球金融增長最快的領域之一,不再僅限機構使用——您可透過同一個交易餘額進行訪問。
-
邊學邊賺。還未準備好交易?KCUSD 讓你的穩定幣每日賺取複投利息,以最低壓力的方式讓閒置充幣產生 4% 的收益。
-
一個用通俗語言設計的 AI 助理。提問、獲取市場背景、理解您所查看的內容——內建於平台,無需專業術語。
-
一個不會令人眼花繚亂的應用程式。更快、更簡潔、更一致——從第一次點擊就直觀易用,無需教程。
-
您可以檢查的安全,而非僅僅信賴。作為一家獲 MiCAR 許可的歐盟實體,Proof of Reserves 可由您自行驗證,並獲得國際認證的安全標準(SOC 2 Type II、ISO 27001:2022)。
數分鐘內創建您的帳戶 — 開始使用為加密貨幣未來而打造的平台,而非過去的平台。
結論
Citrini Research 的《打破壁壘》報告提出了一個引人注目的論點:傳統金融、區塊鏈基礎設施和 AI 代理的融合,可能將加密貨幣的角色擴展至原生數碼資產之外。隨著股票、債券及其他金融產品上鏈,由此產生的交易、借貸、抵押品管理與結算需求,可能為成熟的去中心化金融協議創造機遇。
UNI、AAVE 和 HYPE 因提供對此新興金融基礎設施不同層面的曝光而脫穎而出。UNI 可能從去中心化交易增加和費用驅動的代幣焚燒中受益。AAVE 可能從在合資格的借貸市場中使用代幣化資產作為抵押品中獲益。HYPE 可能從代幣化金融市場推動額外交易活動並支持其費用驅動的代幣經濟中受益。
然而,這些結果均無法保證。代幣化可能在未為特定代幣創造有意義價值的情況下增長,而監管限制、競爭、流動性與估值均可能影響投資表現。
評估此機會最有效的方法是追蹤經濟證據。監控協議使用情況、費用產生、代幣特定價值捕獲以及採用的持久性,而非僅依賴於廣泛的行業敘事。代幣化可能重塑金融基礎設施,但要識別哪些加密資產能捕獲其價值,需進行協議層面的分析與嚴謹的風險管理。
常見問題
1. 代幣化股票與股票永續合約有什麼區別?
代幣化股票可能根據其法律結構,代表對基礎股票的所有權權利或經濟敞口。股票永續合約是衍生產品,可提供價格敞口,但不一定授予對基礎股票的所有權。投資者應審查該產品的具體法律權利、結算方式及抵押品要求。
2. 代幣化資產是否可以 24/7 交易?
某些代幣化資產和衍生產品可在合資格平台進行24小時交易,但其可用性取決於產品、交易場所、流動性及適用的限制。區塊鏈的持續運作並不保證交易永不中斷或能持續存取每一個底層金融市場。
3. 代幣化股票能否用作 DeFi 的抵押品?
是的,部分代幣化股票可用作支援借貸市場的抵押品。例如,Aave 於 2026 年 9 月宣佈,七種 Coinbase 代幣化股票可作為在 Base 上的 Aave v4 借貸 USDC 的抵押品。資格取決於資產、協議、司法管轄區和用戶要求。
4. 購買 UNI、AAVE 或 HYPE 是否會使投資者擁有底層協議的資產?
持有這些代幣並不會自動賦予您對代幣化股票、協議資產或協議所有收入的按比例索賠權。代幣權益與經濟收益因項目而異,應透過官方文件與治理決策進行確認。
5. 投資者如何判斷代幣化採用是否可持續?
投資者可以監控鏈上重複活動、金融應用程式實際使用的資產增長、協議收入、流動性,以及激勵減少後持續參與的證據。當實際使用和經濟需求共同提升時,可持續的採用更具可信度,而非僅因投機而短期上升。
免責聲明:本文僅供資訊參考,不構成財務、法律或投資建議。加密貨幣市場波動劇烈,代幣化並不保證任何數碼資產的價格上漲。在與數碼資產互動前,請務必自行進行研究。
免責聲明: 本頁面經由 AI 技術翻譯,旨在方便您的閱讀。欲獲取最準確資訊,請以原始英文版本為準。