

KuCoin 創投週報:美國監管推動鏈上金融發展,加密貨幣在高利率下復甦
1. 週度市場焦點
美國加密貨幣監管路徑持續演變:CLARITY 遭遇停滯,而證券交易委員會透過創新豁免推進代幣化證券試點計劃
上週,美國加密貨幣監管出現兩項重要發展。9 月 15 日,參議院就推進 CLARITY 法案的程序性投票以 49–50 遭否決,未達所需的 60 票。兩天後,證券交易委員會(SEC)頒布創新豁免,允許符合資格的交易場所,在明確定義的範圍內促進特定已於美國上市股票的鏈上交易。這兩項事件共同將市場關注點從單一立法程序,轉向國會立法與現有法定權限下的監管行動如何並行推進。
《CLARITY 法案》主要針對數位資產分類、市場結構,以及證券交易委員會(SEC)與商品期貨交易委員會(CFTC)之間的監管職責劃分。程序性投票的失敗凸顯了在該法案上建立足夠國會共識的持續困難。然而,該法案尚未終止。參議員湯姆·蒂利斯隨後提交了重新考慮動議,為透過修訂文本或額外的程序步驟推進留下了可能性。
與國會進展放緩同時,證券交易委員會(SEC)在其現有證券法授權範圍內,推進了一項更具針對性的鏈上證券試點計劃。9 月 17 日,SEC 向符合資格的代幣化證券交易平台授予為期五年的附條件臨時豁免,允許其透過授權的自動做市商和流動性池,促進特定代幣化 NMS 股票(即美國國家市場系統內上市權益的代幣化代表)的交易。SEC 要求這些代幣化股份須為持有者提供與相應傳統股份相同的權利與優惠,包括股息與投票權。僅提供價格暴露而未代表基礎證券實際所有權的合成產品,不在此豁免範圍內。
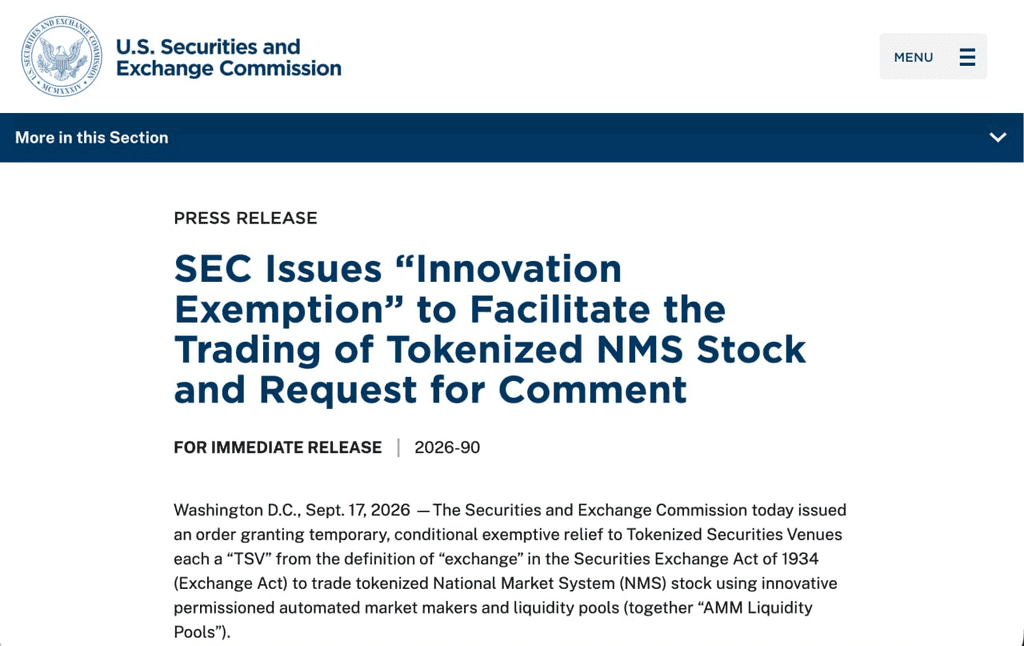
美國證券交易委員會官方網站
豁免的範圍相對較窄。符合資格的平台必須遵守與訪問、交易限額、披露以及公開可用且可審計的智能合約相關的要求。若基礎股票被停牌,其代幣化代表也必須停止交易。對於由第三方發行的代幣化股份,基礎股票的原始發行方亦享有事先通知權及異議權。因此,創新豁免更接近於針對將真實證券所有權鏈上化的特定模式所進行的有限試點,而非涵蓋所有鏈上股權產品的統一監管框架。
值得注意的是,在宣布創新豁免後,HYPE 及其他與鏈上交易基礎設施相關的資產出現顯著價格波幅,其中 HYPE 曾一度上漲約 10% 並創下新高。Hyperliquid 等平台常見的權益永續合約主要提供對底層股票的價格暴露,並不屬於此豁免涵蓋的代幣化 NMS 股票範疇。因此,它們的價格反應可能反映市場對 24/7 鏈上交易、傳統資產上鏈及相關交易基礎設施的整體預期,而非 Hyperliquid 直接受到監管豁免的影響。HYPE 同時也受到平台特定發展的影響,包括同期在借貸產品及其他業務計劃上的進展。
從機構角度來看,這兩項發展進一步表明,美國數位資產監管正透過國會立法與監管規則制定持續推進。CLARITY 法案旨在解決資產分類、監管管轄權與市場結構等更廣泛的問題,而 SEC 創新豁免則聚焦於該機構證券職權範圍內的一種特定鏈上交易使用情境。SEC 主席保羅·阿特金斯將此豁免描述為通往更持久規則制定的「橋樑」,同時強調這是一項基於 SEC 現有法定權限實施的臨時措施。
在評估美國加密貨幣監管的演變時,這一區分仍然至關重要。國會立法可以處理跨不同資產類別和監管機構的更廣泛制度安排,而監管機構則可利用現有權限調整規則,或針對特定產品、交易機制和市場基礎設施進行有限試點。立法進展較慢並不一定意味著其他監管工作會停止,但由機構主導的措施仍受其範圍、持續時間和法律基礎的限制。因此,美國數位資產監管框架的未來發展,仍將取決於立法與監管規則制定之間的互動。
2. 每週精選市場訊號
通脹與油價重燃九月升息預期,十年期國債收益率逼近 5%,美國股權從高點回落,加密貨幣 ETF 資金流仍呈現結構性分化
美國八月通脹數據重燃市場對九月加息的預期。生產者物價指數(PPI)環比上升0.4%,同比上升5.4%,其中能源成本為主要推動因素。消費者物價指數(CPI)隨後環比上升0.4%,同比上升3.4%,而核心CPI則環比上升0.3%,同比上升2.4%。加上中東局勢再度緊張,使原油價格回升至每桶100美元以上,市場日益擔憂較高的能源成本可能持續傳導至商品、運輸及服務價格。
截至週末,CME FedWatch 工具顯示,市場預期美國聯準會在 9 月升息 25 個基點的機率約為 86.5%,較一週前的約 30% 顯著上升。同時,美國 10 年期國債收益率一度逼近 5%,達到自 2023 年以來的最高水平。市場對聯準會是否會在 9 月升息的分歧已大幅收窄,目前關注焦點已轉向初始升息後是否還會進一步緊縮。
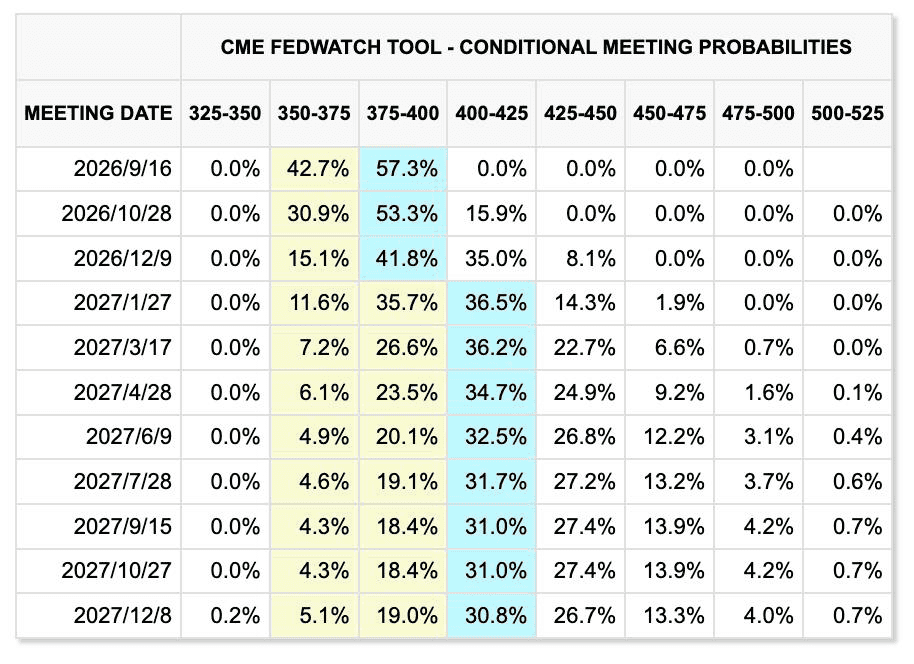
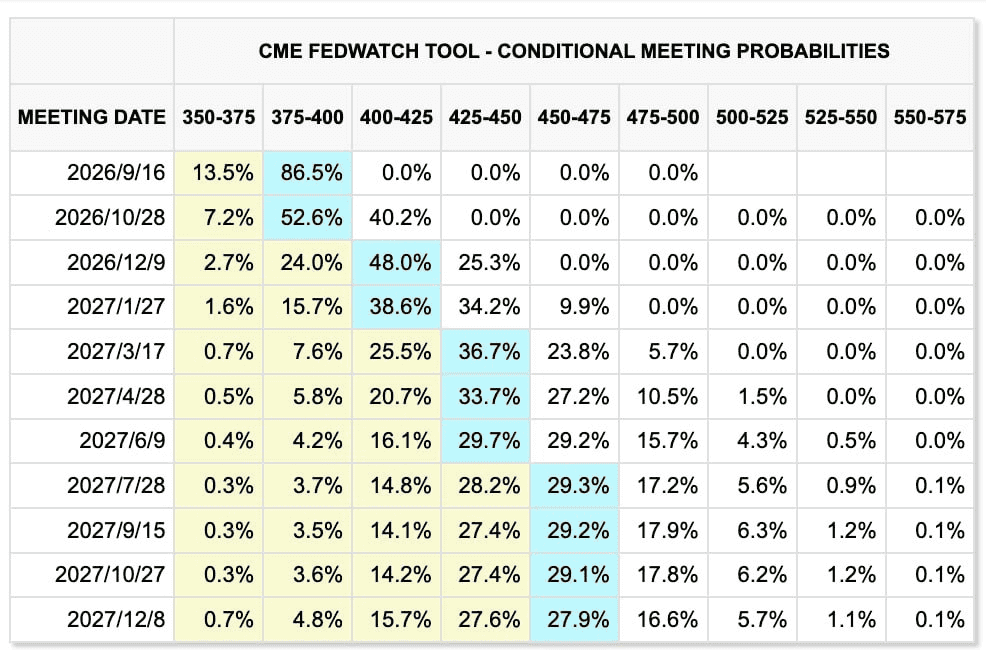
過去兩週的市場價格變動(左:上週;右:本週)
CME FedWatch 工具
然而,連續加息的理由不如單次九月加息那麼明確。一方面,美國八月非農就業人數增加了約 162,000,表明勞動市場並未顯著放緩;另一方面,工資增長並未呈現出典型的過熱跡象,而美國聯邦債務已超過 40 兆美元,長期收益率上升本身正在收緊企業和家庭的融資條件。
AI 資料中心擴張所需的大量債務融資,進一步加劇了高利率對科技公司現金流和資本支出回報的壓力。因此,九月加息已成為高概率情境,但聯準會是否進入持續緊縮週期,仍取決於油價、就業和核心通膨是否持續強勁。
中東緊張局勢進一步加劇了通脹壓力。胡塞武裝襲擊了沙特能源設施,通過霍爾木茲海峽的航運仍受限制,而沙特用以繞過海峽的東西管線亦在無人機襲擊後關閉,引發對供應進一步中斷的擔憂。
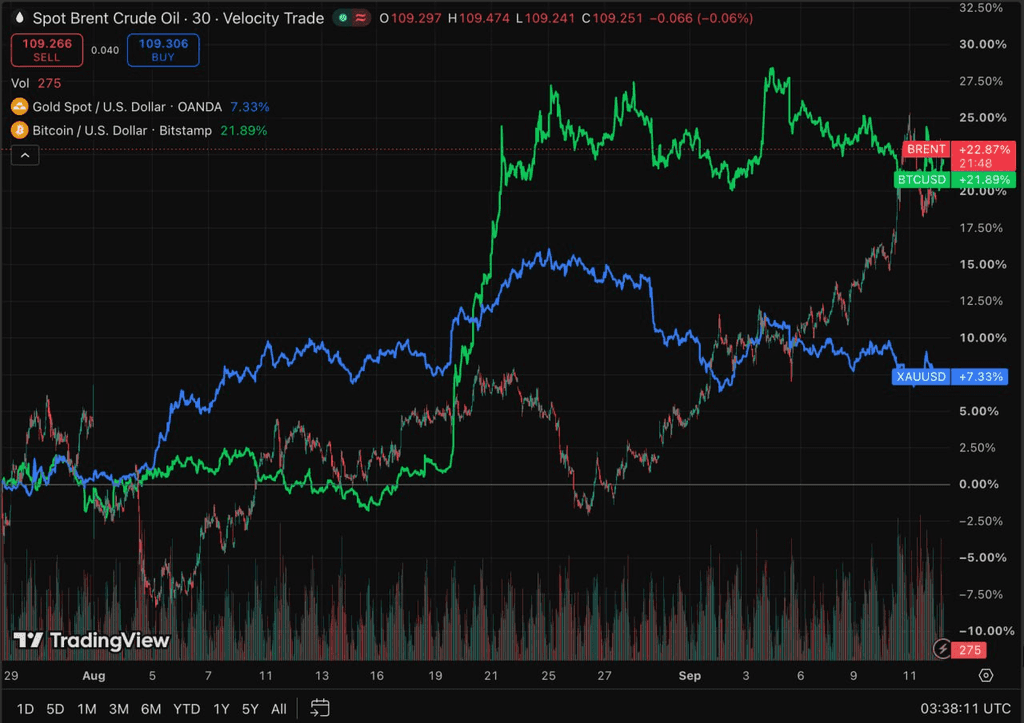
上週,布蘭特原油上漲約 8%–9%,並短暫逼近每桶 110 美元,而 WTI 也回升至 100 美元以上。原定於 9 月 14 日舉行的伊朗與海灣國家關於霍爾木茲海峽的談判隨後被推遲,表明地緣政治風險期權費在近期内不太可能迅速消退。
黃金方面,則持續在高通脹風險與高實際利率之間波動。週五,現貨黃金反彈至每盎司約 4,363 美元,但全週仍下跌約 1.5%。財政、地緣政治和通脹風險持續為中長期提供支撐。然而,隨著十年期美國國債收益率逼近 5%,持有無收益資產的機會成本顯著上升,使短期利率壓力重新佔據上風。
TradingView
上週美國股價整體下跌,標普500指數、納斯達克指數和道瓊指數分別下跌約0.8%、0.7%和1.6%。油價上漲和長期收益率壓制了估值,但企業盈利持續提供支撐,防止了風險資產的大範圍拋售。
AI 行業也面臨新的情緒驅動風險。本週末,Anthropic、OpenAI 和 xAI 的領導層異常地表態支持放緩前沿模型開發的進度,引發了對 AI 計算投資未來增長率的擔憂。目前,此影響主要仍屬預期層面。只有當這些信號轉化為模型發布延遲或資本支出指引下調時,才會對 GPU、HBM、伺服器及相關基礎設施的需求產生實質影響。然而,由於日本和韓國市場對 AI 硬體供應鏈的敞口相對較高,政策與行業預期的變化可能放大三星電子、SK 海力士和軟銀等公司的短期波幅。
加密資產與ETF:BTC ETF 回歸持續資金外流,而ETH 仍保持相對資金優勢
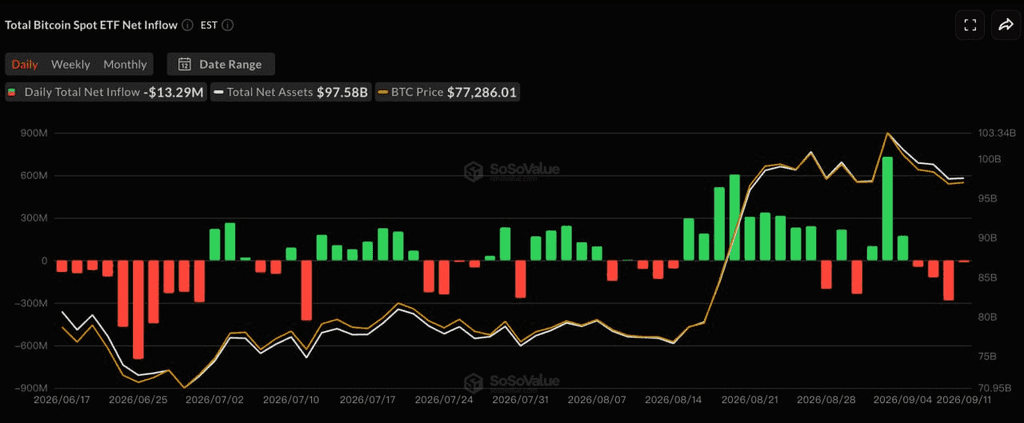
上週加密貨幣市場承受壓力。BTC 從週初約 80,000 美元下跌至約 77,000 美元,全週下跌約 3%–4%。ETH 基本維持在 2,450–2,550 美元區間,相對表現持續優於 BTC。
油價、通脹和美國國債收益率的同步上升,再次提高了加密資產的有效美元融資成本,儘管以太坊的相對韌性仍受到 ETF 資金流入的支持。
SoSoValue
根據 SoSoValue 的數據,由於美國市場於 9 月 7 日勞動節休市,美國現貨 BTC ETF 在 9 月 8 日至 9 月 11 日的四個交易日中錄得約 4.63 億美元的淨流出,結束了連續三週的淨流入態勢。ARKB 和 GBTC 分別錄得約 2.34 億美元和 1.29 億美元的淨流出,而 IBIT 和 FBTC 也轉為負值。
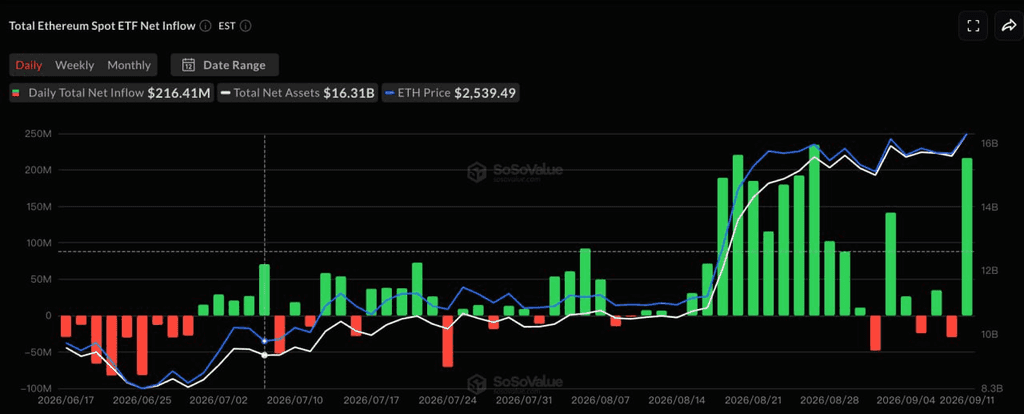
相比之下,同一時期以太坊ETF錄得約1.97億美元的淨流入,連續第四週呈現正向流入。僅在9月11日,以太坊ETF的淨流入約為2.16億美元,主要由貝萊德的ETHA帶動,其流入量大幅抵銷了此前交易日的贖回。
BTC 與 ETH ETF 資金流的分歧再次表明,機構資本並未廣泛退出加密貨幣市場,而是在持續於主要資產之間重新配置。ETH 的相對需求持續改善,但總穩定幣供應量並未相應顯著擴張。因此,當前環境更像是一種結構性的機構資產輪動,而非加密貨幣市場全面新流動性週期的開始。
穩定幣:總市值保持平穩,儘管 USDe 在流動性新增有限的背景下擴張
DeFiLlama
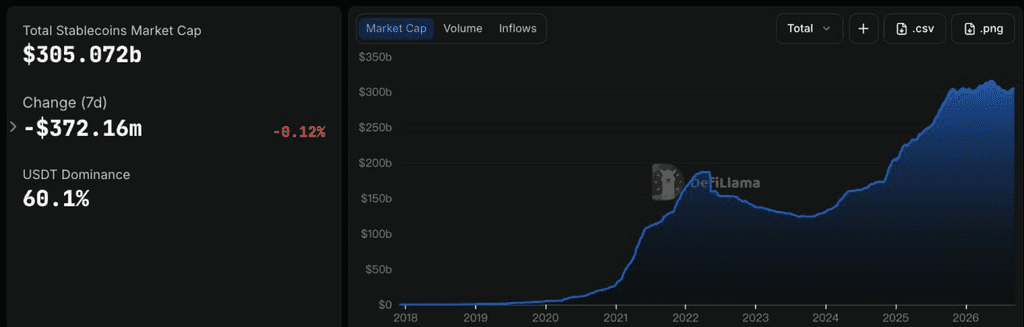
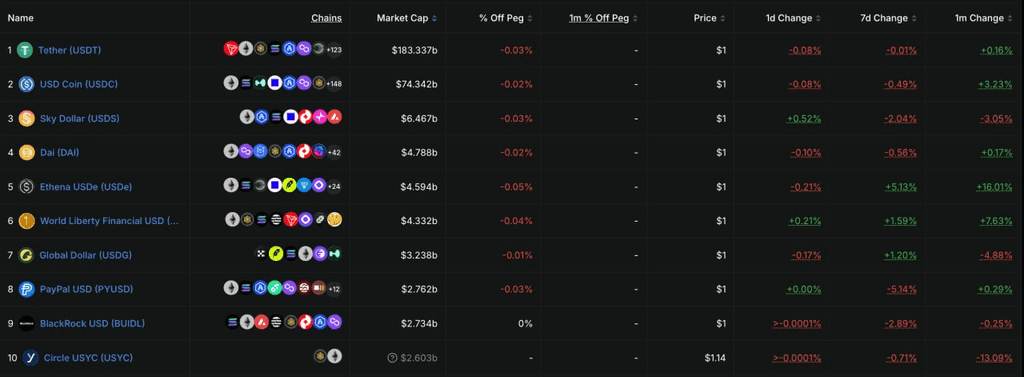
DeFiLlama 的數據顯示,總穩定幣市值約為 3051 億美元,過去七天基本持平,僅微幅下降約 0.12%。USDT 的市場份額約為 60.1%。這表明,近期穩定幣供應的回升暫時停滯,而 ETF 資金流的變化尚未轉化為鏈上美元流動性的廣泛擴張。
在前 10 大穩定幣中,USDT 基本持平,而 USDC 一週內下跌約 0.39%。USDS 和 PYUSD 分別下跌約 2.8% 和 2.7%。最顯著的變化是 USDe,一週內上漲約 6.5%,達到約 46 億美元。USD1 和 USDG 也錄得小幅增長。USDe 的擴張與對收益型產品需求的回升一致,sUSDe 相關收益率仍維持在約 4.5%,促使部分資金增加對產生收益的合成美元的敞口。
總體而言,穩定幣市場仍以個別產品之間的輪動為主,而非真正的整體擴張。像 USDe 這樣的收益型產品正在吸引增量資金,而 USDC 等主要穩定幣則略有收縮,表明鏈上美元流動性基數尚未進入新的廣泛擴張階段。
本週值得關注的重要事件
市場將關注美國聯邦儲備系統的九月政策會議、日本銀行的政策決定,以及霍爾木茲海峽的相關發展。由於九月升息的可能性已高於 80% 並被市場計入,FOMC 對今年剩餘時間政策路徑的指引,可能對風險資產的影響大於升息本身。
-
9 月 16 日:美國發布 8 月零售銷售數據。隨著加息預期急劇上升,該數據將有助於評估較高的油價和利率是否開始對消費需求造成壓力。
-
9 月 17 日:美國聯邦儲備系統公布 FOMC 利率決策,隨後由 Warsh 舉行記者會。市場目前認為加息 25 個基點的概率約為 86%。關注焦點將從聯準會是否加息,轉向點陣圖、今年晚些時候進一步緊縮的可能性,以及 Warsh 對油價和長期國債收益率的評估。
-
9 月 18 日:日本央行公布政策決定。市場普遍預期將加息 25 個基點至 1.25%。若日本央行釋放加快政策正常化的信號,日元走強及資金回流日本可能進一步擾亂全球套利交易,並對科技股和加密資產造成流動性壓力。
-
地緣政治:原本定於9月14日舉行的伊朗與海灣國家關於霍爾木茲海峽的談判,已延後,且尚未公布新日期。隨著原油價格再次交易於每桶100美元以上,談判進展可能直接影響全球通脹預期及隨後的聯準會政策定價。
主市場融資觀察:傳統交易所深化代幣化佈局,同時穩定幣支付基礎設施持續吸引資金
CryptoRank
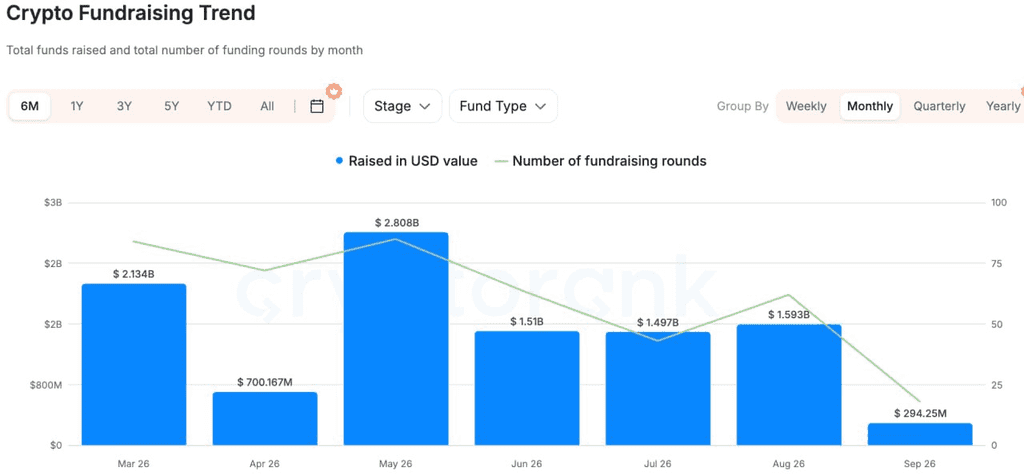
根據 CryptoRank、DeFiLlama 及其他來源的廣泛融資數據,私人市場融資活動較前一週有所改善,但資金仍集中於代幣化、穩定幣支付和機構基礎設施,而非通用的鏈上應用。
其中一宗較具代表性的交易,是納斯達克風投對 Kraken 的母公司 Payward 進行的 1 億美元戰略投資。雙方計劃在代幣化股票的交易、分銷及交易後基礎設施方面擴大合作,同時 Kraken 也將採用納斯達克的市場監控技術。這筆交易的意義超越了對加密貨幣交易所的簡單股權投資,反映了傳統證券交易所直接進軍代幣化基礎設施,表明傳統金融與加密貨幣之間的競爭,正從資產是否上鏈,轉向交易、流動性、監控與結算系統的整合。
在穩定幣支付領域,Latitude 完成由 Oak HC/FT 領投、NEA、Coinbase Ventures 等參與的 3500 萬美元 A 輪融資。該平台將穩定幣與銀行帳戶、行動錢包及多個司法管轄區的本地支付網絡相連接,其核心價值在於解決鏈上美元、現實世界支付與本地貨幣結算之間的「最後一哩」問題。
在 AI+Crypto 領域,Agentum 融資 700 萬美元,旨在為 AI 代理進行的商業活動構建身份、託管、聲譽和鏈上結算基礎設施。與早期更廣泛的 AI 代理敘事相比,資本正日益傾向於支持解決支付、可信執行和結算的基礎設施。
總體而言,私人市場持續反映相同的整體趨勢:傳統金融機構正直接進軍代幣化交易基礎設施;穩定幣投資正從發行轉向跨境支付與本地支付通道;AI+Crypto 資本日益集中於支持真實交易與結算的底層工具。缺乏有意義用戶、收入或分發渠道的通用協議,持續面臨更為謹慎的融資環境。
免責聲明:此為一般市場資訊,可能來自第三方、商業或贊助來源,並非法律、合規、財務或投資建議,亦不構成任何要約、招攬或保證。我們對其準確性、完整性或可靠性不作任何明示或暗示的陳述或保證,並對任何由此產生的損失不承擔責任。投資/交易存在風險;過往表現並不保證未來結果。用戶應自行研究、謹慎判斷,並承擔全部責任。如有需要,請諮詢專業的法律、稅務或財務顧問。
免責聲明: 本頁面經由 AI 技術翻譯,旨在方便您的閱讀。欲獲取最準確資訊,請以原始英文版本為準。