

AMD 市值達 1 兆美元,受 Meta Muse 和代理式 AI 需求推動,晶片股上揚
介紹
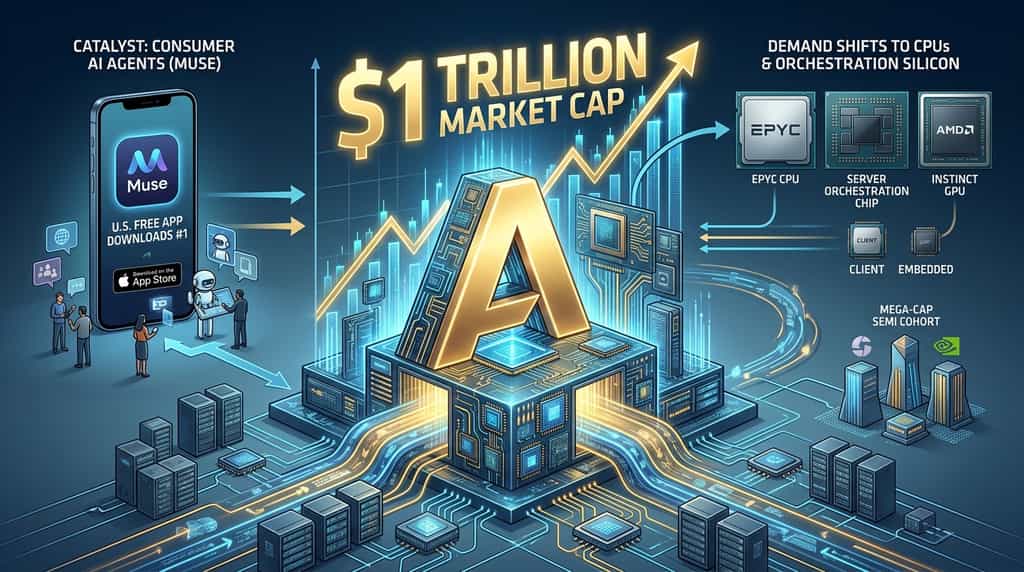
根據 CompaniesMarketCap 於 2026 年 9 月 21 日的數據,超微半導體在單一交易日內股價上漲近 10%,市值突破 1 兆美元。這一里程碑的到來,源於投資者重新評估半導體需求,轉向消費級 AI 代理,而非僅限於訓練用的 GPU 周期。Meta 的 Muse 應用程式登上美國免費 iPhone 下載榜榜首,進一步強化了「代理型工作負載需要更多 CPU、記憶體和協調晶片」的觀點。
AMD 收盤於 $615.52,市值約為 $1.004 兆美元,使其躋身於這一規模的少數美國晶片製造商之列。本文解釋了此估值的意義、Muse 為何更換 CPU 名稱,以及 AMD 的官方業績如何支持這波漲勢。
為何 AMD 的市值突破了 1 兆美元?
AMD 於 2026 年 9 月 21 日股價上漲 9.95% 至 615.52 美元,當時流通股數約為 16.3 億股,從而使當日收盤市值約為 1.004 兆美元。根據截至 2026 年 9 月 22 日的 TradeSmith 市場統計數據,此收盤價延續了連續五個交易日約 24.75% 的漲幅,以及一個月內 30.06% 的漲幅。
該估值並非一日之寒。CompaniesMarketCap 在該時點將 AMD 評為全球第 16 大最有價值公司。一年期價格漲跌幅接近 285%,而截至 2026 年的市值增長相較於 2025 年底的 3500.1 億美元,達到約 187%。這些數據顯示的是多個季度的重新評級,而非單一新聞頭條的短暫飆升。
投資者將萬億美元的產出視為確認 AMD 現已與 Nvidia、Broadcom 和 Micron 一同躋身超大型半導體公司行列。當天,市場並未等待新產品發布,而是抓住了現有的 EPYC CPU 需求、Instinct GPU 部署,以及代理軟體可快速擴展的消費端信號。
Meta Muse 如何改變 AI 芯片需求格局?
Muse 改變了需求故事,將焦點從訓練叢集轉向持續運行的代理,這些代理協調瀏覽器、表單、預訂和背景任務。這些工作負載仍使用加速器進行模型推論,但同時也消耗大量通用 CPU 時間。AMD 管理層數月來一直主張,代理沙箱可成為總可達市場的重要份額。Muse 為這一主張提供了可見的消費者實證。
Sensor Tower 的下載排名,自 2026 年 9 月 8 日上線後被多份市場報告引用,使 Muse 在多個會話中位居美國免費 iPhone 應用程式第一名。該產品設計為用戶關閉應用後仍能持續運行。持續會話提高了對雲端 CPU、記憶體頻寬、儲存空間和安全執行環境的需求。這種組合有利於伺服器 CPU 供應商以及 GPU 供應商。
Meta 也是 AMD 的商業客戶。AMD 在 2026 年 2 月的申報文件及後續的 10-Q 討論中描述了一項多年協議,根據該協議,Meta 計劃部署高達 6 吉瓦的 AMD 數據中心 GPU,其中第一吉瓦與 Instinct MI450 系列產品相關。AMD 還在該合作關係中向 Meta 發行了認股權證結構。這項商業聯繫至關重要,因為 Muse 對 AMD 而言並非抽象的軟體故事,而是緊鄰現有的基礎設施合作關係。
AMD 最新的官方財報顯示了什麼?
AMD 的 2026 年第二季度官方財報顯示了這輪漲勢下的財務基礎。根據 AMD 於 2026 年 8 月 4 日發布的收益公告及 Form 8-K,第二季度營收為 $11.536 億美元,較去年同期的 $7.685 億美元增長 50%。GAAP 淨利潤為 $23 億美元。數據中心部門營收達到 $6.718 億美元,較一年前的 $3.240 億美元增長 107%。
這些數據中心數字包括 EPYC 伺服器 CPU 和 Instinct GPU。AMD 表示,EPYC 的需求加速,Instinct 的部署規模擴大。客戶收入為 $3.062 億美元,高於 $2.499 億美元。嵌入式收入為 $977 百萬美元。GAAP 毛利率為 54%。非 GAAP 每股稀釋收益為 $1.66。
截至2026年6月27日,根據公司2026年第二季度10-Q報告,現金、現金等價物和短期投資為131億美元。上半年經營活動現金流為53億美元。AMD預計2026年第三季度收入約為130億美元,上下浮動3億美元,中點處相當於年增長率約41%。
官方評論明確指出,董事長兼首席執行官蘇姿丰表示,數據中心收入同比增長超過一倍,且人工智慧正在推動AMD各市場的計算需求。這番聲明比價格目標的討論更有價值,因為它源自公司自身的業績報告。
為何晶片股因代理式人工智慧而上漲?
晶片股正在上漲,因為代理式 AI 增加了總計算時數,而非以一種晶片取代另一種。訓練仍需要密集的加速器。代理程式增加了協調、工具使用、檢索、瀏覽器控制和長時間運行的任務。這些任務即使在模型位於 GPU 上時,也會讓 CPU 保持忙碌。
AMD 在 2026 年提升了對伺服器 CPU 市場的展望。公司簡報和收益討論指出,到 2030 年,伺服器 CPU 的總可用市場(TAM)將超過 1200 億美元,管理層預期年增長率將超過 35%。在 2026 年 7 月舉行的 Advancing AI 2026 活動中,AMD 還表示,AI 加速器市場到 2030 年可能達到約 1.4 兆美元,並在後續關於客戶管道的管理層討論中指出,伺服器 CPU 需求可能在本十年結束前超過 2000 億美元。
9 月 21 日的業界動態確認了板塊的傳導效應。市場報告顯示,英特爾和 ARM 當日均錄得兩位數漲幅,而 AMD 的市值突破 1 兆美元。費城半導體指數延續了多日的上漲勢頭。投資者並未僅單獨看好 AMD,而是在買入 CPU 加速器堆疊。
競爭依舊激烈。Nvidia 仍主導 AI 加速器市場。基於 Arm 的伺服器設計正逐漸爭取更多討論份額。Nvidia 也推出了自家的 CPU 產品,以應對 AI 工廠的需求。AMD 的主張是,它能將 EPYC CPU 和 Instinct 加速器同時銷售至同一機架,包括正朝向 2026 年下半年部署的 Helios 機架級系統。
在萬億美元估值之下,仍存在哪些風險?
市值達 $1 兆元,反映的是持續的執行力,而不僅僅是單一應用程式的排名。根據使用 TTM 每股收益約 $3.90 至 $3.92 的股票分析市場頁面,AMD 的追蹤市盈率接近 157,高於歷史半導體倍數。預期市盈率估計接近 50 中段,仍假設盈利將快速增長。
供應鏈和電力限制仍然是現實問題。AMD 的 10-Q 文件列出了大量的未來採購承諾和數據中心租約,包括在季度結束後簽訂的租約,未來付款金額達 95 億美元。AI 工廠需要電力、封裝、HBM 記憶體和先進的晶圓代工產能。任何瓶頸都可能延遲已確認的收入,即使需求已明確可見。
出口管制、中國限制以及競爭性GPU份額仍是持續存在的風險。AMD過去曾因美國對部分Instinct產品的出口管制而記錄庫存費用。Nvidia的軟體堆疊和安裝基礎在訓練方面仍具優勢。超大規模雲端服務商的Arm與定制晶片長期來看可能對CPU定價造成壓力。
內部賣壓和估值過高也可能在一個月內上漲 30% 後增加波幅。若 Muse 的參與度下降或第三季度業績未達 130 億美元指引的中點,則 1 兆美元的估值可能反轉。
超越頭條新聞:KuCoin 5.0 對您的意義
市場新聞變化迅速——但您採取行動的地點同樣至關重要。今年十月,KuCoin 將推出 KuCoin 5.0,將 KuCoin 轉變為一個重建的平台。以下是為您帶來的實際變化:
-
一個帳戶解決所有需求。舊版平台將您的資金分散在獨立的「现货」、「保證金」和「合約」帳戶中,並期望您理解其原因。KuCoin 5.0 的 統一帳戶 完全移除了這種設計——只需充幣一次,所有資金便一應俱全。
-
股票、指數和商品。KuCoin 5.0 擴展至全球市場,超越加密貨幣。當加密貨幣橫盤整理而股權市場上漲(或反之),您只需數分鐘即可轉倉,無需開設券商帳戶並等待數日以處理法定貨幣資金轉賬。
-
真實資產(RWA)。直接在您的加密貨幣帳戶中獲得如商品等傳統資產的代幣化曝險。全球金融增長最快的領域之一,不再僅限機構使用——您可透過同一個交易餘額進行訪問。
-
邊學邊賺。還未準備好交易?KCUSD 讓你的穩定幣每日賺取複投利息,以最低壓力的方式讓閒置充幣產生 4% 的收益。
-
一個用通俗語言設計的 AI 助理。提問、獲取市場背景、理解你所查看的內容——內建於平台,無需專業術語。
-
一個不會令人感到壓力的應用程式。更快、更簡潔、更一致——從第一次點擊就直觀易用,無需教程。
-
您可以檢查的安全,而非僅僅信任。作為一家獲得 MiCAR 許可的歐盟實體,Proof of Reserves 可由您自行驗證,並獲得國際認證的安全標準(SOC 2 Type II、ISO 27001:2022)。
數分鐘內創建您的帳戶 —— 開始使用為加密貨幣未來而打造的平台,而非過去的平台。
結論
根據 CompaniesMarketCap 的數據,AMD 於 2026 年 9 月 21 日收盤價約為 $615.52,市值達 $1.004 兆美元,首次突破萬億美元市值,這不僅是公司的里程碑,也標誌著產業的轉變。直接催化因素是 Meta Muse 在美國免費 iPhone 下載量中登頂,重新點燃了 CPU 的代理式 AI 案例。而根本背景則已體現在 AMD 官方 2026 年第二季財報中:營收達 $115 億美元,資料中心銷售額為 $67 億美元,年成長 107%,並與 Meta、OpenAI 和 Anthropic 簽署了多吉瓦級 GPU 合約。
這波漲勢蔓延至其他與 CPU 相關的股票,因為代理商提升的不僅是訓練 FLOPs 的需求,還有編排需求。AMD 自身的 TAM 評論指出,伺服器 CPU 市場將在 2030 年前邁向超過 1200 億美元,而加速器市場仍在擴張。估值風險同樣明顯。三位數的追蹤市盈率與一個月內 30% 的波動,使得在接近 130 億美元的第三季度指引下,執行偏差的空間極小。
持久的結論具有結構性。消費者代理使運算持久化。持久運算需要 CPU、GPU、記憶體和電力。AMD 正在銷售其中多於一層的元件。$1 兆元水平能否維持,將取決於 Helios 的擴產、EPYC 的出貨量,以及類似 Muse 的產品是否能持續將下載轉化為資料中心負載。
常見問題
AMD 是否在 SEC 文件中正式報告了 1 兆美元的市值?
第 N 名。市值是股價乘以流通股份數的即時市場計算。根據 CompaniesMarketCap 和與交易所相關的數據,AMD 在 2026 年 9 月 21 日收盤價為 $615.52 後,市值接近 $1.004 兆。
哪個官方 AMD 數字最能支持這波漲勢?
根據 AMD 2026 年 8 月 4 日的收益發布,2026 年第二季度數據中心收入為 67.18 億美元,較去年同期增長 107%。
Muse 是 AMD 的產品嗎?
Muse 是 Meta 的消費者 AI 代理。若代理使用量提升伺服器 CPU 和 GPU 的需求,AMD 將受益,而 Meta 已根據 AMD 財務文件中披露的數吉瓦 GPU 計畫,成為 AMD 的基礎設施客戶。
有多少家美國晶片公司市值超過 1 兆美元?
2026 年 9 月的市值追蹤器將 Nvidia、Broadcom、Micron 和 AMD 歸為一組,具體排名每日隨價格波動。
1 兆美元的市值上限是否意味著 AMD 已超越 Nvidia?
當時,根據 CompaniesMarketCap 的比較表,英偉達的市值仍高出數倍,接近 $5.49 兆美元。
免責聲明:本文僅供資訊參考,不構成財務、法律或投資建議。在與數碼資產互動前,請務必自行進行研究。
免責聲明: 本頁面經由 AI 技術翻譯,旨在方便您的閱讀。欲獲取最準確資訊,請以原始英文版本為準。