

KuCoin 創投週報:加密貨幣安全面臨新考驗,高利率與資本外流打壓市場
1. 週度市場焦點
帳本供應鏈事件與日增的 AI 和量子威脅提升了加密貨幣安全基礎設施的標準
上週,Ledger 用戶的損失、AI 協助發現長期存在的 XRP Ledger 漏洞,以及關於 Starknet 向抗量子方向轉型的討論,使加密貨幣安全再次成為 Spotlight。這些發展涵蓋硬體、代碼和密碼學,但都指向一個共同的挑戰:安全措施必須跟上不斷進化的攻擊工具,即使過去有效的防禦也需要持續測試。
Ledger 事件暴露了硬體錢包供應鏈的風險。10 月 9 日,多名 Ledger 用戶報告其錢包中的資產在未經授權的情況下被轉出,損失總計約 $93.2 百萬。相關報告主要集中在通過東南亞經銷商 CryptoBilis 購買設備的用戶,引發了對分銷過程中被篡改的擔憂。Ledger 隨後展開調查,並確認其中一台受影響設備中存在未經授權的硬體植入。CryptoBilis 已暫停所有硬體錢包的銷售,而事件的完整範圍仍在調查中。這一發現將關注點轉向了供應鏈:設備在到達用戶手中之前是否已被篡改?
這起事件使該設備本身的可信度更受關注。硬體錢包可以將私鑰與日常互聯網環境隔離,但用戶仍依賴於整個鏈條的完整性——從製造、運輸到分發和初始化。如果設備在交付前已被入侵,事後離線使用也無法消除該入侵風險。對於錢包製造商和機構買家而言,防篡改、分銷控制和交付可追溯性都是資產安全的一部分。
同時,人工智慧正在改變漏洞發現的效率。10 月 9 日,與 Ripple 相關的 XRP Ledger 公開了一個長期未被發現的支付引擎漏洞,該漏洞由 Veria Labs 的 AI 工具協助識別。一個經過特別設計的交易可能觸發整數溢出,理論上可在單一實例中創造約 18.45 兆可花費的 XRP。緊急修補程式已於 9 月 25 日部署,團隊表示未發現公共網路遭到利用的證據。
量子計算正在將安全討論延伸至底層加密技術。10 月 7 日,歐洲刑警組織發布了一份報告,將錢包密鑰列為主要的暴露點,並建議及早規劃遷移至抗量子加密技術。儘管足夠強大的攻擊尚未確定會何時到來,但升級系統和協調網絡本身仍需數年的準備工作。同一週,Justin Drake 的「避難模式」討論強調減少公鑰暴露並提前做好防禦準備,同時警告不要倉促遷移。AI 協助的漏洞發現已出現具體案例;AI 加速數學突破的潛力,如今成為吸引研究人員關注的另一個變數。
Starknet 也將抗量子特性帶入了區塊鏈網路的競爭中。10 月 8 日,該項目表示正在考慮成為獨立的 Layer 1,目標是在 2027 年前實現完全抗量子。然而,作為一個資金雄厚、曾被寄予厚望的 ZK 擴容旗艦項目,其採用率仍遠落後於領先的 Layer 2 網路。截至 10 月 12 日,Starknet 在 24 小時內僅記錄約 4,100 個活躍地址,而 Base 約為 300,000 個,Arbitrum 約為 110,000 個——差距達數十倍。其資金支持與技術聲譽尚未轉化為相應的使用量。在這種背景下,抗量子特性也提供了一條可能的重新增長路徑:隨著擴容方面的差異化變得越來越困難,安全性或可成為新的競爭基礎。Starknet 是否能將其密碼學優勢轉化為用戶持續回流的理由,仍是一個開放的問題。
上週的發展從硬體錢包供應鏈延伸至軟體漏洞與基礎密碼學,讓整個產業對安全性的關注與審視大幅提升。隨著攻擊工具不斷演進,專案發現漏洞、部署修補程式與升級協議的速度,將成為其競爭優勢的一部分。抗量子性已成為市場上的熱門敘事,下一階段的考驗在於誰能將其轉化為實際的安全能力並實現商業應用。
2. 每週精選市場信號
聯儲暗示暫停,緩和了短期升息預期,但長期收益率高企和中東風險仍持續壓抑風險偏好;加密貨幣ETF資金外流加速
上週,市場對聯準會政策的預期進一步轉向「短期內暫停,但為今年晚些時候保留進一步緊縮的空間」。九月FOMC會議的會議紀錄顯示,聯準會在將利率提高至3.75%–4.00%後,對進一步緊縮的步調存在明顯內部分歧。隨後,Waller表示,通脹可能仍需要進一步政策緊縮,但利率升幅無需連續進行,這為聯準會在十月暫停提供了更明確的空間。
CME FedWatch 工具顯示,市場預期十月再加息 25 個基點的機率僅約 17%,而年底前至少再加息一次的機率則維持在約 86%。換句話說,市場焦點已從「聯準會是否會連續加息」轉向「下一次加息將延遲多久」。目前的走勢越來越顯示,聯準會將利用十月來評估新進數據,同時為十二月再次行動保留空間。
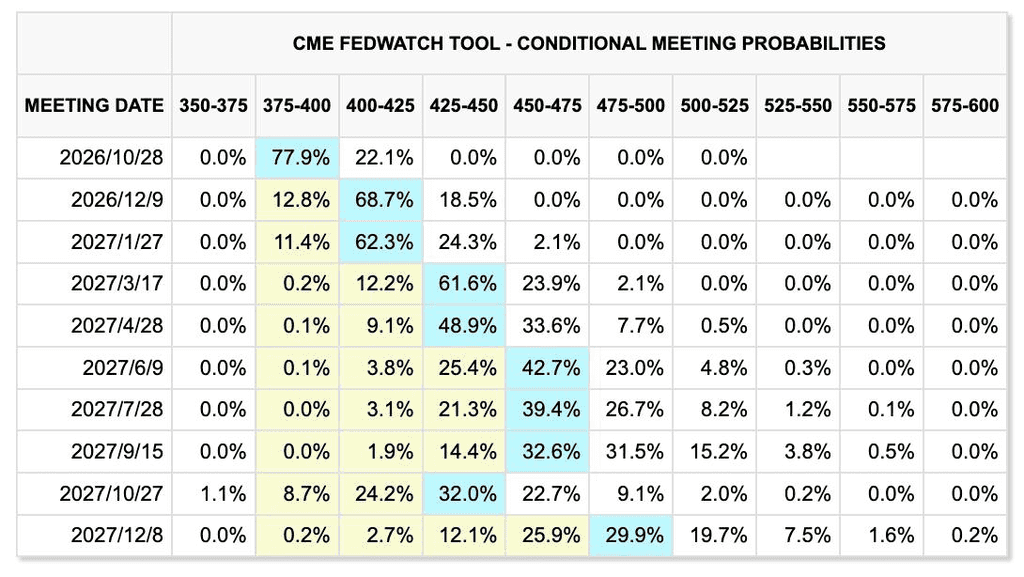
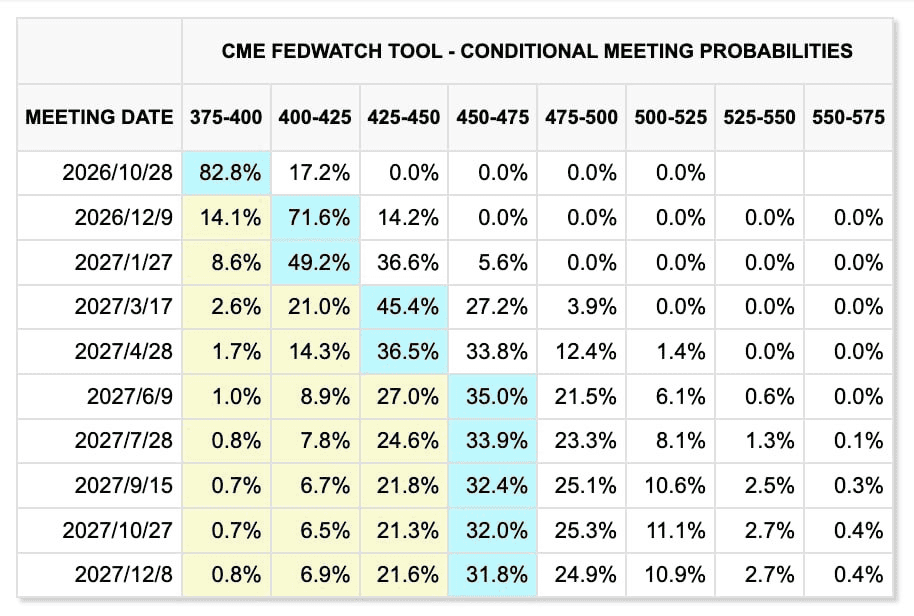
過去兩週的市場價格變動(前一週在前,當前週在後)
CME FedWatchTool
短期政策收緊的預期放緩並未實質減輕長期融資壓力。美國10年期國債收益率在週內升至約24年高位,隨後回落至約5.26%,仍處於歷史高位。政府債務高企、企業融資需求,以及與AI數據中心擴張相關的持續資本支出,共同推高了長期融資成本。即使美联储暫停加息,也不意味著金融條件已顯著放鬆。
儘管利率處於高位,美國股票市場仍保持相對韌性。標普500指數和納斯達克指數在本周均上漲約0.6%,並在該時期初期創下新高,儘管科技板塊的波幅顯著上升。週四,對人工智慧盈利能力的擔憂加劇,導致半導體股單日下跌約4%,英偉達、英特爾、甲骨文等公司受到壓力。其中一個催化因素是對OpenAI收入前景、債務融資及人工智慧基礎設施投資回報的重新審視。這反映了人工智慧投資主題的廣泛轉變,從探討需求是否存在,轉向評估收入和現金流最終能否為龐大的資本投資提供合理依據。
上週末,中東風險急劇升溫。利雅得國際機場在單一週內遭到多次襲擊。10 月 10 日的襲擊造成至少 12 人死亡、超過 300 人受傷,成為十餘年來沙特阿拉伯最嚴重的此類襲擊之一。特朗普還表示,美國可能參與沙特對胡塞武裝的軍事行動,增加了也門衝突進一步蔓延至沙特領土及區域航空安全的風險。
上週,布蘭特原油上漲約 2.4% 至每桶 $104.7,而 WTI 則上漲約 0.8% 至 $91.9。美國與伊朗談判的進展以及俄羅斯柴油供應增加,暫時緩解了本週的地緣政治風險期權費,但對利雅得機場的襲擊重新引發了對供應和運輸中斷的擔憂。因此,油價在近期可能繼續波動,並持續影響通膨預期和聯準會政策定價。
黃金則結束了連續兩週的下跌趨勢,本週现货價格上漲約 1.3%,至每盎司 4,194 美元。黃金在週中因美元和國債收益率上升而跌至兩個月低點,隨後在長期收益率放緩和逢低買盤回歸下反彈。財政和地緣政治風險持續支撐黃金,但約 5% 的國債收益率仍對進一步上漲構成顯著限制。
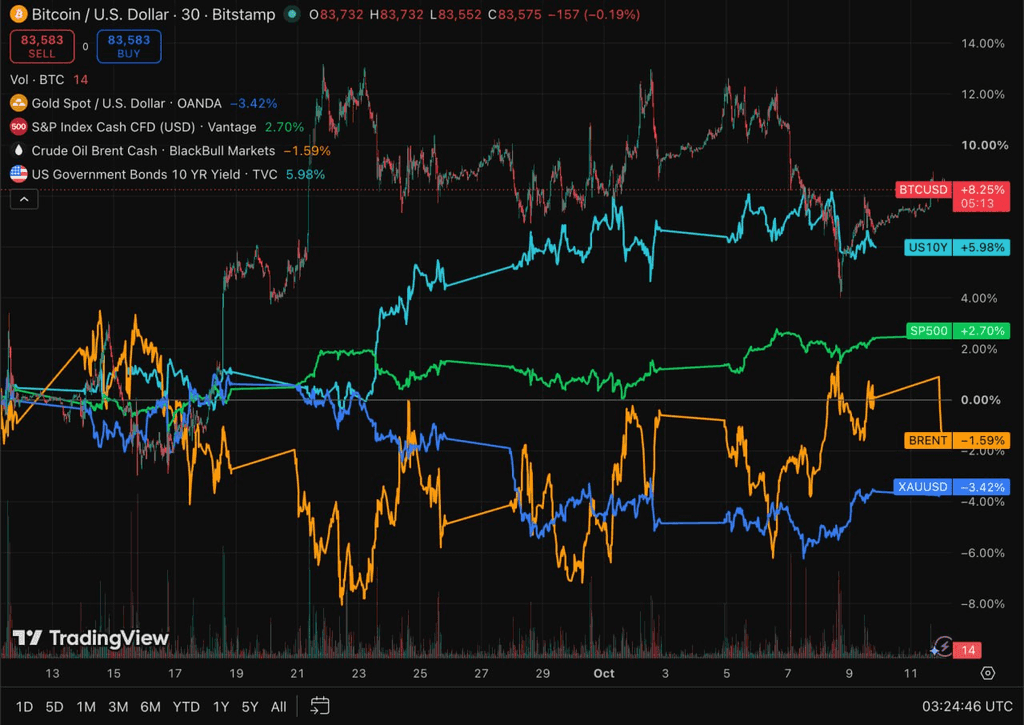
TradingView
加密資產與ETF:BTC 和 ETH ETF 在機構資金從輪動轉向廣泛降低風險時,出現同時大量資金外流
上週,加密貨幣市場表現顯著落後於美國股票。BTC 從週初約 $86,000 下跌至約 $82,000–$83,000,而 ETH 則從約 $2,700 跌至約 $2,500,跌幅明顯大於 BTC。長期國債收益率上升、美元相對強勁,以及中東地緣政治風險反覆出現,共同壓抑了高波幅資產的估值。
SoSoValue
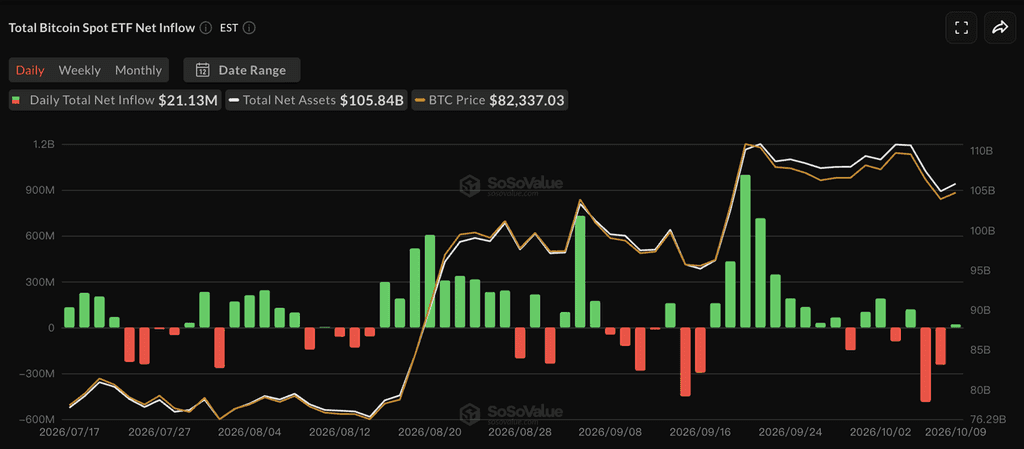
根據 SoSoValue 的數據,10 月 5 日至 10 月 9 日期間,美國現貨 BTC ETF 的淨流出金額約為 6.811 億美元,結束了連續三週的淨流入態勢。僅在 10 月 7 日當天,流出金額便達約 4.87 億美元。Fidelity 的 FBTC 和 ARKB 是贖回的主要來源。
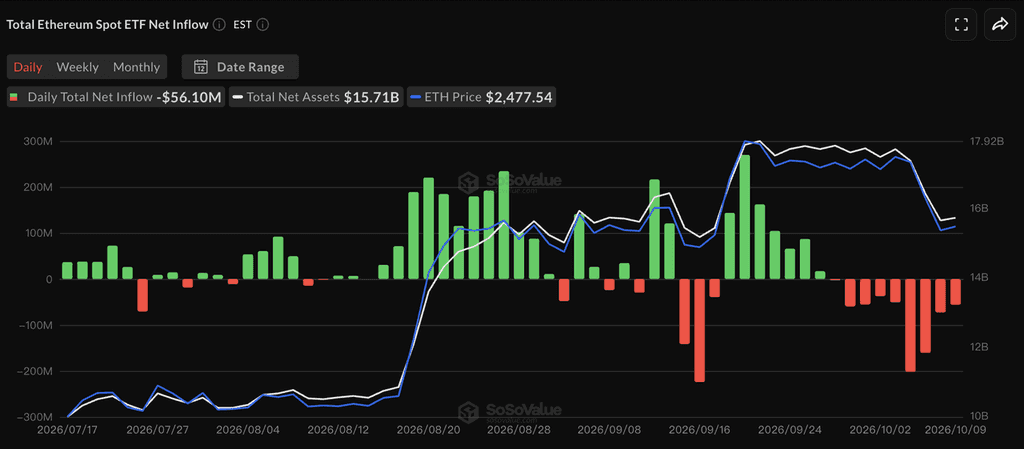
在同一時期,ETH ETF 的淨流出金額約為 5.421 億美元,創下自 1 月以來最差的週度表現,並使淨流出延續至連續九個交易日。貝萊德的 ETHA 占本周贖回金額約 4.77 億美元。BTC 和 ETH ETF 的合計淨流出超過 12 億美元。
與以往幾週不同,過往資金主要在 BTC 和 ETH 之間輪動,但此次兩大 ETF 類別同時出現大量贖回。這表明機構佈局已從資產層面的重新配置,轉向更廣泛的風險降低。儘管 BTC 相較於反彈初期仍維持相對高位,但除非 ETF 需求再次轉為正向,否則短期上漲空間可能仍受限制。
穩定幣s:總市場資本化合約再次小幅下跌,因 ETF 資金外流未能轉化為有意義的鏈上美元重新累積
DeFiLlama
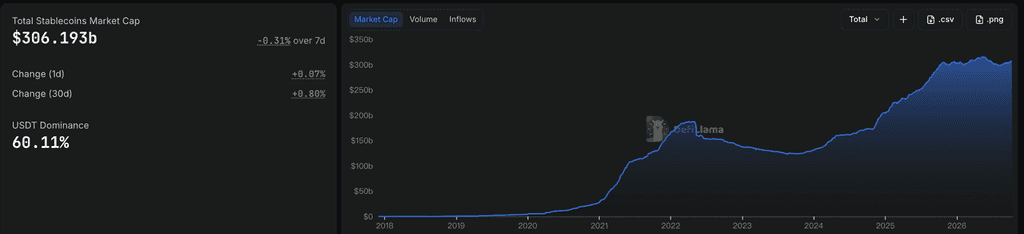
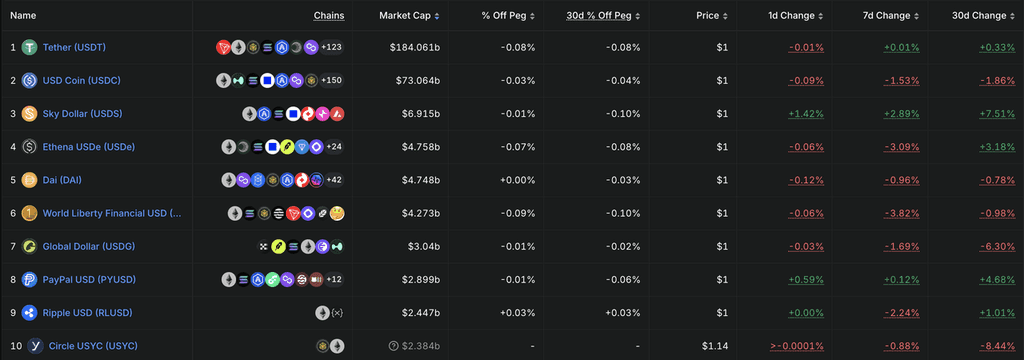
DeFiLlama 的數據顯示,總穩定幣市值約為 3062 億美元,過去七天下跌約 0.31%,但過去 30 天仍上漲約 0.8%。USDT 的市場份額約為 60.11%。因此,近期穩定幣供應的小幅擴張再次放緩,與本週觀察到的顯著 ETF 資金外流大致一致。
在十大穩定幣中,USDT 的供應量基本持平,而 USDC 則在週內下跌約 1.5%。USDe 和 USD1 分別下跌約 2.9% 和 3.8%。USDS 增加了約 1.6%,而 PYUSD 則小幅上漲約 1.1%。整體變化繼續反映個別產品之間的輪動,但 USDC 供應量與多個生態系統相關穩定幣同時收縮,表明鏈上美元需求的增量仍相對疲弱。
與 BTC 和 ETH ETF 同時出現資金外流相結合,整體融資條件與前幾週相比明顯放鬆。穩定幣供應量並未出現大規模撤資,但亦未產生足夠的新流動性以抵消機構贖回。
本週需關注的重要事件
市場將關注美國九月消費者物價指數(CPI)、隨後的聯準會政策溝通、中東局勢發展,以及 ASML/TSMC 的獲利表現,以檢驗人工智慧資本支出的動能。由於市場已基本排除十月再次升息的可能,通膨數據將至關重要,決定十二月升息的預期是否仍處於高位。
-
10 月 13 日:國際貨幣基金組織發布《世界經濟展望》和《全球金融穩定報告》,特別關注能源衝擊、高利率和全球債務風險。
-
10 月 14 日:美國發布 9 月消費者物價指數(CPI),這是判斷 10 月是否停滯及 12 月加息預期的關鍵指標。ASML 亦公布第三季財報,提供有關人工智慧半導體設備需求與先進製程資本支出的另一項參考。中國同日發布 CPI、PPI 及貿易數據。
-
10 月 15 日:台積電公布第三季財報。市場將關注 AI 芯片需求、先進封裝以及未來資本支出指引,以判斷 AI 基礎設施週期是否能持續。
-
10 月 16 日:Warsh 將在國際貨幣基金組織/世界銀行年會期間與 Georgieva 進行討論。市場將關注他對通脹、長期國債收益率以及下一次可能加息時機的觀點。
在地緣政治方面,繼利雅得機場多次遭受襲擊後,美國是否直接參與對胡塞武裝的軍事行動,以及美伊談判能否繼續,將直接影響石油風險期權費。若能源價格再次急劇上漲,即使十月加息的可能性仍低,市場對十二月再度收緊的預期也可能增強。
主要市場融資評論:大型 AI 和代幣化融資輪次凸顯資本持續偏好具有商業驗證的基礎設施
RootData
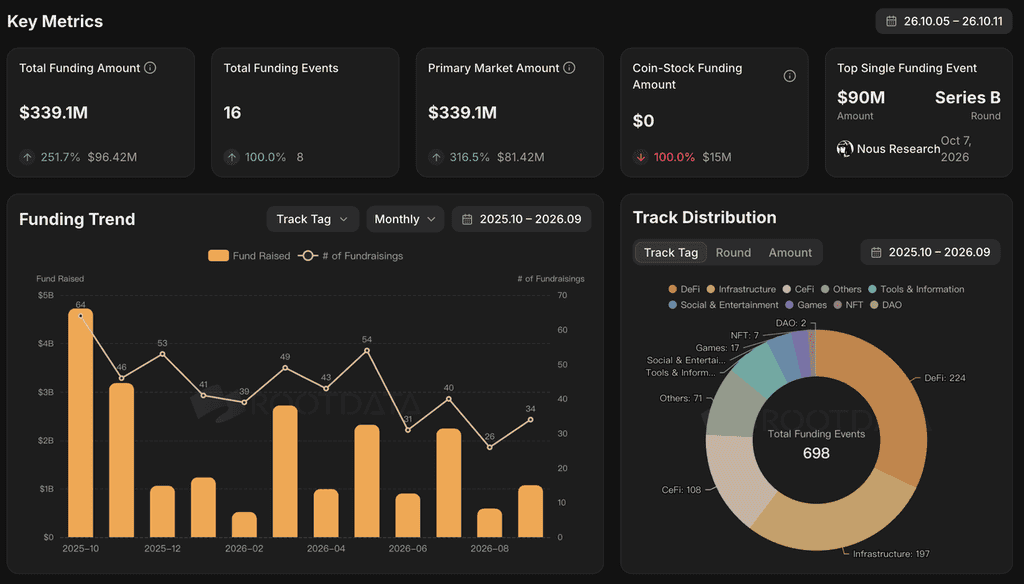
根據 RootData 及其他廣泛的融資數據集,上周宣布了數筆大型私募市場交易,其中 Nous Research 和 Spiko 各自籌集了 9000 萬美元。資金仍集中於 AI 基礎設施、代幣化和受監管的金融產品,投資者對已展現用戶、收入或重要資產規模的項目,支付意願相對較強。
在人工智慧領域,Nous Research 完成由 Robot Ventures 領投、NVIDIA、Microsoft M12、三星、USV 等參與的 9000 萬美元 B 輪融資,估值約 15 億美元。其旗艦產品 Hermes 是一款為個人和企業設計的開源 AI 代理,強調模型客製化、資料主權與開放生態。與一般化的 AI+Crypto 叙事相比,本輪融資更值得注意的是,Nous Research 已經展現出顯著的產品採用率與商業成果,並同時吸引傳統人工智慧產業投資者與加密貨幣風投參與。這表明資本仍願意為擁有真實用戶與收入增長的開放式 AI 基礎設施支付期權費。
在代幣化過程中,Spiko 完成由 NEA 領投的 90 億美元 B 輪融資。該平台目前管理的資產約為 27 億美元。其核心產品將現金管理工具(如貨幣市場基金和短期政府債券)進行代幣化。因此,投資理念已從單純的 RWA 發行能力,轉向真實的 AUM、機構分銷和管理費收入,表明代幣化正進入更規模化的資產管理階段。
此外,Meanwhile 已籌集 3750 萬美元,持續擴大以 BTC 計價的保險和長期財富管理產品。總體而言,本週較大的融資並未集中在新的鏈上敘事上,反而進一步反映了投資者對商業驗證過的 AI 基礎設施、代幣化現金/RWA 資產管理平台以及受監管的加密金融產品的偏好。缺乏有意義用戶、收入或明確分發渠道的通用協議,繼續面臨更為選擇性的融資環境。
關於 KuCoin Ventures
KuCoin Ventures 是 KuCoin 交易所的領先投資部門,KuCoin 交易所是一個基於信任的全球領先加密貨幣平台,服務超過 4,000 萬用戶,覆蓋 200 多個國家和地區。KuCoin Ventures 致力於投資 Web 3.0 時代最具顛覆性的加密貨幣和區塊鏈項目,並以深入的洞察力和全球資源,從財務和戰略層面支持加密貨幣與 Web 3.0 建設者。作為一個以社區為導向、以研究為驅動的投資者,KuCoin Ventures 與投資組合項目在整個生命周期中緊密合作,重點關注 Web3.0 基礎設施、人工智能、消費者應用、去中心化金融(DeFi)和支付金融(PayFi)。
免責聲明:此一般市場資訊可能來自第三方、商業或贊助來源,並非法律、合規、財務或投資建議,亦不構成任何要約、招攬或保證。我們對其準確性、完整性或可靠性不做任何明示或暗示的陳述或保證,並對任何由此產生的損失不承擔責任。投資/交易存在風險;過往表現並不保證未來結果。用戶應自行研究、謹慎判斷,並承擔全部責任。如有需要,請諮詢專業的法律、稅務或財務顧問。
免責聲明: 本頁面經由 AI 技術翻譯,旨在方便您的閱讀。欲獲取最準確資訊,請以原始英文版本為準。