

KuCoin 創投週報:寬鬆政策收縮信號、ETF 資金重新流入與 RWA 叙事重塑加密市場
關注資產的復興:Robinhood Chain 透過 Memestocks 開啟新的鏈上敘事
上週加密貨幣市場的一個顯著邊際變化是,受關注的資產集中出現。Robinhood Chain 已成為這一趨勢最集中的市場之一。與少數領先代幣的顯著波幅相比,更顯著的現象是市場重新願意關注、交易並迅速傳播一批全新的資產。這種情況在近期相對罕見,可能表明鏈上交易情緒正在經歷結構性恢復。
根據 DeFiLlama 的數據,Robinhood Chain 於 8 月 30 日單日 DEX 交易額達約 $1.27 億,活躍錢包數回升至 115,000 個以上,鏈上 TVL 亦快速增長。更具代表性的是,當時 Robinhood Chain 上按市值排名前 10 的生態代幣均於兩個月內推出,同時將一批全新的 Meme、Launchpad 和 DeFi 項目帶入市場視野。
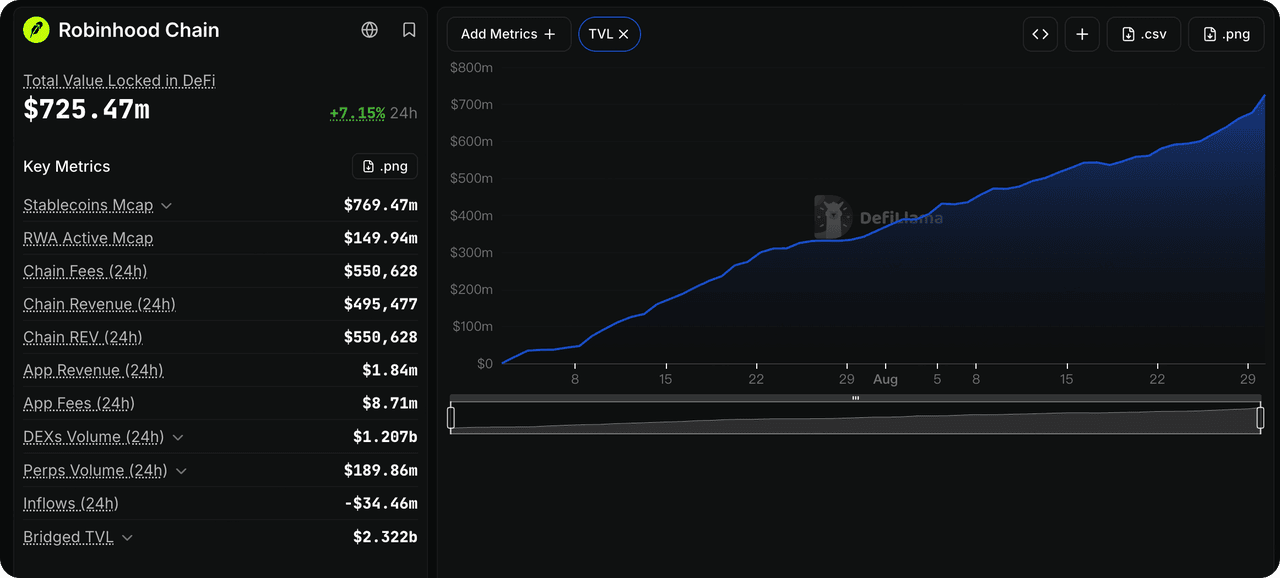
資料來源:DeFillama
這個週期並非簡單複製 Pump.fun 風格的 Meme 發行路徑。結合 Robinhood Chain 的內在特性,這一新敘事的核心源於現實世界資產與加密原生機制的重組。
過去,「鏈上股票」主要聚焦於發行後資產的持有與交易。然而,Robinhood Chain 上的新實驗正開始探索下一步:一旦這些資產上鏈,為何加密用戶應交易或持有它們?以及如何將股票代幣資產整合至 DeFi,使其成為 DeFi 貨幣積木的一部分。
Pons 作為一個相對典型的案例,作為類似 Pump.fun 的發行基礎設施,早期的 Pons 仍採用熟悉的 Bonding Curve + AMM 發行機制,當新代幣達到閾值時,會進入一個永久鎖定的 Uniswap v4 流動性池。然而,其最近引入的機制開始允許新代幣直接與 Robinhood 股票代幣如 NVDA、GME 和 AAPL 進行配對。某些機制還能以支援的 RWAs、穩定幣或 ETH 形式向持倉者分發交易手續費。同時,Pons 國庫已開始為鏈上 RWAs 提供流動性,並將其定位總結為「memestocks 的家園」。目前,使用 NVDA 股票代幣作為報價資產的 Meme 市場可直接在 Pons 平台上查看。
在這個基礎上,市場也出現了更複雜的 RWAfi 實驗。例如,最近引起市場關注的 NET,重用了 OlympusDAO 風格的國庫 LP 代幣結構:一部分 USDG 可部署至 Morpho 以獲取收益,而交易手續費則流入國庫。同時,它還結合了以 SpaceX 和 Microsoft 等股票代幣作為賭注和獎勵的遊戲化產品。8 月 28 日,其國庫資產約為 335 萬美元,每個 NET 對應的淨資產價值約為 60 美元。然而,市場價格曾高達約 1,030 美元,代表期權費超過 17 倍。這種定價可能隱含了高度的市場關注與未來增長預期,這也意味著一旦飛輪反轉,可能會出現顯著的下行彈性。類似概念的項目如 Down to Finance 正試圖進一步將股票代幣、穩定幣、Uniswap v4 LP 及 Morpho 借貸持倉打包成新的鏈上戰略資產。
然而,這種以關注為驅動的市場也展現出高波幅和快速輪動的明顯特徵。在8月31日早晨加密貨幣市場大規模下跌後,近期熱門的Robinhood Chain生態資產迅速分化:PONS的市值在凌晨短暫突破4億美元,隨後回落至約3.2億美元;而AI和NET在24小時內分別下跌了約21%和37%。新資產可在極短時間內吸引龐大的交易額和市場關注,但價格波動也可能極其劇烈。這種高波幅進一步反映了當前資本追逐關注的特徵。
總體而言,當前的現象可能難以直接定義為新一轮全面的 Meme 季節。新加入的關注主要集中在 Robinhood Chain 和 BSC 等少數特定生態中,而熱門資產在整體市場走弱時表現出較高的下行敏感性。然而,在經歷了長期的敘事真空後,市場能夠定期孵化一批關注代幣,並成功構建基於 RWA、Launchpads、DeFi 和 Meme 的複合機制,這作為觀察近期市場風險偏好邊際變化的一個值得持續追蹤的信號。
2. 每週精選市場信號
華盛頓強化市場對九月升息的預期,日圓再次突破 160,美伊緊張關係加劇利率與能源風險,同時加密貨幣 ETF 資金流入顯著回升
沃什在傑克遜霍爾演講中繼續強調美國聯邦儲備系統的 2% 通脹目標,並指出,若通脹未能足夠快速下降,可能仍需進一步緊縮。儘管他並未明確承諾在九月加息,但他的言論明顯強化了市場對進一步緊縮的預期。
CME FedWatch 顯示,在演講前,市場隱含的 9 月加息 25 個基點的概率約為 36%,演講後短暫上升至近 60%,並在週末時仍維持在 50% 以上。美國 2 年期國債收益率與美元同步走強,表明市場已從先前認為聯準會最有可能在 9 月按兵不動的預期,轉向更為謹慎的利率展望。
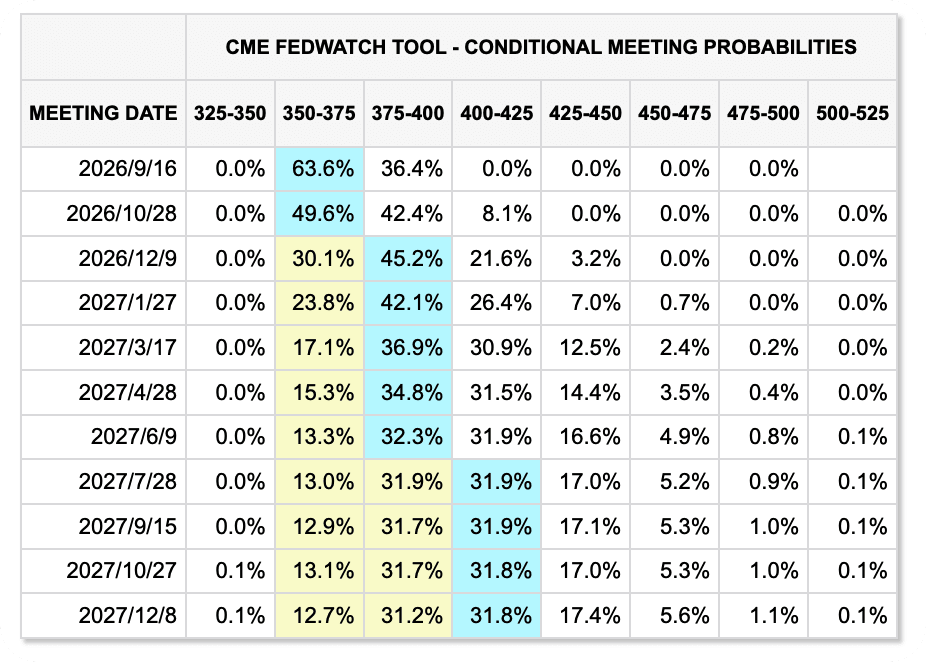
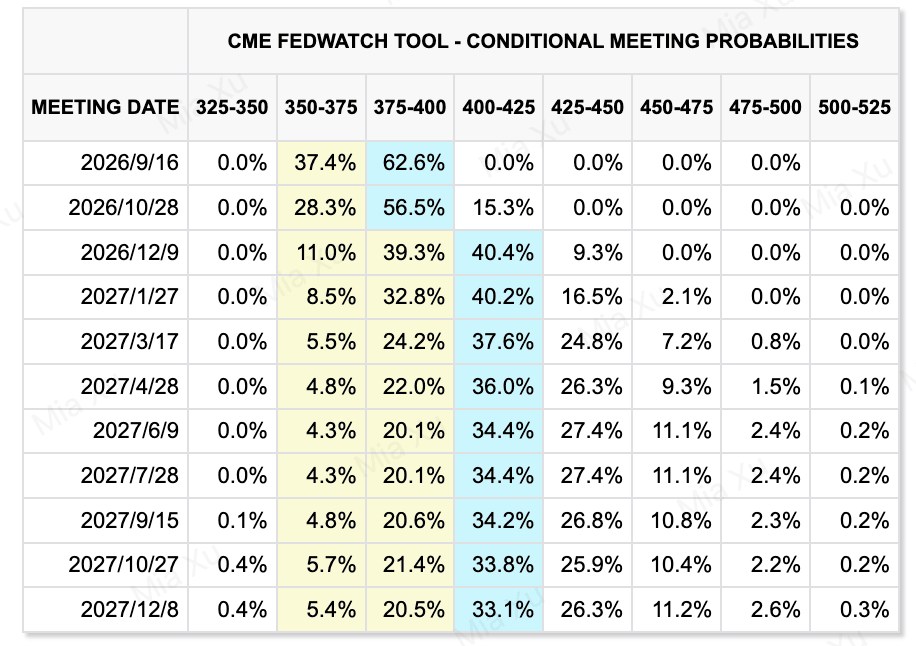
過去兩週市場價格的漲跌幅
(前一週先顯示;本週第二顯示)
資料來源:CME FedWatchTool
然而,就業數據正產生一種制約作用。最新年度基準修正將截至2026年3月的美國非農就業人數下調了約79,000個職位。單次調整的規模並不算特別異常,但更重要的信號是,近幾個月來就業數據反覆下修,而7月的就業數據也轉為負值。這表明美國勞動市場正在放緩,迫使聯邦儲備系統在通脹仍令人擔憂的同時,評估進一步加息對經濟增長和就業的影響。
因此,九月加息仍遠非確定。通脹和金融狀況支持聯準會將進一步緊縮列為選項,但勞動市場持續疲弱可能降低立即行動的必要性。在九月會議前公布的八月非農就業數據和消費者物價指數發布,將是下一輪市場重新定價的關鍵。
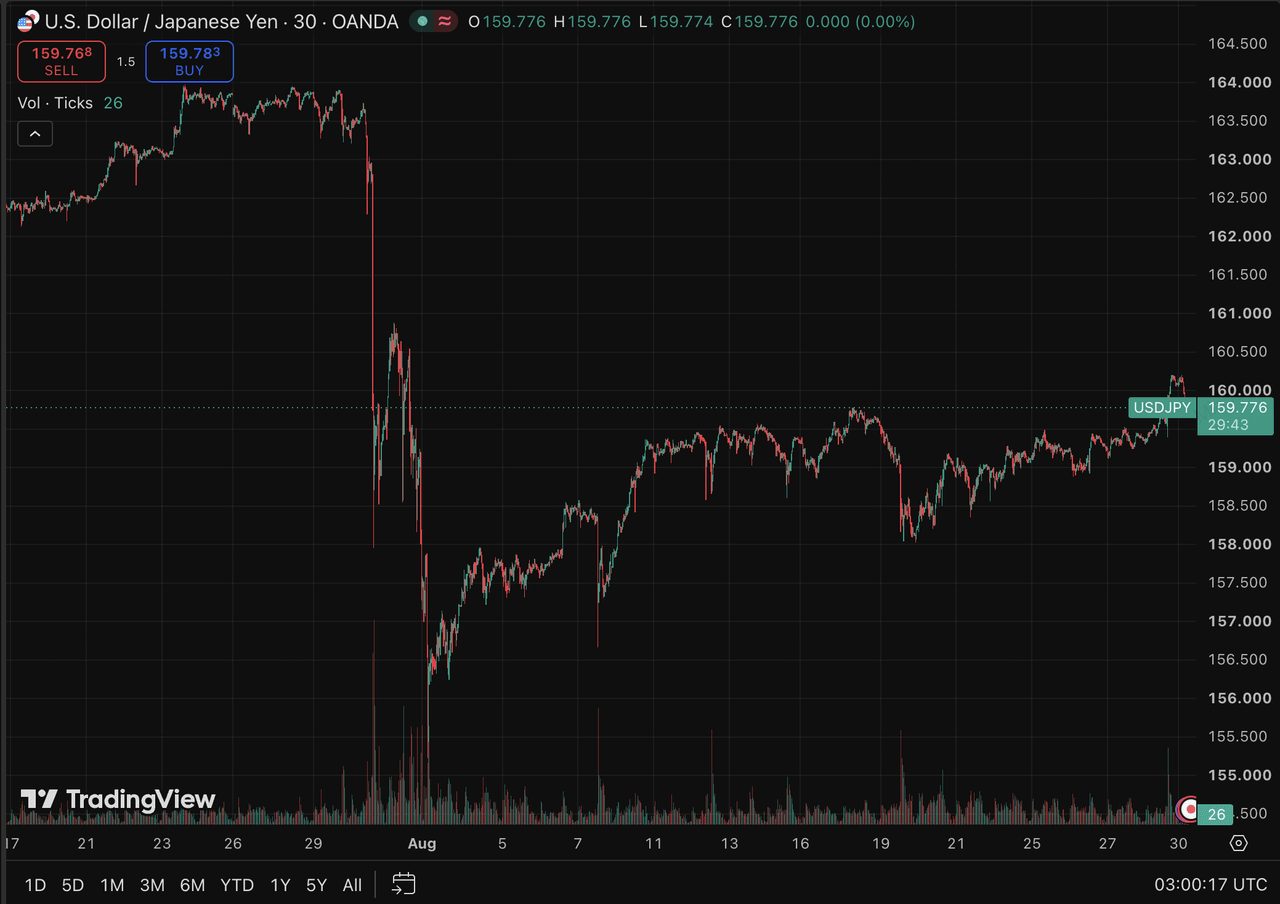
在外匯市場中,日本於七月底至八月底期間耗費約 JPY 15.4 兆元支持日圓。然而,在 Warsh 的演講再次推高美元和美國國債收益率後,USD/JPY 回升並突破 160。
這凸顯了單靠外匯干預的局限性。只要美國與日本的利率差保持寬闊,干預可能僅能暫時減緩日圓貶值。如果日本越來越多地依賴升息來縮小收益率差距,以低成本日圓融資為基礎的槓桿套利交易可能面臨進一步去槓桿,進而對科技股、加密資產及其他高波幅市場造成潛在的流動性壓力。
資料來源:TradingView
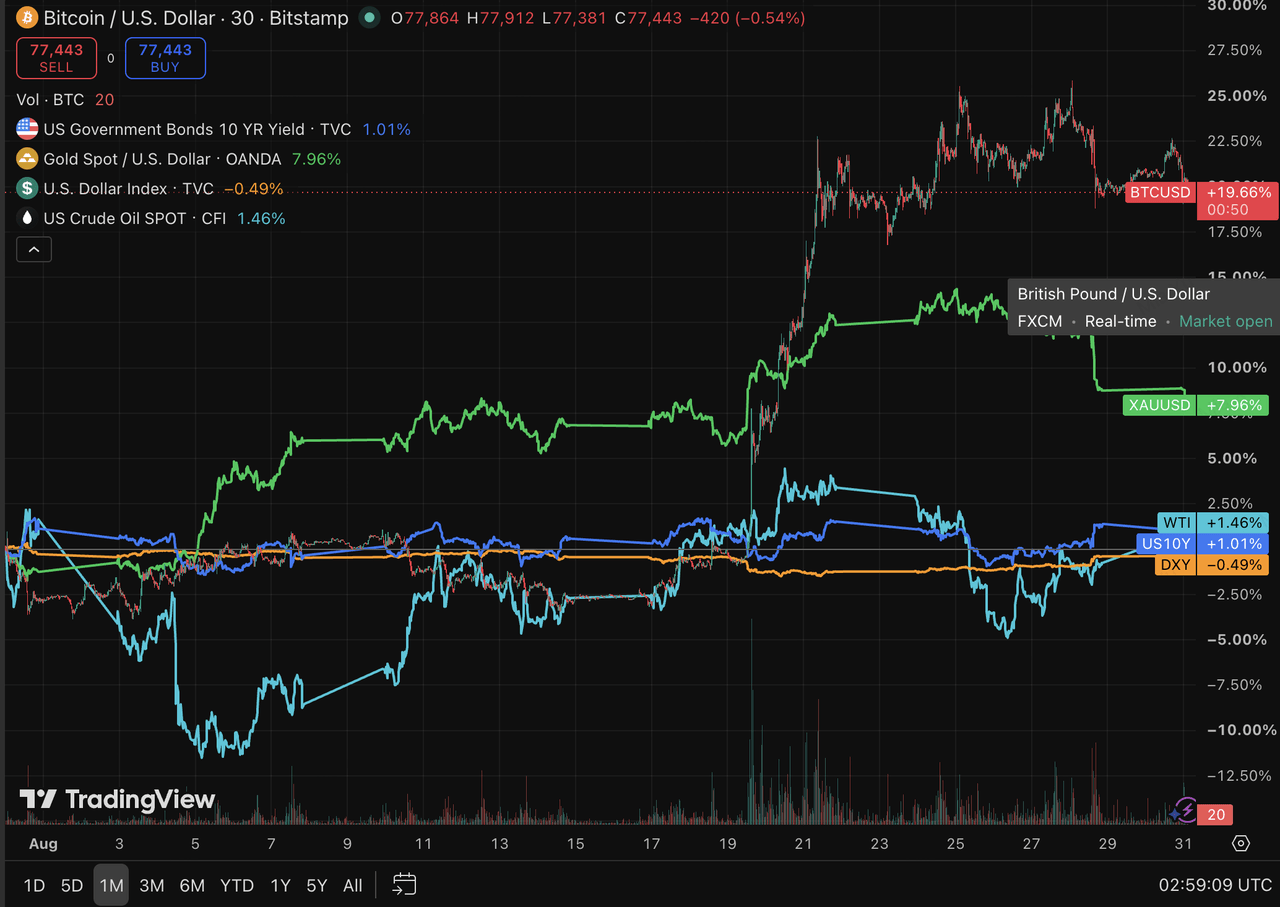
上周,黃金因財政風險擔憂和美元貶值預期而 initially 上漲,但隨著 Warsh 的言論重新引發對利率上調的預期,黃金價格急劇下跌,導致週線收低。黃金作為中長期財政對沖工具的基礎依然穩固,但短期價格仍對美元和實際收益率高度敏感。一旦市場重回「利率將維持高位更久」的敘事,黃金仍面臨顯著修正的風險。
同時,由於霍爾木茲海峽的運輸狀況略有改善,石油價格下跌。WTI 和布蘭特原油當週分別下跌約 4.2% 和 5.4%。然而,於 8 月 30 日,美國軍隊在一個多月來首次對伊朗發動新一輪打擊,重新點燃緊張局勢,使布蘭特原油價格回升至每桶 90 美元以上。因此,石油價格主要仍受霍爾木茲海峽運輸狀況及美伊軍事動態驅動。此前價格的下跌反映的是地緣政治風險期權費的短期下降,而非供應風險的全面解決。
資料來源:TradingView
上週,美國股市場整體表現堅挺,標普500指數、納斯達克指數和道瓊指數均小幅上漲。英偉達的業績繼續驗證了對AI基礎設施的需求,並緩解了資本支出週期可能已見頂的擔憂。然而,在Warsh演講後,科技股再度面臨壓力,指出儘管AI的基本面依然強勁,但估值仍受到利率和資本成本的限制。因此,AI投資正從單純追蹤資本支出規模,轉向評估收入增長、利潤率和現金流是否最終能證明持續投資的合理性。
加密資產與ETF:ETF資金流入回升,BTC回漲至80,000美元以上,但宏觀敏感性仍高
上週加密貨幣市場強勁反彈。BTC 在週內短暫突破 80,000 美元,為自五月中以來首次重返該水平,而 ETH 則上漲至接近 2,500 美元,表現優於 BTC。美元走弱、財政與貨幣貶值交易重啟,以及機構資金回流,共同推動了這波反彈。然而,在 Warsh 的演講再次推高利率預期後,BTC 迅速回落至 78,000 美元附近。這表明,即使加密原生融資條件已明顯改善,市場仍高度受制於美元與實際利率所帶來的整體宏觀約束。
資料來源:SoSoValue
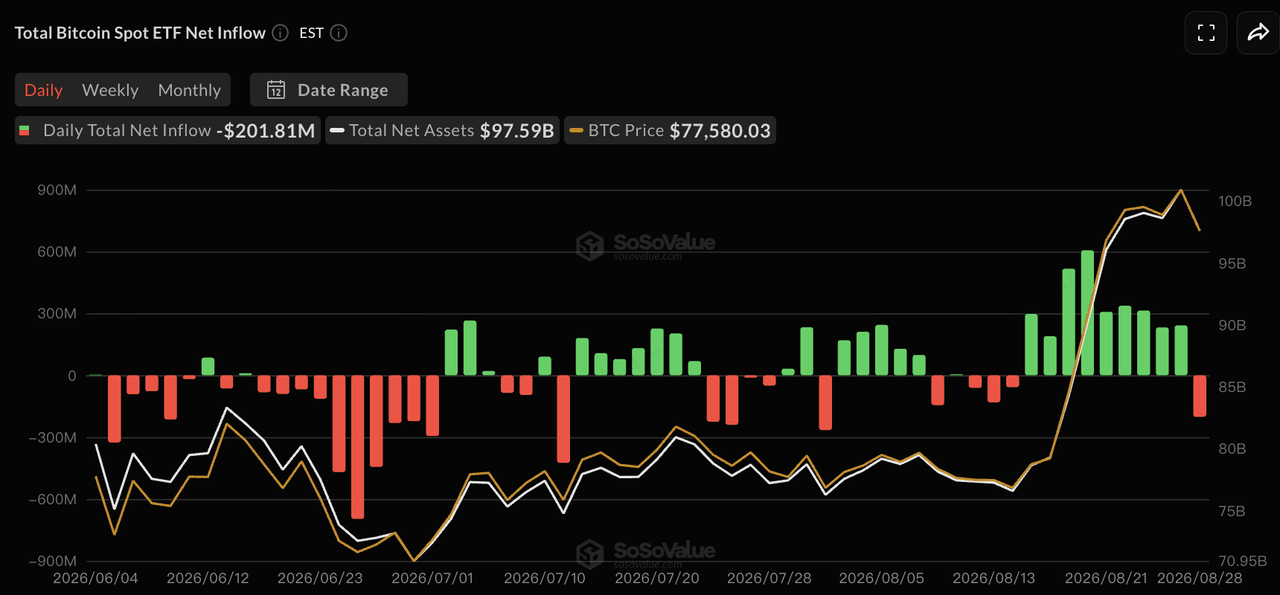
根據 SoSoValue 的數據,8 月 24 日至 8 月 28 日之間,美國現貨比特幣 ETF 總計錄得約 9.245 億美元的淨流入。前四個交易日均為資金淨流入,但在 Warsh 演講當日轉為約 2.018 億美元的淨流出。貝萊德的 IBIT 當週錄得約 9.38 億美元的淨流入,為增量需求的主要來源。
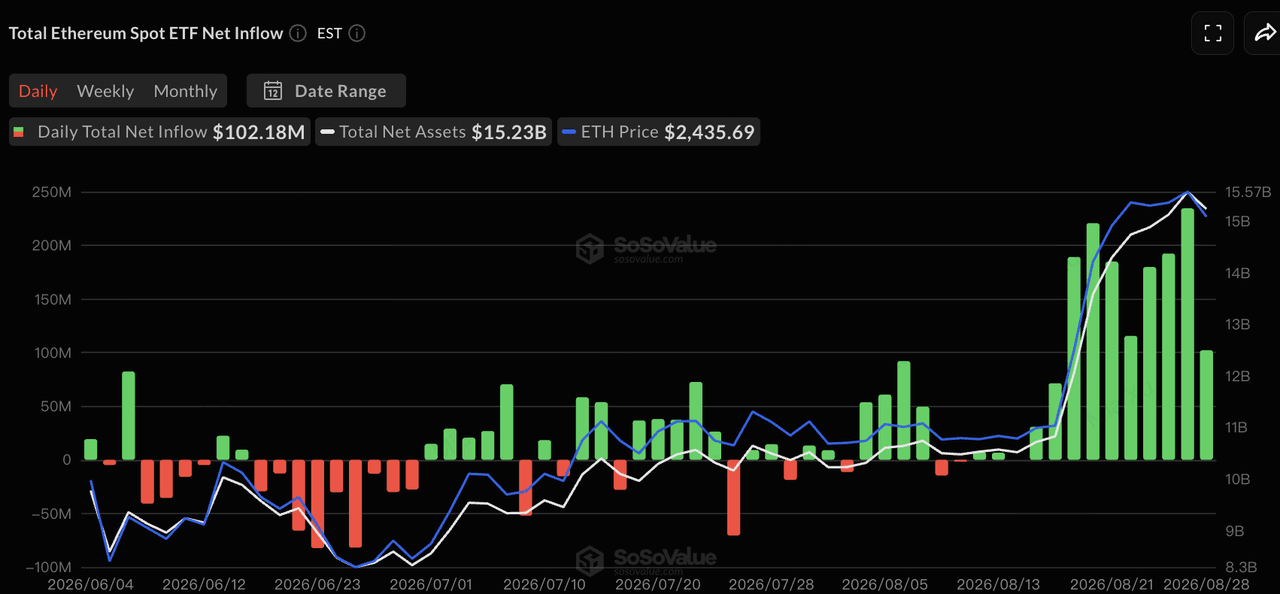
在同一時期,现货以太坊ETF錄得約$824.4百萬的淨流入,創下2026年最強勁的週度表現。貝萊德的ETHA貢獻了約$567百萬。即使在週五,當市場提高對再次加息的預期時,以太坊ETF仍持續錄得淨流入。
與以往幾週相比,ETF 活動已從零星的逢低買入轉向更明顯的機構累積,其中 ETH 的資金流動相對於其市場規模尤其強勁。然而,週五 BTC ETF 轉為負值,且 BTC 迅速回落至 80,000 美元以下,也顯示機構資金流入主要是在改善下行支撐,而非完全抵消利率上升帶來的新壓力。
穩定幣供應:隨著鏈上美元流動性改善,市值再次擴張
資料來源:DeFiLlama
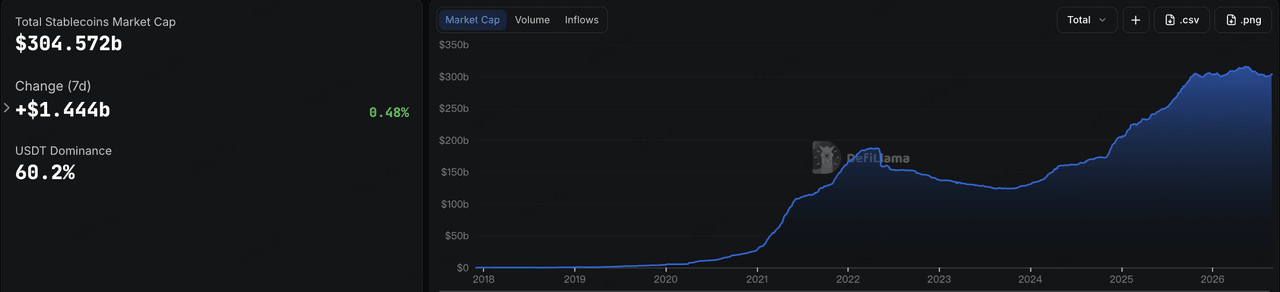
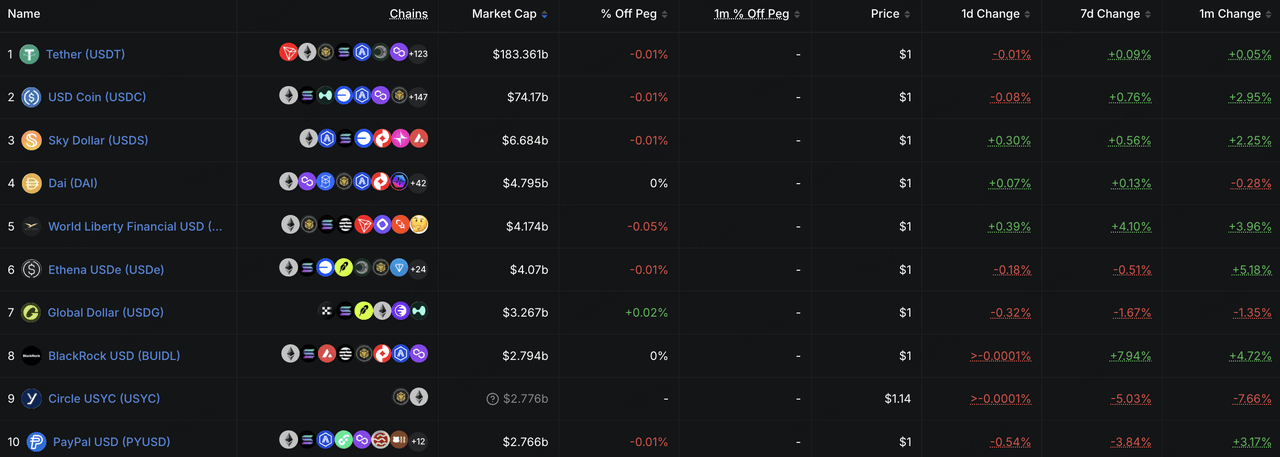
DeFiLlama 的數據顯示,總穩定幣市值已達到約 $304.6 億美元,過去七天增長約 0.48%,過去 30 天增長 1.51%。USDT 的市場份額約為 60.2%。在經歷數週的收縮或停滯後,總穩定幣供應量開始再次小幅擴張。結合 ETF 資金流入增強,這表明加密貨幣市場內的美元流動性正開始改善。
在十大穩定幣中,USDT 基本持平,而 USDC 一週內上漲約 0.76%。USD1 上漲約 4.1%,BUIDL 上漲約 7.9%,顯示新增流動性仍集中於有分銷渠道或實體收益支持的產品。相比之下,USYC 和 PYUSD 分別下跌約 5.0% 和 3.8%,表明穩定幣市場內仍存在顯著的資金輪動。
整體而言,上週穩定幣信號有所改善:總供應量和 USDC 均恢復正增長,表明鏈上美元需求的增量正在開始回升。此趨勢是否能持續,仍需進一步確認。
本週需關注的重要事件
市場將主要關注美國就業數據、9 月升息預期、AI 半導體業績以及 OPEC+ 供應政策。8 月非農就業數據將是 9 月 FOMC 會議前最重要的勞動市場發布數據之一,並直接影響因 Warsh 演講而增強的升息預期。
-
9 月 1 日:美國發布 JOLTS 職位空缺數據,以了解勞動力需求是否持續放緩。
-
9 月 2 日:美國發布 ADP 私營部門就業數據,為非農就業報告提供早期信號。
-
9 月 3 日:美國聯邦儲備系統發布 beige book。博通公布財報,投資者關注其定制 AI 芯片和網路業務,作為 AI 資本支出動能的另一項考驗。
-
9 月 4 日:美國發布 8 月非農就業人數、失業率和平均每小時工資。若就業數據再次顯著低於預期,9 月升息的可能性可能迅速下降;若就業和工資增長持續強勁,緊縮預期可能進一步增強。
-
9 月 6 日:歐佩克+舉行月度會議。隨著美國與伊朗緊張關係再次升溫,產量增加的速度將影響石油風險期權費及隨後的通脹預期。
總體而言,本週關鍵的宏觀問題仍然是勞動市場是否足夠強勁,以支持進一步加息。就業數據疲弱可能會減輕美元和利率的壓力,為科技股和加密資產提供支撐。相反,就業數據堅挺加上油價重新上漲,則可能強化高利率環境。
私募市場融資:大型戰略交易推動總體交易量上升,資本進一步集中於跨資產和機構基礎設施
資料來源:CryptoRank
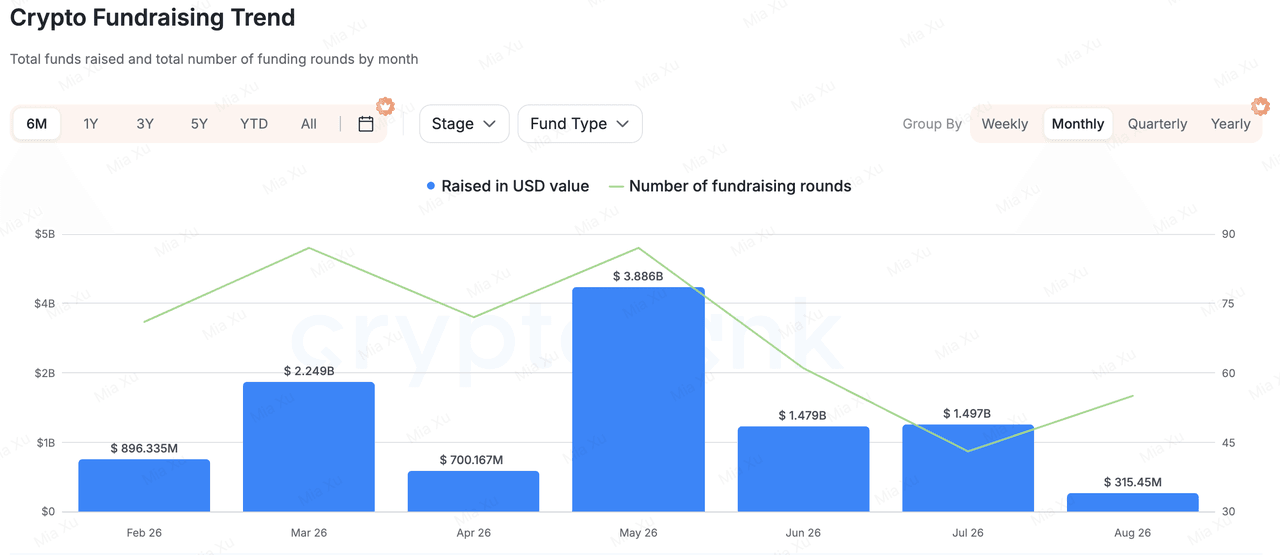
根據廣泛的資金數據,上週私人市場融資明顯上升,但這主要是由少數大型戰略性和成長型股權交易推動的。這不應被解讀為早期階段加密風險投資意願全面復甦的證據。
在較大的交易中,SBI Holdings 對印尼投資平台 Ajaib Group 進行了 270 億美元的戰略投資,收購了約 20% 的股權。Ajaib 涵蓋股票、債券、基金、加密貨幣、穩定幣、支付及機構穩定幣結算,使其更接近一個整合傳統金融與數碼資產的多資產金融平台,而非純粹的加密貨幣業務。此交易進一步反映投資者持續偏好具有成熟用戶群、牌照和分銷渠道的平台。
清算與託管基礎設施供應商 RQD Clearing 完成 7400 萬美元融資,由 Bain Capital Tech Opportunities 領投。此次融資將用於擴展清算、託管、數位資產與代幣化產品。隨著代幣化證券和 24/7 市場持續發展,清算、託管與機構接入正成為資本配置中日益重要的基礎設施領域。
在加密原生項目中,Entropy.io 在由 Ribbit Capital 領投的融資輪中籌集了 1400 萬美元。該項目正利用 Hyperliquid HIP-3 建立非標準資產(如 Pre-IPO 股份和權益指數)的永續市場,旨在為傳統市場中難以直接交易的資產創造持續的鏈上定價發現。
總體而言,上週的融資活動繼續反映投資者偏好的三個主要領域:成熟的多資產金融分發平台、機構結算與代幣化基礎設施,以及將非標準資產(如Pre-IPO股份和RWA風險敞口)閃兌為可交易市場的鏈上工具。相比之下,缺乏實質用戶、收入或分發能力的通用協議,持續面臨更為謹慎的融資環境。
關於 KuCoin Ventures
KuCoin Ventures 是 KuCoin 交易所的領先投資部門,KuCoin 交易所是一個以信任為基礎的全球領先加密貨幣平台,服務超過 4,000 萬用戶,覆蓋 200 多個國家和地區。KuCoin Ventures 致力於投資 Web 3.0 時代最具顛覆性的加密貨幣和區塊鏈項目,並以深入的洞察力和全球資源,從財務和戰略層面支持加密貨幣與 Web 3.0 建設者。作為一間以社群為導向、以研究為驅動的投資者,KuCoin Ventures 與投資組合項目在整個生命週期中緊密合作,重點關注 Web3.0 基礎設施、人工智慧、消費者應用、去中心化金融(DeFi)和支付金融(PayFi)。
免責聲明:此為一般市場資訊,可能來自第三方、商業或贊助來源,不構成法律、合規、財務或投資建議,亦非要約、招攬或保證。我們對其準確性、完整性或可靠性不做任何明示或暗示的陳述或保證,並對任何由此產生的損失不承擔責任。投資/交易存在風險;過往表現並不保證未來結果。用戶應自行研究、謹慎判斷,並承擔全部責任。如有需要,請諮詢專業的法律、稅務或財務顧問。
免責聲明: 本頁面經由 AI 技術翻譯,旨在方便您的閱讀。欲獲取最準確資訊,請以原始英文版本為準。