

AI 基礎設施短缺可能持續至 2028 年,因超大規模雲端服務商的資本支出持續上升
介紹
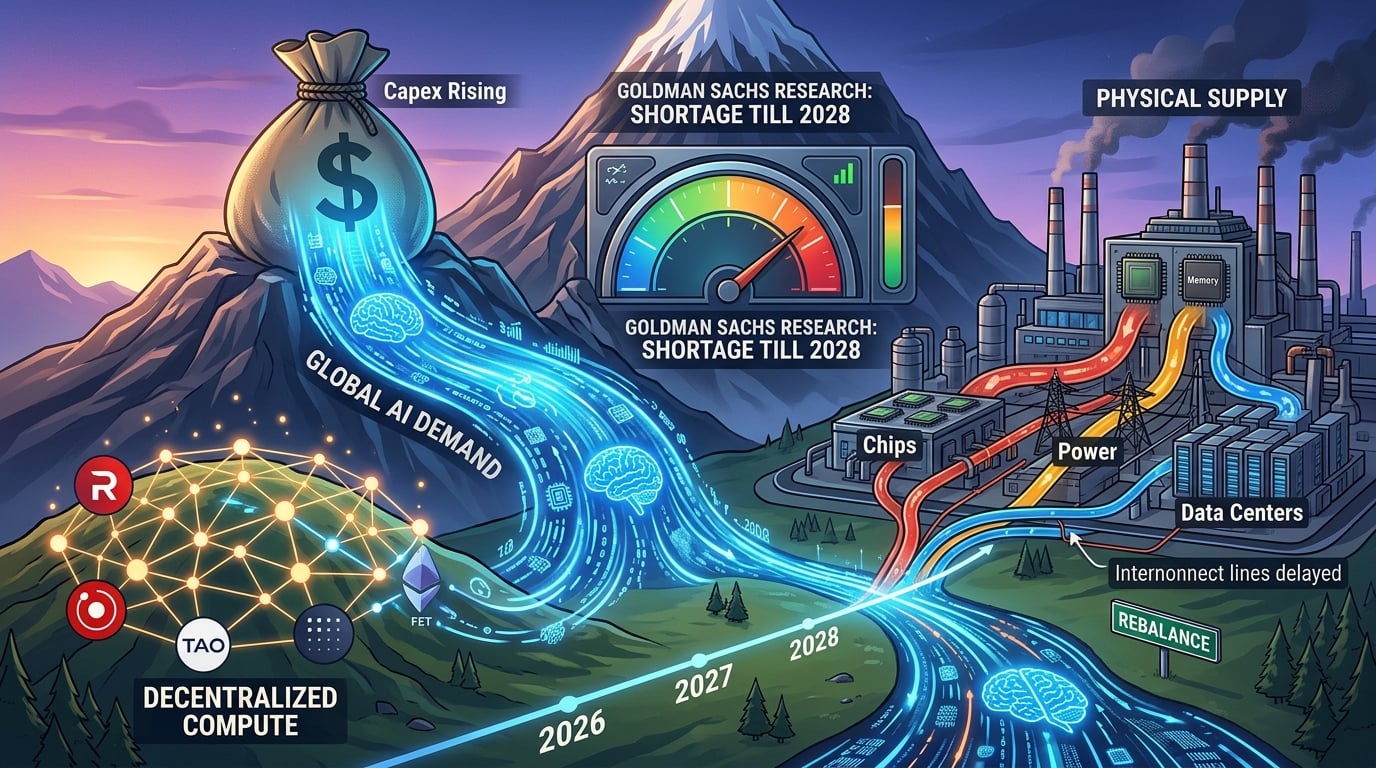
如果物理層——晶片、電力、土地和數據中心——無法跟上步伐,全球人工智慧熱潮能否持續擴張?高盛研究及相關高盛 TMT 分析認為,至少目前還不能。該銀行的觀點是,人工智慧基礎設施的供需可能直到 2028 年才會調倉,而超大規模雲端服務商的資本支出仍持續上升,而非達到高峰。
這種不平衡是市場的核心故事。根據高盛研究,2026 年全球與 AI 相關的資本支出估計約為 1.019 兆美元。高盛全球研究所的基線模型顯示,2026 年每年的 AI 資本支出約為 7650 億美元,並從 2026 年至 2031 年在計算、數據中心和電力方面累計支出約 7.6 兆美元。對於加密貨幣和數位資產投資者而言,同樣的短缺正是去中心化計算代幣和 AI 相關網絡仍屬於基礎設施討論一部分的原因。
高盛為何表示 AI 基礎設施短缺將持續至 2028 年?
高盛表示,短缺持續的原因是對 AI 計算 的需求增長速度仍快於產業供應晶片、記憶體、電力和完成的資料中心容量的能力。
高盛TMT研究主管埃里克·謝里丹表示,AI計算需求與可用供應之間存在持續的差距。壓力點已不再僅限於GPU,儲存價格、晶片價格、土地、電力、設施外殼以及交付週期正在同時收緊。
高盛的分析也指出,在某些情境下,供需可能至少要到2027年下半年才會達到平衡,而後續評論則將更現實的時間窗口指向2028年上半年。這個較晚的日期至關重要,因為它意味著資本支出指引將延長數年,而非僅僅一年的支出激增。
物理瓶頸解釋了延遲的原因。電網互聯隊列、許可流程、專業勞動力短缺,以及變壓器、開關設備、渦輪機和冷卻系統的長交貨期,拉大了資金投入與實際容量上線之間的差距。高盛全球研究所將此稱為「延長」:資本已投入,但可用的算力卻晚於預期到達。
到 2027 年和 2028 年,超大規模廠商的資本支出可能攀升至多高?
高通量資本支出仍持續上升。根據高盛的觀點,若人工智慧投資佔GDP的比例持續上升,市場普遍預期的2027年數據過於偏低。
高盛表示,華爾街對2027年超大規模雲端服務商資本支出約9200億美元的共識,意味著增長率將從2026年的約84%下降至2027年的22%。該行自身的研究則認為,若新增的AI投資達到GDP的2%至3%,更現實的數字接近1.1萬億美元,即約45%的增長。若考慮現金流生成和投資級信貸能力的上行情境,這一數字可能達到約1.4萬億美元。
這些 GDP 比較是刻意為之。高盛指出,過往通用技術的建設高峰約在 GDP 的 2% 至 5% 之間。1880 年代美國鐵路投資達 GDP 約 3.4%。1920 年代電動機基礎設施達 GDP 約 2.2%。1910 年代汽車基礎設施達 GDP 約 2.1%。AI 的支出雖然龐大,但仍在歷史範圍內。
高盛研究估計,美國人工智慧資本支出將於2026年佔GDP的1.8%、2027年佔2.5%、2028年佔2.8%。全球人工智慧投資估計將於2026年佔GDP的0.9%、2027年佔1.3%、2028年佔1.4%。
此外,高盛已將 Meta、微軟、亞馬遜和 Alphabet 的合併資本支出預測從第一季財報前的 4.5 兆美元上調至 2025 至 2030 財政年度間的 5.3 兆美元。這一調整是支出週期仍在擴張的最明確跡象之一。
哪些物理限制阻礙了 AI 資料中心的供應?
電力、設備與場地交付——而非單純融資——才是限制因素。
根據美國能源部勞倫斯伯克利國家實驗室2024年發布的《美國數據中心能耗報告》,2023年美國數據中心耗電量約為全國總電量的4.4%,即176 TWh,高於2014年的58 TWh。同一份官方報告預估,到2028年,美國數據中心耗電量將達到325至580 TWh,佔美國總電力使用的6.7%至12.0%。
這種電力急增與互連延遲產生衝突。高盛指出,離網運行的數據中心——即自行發電的設施——已從邊緣案例轉變為可行的路徑。高盛相關分析引用的估計顯示,由於電網排隊過慢,未來將有高達三分之一的容量可能採用離網模式。
設備積壓加劇了這一問題。主要製造商的電力分配設備需等待數年。冷卻系統必須應對更高的機架密度。下一代 AI 機房已不再是僅有伺服器的簡單倉庫。運算、記憶體、網路、冷卻和電力現已共同設計。
記憶體是另一個瓶頸。過去短缺被視為 GPU 問題,但高盛的 TMT 評論現在將 HBM 及相關記憶體與土地和電力視為同等重要的限制因素。當記憶體與晶片同時上漲時,資料中心的建設成本也會隨之上升。
勞動力和許可程序增加了摩擦。專業電工、調試工程師和高壓技術人員的聘請速度無法跟上資本支出預算的批准速度。當地反對意見和更長的環境審查進一步延長了時間表。
超大規模運算商如何為 AI 建設籌資?
超大規模運營商不僅依賴營運現金流,還透過債券、私人基礎設施資本和表外結構為這波繁榮提供更多資金。
高盛預期,五大超大規模雲端服務商——Alphabet、Amazon、Meta、Microsoft 和 Oracle——的資本支出將從 2025 年的約 4050 億美元,增加至 2026 年的約 7500 億美元,並於 2027 年達到約 1.14 萬億美元。該集團在 2025 年的投資級債券發行額為 1080 億美元,約佔資本支出的 26%。高盛預期,這一比例將在 2026 年接近 2500 億美元,2027 年達到 4000 億美元,約佔資本支出的 35%。
私人基礎設施和房地產資本正在填補其餘部分。高盛表示,隨著項目拆分為土地、電力、建築和設備,這些資金池將發揮更大作用。從2021年到2024年,私人基礎設施市場以約11.5%的年化速率增長,高盛認為這一增速有空間回升至早年16%至17%的水平。
融資轉變並未消除風險。 Alphabet 已經展現了龐大的資本支出如何在單一季內將自由現金流推至負值。信貸市場可以為大部分建設提供資金,但隨著發行量增加,發行人集中度和流動市場容量將變得更加緊張。
短缺對 AI 計算市場和加密貨幣代幣意味著什麼?
多年的計算資源短缺持續推高集中式雲端價格,並為替代性計算網絡(包括加密原生的 GPU 和 AI 市場)留下空間。
根據 CoinGecko 的數據,人工智慧加密貨幣類別近期的市值集中於 200 億至 290 億美元之間,24 小時交易量達數十億美元。Bittensor (TAO)、Render (RENDER) 和 Artificial Superintelligence Alliance (FET) 因最接近計算、模型協調或去中心化渲染需求,仍為最受關注的項目。
該連結具有經濟性,而非推廣性。如果超大規模運算商無法在2028年之前提供足夠的容量,則最大雲端之外的閒置或使用不足的GPU將變得更有價值。即使無法在規模上與超大規模運算商的可靠性相媲美,能夠將推論、訓練或渲染任務路由至分散式硬體的網路,仍可在價格和可用性上競爭。
代幣需求仍屬投機性。CoinGecko 的數據也顯示 AI 類別內部出現劇烈下跌與輪動。資料中心的實體短缺並不會自動重估每一個 AI 代幣。交易者應將基礎設施稀缺性與實際無計算吞吐量的敘事代幣區分開來。
企業採用仍處於早期階段。高盛指出,儘管大多數公司在收益電話會議中討論人工智慧的生產力,但只有少數公司量化了其對收益的影響。正是這種差距導致資本支出仍保持高位,而貨幣化則參差不齊。
超越頭條新聞:KuCoin 5.0 對您的意義
市場新聞變化迅速——但您在哪裡採取行動同樣至關重要。今年十月,KuCoin 將推出 KuCoin 5.0,將 KuCoin 轉變為一個重建後的平台。以下是為您帶來的實際變化:
-
一個帳戶解決所有需求。舊版平台將您的資金分散在獨立的「现货」、「保證金」和「合約」帳戶中,並期望您理解其原因。KuCoin 5.0 的 統一帳戶 完全移除了這種設計——只需充幣一次,所有資金便會一併到位。
-
股票、指數和商品。KuCoin 5.0 擴展至全球市場,超越加密貨幣。當加密貨幣橫盤整理而股權市場上漲(或反之),您只需數分鐘即可轉倉,無需開設證券帳戶並等待數日以完成法定貨幣的轉賬。
-
真實資產(RWA)。直接在您的加密貨幣帳戶中獲得商品等傳統資產的代幣化曝險。全球金融增長最快的領域之一,不再僅限機構使用——您可透過同一個交易餘額進行訪問。
-
邊學邊賺。還未準備好交易?KCUSD 讓你的穩定幣每日賺取複投利息,以最低壓力的方式讓閒置充幣產生 4% 的收益。
-
一個用通俗語言呈現的 AI 助理。提問、獲取市場背景、理解您所查看的內容——內建於平台,無需專業術語。
-
一款不會令人眼花繚亂的應用程式。更快、更簡潔、更一致——從第一次點擊就直觀易用,無需教程。
-
您可以檢查的安全,而非僅僅信任。作為一家獲得 MiCAR 許可的歐盟實體,Proof of Reserves 可由您自行驗證,並獲國際認證的安全標準(SOC 2 Type II、ISO 27001:2022)。
數分鐘內創建您的帳戶 —— 開始使用為加密貨幣未來而打造的平台,而非過去的平台。
結論
高盛的警告很簡單:AI 需求仍超過實體基礎設施的供應,這一差距可能持續至 2028 年。超大規模雲端服務商的資本支出並未下滑。高盛的研究指出,每年的支出將達到萬億美元級別,美國 AI 投資到 2028 年將攀升至接近 GDP 的 3%,而四家最大的美國超大規模雲端服務商在 2025–2030 年間的支出路徑將達 5.3 萬億美元。
限制條件具體明確。根據美國能源部勞倫斯伯克利國家實驗室的數據,到2028年,數據中心的電力使用量可能達到美國總需求的6.7%至12.0%。記憶體、土地、變壓器、冷卻系統和互聯隊列與GPU一樣,成為限制因素。融資已轉向債券和私人基礎設施資本,這些資金可以支持繁榮,但也可能提高槓桿和波幅。
對於數位資產市場而言,供應短缺持續時間越長,替代運算網絡的合理性就越強;而 CoinGecko 的 AI 類別則同時展現了流動性與高代幣層級風險。投資者應關注資本支出修訂、電網供應、矽片替換週期以及實際的 AI 收入,而非無限繁榮的口號。
該建設規模足夠大,可同時重塑電力市場、信貸市場和加密運算代幣;但尚不夠大,無法消除一旦產能最終追上需求,支出可能放緩的機會。
常見問題
2028 年的短缺日期是否意味著 AI 股票和代幣只會在那之前上漲?
高盛已單獨警告,即使資本支出指引上升,高估值和頭寸也可能導致波幅。
瓶頸是否仍僅限於 NVIDIA GPU?
高盛的 TMT 評論現在將記憶、土地、電力、設施外殼和交付週期視為同等重要的壓力點。
到 2028 年,美國數據中心可能消耗多少電力?could U.S. data centers use by 2028?
根據美國能源部勞倫斯伯克利國家實驗室的數據,範圍為 325 至 580 TWh,佔美國用電量的 6.7% 至 12.0%。
為何超大規模運營商在利潤豐厚的情況下仍會發行更多債券?
由於多家公司的資本支出增長速度快於自由現金流,高盛預計到2027年,投資級發行將為支出提供更大比例的資金。
免責聲明:本文僅供資訊參考,不構成財務、法律或投資建議。在與數碼資產互動前,請務必自行進行研究。
免責聲明: 本頁面經由 AI 技術翻譯,旨在方便您的閱讀。欲獲取最準確資訊,請以原始英文版本為準。