

WTO:穩定幣僅佔全球支付的 3% —— 分散的監管才是真正的瓶頸
數十年來,國際貿易一直依賴代理銀行網絡,這些網絡通常涉及多個中介資產負債表、不同的時區、手動對賬流程以及多日結算週期。
在這背景下,與法定貨幣掛鉤的 穩定幣,例如 USDT、USDC 以及新興的銀行和金融科技發行代幣,已在去中心化金融和點對點通道中廣泛採用。2020 年至 2024 年中,全球跨境穩定幣交易量增長了 35 倍,主要受對美元流動性及近乎即時結算的需求推動。
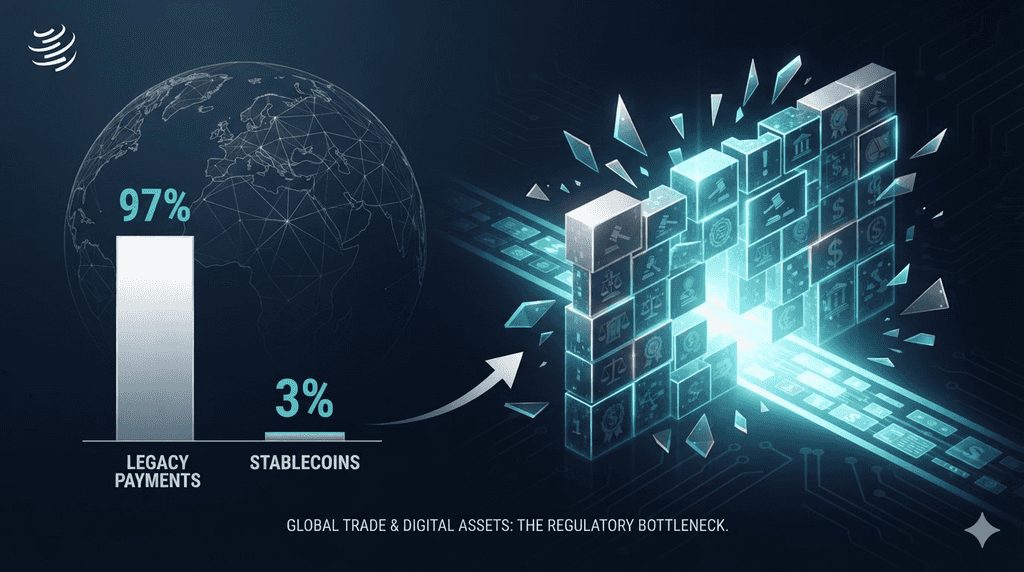
然而,世界貿易組織(WTO)於2026年9月14日世界貿易與科技日發表的實證評估顯示,穩定幣僅佔全球總支付額的3%。
根據調查結果,阻止數位美元從投機交易和匯款利基市場進入企業供應鏈的主要障礙並非區塊鏈的可擴展性、網絡費用或智能合約性能,而是全球監管碎片化。若各交易管轄區缺乏統一的法律標準,穩定幣將繼續作為全球商業中未被充分利用的結算機制。
重點摘要
-
世界貿易組織(WTO)的一項研究顯示,儘管2020年至2024年中期間跨境穩定幣轉帳量增長了35倍,但穩定幣仍僅佔全球國際支付總量的約3%。
-
世界貿易組織指出,監管碎片化,而非技術吞吐量或區塊鏈延遲,是跨境貿易廣泛商業採用的主要障礙。
-
根據金融穩定委員會(FSB)的評估,在28個主要受調查管轄區中,僅有11個(約39%)實施了全面的穩定幣監管制度,使跨境商戶面臨法律和管轄權上的不確定性。
-
該報告確認,穩定幣具備技術能力,以緩解傳統國際貿易中長期存在的五項低效問題:交易成本、結算速度、接入差異、運營不透明和外匯(FX)瓶頸。
交易量增長 vs. 3% 支付份額
穩定幣發行指標與實際商業貿易採用之間的差異,突顯了目前基於區塊鏈的支付基礎設施狀況。
35 倍增長週期
從 2020 年初至 2024 年年中,透過與美元掛鉤的穩定幣結算的累計跨境交易量增長了 35 倍。在此期間,穩定幣的總流通供應量從約 200 億美元擴張至超過 1600 億美元,年結算交易量達到數萬億美元。
這筆交易量的很大一部分是由特定市場部門推動的:
-
離岸資金流動:實體在不受到傳統銀行延遲或電匯截止時間影響的情況下,於區域性數位資產交易所之間轉移流動性。
-
新興市場資本保值:高通脹地區的企業和個人使用數位美元對沖本幣貶值。
-
點對點(P2P)匯款:沿雙邊通道進行的小額非貨物匯款,尤其在拉丁美洲、東南亞和撒哈拉以南非洲地區。
3% 的市場現實
儘管有這些顯著數字,世界貿易組織的研究指出,穩定幣僅佔國際支付總流量的 3%。傳統銀行網絡和銀行間清算系統,例如 SWIFT、Fedwire 和 CHIPS,仍繼續處理其餘 97% 的跨境交易總價值。
這種分歧的原因在於穩定幣交易量的本質。絕大多數記錄在鏈上的穩定幣交易反映的是交易所之間的套利、自動做市商(AMM)再平衡、演算法交易以及去中心化貸款的抵押品管理。真正的商業支付,包括發票結算、提單託管、跨國工資發放和大宗企業財務管理,僅佔鏈上活動的一小部分。
穩定幣如何解決國際貿易中的五大關鍵摩擦
儘管世界貿易組織的報告強調了當前市場的限制,但並未否認其背後的技術。相反,該研究指出,穩定幣在技術上具備解決跨境商業中五種最持久結構性摩擦的能力。
成本降低
傳統的國際電匯會在多個中間機構產生費用。透過代理銀行進行單筆企業對企業(B2B)付款,通常會累積收款銀行費用、代理中間費用和外匯換算點差。根據世界銀行的基準,小型企業的跨境支付費用平均為 3% 至 6%,而企業帳戶每筆交易的固定費用為 $25 至 $50。
相反,公有區塊鏈的轉帳費用根據網路層級不同,從 Layer-2 rollups 和專用結算鏈的不到一分錢,到高需求基礎層的數美元不等,與交易的名義價值無關。
結算速度與最終性
傳統的對應系統採用批次處理機制,受限於標準商業銀行營業時間、國定假日及截止窗口。一筆跨境電匯通常需要兩至五個營業日(T+2 至 T+5)才能完成結算。
穩定幣可在數秒至數分鐘內於公共帳本上實現確定性、程式化的結算,並持續運作。這種運作速度消除了結算隊列,並降低了國際貿易參與者的浮動資本需求。
為服務不足的市場提供金融接入
新興經濟體的出口商和中小企業(SMEs)經常因全球金融中心銀行推行的「去風險」趨勢所帶來的運營成本和合規要求,而面臨接入代理銀行網絡的障礙。過去十年中,主要國際銀行已終止了數千個發展中國家的代理關係,以降低反洗錢(AML)合規負擔。
公共區塊鏈提供無許可的存取層。任何擁有網際網路連線的企業都可以設立加密錢包,接收以美元計價的代幣國際付款,並在無需與一級外國銀行建立直接關係的情況下參與跨境貿易。
運營透明度
傳統的跨境電匯歷來缺乏透明度。一筆付款進入代理銀行鏈後,通常就像一筆未被監控的轉帳,直到收款機構確認帳戶入帳為止。若發生錯誤,追蹤遺失資金需要向多個機構提交手動調查請求。
公共分散式帳本提供可驗證且帶時間戳的透明度。買方和賣方均可獨立驗證鏈上的交易狀態、發送地址、目標地址和結算區塊,從而消除對賬爭議並降低審計成本。
外匯(FX)與資本管制
在受到嚴格本地外幣配給或國內貨幣兌換市場流動性不足管轄的地區,跨國買家和供應商經常透過官方銀行渠道難以及時取得美元。
穩定幣提供了一種替代方式,以獲取高流動性的美元等值資產,使企業能夠直接結算交易,無需面臨當地央行的流動性配給或高昂的貨幣兌換保證金。
比較分析:傳統代理銀行與穩定幣
| 運營維度 | 傳統代理銀行 | 法定貨幣抵押的穩定幣 |
| 通常結算時間 | 2 至 5 個工作日(T+2 至 T+5) | 即時(秒至分鐘,24/7/365) |
| 交易中介 | 發起銀行、中間對應銀行、中央清算所、接收銀行 | 公共區塊鏈網路驗證者/節點 |
| 費用結構 | 分層百分比費用、外匯點差及固定電匯費用($25–$50+) | 網絡費用(可預測;每區塊交易固定) |
| 追蹤與對帳 | 不透明;需透過雙邊 SWIFT gpi 或手動追蹤請求 | 透過交易雜湊可在公共帳本上完全審計 |
| 交易對手方依賴 | 嚴格依賴對應的雙邊信用額度 | 直接點對點帳戶餘額轉帳 |
| 監管地位 | 全球認可的標準合規框架 | 碎片化;各個司法管轄區之間差異顯著 |
為何監管碎片化阻礙機構採用
由於數碼資產帶來可衡量的效率,為何穩定幣的使用率僅維持在 3%?世界貿易組織的研究將這一停滯歸因於單一因素:缺乏一個統一且可預測的國際監管框架。
FSB 評估:合規率為 39%
在報告簡報期間,世界貿易組織服務貿易與投資司司長胡安·馬爾切蒂強調了金融穩定委員會(FSB)的實證數據。
在對 28 個主要全球金融管轄區的評估中:
-
僅有 11 個司法管轄區(約 39%)實施了全面且實用的監管制度,以規範穩定幣發行方、託管方和支付中間商。
-
超過 60% 的受調查管轄區(17 個國家)缺乏針對穩定幣的全面法律定義、運營準備金要求、贖回保證或特定監管框架。
此統計差距凸顯了當企業使用穩定幣結算涉及多個大洲貿易夥伴的跨境交易時,會立即面臨相互衝突的法律和運營標準。
監管碎片化的風險
跨國企業、工業進口商和國際零售連鎖店不會以運營上的不確定性來管理其財務。對於每年處理數億美元庫存的企業而言,使用在一個港口被法律認可、但在另一個港口被歸類為未受監管或不合规的支付通道,會帶來重大的法律和運營風險:
法律分類不確定:在一個國家,與美元掛鉤的穩定幣可能被歸類為電子貨幣代幣;在另一個司法管轄區,它可能被歸類為證券、存款、商品或未經批准的外匯工具。
非對稱贖回保障:企業財務長的主要關注點在於面值贖回的法律可執行性。如果離岸穩定幣發行方遇到流動性問題或銀行摩擦,位於沒有法定準備金透明度或無法直接聲索底層準備金管轄區的企業持有者,有面臨資產減值的風險。
反洗錢和打擊資助恐怖主義及制裁執法:企業必須遵守嚴格的反洗錢和打擊資助恐怖主義(AML/CFT)框架。由於錢包篩查方法、旅行規則實施和監管監督標準在各國之間存在顯著差異,企業合規官通常拒絕批准會使組織承擔責任的交易通道。
稅務與會計模糊性:不同司法管轄區對穩定幣持有應用相互衝突的會計標準。部分稅務機關將穩定幣視為現金等價物,而其他機關則將其歸類為無形資產,導致每筆常規商業發票付款均需進行複雜的資本利得申報。
為何傳統銀行仍保留機構商業
除了法定合規外,世界貿易組織的 3% 數據說明了傳統批發貿易結算的實際情況。現有的銀行系統提供企業服務,而目前的公共穩定幣網絡並未原生再現這些服務。
營運資金與貿易信用額度
國際企業間的商業往來很少以貨到付款的方式運作。全球貿易的絕大多數依賴信用安排:
-
信用證(LCs):銀行作為可信任的中介,在核實運輸文件後,保證向出口商付款。
-
開戶融資:進口商在貨物交付後 30、60 或 90 天付款,由商業貸款機構提供的循環信貸額度作擔保。
目前的公開穩定幣主要作為即時現金結算工具運作。它們轉移流動性,但並未內建機構交易員所需的信用、風險承保和爭議解決服務。在可程式化的智慧合約信貸設施能夠安全取代機構貿易融資協議之前,穩定幣將僅限於純現金交易。
資產負債表流動性與財務管理
大型企業透過與商業銀行直接對接的綜合流動性管理系統來管理營運資金。企業現金餘額可產生隔夜利息,並在法定限額內受到聯邦存款保險保障,且可整合至商業票據、回購和貨幣對沖市場。
非收益型穩定幣,即使完全抵押,也會對企業財務長造成機會成本。當無風險主權收益率仍處於高位時,在企業資產負債表上持有數百萬美元的無利息數位代幣,在財務上並非最佳選擇。儘管收益型和分派利息的穩定幣在技術上是可行的,但它們的引入會在全球證券法下帶來額外的監管障礙。
什麼必須改變才能推動全球貿易採用
如果穩定幣要從 3% 提升至在全球貿易結算中佔有重要份額,這一轉變將需要監管機構、銀行和技術供應商之間的結構性協調。
多邊監管協調
各國的國家框架——例如歐盟的加密資產市場法規(MiCA)、美國的紐約州金融服務部信託標準,以及新加坡和阿拉伯聯合大公國的執照框架——都是促進監管明確性的積極發展。然而,仍需雙邊和多邊相互承認協議。
國際機構如金融穩定委員會、巴塞爾銀行監管委員會和世界貿易組織,必須致力於制定可互操作的準備金支持、託管隔離和合規監管定義。若無標準化的跨境框架,跨國公司將繼續避開非標準化的支付通道。
與受監管的金融中介機構整合
商業穩定幣的未來取決於與受監管銀行基礎設施的整合,而非完全去中介化。合規的銀行贊助穩定幣以及機構託管網絡的擴展,提供了一條切實可行的前進路徑。當企業能夠在機構級帳戶內持有和轉帳穩定幣時,關於託管風險、交易對手風險和稅務申報的擔憂將逐步得到解決。
與智能交易基礎設施融合
-
編程為在公開驗證電子提單和海關清關後自動釋放穩定幣託管餘額的智能合約
-
企業級、超額抵押或身份驗證的信用市場的發展,可直接以穩定幣提供營運資金融資。
結論
世界貿易組織的分析釐清了穩定幣的採用狀況。數位美元已在高頻交易、離岸流動性管理及區域零售轉帳中建立實用性。然而,其佔全球國際支付總額的3%表明,數碼資產尚未對傳統貿易融資產生實質性影響。
主要的限制並非技術擴展性或吞吐量,而是監管碎片化。由於超過 60% 的主要金融管轄區尚未制定明確且協調的穩定幣政策,企業供應鏈在跨境使用這些資產時所面臨的法律與運營風險仍然過高。
實現連續、即時、低成本國際結算的技術已經存在。關鍵變數在於,國際政策制定者能否在傳統銀行間系統現代化並自行縮小效率差距之前,協調出統一的監管基準。
🔥 超越頭條新聞:KuCoin 5.0 對您的意義
市場新聞變化迅速——但您在哪裡採取行動同樣至關重要。今年十月,KuCoin 將推出 KuCoin 5.0,將 KuCoin 轉變為一個重建後的平台。以下是為您帶來的實際變化:
-
一個帳戶解決所有需求。舊版平台將您的資金分散在獨立的「现货」、「保證金」和「合約」帳戶中,並期望您理解其原因。KuCoin 5.0 的 統一帳戶 完全移除了這種設計——只需充幣一次,所有資金便一應俱全。
-
股票、指數和商品。KuCoin 5.0 擴展至全球市場,超越加密貨幣。當加密貨幣橫盤整理而股價上漲(或反之),您只需數分鐘即可轉倉,無需開設證券帳戶並等待數日以完成法定貨幣轉賬。
-
真實資產(RWA)。在您的加密貨幣帳戶中,直接獲得如商品等傳統資產的代幣化曝險。全球金融增長最快的領域之一,不再僅限機構使用——您可從與交易相同的餘額中存取。
-
邊學邊賺。還未準備好交易?KCUSD 讓你的穩定幣每日賺取複投利息,以最低壓力的方式讓閒置充幣產生 4% 的收益。
-
一個用平實語言設計的 AI 助理。提出問題,獲取市場背景資訊,理解您所查看的內容——內建於平台中,無需使用專業術語。
-
一個不會令人眼花繚亂的應用程式。更快、更簡潔、更一致——從第一次點擊就直觀易用,無需教程。
-
您可以檢查的安全,而非僅僅信任。作為一家獲得 MiCAR 許可的歐盟實體,Proof of Reserves 可由您自行驗證,並獲國際認證的安全標準(SOC 2 Type II、ISO 27001:2022)。
數分鐘內創建您的帳戶 —— 開始使用為加密貨幣未來而打造的平台,而非過去的平台。
常見問題
WTO 報告對穩定幣的採用有何評述?
世界貿易組織報告指出,儘管2020年至2024年年中跨境穩定幣轉帳量擴大了35倍,但穩定幣仍僅佔全球所有跨境支付的約3%。世界貿易組織將各國規範碎片化列為阻礙穩定幣在商業貿易中更廣泛採用的主要障礙。
為何穩定幣僅佔國際支付的 3%?
絕大多數穩定幣交易代表投機交易、交易所流動性及跨協議去中心化金融活動。真正的國際商業貿易仍主要由傳統的代理銀行網絡服務,原因在於合規清晰度、內嵌信用額度(如信用狀)及成熟的財務管理系統。
企業使用穩定幣的主要監管風險是什麼?
企業面臨不同國家對穩定幣的法律分類衝突、反洗錢/反恐融資規則的合規要求不一致、準備金支持與贖回保證參差不齊,以及企業資產負債表的稅務處理不明確。
金融穩定委員會(FSB)對穩定幣規則有何發現?
與世界貿易組織報告一同呈現的數據顯示,在28個主要調查金融管轄區中,僅有11個(約39%)已制定完備的穩定幣監管框架,超過60%的市場仍缺乏正式且明確的指引。
免責聲明
免責聲明: 本頁面經由 AI 技術翻譯,旨在方便您的閱讀。欲獲取最準確資訊,請以原始英文版本為準。