

KuCoin 創投週報:通脹與油價上漲推高加息預期,而加密貨幣 ETF 資金流出現分化,傳統金融與加密貨幣基礎設施整合加速
1. 週度市場焦點
傳統金融與加密貨幣持續融合:法規、資產與信用基礎設施同步發展
本週,傳統金融與加密貨幣的融合持續從產品層面延伸至更廣泛的金融基礎設施。美國加密貨幣市場結構法案《CLARITY Act》進入了新的程序階段;納斯達克宣布擬投資 100 億美元於 Kraken 的母公司 Payward,並持續推進代幣化股權基礎設施;同時,Tether 與英國資產管理公司 Fasanara Capital 合作推出私人信貸基金 StableFund。儘管這些發展看似獨立,但它們對應於鏈上金融的三個關鍵層面——規則、資產和信貸——並表明行業關注點正逐漸從「資產如何發行和交易」轉向更完整的金融市場基礎設施。
於9月10日,納斯達克風投宣布擬對Kraken的母公司Payward投資1億美元,進一步深化雙方自今年3月開始的代幣化股權合作。該合作將繼續推進納斯達克股權代幣(NETs)與Payward的xStocks生態系統的整合,同時Payward也將採用納斯達克的市場監控技術。納斯達克預計NETs將於2027年第二季度推出,下一階段的合作還將涵蓋代幣化股權的全球分發、交易及交易後處理與結算。
許多現有的代幣化股權產品主要專注於建立基礎資產價格的鏈上表示。相比之下,納斯達克的 NETs 更強調保留發行方和投資者的既有權利與保障,同時連接受監管的傳統市場與鏈上交易環境。納斯達克還將傳統資本市場的能力帶入多個領域,例如市場監控、治理以及交易後處理與結算。
同時,穩定幣也正進一步進入傳統信貸市場。9 月 9 日,Tether 與 Fasanara Capital 宣布推出 StableFund,這是一隻永續私人信貸基金,由雙方合計 4 億美元的基石資本支持,並計劃吸引高達 30 億美元的額外第三方機構資本。Fasanara 將負責投資管理,透過其覆蓋 60 多個國家的金融科技貸款網絡,將資本配置於短期、資產抵押信貸。Tether 則擔任共同發起人、融資機會發起人及顧問,識別與 USDT 相關的融資機會,並提供穩定幣基礎設施以支持資金進出、庫存管理與結算。
這表明穩定幣的應用場景正從支付和交易擴展至資本配置和更廣泛的信貸價值鏈。歷史上,穩定幣主要解決了在不同平台和跨境之間更快、更低摩擦地轉移資金的問題。StableFund 則試圖將這些結算功能更深入地整合至私人信貸募資、貸款和財務管理流程中,同時也反映了 Tether 持續努力將其穩定幣網絡、資金渠道和跨境結算能力與現實世界的信貸資產相連接。
綜合來看,這些發展表明,RWA 和鏈上金融的關注點正從單純的資產代幣化項目,擴展至發行與註冊、交易與流動性、結算、信貸,以及連接傳統金融與鏈上市場的中介基礎設施。能夠真正融入現有金融機構運營流程,並展現資本效率、分發效率或結算效率可衡量提升的項目,最終可能比「資產代幣化」這一敘事本身更值得關注。
2. 每週精選市場訊號
通脹與油價重燃九月升息預期,十年期國債收益率逼近 5%,美國股權從高點回撤,加密貨幣 ETF 資金流仍呈結構性分化
美國八月通脹數據重燃市場對九月加息的預期。生產者物價指數(PPI)環比上升0.4%,同比上升5.4%,其中能源成本為主要推動因素。消費者物價指數(CPI)隨後環比上升0.4%,同比上升3.4%,而核心CPI環比上升0.3%,同比上升2.4%。加上中東局勢再度緊張,使原油價格重回每桶100美元以上,市場日益擔憂較高的能源成本可能持續傳導至商品、運輸和服務價格。
週末時,CME FedWatch 工具顯示,市場預期美國聯準會在 9 月升息 25 個基點的機率約為 86.5%,較一週前的約 30% 顯著上升。同時,美國 10 年期公債殖利率短暫逼近 5%,達到自 2023 年以來的最高水平。市場對於聯準會是否會在 9 月升息的分歧已大幅收窄,目前關注焦點已轉向初始升息後是否還會進一步緊縮。
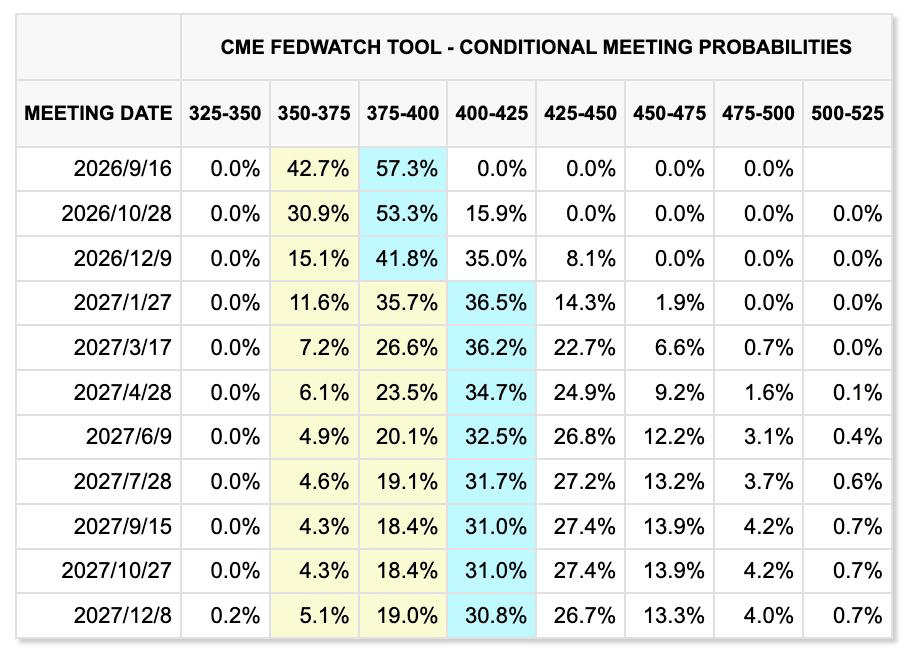
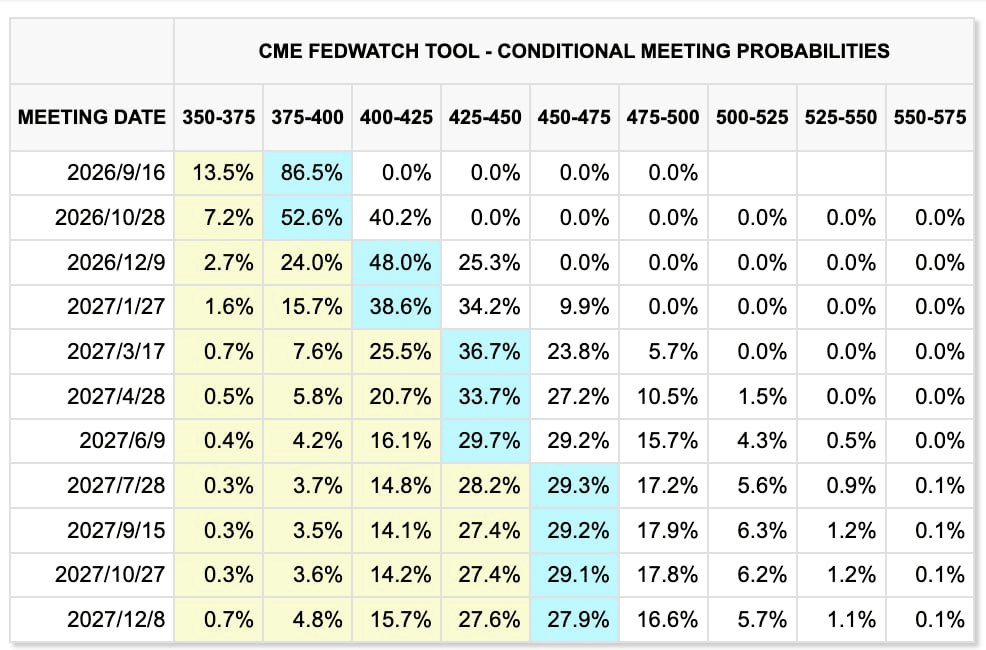
過去兩週的市場價格變動(左:上週;右:本週)
CME FedWatch 工具
然而,連續加息的理由不如單次九月加息那麼明確。一方面,美國非農就業人數在八月增加了約 162,000 人,表明勞動市場並未顯著放緩;另一方面,工資增長並未呈現出典型的過熱跡象,而美國聯邦債務已超過 40 兆美元,長期收益率上升本身正在收緊企業和家庭的融資條件。
AI 資料中心擴張所需的大量債務融資,進一步加劇了高利率對科技公司現金流和資本支出報酬的壓力。因此,九月加息已成為高概率情境,但聯準會是否進入持續緊縮週期,仍取決於油價、就業和核心通膨是否持續強勁。
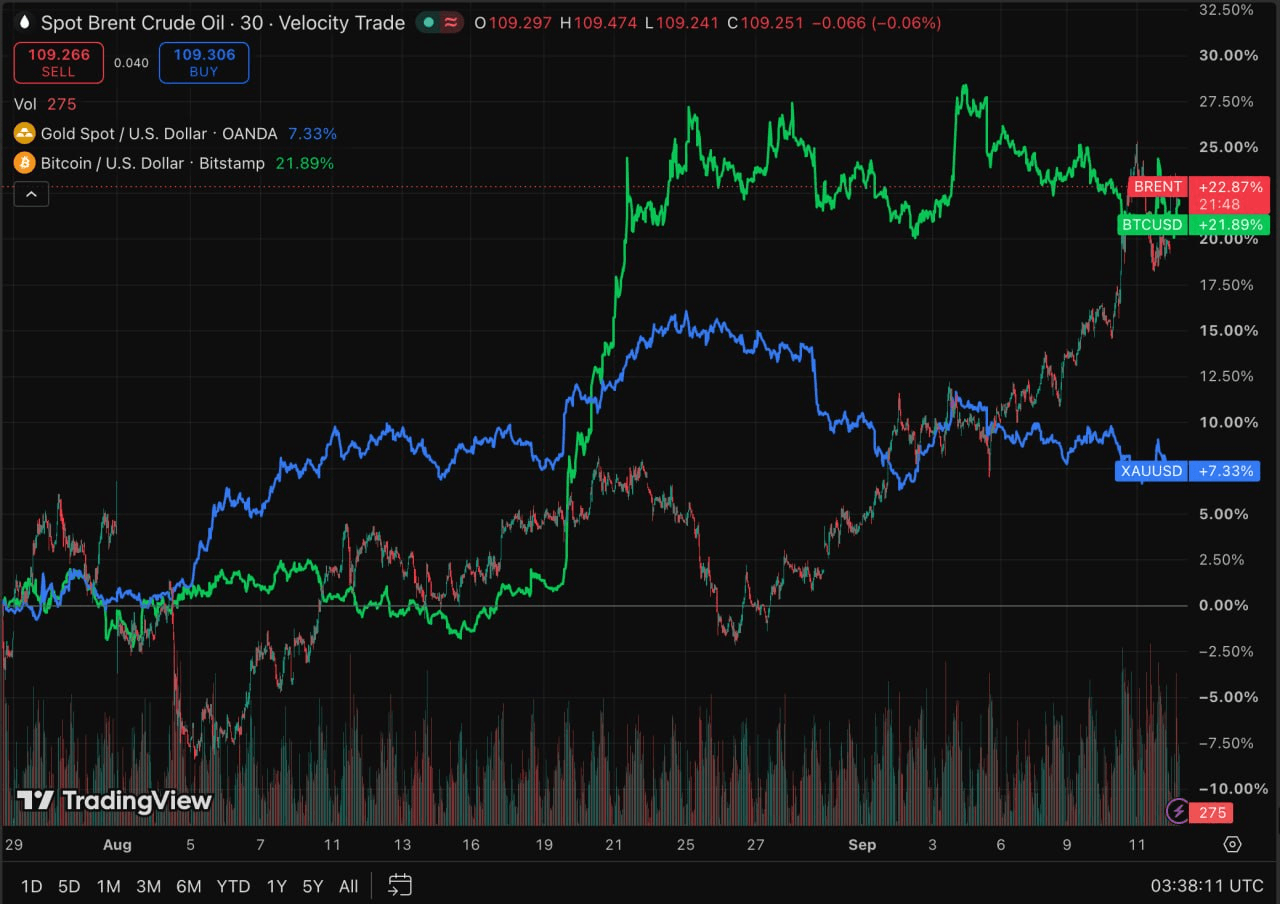
中東緊張局勢進一步加劇了通脹壓力。胡塞武裝襲擊了沙特能源設施,通過霍爾木茲海峽的航運仍受限制,而用以繞過海峽的沙特東西管線亦因無人機襲擊而關閉,引發對供應進一步中斷的擔憂。
上週,布蘭特原油上漲約 8%–9%,並短暫逼近每桶 110 美元,而 WTI 也回升至 100 美元以上。原定於 9 月 14 日舉行的伊朗與海灣國家關於霍爾木茲海峽的談判隨後被推遲,表明地緣政治風險期權費在近期内不太可能迅速消退。
黃金方面,則持續在高通脹風險與高實際利率之間波動。週五,現貨黃金反彈至每盎司約 4,363 美元,但整週仍下跌約 1.5%。財政、地緣政治和通脹風險繼續為中長期提供支撐。然而,隨著十年期美國國債收益率接近 5%,持有無收益資產的機會成本顯著上升,使短期利率壓力重新佔據上風。
TradingView
上週美國股權整體下跌,標普500指數、納斯達克指數和道瓊指數分別下跌約0.8%、0.7%和1.6%。油價上漲和長期收益率壓制了估值,但企業收益持續提供支撐,防止了風險資產的大規模拋售。
AI 行業也面臨新的情緒驅動風險。週末,Anthropic、OpenAI 和 xAI 的領導層異常地表態支持放緩前沿模型開發的進度,引發了對 AI 計算投資未來增長率的擔憂。目前,影響主要體現在預期層面。只有當這些信號轉化為模型發布延遲或資本支出指引下調時,才會對 GPU、HBM、伺服器及相關基礎設施的需求產生實質影響。然而,由於日本和韓國市場對 AI 硬體供應鏈的敞口相對較高,政策和行業預期的變化可能放大三星電子、SK 海力士和軟銀等公司的短期波幅。
加密資產與ETF:BTC ETF 回歸持續資金外流,而ETH 仍保有相對資金優勢
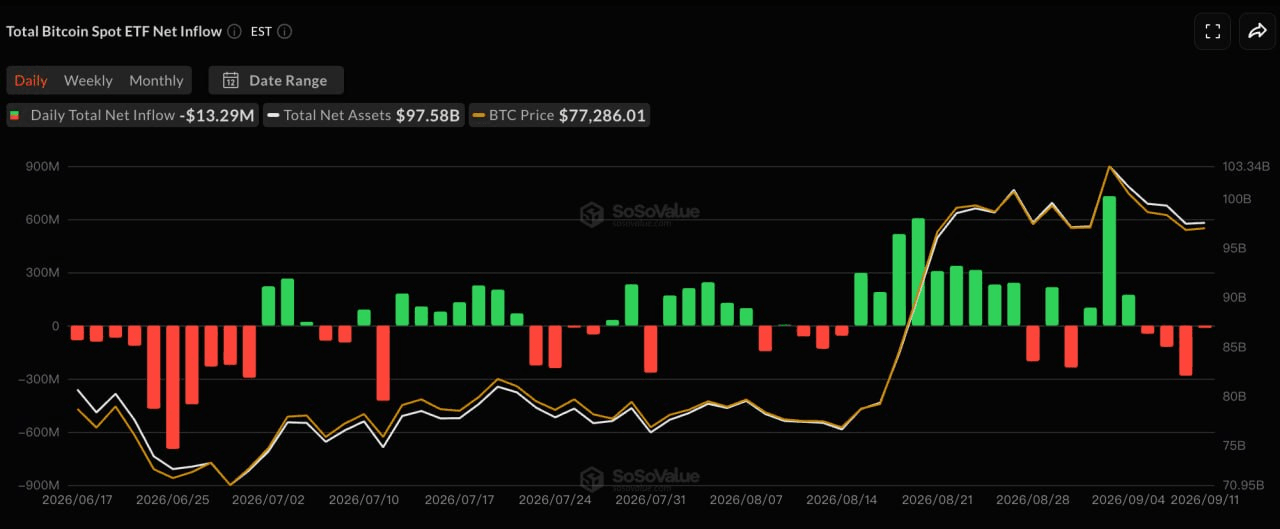
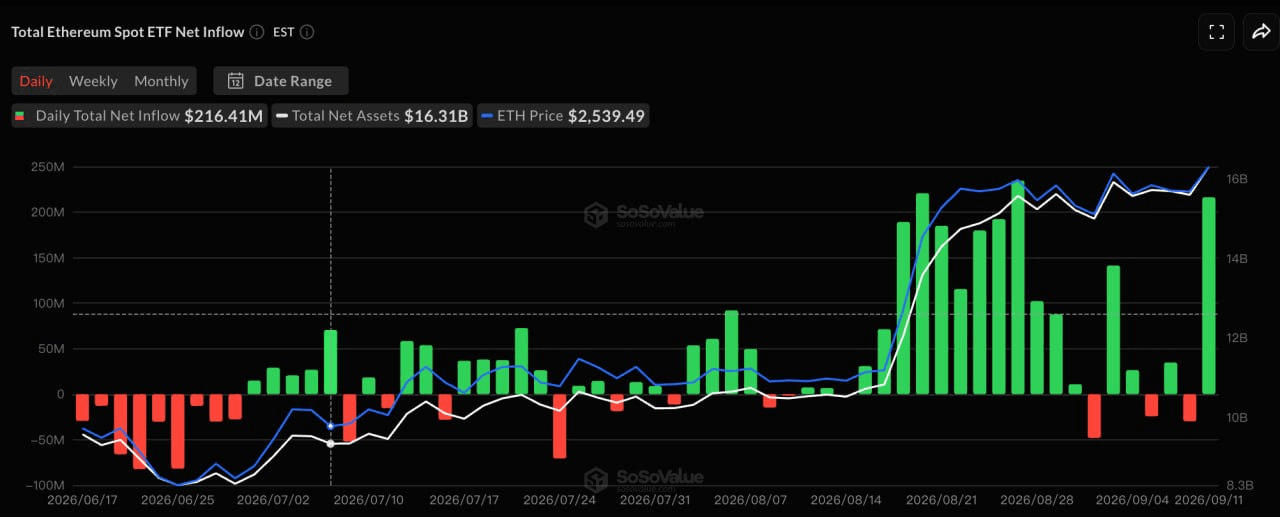
上週加密貨幣市場承受壓力。BTC 從週初約 80,000 美元下跌至約 77,000 美元,全週下跌約 3%–4%。ETH 基本維持在 2,450–2,550 美元區間,相對表現持續優於 BTC。
油價、通脹和美國國債收益率的同步上升,再次提高了加密資產的有效美元融資成本,儘管以太坊的相對韌性仍受到ETF資金流入的支持。
SoSoValue
根據 SoSoValue 的數據,由於美國市場在 9 月 7 日勞動節休市,美國現貨 BTC ETF 在 9 月 8 日至 9 月 11 日的四個交易日中錄得約 4 億 6300 萬美元的淨流出,結束了連續三週的淨流入態勢。ARKB 和 GBTC 分別錄得約 2 億 3400 萬美元和 1 億 2900 萬美元的淨流出,而 IBIT 和 FBTC 也轉為負值。
相比之下,同一時期以太坊ETF錄得約$197 million的淨流入,連續第四週呈現正向資金流入。僅在9月11日,以太坊ETF的淨流入約為$216 million,主要由BlackRock的ETHA帶動,其資金流入大幅抵銷了此前交易日的贖回金額。
BTC 與 ETH ETF 資金流的分歧再次表明,機構資本並未廣泛退出加密貨幣市場,而是在持續於主要資產之間重新配置。ETH 的相對需求持續改善,但總穩定幣供應量並未相應顯著擴張。因此,當前環境更像是一種結構性的機構資產輪動,而非加密貨幣市場廣泛新流動性週期的開始。
穩定幣:總市值維持持平,儘管 USDe 在流動性新增有限的背景下擴張
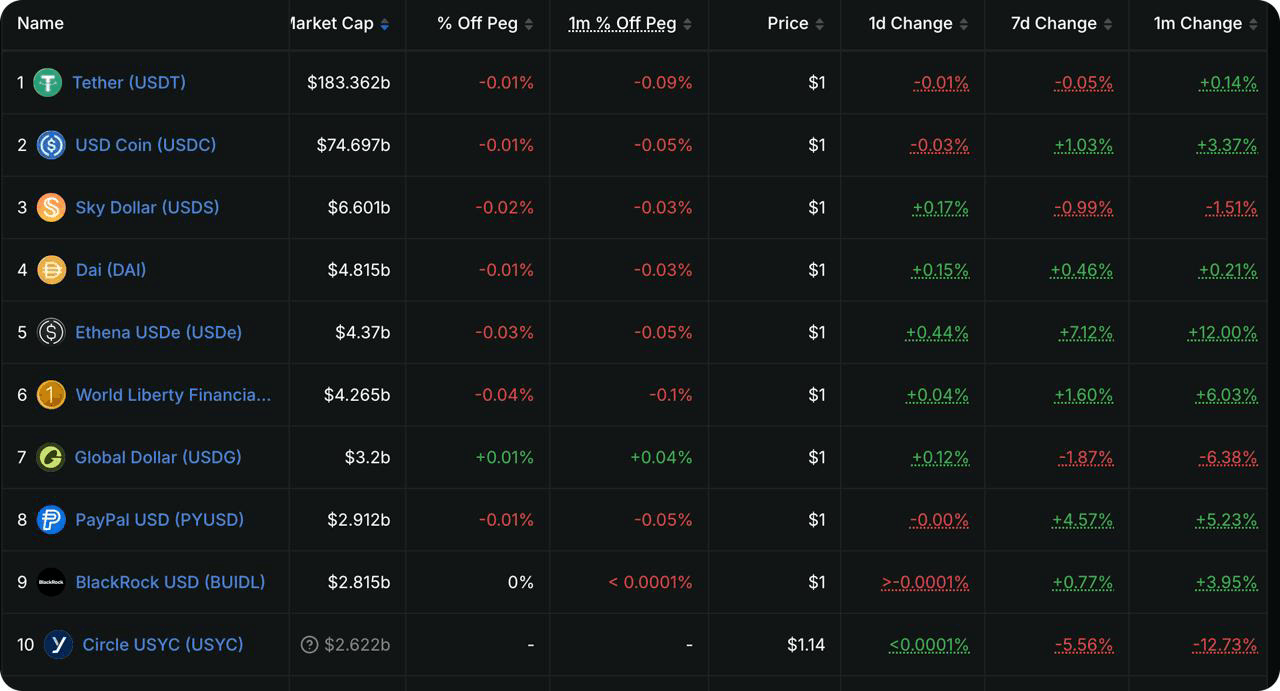
DeFiLlama
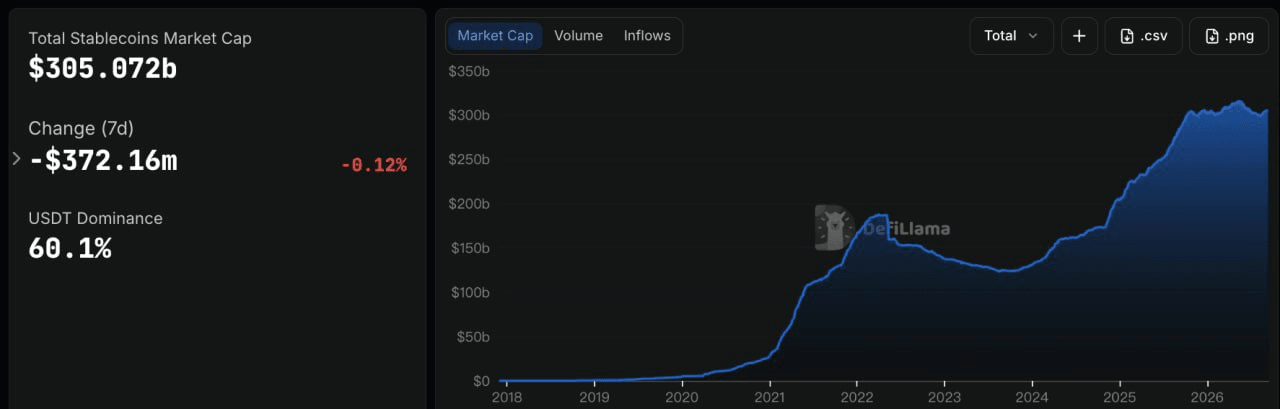
DeFiLlama 的數據顯示,總穩定幣市值約為 3051 億美元,過去七天基本持平,僅微降約 0.12%。USDT 的市場份額約為 60.1%。這表明,近期穩定幣供應的反彈暫時停滯,而 ETF 資金流的變化尚未轉化為鏈上美元流動性的廣泛擴張。
在十大穩定幣中,USDT 基本持平,而 USDC 一週內下跌約 0.39%。USDS 和 PYUSD 分別下跌約 2.8% 和 2.7%。最顯著的變化是 USDe,一週內上漲約 6.5%,達到約 46 億美元。USD1 和 USDG 也錄得小幅增長。USDe 的擴張與對收益型產品需求的恢復一致,sUSDe 相關收益率仍約為 4.5%,促使部分資金增加對產生收益的合成美元的敞口。
總體而言,穩定幣市場仍以個別產品之間的輪動為主,而非出現實質的整體擴張。帶有收益的產品如 USDe 正吸引額外資金,而主要穩定幣如 USDC 則略有收縮,表明鏈上美元流動性基礎尚未進入新的廣泛擴張階段。
本週需關注的重要事件
市場將關注美國聯邦儲備系統的九月政策會議、日本銀行的政策決定,以及霍爾木茲海峽的相關發展。由於九月升息的可能性已反映在超過 80% 的機率中,FOMC 對今年剩餘時間政策路徑的指引,可能對風險資產的影響大於升息本身。
-
9 月 16 日:美國發布 8 月零售銷售數據。隨著升息預期急劇上升,該數據將有助於評估較高的油價和利率是否開始對消費需求造成壓力。
-
9 月 17 日:美國聯邦儲備系統宣布 FOMC 利率決策,隨後由 Warsh 舉行記者會。市場目前認為加息 25 個基點的概率約為 86%。關注焦點將從聯準會是否加息,轉向點陣圖、今年晚些時候進一步緊縮的可能性,以及 Warsh 對油價和長期國債收益率的評估。
-
9 月 18 日:日本央行宣布政策決定。市場普遍預期將加息 25 個基點至 1.25%。若日本央行釋放加快政策正常化的信號,日元走強及資金回流日本可能進一步擾亂全球套利交易,並對科技股和加密資產造成流動性壓力。
-
地緣政治:伊朗與海灣國家關於霍爾木茲海峽的談判,原定於9月14日舉行,已延期,尚未公布新日期。隨著原油價格再次突破每桶100美元,談判進展可能直接影響全球通脹預期及隨後的聯準會政策定價。
首次市場融資觀看:傳統交易所深化代幣化佈局,同時穩定幣支付基礎設施持續吸引資金
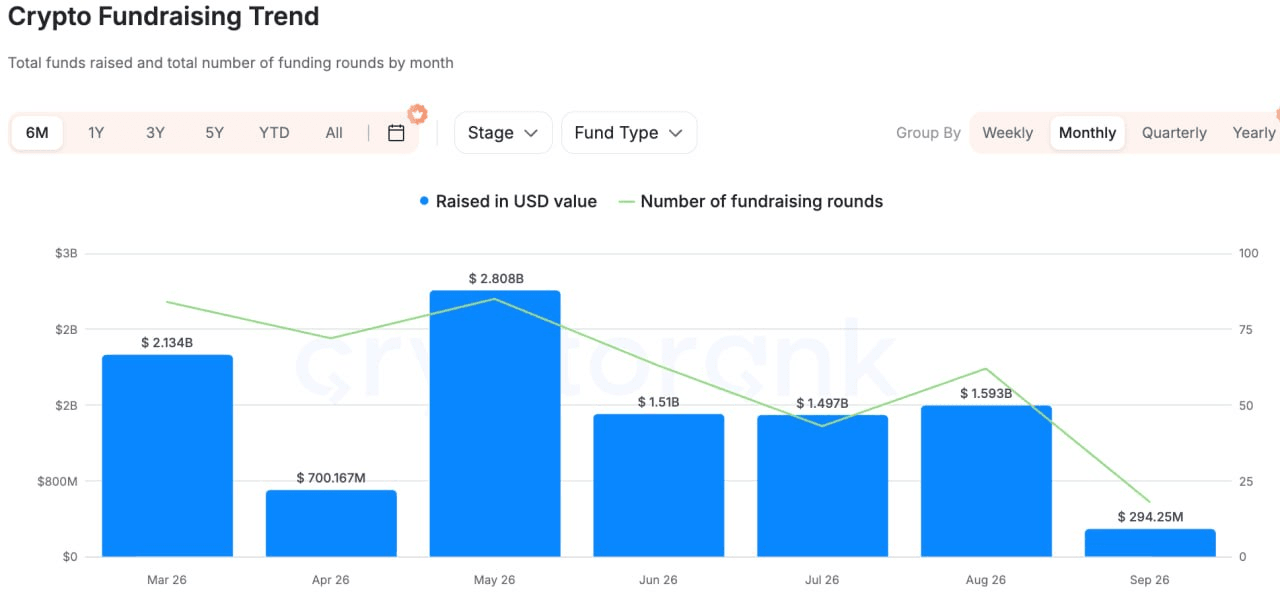
CryptoRank
根據 CryptoRank、DeFiLlama 及其他來源的廣泛融資數據,私人市場融資活動較前一週有所改善,但資金仍集中於代幣化、穩定幣支付和機構基礎設施,而非通用的鏈上應用。
其中一項具代表性的交易是納斯達克風投對 Kraken 的母公司 Payward 進行的 1 億美元戰略投資。雙方計劃在代幣化股票的交易、分銷和交易後基礎設施方面擴大合作,同時 Kraken 也將採用納斯達克的市場監控技術。這筆交易的意義超越了對加密貨幣交易所的簡單股權投資,反映了傳統證券交易所直接進入代幣化基礎設施領域,表明傳統金融與加密貨幣之間的競爭正從資產是否上鏈,轉向交易、流動性、監控和結算系統的整合。
在穩定幣支付領域,Latitude 完成由 Oak HC/FT 領投、NEA、Coinbase Ventures 等參與的 3500 萬美元 A 輪融資。該平台將穩定幣與銀行帳戶、行動錢包及多個司法管轄區的本地支付網絡相連接。其核心價值主張在於解決鏈上美元、現實世界支付與本地貨幣結算之間的「最後一哩」問題。
在 AI+Crypto 領域,Agentum 融資 700 萬美元,旨在為 AI 代理進行的商業活動構建身份、託管、聲譽和鏈上結算基礎設施。與早期更廣泛的 AI 代理敘事相比,資本正日益傾向於支持解決支付、可信執行和結算的基礎設施。
總體而言,私人市場持續反映相同的整體趨勢:傳統金融機構正直接進軍代幣化交易基礎設施;穩定幣投資正從發行轉向跨境支付和本地支付渠道;AI+Crypto 資本日益集中於支持實際交易與結算的底層工具。缺乏有意義用戶、收入或分發渠道的通用協議,持續面臨更為謹慎的融資環境。
免責聲明:此為一般市場資訊,可能來自第三方、商業或贊助來源,並非法律、合規、財務或投資建議,亦不構成任何要約、招攬或保證。我們對其準確性、完整性或可靠性不作任何明示或暗示的陳述或保證,並對任何由此產生的損失不承擔責任。投資/交易存在風險;過往表現並不保證未來結果。用戶應自行研究、謹慎判斷,並承擔全部責任。如需協助,請諮詢專業的法律、稅務或財務顧問。
免責聲明: 本頁面經由 AI 技術翻譯,旨在方便您的閱讀。欲獲取最準確資訊,請以原始英文版本為準。