

世界銀行商品價格預測 2026:受全球衝擊影響,價格將上漲 23%
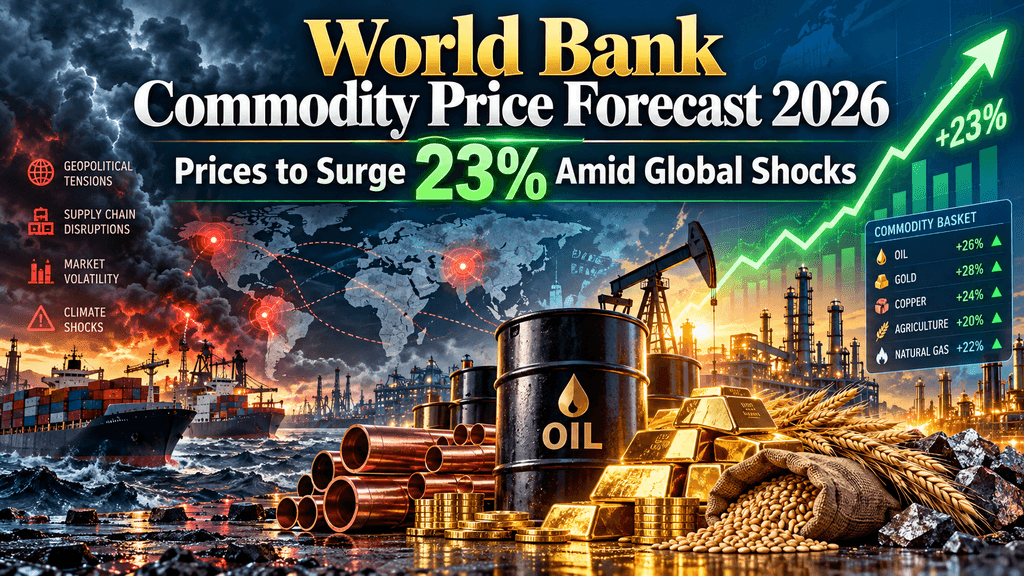
世界銀行預測,受能源供應中斷、地緣政治衝突和農業成本上升推動,2026 年全球商品價格將上漲 23%。其於 2026 年 10 月 28 日發布的最新 Commodity Markets Outlook 預計,能源價格將上漲 32%,食品價格將上漲約 10%,工業金屬將達到歷史新高。修訂後的展望還警告,石油庫存耗盡和持續的貿易中斷可能加劇通脹並削弱全球經濟增長。儘管世界銀行預計 2027 年整體商品價格將下降 7%,但持續的供應風險和主要商品類別之間不均勻的價格波動可能使復甦變得複雜。
世界銀行為何在全球供應衝擊下將 2026 年商品價格預測上調至 23%
世界銀行將其對 2026 年全球商品價格的預測修訂為每年上漲 23%,高於四月預測的 16%,這是因為能源供應短缺、地緣政治衝突和農業中斷持續加劇了國際市場的壓力。其 2026 年 10 月 28 日的《商品市場展望》反映,預期的年價格增長率上調了七個百分點。此變動主要與石油產量下降、庫存耗盡、運輸路線中斷,以及影響食品和工業商品的額外供應風險有關。23% 的數字代表世界銀行加權商品價格指數的預測,而非各個市場均等的上漲幅度。
中東能源中斷與石油供應短缺推動預測修正
中東衝突已成為世界銀行修訂商品價格預期的核心因素。能源基礎設施受擾以及霍爾木茲海峽運輸中斷,限制了全球石油供應,而持續的庫存提取則削弱了市場吸收進一步供應中斷的能力。世界銀行現預測,2026 年能源價格將上漲 32%,高於其四月預測的 24%。全球石油產量預計將收縮 5.2%,相當於每日約 550 萬桶,而消費量則預計僅下降較小的 2.5%。這種失衡意義重大,因為單靠較弱的需求可能無法在產量損失仍顯著的情況下恢復價格穩定。布倫特原油預計 2026 年平均為每桶 91 美元,高於四月公佈的 86 美元估計值。這些數字為年度預測,非已確認的全年結果。
最新可用的月度數據也顯示了供應中斷如何影響商品市場。世界銀行於2026年10月2日的更新報告指出,9月份其能源價格指數上漲了25.7%,這是由於原油價格上漲21.2%以及天然氣價格上漲15.3%所推動。與年度預測不同,這些數據描述的是觀察到的月度市場走勢。這一區別至關重要,因為短期價格上漲並不一定會在全年以相同速度持續。然而,生產減少、庫存有限以及持續的運輸風險共同解釋了為何10月的展望比4月更為嚴峻。對於能源進口經濟體而言,持續的價格壓力可能推高運輸、製造和電力成本,但對國內通脹的影響將取決於匯率、政府政策以及供應短缺的持續時間。
農業供應風險、工業需求與即將到來的商品市場催化因素
除了能源市場外,黑海糧食運輸中斷及不利的農業條件,已增加全球商品供應的不確定性。世界銀行指出,強烈的厄爾尼諾天氣模式可能對收成構成威脅,而燃料和化肥成本上升,正對農業生產造成壓力。預計 2026 年食品商品價格將上漲約 10%,化肥價格則預計上漲約 14%。工業金屬面臨不同的壓力組合,需求受到可再生能源、電動車、電力基礎設施和數據中心投資的支持,同時產能受限。這些發展表明,修訂後的商品前景反映了多種不同的市場力量,而非單一的供應衝擊。然而,潛在的天氣相關作物損失和進一步的貿易中斷仍是風險,而非必然結果。
展望未來,世界銀行於 2026 年 11 月 3 日下一次 scheduled 的每月商品價格更新,將提供早期機會評估近期能源與農產品價格壓力是否持續。重要指標包括石油庫存變化、主要能源走廊的航運活動、穀物出口流量、天氣發展,以及供應恢復的跡象。下一份完整的 Commodity Markets Outlook 預計於 2027 年 4 月發布,但地緣政治形勢的變化可能在此前影響市場預期。10 月的基線預測假設沒有重大衝突影響全球供應,2027 年整體商品價格將下降 7%。該預測仍存在不確定性:長期的生產中斷或更嚴重的農業損失可能使價格維持高位,而更快的供應恢復和較弱的全球需求則可能緩解通脹壓力。對於企業、政策制定者和金融市場而言,關鍵問題在於供應狀況是否能充分改善,以支持商品價格的持續放緩。
世界銀行商品價格預測 2026:油價、能源、糧食、黃金與工業金屬
世界銀行 2026 年 10 月 28 日的 商品市場展望 預測全球能源、農業和金屬市場將出現顯著差異,其整體商品價格指數預計在 2026 年上漲 23.1%。能源價格預計上漲 32%,糧食商品上漲 10.3%,金屬和礦產上漲 24.5%,貴金屬上漲 39.9%。這些預測反映了各個市場不同的供應狀況、生產成本和需求趨勢。這種差異對於理解商品價格變動如何影響通脹、工業活動、國際貿易和投資決策至關重要。這些數字代表預測的年平均值和價格指數變動,而非已確認的全年結果或當前市場報價。
2026 年石油與天然氣價格預測
世界銀行預測,2026 年布蘭特原油平均價格為每桶 $91,高於 2025 年的 $69,這是因為產量受限和庫存減少使全球能源市場承壓。在某些地區,天然氣市場的預期增幅更大。歐洲天然氣價格預計平均為每百萬英熱單位(MMBtu)$19,年增幅達 58.3%;而運抵日本的液化天然氣預計為每 MMBtu $20,上漲 66.7%。相比之下,美國天然氣價格預計維持不變,約為每 MMBtu $3.50,這顯示了區域基礎設施、供應可用性與運輸限制如何不同地影響能源成本。國際油價與天然氣價格上漲可能增加電力生產成本、製造成本與運輸費用,特別是在能源進口經濟體中。然而,國內燃料價格未必以相同幅度波動,因為稅收、補貼、貨幣波動與長期供應合約會影響消費者與企業最終支付的價格。
糧食、穀物和化肥價格面臨不均勻上漲
世界銀行預期,2026 年全球糧食商品價格將上漲 10.3%,其中穀物價格上漲 14.1%,肥料價格上漲 14.3%。個別農業市場呈現顯著差異。美國硬紅冬小麥預計平均價格為每公噸 311 美元,高於 2025 年的 243 美元,增幅達 28%。玉米價格預計上漲 9.9% 至每公噸 223 美元,而泰國基準大米價格預計上漲 9.8% 至每公噸 448 美元。肥料成本仍是另一個重要因素,尿素預計為每公噸 510 美元,較 2025 年上漲 20.6%。這些上漲可能影響農民的生產決策、食品加工商的營運成本,以及依賴國際農產品供應國家的進口開支。然而,並非所有與食品相關的商品都預期會變得更昂貴。可可價格預計將下跌 37.2%,這說明個別市場供應狀況改善,即使在整體農業通膨背景下,仍可能導致價格下降。零售食品成本還將取決於當地收成、分銷成本和匯率,而不僅僅是國際商品基準。
黃金、白銀、銅及工業金屬價格預測
工業金屬和貴金屬預計將在2026年錄得商品價格的最大幅上漲之一,儘管它們的底層需求驅動因素不同。世界銀行預測,銅價將平均達到每公噸13,200美元,較2025年上漲32.7%;錫價則預計達到每公噸51,000美元,增幅為49.7%。鋁價預計將上漲23.5%至每公噸3,250美元。電力網絡、可再生能源基礎設施、電動車和數據中心的需求支撐了這些工業金屬,使其價格對製造業和基礎設施投資尤為重要。貴金屬則更直接受到避險需求和金融不確定性的影響。黃金預計在2026年平均達到每金衡盎司4,600美元,上漲33.6%;白銀則可能平均達到每盎司70美元,增幅達75.9%。然而,價格上漲可能增加工業消費者的採購成本和項目預算,而金屬生產商的前景則取決於營運成本和產量。重要的是,世界銀行將貴金屬單獨追蹤,並排除在主體商品價格指數之外,因此其預期漲幅不應被解讀為直接貢獻於整體23.1%的預測。
大宗商品價格上漲可能如何影響全球通脹、經濟增長和金融市場
全球商品價格上漲可能透過提高生產成本、降低家庭購買力以及影響金融市場預期,帶來更廣泛的經濟挑戰。世界銀行 2026 年 10 月 28 日的 Commodity Markets Outlook 強調,持續的供應壓力可能加劇通脹並削弱經濟增長。然而,各國及各行業的影響將因對進口商品的依賴程度、國內生產能力及貨幣政策的不同而有所差異。理解這些差異對於評估最新商品價格預測的經濟影響至關重要。
通脹壓力與央行利率決策
商品價格上漲可能導致通貨膨脹,因為企業會將增加的能源、運輸和原材料成本轉嫁給消費者。這一過程可能影響食品、製造品和服務,儘管零售價格通常以不同速度作出反應。持續的成本壓力可能使貨幣政策決策更加複雜,因為中央銀行在不削弱經濟活動的情況下,更難將通脹率降至目標水平。國際貨幣基金組織於2026年4月14日的經濟分析指出,與商品相關的供應衝擊是導致通脹上升和購買力下降的來源。然而,對利率的影響仍不確定。政策制定者必須區分臨時性的供應驅動價格上漲與持續性通脹,特別是在較高的借款成本無法直接恢復受干擾的商品供應時。
全球經濟增長、貿易與新興市場脆弱性
商品成本上升會透過減少消費支出、增加企業開支和延遲投資項目,削弱全球經濟增長。這些影響對能源和糧食進口經濟體尤其具有挑戰性,因為較高的進口帳單會對貿易平衡、政府預算和外匯儲備造成壓力。商品出口國可能因出口收入增加而受益,但價格上漲也可能推高國內成本,並使公共財政面臨未來市場反轉的風險。低收入家庭面臨額外挑戰,因為必需品在其支出中佔比更大。鑑於這些風險,世界銀行於10月28日宣布,將透過現有的金融工具提供500億至600億美元,協助受影響國家支持脆弱家庭、企業和農業生產者。經濟效益將取決於這些資源的部署效率以及國際供應狀況是否改善。
股票市場、債券收益率與投資者風險偏好
商品價格波幅可能透過企業盈利預期、通脹預測以及投資者風險偏好變化,影響全球金融市場。運輸、製造和面向消費者的行業可能因營運成本上升而面臨利潤壓力,而部分商品生產商則可能因售價上漲而受益。債券市場可能對持續通脹將延遲降息的預期作出反應,進而可能提高借貸成本並影響股權估值。貨幣走勢也可能帶來對比性結果,特別是在主要商品出口國與依賴進口的經濟體之間。長期的商品相關衝擊可能導致金融條件收緊和風險溢價變化,儘管這些影響的規模仍不確定。對於加密貨幣及其他風險敏感市場而言,其影響是間接的,取決於流動性、利率預期以及更廣泛的投資者情緒。沒有任何單一市場反應是必然的,因此商品通脹的持續時間與央行的應對措施,比單純的短期價格波動更為重要。
世界銀行 2027–2028 年商品前景:價格下跌、供應風險與未來市場預期
世界銀行預期,全球商品市場在經歷 2026 年預計的大幅價格上漲後,將逐步趨於穩定,儘管主要商品類別的復甦可能不均。其 2026 年 10 月 28 日發布的《商品市場展望》預測,受供應狀況改善和全球需求調整的支持,整體商品價格指數將在 2027 年下降 7%,並在 2028 年進一步下降 8.8%。這些預測表明,未來兩年部分通脹壓力可能緩解。然而,年度價格下跌並不一定意味著回歸早期的成本水平,特別是對於關鍵農產品而言。
全球商品價格或將因供應狀況改善而於 2028 年前趨於溫和
世界銀行的基線預測認為,隨著產能恢復、庫存重建以及消費適應較高成本,能源和工業商品市場將逐步調整。預計能源價格在2027年將下降11.5%,2028年再下降11.8%;而布蘭特原油預計在2027年平均為每桶79美元,之後在2028年降至70美元。金屬和礦物價格也預計在2027年下降3.3%,2028年下降3.8%,反映供應與需求將更趨平衡。然而,根據世界銀行公布的預測調整,2028年的整體商品價格指數仍將比2025年水平高出約4%。這表明,預期的調整可能減輕成本壓力,但未必能完全逆轉先前的漲幅。對於計劃採購和資本投資的企業而言,區分價格增長放緩與真正更低的投入成本仍然至關重要。
農產品價格趨勢可能與整體商品市場產生分歧
農業前景帶來了不同的挑戰,因為與食品相關的價格預計不會像能源那樣呈現相同的下行趨勢。世界銀行預測,2027 年食品商品價格將再上漲 7.2%,然後於 2028 年下降 5.2%。根據其年度預測,即使在預期的調整之後,2028 年的食品價格仍將比 2025 年高出約 12%。這種分歧表明,儘管全球商品價格整體下降,消費者和食品進口經濟體可能仍將面臨較高的農業成本。
化肥市場的前景可能更為樂觀,預計2027年價格將下跌12.4%,2028年將下跌8.2%。較低的化肥開支可能逐步改善農業生產的經濟效益,特別是對管理高投入成本的農民而言。然而,由於農業生產週期、當地收成狀況、運輸網絡和匯率波動影響食品成本,這些好處可能需要一段時間才會反映在消費者價格上。因此,未來收成的時機和國際糧食供應的可用性,仍將是決定農業投入價格預期放緩是否能轉化為更便宜食品的重要因素。
供應恢復、地緣政治風險與需關注的市場信號
世界銀行2027–2028年的預測取決於全球商品供應的有序改善,使復甦速度成為主要不確定因素。其2026年10月的報告概述了一種不利情景,其中能源供應再度中斷和農業供應壓力可能導致布倫特原油在2027年平均達到每桶105美元,高於79美元的基線預測。在此情景下,糧食商品價格也可能超出基線預期12%。這些估計值說明了額外供應衝擊的潛在後果,而非世界銀行的核心預期。長期運輸困難、能源庫存有限以及不利的農業條件可能延遲預期的市場穩定。
未來商品市場的預期將越來越取決於生產、庫存、貿易流動和消費的可衡量變化。重建石油儲備、提高農業產出以及更可靠的國際運輸可能支持預期的價格修正,而工業需求疲軟則可能帶來額外的下行壓力。相反,供應中斷若出乎意料,可能在相互關聯的商品市場中引發新的波幅。投資者、企業和政策制定者需將這些發展與通脹數據和經濟增長指標一併評估,而非將世界銀行的預測視為固定結果。下一次預定的完整Commodity Markets Outlook將於2027年4月發布,這將提供一個重要機會,以更新的市場狀況重新評估長期預測。
結論
世界銀行 2026 年 10 月的商品價格預測反映了能源、農業和工業供應壓力同時加劇所帶來的日益嚴重的經濟後果。其預測全球商品價格將上漲 23%,凸顯了供應中斷在塑造通脹預期、生產成本和國際貿易方面的重要性。儘管該機構預計 2027 年和 2028 年整體價格將下降,但各商品類別的復甦可能並非均勻。即使能源市場趨於穩定,食品成本仍可能保持高位,而額外的供應衝擊可能延遲預期的調整。最終前景取決於生產、運輸網絡和全球貿易條件是否能充分改善,以恢復更平衡的商品市場。
常見問題
世界銀行的 23% 商品價格預測實際上衡量的是什麼?
世界銀行的 23% 預測代表 2026 年其加權全球商品價格指數的預期年增長率。該指數結合能源與非能源商品,並使用基於歷史出口的權重,其中能源佔約 67%。貴金屬不包含在主指數中。此預測並不意味著每種個別商品都將漲價 23%。
世界銀行商品價格指數與消費者通脹相同嗎?
不。世界銀行商品價格指數衡量的是國際原材料價格的變化,而消費者通脹則追蹤家庭購買商品和服務的價格。商品成本可能影響通脹,但其影響取決於運輸費用、工資、稅收、零售利潤和政府政策。商品指數上漲23%並不意味著消費者價格也上漲23%。
2026 年商品價格預測是否預測 12 月月底的價格?
不。世界銀行的年度商品預測通常描述的是整個日曆年內的平均價格水平或平均指數變動,而非12月31日的價格。即使在一年最後幾個月價格下跌,全年仍可能出現上漲。讀者應區分年度平均值與月度價格波動及個別商品的即期價格。
貨幣匯率如何影響不同國家的商品價格?
大多數國際貿易的商品以美元定價,因此匯率波動會影響其在本地貨幣中的成本。本幣貶值會使進口的石油、穀物和金屬變得更昂貴,即使以美元計價的價格保持不變。相反,貨幣升值可能降低進口成本。最終影響還取決於當地稅收、供應合同和國內定價安排。
哪些國家最易受長期高商品價格影響?
嚴重依賴進口燃料、糧食和農業投入品的國家,特別容易受到國際商品成本上升的影響。財政資源有限且外幣債務龐大的低收入經濟體可能面臨額外困難。商品出口國可能因出口收入增加而受益,但這些收益取決於生產量、國內成本以及所交易的商品。
世界銀行為受商品衝擊影響的國家提供哪些財務支援?
於 2026 年 10 月 28 日,世界銀行集團宣布,透過現有的金融工具可提供 500 億至 600 億美元資金,其中包括 250 億美元的預先安排融資。這些資源可用於支持脆弱家庭、加強政府財政,並為企業和農業生產者提供流動性。此為可用的資金能力,並非確認全部金額已撥付。
免責聲明:此為一般市場資訊,可能來自第三方、商業或贊助來源,僅供參考及教育用途,不構成財務或投資建議、要約、招攬或保證。我們對其準確性、完整性、可靠性及任何由此產生的損失不承擔責任。投資/交易存在風險;過往表現並不保證未來結果。用戶應自行研究、謹慎判斷,並承擔全部責任。如需進一步詳情,請參閱 KuCoin 的使用條款及風險披露。
免責聲明: 本頁面經由 AI 技術翻譯,旨在方便您的閱讀。欲獲取最準確資訊,請以原始英文版本為準。