

2026 年 9 月 FOMC 決策:聯準會將升息還是維持不變?
介紹
市場正在預期美國聯邦儲備系統本週將加息的機率很高——而這種預期本身正是重點。根據美國聯邦儲備系統的官方日曆,FOMC 將於 2026 年 9 月 15–16 日召開會議,政策聲明將於 9 月 16 日星期三美國東部時間下午 2:00 發佈,隨後主席凱文·沃什將於美國東部時間下午 2:30 舉行新聞發佈會。
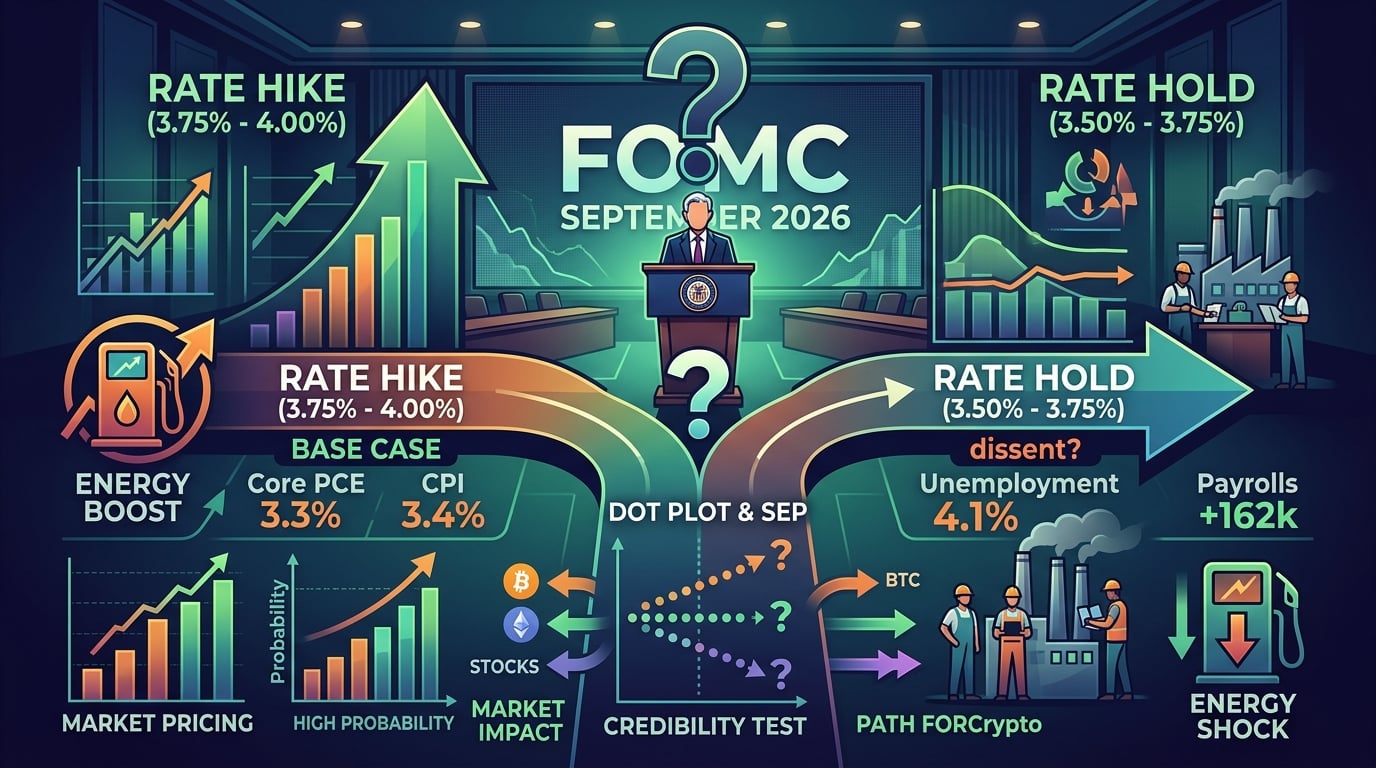
自2025年12月以來,委員會一直將聯邦基金目標區間維持在3.50%–3.75%。最新的官方通脹和勞動力報告仍使政策陷入困境:整體價格仍遠高於2%的PCE目標,能源是推動每月CPI上漲的主要因素,而勞動市場並未崩潰。市場的基本預期是上調25個基點。維持不變並非平靜的無事件。這將迫使投資者決定,聯準會是正在忽略供應衝擊,還是其通脹信譽正開始動搖。
什麼是 2026 年 9 月的 FOMC 會議?為何它至關重要?
九月的會議是一次完整的經濟預測會議,而不僅僅是利率投票。委員會將在發布聲明的同時,公布新的經濟預測摘要和更新的點狀圖。
這種組合的影響比單次25個基點的調整更為重要。根據美國聯邦儲備系統於2026年6月17日發布的經濟預測摘要,2026年6月的SEP已將2026年PCE通脹中位數預測從3月的2.7%上調至3.6%,並將年底利率預期中位數從3.4%上調至3.8%。18位與會者中有9位預計2026年至少會加息一次。主席Warsh在該次會議中未提交預測。
九月也是十一月三日中期選舉前最後一個SEP。CME集團經濟研究指出,聯準會通常會避免在選舉前最接近的幾週內改變政策,但在通脹或危機成為主要制約因素時,聯準會仍會採取行動。因此,可信度問題並非抽象。委員會必須表明,2%的PCE目標仍主導其反應函數。
最新官方數據對通脹有何說法?
即使剔除部分能源價格的干擾因素,官方通脹數據仍高於聯儲局的目標。根據美國勞工統計局於2026年9月11日發布的CPI數據,8月季節性調整後的CPI-U環比上漲0.4%,12個月內上漲3.4%。剔除食品和能源的核心CPI,月環比上漲0.3%,年同比上漲2.4%。
造成本月主要損失的是能源,而非廣泛的商品漲價。美國勞工統計局表示,8 月汽油指數上漲 3.9%,佔本月整體項目上漲幅度的三分之一以上。能源價格在過去 12 個月內上漲了 16.3%。食品價格一年來上漲了 2.7%。住宅租金在 8 月上漲 0.3%,而 7 月為 0.1%。
聯儲局偏愛的指標仍高於核心CPI。根據美國經濟分析局2026年8月26日發布的個人收入與支出報告,截至7月的12個月內,PCE物價指數上漲3.7%,核心PCE上漲3.3%。從6月到7月,整體與核心PCE價格均上漲0.2%。
這種分裂正是政策難題所在。整體消費者物價指數(CPI)因能源而上升,而核心消費者物價指數(CPI)在12個月基準下更接近目標,但作為政策指標的核心個人消費支出(PCE)並非如此。加息可以抑制需求,卻無法增加石油供應。這正是為何聲明中關於「供應衝擊」的措辭,以及主席對能源與核心部分的解釋,將與利率決策本身一樣影響市場。
投票前勞動市場有多強勁?
勞動市場足夠穩定,官員無法聲稱必須放寬政策以保護就業。根據美國勞工統計局2026年8月的就業形勢報告,非農就業人數上升了162,000,失業率維持在4.1%不變。私人部門就業人數上升了127,000。勞動參與率微升至61.6%。
過去12個月的招聘背景弱於八月的數據。美國勞工統計局的數據顯示,此前12個月的平均每月增長約為31,000,而七月的增長僅為21,000,因此八月的數據看起來更像是反彈,而非失控的繁榮。
聯準會於2026年9月3日發表的演說中,理事克里斯托弗·J·沃勒表示,7月失業率為4.1%,並形容勞動市場相對於參與者長期預期而言歷史性地緊張,同時也指出,三個月的核心通膨率已從2026年初的高點開始放緩。這段話的核心觀點是:通膨仍偏高,但近期的上漲動能可能正在減弱,就業市場也未如2022年那樣過熱。
該加息案例使用相同的文件。工資水平剛剛遠高於近期均值,失業率低於2026年6月SEP中位數4.3%,而通脹已多年未達2%的PCE目標。如果委員會希望表明「委員會將實現價格穩定」——這是近期FOMC聲明中使用的表述——等待能源因素更清晰地消退,反而會發出更危險的信號。
什麼是 Markets 對九月利率決策的定價?
合約市場已從五五波轉向大幅升息的分佈。根據CME Group工具在8月CPI發布後幾天提供的CME FedWatch快照,交易員已將9月16日從3.50%–3.75%升至3.75%–4.00%的概率定為高機率,而此次會議降息的可能性幾乎為0%。
九月之後的路徑較不明朗。年底的定價通常暗示一次或兩次 25 個基點的加息,而非完整的加息週期。這一區別正是當前的交易重點。若新的點陣圖並未上移,一次性的保險式加息可能支撐風險資產。但若十月和十二月已計入第二次和第三次加息,即使週三的調整僅為 25 個基點,仍會透過美元、實際收益率和加密貨幣流動性收緊金融條件。
截至 2026 年 9 月 11 日的 StreetStats 數據顯示,有效聯邦基金利率接近 3.63%,而合約顯示到 12 月將升至約 4.1%。這是一條緊縮路徑,而非停滯路徑。
經濟學家的立場不如合約那般鷹派。路透社於9月4日至9日進行的民調顯示,93位經濟學家中仍有65位預期下周將維持不變,儘管預期2026年至少會升息一次的人數較前一個月增加了一倍以上。市場與模型都可能出錯,此差距正是波幅的來源。
七月的 9–3 投票改變了九月的門檻嗎?
是的。七月的投票顯示委員會已不再全體一致,但也顯示鷹派尚未掌控投票結果。根據2026年7月28日至29日FOMC會議的官方會議記錄,委員會以9比3的票數決定將目標區間維持在3-1/2%至3-3/4%之間。Beth M. Hammack、Neel Kashkari 和 Lorie K. Logan 投反對票,支持加息。
該聲明仍將通脹上升「部分」歸因於能源等供應衝擊,並重申委員會將實現價格穩定。同時,它也維持了充足準備金框架不變。
在華爾什主席發表鷹派傑克遜霍爾講話後,若再次維持不變,將會擴大言論與行動之間的差距。在 9–3 票維持不變後再加息 25 個基點,將看起來像是委員會追上其自身的通脹預測,而非啟動新一輪周期。週三的投票結果將告訴投資者哪種描述才是真實情況。
決策後,加密貨幣與風險市場應關注什麼?
加密貨幣並非單獨交易聯邦基金利率,而是交易實際收益率的預期路徑、美元走勢,以及未來兩次會議期間流動性是趨緊還是趨鬆。
一次完全預期的 25 個基點加息,加上點陣圖顯示僅在 2026 年有一次加息,這是最不擾亂比特幣、以太坊和主要交易所代幣的結果。如果記者會消除「聯準會已失去對通膨的掌控」的左尾風險,隱含波幅可能下降。
帶有鷹派訊號的持倉仍可能收緊條件。交易員隨後會反向操作首次風險偏好上漲,並關注美國十年期收益率。若長期債券因信譽恐慌而拋售,加密貨幣通常會滯後於股價走勢,而非脫鉤。
加息加上2026年中位數點陣圖上移,是最緊縮的組合。這一路徑將與合約已預示的年底升至4%的走勢一致。在這種情況下,融資成本、穩定幣庫存收益以及持有無收益資產的機會成本將同時上升。
下午 2:00 後的三個訊號是機械性的:
-
2026 年中位數資金利率點圖與 6 月的 3.8%。
-
該陳述是否仍將能源稱為一時的供應衝擊。
-
十年期收益率和美元指數的即時反應,而非標普500指數前五分鐘的走勢。
超越頭條新聞:KuCoin 5.0 對您的意義
市場新聞變化迅速——但您在哪裡採取行動同樣至關重要。今年十月,KuCoin 將推出 KuCoin 5.0,將 KuCoin 轉變為一個重建的平台。以下是為您帶來的實際變化:
-
一個帳戶解決所有需求。舊平台將您的資金分散在獨立的「现货」、「保證金」和「合約」帳戶中,並期望您理解其原因。KuCoin 5.0 的 統一帳戶 完全移除了這種設計——只需充幣一次,所有資金便會一併到位。
-
股票、指數和商品。KuCoin 5.0 擴展至全球市場,超越加密貨幣。當加密貨幣橫盤整理而股價上漲(或反之),您只需數分鐘即可轉倉,無需開設證券帳戶並等待數日以處理法定貨幣資金。
-
真實資產(RWA)。直接在您的加密貨幣帳戶中獲得商品等傳統資產的代幣化曝險。全球金融增長最快的領域之一,不再僅限機構使用——您可透過同一個交易餘額進行訪問。
-
邊學邊賺。還未準備好交易?KCUSD 讓你的穩定幣每日賺取複投利息,以最低壓力的方式讓閒置充幣產生 4% 的收益。
-
一個用平實語言打造的 AI 助理。提問、獲取市場背景、理解你所查看的內容——內建於平台,無需專業術語。
-
一款不會令人感到壓抑的應用程式。更快、更簡潔、更一致——從第一次點擊就直觀易用,無需教程。
-
您可以查證的安全,而非僅僅信任。作為一家獲 MiCAR 許可的歐盟實體,Proof of Reserves 可由您自行驗證,並獲得國際認證的安全標準(SOC 2 Type II、ISO 27001:2022)。
數分鐘內創建您的帳戶 —— 開始使用為加密貨幣未來而打造的平台,而非過去的平台。
結論
9 月 15–16 日的 FOMC 會議是一場信譽考驗,而非僅僅是 25 個基點的數學問題。官方 BLS 數據顯示,8 月 CPI 環比上漲 0.4%,同比上漲 3.4%,其中汽油價格對月度漲幅貢獻較大。官方 BEA 數據顯示,7 月 PCE 物價指數為 3.7%,核心 PCE 為 3.3%。官方 BLS 勞動力數據顯示,失業率為 4.1%,8 月非農就業人數為 162,000。聯邦儲備系統 6 月的 SEP 已將 2026 年的通脹與利率點位上調。7 月的 9–3 持有立場顯示的是分歧,而非新共識。
市場已將利率調整至 3.75%–4.00% 視為可能的結果。但這並未終結交易。若加息已反映在價格中且點陣圖保持收斂,則可清除風險溢價;若維持利率不變卻被視為對政治的妥協,則即使政策利率未變,長期收益率仍可能上升。聲明、新的 SEP 以及主席 Warsh 對能源通脹與核心通脹的解釋,將決定投資者處於哪種情境。
對於加密貨幣及其他高貝塔資產,關注走勢,而非表面數據。一次保險費上調並非一個週期,更高的 2026 年中位點才是。在將決策映射到比特幣、以太坊及相關市場時,請使用這一區別,而非新聞標題。
常見問題
2026 年 9 月 FOMC 決策何時發布?
2026年9月16日星期三下午2:00 ET,根據美國聯邦儲備系統日曆,主席新聞發布會將於下午2:30 ET舉行。
目前聯邦基金目標區間是多少?
3.50%–3.75%。自2025年12月以來,委員會一直維持這一區間,包括官方會議記錄中記載的7月9–3日決策。
核心通脹是否已回到聯儲局的目標?
根據美國勞工部的數據,8 月核心 CPI 年比為 2.4%,但根據美國經濟分析局的數據,7 月核心 PCE(聯準會的法定指標)年比為 3.3%。
9 月的加息是否會自動意味著 10 月和 12 月也會進一步加息?
合約已將進一步緊縮視為一種可能性,而非必然。2026 年新的中位數點陣圖更能清晰表明官員們是否預期一次調整或一系列調整。
如果降息通常對風險資產是利多,為何聯準會的持倉會打壓風險資產?
如果投資者將「持有」解讀為較弱的通脹反應函數,即使資金利率保持不變,長期收益率和美元仍可能上漲。這種組合將使股權和加密貨幣的金融條件趨緊。
免責聲明:本文僅供資訊參考,不構成財務、法律或投資建議。在與數碼資產互動前,請務必自行進行研究。
免責聲明: 本頁面經由 AI 技術翻譯,旨在方便您的閱讀。欲獲取最準確資訊,請以原始英文版本為準。