






گزشتہ ہفتہ کے دوران کرپٹو مارکیٹ نے نمایاں طور پر بحالی دکھائی ہے۔ تاہم، سال بھر کے حساب سے، تصویر اب بھی زیادہ انتخابی ہے۔ بٹ کوائن اب بھی 9 فیصد کم قیمت پر ٹریڈ ہو رہا ہے، جبکہ ایتھریم پر مزید بڑا دباؤ ہے جس میں تقریباً 24 فیصد کا نقصان ہوا ہے۔ ریباؤنڈ خطرے کے لیے خواہش میں استحکام کو ظاہر کرتا ہے، لیکن ابھی تک ایک وسیع نئے بول مارکیٹ تک نہیں پہنچا۔
یہ پچھلے مارکیٹ فیز سے ایک اہم فرق ہے۔ سرمایہ اب مجموعی کریپٹو سیکٹر میں برابر طور پر واپس نہیں بہ رہا۔ بلکہ، یہ ان حصوں میں مرکوز ہو رہا ہے جو سب سے زیادہ لکویڈٹی، اداروں کے لیے سب سے زیادہ قابل رسائی، اور تنظیمی نقطہ نظر سے سب سے زیادہ مستحکم ہیں۔ بٹ کوائن ان معیارات کو کسی بھی دوسرے اثاثے کے مقابلے میں زیادہ واضح طور پر پورا کرتا ہے۔ دوسری طرف، مجموعی مارکیٹ اب بھی منقسم رہی ہے اور اسے ایک ساتھ کمزور جوکھم بھگتنا، قابل ٹریڈ ٹوکنز کی تعداد میں اضافہ، اور نا مساوی تقسیم شدہ لکویڈٹی کا بھی سامنا کرنا ہے۔
نتیجے میں، ایک دو سطحی مارکیٹ ڈھانچہ ظاہر ہورہا ہے: بٹ کوائن کو زیادہ تر ETFs اور کارپوریٹ خزانہ کے ذریعے جمع کیا جارہا ہے، جبکہ آلٹ کوائن اب تک ایک کلاسک ریٹیشن سائکل کا تجربہ نہیں کرچکے۔ اس لیے، حالیہ بحالی بٹ کوائن کو ادارتی مرکزی اثاثہ اور آلٹ کوائن مارکیٹ کے درمیان ایک ساختی تقسیم کو چھپا رہی ہے جو اب زیادہ تر انفرادی ٹوکن کے انتخاب پر منحصر ہوتی جارہی ہے۔
بٹ کوائن: جمع کرنا اور محدود نئی فراہمی
یہ ڈائنامک خصوصی طور پر پیش رفت اور مانگ کو دیکھ کر واضح ہوتا ہے۔ امریکی اسپاٹ ETFs کی منظوری کے بعد، بٹ کوائن کو مانگ کا ایک نیا ساختی ذریعہ حاصل ہوا ہے۔ ETF انفلوز کے ساتھ ساتھ عوامی طور پر فہرست شدہ کمپنیاں، خاص طور پر سٹریٹجی/مائیکرو سٹریٹجی، اضافی خریدار بن گئی ہیں۔ یہ مانگ ایک آپریشن کے ساتھ ملتی ہے جو صرف محدود رفتار سے بڑھ رہی ہے۔
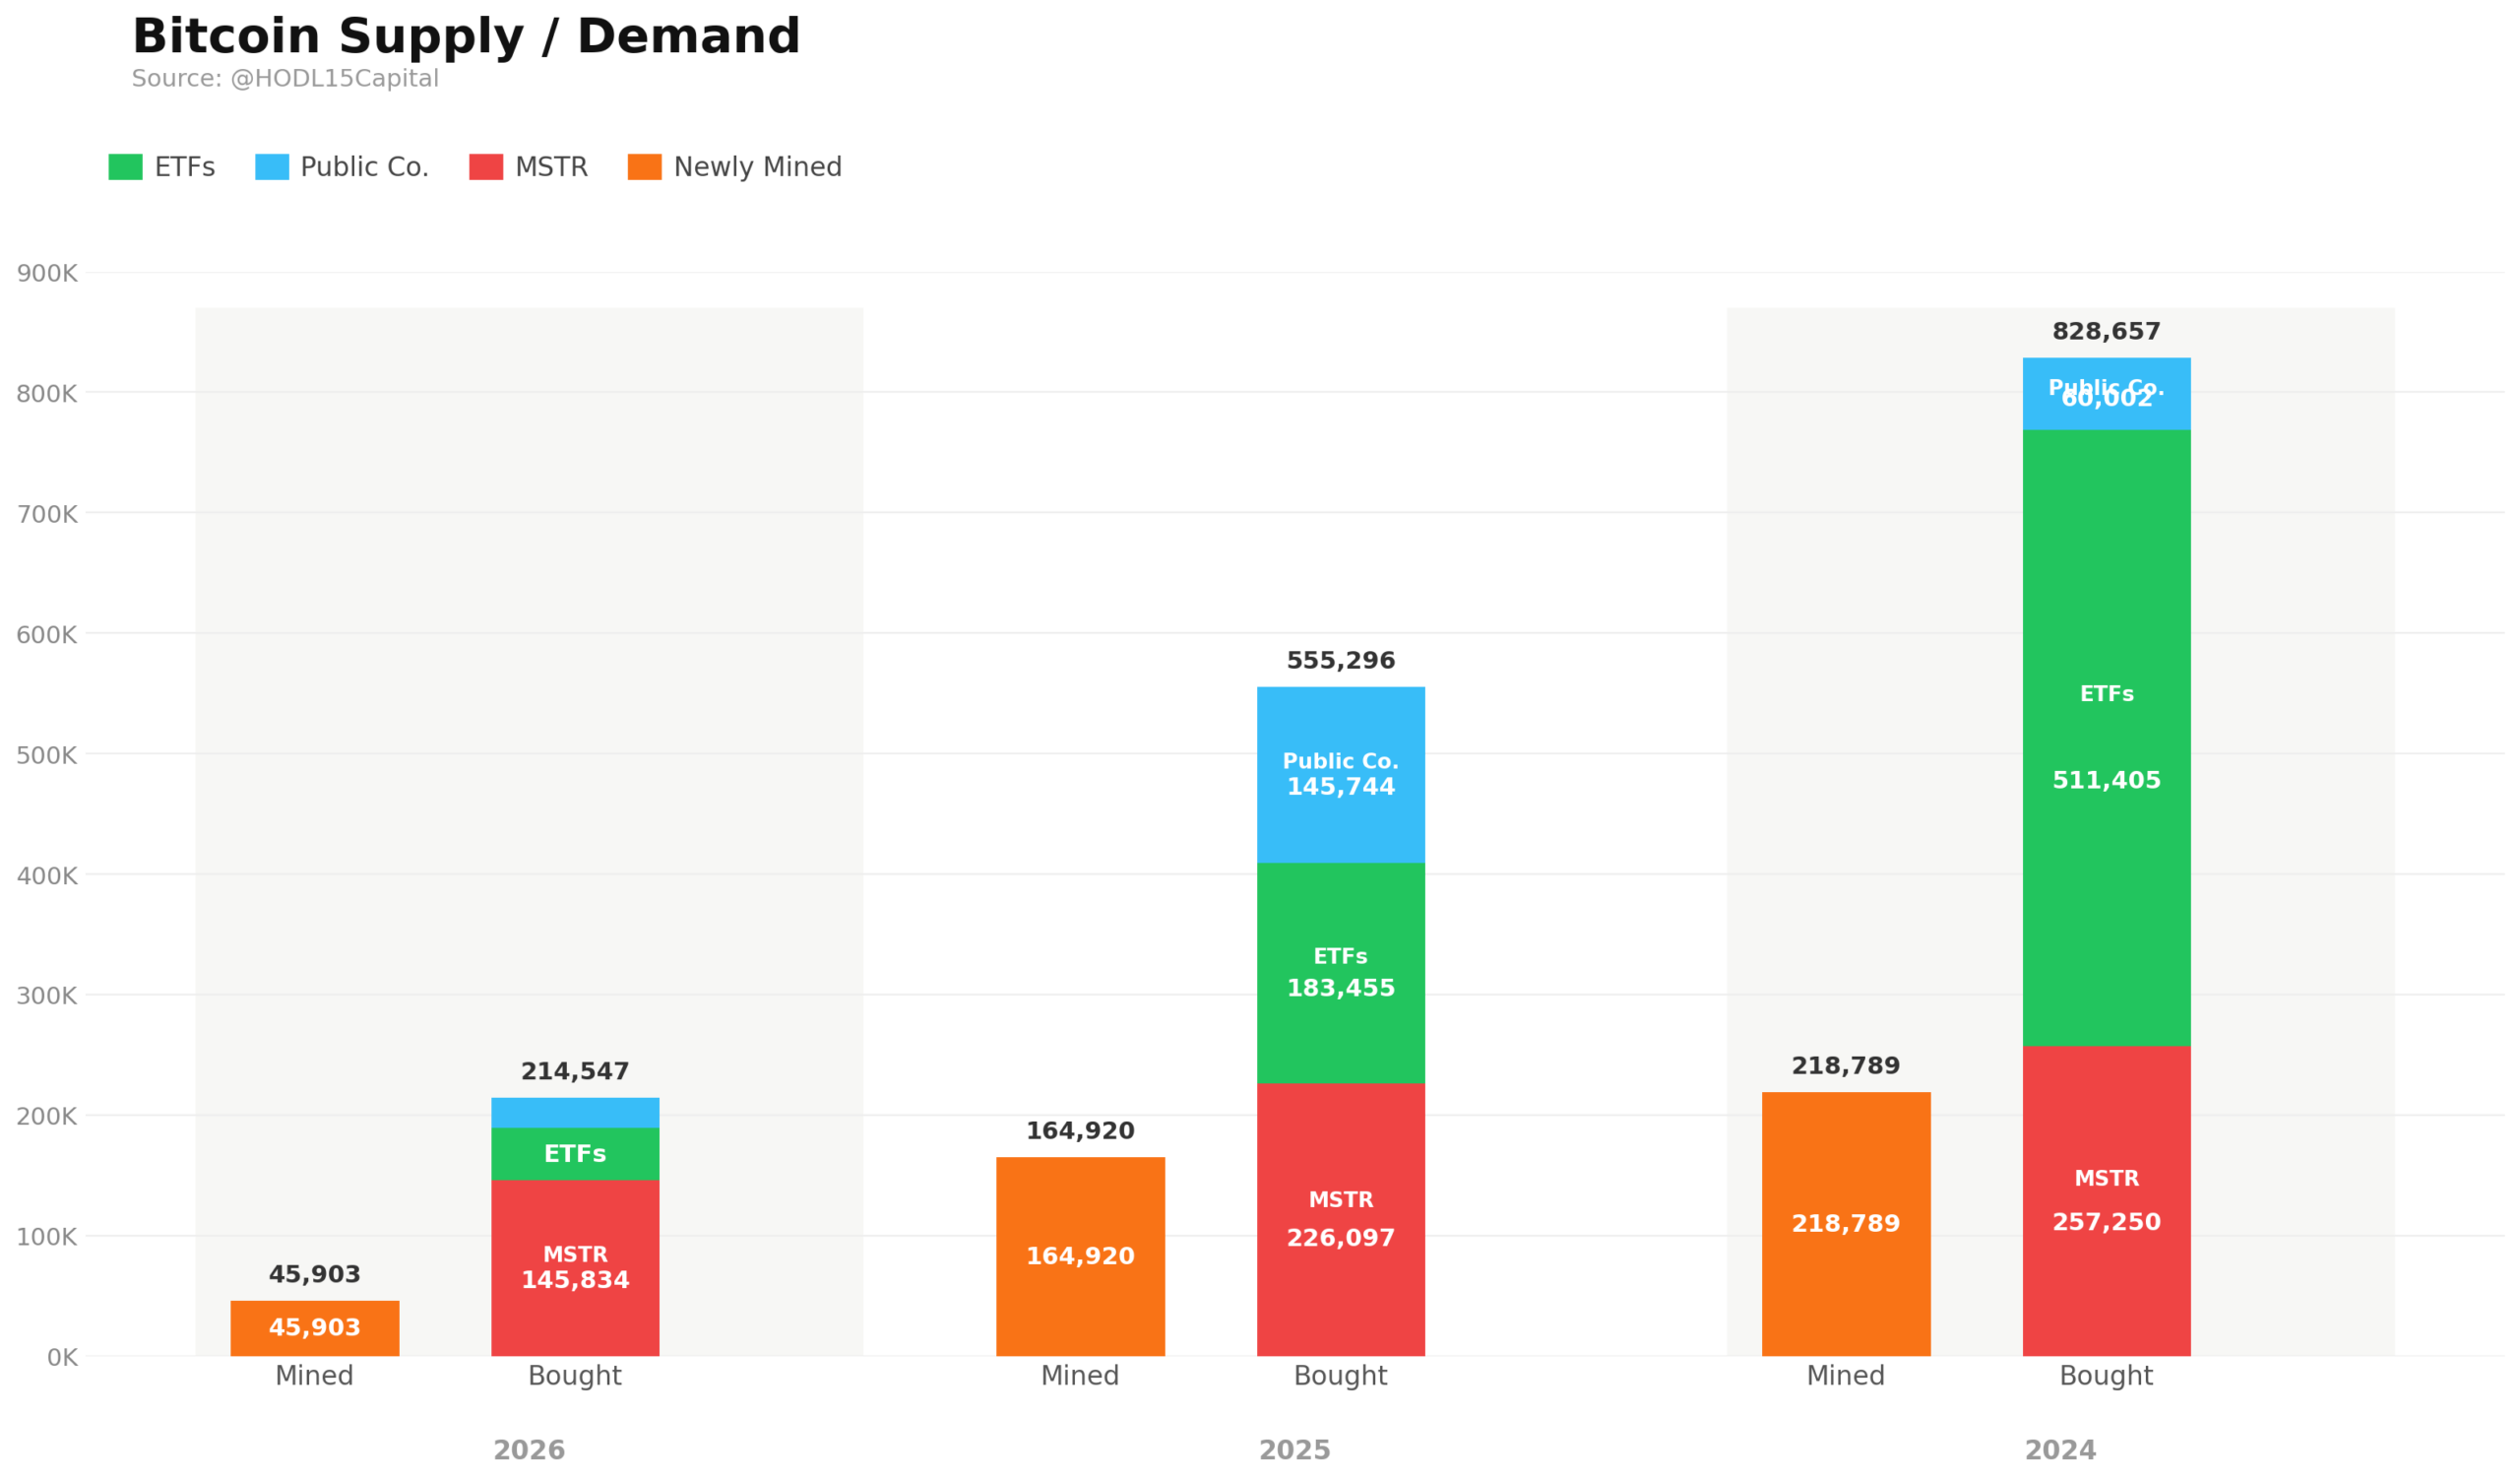
گراف اس متحرک صورتحال کو واضح طور پر ظاہر کرتا ہے: پچھلے تین سالوں میں، ETFs، اسٹریٹجی/مائیکرواسٹریٹجی، اور دیگر عوامی طور پر فہرست شدہ کمپنیوں کی مانگ پہلے ہی نئے کھنے والے بٹ کوائن کی فراہمی سے کافی حد تک زیادہ ہو چکی ہے۔ خاص طور پر 2024 کے بعد، یہ واضح ہوتا جا رہا ہے کہ بٹ کوائن صرف سپیکولیٹو طور پر ٹریڈ نہیں ہو رہا، بلکہ اسے ساختی طور پر بھی جذب کیا جا رہا ہے۔ جاری کھنے کی جاریاندی مقدار اب اس مانگ کو مکمل طور پر پورا کرنے کے لیے کافی نہیں ہے۔
یہ اعداد و شمار کوئی مختصر مدتی قیمت سگنل نہیں ہیں۔ تاہم، وہ یہ وضاحت کرتے ہیں کہ موجودہ مارکیٹ کے ماحول میں بٹ کوائن دیگر سیکٹر کے مقابلے میں مختلف طرح سے کیوں پرکھ رہا ہے۔ اہم بات صرف کل سرکولیٹنگ سپلائی نہیں، بلکہ مارکیٹ میں موجود حقیقی لکویڈ بٹ کوائن کی مقدار ہے۔ جب تک ETFs اور کارپوریٹ خزانہ بٹ کوائن جمع کرتے رہیں گے، اضافی مانگ کو مارکیٹ میں موجود ہولڈرز کے ذریعے پورا کرنا پڑے گا۔ اگر فروخت کرنے کا جذبہ محدود رہا، تو مارکیٹ لکویڈٹی تیزی سے تنگ ہو سکتی ہے۔
اس لیے، بٹ کوائن ETF کی مانگ قیمت کی تشکیل کا ایک مزید اہم ڈرائیور بن رہی ہے۔ روایتی تکنیکی تجزیہ مختصر مدتی حرکات کے لیے اب بھی متعلقہ ہے، لیکن درمیانی مدتی ڈائنامکس زیادہ تر سرمایہ کے بہاؤ سے شکل لے رہے ہیں۔ بٹ کوائن صرف ٹریڈ نہیں ہو رہا، بلکہ ساختی طور پر جمع کیا جا رہا ہے۔ یہی موجودہ مرحلے کو صرف سپیکولیٹو مارکیٹ امپلس سے الگ کرتا ہے۔
آلٹ کوائنز: کلاسک روٹیشن نہیں، لیکن بڑھتی ہوئی تقسیم
آلٹ کوائن مارکیٹ کے ساتھ مقابلہ اب بھی واضح ہے۔ پچھلے سائکلز میں، بٹ کوائن کی مضبوط حرکت کے بعد عام طور پر ایتھریم، بڑے آلٹ کوائن، اور آخر میں مارکیٹ کیپ کے نیچے کے چھوٹے ٹوکنز میں منتقلی ہوتی تھی۔ اب تک، یہ ڈائنامک صرف محدود حد تک ظاہر ہوا ہے۔ بٹ کوائن اب بھی مارکیٹ کا بنیادی ڈرائیور ہے، لیکن اس کی نسبتی طاقت اب خودبخود سیکٹر بھر میں وسیع فائدے میں تبدیل نہیں ہو رہی۔
سال کے آغاز سے اب تک کی کارکردگی اس تقسیم کو واضح طور پر ظاہر کرتی ہے۔ ایتھریم (-24%) بٹ کوائن کے مقابلے میں اب بھی پیچھے ہے، جبکہ سولانا (-27%)، XRP (-22%)، اور کارڈانو (-20%) نے بھی کمزور کارکردگی دکھائی۔ اسی دوران، کچھ نادر مثالوں نے مثبت منافع حاصل کیا ہے: TRON (+25%) اور Hyperliquid (+54%) دونوں نے بہتر کارکردگی دکھائی، جبکہ Canton Network (+7%) نے سال بھر کے دوران کبھی کبھی زیادہ مومینٹم کے باوجود، سال کے آغاز سے اب تک صرف معتدل فائدہ حاصل کیا۔ یہ اختلافات یہ ظاہر کرتے ہیں کہ پूंजی اب بھی آلٹ کوائن سیگمنٹ میں مواقع تلاش کر رہی ہے، لیکن پچھلے مارکیٹ مراحل کے مقابلے میں بہت زیادہ انتخابی طریقے سے۔

یہ غیر معمولی اقدار موجودہ مارکیٹ سٹرکچر کو سمجھنے کے لیے خاص طور پر اہم ہیں۔ یہ کلاسیکی آلٹ کوائن سیزن کی طرف اشارہ نہیں کرتے، بلکہ ایک ایسے مارکیٹ کی طرف اشارہ کرتے ہیں جہاں انفرادی ٹوکنز خاص نریٹیو، استعمال کے رجحانات، یا لکویڈٹی کی حالت کے باعث ابھرتے ہیں۔ مثال کے طور پر، ہائپرلکوئڈ اپنے آن چین ڈیریویٹیو ٹریڈنگ میں مضبوط پوزیشن کے باعث مستقل فائدہ حاصل کر رہا ہے، جبکہ TRON اسٹیبل اسٹیبل کوائن سرگرمیوں سے مدد حاصل کر رہا ہے۔ دوسری طرف، کینٹن نیٹ ورک زیادہ طور پر ادارتی بنیادی ڈھانچے اور ٹوکنائزیشن نریٹیو سے منسلک ہے۔ ان منفرد فاتحین کے باوجود، مجموعی مارکیٹ بریدت کمزور رہتی ہے۔
خاصة طور پر، ایتھریم یہ ظاہر کرتا ہے کہ آلٹ کوائن مارکیٹ کے لیے ماحول کتنا چیلنجنگ بن چکا ہے۔ اپنے کردار کے باوجود جو کہ سب سے بڑا اسمارٹ کنٹریکٹ پلیٹ فارم ہے، ETH اس سال تک کے بنیاد پر بٹ کوائن کے مقابلے میں اب بھی کافی پیچھے ہے۔ اس کا سبب کسی ایک منفی عامل کی وجہ سے نہیں بلکہ صنعت کے اندر سرمایہ کی تقسیم میں تبدیلی کا اظہار ہے: لکویڈٹی اب خودبخود مارکیٹ کیپٹلائزیشن کی منحنی پر نیچے نہیں جا رہی، بلکہ بڑے اور سب سے زیادہ رسائی یافتہ اثاثوں میں لمبے عرصے تک مرکوز رہتی ہے۔
آلٹ کوائنز کے لیے، یہ ایک بہت زیادہ منتخب کرنے کا حد طے کرتا ہے۔ انفرادی ٹوکن اب بھی مضبوطی سے بہتر کارکردگی دکھا سکتے ہیں، لیکن انہیں اب بڑھتی ہوئی ضرورت ہے کہ ان کے پاس اپنا اپنا کیٹلسٹ ہو، چاہے وہ استعمال میں اضافہ، فیس کمانا، مستقل مایہ مائعیت، یا ایک دلچسپ کہانی کے ذریعے ہو۔ اسی دوران، قابل ٹریڈ ٹوکنز کی تعداد میں اضافہ سرمایہ کے لیے مقابلہ بڑھا رہا ہے۔ نتیجہ یہ ہے کہ مارکیٹ اب بھی سرمایہ کاری کے قابل ہے، لیکن پچھلے سائکلز کے مقابلے میں کافی کم وسیع حمایت حاصل کر رہا ہے۔
ادارہ جاتی BTC مانگ بمقابلہ ٹوکن کا بہاؤ
اس لیے موجودہ مارکیٹ فیز صرف حالیہ ریباؤنڈ سے نہیں سمجھی جا سکتی۔ اہم بات اس کے نیچے کی ساخت ہے۔ بٹ کوائن ETF انفلوز، کارپوریٹ خزانہ خریداری، اور نئی سپلائی جاری کرنے کی محدود رفتار سے اب بھی فائدہ اٹھا رہا ہے۔ دوسری طرف، مکمل کرپٹو مارکیٹ خطرہ کے لیے خواہش، جاری ٹوکن جاری کرنے، اور منصوبہ خاص کیٹالسٹس پر زیادہ انحصار کرتی ہے۔
اس لیے بٹ کوائن ETF کی مانگ مارکیٹ کے اندر ایک اہم استحکام کی طاقت بن گئی ہے۔ یہ ایک ایسے اثاثے میں دوبارہ سرمایہ کی آمد پیدا کرتی ہے جس کی فراہمی کا پروفائل شفاف طور پر محدود ہے۔ اسی دوران، آلٹ کوائن مارکیٹ قابل ٹریڈ ٹوکن کے لگاتار بڑھتے ہوئے مجموعے کو جذب کرنا ضروری ہے۔ یہ ترکیب یہ وضاحت کرتی ہے کہ کیوں بٹ کوائن ساختی طور پر محفوظ رہتا ہے، جبکہ بہت سے آلٹ کوائنز برقرار مارکیٹ کے بحال ہونے کے باوجود ابھی تک پیچھے رہ رہے ہیں۔
نتیجے میں، 2026 میں کرپٹو مارکیٹ مزید تقسیم ہو گئی۔ بٹ کوائن کو ساختی مانگ اور محدود فراہمی کا فائدہ حاصل ہے، جبکہ آلٹ کوائنز کے کچھ نمایاں اچھے پرفارمنس والے ہونے کے باوجود، وہ اب بھی ٹکڑے ٹکڑے ہیں۔ اگر پٹھانی دوبارہ بٹ کوائن سے مارکیٹ کے وسیع حصے میں زیادہ مستحکم طریقے سے منتقل نہیں ہوئی، تو جمع بٹ کوائن اور ٹکڑے ٹکڑے آلٹ کوائن پرفارمنس کے درمیان فرق جاری رہنے کا امکان ہے۔
اس لیے حالیہ بحالی مثبت ہے، لیکن ابھی تک ایک نئے وسیع بول مارکیٹ کا ثبوت نہیں۔ اہم سوال اب صرف اس بات پر نہیں ہے کہ کیا مارکیٹ اوپر کی طرف جا رہی ہے، بلکہ اس بات پر ہے کہ پٹھا کہاں بہ رہا ہے۔ اب تک، جواب واضح طور پر بٹ کوائن کی طرف اشارہ کرتا ہے۔